Build、Borrow、Buy:成長パスの選び方
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
すべての企業はいつかケイパビリティギャップに直面します。Build・Borrow・Buyの意思決定とは、そのギャップをどう埋めるかということです。新しいケイパビリティを社内で開発するか、すでに持っている企業と提携するか、あるいはその企業を丸ごと買収するか。この選択を正しく行うことで、競争ポジションが何年にもわたって形成されます。誤ると予算を浪費し、機会の窓を逃し、時には優れたビジネスを破滅させることもあります。
このガイドでは、各パスの内容、トレードオフ、実際の意思決定プロセス、そして経営幹部が最もよく犯す失敗について解説します。
Build・Borrow・Buyフレームワークとは何か?
Build・Borrow・Buyフレームワークは、組織が必要とする新しいケイパビリティやリソースを取得するための3つのパスを評価する体系的な方法です。
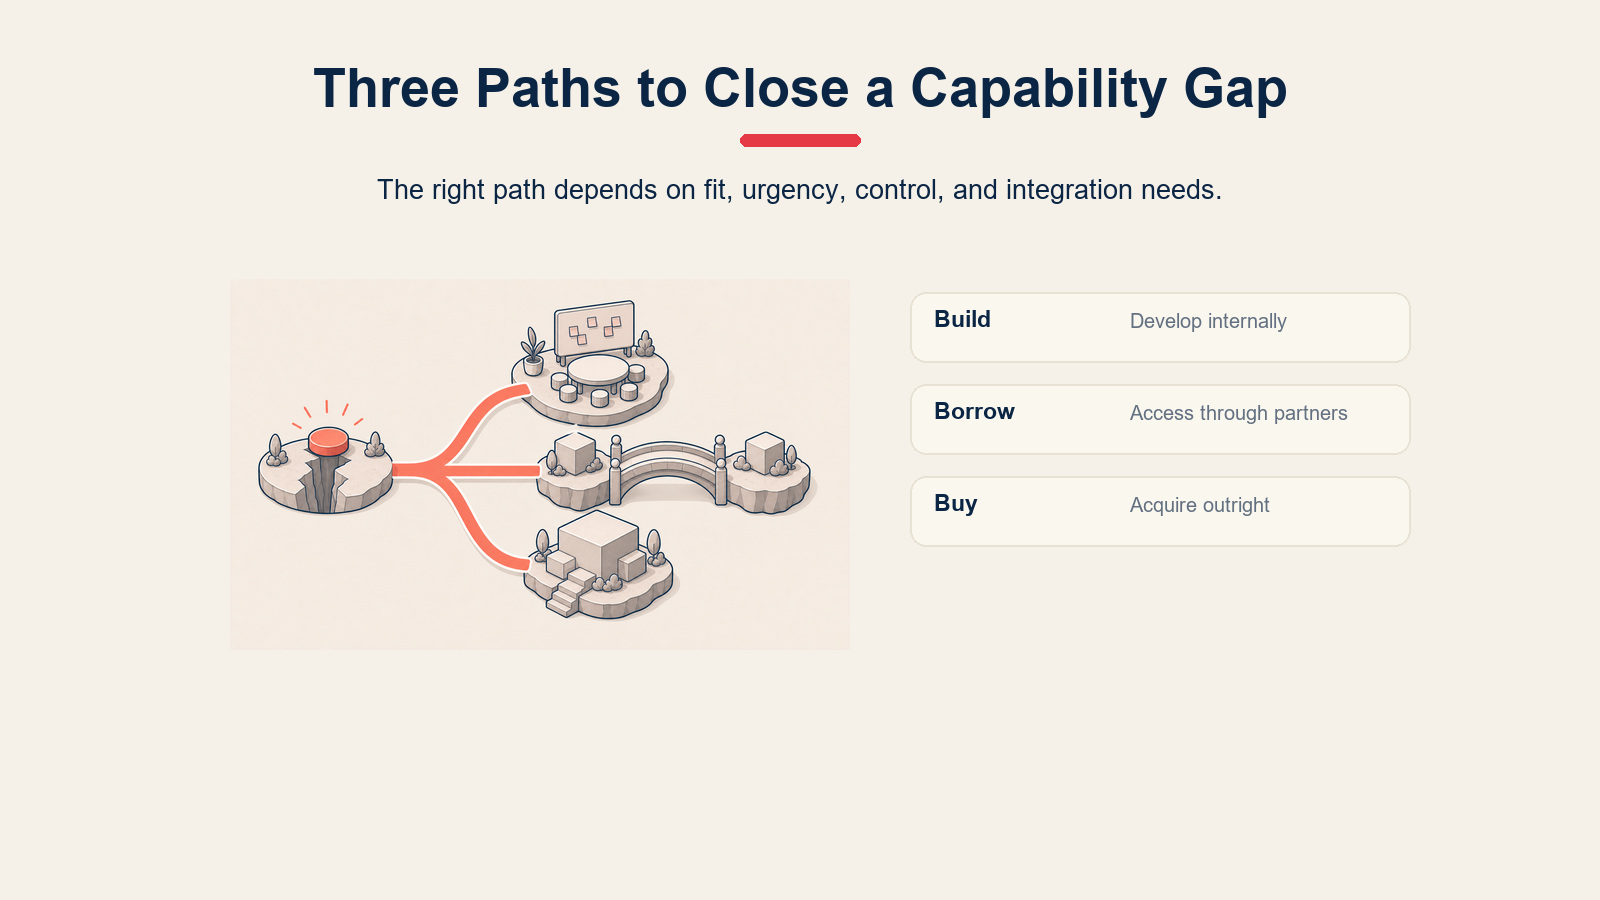
- Buildとは、通常、研究開発(R&D)、採用、社内製品チームを通じた有機的な投資によってケイパビリティを内部開発することを意味します。
- Borrowとは、ライセンス契約、合弁事業、戦略的提携、またはパートナーシップを通じて、そのケイパビリティを所有せずに外部から活用することを意味します。
- Buyとは、必要なものをすでに持っている企業を合併・買収(M&A)によって購入し、ケイパビリティを完全に取得することを意味します。
戦略研究者のローレンス・カプロンとウィル・ミッチェルが体系化したこのフレームワークは、ケイパビリティ構築を純粋な戦略ビジョンの問いではなく、リソース調達の意思決定として再定義します。正しい答えは、すでに持っているもの、新しいケイパビリティがどれだけ急ぎか、外部の関係をどれだけうまく統合・管理できるかによって異なります。
核心となる考え方: Build・Borrow・Buyは野心についてではありません。必要なリソースと、それを確実に届ける可能性が最も高いパスとの適合性についてです。
重要な事実
- M&Aの70〜90%は、設計された株主価値を創出することに失敗します(McKinsey & Company、2023年)。失敗のほとんどは取引の仕組みではなく、戦略的適合性の低さと統合の失敗に起因します。
- 有機的な成長(Build)のみに依存する企業は、10年のホライズンにわたってBuild・Borrow・Buyを組み合わせている同業他社と比較して、常にアンダーパフォームします(Harvard Business Review、2012年、カプロンとミッチェルの研究)。
- 合弁事業と戦略的提携は、主にインセンティブのずれと不明確な出口条件のため、5年以内に約50%の確率で失敗します(MIT Sloan Management Review、2021年)。
Build vs Borrow vs Buy:実践的な意思決定テーブル
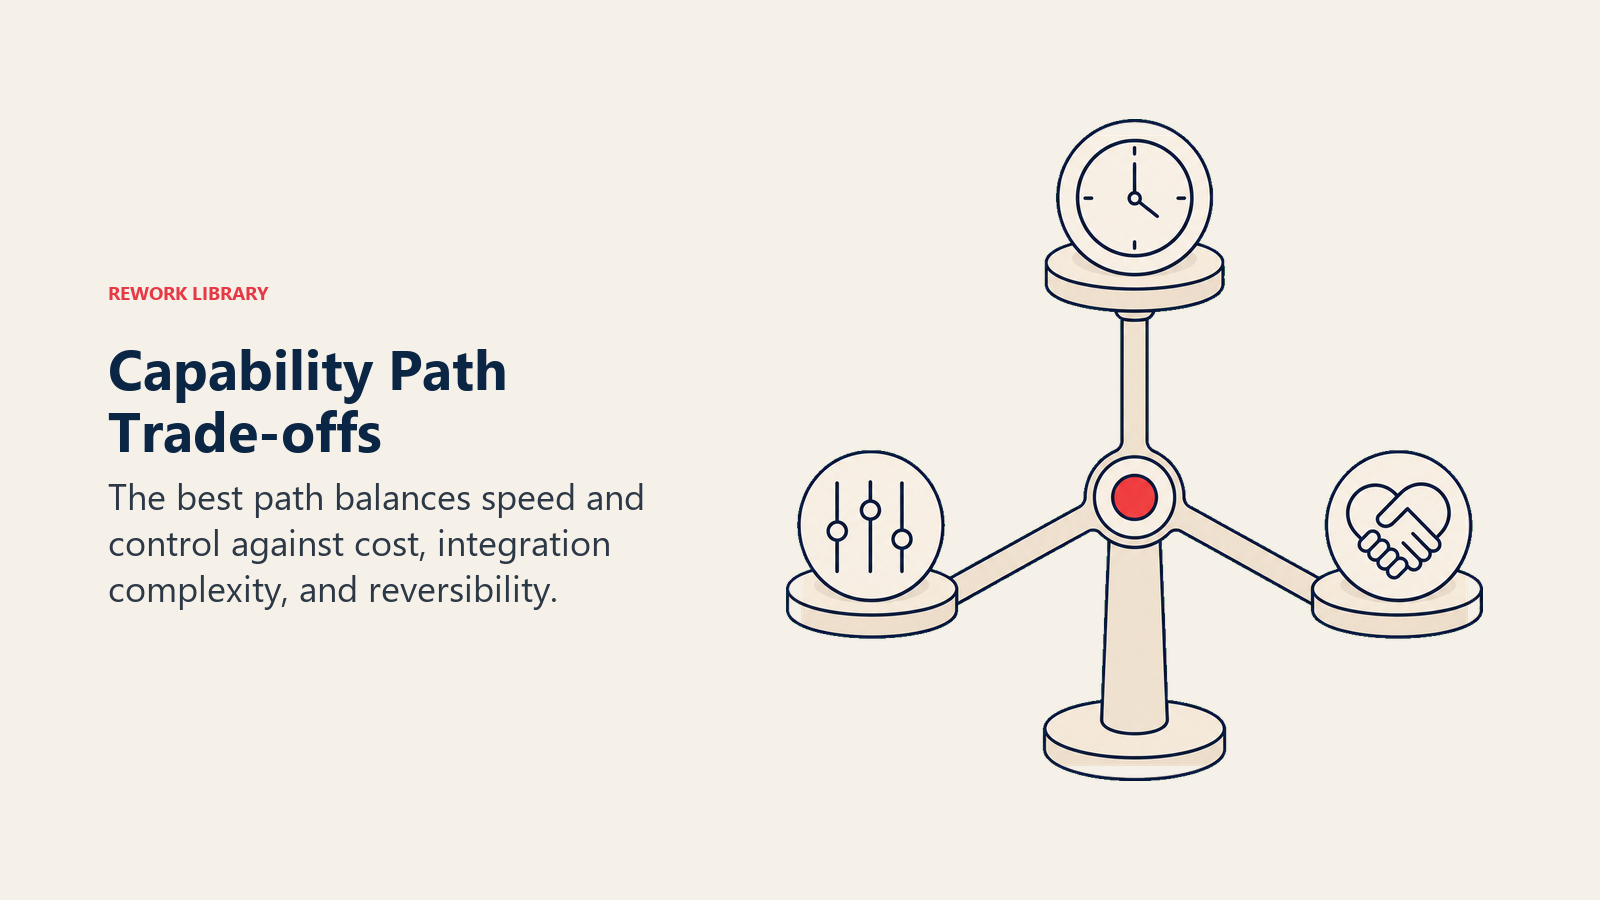
各パスにはリスクと報酬のプロファイルが異なります。本質的にどれが優れているということはありません。文脈が決定します。
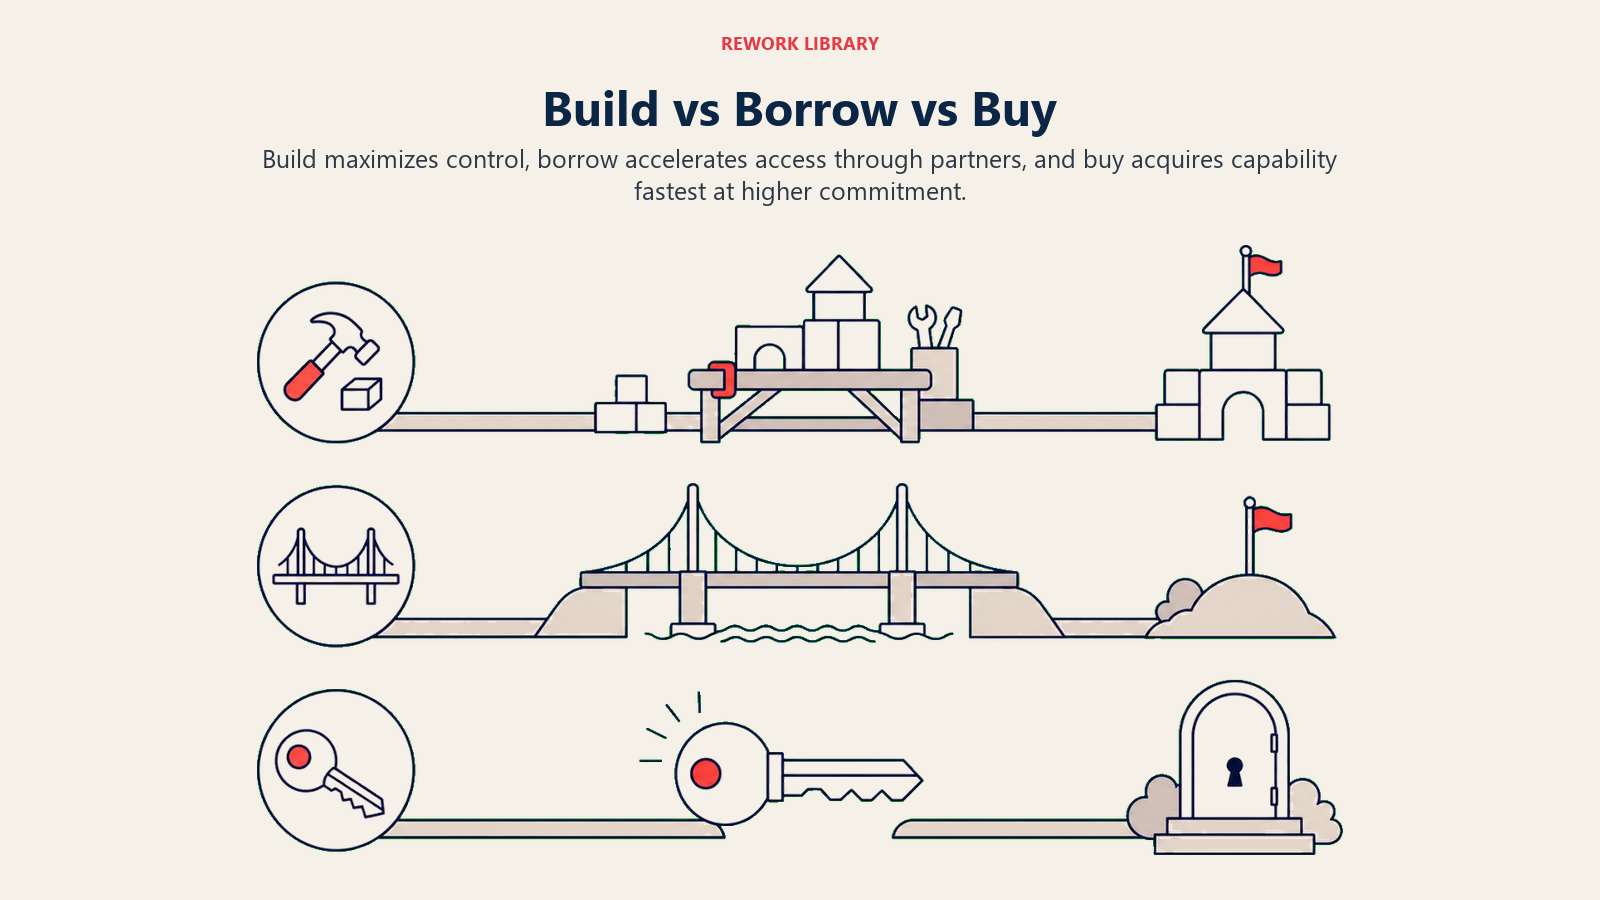
| 次元 | Build | Borrow | Buy |
|---|---|---|---|
| ケイパビリティ取得のスピード | 遅い(通常12〜36ヶ月) | 中程度(3〜12ヶ月) | 速い(クロージング後の統合を除く) |
| 初期コスト | 低〜中程度(時間をかけて分散) | 低〜中程度(ライセンス料、合弁設立費用) | 高い(買収プレミアム+統合費用) |
| 継続コスト | 高い(R&D、人員、インフラ) | 中程度(パートナー管理、ロイヤルティ) | 中程度(統合、人材確保) |
| ケイパビリティへのコントロール | 完全 | 部分的(契約内容による) | 完全(統合後) |
| リスクプロファイル | 実行リスク、市場投入タイミングリスク | パートナーリスク、IP漏洩リスク | 過払いリスク、統合リスク |
| 最適な場面 | 時間があり、内部人材があり、ケイパビリティが差別化の核心である場合 | スピードが重要で、ケイパビリティが周辺的であり、コミットする前にテストしたい場合 | 完全な所有権が必要で、対象が希少であり、有機的な開発が時間的に間に合わない場合 |
ほとんどのノイズを切り分ける2つの問いがあります。まず、このケイパビリティは自社の中核的能力とどれだけ密接に結びついているか? 次に、どのくらいの時間があるか?
ケイパビリティが差別化の核心であり、18ヶ月の余裕があるなら、Buildです。周辺的であり、信頼できるパートナーが90日で提供できるなら、Borrowです。ケイパビリティが希少で、機会の窓が閉じつつあり、対象が自社の事業戦略に適合するなら、Buyです。
リソースパスウェイフレームワーク
カプロンとミッチェルの研究は、どのパスが最良の結果をもたらすかを予測する意思決定ロジックを特定しました。単純なコスト・スピードマトリクスを超えた4つの要因を考察します。
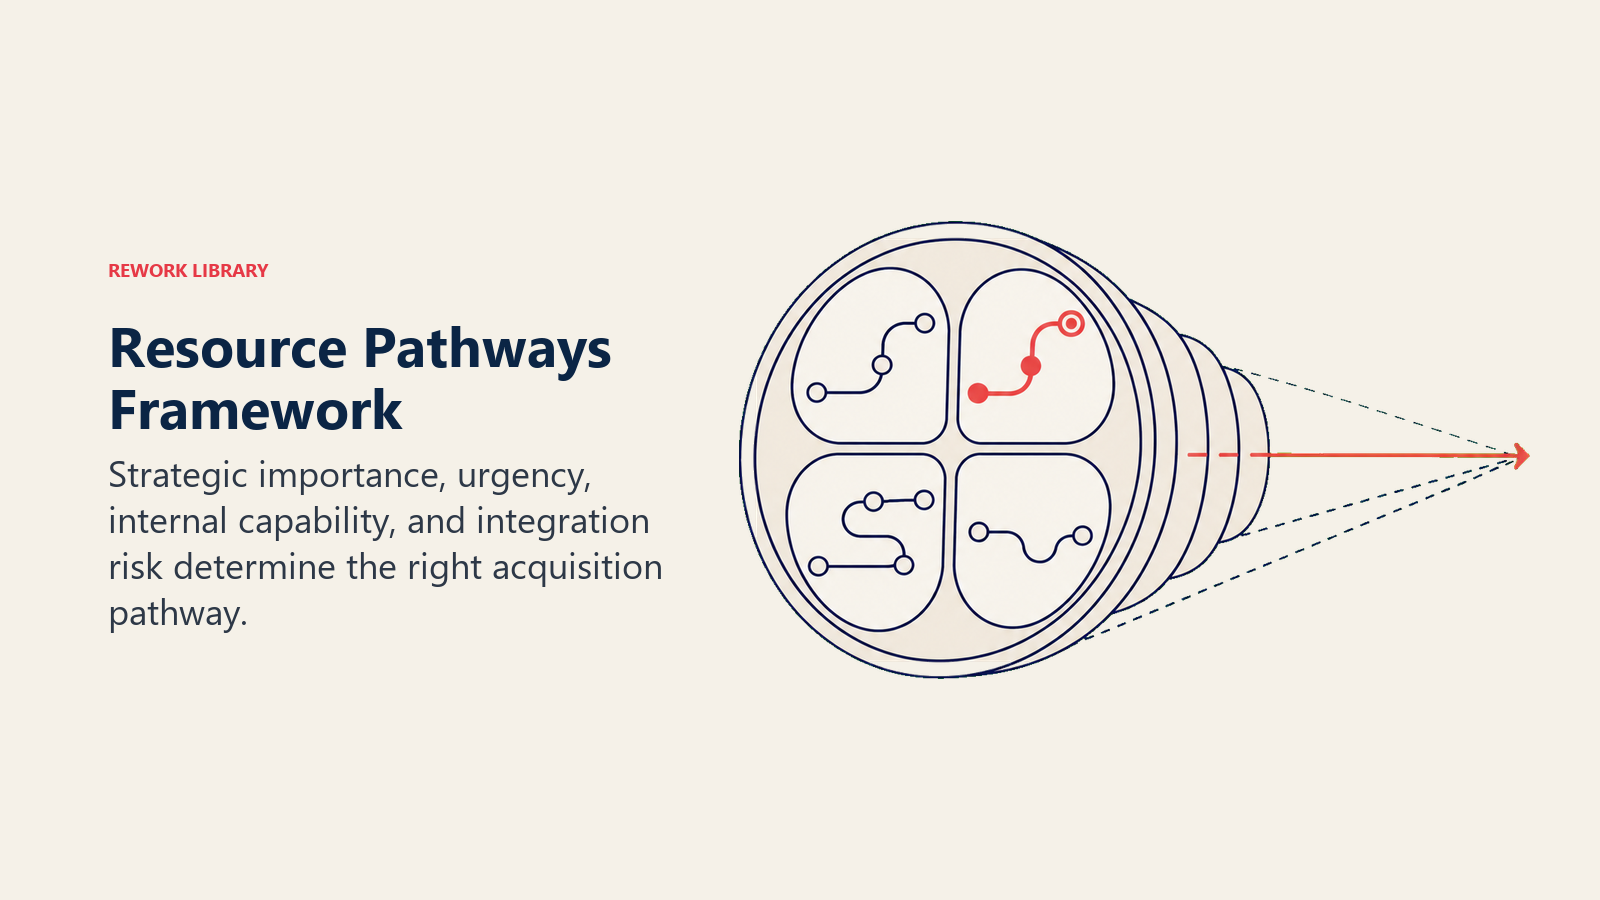
1. 既存の社内リソースの関連性 必要なものに近いケイパビリティが組織にすでにある場合、Buildは見た目よりも速く信頼性が高いことが多いです。ギャップは漸進的なものです。しかし、未知の領域でゼロから始める場合は、外部パスの方が安全です。
2. パートナーの信頼性とアクセスのしやすさ 適切なケイパビリティを持ち、許容できる条件で共有してくれるパートナーが見つかれば、Borrowは機能します。断片化した市場では良いパートナーが存在します。集中した市場では、必要なケイパビリティを持つ唯一の企業がそれをライセンスしてくれることのない直接競合他社である可能性があります。
3. 統合要件 一部のケイパビリティはオペレーション、文化、システムに深く統合されて初めて機能します。垂直統合の意思決定はしばしばここに該当します。統合の深さが高い場合、ケイパビリティを距離を置いたままにするBorrow(提携)はアンダーパフォームします。BuildまたはBuyが適切です。
4. スケーラビリティと独占性の必要性 ケイパビリティがビジネスとともにスケールする必要があり、競合他社に同じリソースへのアクセスを許可できない場合、ライセンスは長期的にはほとんど機能しません。買収または内部開発によって独占性が保たれます。
簡略化した意思決定ツリー:
- 必要な期間内に既存の人材でBuildできるか? できるなら、Buildに傾く。
- 差別化の核心であり、独占性が必要か? そうなら、Borrowを除外する。
- 競合他社にならない信頼できるパートナーがいるか? いないなら、Borrowを除外する。
- 買収プレミアムを支払い、うまく統合できるか? できるなら、Buyを検討。できないなら、より時間がかかっても内部でBuildする。
各パスのメリットとトレードオフ
Build
Buildパスは戦略的コントロールを自社に置き続けます。ニーズに合わせてゼロからケイパビリティを定義できます。しかし、ほとんどのチームが想定するよりも時間がかかり、人材コスト、マネジメントのオーバーヘッド、失敗した実験を含めると、より費用がかかります。
Buildは、すでに機能している競争優位性をさらに深める場合に最も意味があります。カスタマーエクスペリエンスが強みなら、プロプライエタリな分析レイヤーを構築することで、すでに誰よりも得意なことをさらに強化します。
リスクは機会コストです。6ヶ月で同等のケイパビリティを購入またはライセンスした競合他社が、あなたが2年かけて構築している間に市場を取ってしまうかもしれません。
Borrow
(提携、ライセンス、合弁事業、パートナーシップを通じた)Borrowは、資本集約的な所有権を必要とせずに最も速いパスです。戦略的提携は特に、何年もかけて構築してきた企業からケイパビリティにアクセスすることを可能にします。
デメリットは依存性です。パートナーリスク、価格変更、場合によってはパートナーが直接自社の市場に参入することへの露出があります。外部関係者とオペレーションの詳細を共有する際には、知的財産(IP)の漏洩が実際の懸念事項です。
Borrowは、完全にコミットする前にケイパビリティが価値を生み出すかどうかをテストする必要がある場合に有効です。実験がうまくいけば、より充実したデータをもとにBuildまたはBuyに移行することができます。
Buy
買収はスピードと所有権を同時に提供します。しかし実行上の課題は深刻です。M&Aの失敗のほとんどは意思決定段階での戦略的ミスではありません。統合の失敗です。文化的な衝突、人材の離職、技術的な非互換性、そして異なる働き方をする2つの組織を結合することの難しさです。
水平統合の買収(競合他社を買収する)は、多角化買収(新市場への参入のための買収)よりも統合がきれいに進む傾向があります。買収した企業が既存の業務から遠ければ遠いほど、統合は難しくなります。
よくある失敗
「安全に感じる」からとBuildをデフォルトにする Buildはコントロールしているように感じます。しかし、急速に変化する市場での遅い社内開発は安全ではありません。より速く動いている競合他社に市場を譲る選択です。
戦略が必要としているからではなく、取引が利用可能だったから買収する 取引は対象が利用可能になり資本が安い時に起こります。優れた規律とは、実際に埋めようとしているケイパビリティギャップに適合しない買収から離れることを意味します。
統合のコストと時間を過小評価する ほとんどの経営幹部は統合を90日と見積もります。中規模買収の実際の統合は、ケイパビリティが真に組み込まれるまでに通常12〜24ヶ月かかります。あらゆる戦略的評価において統合コストを第一級のインプットとして含めるべきです。
独占性が重要な時にBorrowを選ぶ ライセンスされたケイパビリティが3社の競合他社にもライセンスされているなら、持続可能な優位性を得たことにはなりません。コストを加えただけです。
リソース監査を省略する チームはしばしば、内部にどのようなリソースがあるかを正直に評価せずにBuild vs Buyを評価します。VRIOフレームワークはまさにこの監査を強制するために存在します。省略すると、内部ケイパビリティを過大評価(遅く失敗するBuildにつながる)するか、過小評価(不必要な買収につながる)するかのどちらかになります。
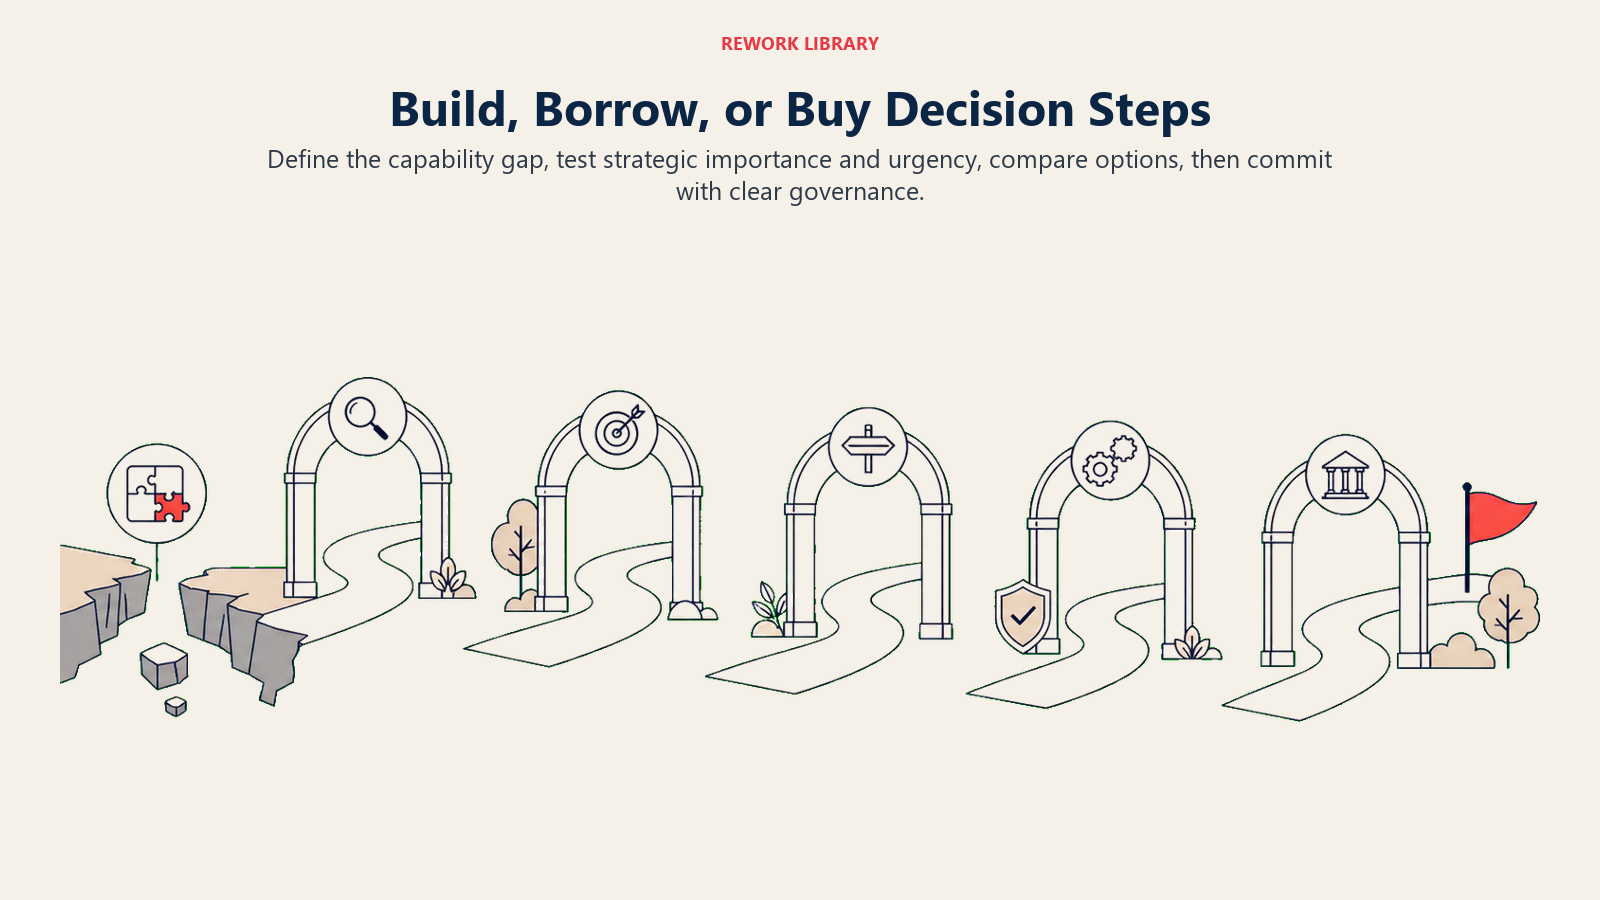
選択方法:ステップバイステップの意思決定ガイド
ステップ1:ケイパビリティギャップを正確に定義する
パスから始めないでください。ケイパビリティの説明から始めます。今はできていないが具体的に何ができる必要があるか?「SMBセグメントに参入する必要がある」はケイパビリティではありません。「14日の営業サイクルを持つロータッチのデジタル営業プロセスが必要だ」はケイパビリティです。具体性がどのパスが実行可能かを決定します。
ステップ2:社内リソースを監査する
VRIOフレームワークを使って、現在の資産、人材、プロセスが必要なものにどれだけ近いかを評価します。ケイパビリティの70%を持っていて100%が必要なら、Buildは現実的かもしれません。ゼロから始めるなら、Buildに必要な期間がそのオプションを排除するかもしれません。
ステップ3:外部オプションを正直にマッピングする
Borrowについては、実際の潜在的なパートナーを特定します。誰がこのケイパビリティを持っていて、ライセンスまたは提携してくれるか、現実的な条件はどうか? Buyについては、現実的な対象を特定します。価値を創出する価格で買収できる企業はどこで、統合できるか?
仮想的な外部オプションを構築しないでください。実際のオプションをマッピングします。多くのリーダーシップチームが、外部の探索を十分に行わなかったためにデフォルトでBuildを選びます。
ステップ4:制約条件に対して各パスをスコアリングする
この記事で前に示した意思決定テーブルを使います。スピード、コスト、コントロール、リスク、そして事業戦略への適合性について各パスを評価します。実際に最も重要なものによって要因に重みをつけます。時間が制約となっているならスピードに重みをつけます。資本が制約ならコストに重みをつけます。
Ansoff Matrixはここで役立ちます。既存の市場と既存の製品はBuildを有利にします。新市場と新製品はBuildのリスクプロファイルを大幅に高め、BorrowまたはBuyに傾かせます。
ステップ5:上振れだけでなく下振れをストレステストする
このパスが失敗した場合はどうなるか? 失敗したBuildは通常、人員とR&Dの損失であり、苦痛ですが回復可能です。大きなプレミアムでの失敗した買収は、バランスシートの減損であり、しばしばリーダーシップの信頼性の危機でもあります。失敗した提携は、競争上のIPが危険にさらされた状態で、始める前よりも後退している場合があります。コミットする前に下振れを明示的に重みづけします。
Build・Borrow・Buyの事例
| 企業 | 状況 | 選んだパス | 結果 |
|---|---|---|---|
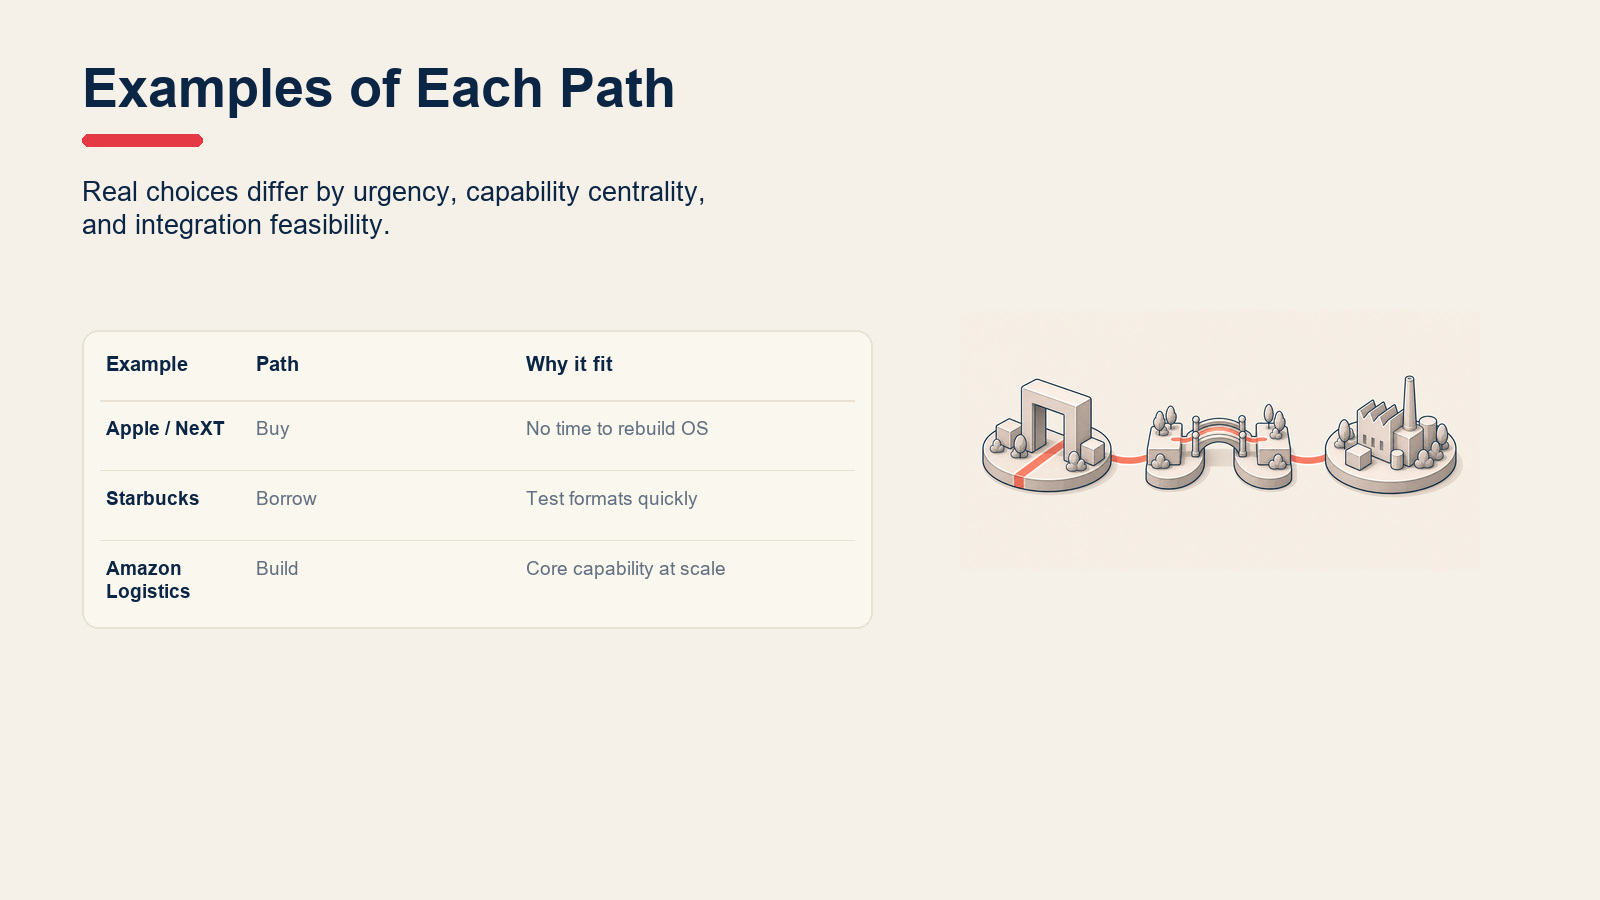
| Apple(1990年代) | 社内開発が行き詰まった後、現代的なオペレーティングシステムが必要だった | Buy:1997年にNeXTを4億2900万ドルで買収 | NeXTSTEPがmacOSとiOSになった。この買収はAppleの復活に広く貢献したとされる |
| Starbucks(コーヒーテクノロジー) | 拡大を遅らせずにコールドブリューとNitroのケイパビリティが素早く必要だった | Borrow・提携:技術をライセンスし、フォーマットをテストする間はパートナーから調達 | 社内開発投資の前に数百の店舗でテストが可能になった |
| Amazon(物流) | FedExやUPSが大規模に信頼性を持って提供できなかったラストマイル配送のコントロールが必要だった | Build:Amazon Logisticsを10年かけて開発 | 現在は自社配送の大部分を担当。10年と数十億ドルのインフラ投資が必要だった |
これらの事例はフレームワークの実践を示しています。Appleには再構築する時間がなく、Buyが正解でした。Amazonには時間があり、ケイパビリティが差別化の核心であり、規模を提供できる買収対象がなく、Buildが正解でした。Starbucksにはスピードとオプション性が必要で、Borrowがその両方を提供しました。
ベストプラクティス
すべき:
- パスの選択に関するいかなる議論を始める前に、正式なケイパビリティ監査を実施する。
- 意思決定基準(スピード、コスト、コントロール、リスク、独占性)を明示的に定義し、オプションを評価する前に重みをつける。
- 統合チームを取引クローズ後ではなく、買収評価の早い段階から関与させる。
- BuildまたはBuyにコミットする前の意図的なテストフェーズとしてBorrowを使う。
- 市場状況が変化するにつれて意思決定を見直す。2020年の正解が2026年には誤りかもしれない。
すべきでない:
- 取引の利用可能性で買収の意思決定を進める。戦略が取引の探索を導くべきで、その逆ではない。
- 「社内に置く」からといってBuildをデフォルトにする。速い市場での遅い社内開発は現実のリスクだ。
- 明確な出口条項なしに提携条件を交渉する。撤退が難しい提携は負債になる。
- 買収における文化的適合性を過小評価する。技術的な統合は管理可能だが、文化的統合が難しい部分だ。
- 成長ホライズンについて考える。Buildは主にホライズン1の深化に適し、BorrowはホライズN2の隣接移動に適し、Buyはしばしばホライズン2と3への参入を加速させる。
関連記事
- 戦略的提携は、持続的な優位性のためにBorrow関係をどう構築するかを解説します。
- McKinseyグロースピラミッドは成長イニシアチブの3つのレベルと各パスが通常どこに適用されるかをフレーミングします。
- ホシン・カンリは戦略的意図がオペレーション計画にどうカスケードされるかを示し、Buildの実現可能性を決定します。
- ポーターのダイアモンドモデルは国・業界要因が特定の文脈の企業にとってどのケイパビリティ構築パスが利用可能かをどう形成するかを考察します。
- テクノロジー投資戦略は、Build・Borrow・Buyの考え方をミッドマーケット企業のテクノロジー支出の意思決定に特化して適用します。
Build・Borrow・Buyの意思決定は、リーダーシップチームが行う最も重大な選択の一つです。ケイパビリティギャップを埋めるかどうかだけでなく、競争ポジションを強化する形で埋めるか、新たな脆弱性を生み出す形で埋めるかを決定します。これを正しく判断している企業は、常に最も多くの資本や最良のテクノロジーを持っている企業とは限りません。コミットする前に、適合性、タイミング、統合について適切な問いを問う企業です。
Co-Founder & COO