ルートトゥマーケットモデル、FMCG成長のための正しいGTMアーキテクチャの選び方
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
ある地域営業ディレクターは、自社の配荷の問題をこう表現しました。「うちの営業担当者は、月に4ケースしか発注しないキオスクを訪問するために2時間車を運転している一方で、市中心部には登録すらしたことのない伝統小売店が800店ある」。これはヘッドカウントの問題ではなく、ルートトゥマーケットの問題です。営業担当者を増やしても解決しません。アーキテクチャを再設計することが解決策です。
ルートトゥマーケット(RTM)とは、メーカーの商品を販売時点につなげる仕組みです。どの店舗に、どのくらいの頻度で、どのくらいのコストで到達し、誰の手を通って商品が届くかを決定します。これを正しく設計すれば、フィールドフォースは時間とともにそのカバレッジを積み重ねていきます。誤って設計すれば、経済合理性の乏しい店舗にプレミアム価格の直接配送コストを払いながら、カテゴリーの数量を動かす店舗は競合のバンセールスチームに取られてしまいます。
多くのFMCG営業ディレクターは、異なる市場規模、異なる商品ミックス、あるいは異なる競争環境のために設計されたルートトゥマーケットを引き継いでいます。問うべきは、RTMを持つべきかどうかではありません。今あるRTMが、今日のビジネスに合っているかどうかです。
6つのRTMモデル
重要事実 NielsenIQによるFMCG小売チャネルのトレンド追跡によると、伝統小売はアジア太平洋地域でFMCG販売の45パーセント以上を、ラテンアメリカでは65パーセント超を依然として占めています。このチャネル構成は、各地域にとって経済的に適切なRTMモデルを直接左右します。 新興市場の消費財に関するBainの調査によると、伝統小売のチャネルパートナーは、発展途上経済圏でFMCG販売の大部分を占める小規模小売店にサービスを提供しており、多くの非都市部テリトリーではディストリビューター主導の間接モデルが数量ベースで支配的なモデルとなっています。 DSDの経済性は、通常、ディストリビューター主導の間接モデルとコスト競争力を持つために、1台の車両あたり1日25〜40店の立ち寄りを必要とします。この密度しきい値を下回ると、直接配送のコストは1件あたり2〜5倍高くなります。これはRTMの境界を判断するための大まかな計画上のベンチマークです。
すべてのチャネル、地域、数量階層に通用する単一のモデルは存在しません。ここでは、6つの主要なアーキテクチャがどう機能し、それぞれがどこに適しているかを解説します。
直接店舗配送(DSD)
メーカー自社の車両群が、倉庫やデポから店舗へ直接商品を配送します。会社がドライバーを雇用し、車両を所有またはリースし、配送スケジュールをコントロールします。
DSDは、在庫可用性、鮮度、店舗レベルのデータに対して最も高いコントロールを与えます。鮮度が商業的差別化要因である商品(パン、乳製品、フレッシュジュース)や、ブランド基準が直接的なコンプライアンス監視を要求する場合に好まれるモデルです。しかしコストが高くつきます。車両の減価償却、ドライバーの給与、燃料費、監督業務のオーバーヘッドを含めた1件あたりの総コストは、比較可能な市場において通常、ディストリビューター主導の配送より2〜4倍高くなります。
DSDは、1台の車両が1日に十分な数の立ち寄り件数をカバーでき、1件あたりのコストを損益分岐点しきい値以下に抑えられるほど店舗密度が高い場合に経済的に成立します。ドライバーが1ルートあたり30〜40件の立ち寄りをこなせる密集した都市部市場ではDSDは十分に正当化できます。同じドライバーが同じ距離で10件しかカバーできない地方テリトリーでは、ほぼ成立しません。地域を横断するFMCG小売チャネルの変化に関するNielsenIQの追跡調査によると、eコマースが成長する中でも、多くの新興市場では伝統的な実店舗チャネルが依然として数量の大半を占めており、DSDのテリトリー境界を正しく設定することの経済的な妥当性を裏付けています。
ディストリビューター主導の間接モデル
メーカーはディストリビューター(ストッキストまたはセカンダリーパートナーとも呼ばれる)に販売し、そのディストリビューターが自社の営業部隊、車両、運転資金を使って店舗に販売します。メーカーのフィールドチームはディストリビューターとの関係を管理し、プルスルー活動を推進し、二次販売データをモニタリングします。
これは多くのFMCG新興市場において支配的なモデルです。現地の知識、既存の店舗との関係、既にあるインフラを持つ第三者にサービス提供コストを移転できるからです。Bainの新興市場消費財に関する調査によると、この種の伝統小売チャネルパートナーは、多くの新興市場カテゴリーで販売の大部分を占める小規模な個人経営小売店にサービスを提供しています。トレードオフは可視性です。メーカーは一次販売(ディストリビューターへの販売)は把握できますが、二次販売データ(ディストリビューターから店舗への販売)を得るにはより多くの努力が必要です。
ディストリビューター管理とROIは、このモデルを機能させるための規律です。明確な目標カバレッジ、二次販売レポーティング、共同事業計画を備えたよく管理されたディストリビューターは、多くの非都市部FMCG市場において直接モデルを上回る成果を出します。在庫を抱え込みテリトリーのカバーが不十分なディストリビューターは、配荷がまったくないよりも悪い状態です。
バンセールス(現金持ち歩き型モバイル販売)
バンセールスの営業担当者は、1日の始まりに車両に在庫を積み込み、定められたビートに沿って店舗に直接販売します。支払いはその場で(あるいはアカウントに応じて信用取引で)回収されます。事前発注はなく、営業担当者は過去のデータに基づいて積み込み、手元にあるものを販売します。
バンセールスは、平均発注額が低く、発注行動が不規則で、正式な信用へのアクセスが限られた店舗が多い、細分化された伝統小売市場で効率的です。営業担当者は同時に、販売員であり、配送ドライバーであり、与信管理者でもあります。東南アジアやアフリカ、中東の一部では、バンセールスは伝統小売カバレッジの支配的なモデルであり続けています。
バンセールスの弱点は積み込みの精度です。営業担当者が間違ったSKUを積みすぎると、運転資金を寝かせる在庫を抱えて戻ってくることになります。逆に売れ筋商品の積み込みが不足すると、販売機会を失います。ビートの再設計、日次の積み込みレポート、SFA主導の在庫推奨は、積み込み精度を時間とともに改善するツールです。
サードパーティ配送を伴うプリセール
営業担当者が店舗を訪問し、注文を受け、それをSFAまたはモバイル発注システムに記録します。別の配送車両(会社所有、ディストリビューター所有、またはサードパーティの物流プロバイダー)が、翌日または合意された配送ウィンドウ内に発注を履行します。
プリセールは、商業活動(営業担当者の訪問と関係管理)をロジスティクス(物理的配送)から切り離します。これにより、営業担当者は車両や現金を管理するのではなく、実行の質、店舗への教育、商業的な会話に集中できます。また、車両容量に制約されないため、1日あたりの訪問件数を高められます。
制約は発注と配送の間のタイムラグで、即時補充が必要な店舗には向きません。プリセールは、整理された伝統小売、中規模の店舗、そして店舗がその場しのぎではなく事前に発注を計画する市場で最も機能します。
ホールセールプッシュ
メーカーは大量を卸売業者に販売し、卸売業者が自らのネットワークを通じてより小規模な店舗に流通させます。メーカーのフィールドプレゼンスは最小限で、卸売業者のリーチと消費者需要・ブランドエクイティが生むプルに依存します。
ホールセールプッシュは、可視性、実行コントロール、店舗レベルの関係性を完全に犠牲にするため、多くのブランドFMCG企業にとって最後の手段となるモデルです。低マージンのコモディティ商品や、他のモデルが経済的に成り立たない市場、あるいは会社が直接配荷の能力を構築している間の過渡的なモデルとして適しています。
リスクは、卸売業者同士が数量を動かすために互いに価格を切り下げ合うことで価格の不安定さが増幅されること、別のチャネルを通じて管理しようとしている市場への非正規流通が可能になること、そして自社の商品が実際にどこへ向かっているかについてのデータがまったく得られなくなることです。
eB2B(デジタル発注)
小売店は、メーカー運営またはサードパーティのプラットフォームを通じてデジタルで発注します。営業担当者の役割は、受注取りから、関係管理、店舗の活性化、コンプライアンス監視へとシフトします。発注は既存の物流ネットワークを通じて履行されます。
eB2Bは、東南アジア(インドネシアのWarung Pintar、Mitra Tokopedia)、南アジア(インドのBijak、Udaan)、そして中東の一部の都市部市場で採用が進んでいます。発注サイクルを圧縮し、営業担当者の事務負担を軽減し、商業計画を一変させるデジタルな店舗レベルの購買データを生み出します。しかし、店舗のデジタル化、一貫した物流基盤、そして取引的な受注取りからコンサルティング的な関係管理への営業担当者の能力転換が必要です。
RTM意思決定マトリクス
ドロップ単価損益分岐点フレームワーク、 特定の店舗セグメントについて、各RTMモデルを2つの変数で比較する構造化された手法です。1日あたりの総配送コストを1日あたりの立ち寄り件数で割った値(ドロップ単価)と、同じ平均発注額に対するディストリビューターマージン(第三者を通じて1店舗にサービスを提供する実質コスト)です。ある店舗セグメントについてより低い数値を出すモデルが、他の条件が同じであれば経済的に望ましいことになります。非コスト要因(データの可視性、コンプライアンスコントロール、店舗との関係性)は、そのベースラインの比較に対する定性的な調整として後から適用します。
万能なモデルはありません。正しい選択は、各店舗セグメントについて4つの要因に左右されます。
| 要因 | DSD | ディストリビューター主導 | バンセールス | プリセール | ホールセール | eB2B |
|---|---|---|---|---|---|---|
| 店舗密度 | 非常に高い | 中〜高 | 中 | 中〜高 | 問わない | 高(都市部) |
| 平均発注額 | 高い | 中 | 低〜中 | 中 | 高い | 問わない |
| 鮮度の重要性 | 高い | 低い | 低〜中 | 低い | 低い | 低い |
| 地理的分布 | 都市部 | 全般 | 都市〜準都市 | 都市〜準都市 | 地方 | 都市部 |
| データ可視性のニーズ | 高い | 中 | 中 | 高い | 低い | 非常に高い |
| サービス提供コスト | 最も高い | 低〜中 | 中 | 中 | 最も低い | 低い(規模拡大時) |
この意思決定マトリクスは単一の答えを出すものではありません。ポートフォリオとしての意思決定を導き出します。どのモデルが、どの地理で、どの店舗セグメントを、適正なコストでカバーするかです。そして、ある程度の規模を持つほとんどの市場は、複数の答えを同時に必要とします。
ハイブリッドRTMは必要か。ほぼ間違いなくイエス
意味のある規模を持つほぼすべての市場は、並行して運用される複数のRTMモデルのポートフォリオを必要とします。「どのRTMを使うべきか」という問いへの正直な答えは、ほぼ常に「店舗セグメントによって複数」です。ベトナムのある飲料会社は、モダントレードにはDSDを、ホーチミン市の都市部伝統小売にはバンセールスを、地方都市にはディストリビューター主導の間接モデルを、そして地方カバレッジにはサブディストリビューターネットワークを、それぞれ運用しているかもしれません。これは4つのモデルが同時に稼働している状態であり、それぞれ経済性も、フィールドフォースの役割も、データ要件も異なります。
ハイブリッドモデルは妥協ではありません。店舗セグメントが数量集中度、地理的分布、マージン構造において本当に異なる場合、それは正しい答えです。営業ディレクターの仕事は、各モデルが経済的に正当化されるセグメントをカバーするようポートフォリオを設計し、フィールドチームが重複したりギャップを残したりしないよう境界を十分に明確に定義し、すべてのモデルにわたる可視性をもたらすレポーティングインフラを構築することです。次の問いは、各セグメントで運用しているモデルを経済性が実際に支えているかどうかです。
FMCG販売成長モデルは、これらの選択の戦略的な文脈を提供します。RTMは、どの店舗に到達するかを決定するレバーであり、それは配荷の深さの基盤です。
サービス提供コスト分析、ドロップ単価の計算
サービス提供コストのデータなしのRTMの意思決定は推測にすぎません。ドロップ単価の計算は、あるモデルが特定の店舗セグメントにとって経済的に持続可能かどうかを教えてくれます。
ドロップ単価の計算式、
ドロップ単価 = (1日あたりの直接配送コスト) ÷ (1日あたりの立ち寄り件数)
直接配送コストには、車両の減価償却またはリース料、燃料費、ドライバーまたは営業担当者の給与・手当、そして監督業務のオーバーヘッド配分が含まれます。
例、都市部伝統小売におけるバンセールス対ディストリビューター主導
バンセールスの営業担当者が、密集した都市部のビートで1日25件をカバーすると仮定します。
| コスト要素 | 月額 |
|---|---|
| 営業担当者の給与とインセンティブ | 800ドル |
| 車両のリース料と燃料費 | 600ドル |
| 電話とSFAツール | 50ドル |
| 監督業務オーバーヘッド(1対8のスパン) | 150ドル |
| 月額総コスト | 1,600ドル |
営業担当者が月22日勤務し、1日25件をカバーする場合、22×25=月間550件です。
ドロップ単価 = 1,600ドル ÷ 550 = 1件あたり2.91ドル
これをディストリビューター主導と比較すると、ディストリビューターマージンは通常、純販売価格の5〜8パーセントです。店舗訪問1回あたりの平均発注額が40ドルであれば、ディストリビューター経由の実質的なドロップ単価は2.00〜3.20ドルです。発注額が低い場合、ディストリビューター主導の方が安価です。発注額が上がるにつれて、ディストリビューターマージンの方が高くつく選択肢になっていきます。
この計算は、店舗クラス別の損益分岐点分析の基礎です。直接訪問をチャネル配送より正当化する最低平均発注額はいくらか。多くの新興市場のFMCGカテゴリーでは、現在のコスト構造において、1件あたりの平均発注額が30〜50ドルを超えると直接カバレッジが経済的に正当化されます。そのしきい値を下回る場合は、ディストリビューター主導またはホールセールの方が効率的です。
1件あたり2.91ドルの直接コストと、店舗あたり2.00〜3.20ドルの実質的なディストリビューターコストとの差は、多くの営業チームが直視を避けるある事実を物語っています。低密度・低平均発注額の市場では、メーカーがまったく負担していないディストリビューターの運転資金や倉庫コストを勘案する前の段階で、すでにディストリビューターの方が構造的に安価なのです。直接の方が明確に安価になるのは、25件しきい値を超える高密度の都市部ルートで、1訪問あたりの平均発注額が40ドル以上の店舗にサービスを提供する場合だけです。では、ビジネスが新しい地域に拡大していくとき、モデルを変えるべきタイミングはいつでしょうか。
RTMの進化パス
RTMアーキテクチャは一度設定して終わりではありません。ビジネスが成長し、市場インフラが改善し、チャネル間で数量集中度がシフトするにつれて進化していきます。
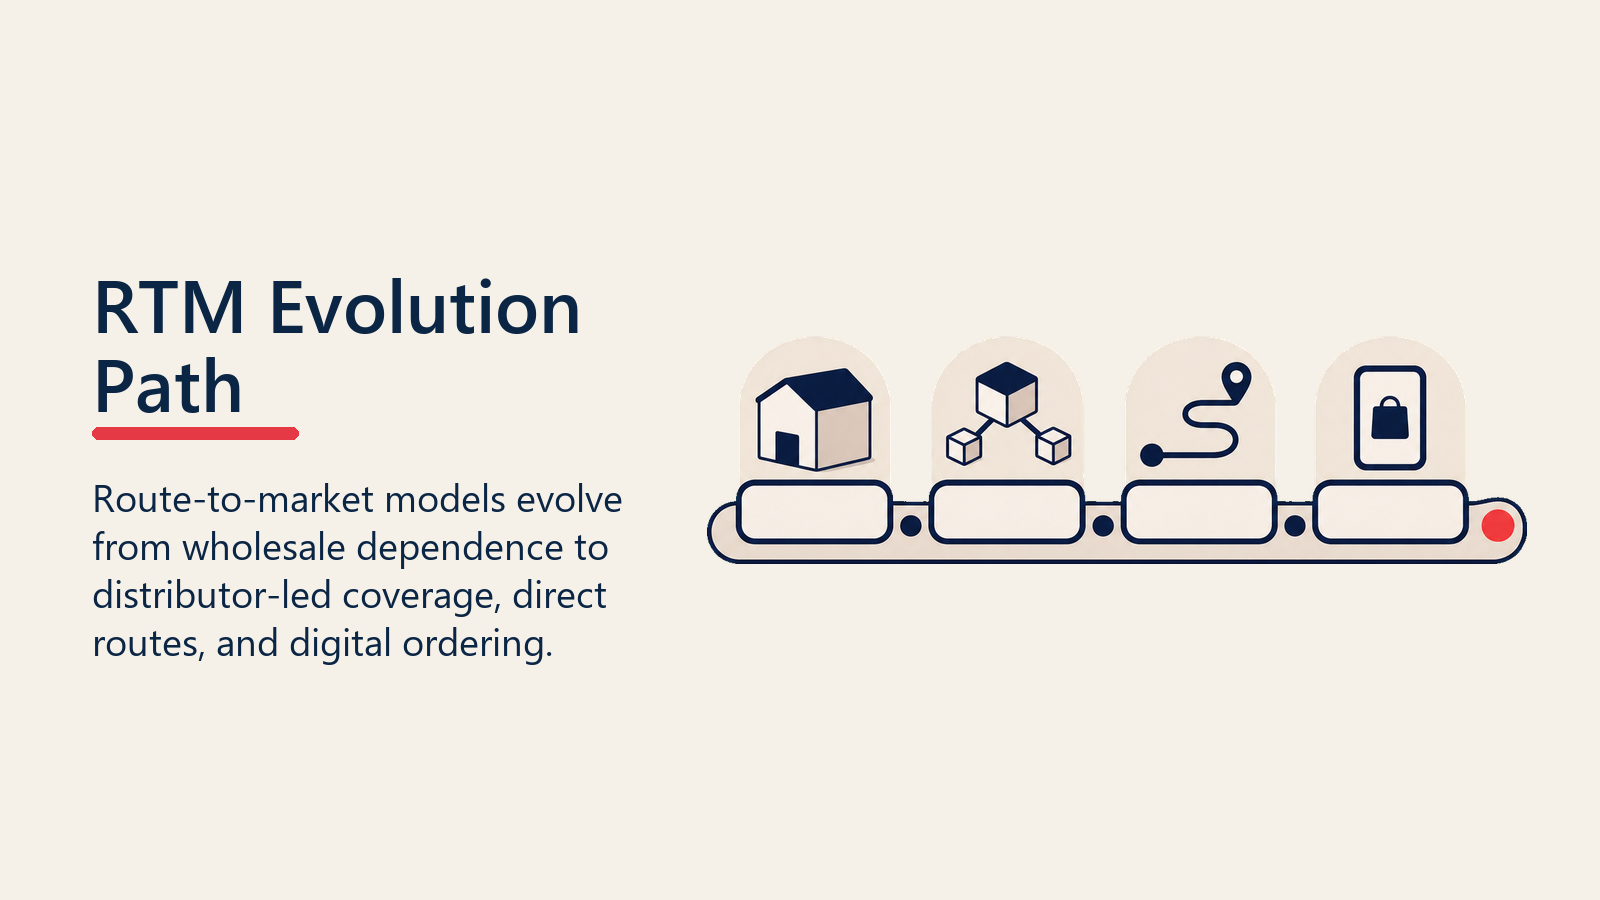
典型的な進化パスは次のようになります。
フェーズ1、ホールセール依存。 新規市場参入や小規模ブランドは、主要チャネルとしてホールセールを利用します。低コストで低コントロールです。目標は、認知と一次販売の速度を構築することです。
フェーズ2、フィールドチームによる上乗せを伴うディストリビューター主導。 数量が成長するにつれて、会社はディストリビューターを任命し、それを管理するフィールド営業担当者を配置します。営業担当者は、ディストリビューターの充足率、二次販売の追跡、店舗レベルの実行に注力します。カバレッジは、直接モデルよりも速く拡大します。
フェーズ3、高密度セグメントでの直接カバレッジ。 会社は、直接カバレッジがディストリビューター主導よりも良い経済性をもたらす都市部または高数量の店舗セグメントを特定します。それらのセグメントにはDSDまたはバンセールスが重ね合わされます。低密度の地域にはディストリビューターが残ります。
フェーズ4、発注効率のためのデジタルレイヤー。 eB2Bプラットフォームが都市部伝統小売で試験導入され、営業担当者の活動を受注取りから関係管理へとシフトさせます。物流基盤(自社またはサードパーティ)が履行を担います。
この進化は時間ではなく数量によって推進されます。店舗密度と平均発注額がそれを正当化する前に、フェーズ2からフェーズ3へ時期尚早に移行することは、RTMにおける最もよくある過剰投資の誤りです。直接モデルが経済的に到達できない地方カバレッジのギャップを埋めるために必要な具体的なアーキテクチャについては、地方配荷とサブディストリビューターモデルもあわせてご覧ください。
営業予測手法は、新しい店舗セグメントがモデル変更を正当化する数量しきい値に到達したタイミングを教えてくれる計画上のインプットです。
よくある落とし穴
これらの失敗パターンは、誤ったルートトゥマーケットモデルが回避可能なコスト、複雑さ、チャネル間の対立をどう生み出すかを示しています。
低数量の地方テリトリーへのDSDの過剰拡張。 DSDの経済性は、密集した都市部市場の外に出るとすぐに崩壊します。「店舗との関係を自分たちで持ちたい」という理由でダイレクト配送モデルを地方エリアに拡張した会社は、ドロップ単価が正当化できるしきい値を大きく超えてしまうことに気づくでしょう。その関係は、地域ディストリビューター傘下のよく管理されたサブディストリビューターを通じて持つ方がうまくいきます。
サブディストリビューターネットワークへの投資不足。 主要ディストリビューターの車両群では届かない伝統小売の最下層がある市場では、サブディストリビューター(主要ディストリビューターから仕入れて地域内で販売するより小規模な二次ディストリビューター)が深さを実現する仕組みです。サブディストリビューターのマッピング、任命、管理に投資しない企業は、都市部では強い数量配荷を持ちながら、競合に埋められる地方のギャップを抱えることになります。
パフォーマンスレビューなしにディストリビューター任命を恒久化させてしまう。 5年前に割り当てられたディストリビューターテリトリーは、もはや会社の地理的フットプリント、SKUミックス、数量目標に合致していないかもしれません。年次RTMレビューには、ディストリビューターカバレッジ監査を含め、パフォーマンスがモデルの基準を満たさない場合は再任命またはテリトリー調整を行うべきです。ディストリビューターとストッキストの管理フレームワークが、こうしたレビューのガバナンス構造を提供します。
誤ったハイブリッドの構築。 同じ店舗セグメントでDSD、バンセールス、ディストリビューター主導を同時に運用すると、チャネルの対立、並行した価格設定、ディストリビューターの不満を生みます。ハイブリッドRTMモデルがうまく機能するのは、各モデルが重複を最小限に抑えつつ明確に異なる店舗セグメントをカバーしている場合であり、複数のモデルが同じ店舗を奪い合う場合ではありません。この線引きを正しく行うことが、年次RTMレビューの最も重要な成果物です。
結論、RTMは戦略的資産である
ルートトゥマーケットはロジスティクスの問題ではありません。今後3〜5年間のカバレッジの上限、コスト構造、そしてフィールドチームの有効性を決定する商業アーキテクチャの意思決定です。
数量が成長し、地理が変化し、デジタルインフラが改善するにつれて、RTMを毎年見直しながら生きた資産として扱う組織は、一度設定してその不整合を何年も引き継いでしまう組織よりも、一貫してより防御力の高い市場ポジションを築いています。直接店舗配送、バンセールス、ディストリビューター主導の間接モデル、eB2Bはそれぞれ、正しい市場の正しい規模において役割を持っています。規律とは、どのモデルがどこに属するかを知り、好みではなくエビデンスに基づいてその判断を下すためのサービス提供コストデータを持つことです。
RTMは、商業計画を見直すのと同じように、毎年、データに基づいて、明確な経済性とカバレッジの基準に照らして見直してください。
ルートトゥマーケットモデルに関するよくある質問
FMCGにおけるルートトゥマーケットモデルとは何ですか?
RTMモデルとは、メーカーの商品が生産拠点または保管拠点から、消費者に販売される小売店舗へどう移動するかを定義するアーキテクチャです。どの仲介者(ディストリビューター、バンセールスの営業担当者、卸売業者)が関与するか、店舗をどのくらいの頻度で訪問するか、誰が在庫を配送するか、そしてチェーンの各段階で誰が店舗との関係を持つかを決定します。
DSDとディストリビューター主導の間接モデルは、それぞれどのようなときに適していますか?
DSDは、店舗密度が1台の車両あたり1日25〜40件の配送を支えるほど高く、鮮度やコンプライアンスの監視に直接的なコントロールが必要で、平均発注額が高く直接配送コストが同じ数量に対するディストリビューターマージンより低い場合に経済的に成立します。それらのしきい値を下回ると、通常、ディストリビューター主導の間接モデルの方が1件あたりのコストが低く、カバレッジの拡大も速くなります。
ドロップ単価とは何で、どう計算しますか?
ドロップ単価とは、1店舗への1回の配送訪問にかかる総コストです。配送モデルの1日あたりの総コスト(車両、ドライバー、燃料費、監督業務のオーバーヘッド)を、1日に完了した店舗立ち寄り件数で割って計算します。各モデルのドロップ単価を店舗あたりの平均発注額と比較することで、各店舗セグメントにとってどのモデルが経済的に正当化されるかがわかります。
企業はどのくらいの頻度でRTMアーキテクチャを見直すべきですか?
最低でも年1回です。数量の成長、新たな地理的拡大、店舗構成の変化(伝統小売の減少対モダントレードの成長)、デジタルインフラの改善(eB2Bプラットフォーム、SFAツール)は、すべてどのRTMモデルが最も適切かに影響します。RTMを少なくとも年1回見直さない企業は、もはや正当化されない市場で高コストの直接カバレッジを続けていることに気づく傾向があります。
RTMモデルとしてのホールセールプッシュの主なリスクは何ですか?
ホールセールプッシュは、サービス提供コストの低さと引き換えに、可視性、実行コントロール、店舗レベルのデータを犠牲にします。より深いリスクは価格の不安定さです。卸売業者同士が数量を動かすために互いに値下げし合うことで、チャネルや地理の境界を越えた非正規流通を招き、ブランドの価格規律を損ない、メーカーには自社商品が実際にどこへ流れているかについてのデータがまったく残りません。新規市場参入やコモディティカテゴリーには適切なモデルですが、実行力で競争しようとする市場でブランドFMCGのポジションを構築する場合には適していません。
eB2Bは新興市場においてRTMモデルをどう変えていますか?
インドネシアのWarung Pintar、インドのUdaanをはじめ、東南アジアや中東の同様のプラットフォームは、営業担当者の役割を受注取りから関係管理者へとシフトさせています。店舗はデジタルで発注するため、発注サイクルが圧縮され、商業計画を一変させる店舗レベルの購買データが生まれます。しかしeB2Bには、店舗のデジタル化、信頼できる物流の履行、そして多くのフィールドチームがまだ実現できていない営業担当者の能力転換が必要です。eB2Bの都市部への浸透は準都市部や地方部よりも依然として大幅に高く、それが単独のモデルとしてではなく、フェーズ4の上乗せレイヤーとして機能する理由です。
急成長市場において最もよくあるRTMの誤りは何ですか?
経済性がそれを支える前に、直接カバレッジをテリトリーへ過剰に拡張してしまうことです。高成長市場の企業はしばしば、店舗との関係を自社で持つにはあらゆる場所で直接カバレッジが必要だと思い込みます。実際には、明確な目標カバレッジ、二次販売レポーティング、共同事業計画を備えたよく管理されたディストリビューターの方が、経済的な密度しきい値を超えて引き伸ばされた直接モデルよりも、非都市部市場でより良い成果を生みます。あるセグメントを直接モデルへ拡張するかどうかは、コントロールへの組織的な欲求ではなく、ドロップ単価の損益分岐点分析に従うべきです。
関連記事
Senior Implementation Consultant