Modelos de Route-to-Market: Escolhendo a Arquitetura de Go-to-Market Certa Para o Crescimento em FMCG
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Um diretor regional de vendas certa vez descreveu seu problema de distribuição assim: "Temos representantes dirigindo duas horas para visitar um quiosque que pede quatro caixas por mês, e temos 800 pontos de venda de comércio tradicional no centro da cidade que nunca sequer cadastramos." Isso é um problema de route-to-market, não um problema de quadro de pessoal. Adicionar mais representantes não resolveria. Redesenhar a arquitetura, sim.
Route-to-market (RTM) é o sistema que conecta o produto de um fabricante ao ponto de venda. Ele determina quais pontos de venda você alcança, com que frequência, a que custo, e por quais mãos o produto passa. Acerte isso e sua força de campo multiplica sua cobertura ao longo do tempo. Erre e você estará pagando custos premium de entrega direta para alcançar pontos de venda subeconômicos, enquanto os pontos de venda que impulsionam o volume da categoria estão sendo abastecidos pela equipe de venda em van de um concorrente.
A maioria dos diretores comerciais de FMCG herda um route-to-market desenhado para um tamanho de mercado diferente, um mix de produtos diferente ou um ambiente competitivo diferente. A pergunta não é se você deve ter um RTM. É se o que você tem hoje é o certo para o momento atual do negócio.
Os Seis Modelos de RTM
Principais Fatos
- O comércio tradicional ainda responde por 45% ou mais das vendas de FMCG na Ásia-Pacífico e por mais de 65% na América Latina, segundo o acompanhamento da NielsenIQ sobre as tendências de canais de varejo em FMCG. Essa composição de canal determina diretamente qual modelo de RTM é economicamente adequado para cada geografia.
- A pesquisa da Bain sobre bens de consumo em mercados emergentes mostra que os parceiros de canal do comércio tradicional atendem os pequenos varejistas que representam a maioria das vendas de FMCG em economias em desenvolvimento, tornando o modelo indireto liderado por distribuidor o predominante em volume na maioria dos territórios não urbanos.
- A economia do DSD normalmente exige de 25 a 40 paradas por veículo por dia para ser competitiva em custo em relação ao modelo indireto liderado por distribuidor. Abaixo desse limiar de densidade, os custos de entrega direta ficam de duas a cinco vezes mais altos por entrega, como um benchmark aproximado de planejamento para decisões de limite de RTM.
Não existe um único modelo que funcione para todos os canais, geografias ou faixas de volume. Veja como as seis principais arquiteturas funcionam e onde cada uma se encaixa.
Entrega Direta na Loja (DSD)
A frota do próprio fabricante entrega o produto diretamente de um armazém ou depósito até o ponto de venda. A empresa emprega os motoristas, possui ou aluga os veículos e controla o cronograma de entrega.
O DSD dá o maior controle sobre disponibilidade, frescor e dados no nível do ponto de venda. É o modelo preferido para produtos em que o frescor é um diferencial comercial (pão, laticínios, sucos frescos) ou em que os padrões de marca exigem monitoramento direto de conformidade. Mas é caro. O custo total por entrega, incluindo depreciação de veículo, salário do motorista, combustível e overhead de supervisão, costuma ser de duas a quatro vezes mais alto do que a entrega liderada por distribuidor em mercados comparáveis.
O DSD faz sentido econômico quando a densidade de pontos de venda é alta o suficiente para que um veículo cubra paradas suficientes por dia e traga o custo por entrega abaixo do limiar de equilíbrio. Em um mercado urbano denso, onde um motorista consegue completar de 30 a 40 paradas por rota, o DSD é defensável. Em território rural, onde o mesmo motorista cobre 10 paradas na mesma distância, quase nunca é. O acompanhamento da NielsenIQ sobre as mudanças de canal de varejo em FMCG entre regiões mostra que, mesmo com o crescimento do e-commerce, os canais tradicionais baseados em loja física continuam dominando o volume na maioria dos mercados emergentes, o que reforça o argumento econômico para acertar os limites do território de DSD.
Indireto Liderado por Distribuidor
O fabricante vende para um distribuidor (também chamado de stockist ou parceiro secundário), que então vende para os pontos de venda usando sua própria força de vendas, veículos e capital de giro. A equipe de campo do fabricante gerencia o relacionamento com o distribuidor, impulsiona a atividade de pull-through e monitora os dados de vendas secundárias.
Este é o modelo dominante na maioria dos mercados emergentes de FMCG, porque transfere o custo de atendimento para um terceiro que já tem conhecimento local, relacionamentos existentes com pontos de venda e infraestrutura pronta. Parceiros de canal do comércio tradicional desse tipo atendem os pequenos varejistas familiares que representam a maioria das vendas em muitas categorias de produtos em mercados emergentes, segundo a pesquisa da Bain sobre bens de consumo em mercados emergentes. O trade-off é a visibilidade: o fabricante vê as vendas primárias (o que vendeu para o distribuidor), mas precisa se esforçar mais para obter os dados de vendas secundárias (o que o distribuidor vendeu para os pontos de venda).
A gestão de distribuidores e ROI é a disciplina que faz esse modelo funcionar. Um distribuidor bem gerenciado, com metas claras de cobertura, relatórios de vendas secundárias e planejamento conjunto de negócios, supera um modelo direto na maioria dos mercados não urbanos de FMCG. Um distribuidor mal gerenciado, parado com estoque e cobrindo mal o território, é pior do que não ter distribuição nenhuma.
Venda em Van (Cash-and-Carry Móvel)
Um representante de venda em van carrega um veículo com estoque no início do dia e vende diretamente da van para os pontos de venda em um beat definido. O pagamento é coletado na hora (ou em condições de crédito, dependendo da conta). Não há pedido prévio; o representante carrega com base em dados históricos e vende o que está disponível.
A venda em van é eficiente em mercados com comércio tradicional fragmentado, onde os pontos de venda têm baixo valor médio de pedido, comportamento de compra irregular ou acesso limitado a crédito formal. O representante é simultaneamente o vendedor, o motorista de entrega e o gestor de crédito. No Sudeste Asiático e em partes da África e do Oriente Médio, a venda em van continua sendo o modelo dominante para cobertura de comércio tradicional.
A fragilidade da venda em van é a precisão do carregamento. Se o representante carrega SKUs errados em excesso, ele volta com estoque que trava capital de giro. Se ele carrega pouco de uma linha de giro rápido, perde a venda. O redesenho de beats, os relatórios diários de carregamento e as recomendações de estoque orientadas por SFA são as ferramentas que melhoram a precisão de carregamento ao longo do tempo.
Pré-Venda com Entrega por Terceiros
O representante visita o ponto de venda, registra o pedido e o captura em um sistema de SFA ou pedido móvel. Um veículo de entrega separado (da empresa, de um distribuidor ou de um prestador de logística terceirizado) atende o pedido no dia seguinte ou dentro de uma janela de entrega acordada.
A pré-venda separa a atividade comercial (a visita do representante e a gestão do relacionamento) da logística (entrega física). Isso permite que o representante se concentre na qualidade de execução, na educação do ponto de venda e na conversa comercial, em vez de gerenciar um veículo e dinheiro. Também permite uma taxa maior de visitas por dia, já que o representante não fica limitado pela capacidade do veículo.
A limitação é o intervalo entre o pedido e a entrega, o que não é adequado para pontos de venda que precisam de reposição imediata. A pré-venda funciona melhor em comércio tradicional organizado, pontos de venda de volume médio e mercados onde os pontos de venda planejam seus pedidos com antecedência, em vez de comprar na medida do consumo.
Push por Atacado
O fabricante vende grandes quantidades a um atacadista, que distribui para pontos de venda menores através da própria rede. O fabricante tem presença mínima em campo; conta com o alcance do atacadista e a demanda gerada pelo consumidor e pelo valor de marca.
O push por atacado é o modelo de último recurso para a maioria das empresas de FMCG com marca, porque sacrifica inteiramente a visibilidade, o controle de execução e os relacionamentos no nível do ponto de venda. É adequado para produtos de commodity de baixa margem, mercados onde nenhum outro modelo é economicamente viável, ou como modelo de transição enquanto a empresa constrói capacidade de distribuição direta.
O risco é que o atacado amplifica a instabilidade de preços (atacadistas se derrubam mutuamente em preço para escoar volume), permite comércio não autorizado em mercados que você está tentando gerenciar por outro canal, e deixa você sem dados sobre para onde seu produto realmente está indo.
eB2B (Pedidos Digitais)
Os pontos de venda pedem digitalmente por meio de uma plataforma operada pelo fabricante ou por terceiros. O papel do representante muda de tirar pedidos para gestão de relacionamento, ativação de pontos de venda e monitoramento de conformidade. Os pedidos são atendidos por uma rede logística já existente.
O eB2B está ganhando adoção em mercados urbanos no Sudeste Asiático (Warung Pintar, Mitra Tokopedia na Indonésia), no Sul da Ásia (Bijak, Udaan na Índia) e em partes do Oriente Médio. Ele comprime o ciclo do pedido, reduz a carga administrativa do representante e cria dados de compra no nível do ponto de venda que transformam o planejamento comercial. Mas exige digitalização do ponto de venda, uma espinha dorsal logística consistente e uma mudança na capacidade do representante, de tirador de pedidos transacional para gestor de relacionamento consultivo.
Matriz de Decisão de RTM
O Framework de Ponto de Equilíbrio de Custo por Entrega: uma comparação estruturada que avalia cada modelo de RTM em relação a duas variáveis para um determinado segmento de ponto de venda: custo total diário de entrega dividido pelas paradas por dia (custo por entrega), versus a margem do distribuidor sobre o mesmo valor médio de pedido (custo efetivo por ponto de venda atendido via terceiro). O modelo que produz o número mais baixo para um determinado segmento de ponto de venda é o economicamente preferido, mantendo tudo o mais constante. Fatores não relacionados a custo (visibilidade de dados, controle de conformidade, relacionamento com o ponto de venda) são então aplicados como ajustes qualitativos a essa comparação de base.
Nenhum modelo é universalmente superior. A escolha certa depende de quatro fatores para cada segmento de ponto de venda:
| Fator | DSD | Liderado por Distribuidor | Venda em Van | Pré-Venda | Atacado | eB2B |
|---|---|---|---|---|---|---|
| Densidade de pontos de venda | Muito alta | Média-Alta | Média | Média-Alta | Qualquer | Alta (urbano) |
| Valor médio de pedido | Alto | Médio | Baixo-Médio | Médio | Alto | Qualquer |
| Criticidade de frescor | Alta | Baixa | Baixa-Média | Baixa | Baixa | Baixa |
| Distribuição geográfica | Urbana | Toda | Urbana-semiurbana | Urbana-semiurbana | Rural | Urbana |
| Necessidade de visibilidade de dados | Alta | Média | Média | Alta | Baixa | Muito alta |
| Custo de atendimento | O mais alto | Baixo-Médio | Médio | Médio | O mais baixo | Baixo (em escala) |
A matriz de decisão não produz uma resposta única. Ela produz uma decisão de portfólio: qual modelo cobre qual segmento de ponto de venda, em qual geografia, ao custo certo. E a maioria dos mercados de escala relevante precisa de mais de uma resposta rodando ao mesmo tempo.
Você Precisa de um RTM Híbrido? Quase Certamente, Sim
Quase todo mercado de escala relevante exige um portfólio de modelos de RTM operando em paralelo. A resposta honesta para "qual RTM devemos usar?" é quase sempre "mais de um, dependendo do segmento de ponto de venda." Uma empresa de bebidas no Vietnã pode rodar DSD no varejo moderno, venda em van no comércio tradicional urbano de Ho Chi Minh, indireto liderado por distribuidor nas cidades provinciais, e uma rede de subdistribuidores para cobertura rural. São quatro modelos rodando simultaneamente, cada um com economia diferente, papéis diferentes para a força de campo e requisitos de dados diferentes.
O modelo híbrido não é uma solução de compromisso. É a resposta correta quando os segmentos de ponto de venda realmente diferem em concentração de volume, distribuição geográfica e estrutura de margem. O trabalho do diretor comercial é desenhar o portfólio de forma que cada modelo cubra os segmentos onde é economicamente justificado, definir os limites com clareza suficiente para que a equipe de campo não se sobreponha nem deixe lacunas, e construir a infraestrutura de relatórios que dá visibilidade sobre todos os modelos. A próxima pergunta é se a economia realmente sustenta o modelo que você está rodando em cada segmento.
O modelo de crescimento de vendas em FMCG fornece o contexto estratégico para essas escolhas: o RTM é a alavanca que determina quais pontos de venda você alcança, que é a base da profundidade de distribuição.
Análise de Custo de Atendimento: Calculando o Custo por Entrega
Decisões de RTM sem dados de custo de atendimento são chutes. O cálculo de custo por entrega diz se um modelo é economicamente sustentável para um determinado segmento de ponto de venda.
Fórmula do custo por entrega:
Custo por entrega = (Custo diário de entrega direta) / (Paradas por dia)
Em que o custo de entrega direta inclui depreciação ou aluguel de veículo, combustível, salário e benefícios do motorista ou representante, e alocação de overhead de supervisão.
Exemplo: venda em van vs. liderado por distribuidor no comércio tradicional urbano
Suponha que um representante de venda em van cobre 25 paradas por dia em um beat urbano denso.
| Elemento de custo | Valor mensal |
|---|---|
| Salário e incentivo do representante | US$ 800 |
| Aluguel de veículo e combustível | US$ 600 |
| Telefone e ferramentas de SFA | US$ 50 |
| Overhead de supervisão (proporção 1:8) | US$ 150 |
| Custo mensal total | US$ 1.600 |
Se o representante trabalha 22 dias por mês e cobre 25 paradas por dia: 22 x 25 = 550 paradas por mês.
Custo por entrega = US$ 1.600 / 550 = US$ 2,91 por entrega
Agora compare com o modelo liderado por distribuidor: a margem do distribuidor costuma ser de 5% a 8% do preço líquido de venda. Se o valor médio de pedido por visita ao ponto de venda for de US$ 40, o custo efetivo por entrega via distribuidor fica entre US$ 2,00 e US$ 3,20. Em valores baixos de pedido, o modelo liderado por distribuidor é mais barato. À medida que os valores de pedido sobem, a margem do distribuidor se torna a opção mais cara.
Esse cálculo é a base da análise de ponto de equilíbrio por classe de ponto de venda: qual valor médio mínimo de pedido justifica uma visita direta versus a entrega pelo canal? Para a maioria das categorias de FMCG em mercados emergentes, a cobertura direta se torna economicamente justificada acima de US$ 30 a US$ 50 de valor médio de pedido por entrega, nas estruturas de custo atuais. Abaixo desse limiar, o modelo liderado por distribuidor ou o atacado são mais eficientes.
A diferença entre um custo direto de US$ 2,91 por entrega e um custo efetivo de distribuidor de US$ 2,00 a US$ 3,20 por ponto de venda conta uma história que a maioria das equipes comerciais evita encarar diretamente: em mercados de baixa densidade e baixo valor médio de pedido, o distribuidor é estruturalmente mais barato do que o direto, antes mesmo de contar o capital de giro e o custo de armazenagem do distribuidor, que o fabricante simplesmente não paga. Os únicos casos em que o direto é claramente mais barato são rotas urbanas de alta densidade, acima do limiar de 25 paradas, atendendo pontos de venda com valor médio de pedido de US$ 40 ou mais por visita. Então, à medida que o negócio cresce para novas geografias, quando faz sentido mudar o modelo?
Caminho de Evolução do RTM
A arquitetura de RTM não é definida de uma vez para sempre. Ela evolui conforme o negócio cresce, a infraestrutura de mercado melhora e a concentração de volume muda entre canais.
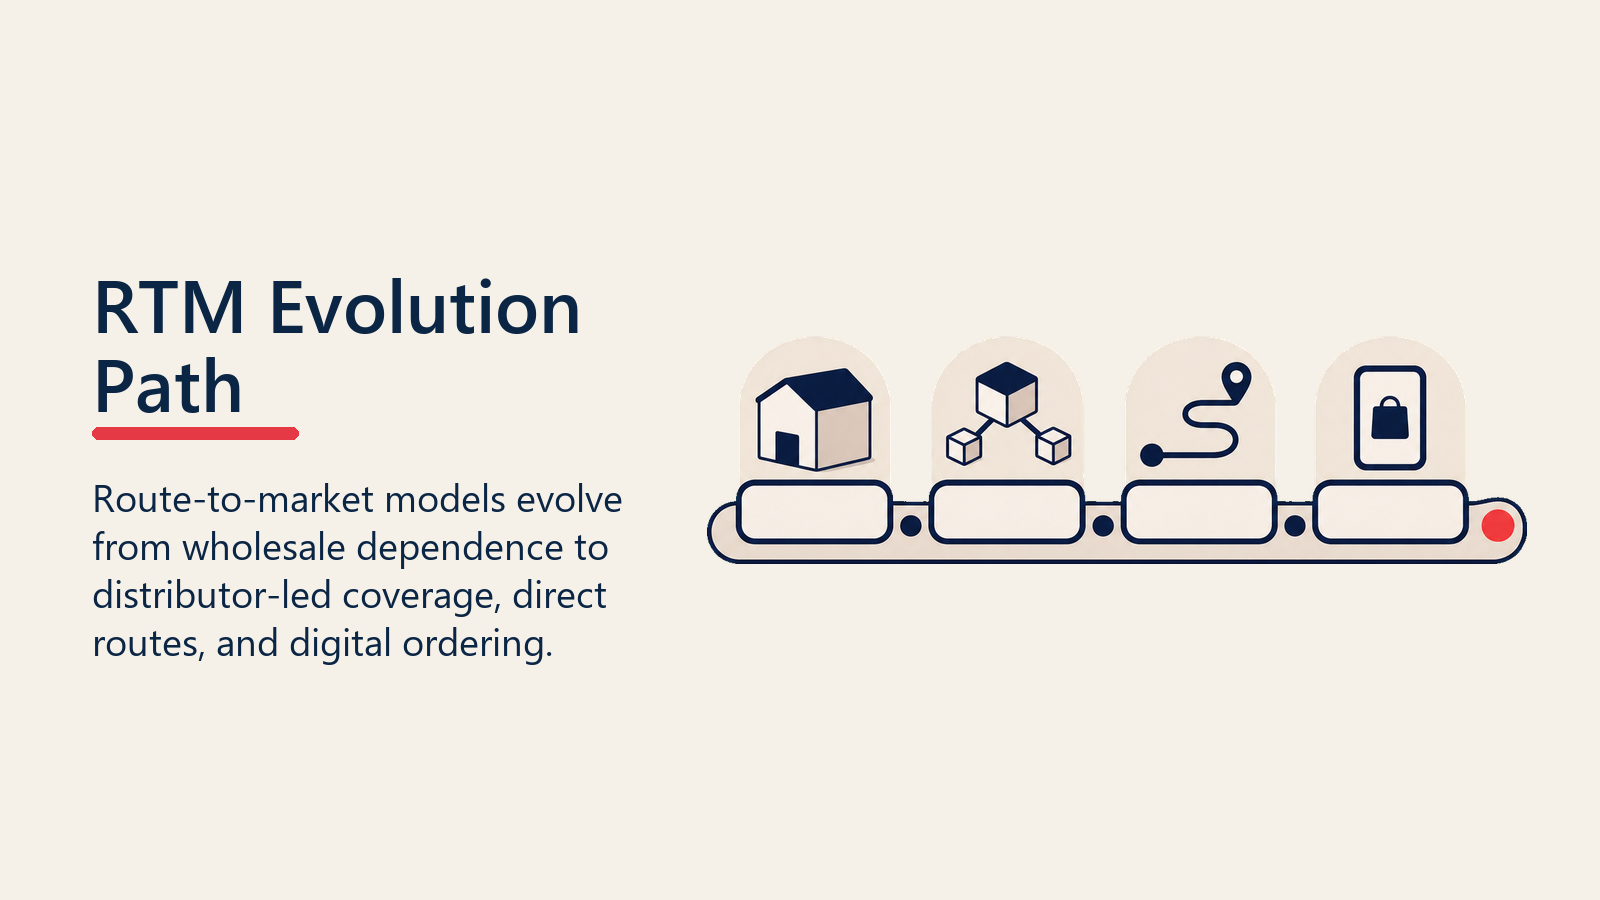
O caminho de evolução típico é assim:
Fase 1: Dependente de atacado. A entrada em um novo mercado ou marcas pequenas usam o atacado como canal principal. Baixo custo, baixo controle. O objetivo é construir reconhecimento e velocidade de vendas primárias.
Fase 2: Liderado por distribuidor com camada de equipe de campo. À medida que o volume cresce, a empresa nomeia distribuidores e designa representantes de campo para gerenciá-los. Os representantes se concentram nas taxas de abastecimento do distribuidor, no acompanhamento de vendas secundárias e na execução no nível do ponto de venda. A cobertura se expande mais rápido do que um modelo direto conseguiria alcançar.
Fase 3: Cobertura direta em segmentos de alta densidade. A empresa identifica os segmentos de pontos de venda urbanos ou de alto volume onde a cobertura direta gera uma economia melhor do que o modelo liderado por distribuidor. DSD ou venda em van são incorporados a esses segmentos. Os distribuidores permanecem para as geografias de menor densidade.
Fase 4: Camada digital para eficiência de pedidos. Plataformas de eB2B são testadas no comércio tradicional urbano para deslocar a atividade do representante de tirar pedidos para gerir relacionamentos. A espinha dorsal logística (própria ou terceirizada) cuida do atendimento.
A evolução é impulsionada pelo volume, não pelo tempo. Passar da Fase 2 para a Fase 3 prematuramente, antes que a densidade de pontos de venda e os valores médios de pedido a justifiquem, é o erro de superinvestimento em RTM mais comum. Veja também modelos de distribuição rural e subdistribuidores para a arquitetura específica necessária para cobrir a lacuna de cobertura rural que os modelos diretos não conseguem alcançar economicamente.
Os métodos de previsão de vendas são os insumos de planejamento que indicam quando um novo segmento de ponto de venda atingiu o limiar de volume que justifica uma mudança de modelo.
Armadilhas Comuns
Estes padrões de falha mostram onde o modelo de route-to-market errado gera custo, complexidade ou conflito de canal evitável.
Estender demais o DSD para território rural de baixo volume. A economia do DSD desmorona rapidamente fora dos mercados urbanos densos. Uma empresa que estende seu modelo de entrega direta para geografia rural porque "queremos ser donos do relacionamento com o ponto de venda" vai descobrir que o custo por entrega ultrapassa qualquer limiar defensável. O relacionamento é melhor gerido por meio de um subdistribuidor bem administrado sob um distribuidor regional.
Subinvestir em redes de subdistribuidores. Em mercados onde a camada inferior do comércio tradicional é inalcançável pela frota do distribuidor principal, os subdistribuidores (distribuidores secundários menores que compram do distribuidor principal e vendem localmente) são o mecanismo de profundidade. Empresas que não investem em mapear, nomear e gerenciar subdistribuidores acabam com forte distribuição numérica urbana e uma lacuna rural que um concorrente ocupa.
Deixar a nomeação de distribuidores se tornar permanente sem revisão de desempenho. Territórios de distribuidor definidos cinco anos atrás podem não corresponder mais à presença geográfica, ao mix de SKUs ou às ambições de volume da empresa. As revisões anuais de RTM devem incluir auditorias de cobertura de distribuidor, com renomeação ou ajustes de território onde o desempenho não atinge o modelo esperado. Os frameworks de gestão de distribuidores e stockists fornecem a estrutura de governança para essas revisões.
Construir o híbrido errado. Rodar DSD, venda em van e liderado por distribuidor no mesmo segmento de ponto de venda gera conflito de canal, precificação paralela e ressentimento do distribuidor. O modelo de RTM híbrido funciona quando os modelos cobrem segmentos de ponto de venda claramente distintos, com sobreposição mínima, não quando vários modelos competem pelo mesmo ponto de venda. Acertar essa distinção é o resultado mais importante da revisão anual de RTM.
Conclusão: RTM É um Ativo Estratégico
Route-to-market não é um problema de logística. É uma decisão de arquitetura comercial que determina seu teto de cobertura, sua estrutura de custos e a eficácia da sua equipe de campo pelos próximos três a cinco anos.
As organizações que tratam o RTM como um ativo vivo, revisando-o anualmente à medida que o volume cresce, a geografia muda e a infraestrutura digital melhora, constroem consistentemente posições de mercado mais defensáveis do que aquelas que o definem uma vez e carregam o desalinhamento por anos. Entrega direta na loja, venda em van, indireto liderado por distribuidor e eB2B têm, cada um, um papel no mercado certo e na escala certa. A disciplina está em saber qual modelo pertence a cada lugar, e ter os dados de custo de atendimento para tomar essa decisão com evidências, não com preferência.
Revise seu RTM da mesma forma que revisa seu plano comercial: anualmente, com dados, contra um conjunto claro de critérios econômicos e de cobertura.
Perguntas Frequentes sobre Modelos de Route-to-Market
O que é um modelo de route-to-market em FMCG?
Um modelo de RTM é a arquitetura que define como o produto de um fabricante se move do ponto de produção ou armazenagem até o ponto de venda onde é vendido aos consumidores. Ele determina quais intermediários estão envolvidos (distribuidores, representantes de venda em van, atacadistas), com que frequência os pontos de venda são visitados, quem entrega o estoque e quem é dono do relacionamento com o ponto de venda em cada elo da cadeia.
Quando o DSD faz sentido em vez do indireto liderado por distribuidor?
O DSD faz sentido econômico quando a densidade de pontos de venda é alta o suficiente para sustentar de 25 a 40 entregas por veículo por dia, quando o frescor ou o monitoramento de conformidade exige controle direto, e quando os valores médios de pedido são altos o suficiente para que o custo de entrega direta fique abaixo da margem do distribuidor sobre o mesmo volume. Abaixo desses limiares, o indireto liderado por distribuidor costuma gerar um custo por entrega menor e uma expansão de cobertura mais rápida.
O que é custo por entrega e como calculá-lo?
Custo por entrega é o custo total de uma visita de entrega a um ponto de venda. É calculado dividindo o custo diário total do modelo de entrega (veículo, motorista, combustível, overhead de supervisão) pelo número de paradas em pontos de venda concluídas por dia. Comparar o custo por entrega entre modelos, em relação ao valor médio de pedido por ponto de venda, mostra qual modelo é economicamente justificado para cada segmento de ponto de venda.
Com que frequência uma empresa deve revisar sua arquitetura de RTM?
Anualmente é o mínimo. O crescimento de volume, a expansão para novas geografias, as mudanças no mix de pontos de venda (comércio tradicional em declínio versus varejo moderno em crescimento) e as melhorias na infraestrutura digital (plataformas de eB2B, ferramentas de SFA) afetam qual modelo de RTM é mais adequado. Empresas que não revisam o RTM pelo menos uma vez por ano tendem a se ver rodando uma cobertura direta cara em mercados que já não a justificam.
Qual é o principal risco do push por atacado como modelo de RTM?
O push por atacado sacrifica visibilidade, controle de execução e dados no nível do ponto de venda em troca de um custo de atendimento menor. O risco mais profundo é a instabilidade de preços: os atacadistas se derrubam mutuamente em preço para escoar volume, o que gera comércio não autorizado entre canais e fronteiras geográficas, corrói a disciplina de precificação da marca e deixa o fabricante sem dados sobre para onde o produto realmente está fluindo. É o modelo adequado para entrada em novo mercado ou categorias de commodity, mas não para construir uma posição de marca de FMCG em um mercado onde você pretende competir em execução.
Como o eB2B está mudando o modelo de RTM em mercados emergentes?
Plataformas de eB2B como Warung Pintar na Indonésia, Udaan na Índia e operadores semelhantes no Sudeste Asiático e no Oriente Médio estão deslocando o papel do representante de tirador de pedidos para gestor de relacionamento. Os pontos de venda pedem digitalmente, o que comprime o ciclo do pedido e cria dados de compra no nível do ponto de venda que transformam o planejamento comercial. Mas o eB2B exige digitalização do ponto de venda, atendimento logístico confiável e uma mudança na capacidade do representante que muitas equipes de campo ainda não fizeram. A penetração urbana do eB2B continua significativamente maior do que a semiurbana ou rural, o que explica por que ele costuma funcionar como uma camada da Fase 4, e não como um modelo isolado.
Qual é o erro de RTM mais comum em mercados de crescimento rápido?
Estender demais a cobertura direta para território antes que a economia sustente isso. Empresas em mercados de alto crescimento frequentemente presumem que ser dono do relacionamento com o ponto de venda exige cobertura direta em todo lugar. Na prática, um distribuidor bem gerenciado, com metas claras de cobertura, relatórios de vendas secundárias e planejamento conjunto de negócios, produz resultados melhores em mercados não urbanos do que um modelo direto esticado além do seu limiar econômico de densidade. A expansão para o direto em qualquer segmento deveria seguir a análise de ponto de equilíbrio de custo por entrega, não o apetite organizacional por controle.
Saiba Mais
Senior Implementation Consultant
On this page
- Os Seis Modelos de RTM
- Entrega Direta na Loja (DSD)
- Indireto Liderado por Distribuidor
- Venda em Van (Cash-and-Carry Móvel)
- Pré-Venda com Entrega por Terceiros
- Push por Atacado
- eB2B (Pedidos Digitais)
- Matriz de Decisão de RTM
- Você Precisa de um RTM Híbrido? Quase Certamente, Sim
- Análise de Custo de Atendimento: Calculando o Custo por Entrega
- Caminho de Evolução do RTM
- Armadilhas Comuns
- Conclusão: RTM É um Ativo Estratégico
- Saiba Mais