Route-to-Market-Modelle: Die richtige Go-to-Market-Architektur für FMCG-Wachstum wählen
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ein Regionalvertriebsleiter beschrieb sein Distributionsproblem einmal so: „Wir haben Außendienstmitarbeiter, die zwei Stunden fahren, um einen Kiosk zu besuchen, der vier Kartons im Monat bestellt, und wir haben 800 General-Trade-Verkaufsstellen im Stadtzentrum, die wir nie auch nur registriert haben." Das ist ein Route-to-Market-Problem, kein Personalproblem. Mehr Außendienstmitarbeiter hätten es nicht gelöst. Eine neu gestaltete Architektur hätte es gelöst.
Route-to-Market (RTM) ist das System, das das Produkt eines Herstellers mit dem Verkaufspunkt verbindet. Es bestimmt, welche Verkaufsstellen Sie erreichen, mit welcher Frequenz, zu welchen Kosten und durch wessen Hände das Produkt wandert. Machen Sie es richtig, und Ihr Außendienst vergrößert seine Abdeckung im Laufe der Zeit. Machen Sie es falsch, und Sie zahlen Premium-Direktlieferkosten, um subökonomische Verkaufsstellen zu erreichen, während die Verkaufsstellen, die das Kategorievolumen antreiben, vom Van-Sales-Team eines Wettbewerbers besetzt werden.
Die meisten kommerziellen FMCG-Direktoren übernehmen ein Route-to-Market, das für eine andere Marktgröße, einen anderen Produktmix oder ein anderes Wettbewerbsumfeld entworfen wurde. Die Frage ist nicht, ob man ein RTM braucht. Die Frage ist, ob das vorhandene zu dem passt, wo das Geschäft heute steht.
Die sechs RTM-Modelle
Key Facts
- Der traditionelle General Trade macht laut NielsenIQs Analyse von FMCG-Einzelhandelskanaltrends in der Region Asien-Pazifik nach wie vor 45 Prozent oder mehr der FMCG-Verkäufe aus und in Lateinamerika über 65 Prozent. Diese Kanalzusammensetzung bestimmt direkt, welches RTM-Modell für welche Geografie wirtschaftlich sinnvoll ist.
- Bains Forschung zu Konsumgütern in Schwellenmärkten zeigt, dass General-Trade-Handelspartner die kleinen Einzelhändler bedienen, die in Entwicklungsländern den Großteil der FMCG-Verkäufe ausmachen, was das distributorgeführte indirekte Modell in den meisten nicht-urbanen Gebieten zum volumenmäßig dominanten Modell macht.
- DSD-Ökonomie erfordert typischerweise 25 bis 40 Verkaufsstellenstopps pro Fahrzeug und Tag, um mit distributorgeführter indirekter Belieferung kostenmäßig konkurrenzfähig zu sein. Unterhalb dieser Dichteschwelle liegen die Direktlieferkosten pro Anlieferung als grober Planungs-Benchmark für RTM-Grenzentscheidungen zwei- bis fünfmal höher.
Es gibt kein einzelnes Modell, das für alle Kanäle, Geografien oder Volumenstufen funktioniert. So funktionieren die sechs wichtigsten Architekturen und wo jede von ihnen passt.
Direktbelieferung der Verkaufsstellen (DSD)
Die eigene Flotte des Herstellers liefert Produkt direkt von einem Lager oder Depot an die Verkaufsstelle. Das Unternehmen beschäftigt die Fahrer, besitzt oder least die Fahrzeuge und kontrolliert den Lieferplan.
DSD gibt Ihnen die höchste Kontrolle über Verfügbarkeit, Frische und Daten auf Verkaufsstellenebene. Es ist das bevorzugte Modell für Produkte, bei denen Frische ein kommerzielles Unterscheidungsmerkmal ist (Brot, Milchprodukte, frische Säfte) oder bei denen Markenstandards eine direkte Compliance-Überwachung erfordern. Aber es ist teuer. Die Gesamtkosten pro Anlieferung, einschließlich Fahrzeugabschreibung, Fahrergehalt, Kraftstoff und Aufsichtsgemeinkosten, liegen in vergleichbaren Märkten typischerweise zwei- bis viermal höher als bei distributorgeführter Lieferung.
DSD ist wirtschaftlich sinnvoll, wenn die Verkaufsstellendichte hoch genug ist, dass ein Fahrzeug genügend Stopps pro Tag abdecken kann, um die Kosten pro Anlieferung unter die Rentabilitätsschwelle zu bringen. In einem dichten städtischen Markt, in dem ein Fahrer 30 bis 40 Stopps pro Route absolvieren kann, ist DSD vertretbar. In einem ländlichen Gebiet, in dem derselbe Fahrer über dieselbe Strecke nur 10 Stopps abdeckt, fast nie. NielsenIQs Analyse der FMCG-Einzelhandelskanalverschiebungen in verschiedenen Regionen zeigt, dass traditionelle geschäftsbasierte Kanäle trotz wachsendem E-Commerce in den meisten Schwellenmärkten weiterhin das Volumen dominieren, was den wirtschaftlichen Fall dafür verstärkt, die DSD-Gebietsgrenzen richtig zu setzen.
Distributorgeführte indirekte Belieferung
Der Hersteller verkauft an einen Distributor (auch Stockist oder Sekundärpartner genannt), der dann mit eigenem Vertriebspersonal, eigenen Fahrzeugen und eigenem Betriebskapital an Verkaufsstellen verkauft. Das Außendienstteam des Herstellers managt die Distributorbeziehung, treibt Pull-through-Aktivitäten an und überwacht Sekundärverkaufsdaten.
Dies ist das dominante Modell in den meisten FMCG-Schwellenmärkten, weil es die Bedienkosten auf einen Dritten überträgt, der lokales Wissen, bestehende Verkaufsstellenbeziehungen und bereits vorhandene Infrastruktur mitbringt. General-Trade-Handelspartner dieser Art bedienen die kleinen Tante-Emma-Läden, die in vielen Produktkategorien von Schwellenmärkten den Großteil der Verkäufe ausmachen, so Bains Forschung zu Konsumgütern in Schwellenmärkten. Der Kompromiss liegt in der Transparenz: Der Hersteller sieht die Primärverkäufe (was er an den Distributor verkauft hat), muss sich aber für Sekundärverkaufsdaten (was der Distributor an Verkaufsstellen verkauft hat) mehr anstrengen.
Distributor Management und ROI ist die Disziplin, die dieses Modell funktionieren lässt. Ein gut geführter Distributor mit klarer Zielabdeckung, Sekundärverkaufsberichterstattung und gemeinsamer Geschäftsplanung übertrifft in den meisten nicht-urbanen FMCG-Märkten ein Direktmodell. Ein schlecht geführter Distributor, der auf Beständen sitzt und Gebiete unzureichend abdeckt, ist schlimmer als gar keine Distribution.
Van-Sales (mobiler Bar-Direktverkauf)
Ein Van-Sales-Außendienstmitarbeiter belädt zu Tagesbeginn ein Fahrzeug mit Ware und verkauft direkt vom Lieferwagen an Verkaufsstellen auf einem definierten Beat. Die Zahlung wird direkt vor Ort eingezogen (oder auf Kreditbasis, je nach Konto). Es wird keine Vorbestellung aufgegeben; der Außendienstmitarbeiter lädt basierend auf historischen Daten und verkauft, was verfügbar ist.
Van-Sales ist effizient in Märkten mit fragmentiertem General Trade, in denen Verkaufsstellen niedrige durchschnittliche Bestellwerte, unregelmäßiges Bestellverhalten oder eingeschränkten Zugang zu formalem Kredit haben. Der Außendienstmitarbeiter ist gleichzeitig Verkäufer, Lieferfahrer und Kreditmanager. In Südostasien und Teilen Afrikas und des Nahen Ostens bleibt Van-Sales das dominante Modell für die General-Trade-Abdeckung.
Die Schwäche von Van-Sales ist die Ladegenauigkeit. Wenn der Außendienstmitarbeiter zu viele der falschen SKUs lädt, kehrt er mit Ware zurück, die Betriebskapital bindet. Wenn er eine schnell drehende Produktlinie unterlädt, verliert er den Verkauf. Beat-Neugestaltung, tägliche Ladeberichte und SFA-gestützte Bestandsempfehlungen sind die Werkzeuge, die die Ladegenauigkeit im Laufe der Zeit verbessern.
Pre-Sell mit Lieferung durch Dritte
Der Außendienstmitarbeiter besucht die Verkaufsstelle, nimmt die Bestellung auf und erfasst sie in einem SFA- oder mobilen Bestellsystem. Ein separates Lieferfahrzeug (im Besitz des Unternehmens, eines Distributors oder eines Drittlogistikanbieters) erfüllt die Bestellung am nächsten Tag oder innerhalb eines vereinbarten Lieferfensters.
Pre-Sell trennt die kommerzielle Aktivität (der Besuch des Außendienstmitarbeiters und das Beziehungsmanagement) von der Logistik (physische Lieferung). Es erlaubt dem Außendienstmitarbeiter, sich auf Ausführungsqualität, Verkaufsstellenschulung und kommerzielles Gespräch zu konzentrieren, statt ein Fahrzeug und Bargeld zu verwalten. Es ermöglicht auch eine höhere Besuchsrate pro Tag, da der Außendienstmitarbeiter nicht durch die Fahrzeugkapazität eingeschränkt ist.
Die Einschränkung ist die Verzögerung zwischen Bestellung und Lieferung, die für Verkaufsstellen, die sofortige Nachbelieferung brauchen, nicht geeignet ist. Pre-Sell funktioniert am besten im organisierten General Trade, bei Verkaufsstellen mit mittlerem Volumen und in Märkten, in denen Verkaufsstellen ihre Bestellungen im Voraus planen, statt von der Hand in den Mund zu kaufen.
Großhandels-Push
Der Hersteller verkauft große Mengen an einen Großhändler, der über sein eigenes Netzwerk an kleinere Verkaufsstellen verteilt. Der Hersteller hat minimale Präsenz im Feld; er verlässt sich auf die Reichweite des Großhändlers und den Sog, den Konsumentennachfrage und Markenwert erzeugen.
Großhandels-Push ist für die meisten Marken-FMCG-Unternehmen das letzte Mittel, weil es Transparenz, Ausführungskontrolle und Verkaufsstellenbeziehungen vollständig opfert. Es eignet sich für margenschwache Commodity-Produkte, Märkte, in denen kein anderes Modell wirtschaftlich tragfähig ist, oder als Übergangsmodell, während ein Unternehmen direkte Distributionsfähigkeiten aufbaut.
Das Risiko besteht darin, dass Großhandel die Preisinstabilität verstärkt (Großhändler unterbieten sich gegenseitig, um Volumen zu bewegen), unautorisierten Handel in Märkte ermöglicht, die Sie über einen anderen Kanal steuern wollen, und Sie ohne Daten darüber zurücklässt, wohin Ihr Produkt tatsächlich geht.
eB2B (digitale Bestellung)
Verkaufsstellen bestellen digital über eine vom Hersteller betriebene oder eine Drittplattform. Die Rolle des Außendienstmitarbeiters verschiebt sich von der Bestellaufnahme hin zu Beziehungsmanagement, Verkaufsstellenaktivierung und Compliance-Überwachung. Bestellungen werden über ein bestehendes Logistiknetzwerk erfüllt.
eB2B gewinnt an Verbreitung in städtischen Märkten in Südostasien (Warung Pintar, Mitra Tokopedia in Indonesien), Südasien (Bijak, Udaan in Indien) und Teilen des Nahen Ostens. Es verkürzt den Bestellzyklus, reduziert die administrative Last der Außendienstmitarbeiter und erzeugt digitale Kaufdaten auf Verkaufsstellenebene, die die kommerzielle Planung transformieren. Aber es erfordert Digitalisierung der Verkaufsstellen, eine konsistente Logistik-Rückgratstruktur und einen Wandel der Fähigkeiten der Außendienstmitarbeiter von transaktionaler Bestellaufnahme hin zu beratendem Beziehungsmanagement.
RTM-Entscheidungsmatrix
Das Kosten-pro-Anlieferung-Break-even-Framework: ein strukturierter Vergleich, der jedes RTM-Modell anhand zweier Variablen für ein gegebenes Verkaufsstellensegment bewertet: Gesamte tägliche Lieferkosten geteilt durch Stopps pro Tag (Kosten pro Anlieferung) im Vergleich zur Distributormarge auf denselben durchschnittlichen Bestellwert (effektive Kosten pro über einen Dritten bedienter Verkaufsstelle). Das Modell, das für ein gegebenes Verkaufsstellensegment die niedrigere Zahl ergibt, ist bei sonst gleichen Bedingungen wirtschaftlich vorzuziehen. Nicht-kostenbezogene Faktoren (Datentransparenz, Compliance-Kontrolle, Verkaufsstellenbeziehung) werden dann als qualitative Anpassungen auf diesen Basisvergleich angewendet.
Kein Modell ist universell überlegen. Die richtige Wahl hängt für jedes Verkaufsstellensegment von vier Faktoren ab:
| Faktor | DSD | Distributorgeführt | Van-Sales | Pre-Sell | Großhandel | eB2B |
|---|---|---|---|---|---|---|
| Verkaufsstellendichte | Sehr hoch | Mittel-Hoch | Mittel | Mittel-Hoch | Beliebig | Hoch (urban) |
| Durchschnittlicher Bestellwert | Hoch | Mittel | Niedrig-Mittel | Mittel | Hoch | Beliebig |
| Kritikalität der Frische | Hoch | Niedrig | Niedrig-Mittel | Niedrig | Niedrig | Niedrig |
| Geografische Streuung | Urban | Alle | Urban-semi | Urban-semi | Ländlich | Urban |
| Bedarf an Datentransparenz | Hoch | Mittel | Mittel | Hoch | Niedrig | Sehr hoch |
| Kosten pro Bedienung | Am höchsten | Niedrig-Mittel | Mittel | Mittel | Am niedrigsten | Niedrig (bei Skalierung) |
Die Entscheidungsmatrix liefert keine einzelne Antwort. Sie liefert eine Portfolio-Entscheidung: welches Modell welches Verkaufsstellensegment in welcher Geografie zu den richtigen Kosten abdeckt. Und die meisten Märkte mit relevanter Größe brauchen mehr als eine gleichzeitig laufende Antwort.
Brauchen Sie ein hybrides RTM? Fast sicher ja
Fast jeder Markt mit relevanter Größe braucht ein Portfolio parallel laufender RTM-Modelle. Die ehrliche Antwort auf „welches RTM sollten wir nutzen?" lautet fast immer „mehr als eines, je nach Verkaufsstellensegment." Ein Getränkeunternehmen in Vietnam könnte DSD in den Modern Trade fahren, Van-Sales im urbanen General Trade von Ho-Chi-Minh-Stadt, distributorgeführte indirekte Belieferung in Provinzstädte und ein Sub-Distributor-Netzwerk für die ländliche Abdeckung. Das sind vier gleichzeitig laufende Modelle, jedes mit unterschiedlicher Ökonomie, unterschiedlichen Rollen für den Außendienst und unterschiedlichen Datenanforderungen.
Das hybride Modell ist kein Kompromiss. Es ist die richtige Antwort, wenn sich Verkaufsstellensegmente in Volumenkonzentration, geografischer Streuung und Margenstruktur wirklich unterscheiden. Die Aufgabe des kommerziellen Direktors ist es, das Portfolio so zu gestalten, dass jedes Modell die Segmente abdeckt, für die es wirtschaftlich gerechtfertigt ist, die Grenzen klar genug zu definieren, dass sich das Außendienstteam nicht überschneidet oder Lücken hinterlässt, und die Berichtsinfrastruktur aufzubauen, die Transparenz über alle Modelle hinweg bietet. Die nächste Frage ist, ob die Ökonomie das Modell tatsächlich stützt, das Sie in jedem Segment fahren.
Das FMCG-Sales-Growth-Modell liefert den strategischen Kontext für diese Entscheidungen: RTM ist der Hebel, der bestimmt, welche Verkaufsstellen Sie erreichen, was die Grundlage der Distributionstiefe ist.
Kosten-pro-Bedienung-Analyse: Kosten pro Anlieferung berechnen
RTM-Entscheidungen ohne Kosten-pro-Bedienung-Daten sind Vermutungen. Die Berechnung der Kosten pro Anlieferung sagt Ihnen, ob ein Modell für ein gegebenes Verkaufsstellensegment wirtschaftlich tragfähig ist.
Formel für Kosten pro Anlieferung:
Kosten pro Anlieferung = (Direkte Lieferkosten pro Tag) / (Stopps pro Tag)
Wobei die direkten Lieferkosten Fahrzeugabschreibung oder -leasing, Kraftstoff, Gehalt und Zulagen für Fahrer oder Außendienstmitarbeiter sowie anteilige Aufsichtsgemeinkosten umfassen.
Beispiel: Van-Sales vs. distributorgeführt im urbanen General Trade
Angenommen, ein Van-Sales-Außendienstmitarbeiter deckt 25 Stopps pro Tag auf einem dichten urbanen Beat ab.
| Kostenelement | Monatlicher Betrag |
|---|---|
| Gehalt und Incentive des Außendienstmitarbeiters | 800 $ |
| Fahrzeugleasing und Kraftstoff | 600 $ |
| Telefon und SFA-Tools | 50 $ |
| Aufsichtsgemeinkosten (Verhältnis 1:8) | 150 $ |
| Gesamte monatliche Kosten | 1.600 $ |
Wenn der Außendienstmitarbeiter 22 Tage im Monat arbeitet und 25 Stopps pro Tag abdeckt: 22 x 25 = 550 Stopps pro Monat.
Kosten pro Anlieferung = 1.600 \(/ 550 = **2,91\) pro Anlieferung**
Vergleichen Sie das nun mit distributorgeführt: Die Distributormarge liegt typischerweise bei 5 bis 8 % des Nettoverkaufspreises. Wenn der durchschnittliche Bestellwert pro Verkaufsstellenbesuch 40 \(beträgt, liegen die effektiven Kosten pro Anlieferung über den Distributor bei 2,00 bis 3,20\). Bei niedrigen Bestellwerten ist distributorgeführt günstiger. Mit steigenden Bestellwerten wird die Distributormarge zur teureren Option.
Diese Berechnung ist die Grundlage der Break-even-Analyse nach Verkaufsstellenklasse: Welcher Mindest-Durchschnittsbestellwert rechtfertigt einen Direktbesuch gegenüber der Kanalbelieferung? Für die meisten FMCG-Kategorien in Schwellenmärkten wird die direkte Abdeckung bei den aktuellen Kostenstrukturen ab einem durchschnittlichen Bestellwert von 30 bis 50 $ pro Anlieferung wirtschaftlich gerechtfertigt. Unterhalb dieser Schwelle sind distributorgeführt oder Großhandel effizienter.
Die Lücke zwischen 2,91 \(direkten Kosten pro Anlieferung und 2,00 bis 3,20\) effektiven Distributorkosten pro Verkaufsstelle erzählt eine Geschichte, die die meisten kommerziellen Teams meiden, direkt zu betrachten: In Märkten mit geringer Dichte und niedrigem durchschnittlichem Bestellwert ist der Distributor strukturell günstiger als der Direktvertrieb, noch bevor man das Betriebskapital und die Lagerkosten des Distributors berücksichtigt, die der Hersteller überhaupt nicht trägt. Die einzigen Fälle, in denen direkt eindeutig günstiger ist, sind dicht besiedelte urbane Routen oberhalb der 25-Stopp-Schwelle, die Verkaufsstellen mit durchschnittlichen Bestellwerten von 40 $ oder mehr pro Besuch bedienen. Wenn das Geschäft also in neue Geografien hineinwächst, wann ist es sinnvoll, das Modell zu wechseln?
RTM-Entwicklungspfad
Die RTM-Architektur wird nicht einmalig festgelegt. Sie entwickelt sich weiter, während das Geschäft wächst, sich die Marktinfrastruktur verbessert und sich Volumenkonzentrationen zwischen Kanälen verschieben.
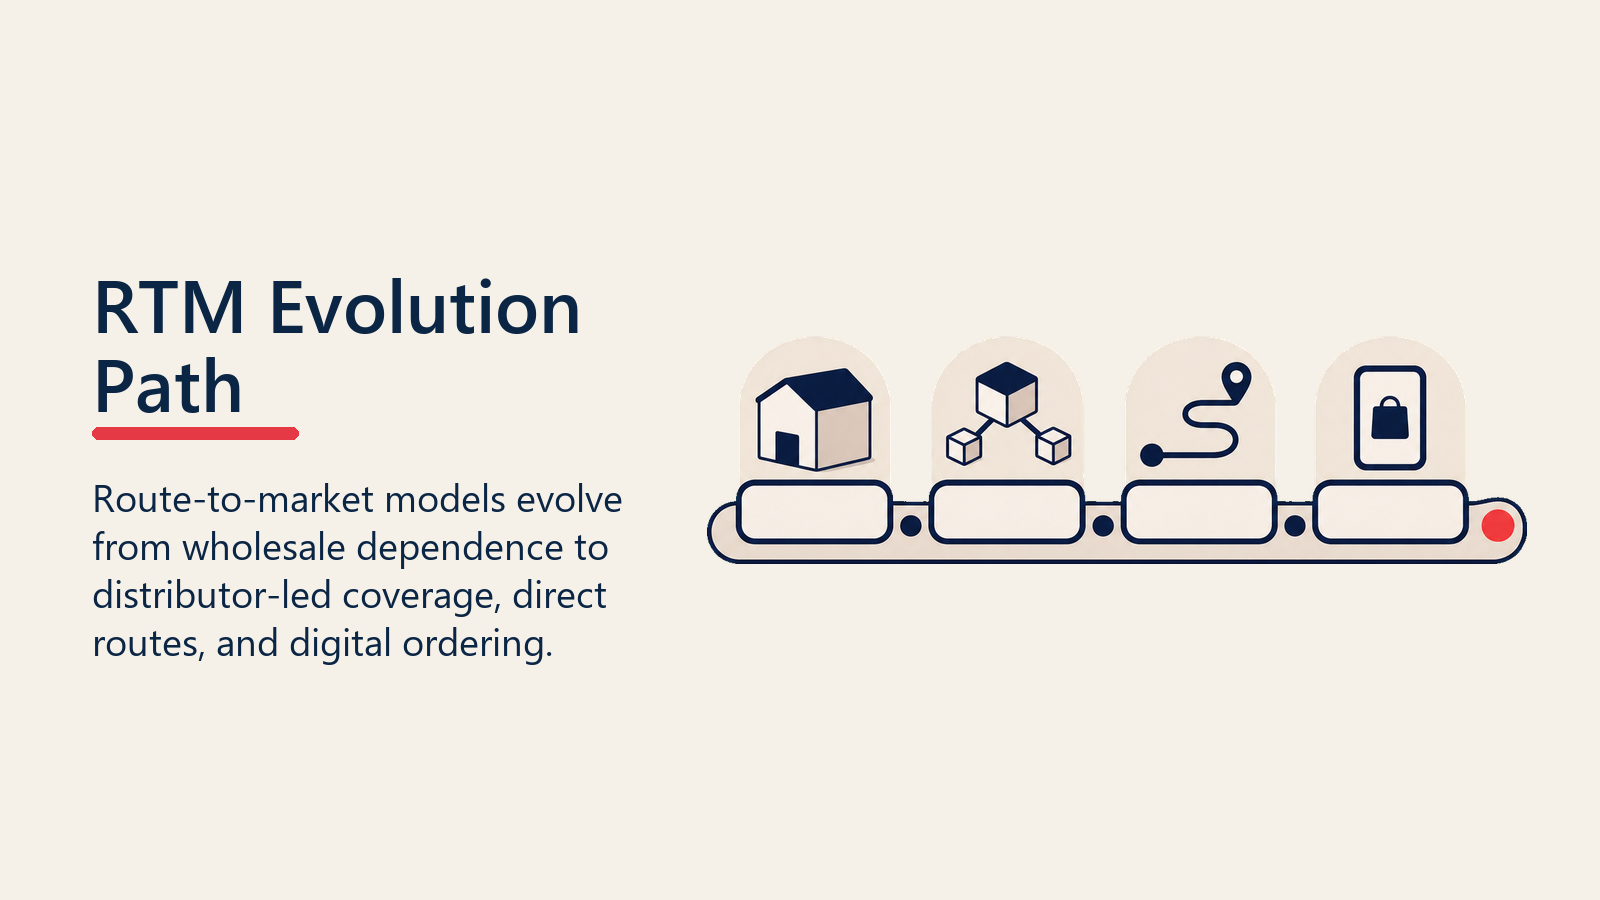
Der typische Entwicklungspfad sieht so aus:
Phase 1: Großhandelsabhängig. Neue Markteintritte oder kleine Marken nutzen Großhandel als primären Kanal. Niedrige Kosten, geringe Kontrolle. Ziel ist der Aufbau von Bekanntheit und Primärverkaufsgeschwindigkeit.
Phase 2: Distributorgeführt mit Außendienst-Overlay. Mit wachsendem Volumen ernennt das Unternehmen Distributoren und weist Außendienstmitarbeiter zu deren Betreuung zu. Die Außendienstmitarbeiter konzentrieren sich auf Distributor-Füllraten, Sekundärverkaufsnachverfolgung und Ausführung auf Verkaufsstellenebene. Die Abdeckung wächst schneller, als ein Direktmodell erreichen könnte.
Phase 3: Direkte Abdeckung in dichten Segmenten. Das Unternehmen identifiziert die urbanen oder umsatzstarken Verkaufsstellensegmente, in denen direkte Abdeckung bessere Ökonomie erzielt als distributorgeführt. DSD oder Van-Sales werden für diese Segmente hinzugefügt. Distributoren bleiben für Gebiete mit geringerer Dichte bestehen.
Phase 4: Digitale Ebene für Bestelleffizienz. eB2B-Plattformen werden im urbanen General Trade pilotiert, um die Aktivität der Außendienstmitarbeiter von der Bestellaufnahme hin zum Beziehungsmanagement zu verschieben. Das Logistik-Rückgrat (eigenes oder Drittanbieter) übernimmt die Auftragsabwicklung.
Die Entwicklung wird von Volumen angetrieben, nicht von Zeit. Vorzeitig von Phase 2 zu Phase 3 zu wechseln, bevor Verkaufsstellendichte und durchschnittliche Bestellwerte es rechtfertigen, ist der häufigste RTM-Überinvestitionsfehler. Siehe auch Ländliche Distribution und Sub-Distributor-Modelle für die spezifische Architektur, die nötig ist, um die ländliche Abdeckungslücke zu schließen, die Direktmodelle wirtschaftlich nicht erreichen können.
Verkaufsprognosemethoden sind die Planungsgrundlagen, die Ihnen sagen, wann ein neues Verkaufsstellensegment die Volumenschwelle erreicht hat, die einen Modellwechsel rechtfertigt.
Häufige Fallstricke
Diese Fehlermuster zeigen, wo das falsche Route-to-Market-Modell vermeidbare Kosten, Komplexität oder Kanalkonflikte erzeugt.
Übermäßige Ausdehnung von DSD in ländliche Gebiete mit niedrigem Volumen. Die DSD-Ökonomie bricht außerhalb dichter städtischer Märkte schnell zusammen. Ein Unternehmen, das sein Direktliefermodell ins ländliche Gebiet ausdehnt, weil „wir die Verkaufsstellenbeziehung besitzen wollen", wird feststellen, dass die Kosten pro Anlieferung jede vertretbare Schwelle sprengen. Die Beziehung wird besser über einen gut geführten Sub-Distributor unter einem regionalen Distributor gehalten.
Zu geringe Investition in Sub-Distributor-Netzwerke. In Märkten, in denen die unterste Stufe des General Trade von der Flotte des Hauptdistributors nicht erreichbar ist, sind Sub-Distributoren (kleinere Sekundärdistributoren, die beim Hauptdistributor kaufen und lokal verkaufen) der Mechanismus für Tiefe. Unternehmen, die nicht in die Kartierung, Ernennung und Steuerung von Sub-Distributoren investieren, enden mit starker urbaner numerischer Distribution und einer ländlichen Lücke, die ein Wettbewerber füllt.
Distributorernennungen ohne Leistungsüberprüfung dauerhaft werden lassen. Vor fünf Jahren zugewiesene Distributorgebiete passen möglicherweise nicht mehr zum geografischen Fußabdruck, SKU-Mix oder den Volumenambitionen des Unternehmens. Jährliche RTM-Reviews sollten Audits der Distributorabdeckung umfassen, mit Neuvergabe oder Gebietsanpassungen, wenn die Leistung nicht zum Modell passt. Die Rahmenwerke zu Distributor- und Stockist-Management liefern die Governance-Struktur für diese Reviews.
Das falsche Hybrid aufbauen. DSD, Van-Sales und distributorgeführte Belieferung im selben Verkaufsstellensegment gleichzeitig zu fahren, erzeugt Kanalkonflikte, parallele Preisgestaltung und Unmut bei Distributoren. Das hybride RTM-Modell funktioniert, wenn Modelle klar getrennte Verkaufsstellensegmente mit minimaler Überschneidung abdecken, nicht wenn mehrere Modelle um dieselbe Verkaufsstelle konkurrieren. Diese Unterscheidung richtig zu treffen, ist das wichtigste Ergebnis des jährlichen RTM-Reviews.
Fazit: RTM ist ein strategisches Asset
Route-to-Market ist kein Logistikproblem. Es ist eine kommerzielle Architekturentscheidung, die Ihre Abdeckungsobergrenze, Ihre Kostenstruktur und die Effektivität Ihres Außendienstteams für die nächsten drei bis fünf Jahre bestimmt.
Organisationen, die RTM als lebendiges Asset behandeln und es jährlich überprüfen, während Volumen wächst, sich Geografien verschieben und sich die digitale Infrastruktur verbessert, bauen durchgängig verteidigungsfähigere Marktpositionen auf als solche, die es einmal festlegen und die Fehlausrichtung über Jahre hinweg mitschleppen. Direktbelieferung, Van-Sales, distributorgeführte indirekte Belieferung und eB2B haben jeweils eine Rolle im richtigen Markt in der richtigen Größenordnung. Die Disziplin besteht darin zu wissen, welches Modell wohin gehört, und die Kosten-pro-Bedienung-Daten zu haben, um diese Entscheidung mit Belegen statt mit Vorlieben zu treffen.
Überprüfen Sie Ihr RTM genauso, wie Sie Ihren kommerziellen Plan überprüfen: jährlich, mit Daten, anhand eines klaren Satzes wirtschaftlicher und Abdeckungskriterien.
Häufig gestellte Fragen zu Route-to-Market-Modellen
Was ist ein Route-to-Market-Modell in der FMCG-Branche?
Ein RTM-Modell ist die Architektur, die definiert, wie das Produkt eines Herstellers von seinem Produktions- oder Lagerpunkt zur Verkaufsstelle gelangt, an der es an Konsumenten verkauft wird. Es bestimmt, welche Vermittler beteiligt sind (Distributoren, Van-Sales-Außendienstmitarbeiter, Großhändler), wie oft Verkaufsstellen besucht werden, wer Ware liefert und wer die Verkaufsstellenbeziehung an jedem Punkt der Kette besitzt.
Wann ist DSD gegenüber distributorgeführter indirekter Belieferung sinnvoll?
DSD ist wirtschaftlich sinnvoll, wenn die Verkaufsstellendichte hoch genug ist, um 25 bis 40 Anlieferungen pro Fahrzeug und Tag zu unterstützen, wenn Frische- oder Compliance-Überwachung direkte Kontrolle erfordert und wenn die durchschnittlichen Bestellwerte hoch genug sind, dass die Direktlieferkosten niedriger sind als die Distributormarge auf dasselbe Volumen. Unterhalb dieser Schwellen erzeugt distributorgeführte indirekte Belieferung typischerweise niedrigere Kosten pro Anlieferung und schnellere Abdeckungserweiterung.
Was sind Kosten pro Anlieferung, und wie berechnet man sie?
Kosten pro Anlieferung sind die Gesamtkosten eines Lieferbesuchs an einer Verkaufsstelle. Sie werden berechnet, indem man die täglichen Gesamtkosten des Liefermodells (Fahrzeug, Fahrer, Kraftstoff, Aufsichtsgemeinkosten) durch die Anzahl der pro Tag abgeschlossenen Verkaufsstellenstopps teilt. Der Vergleich der Kosten pro Anlieferung zwischen Modellen, gegenüber dem durchschnittlichen Bestellwert pro Verkaufsstelle, zeigt Ihnen, welches Modell für welches Verkaufsstellensegment wirtschaftlich gerechtfertigt ist.
Wie oft sollte ein Unternehmen seine RTM-Architektur überprüfen?
Jährlich ist das Minimum. Volumenwachstum, neue geografische Expansion, Veränderungen im Verkaufsstellenmix (rückläufiger General Trade gegenüber wachsendem Modern Trade) und Verbesserungen der digitalen Infrastruktur (eB2B-Plattformen, SFA-Tools) beeinflussen alle, welches RTM-Modell am besten geeignet ist. Unternehmen, die RTM nicht mindestens jährlich überprüfen, finden sich tendenziell mit teurer Direktabdeckung in Märkten wieder, die diese nicht mehr rechtfertigen.
Was ist das Hauptrisiko von Großhandels-Push als RTM-Modell?
Großhandels-Push opfert Transparenz, Ausführungskontrolle und Daten auf Verkaufsstellenebene im Austausch für niedrigere Bedienkosten. Das tiefere Risiko ist Preisinstabilität: Großhändler unterbieten sich gegenseitig, um Volumen zu bewegen, was unautorisierten Handel über Kanal- und Geografiegrenzen hinweg antreibt, die Preisdisziplin der Marke untergräbt und den Hersteller ohne Daten darüber zurücklässt, wohin das Produkt tatsächlich fließt. Es ist das geeignete Modell für Markteintritte oder Commodity-Kategorien, aber nicht für den Aufbau einer Marken-FMCG-Position in einem Markt, in dem Sie über Ausführung konkurrieren wollen.
Wie verändert eB2B das RTM-Modell in Schwellenmärkten?
eB2B-Plattformen wie Warung Pintar in Indonesien, Udaan in Indien und ähnliche Anbieter in Südostasien und dem Nahen Osten verschieben die Rolle des Außendienstmitarbeiters von der Bestellaufnahme hin zum Beziehungsmanagement. Verkaufsstellen bestellen digital, was den Bestellzyklus verkürzt und Kaufdaten auf Verkaufsstellenebene erzeugt, die die kommerzielle Planung transformieren. Aber eB2B erfordert Digitalisierung der Verkaufsstellen, verlässliche Logistikabwicklung und einen Wandel der Fähigkeiten der Außendienstmitarbeiter, den viele Außendienstteams noch nicht vollzogen haben. Die urbane Durchdringung von eB2B bleibt deutlich höher als semi-urban oder ländlich, weshalb es typischerweise als Phase-4-Ebene und nicht als eigenständiges Modell funktioniert.
Was ist der häufigste RTM-Fehler in schnell wachsenden Märkten?
Direkte Abdeckung zu weit in Gebiete auszudehnen, bevor die Ökonomie es stützt. Unternehmen in Hochwachstumsmärkten nehmen oft an, dass der Besitz der Verkaufsstellenbeziehung überall direkte Abdeckung erfordert. In der Praxis erzielt ein gut geführter Distributor mit klarer Zielabdeckung, Sekundärverkaufsberichterstattung und gemeinsamer Geschäftsplanung in nicht-urbanen Märkten bessere Ergebnisse als ein Direktmodell, das über seine wirtschaftliche Dichteschwelle hinaus gedehnt wird. Die Ausweitung auf Direktvertrieb in jedem Segment sollte der Break-even-Analyse der Kosten pro Anlieferung folgen, nicht dem organisatorischen Wunsch nach Kontrolle.
Mehr erfahren
Senior Implementation Consultant
On this page
- Die sechs RTM-Modelle
- Direktbelieferung der Verkaufsstellen (DSD)
- Distributorgeführte indirekte Belieferung
- Van-Sales (mobiler Bar-Direktverkauf)
- Pre-Sell mit Lieferung durch Dritte
- Großhandels-Push
- eB2B (digitale Bestellung)
- RTM-Entscheidungsmatrix
- Brauchen Sie ein hybrides RTM? Fast sicher ja
- Kosten-pro-Bedienung-Analyse: Kosten pro Anlieferung berechnen
- RTM-Entwicklungspfad
- Häufige Fallstricke
- Fazit: RTM ist ein strategisches Asset
- Mehr erfahren