FMCGセールス成長モデル:すべての営業ディレクターに必要な商業フレームワーク
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
ほとんどすべてのFMCG(日用消費財)企業の月次ビジネスレビューに足を踏み入れれば、同じパターンが見られます。収益は目標を達成したか、未達だったか。そして会話はすぐに来四半期へと移ります。欠けているのは、その下にある構造です。どのレバーが動いたのか。なぜ動いたのか。そしてなぜ他のレバーではなくそれだったのか。
結果と原因の間にあるそのギャップこそ、ほとんどのFMCG商業計画が破綻する箇所です。チームはスコアボードを知っています。ゲームそのものを知らないのです。
FMCGセールス成長モデルは、この2つを結びつける商業言語です。予測ツールではありません。営業ディレクター、地域マネージャー、ディストリビューターマネージャーが同じ市場を見て、同じ事柄について語り合えるようにする共有フレームワークです。どの店舗をカバーしているか、その中でどれだけうまく実行しているか、需要を引き出すために何をしているか、そして組織にその成果を持続させる能力があるかどうかです。
なぜ市場シェアはラストマイルで勝ち取られるのか
価格決定力、ブランドエクイティ、製品イノベーションは、可能性の天井を設定します。しかし、買い物客がその前に立っているときに、自社製品が適切な店舗の適切な棚に適切な価格で並んでいなければ、その天井は無意味です。
重要事実
- あるNielsenIQベトナム調査では、全国配荷率85%を達成していたあるメーカーが、NielsenIQのベトナム流通分析によると、カテゴリー売上の57%を占める44,000の高価値店舗に依然として不在でした。
- ほとんどの新興市場では、伝統的なジェネラルトレードチャネルが依然としてFMCG取扱量の60~70%を占めています。新興国の消費財に関するBainの調査は、準都市部と農村部において、伝統的トレードが今後も重要性を失うことはないと裏付けています。
- Bainの消費財商業エクセレンス実務によると、調査対象の消費財幹部の90%が店内実行を優先事項トップ5に挙げた一方、自社のフィールドチームが最大限の能力を発揮していると感じていたのは半数未満でした。
ほとんどのFMCG市場において、トップパフォーマンスの営業組織が勝つのは、より良い製品を持っているからではありません。より多くの店舗にわたって、より頻繁に、より多くのSKUで、より一貫して実行するフィールドチームを持っているからです。対象地理で加重配荷率85%を達成した飲料ブランドは、味覚テストでわずかに好まれている競合が加重配荷率60%であっても、それを上回る売上を記録します。販促期間中にキラナアカウントの70%でセカンダリー陳列コンプライアンスを確保するスナック企業は、店頭マーケティングだけではトレードマーケティングチームが再現できない売上の押し上げを目にするでしょう。NielsenIQの流通戦略分析は、配荷の幅だけでなく加重配荷の質こそが流通投資のリターンを決定づけることを裏付けています。
これがFMCG商業成長のラストマイルの現実です。戦略は方向を定めます。実行が成果を複利で伸ばします。
4つの成長レバー
成熟した組織化された小売環境であれ、キラナや個人商店を中心とした分散したジェネラルトレードの環境であれ、あらゆるFMCG市場は同じ4つの相互連動する収益ドライバーで動いています。
レバー1:流通ゲイン
流通は基盤です。自社製品を取り扱っていない店舗には販売できませんし、一度も目にしたことのない買い物客とブランドエクイティを築くこともできません。
流通には、商業チームの異なる部分にとって異なる重みを持つ2つの次元があります。配荷率と加重配荷率は互換性のあるものではありません。配荷率は、自社SKUの少なくとも1つを取り扱っている店舗の割合を測定します。加重配荷率は、自社が存在する店舗を通じて流れるカテゴリー取扱量の割合を測定します。自社製品が低取扱量店舗には存在するがカテゴリー売上の大部分を牽引する高取扱量スーパーマーケットや大規模食料品店には存在しない場合、強い配荷率と弱い加重配荷率が同時に成立し得ます。
流通ゲインには、新規店舗の活性化、既存店舗内でのSKUレンジの拡大、そしてギャップがすでに築いた配荷率の基盤を侵食しないよう主力ラインの流通を維持することが含まれます。
レバー2:店内実行
バックルームに在庫があるだけでは売上は動きません。棚の上に、正しい位置に、正しい価格で、正しいPOSとともにあることが、買い物客のトラフィックを収益に変えます。
店内実行は、可用性(製品が棚にあり、欠品していないこと)、視認性(目線の高さや優先陳列位置に配置されていること)、価格遵守(推奨価格または許容範囲内で販売されていること)をカバーします。モダントレードチャネルでは、実行はプラノグラム遵守と販促陳列コンプライアンスにまで及びます。ジェネラルトレードでは、よりシンプルですが重要度は変わりません。担当者は製品が視認可能で、正しく価格設定されており、棚のフェイシングが競合に奪われていないことを確認します。
ここが、フィールド営業部隊の規律が高パフォーマンスのテリトリーと平均的なテリトリーを分ける箇所です。あらゆる立ち寄り先で実行を確認し、ギャップを記録し、欠品とコンプライアンスの問題をリアルタイムで上げる担当者は、経営陣が行動できるフィードバックループを作り出します。適切な実行チェックを行わずに訪問を完了扱いにする担当者は、活動のように感じられるが商業的価値のないデータを生み出しています。
レバー3:需要創出
流通と実行は必要条件ですが、十分条件ではありません。需要創出なしには、自社製品を取り扱ってはいるものの動きが遅く、最終的にディストリビューターが優先リストから外してしまう店舗と同じ立場に置かれることになります。
需要創出は、購買時点で買い物客を自社製品へと引き寄せるあらゆるもの、すなわちトレードプロモーション、オフシェルフ陳列アクティベーション、消費者プロモーション、ショッパーマーケティング、そして担当者による店主やフロアスタッフとの店内エンゲージメントをカバーします。ジェネラルトレード環境では、担当者とキラナオーナーや食料品店マネージャーとの関係そのものが需要創出の一形態です。現在の販促を理解し、製品の動きを把握し、目立つように陳列する機会を思い出させてもらえるオーナーは、単に在庫を受け取って待つだけのオーナーよりも優れた商業パートナーです。
モダントレードや大規模フォーマット小売では、需要創出はより構造化されています。販促イベントカレンダー、カテゴリーマネジメント契約、共同出資による店内アクティビティです。しかし原則は同じです。プル(引き)を伴わないサプライ(供給)は、売上ではなく在庫を生みます。
レバー4:組織能力
4つ目のレバーは商業計画の中でほとんど議論されませんが、しばしば拘束的な制約になっています。フィールド営業部隊の実効性、ディストリビューターの能力、システムインフラは、最初の3つのレバーを規模を持って実行できるかどうかを決定する組織的なインプットです。
ルート最適化、CRMツール、構造化された訪問アジェンダを持たないフィールドチームは、戦略がどれだけ明確であっても流通と店内活動を一貫性なく実行するでしょう。運転資金、コールドチェーンインフラ、または管理能力に欠けるディストリビューターは、店舗レベルでの意思決定に必要な可視性を提供してくれません。これらはパフォーマンスの問題ではありません。能力のギャップであり、カバレッジ目標やインセンティブプランとは異なる介入を必要とします。
収益方程式
FMCG商業成長フレームワーク: 店舗カバレッジ(流通ゲイン)、店内転換(店内実行)、プルスルー活動(需要創出)、そして人とシステムのキャパシティ(組織能力)を、商業チームのための単一の診断言語に結びつける4レバーモデルです。各レバーは成長ドライバーであると同時に失敗モードでもあり、このフレームワークの核心的な有用性は、リソースを投じる前にどれが拘束的な制約であるかを特定できることにあります。
4つのレバーは、営業ディレクターが月次レビューを構造化するために使える収益の公式へと変換されます。
| 構成要素 | 測定対象 | 計算式 |
|---|---|---|
| 店舗基盤 | ルートトゥマーケット(RTM)でカバーされる総店舗数 | 期末時点の稼働店舗数 |
| 流通深度 | 店舗あたりの取扱SKU数 | SKU・店舗の組み合わせ総数 / 総店舗数 |
| 店舗あたり販売速度 | 期間あたり、取扱店舗ごとの販売数量 | 総セカンダリーセールス数量 / 稼働取扱店舗数 |
| 価格実現率 | 推奨価格に対する平均販売価格 | 実質純収益 / 販売数量 |
収益 = 店舗基盤 × 流通深度 × 販売速度 × 価格実現率
この公式が有用なのは、正確な数字を生み出すからではなく(実際のモデルには店舗レベルまたはテリトリーレベルのデータが必要です)、どの要因がどれだけ変化したかを教えてくれるからです。収益が計画未達だった場合、この公式は原因を切り分けます。稼働店舗の減少(流通の喪失)だったのか、販売速度の低下(実行または需要の問題)だったのか、あるいは価格実現率のギャップ(コンプライアンスまたは値引きの問題)だったのか。
その診断上の明確さこそが、営業ディレクターが地域マネージャーと「8%未達でした」ではなく異なる会話をできるようにするものです。代わりに、「北部地域の店舗あたり販売速度が12%低下したために未達となりました。フィールド監査から3つの実行ギャップを特定しています。介入計画はこちらです」という会話になります。
チャネルアーキテクチャ
成長モデルは、それぞれ異なる形で同じ商業成果に貢献する4つのチャネルにわたって機能します。
ジェネラルトレード(キラナ、個人商店、生鮮市場、独立系食料品店)は、新興市場において通常、取扱量の60~80%を占めます。新興国の消費財に関するBainの調査は、特にモダンリテールの浸透が依然低い準都市部と農村部において、伝統的トレードが今後も重要性を失うことはないと裏付けています。インドネシアだけを見ても、Statista社のインドネシアFMCGチャネル流通データ(購読者限定データセット)によれば、伝統的トレードは2023年時点で約69%のFMCG市場シェアを保持していました。高頻度、取引あたり低価値であり、機能するかどうかは担当者との関係とディストリビューターの効率性に依存します。ここでの流通ゲインは苦労して勝ち取るもので、構築に時間がかかります。しかし複利で効いてきます。活性化された各店舗は、担当者がカバレッジを維持する限り、サイクルをまたいで持続する収益基盤となります。
モダントレード(スーパーマーケット、ハイパーマーケット、チェーンコンビニエンスストア)は店舗数では少ないものの、取扱量の集中度は高くなります。全国スーパーマーケットチェーンとの単一のプラノグラム遵守合意が、200件のジェネラルトレード活性化よりも多くの取扱量を生むことがあります。トレードオフは、モダントレードが規模を持った構造化されたアカウントマネジメント、販促投資、コンプライアンスモニタリングを必要とすることです。ジェネラルトレード、モダントレードとeB2Bのダイナミクスは、市場ごとに専用の分析を行う価値があります。
卸売は、企業がすべての店舗に直接到達できない市場において、拡張チャネルとして機能します。自社製品をサブディストリビューターや小規模小売ネットワークに積極的に押し込む、うまく管理された卸売パートナーは、直接フィールド拡大よりも低コストで実効カバレッジを拡張できます。リスクは可視性の限定です。卸売主導の取扱量は、個々の店舗やSKUまで追跡するのが困難です。
eB2B(小売店向けデジタル発注プラットフォーム)は、都市部市場における新興チャネルです。発注サイクルを圧縮し、担当者の事務負荷を軽減し、従来モデルでは生成されないデジタルな店舗レベルのデータを生み出します。しかし、新興市場の多くのジェネラルトレードアカウントがまだ完了していない店舗のデジタル化を必要とします。ここで、より根本的な問いが浮かびます。チャネルにかかわらず、今日持っている流通は、最も取扱量を動かしている店舗を実際にカバーできているでしょうか。
一貫したカバレッジの複利効果
これが、四半期目標を追いかける営業ディレクターと、持続可能な市場ポジションを築く営業ディレクターを分ける洞察です。流通ゲインは、達成された期間に収益を追加するだけではありません。複利で効いてきます。
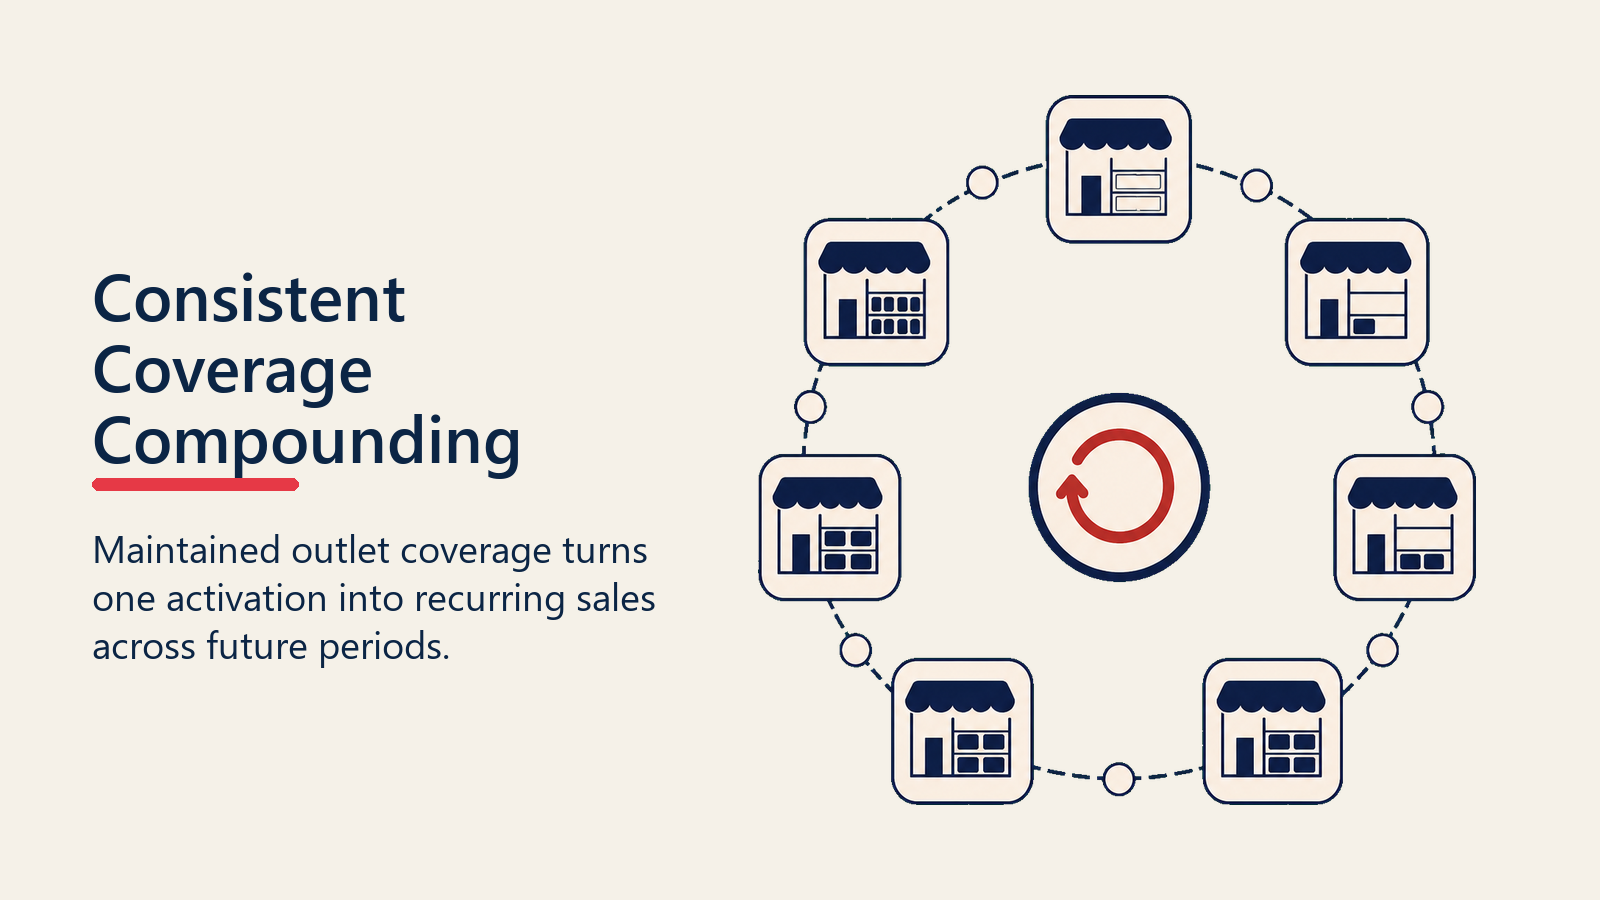
1月に活性化された店舗は、それ以降のすべての期間で収益に貢献します。担当者がその店舗でカバレッジと実行を維持すれば、オーナーが製品に慣れ、再発注への確信を築き、顧客に薦め始めるにつれて、店舗あたり販売速度は時間とともに上昇する傾向があります。第1四半期に配荷率が10%改善し、それが一貫したフィールドカバレッジによって持続すれば、第2、第3、第4四半期にはそれぞれ10%多くの収益を生む店舗が加わります。それぞれの期間が、当初の流通の勝利の上に、増分のSKU深度と販売速度の向上を積み重ねていきます。
販促期間が来ると、その計算はさらに有利になります。対象地理で配荷率80%を達成している企業は、主要な消費者向け販促の期間中、アドレサブルな販促機会の80%を獲得します。カバレッジ55%の企業は、販促の設計がどれほど優れていても55%しか獲得できません。
名目上の流通と実効的な流通の間にあるそのギャップこそ、まさに加重配荷率の指標が明らかにするものです。測定の実践ガイドについては配荷率と加重配荷率をご覧ください。そしてそのギャップを把握したら、次の問いは、それを埋めるのに実際いくらかかるのかです。
この投資の経済性を理解するには、担当者を各店舗の前に立たせるのに実際いくらかかり、その投資が時間とともにどのようなリターンを生むかを含む、FMCGフィールドセールスの経済性をしっかり把握する必要があります。
自社の商業オペレーションはどの成熟段階にあるか
ほとんどのFMCG商業オペレーションは、この成長モデルに完成形でたどり着くわけではありません。認識可能な段階を経て進化していき、自社がどこにいるかを特定することが、最初に何を修正すべきかを決定します。
ステージ1:場当たり的な火消し チームはプライマリーセールス(工場からディストリビューターへの出荷)を追跡していますが、セカンダリーセールス(ディストリビューターから店舗への動き)や店内実行への可視性は限定的です。意思決定はディストリビューターのセルインデータに基づいて行われ、それは店舗レベルのギャップを何か月も覆い隠すことがあります。フィールド営業部隊の活動は、実行の質ではなく訪問件数で測定されます。
ステージ2:活動主導のカバレッジ チームは構造化されたビートプランを持ち、1日あたり訪問数と訪問完了率を測定しています。流通はテリトリーレベルで追跡されています。しかしデータの大部分は成果データではなく活動データです。チームは担当者がどこに行ったかを把握していますが、各店舗で何が起きたかは把握していません。
ステージ3:実行モニタリング チームは、SFAデータ取得(可用性、視認性、価格遵守)を通じて店舗レベルでの実行品質を追跡しています。ディストリビューターのセカンダリーセールスデータは週次で照合されます。エリアマネージャーは週次会議で店舗レベルの実行スコアをレビューし、具体的なギャップに対して担当者をコーチングします。
ステージ4:データ駆動型商業計画 チームは完全な成長モデルを運用しています。流通、実行、需要創出、組織能力のすべてが先行指標とともに追跡されています。テリトリー計画は店舗レベルのデータから構築されます。月次ビジネスレビューは収益方程式を中心に構造化され、どのレバーが動いたのか、なぜかを切り分けます。テリトリーアナリティクスとセールスダッシュボードは、これを可能にする運用ツールです。
新興市場のほとんどのFMCG商業チームは、ステージ1とステージ2の間に位置しています。ステージ3への飛躍にはSFAの導入とディストリビューターデータの統合が必要です。ステージ4への飛躍にはその両方が必要です。したがって、どの成長レバーを引くべきかを問う前に、そもそもそれが動いたかどうかを知るためのデータをチームが持っているかを問う価値があります。
診断のための問い
あらゆる商業投資(人員配置、販促、ディストリビューターインセンティブ、チャネル拡大)にコミットする前に、営業ディレクターは拘束的な制約を特定する問いに答えられる必要があります。
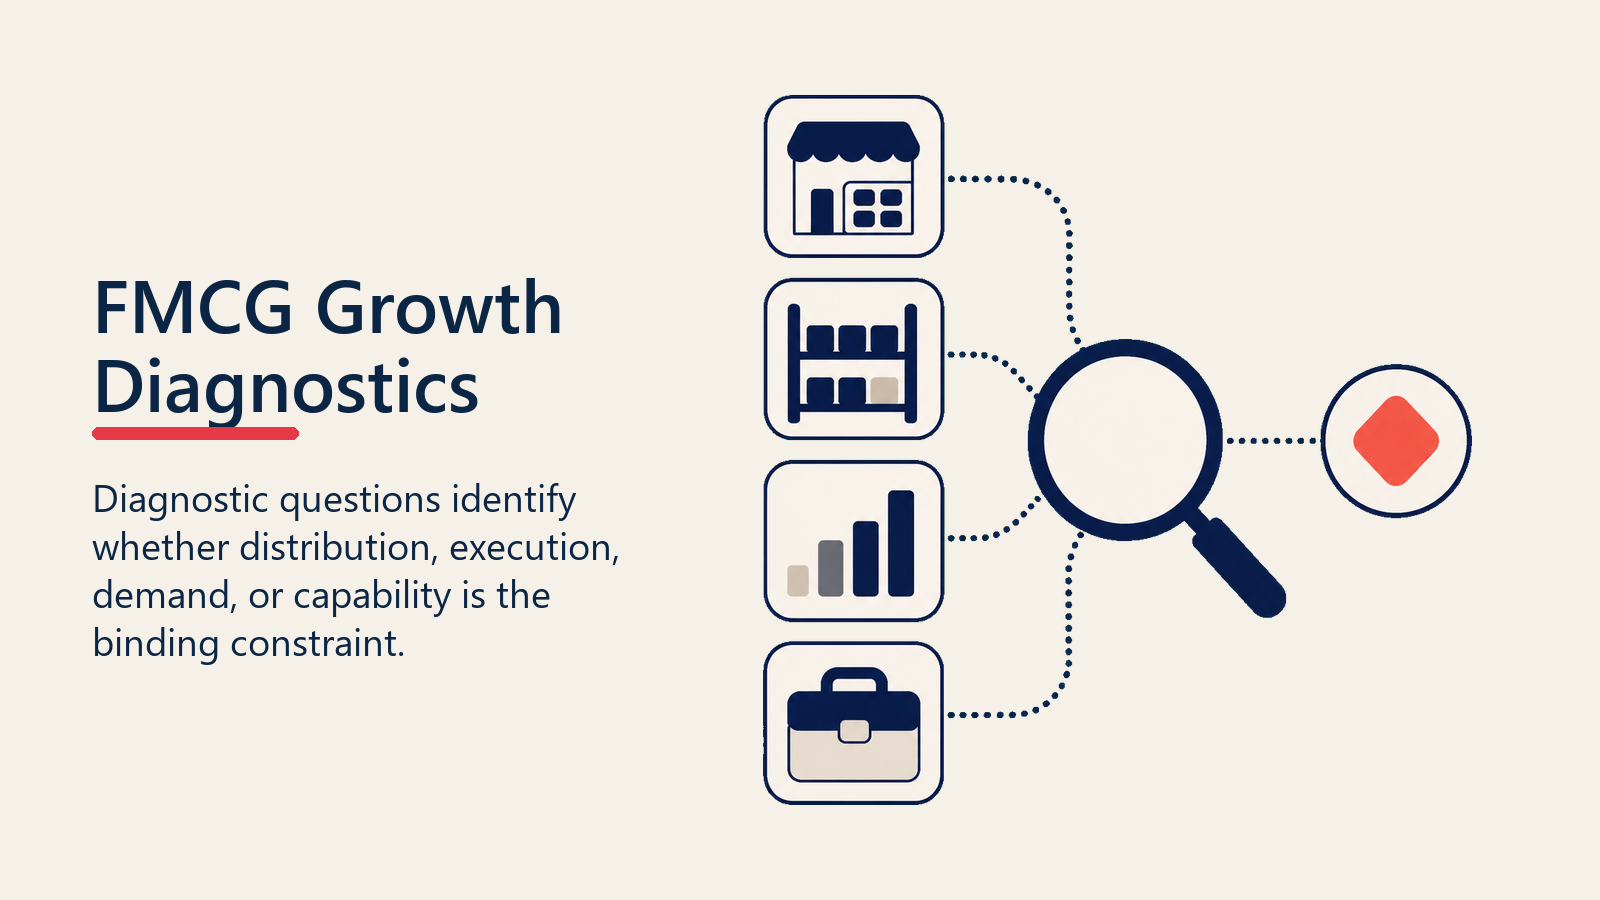
流通: 対象地理における現在の配荷率と加重配荷率はどれくらいか。カテゴリー取扱量に対してカバレッジ不足のセグメントはどれか。直近3サイクルにおける新規店舗の活性化率はどれくらいか。
店内実行: 店舗レベルの欠品率はどれくらいか。価格遵守している店舗の割合はどれくらいか。主要アカウントにおける目標に対する棚シェアはどうか。
需要創出: 現在のトレードプロモーションのプルスルー率はどれくらいか。店主は現在の消費者向けオファーを認識しているか。セカンダリー陳列コンプライアンス率はどれくらいか。
組織能力: 担当者1人あたりの平均1日訪問数はどれくらいか。エリアマネージャーのスパン・オブ・コントロールはどうか。ディストリビューターはリアルタイムの在庫可視性を持っているか。営業キャパシティ計画モデルは成長の野心と整合しているか。
これらの問いにデータで答えられない場合、拘束的な制約は4つ目のレバー、すなわち組織能力です。最初の3つのレバーに投資する前に、可視性と測定インフラを修正してください。
結論:1つの成長モデル、1つの商業言語
FMCGセールス成長モデルの価値は、フレームワークそのものにあるのではありません。営業ディレクターから地域マネージャー、エリアマネージャー、ディストリビューターのフィールドスーパーバイザーに至るまで、商業チーム全体が同じフレームワークを使って同じ市場について語り合うときに何が起きるかにあります。
誰もが、成長が流通ゲイン、実行品質、需要創出、組織能力の連携から生まれることを理解すれば、ビジネスレビューでの会話は変わります。誰の責任で未達だったかを議論する代わりに、チームはどのレバーがパフォーマンス不振だったかを診断し、根本原因に対処する介入策を検討します。
その共有された商業言語は、FMCGの文脈においてセールスパイプラインとは何かがどうあるべきかの基盤です。また、ルートトゥマーケットモデルの設計からフィールド営業の人員規模設計、ディストリビューター投資の優先順位付けに至るまで、続くあらゆる戦術的意思決定の前提条件でもあります。
まずフレームワークを構築してください。それから計画を構築してください。
FMCGセールス成長モデルに関するよくある質問
FMCGセールス成長モデルとは何ですか?
FMCGセールス成長モデルは、収益の4つの相互連動するドライバー、すなわち流通ゲイン、店内実行、需要創出、組織能力を結びつける商業フレームワークです。営業ディレクターに、何が成長を牽引したのか(あるいは未達を引き起こしたのか)を診断し、単に収益の数字を追いかけるのではなく根本原因に対処する計画を構築するための共有言語を提供します。
配荷率と加重配荷率の違いは何ですか?
配荷率は、テリトリー内で自社SKUの少なくとも1つを取り扱っている店舗の割合を測定します。加重配荷率は、自社が存在する店舗を通じて流れるカテゴリー取扱量の割合を測定します。加重配荷率は店舗の規模を考慮に入れるため、より商業的に意味があります。カテゴリー売上の90%を牽引する店舗の80%に存在することは、カテゴリー売上の40%しか牽引しない店舗の80%に存在することよりもはるかに優れています。
なぜ一貫した流通ゲインは時間とともに複利で効いてくるのですか?
店舗が活性化され維持されると、それ以降のすべての期間で収益に貢献します。時間とともに、オーナーは製品に慣れ、再発注への確信を築き、しばしば平均受注額を増やします。販促期間はその効果を増幅させます。より広い流通を持つ企業は、販促の設計がどれほど優れていても、販促機会をより多く獲得します。
ほとんどのFMCG商業未達の原因は何ですか?
ほとんどの未達は、2つの根本原因のいずれかに起因します。実行の問題が財務上の問題になるまで隠してしまう測定システムのギャップ(成熟度ステージ1または2)か、あるいは最初の3つのレバーがどれだけ一貫して実行できるかを制限する、フィールド営業部隊またはディストリビューターネットワークにおける真の能力制約です。どちらであるかを特定するには、テリトリーレベルの収益トラッキングだけでなく、店舗レベルのデータが必要です。
組織能力は他の3つの成長レバーにどう影響しますか?
組織能力は4つ目のレバーであり、しばしば拘束的な制約になります。ルート最適化ツール、構造化された訪問アジェンダ、SFAカバレッジを持たないフィールドチームは、戦略がどれほど明確であっても流通と店内活動を一貫性なく実行します。運転資金やセカンダリーセールスの可視性を持たないディストリビューターは、他のレバーが必要とする実行基準を支えられません。カバレッジ、販促、人員配置に投資する前に、組織インフラがその投資が要求するものを実際に届けられるかを問う価値があります。
FMCGにおけるプライマリーセールスとセカンダリーセールスの違いは何ですか?
プライマリーセールスは、メーカーからディストリビューターまたはストッキストへのセルインを指します。セカンダリーセールスは、ディストリビューターがその後小売店に販売するものを指します。プライマリーセールスだけを追跡するチームは、ディストリビューターの在庫が積み上がり店舗カバレッジが静かに崩壊している間も、収益ラインでは健全に見えることがあります。週次で照合されるセカンダリーセールスデータは、プライマリーだけの報告では提供できない早期警戒システムです。
営業ディレクターは成長モデルを中心に月次ビジネスレビューをどう構造化すべきですか?
レビューは収益方程式から始めるべきです。どの構成要素がどれだけ変化したのか。特定の地域における店舗あたり販売速度の低下に起因する未達は、稼働店舗の減少に起因するものとは異なる会話になります。レバーが特定されたら、次の問いは、根本原因が実行品質か、組織能力か、あるいは外部の市場シフトかです。その診断の順序が、レビューを結果の振り返りからアクションプランニングのセッションへと変えます。
関連記事
Senior Implementation Consultant