Modelos de Route-to-Market: Cómo Elegir la Arquitectura de Go-to-Market Correcta para el Crecimiento de FMCG
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Un director regional de ventas describió una vez su problema de distribución de esta manera: "Tenemos vendedores que manejan dos horas para visitar un kiosco que pide cuatro cajas al mes, y tenemos 800 puntos de venta de canal tradicional en el centro de la ciudad que ni siquiera hemos registrado." Ese es un problema de route-to-market, no un problema de dotación de personal. Añadir más vendedores no lo habría resuelto. Rediseñar la arquitectura sí.
Route-to-market (RTM) es el sistema que conecta el producto de un fabricante con el punto de venta. Determina a qué puntos de venta llega, con qué frecuencia, a qué costo, y por manos de quién viaja el producto. Si se hace bien, su fuerza de campo acumula cobertura con el tiempo. Si se hace mal, termina pagando costos premium de entrega directa para llegar a puntos de venta subeconómicos, mientras los puntos de venta que impulsan el volumen de categoría son cubiertos por el equipo de venta en camión de un competidor.
La mayoría de los directores comerciales de FMCG heredan un route-to-market diseñado para un tamaño de mercado distinto, un mix de producto distinto, o un entorno competitivo distinto. La pregunta no es si se debe tener un RTM. Es si el que tienen es el correcto para el punto en el que está el negocio hoy.
Los Seis Modelos de RTM
Datos Clave
- El canal tradicional aún representa el 45% o más de las ventas de FMCG en Asia-Pacífico y más del 65% en América Latina, según el seguimiento de NielsenIQ de las tendencias del canal minorista de FMCG. Esa composición de canal determina directamente qué modelo de RTM es económicamente adecuado para cada geografía.
- La investigación de Bain sobre bienes de consumo en mercados emergentes muestra que los socios de canal tradicional atienden a los pequeños minoristas que representan la mayoría de las ventas de FMCG en las economías en desarrollo, lo que convierte al modelo indirecto liderado por distribuidor en el modelo dominante por volumen en la mayoría de los territorios no urbanos.
- La economía del DSD normalmente requiere entre 25 y 40 paradas por vehículo por día para ser competitiva en costo frente al modelo indirecto liderado por distribuidor. Por debajo de ese umbral de densidad, los costos de entrega directa se disparan de dos a cinco veces más por parada, como parámetro aproximado de planificación para las decisiones de límite del RTM.
No existe un único modelo que funcione para todos los canales, geografías o niveles de volumen. Así funcionan las seis arquitecturas principales y dónde encaja cada una.
Entrega Directa a Tienda (DSD)
La flota propia del fabricante entrega el producto directamente desde un almacén o depósito al punto de venta. La empresa emplea a los conductores, es propietaria o arrienda los vehículos, y controla el calendario de entrega.
El DSD ofrece el mayor control sobre disponibilidad, frescura y datos a nivel de punto de venta. Es el modelo preferido para productos donde la frescura es un diferenciador comercial (pan, lácteos, jugos frescos) o donde los estándares de marca requieren monitoreo directo del cumplimiento. Pero es costoso. El costo total por parada, incluyendo depreciación del vehículo, salario del conductor, combustible y gastos generales de supervisión, suele ser de dos a cuatro veces más alto que la entrega liderada por distribuidor en mercados comparables.
El DSD tiene sentido económico cuando la densidad de puntos de venta es lo suficientemente alta como para que un vehículo cubra suficientes paradas al día y lleve el costo por parada por debajo del umbral de equilibrio. En un mercado urbano denso donde un conductor puede completar de 30 a 40 paradas por ruta, el DSD es defendible. En un territorio rural donde el mismo conductor cubre 10 paradas en la misma distancia, casi nunca lo es. El seguimiento de NielsenIQ de los cambios en el canal minorista de FMCG en distintas regiones muestra que, incluso con el crecimiento del comercio electrónico, los canales tradicionales basados en tienda siguen dominando el volumen en la mayoría de los mercados emergentes, lo que refuerza el argumento económico para definir correctamente los límites de territorio del DSD.
Indirecto Liderado por Distribuidor
El fabricante vende a un distribuidor (también llamado stockist o socio secundario), quien luego vende a los puntos de venta usando su propia fuerza de ventas, vehículos y capital de trabajo. El equipo de campo del fabricante gestiona la relación con el distribuidor, impulsa la actividad de pull-through y monitorea los datos de ventas secundarias.
Este es el modelo dominante en la mayoría de los mercados emergentes de FMCG porque traslada el costo de servicio a un tercero que tiene conocimiento local, relaciones ya establecidas con los puntos de venta e infraestructura ya instalada. Los socios de canal tradicional de este tipo atienden a los pequeños comercios familiares que representan la mayoría de las ventas en muchas categorías de producto de mercados emergentes, según la investigación de Bain sobre bienes de consumo en mercados emergentes. La contrapartida es la visibilidad: el fabricante ve las ventas primarias (lo que vendió al distribuidor), pero debe esforzarse más para obtener los datos de ventas secundarias (lo que el distribuidor vendió a los puntos de venta).
La gestión de distribuidores y ROI es la disciplina que hace que este modelo funcione. Un distribuidor bien gestionado, con cobertura objetivo clara, reporte de ventas secundarias y planificación de negocio conjunta, supera a un modelo directo en la mayoría de los mercados de FMCG no urbanos. Un distribuidor mal gestionado que acumula stock y subcubre territorio es peor que no tener distribución.
Venta en Camión (Cash-and-Carry Móvil)
Un vendedor de venta en camión carga un vehículo con stock al inicio del día y vende directamente desde el vehículo a los puntos de venta en un beat definido. El pago se cobra en el acto (o a plazo de crédito, según la cuenta). No se coloca un pedido previo; el vendedor carga en función de datos históricos y vende lo que tiene disponible.
La venta en camión es eficiente en mercados con canal tradicional fragmentado, donde los puntos de venta tienen valores de pedido promedio bajos, comportamiento de pedido irregular o acceso limitado a crédito formal. El vendedor es al mismo tiempo el vendedor, el conductor de entrega y el gestor de crédito. En el sudeste asiático y partes de África y Medio Oriente, la venta en camión sigue siendo el modelo dominante para la cobertura del canal tradicional.
La debilidad de la venta en camión es la precisión de la carga. Si el vendedor carga demasiado de los SKU equivocados, regresa con stock que inmoviliza capital de trabajo. Si carga muy poco de una línea de rotación rápida, pierde la venta. El rediseño de beats, los reportes diarios de carga y las recomendaciones de stock basadas en SFA son las herramientas que mejoran la precisión de carga con el tiempo.
Preventa con Entrega de Terceros
El vendedor visita el punto de venta, toma el pedido y lo registra en un sistema SFA o de pedidos móviles. Un vehículo de entrega separado (propiedad de la empresa, de un distribuidor o de un proveedor logístico externo) cumple el pedido al día siguiente o dentro de una ventana de entrega acordada.
La preventa separa la actividad comercial (la visita del vendedor y la gestión de la relación) de la logística (la entrega física). Permite que el vendedor se enfoque en la calidad de ejecución, la educación del punto de venta y la conversación comercial, en lugar de gestionar un vehículo y efectivo. También permite una mayor tasa de visitas por día, ya que el vendedor no está limitado por la capacidad del vehículo.
La limitación es el desfase entre el pedido y la entrega, que no conviene a los puntos de venta que necesitan reabastecimiento inmediato. La preventa funciona mejor en el canal tradicional organizado, en puntos de venta de volumen medio y en mercados donde los puntos de venta planifican sus pedidos con anticipación en lugar de comprar al día.
Empuje Mayorista
El fabricante vende grandes cantidades a un comerciante mayorista que distribuye a puntos de venta más pequeños a través de su propia red. El fabricante tiene una presencia mínima en campo; depende del alcance del mayorista y del pull generado por la demanda del consumidor y el valor de marca.
El empuje mayorista es el modelo de último recurso para la mayoría de las empresas de FMCG con marca, porque sacrifica por completo la visibilidad, el control de ejecución y las relaciones a nivel de punto de venta. Es adecuado para productos básicos de bajo margen, mercados donde ningún otro modelo es económicamente viable, o como modelo transicional mientras una empresa construye su capacidad de distribución directa.
El riesgo es que el mayoreo amplifica la inestabilidad de precios (los mayoristas se rebajan entre sí para mover volumen), habilita el comercio no autorizado hacia mercados que se intentan gestionar a través de otro canal, y deja al fabricante sin datos sobre a dónde va realmente su producto.
eB2B (Pedido Digital)
Los puntos de venta minoristas hacen pedidos digitalmente a través de una plataforma operada por el fabricante o por un tercero. El rol del vendedor pasa de tomar pedidos a gestionar la relación, activar el punto de venta y monitorear el cumplimiento. Los pedidos se cumplen a través de una red logística existente.
El eB2B está ganando adopción en mercados urbanos del sudeste asiático (Warung Pintar, Mitra Tokopedia en Indonesia), el sur de Asia (Bijak, Udaan en India) y partes de Medio Oriente. Comprime el ciclo de pedido, reduce la carga administrativa del vendedor y genera datos digitales de compra a nivel de punto de venta que transforman la planificación comercial. Pero requiere digitalización del punto de venta, una columna vertebral logística consistente y un cambio en la capacidad del vendedor, que pasa de tomar pedidos de forma transaccional a una gestión de relación consultiva.
Matriz de Decisión de RTM
El Marco de Equilibrio de Costo por Parada: una comparación estructurada que evalúa cada modelo de RTM frente a dos variables para un segmento de punto de venta determinado: el costo total diario de entrega dividido entre las paradas por día (costo por parada), frente al margen del distribuidor sobre el mismo valor de pedido promedio (costo efectivo por punto de venta atendido a través de un tercero). El modelo que produce un número más bajo para un segmento de punto de venta determinado es económicamente preferible, con todo lo demás constante. Los factores no relacionados con el costo (visibilidad de datos, control de cumplimiento, relación con el punto de venta) se aplican después como ajustes cualitativos a esa comparación base.
Ningún modelo es universalmente superior. La elección correcta depende de cuatro factores para cada segmento de punto de venta:
| Factor | DSD | Liderado por Distribuidor | Venta en Camión | Preventa | Mayorista | eB2B |
|---|---|---|---|---|---|---|
| Densidad de puntos de venta | Muy alta | Media-Alta | Media | Media-Alta | Cualquiera | Alta (urbana) |
| Valor de pedido promedio | Alto | Medio | Bajo-Medio | Medio | Alto | Cualquiera |
| Criticidad de la frescura | Alta | Baja | Baja-Media | Baja | Baja | Baja |
| Dispersión geográfica | Urbana | Todas | Urbana-semi | Urbana-semi | Rural | Urbana |
| Necesidad de visibilidad de datos | Alta | Media | Media | Alta | Baja | Muy alta |
| Costo de servicio | Más alto | Bajo-Medio | Medio | Medio | Más bajo | Bajo (a escala) |
La matriz de decisión no produce una única respuesta. Produce una decisión de portafolio: qué modelo cubre qué segmento de punto de venta en qué geografía al costo correcto. Y la mayoría de los mercados de escala relevante necesitan más de una respuesta funcionando simultáneamente.
¿Necesita un RTM Híbrido? Casi con Total Certeza, Sí
Casi todos los mercados de escala significativa requieren un portafolio de modelos de RTM operando en paralelo. La respuesta honesta a "¿qué RTM deberíamos usar?" casi siempre es "más de uno, según el segmento de punto de venta." Una empresa de bebidas en Vietnam podría operar DSD hacia el canal moderno, venta en camión en el canal tradicional urbano de Ciudad Ho Chi Minh, indirecto liderado por distribuidor hacia las ciudades provinciales y una red de subdistribuidores para la cobertura rural. Eso son cuatro modelos funcionando simultáneamente, cada uno con economías distintas, roles de fuerza de campo distintos y requisitos de datos distintos.
El modelo híbrido no es una solución de compromiso. Es la respuesta correcta cuando los segmentos de punto de venta realmente difieren en concentración de volumen, dispersión geográfica y estructura de margen. El trabajo del director comercial es diseñar el portafolio de modo que cada modelo cubra los segmentos donde está económicamente justificado, definir los límites con suficiente claridad para que el equipo de campo no se superponga ni deje vacíos, y construir la infraestructura de reporte que dé visibilidad a través de todos los modelos. La siguiente pregunta es si la economía realmente respalda el modelo que se está usando en cada segmento.
El modelo de crecimiento de ventas de FMCG ofrece el contexto estratégico para estas decisiones: el RTM es la palanca que determina a qué puntos de venta se llega, lo cual es la base de la profundidad de distribución.
Análisis de Costo de Servicio: Cómo Calcular el Costo por Parada
Las decisiones de RTM sin datos de costo de servicio son conjeturas. El cálculo de costo por parada le indica si un modelo es económicamente sostenible para un segmento de punto de venta determinado.
Fórmula de costo por parada:
Costo por parada = (Costo de entrega directa por día) / (Paradas por día)
Donde el costo de entrega directa incluye depreciación o arrendamiento del vehículo, combustible, salario y bonificaciones del conductor o vendedor, y la asignación de gastos generales de supervisión.
Ejemplo: venta en camión frente a liderado por distribuidor en canal tradicional urbano
Suponga que un vendedor de venta en camión cubre 25 paradas por día en un beat urbano denso.
| Elemento de costo | Monto mensual |
|---|---|
| Salario e incentivo del vendedor | $800 |
| Arrendamiento del vehículo y combustible | $600 |
| Teléfono y herramientas SFA | $50 |
| Gastos generales de supervisión (proporción 1:8) | $150 |
| Costo mensual total | $1,600 |
Si el vendedor trabaja 22 días al mes y cubre 25 paradas por día: 22 x 25 = 550 paradas al mes.
Costo por parada = $1,600 / 550 = $2.91 por parada
Ahora compárelo con el modelo liderado por distribuidor: el margen del distribuidor suele ser del 5 al 8% del precio neto de venta. Si el valor de pedido promedio por visita al punto de venta es de $40, el costo efectivo por parada a través del distribuidor es de $2.00 a $3.20. Con valores de pedido bajos, el modelo liderado por distribuidor es más barato. A medida que suben los valores de pedido, el margen del distribuidor se convierte en la opción más costosa.
Este cálculo es la base del análisis de punto de equilibrio por clase de punto de venta: ¿cuál es el valor de pedido promedio mínimo que justifica una visita directa frente a la entrega por canal? Para la mayoría de las categorías de FMCG en mercados emergentes, la cobertura directa se justifica económicamente por encima de un valor de pedido promedio de $30 a $50 por parada, con las estructuras de costo actuales. Por debajo de ese umbral, el modelo liderado por distribuidor o el mayorista son más eficientes.
La brecha entre un costo directo por parada de $2.91 y un costo efectivo del distribuidor de $2.00 a $3.20 por punto de venta cuenta una historia que la mayoría de los equipos comerciales evitan mirar de frente: en mercados de baja densidad y bajo valor de pedido promedio, el distribuidor es estructuralmente más barato que el modelo directo, sin siquiera contar el capital de trabajo y el costo de almacenamiento del distribuidor, que el fabricante no paga en absoluto. Los únicos casos donde el modelo directo es claramente más barato son las rutas urbanas de alta densidad, por encima del umbral de 25 paradas, atendiendo puntos de venta con valores de pedido promedio de $40 o más por visita. Entonces, a medida que el negocio crece hacia nuevas geografías, ¿cuándo tiene sentido cambiar el modelo?
Ruta de Evolución del RTM
La arquitectura de RTM no se define una sola vez. Evoluciona a medida que el negocio crece, la infraestructura de mercado mejora y las concentraciones de volumen se desplazan entre canales.
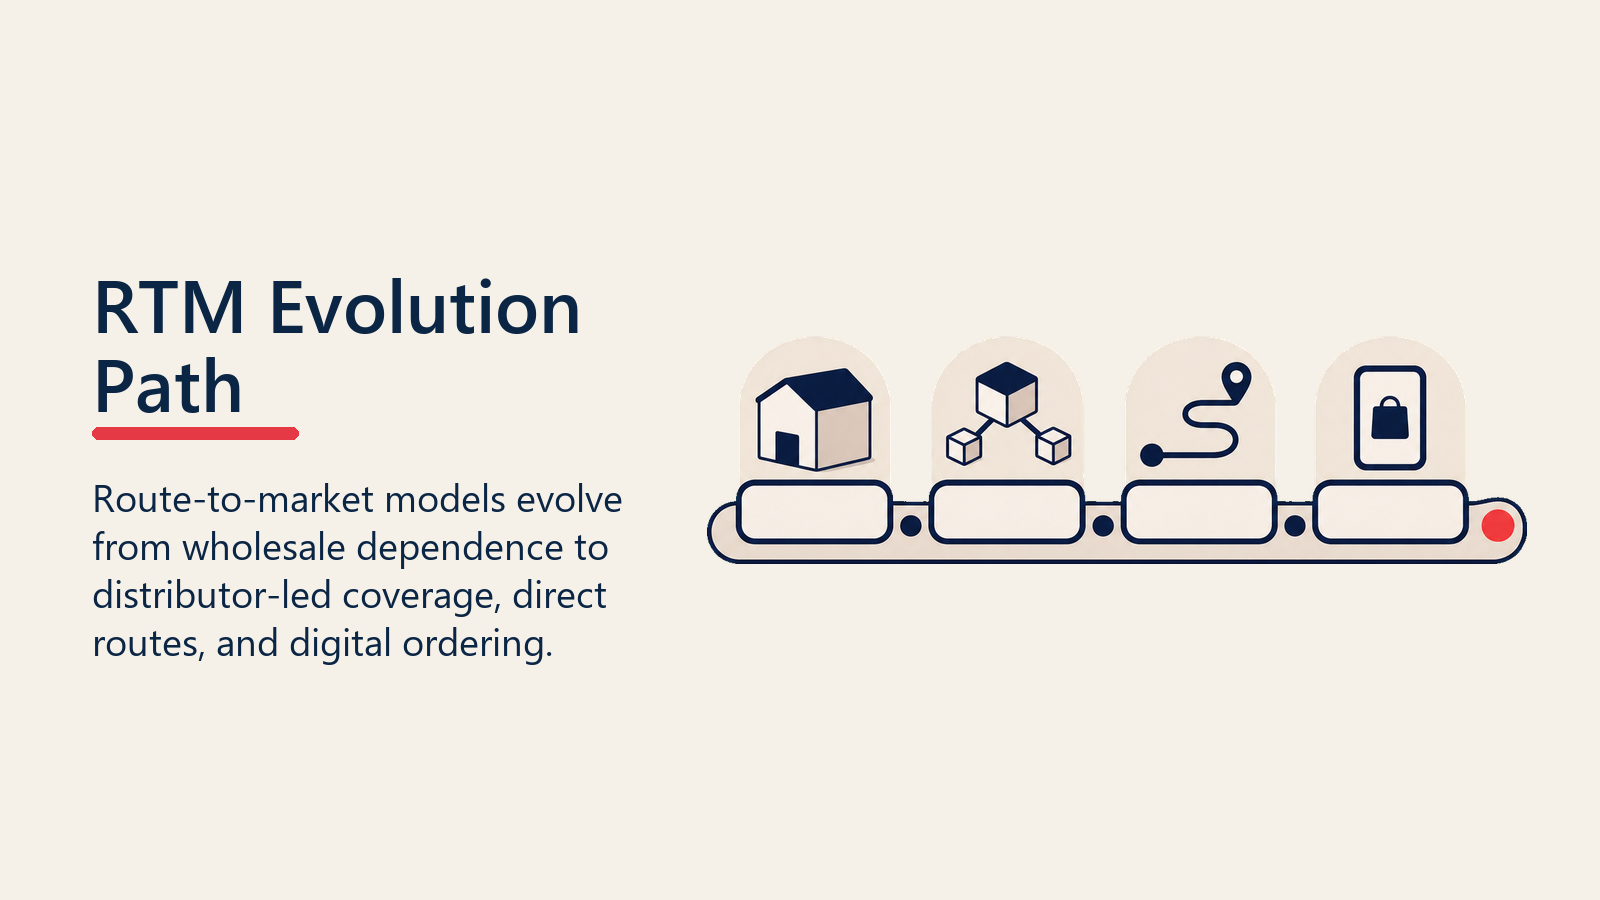
La ruta de evolución típica se ve así:
Fase 1: Dependencia del mayoreo. La entrada a un mercado nuevo o las marcas pequeñas usan el mayoreo como canal principal. Costo bajo, control bajo. El objetivo es construir conocimiento de marca y velocidad de ventas primarias.
Fase 2: Liderado por distribuidor con capa de equipo de campo. A medida que crece el volumen, la empresa designa distribuidores y asigna vendedores de campo para gestionarlos. Los vendedores se enfocan en las tasas de llenado del distribuidor, el seguimiento de ventas secundarias y la ejecución a nivel de punto de venta. La cobertura se expande más rápido de lo que un modelo directo podría lograr.
Fase 3: Cobertura directa en segmentos de alta densidad. La empresa identifica los segmentos de punto de venta urbanos o de alto volumen donde la cobertura directa genera mejor economía que el modelo liderado por distribuidor. Se incorporan DSD o venta en camión para esos segmentos. Los distribuidores se mantienen para la geografía de menor densidad.
Fase 4: Capa digital para eficiencia de pedidos. Se pilotean plataformas eB2B en el canal tradicional urbano para desplazar la actividad del vendedor de la toma de pedidos hacia la gestión de la relación. La columna vertebral logística (propia o de terceros) se encarga del cumplimiento.
La evolución está impulsada por el volumen, no por el tiempo. Pasar de la Fase 2 a la Fase 3 de forma prematura, antes de que la densidad de puntos de venta y los valores de pedido promedio lo justifiquen, es el error de sobreinversión en RTM más común. Vea también modelos de distribución rural y subdistribuidor para la arquitectura específica requerida para cubrir la brecha de cobertura rural que los modelos directos no pueden alcanzar económicamente.
Los métodos de pronóstico de ventas son los insumos de planificación que le indican cuándo un nuevo segmento de punto de venta ha alcanzado el umbral de volumen que justifica un cambio de modelo.
Errores Comunes
Estos patrones de falla muestran dónde un modelo de route-to-market incorrecto genera costo, complejidad o conflicto de canal evitables.
Extender el DSD en exceso hacia territorio rural de bajo volumen. La economía del DSD se deteriora rápidamente fuera de los mercados urbanos densos. Una empresa que extiende su modelo de entrega directa hacia geografía rural porque "queremos ser dueños de la relación con el punto de venta" descubrirá que el costo por parada supera cualquier umbral defendible. La relación se gestiona mejor a través de un subdistribuidor bien administrado bajo un distribuidor regional.
Subinvertir en redes de subdistribuidores. En mercados donde el nivel inferior del canal tradicional no es alcanzable por la flota del distribuidor primario, los subdistribuidores (distribuidores secundarios más pequeños que compran al distribuidor primario y venden localmente) son el mecanismo para lograr profundidad. Las empresas que no invierten en mapear, designar y gestionar subdistribuidores terminan con una distribución numérica urbana sólida y una brecha rural que un competidor llena.
Dejar que el nombramiento de un distribuidor se vuelva permanente sin revisión de desempeño. Los territorios asignados a un distribuidor hace cinco años pueden ya no coincidir con la huella geográfica, el mix de SKU o las ambiciones de volumen de la empresa. Las revisiones anuales de RTM deben incluir auditorías de cobertura del distribuidor, con renombramientos o ajustes de territorio donde el desempeño no cumpla el modelo. Los marcos de gestión de distribuidores y stockists ofrecen la estructura de gobernanza para estas revisiones.
Construir el híbrido equivocado. Operar DSD, venta en camión y liderado por distribuidor en el mismo segmento de punto de venta genera conflicto de canal, precios paralelos y resentimiento del distribuidor. El modelo de RTM híbrido funciona cuando los modelos cubren segmentos de punto de venta claramente distintos con una superposición mínima, no cuando varios modelos compiten por el mismo punto de venta. Resolver esa distinción correctamente es el resultado más importante de la revisión anual de RTM.
Conclusión: El RTM Es un Activo Estratégico
El route-to-market no es un problema logístico. Es una decisión de arquitectura comercial que determina su techo de cobertura, su estructura de costos y la efectividad de su equipo de campo durante los próximos tres a cinco años.
Las organizaciones que tratan el RTM como un activo vivo, revisándolo anualmente a medida que crece el volumen, cambia la geografía y mejora la infraestructura digital, construyen de forma consistente posiciones de mercado más defendibles que aquellas que lo definen una sola vez y heredan el desajuste durante años. La entrega directa a tienda, la venta en camión, el indirecto liderado por distribuidor y el eB2B tienen, cada uno, un papel en el mercado correcto y a la escala correcta. La disciplina consiste en saber qué modelo pertenece a dónde, y contar con los datos de costo de servicio para tomar esa decisión con evidencia y no con preferencia.
Revise su RTM de la misma manera en que revisa su plan comercial: anualmente, con datos, frente a un conjunto claro de criterios económicos y de cobertura.
Preguntas Frecuentes sobre los Modelos de Route-to-Market
¿Qué es un modelo de route-to-market en FMCG?
Un modelo RTM es la arquitectura que define cómo se mueve el producto de un fabricante desde su punto de producción o almacenamiento hasta el punto de venta donde se vende a los consumidores. Determina qué intermediarios participan (distribuidores, vendedores de venta en camión, comerciantes mayoristas), con qué frecuencia se visitan los puntos de venta, quién entrega el stock, y quién es dueño de la relación con el punto de venta en cada punto de la cadena.
¿Cuándo tiene sentido el DSD frente al indirecto liderado por distribuidor?
El DSD tiene sentido económico cuando la densidad de puntos de venta es lo suficientemente alta como para sostener de 25 a 40 paradas por vehículo por día, cuando la frescura o el monitoreo de cumplimiento requieren control directo, y cuando los valores de pedido promedio son lo suficientemente altos como para que el costo de entrega directa sea menor que el margen del distribuidor sobre el mismo volumen. Por debajo de esos umbrales, el modelo indirecto liderado por distribuidor suele producir un costo por parada más bajo y una expansión de cobertura más rápida.
¿Qué es el costo por parada y cómo se calcula?
El costo por parada es el costo total de una visita de entrega a un punto de venta. Se calcula dividiendo el costo diario total del modelo de entrega (vehículo, conductor, combustible, gastos generales de supervisión) entre el número de paradas de punto de venta completadas por día. Comparar el costo por parada entre modelos, frente al valor de pedido promedio por punto de venta, indica qué modelo está justificado económicamente para cada segmento de punto de venta.
¿Con qué frecuencia debe una empresa revisar su arquitectura de RTM?
Anualmente, como mínimo. El crecimiento de volumen, la expansión geográfica hacia nuevos mercados, los cambios en el mix de puntos de venta (canal tradicional en declive frente a canal moderno en crecimiento) y las mejoras en la infraestructura digital (plataformas eB2B, herramientas SFA) afectan todos ellos qué modelo de RTM es el más adecuado. Las empresas que no revisan el RTM al menos una vez al año tienden a terminar operando una cobertura directa costosa en mercados que ya no la justifican.
¿Cuál es el principal riesgo del empuje mayorista como modelo de RTM?
El empuje mayorista sacrifica la visibilidad, el control de ejecución y los datos a nivel de punto de venta a cambio de un menor costo de servicio. El riesgo más profundo es la inestabilidad de precios: los mayoristas se rebajan entre sí para mover volumen, lo que impulsa el comercio no autorizado a través de los límites de canal y geografía, erosiona la disciplina de precios de la marca, y deja al fabricante sin datos sobre a dónde fluye realmente su producto. Es el modelo adecuado para la entrada a un mercado nuevo o para categorías de commodities, pero no para construir una posición de marca de FMCG en un mercado donde se pretende competir por ejecución.
¿Cómo está cambiando el eB2B el modelo de RTM en los mercados emergentes?
Plataformas eB2B como Warung Pintar en Indonesia, Udaan en India y operadores similares en el sudeste asiático y Medio Oriente están desplazando el rol del vendedor de tomador de pedidos a gestor de la relación. Los puntos de venta hacen pedidos digitalmente, lo que comprime el ciclo de pedido y genera datos de compra a nivel de punto de venta que transforman la planificación comercial. Pero el eB2B requiere digitalización del punto de venta, cumplimiento logístico confiable y un cambio en la capacidad del vendedor que muchos equipos de campo aún no han hecho. La penetración urbana del eB2B sigue siendo significativamente mayor que la semiurbana o rural, razón por la cual normalmente funciona como una capa de la Fase 4 y no como un modelo independiente.
¿Cuál es el error más común de RTM en los mercados de crecimiento acelerado?
Extender en exceso la cobertura directa hacia territorio antes de que la economía lo respalde. Las empresas en mercados de alto crecimiento suelen asumir que ser dueño de la relación con el punto de venta requiere cobertura directa en todas partes. En la práctica, un distribuidor bien gestionado, con cobertura objetivo clara, reporte de ventas secundarias y planificación de negocio conjunta, produce mejores resultados en mercados no urbanos que un modelo directo estirado más allá de su umbral de densidad económica. La expansión hacia el modelo directo en cualquier segmento debe seguir el análisis de equilibrio de costo por parada, no el apetito organizacional por el control.
Más Información
Senior Implementation Consultant
On this page
- Los Seis Modelos de RTM
- Entrega Directa a Tienda (DSD)
- Indirecto Liderado por Distribuidor
- Venta en Camión (Cash-and-Carry Móvil)
- Preventa con Entrega de Terceros
- Empuje Mayorista
- eB2B (Pedido Digital)
- Matriz de Decisión de RTM
- ¿Necesita un RTM Híbrido? Casi con Total Certeza, Sí
- Análisis de Costo de Servicio: Cómo Calcular el Costo por Parada
- Ruta de Evolución del RTM
- Errores Comunes
- Conclusión: El RTM Es un Activo Estratégico
- Más Información