ジェネラルトレード、モダントレード、eB2B:マルチチャネルFMCG流通戦略を構築する
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
ほとんどのFMCG商業リーダーが明確に答えられない問いがあります。トレード予算のうち何パーセントがモダントレードに、何パーセントがジェネラルトレードに向かっているか、そしてなぜそれが自社の市場にとって正しい配分なのか、という問いです。
答えが「これまでもだいたいそうしてきた」であれば、すでに問題を特定できています。東南アジア、南アジア、サブサハラアフリカにおけるモダントレードの成長は、この10年間で経営陣の注目を集めてきました。それも無理はありません。ハイパーマーケットやスーパーマーケットチェーンは、よりクリーンなデータ、正式な販促契約、目に見える棚陳列を提供してくれるからです。しかし、モダントレード重視への傾斜は、多くのFMCGブランドに、実際には取扱量の大半を動かしているチャネルへの投資を体系的に不足させる結果をもたらしてきました。
ほとんどの新興市場では、ジェネラルトレードが依然としてFMCG取扱量の大部分を占めています。この数値はカテゴリーと地理によって変動しますが、そのパターンは十分に一貫しており、モダントレードでの勝利を主軸に据えた戦略は、ほとんどの市場において市場の大部分を手薄にする戦略になってしまいます。そして今、eB2B(電子的B2B)プラットフォームが、そもそもジェネラルトレードがどのようにサービスされるかを変える第3のチャネルダイナミクスを加えつつあります。
この記事では、チャネルごとのプレイブックを提供します。各チャネルの定義方法、経済性の比較、実行基準の設定、そして自社のマルチチャネルオペレーションが同じ予算を奪い合う3つの別々のキャンペーンとしてではなく、1つのシステムとして機能するためのリソース配分についてです。
ジェネラルトレードの定義
ジェネラルトレードとは、独立系の小規模小売店のユニバースを指します。インドのキラナ、インドネシアのワルン、フィリピンのサリサリストア、東アフリカのドゥカ、西アフリカのママンタンボなどです。中国では、この用語はハイパーマーケットブームの時代から近代的な業態と共存してきた数百万軒の小規模な近隣商店を指します。
これらの店舗は通常オーナーが自ら経営し、棚スペースは限られており、狭い近隣商圏にサービスを提供し、少量ずつ仕入れます。彼らの競争優位は価格でも品揃えの深さでもありません。近さ、常連客への信用供与、そしてスーパーマーケットには真似できない柔軟なサービスです。通りの端でキラナを営むおばさんは、隣人が毎週土曜日に同じ食用油を買うことを知っており、客がボトル1本だけ必要であればケースを開けて売ってくれます。
FMCGブランドにとって、ジェネラルトレードは取扱量以外の理由でも重要です。モダントレードが到達しない近隣地域や準都市部への流通の広がりを提供します。ほとんどの所得層にとって、日用消費財の主要な購入場所です。そして、根本的に異なる商業モデルを必要とします。小口の納品、高い訪問頻度、ディストリビューターを介したカバレッジ、そして店舗レベルの可視性とコンプライアンスに焦点を当てたフィールド営業部隊の活動です。
ルートトゥマーケットモデルのフレームワークが、自社製品がディストリビューターのバンセールスチームを通じてか、サブストッキストネットワークを通じてか、あるいはハイブリッドアプローチを通じてこれらの店舗に届くかを決定します。ジェネラルトレードの実行基準は、カテゴリーマネジメントのプレゼンテーションや販促カレンダー交渉ではなく、配荷率、棚での売れ行き、店内陳列コンプライアンスを中心とします。
モダントレードはまったく異なる商業ロジックで動いています。そしてチャネル間のそのギャップこそが、連携の問題が始まる場所です。
重要事実:マルチチャネルFMCG流通
- ジェネラルトレードは、ほとんどの新興市場においてFMCG取扱量の約65~85%を占めており、インドネシアでは2023年第3四半期時点で伝統的トレードのシェアが69%に達しています(NielsenIQのチャネル分析、2022年、StatistaのインドネシアFMCGチャネルデータ、2024年)。
- モダントレードのFMCGにおけるシェアは新興市場で拡大していますが、ほとんどの東南アジア・南アジア市場では依然として総取扱量の30%を下回っています。アジアのFMCG全体は2024年までに2.7%成長しましたが、ジェネラルトレードが依然として取扱量への貢献をリードしています(Kantar Worldpanel Asia FMCGモニター、2024年)。
- eB2Bプラットフォームは新興市場の分散した小売を変革しています。McKinseyの分散小売におけるデジタル・ディスラプション分析は、市場機会全体の定義的な規模の見積もりとして2.8兆ドルを用いており、これは精密に測定された数値というよりも、アドレサブル市場の規模を示すフレーミングです。この分析は、eB2Bプレイヤーを、小規模小売業者がFMCG製品を調達する方法を再構築しているディスラプターとして位置づけており、Udaan(インド)やAlibaba LST(中国)といったプラットフォームはすでに数百万軒の小規模店舗にリーチしています。(McKinsey, Digital Disruption: The Rise of eB2B in Fragmented Retail)
モダントレードの定義
モダントレードとは、組織化された小売、すなわちハイパーマーケット、スーパーマーケット、ミニマーケット、コンビニエンスストアチェーンを指します。業態には、カルフールやテスコおよびその地域版といった大型フォーマットのプレイヤー、中型フォーマットのチェーン、そして多くのアジア市場でモダンと伝統の境界を曖昧にしつつある急拡大中のコンビニエンスネットワーク(セブンイレブン、アルファマート、ファミリーマート)が含まれます。
モダントレードの商業モデルは、ジェネラルトレードとは構造的に異なります。バイヤーはリスティング、棚代、販促協賛金、カテゴリーマネジメントのコミットメントを交渉します。プラノグラムが自社製品の棚上の位置を決定します。販促カレンダーが値下げと店内アクティベーションのテンポを設定します。そしてデータフィードバックループは実在します。モダントレードの小売業者は、何が売れていて何が動いていないかを正確に示す週次または月次のスキャンデータを共有してくれます。
セールスとモダントレードのアライメントは、それ自体が1つの規律です。モダントレードにおけるリスクはコストの膨張です。リスティング費用、販促投資、ゴンドラエンド陳列、物流コストは、特定のSKUについてはチャネルが数量面ではプラスでも利益面ではマイナスになるところまでマージンを侵食しかねません。あらゆるモダントレード交渉には、それを下回るとリスティングが商業的に成立しなくなる収益性のフロアを明確に理解しておくことが求められます。
モダントレードには、ハロー効果という考慮点もあります。大手ハイパーマーケットチェーンで目立ち、良い形で陳列されているブランドは、消費者の親近感を築き、それがジェネラルトレードの売上に恩恵をもたらします。しかし、このハロー効果はMTチャネルでの無期限の損失を正当化するものではなく、自動的にGTの棚陳列につながるわけでもありません。この2つのチャネルは、それぞれ独自の商業ロジックに基づいて管理される必要があります。
eB2Bはこの組み合わせの中で最も新しいチャネルであり、他の2つの経済性を変えつつあります。
eB2Bの定義
eB2Bプラットフォームとは、ジェネラルトレードの小売業者(キラナ、ワルン、小規模店舗)が、バンセールスの訪問を待つのではなく、デジタルプラットフォームから直接発注できるようにするデジタル発注システムです。プラットフォームは数千の小規模小売業者からの需要を集約し、メーカーやディストリビューターと供給条件を交渉し、物流、与信、そして場合によってはラストマイル配送を担います。
主要なプラットフォームには、インドのUdaanやJumbotail、インドネシアのUlaのほか、東南アジアやアフリカ各地の数多くのプラットフォームがあります。純粋なアグリゲーターもあれば、独自の倉庫と物流ネットワークを構築しているところもあります。モデルはさまざまですが、小規模小売業者への商業的な提案内容は一貫しています。より良い品揃え、競争力のある価格設定、より速い再発注、そして地元ディストリビューターとの関係依存なしでの与信アクセスです。
FMCGブランドにとって、eB2Bは機会と複雑さの両方を生み出します。機会はリーチです。1つのプラットフォーム統合によって、フィールド営業部隊が直接訪問するには採算が合わない数万軒の小規模小売業者とブランドをつなげられます。複雑さはチャネルガバナンスです。自社ブランドのeB2B価格がディストリビューター価格を下回っていれば、ディストリビューターとの関係を損なう構造的な対立を生み出したことになります。そしてeB2Bのマージンがディストリビューターの経済性を下回るまで圧縮されれば、チャネル間でSKUミックスや販促条件を差別化するよう迫られることになります。
各チャネルの経済性がどう比較されるかを理解することが、そうしたトレードオフを意図的に行うための出発点です。
GT・MT・eB2Bのチャネル経済性はどう比較されるのか
チャネル間でどうリソースを配分するかという意思決定は、それぞれの経済性を理解することから始まります。
| チャネル | 粗利貢献度 | サービス提供コスト | 支払条件 | 販促投資の必要度 |
|---|---|---|---|---|
| ジェネラルトレード(直接カバレッジ) | 高 | 高(小口納品・高頻度) | 現金またはディストリビューター経由の短期与信 | 中(店内陳列、スキームインセンティブ) |
| ジェネラルトレード(ディストリビューター経由) | 中~高 | 中(ディストリビューターが物流を負担) | ディストリビューターが小売業者に与信を供与 | 中(ディストリビューターのスキームを通じて推進) |
| モダントレード | 中 | 中~高(物流、コンプライアンス) | 30~90日の支払サイクル | 高(リスティング費用、販促、プラノグラムコスト) |
| eB2B(プラットフォーム経由) | 変動 | 単位あたり低(プラットフォームが物流を担う) | プラットフォームが小売業者の与信を処理 | 低~中(デジタル販促枠) |
ジェネラルトレードのサービス提供コストの計算は、自社またはディストリビューターのバンセールスチームを通じて直接カバーしているのか、それともサブストッキストネットワークやeB2Bプラットフォームを主要なリーチ手段として頼っているのかによって大きく変わります。直接カバレッジは実行のコントロールをもたらしますが、店舗1件あたりの固定コストも最も高くなります。
モダントレードの支払条件は特に注意が必要です。組織化された小売における30~90日の支払サイクルは運転資金を圧迫する要因であり、チャネルレベルの収益性分析にはしばしば織り込まれていません。トレード予算の40%をモダントレードに配分していながら、そのチャネルからの収益回収に60日かかっているブランドは、実質的に資本集約的なルートトゥマーケットに補助金を出していることになります。
バリューセリングの原則はMT交渉にも当てはまります。バイヤーとの商談に臨む前に、自社のチャネルレベルの経済性、プラノグラムの要求を正当化する来店客数とバスケットデータ、そして販促の共同投資がリターンを生まなくなるフロアを把握しておく必要があります。
チャネル別の実行基準
各チャネルは、異なる実行基準と、その基準が満たされていることを確認するための異なる指標を必要とします。
ジェネラルトレードの実行基準
- 配荷率:各ディストリビューターテリトリー内での目標店舗カバレッジ、週次で追跡
- 棚陳列コンプライアンス:正しいSKUレンジが取り扱われ、主力SKUが目線の高さで視認可能であること
- 陳列コンプライアンス:ブランド陳列什器やシェルフトーカーが設置され、破損していないこと
- 欠品率:訪問店舗における主力SKUで5%未満
- ディストリビューターのバン訪問頻度:Aランク店舗は最低週次、Bランク店舗は隔週
配荷率と加重配荷率は、GTカバレッジの基盤となる指標です。配荷率は、何店舗が自社製品を取り扱っているかを示します。加重配荷率は、それらの店舗が高取扱量店舗かどうかを示します。どちらも重要ですが、商業パフォーマンスに対してより鋭いシグナルとなるのは加重配荷率です。
モダントレードの実行基準
- プラノグラムコンプライアンス:各店舗訪問時に正しい陳列位置を確認
- 販促実行コンプライアンス:合意された販促価格が実施されており、ゴンドラエンドがスケジュール通りに実行されていること
- 欠品日数:主力SKUはゼロ、セカンダリーレンジは5%未満
- 新規リスティング展開スピード:リスティング合意からチェーン全体での棚陳列完了までの目標日数
- カテゴリー棚シェア:交渉で合意したプラノグラムシェアに対して追跡
eB2Bの実行基準
- リスティング浸透率:プラットフォーム上の対象店舗のうち、月に1つ以上のSKUを発注している割合
- アクティブバイヤー率:登録小売業者のうち、月に1件以上の注文を行っている割合
- 受注フィルレート:発注されたSKUがSLA内で全数出荷された割合
- デジタル棚可視性:プラットフォーム上の製品画像、説明文、価格が正確かつ最新であること
リソース配分フレームワーク
フィールド営業部隊、トレード予算、品揃えをチャネル間でどう配分するかは、過去の慣習ではなく市場成熟度のロジックに従うべきです。
市場成熟度ステージ1:ジェネラルトレード優位
モダントレード浸透率が15%未満でeB2Bが黎明期にある市場では、主要なリソース配分はGTカバレッジの深さを優先すべきです。これは、ディストリビューター管理と店舗レベルのGT実行に営業担当者の大部分を割り当て、モダントレードのキーアカウントリソースは最小限にとどめることを意味します。トレード予算はGTのスキームインセンティブとディストリビューター支援を優先します。eB2Bへの投資は実験的なものにとどまり、パイロットパートナーシップに限定されます。
市場成熟度ステージ2:デュアルチャネルバランス
モダントレードが取扱量の15~30%に達し、eB2Bプラットフォームが相応の小売業者基盤を確立している市場では、リソース配分がシフトします。モダントレードには専属のキーアカウントマネージャーと販促予算が割り当てられます。GTカバレッジは、分散した小売業者へのリーチにおける店舗あたりコストを削減するeB2Bプラットフォームとのパートナーシップを通じて、より効率的になります。フィールド営業部隊の構成には、GTカバレッジマネージャーに加えてMT専門の交渉担当者が含まれます。
市場成熟度ステージ3:3チャネル連携
モダントレードが30%を超え、eB2Bエコシステムが確立している市場では、マネジメント上の課題はカバレッジではなく連携です。各チャネルは、それぞれ独自の商業リード、独自の販促カレンダー、独自の損益ビューを必要とします。リスクはチャネルコンフリクトです。あるチャネルの販促価格が別のチャネルに漏れ出すこと、あるいはMTのリスティングがGTディストリビューターの経済性を損なうことなどです。価格アーキテクチャと販促差別化のためのガバナンスフレームワークが不可欠になります。
トレードマーケティングとフィールドアライメントは、オペレーショナルレベルでチャネル実行を結びつけるものです。これがなければ、GTのフィールド営業担当者とMTのキーアカウントマネージャーは独立して動き、互いに矛盾する販促を実施し、互いのマージンを侵食し合うことになります。
成熟したマルチチャネルオペレーションにおける、実践的な配分の出発点です。
| リソース | GT(ディストリビューター) | MTキーアカウント | eB2B |
|---|---|---|---|
| フィールド営業部隊の人員数 | 60~70% | 20~25% | 5~10% |
| トレード予算 | 45~55% | 35~45% | 5~15% |
| マーケティング投資 | 30~40% | 40~50% | 10~20% |
これらのレンジはあくまで例示的な出発点です。実際の配分は、チャネルレベルの収益貢献度、成長軌道、カテゴリー固有のダイナミクスに照らして調整すべきです。成熟した都市部市場における高頻度の衝動買いカテゴリーは、モダントレードがほとんど存在しない農村部市場の調理用食材とはまったく異なる姿になります。
チャネルコンフリクトを回避する
マルチチャネルのFMCGオペレーションにおける構造的リスクは、各チャネルのトレード条件が、他のチャネルを侵食するアービトラージの機会を生み出すことです。ディストリビューター価格で仕入れ、ディストリビューターの小売価格を下回るマージンで小売業者に販売する卸売業者はその一例です。トレード予算で賄われた原価割れの販促を交渉し、実質的にGTを犠牲にしてMTに補助金を出すモダントレードチェーンもまた一例です。
卸売チャネルマネジメントには、チャネル間のグレーマーケット流入と価格の漏出を防ぐための独自の規律があります。原則はチャネルマップ全体で共通しています。チャネルタイプごとに価格のフロアを設定し、フィールド監査を通じてモニタリングし、違反が発生した場合は供給の規律をもって是正することです。
特にeB2Bについては、プラットフォームの価格ガバナンスが重要です。多くのeB2Bプラットフォームは小売業者のロイヤルティを獲得するために積極的に価格競争を行っており、市場価格を下回る価格設定をメーカーに資金負担させる圧力は現実に存在します。自社のeB2Bチャネル価格が継続的にディストリビューターの販売価格を下回っていれば、伝統的な小売業者に「プラットフォームは常に安い」と学習させてしまい、ディストリビューターが自社ブランドに投資する能力を損なうことになります。
医薬品流通における独立系薬局対チェーン薬局の緊張関係は、これとまさに同じ構図です。チェーンが独立系よりも有利な条件を得ると、独立系のロイヤルティは損なわれます。FMCGにおける類似の構図は、モダントレードとジェネラルトレードの経済性の関係です。GTディストリビューターから仕入れることも、eB2Bを通じて発注することもでき、両者の価格に有意な差があれば、小売業者は安いチャネルへと流れ、自社のチャネルマップは想定外の形で変化してしまいます。(医薬品チャネルガバナンスのフレームワークについては、下の「関連記事」をご覧ください。)
市場成熟度チャネルシーケンシングモデル
シーケンシングモデルは、チャネル投資を市場構造に結びつけるものであり、リソースが実際に消費者が購入する場所に追随するようにします。
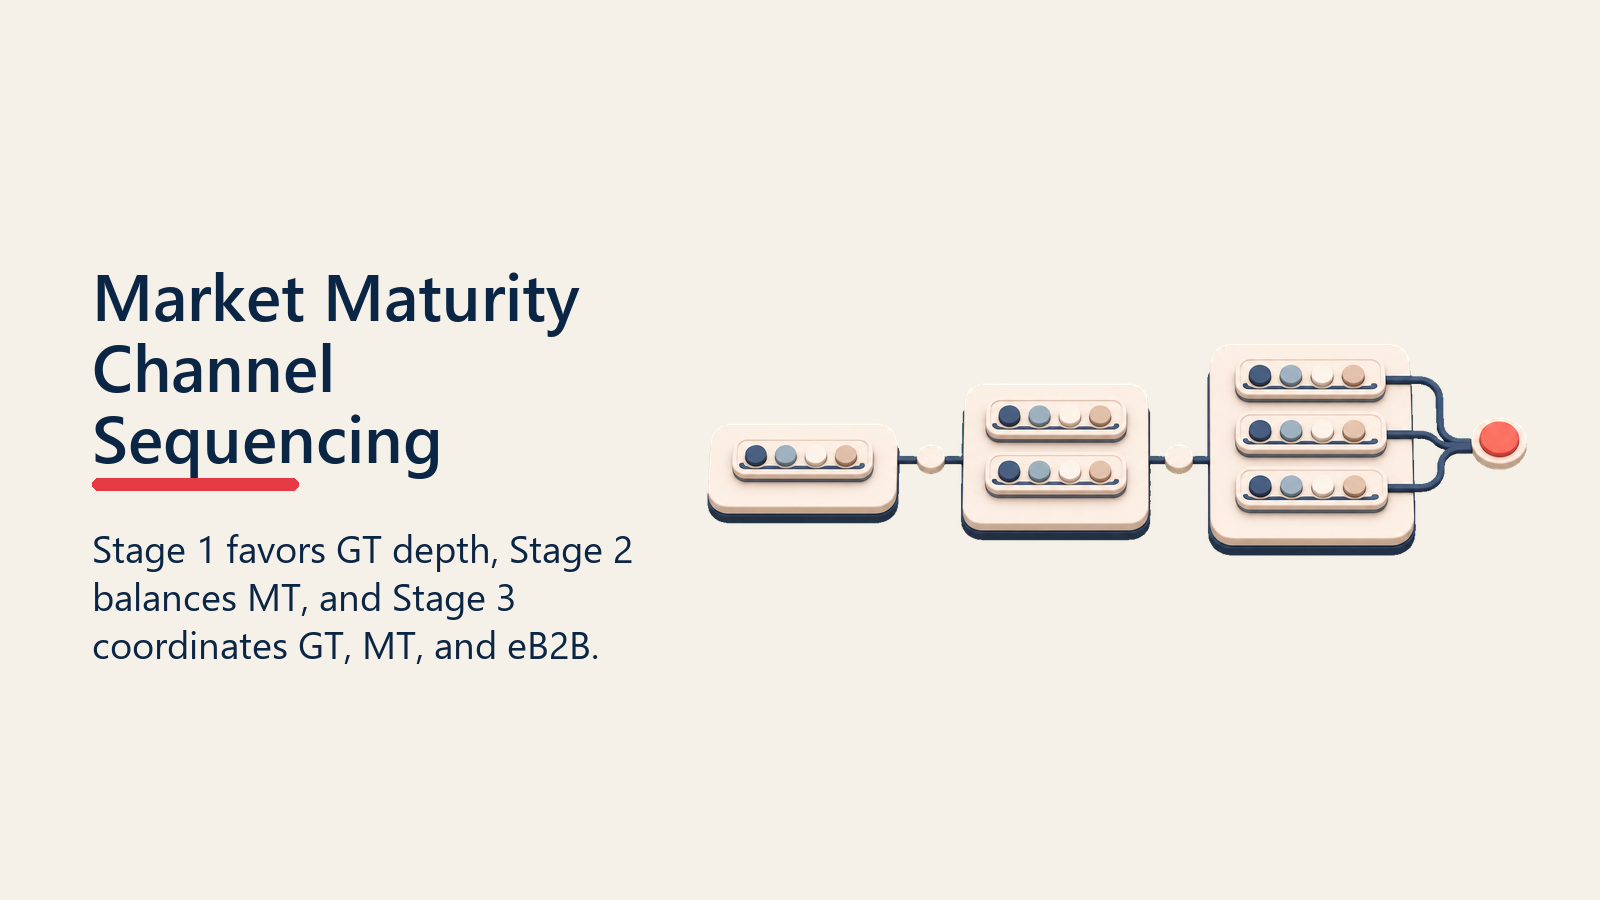
市場成熟度チャネルシーケンシングモデル: チャネルのリソース配分は、過去の慣習や本社の好みではなく、市場の発展段階に従うべきです。ステージ1市場(モダントレード浸透率15%未満)では、優先事項はジェネラルトレードの深さです。フィールド営業部隊、ディストリビューターインセンティブ、トレード予算はそこに集中させるべきです。なぜなら、そこに取扱量があるからです。ステージ2市場(モダントレード15~30%)では、デュアルチャネル投資が求められ、MTにはGTカバレッジマネジメントに加えて専属のキーアカウントリソースが割り当てられます。ステージ3市場(モダントレード30%超で、eB2Bエコシステムが確立している)では、統一された価格アーキテクチャと共有された販促カレンダーによる3チャネル連携が必要です。ほとんどの多国籍FMCGチームが犯す過ちは、本社が組織化された小売により馴染みがあるという理由で、ステージ1市場にステージ2やステージ3の商業モデルを適用してしまうことです。取扱量はモデルの好みには従いません。実際に消費者が購入する場所に従うのです。
連携したマルチチャネルアプローチ
各チャネルを、それぞれ独自のチーム、独自の目標、独自のトレード予算バケットで独立して最適化しようとする本能は理解できます。管理はよりすっきりします。しかし、チャネルは独立していないため、これは一貫して最適とは言えない結果を生み出します。消費者行動はチャネルをまたいで動きます。小売業者の行動は、チャネルをまたいだ価格シグナルに反応します。そしてブランドエクイティは、すべてのチャネルにわたって同時に築かれたり損なわれたりします。Bainの新興市場調査は、デュアルチャネルの必要性を明確に示しています。新興市場で成功しているFMCG企業は、伝統的トレードとモダントレードについて、2つを平均化した統一アプローチではなく、別個でありながら連携したゴートゥマーケットモデルを維持しています。
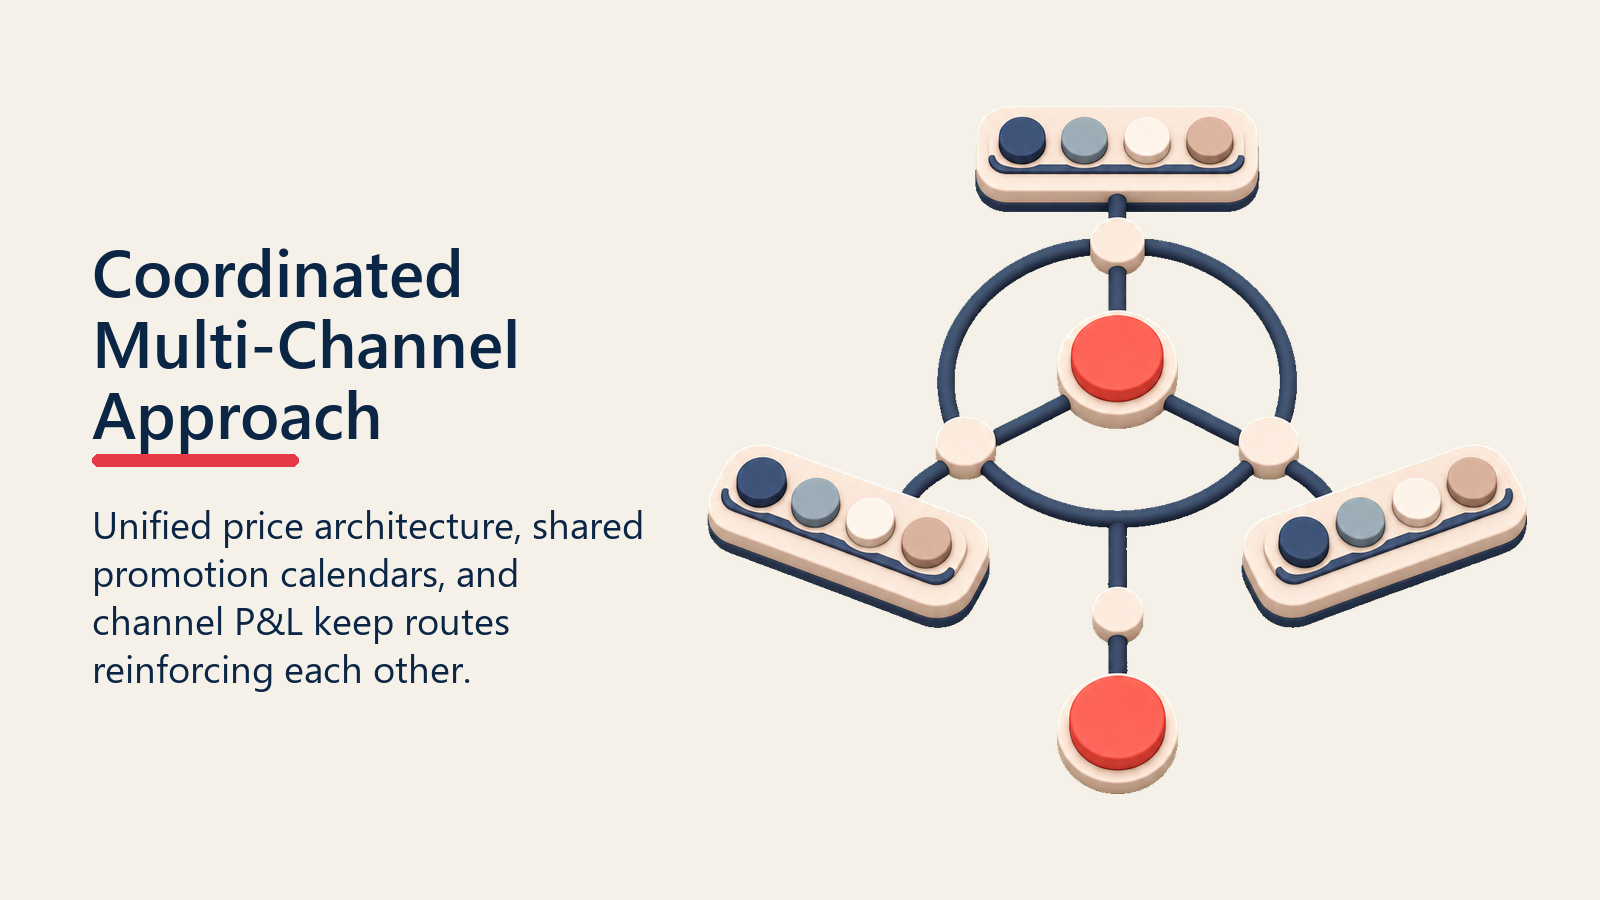
連携したマルチチャネルアプローチは、実務上3つのことを意味します。第一に、メーカーからディストリビューター、ディストリビューターから小売業者、小売業者から消費者への価格の流れを全チャネルにわたって定義し、真の価値の違いを反映する場合にのみ意図的に差別化する、統一された価格アーキテクチャです。第二に、同じ市場で同じSKUについてGTのスキームとMTの販促が同時に走らないようにする、共有された販促カレンダーです。第三に、チャネルレベルの損益に対する単一の商業リーダーシップビューであり、どこに投資するかの意思決定が、見出しの取扱量だけでなく各チャネルのコストと収益を完全に可視化した上で行われるようにすることです。
ジェネラルトレード、モダントレード、eB2Bの全体で勝つブランドは、完璧なチャネルを見つけたブランドではありません。それぞれのルートトゥマーケットが自らの役割を果たし、自らの経済性をまかない、他を侵食するのではなく互いを補強し合うチャネルシステムを構築したブランドです。
「ほとんどの新興市場において、ジェネラルトレードは今後も当面の間、FMCG取扱量の65~85%を占め続けます。モダントレードでの勝利を主軸に据えた戦略は、市場の大部分を手薄にする戦略です。」
「ほとんどのFMCGリーダーが明確に答えられない問いがあります。トレード予算のうち何パーセントがモダントレードに、何パーセントがジェネラルトレードに向かっているのか、そしてなぜそれが正しい配分なのか、という問いです。答えが『これまでもだいたいそうしてきた』であれば、問題を見つけたことになります。」
「eB2Bはディストリビューターモデルを置き換えるものではありません。ラストマイルのジェネラルトレード店舗へのリーチの経済性を変えるものです。eB2Bをディストリビューターへの脅威として扱うFMCGブランドは負けます。ディストリビューターのリーチを拡張するためにeB2Bを活用するブランドは、自社のフィールド営業部隊単独では決して正当化できなかったカバレッジを獲得します。」(McKinseyのeB2B分析、2021年、およびBainの新興市場チャネル調査、2023年に基づく。)
ジェネラルトレード、モダントレード、eB2Bに関するよくある質問
FMCGにおけるジェネラルトレードとモダントレードの違いは何ですか?
ジェネラルトレードとは、キラナ、ワルン、サリサリストア、近隣商店といった独立系の小規模小売業者を指します。モダントレードとは、ハイパーマーケット、スーパーマーケット、ミニマーケット、コンビニエンスストアネットワークといった組織化された小売チェーンを指します。商業モデルは根本的に異なります。ジェネラルトレードはディストリビューターを介し、高い訪問頻度を必要とし、カバレッジの広さが報われます。モダントレードは、正式なバイヤー交渉、リスティング契約、プラノグラム、販促カレンダーを伴い、支払サイクルはより長くなります。
FMCG流通におけるeB2Bとは何ですか?
eB2B(電子的B2B)プラットフォームとは、小規模小売業者がバンセールスの訪問を待つのではなく、モバイルアプリやウェブインターフェースを通じてFMCG製品を直接発注できるようにするデジタル発注システムです。インドのUdaanやインドネシアのUlaといったプラットフォームは、数千の小売業者からの需要を集約し、メーカーと供給条件を交渉し、物流と与信を処理します。FMCGブランドにとって、eB2Bは、直接のバンカバレッジよりも店舗あたりのサービス提供コストを抑えながら、分散したジェネラルトレードへのリーチを拡張できます。
FMCGブランドはトレード予算をチャネル間でどう配分すべきですか?
トレード予算の配分は、サービス提供コストと戦略的優先度で調整しつつ、チャネルごとの収益貢献度と成長ポテンシャルに従うべきです。ほとんどの新興市場では、取扱量における優位性を踏まえ、ジェネラルトレードがフィールド営業部隊投資の最大シェアを受け取ることになりますが、モダントレードはリスティング費用やプラノグラムの要件により、販促予算の不釣り合いに大きなシェアを吸収することがあります。eB2Bへの投資はカバレッジ効率化のツールとして扱い、ディストリビューターの代替手段と比べて提供される増分リーチに照らして調整すべきです。
GT・MT・eB2B間のチャネルコンフリクトをどう防ぎますか?
チャネルコンフリクトの防止は、チャネルタイプごとにフロア価格を設定し、あるチャネルのトレード投資が別のチャネルに漏れ出さないよう販促条件を統制する、統一された価格アーキテクチャから始まります。チャネル横断で小売販売価格をモニタリングするフィールド監査、同一SKUでの同時値引きを防ぐ販促カレンダーの調整、そしてディストリビューターやプラットフォームが合意価格を継続的に下回った場合の供給規律が、主要な統制メカニズムです。
ジェネラルトレードとモダントレードの間で適切なリソース配分の比率はどれくらいですか?
普遍的な配分比率はありませんが、配分は市場成熟度と取扱量貢献度に従うべきです。ジェネラルトレードが取扱量の70%以上を占める市場では、フィールド営業部隊の人員数もその比重を反映し、商業営業リソースの60~70%をGTとディストリビューター管理に集中させるべきです。モダントレードには専属のキーアカウントリソースが割り当てられますが、人員数のシェアはより小さくなります。市場が発展し、モダントレードのシェアが30%を超えて成長するにつれて、配分は再調整されます。誤りは、異なる成熟度の市場に本社モデルを適用することです。
eB2Bはどのような場合にサービス提供コストを削減し、どのような場合にチャネルコンフリクトを生み出しますか?
eB2Bは、ディストリビューターのバンが採算に合う形でサービスできない店舗にリーチする場合、人員を増やすことなくカバレッジを拡張し、サービス提供コストを削減します。プラットフォームがディストリビューターの販売価格を下回ったり、小売業者に既存の仕入先を迂回することを学習させたり、ディストリビューターを完全に迂回するチャネルに取扱量を引き込むことでディストリビューターの運転資金を侵食したりする場合には、コンフリクトを生み出します。ガバナンス上の問いは、eB2Bプラットフォームの価格条件が、自社のディストリビューターチャネルが存続するために必要な価格アーキテクチャと整合しているかどうかです。
FMCGにおけるモダントレードのハロー効果はどのように算出しますか?
モダントレードがジェネラルトレードの売上に与えるハロー効果は現実に存在しますが、定量化されることはほとんどありません。最良の代理指標は、流通と価格の変数を一定に保った上で、モダントレードでのブランド露出が強いテリトリーと、モダントレードでのリスティングが弱いか存在しないテリトリーとの間で、ジェネラルトレードのセルスルー速度を比較することです。モダントレードでの露出があるテリトリーで、ジェネラルトレードの速度が継続的に10~15%高ければ、それはモダントレード投資のチャネル配分ケースにモデル化する価値のある信頼できるハローシグナルです。
関連記事
Senior Implementation Consultant