Matrice des risques : modèle 5x5, exemples et méthode de notation
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
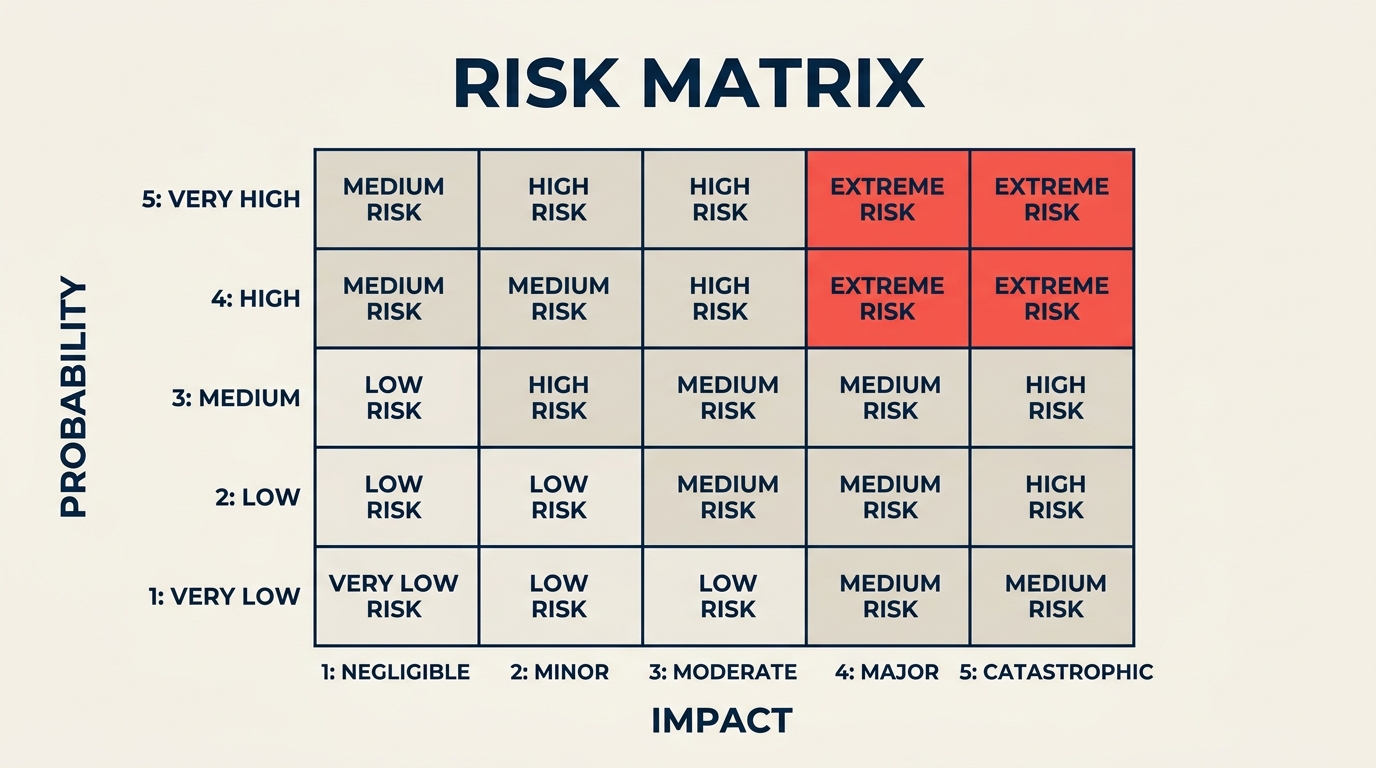
Une matrice des risques est une grille qui note chaque risque selon sa probabilité de survenue et la gravité de ses conséquences (l'impact), puis multiplie les deux pour obtenir un score de priorité unique. Une matrice 5x5 donne des scores de 1 à 25 : vous pouvez ainsi classer les risques, désigner des responsables et décider quoi traiter en premier.
Chefs de projet, responsables des risques et dirigeants l'utilisent avant toute décision lourde de conséquences, du lancement d'un produit au changement de fournisseur. Ce guide explique son fonctionnement, ses différences avec le registre des risques, la carte thermique et l'AMDEC (FMEA), le choix entre 3x3, 4x4 et 5x5, un modèle à copier, puis des exemples concrets par fonction.
Qu'est-ce qu'une matrice des risques ?
Une matrice des risques (aussi appelée matrice probabilité-impact ou matrice d'évaluation des risques) est une grille à deux dimensions qui place les risques selon leur probabilité de survenue sur un axe et la gravité de leur impact sur l'autre. Chaque cellule de la grille correspond à un score de risque combiné. Plus le score est élevé, plus la réponse est urgente.
La formule de base est courte :
Score de risque = Probabilité x Impact
Sa force tient à son application identique à chaque risque : un retard de la chaîne d'approvisionnement et une fuite de données deviennent ainsi des nombres que vous pouvez trier, colorer et confier à des responsables. La norme générale de cette discipline, l'ISO 31000, décrit la gestion des risques comme un processus d'identification, d'analyse, d'évaluation et de traitement, et laisse chaque organisation choisir sa technique de notation. D'où les écarts importants d'échelles d'une entreprise à l'autre.
La matrice ne remplace pas le jugement : elle le structure. La grille vous dit où regarder en premier ; votre équipe décide quoi en faire.
Chiffres clés :
- Le Health and Safety Executive britannique décrit l'évaluation d'un risque comme le fait de déterminer dans quelle mesure une personne peut être blessée et avec quelle gravité. Ces deux questions sont exactement les deux axes d'une matrice des risques.
- Le HSE présente la gestion des risques en cinq étapes : identifier les dangers, évaluer les risques, maîtriser les risques, consigner les constats et réexaminer les mesures de maîtrise. La matrice intervient à la deuxième étape et alimente la troisième.
- Le HSE indique que les employeurs de cinq personnes ou plus doivent consigner leurs constats importants : une matrice datée et versionnée sert donc aussi de piste d'audit.
- Les zones de score sont une convention, pas une loi. Les tranches 1-4 / 5-9 / 10-16 / 17-25 utilisées dans ce guide sont une base pratique pour une grille 5x5. Ajustez-les à votre propre appétence au risque, puis ne les modifiez plus.
Matrice des risques, registre des risques, carte thermique et AMDEC (FMEA)
Ces quatre termes sont souvent employés l'un pour l'autre, à tort. Ils répondent à des questions différentes et fonctionnent mieux ensemble.
| Matrice des risques | Registre des risques | Carte thermique des risques | AMDEC (FMEA) | |
|---|---|---|---|---|
| Ce que c'est | Une grille de notation (probabilité x impact) | Un journal continu de tous les risques identifiés | Une représentation colorée de la matrice, qui montre souvent le nombre de risques par cellule | Une feuille de travail structurée qui note les modes de défaillance |
| Résultat principal | Un score de priorité classé pour chaque risque | Responsable, statut, réponse et historique de chaque risque | Une vue d'une page pour les comités de pilotage | Un indice de priorité de risque (RPN) par mode de défaillance |
| Notation | 2 facteurs : probabilité et impact | Aucune en soi (il stocke les scores de la matrice) | Reprend les scores de la matrice | 3 facteurs : gravité, occurrence et détection |
| Idéal pour | Classer rapidement les risques en atelier | Suivre les risques tout au long du projet | Communiquer sur les risques aux dirigeants | Défaillances d'ingénierie, de production et de processus |
| Limite | Grossier ; les égalités sont fréquentes | Devient un cimetière si personne ne le revoit | Masque le détail derrière les couleurs | Plus lourd à mener ; exige des experts |
En pratique, le registre des risques contient la liste, la matrice note chaque entrée, la carte thermique présente le résultat à la direction, et l'AMDEC (FMEA) approfondit les modes de défaillance techniques. L'AMDEC ajoute un troisième facteur, la détection (la probabilité de repérer le problème avant qu'il ne cause un dommage), qu'ignore une matrice probabilité-impact. Si votre risque est « quelque chose peut tomber en panne sans que nous le remarquions », utilisez l'AMDEC. S'il s'agit de « quelque chose peut arriver au projet », commencez par la matrice.
Comment fonctionne une matrice des risques
La matrice comporte deux axes. La probabilité (ou vraisemblance) se place sur un axe, généralement vertical. L'impact (ou conséquence) se place sur l'autre, généralement horizontal. Chaque axe est divisé en niveaux de notation : trois pour une matrice 3x3, cinq pour une 5x5.
Échelle de probabilité
Ces tranches de pourcentage constituent un point de départ courant. Calibrez-les sur vos propres projets.
| Niveau | Libellé | Définition |
|---|---|---|
| 1 | Rare | Moins de 10 % de chances ; ne s'est pas produit sur des projets similaires |
| 2 | Peu probable | 10 à 30 % de chances ; s'est produit à l'occasion |
| 3 | Possible | 30 à 50 % de chances ; ne surprendrait pas |
| 4 | Probable | 50 à 75 % de chances ; s'est produit sur la plupart des projets similaires |
| 5 | Quasi certain | Plus de 75 % de chances ; devrait se produire |
Échelle d'impact
| Niveau | Libellé | Définition |
|---|---|---|
| 1 | Négligeable | Gêne mineure ; aucun effet sur le planning, le coût ni la qualité |
| 2 | Mineur | Léger retard ou dépassement de coût ; résolu en interne |
| 3 | Modéré | Impact visible sur le périmètre, le budget ou le calendrier ; nécessite l'attention de la direction |
| 4 | Majeur | Dépassement de coût ou glissement de planning important ; affecte les objectifs du projet |
| 5 | Catastrophique | Échec du projet, perte financière grave, infraction réglementaire ou incident de sécurité |
Zones de score de risque (grille 5x5)
Multipliez la probabilité par l'impact pour obtenir le score de risque (de 1 à 25). Chaque cellule ci-dessous indique le score et sa zone (F = Faible, M = Moyen, É = Élevé, C = Critique).
| Probabilité / Impact | 1 Négligeable | 2 Mineur | 3 Modéré | 4 Majeur | 5 Catastrophique |
|---|---|---|---|---|---|
| 5 Quasi certain | 5 (M) | 10 (É) | 15 (É) | 20 (C) | 25 (C) |
| 4 Probable | 4 (F) | 8 (M) | 12 (É) | 16 (É) | 20 (C) |
| 3 Possible | 3 (F) | 6 (M) | 9 (M) | 12 (É) | 15 (É) |
| 2 Peu probable | 2 (F) | 4 (F) | 6 (M) | 8 (M) | 10 (É) |
| 1 Rare | 1 (F) | 2 (F) | 3 (F) | 4 (F) | 5 (M) |
Zones de score :
- 1-4 (Faible) : surveiller ; aucune action immédiate requise
- 5-9 (Moyen) : désigner un responsable ; prévoir une réponse, mais le risque peut être accepté
- 10-16 (Élevé) : gérer activement ; atténuation requise avant que le projet ne se poursuive
- 17-25 (Critique) : escalader immédiatement ; peut exiger d'arrêter ou de repenser le projet
Multiplier deux échelles ordinales a une faiblesse connue : des risques différents peuvent aboutir au même nombre. Un risque rare mais catastrophique (1 x 5 = 5) obtient le même score qu'un risque quasi certain mais trivial (5 x 1 = 5). Ajoutez une règle de dérogation pour que le calcul ne masque pas le plus dangereux : tout risque dont l'impact est de 5 est examiné par un responsable senior, quel que soit son score.
Matrice des risques 3x3, 4x4 ou 5x5
La question la plus fréquente est le nombre de niveaux par axe. Les trois tailles fonctionnent. Le bon choix dépend de la complexité de votre projet et du niveau de détail que votre équipe peut tenir sans débattre pour savoir si un risque vaut 3 ou 4.
| Dimension | Matrice 3x3 | Matrice 4x4 | Matrice 5x5 |
|---|---|---|---|
| Plage de scores | 1-9 | 1-16 | 1-25 |
| Idéale pour | Projets simples, cadrage initial, synthèses pour la direction | Équipes qui notent tout « 3 sur 5 » par défaut | Projets complexes, secteurs réglementés, registres de risques formels |
| Granularité | Faible (grandes catégories) | Moyenne | Élevée (distinctions plus fines) |
| Égalités de scores | Les plus fréquentes | Moins fréquentes | Les plus rares |
| Effort de calibrage | Faible | Moyen | Plus élevé (cinq niveaux exigent des définitions plus précises) |
| Usage courant | Petites équipes, ateliers rapides sur les risques | Programmes de taille moyenne, revues opérationnelles | Programmes pilotés par un PMO, construction, industrie pharmaceutique, transformation IT |
Comment choisir :
- Choisissez la 3x3 pour un premier balayage, un public non spécialiste ou moins d'une quinzaine de risques.
- Choisissez la 4x4 quand votre équipe note systématiquement tout au niveau intermédiaire. Un nombre pair de niveaux n'a pas de milieu : chacun doit prendre parti.
- Choisissez la 5x5 quand vous devez distinguer une probabilité de 20 % d'une probabilité de 40 %, quand un auditeur ou un régulateur lira le résultat, ou quand le projet est assez vaste pour que des dizaines de risques se disputent le même budget d'atténuation.
Quel que soit votre choix, ne changez pas de taille en cours de projet, sinon les courbes de tendance perdent tout sens.
Comment construire une matrice des risques
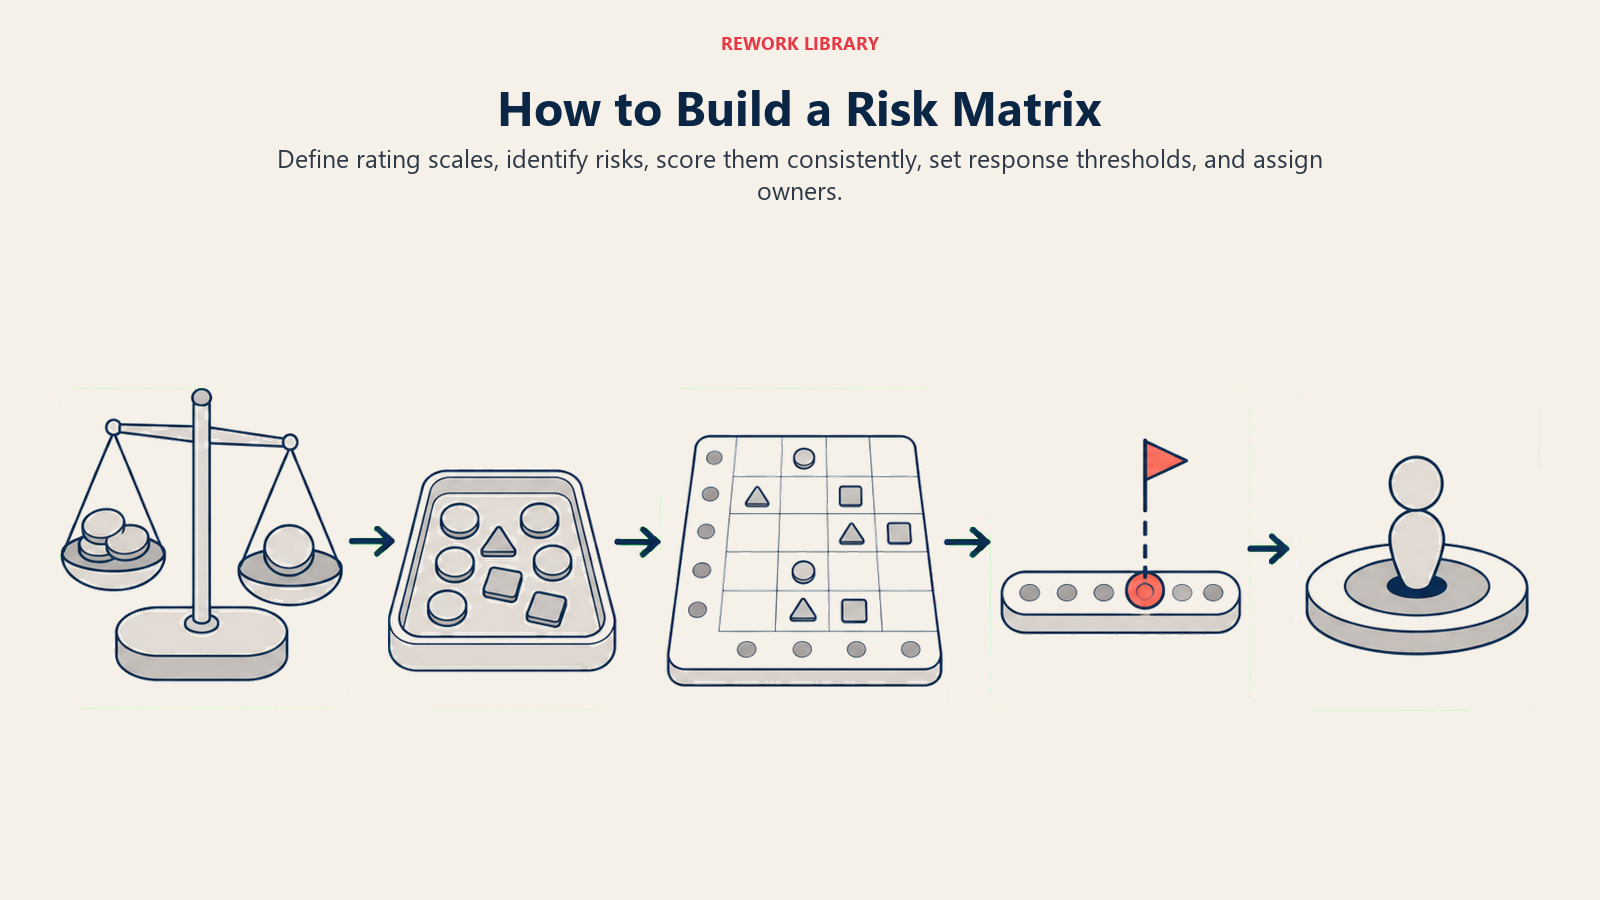
Construire la matrice demande cinq étapes : calibrer les deux échelles, identifier les risques, les noter de façon cohérente, fixer des seuils d'action et désigner des responsables.
Étape 1 : définir vos niveaux de probabilité
Écrivez ce que signifie concrètement chaque niveau de probabilité pour votre projet. « Probable » ne veut pas dire la même chose sur un sprint de deux semaines et sur un programme d'infrastructure de trois ans. Associez chaque niveau à une fourchette de pourcentage et, si possible, à un repère historique que votre équipe reconnaît.
Étape 2 : définir vos niveaux d'impact
Faites de même pour l'impact. Reliez chaque niveau à des conséquences réelles : nombre de jours de glissement du planning, seuil de dépassement de coût, résultat en matière de qualité ou de réglementation. Des repères concrets limitent la dérive subjective quand plusieurs personnes notent le même risque.
Étape 3 : identifier et lister vos risques
Recensez les risques par un brainstorming structuré, des entretiens avec des experts, les registres de retours d'expérience ou un exercice de pre-mortem. Votre charte de projet contient souvent une première liste d'hypothèses et de contraintes à vérifier. Consignez chaque risque dans un registre des risques avant de le noter. La matrice classe les risques ; le registre les suit dans le temps.
Étape 4 : noter chaque risque
Pour chaque risque, attribuez séparément une note de probabilité et une note d'impact. Faites-le en groupe quand c'est possible. Les notes atypiques font ressortir des hypothèses cachées qui méritent d'être discutées. Multipliez les deux notes pour obtenir le score de risque, puis placez le risque sur votre grille.
Étape 5 : fixer les seuils de réponse et désigner les responsables
Décidez à l'avance ce que chaque zone de score exige. Les risques critiques demandent un responsable nommé, un plan d'atténuation et une date de revue avant de poursuivre le travail. Les risques élevés demandent un plan de réponse dans la semaine. Les risques moyens vont sur la liste de surveillance. Les risques faibles sont consignés et suivis. Sans seuils prédéfinis, la matrice devient un décor plutôt qu'un outil de décision. Une matrice RACI permet de vérifier rapidement que chaque risque a un seul responsable, plutôt que trois personnes qui pensent chacune que quelqu'un d'autre s'en occupe.
Modèle gratuit de matrice des risques 5x5 (à copier-coller)
Copiez les blocs ci-dessous dans Excel, Google Sheets ou Notion, et remplacez le texte d'exemple par vos propres définitions.
Modèle 1 : la grille 5x5 vierge
Renseignez chaque cellule avec les identifiants des risques qui s'y trouvent (R1, R4, etc.).
| Probabilité / Impact | 1 Négligeable | 2 Mineur | 3 Modéré | 4 Majeur | 5 Catastrophique |
|---|---|---|---|---|---|
| 5 Quasi certain | |||||
| 4 Probable | |||||
| 3 Possible | |||||
| 2 Peu probable | |||||
| 1 Rare |
Modèle 2 : le journal de notation
C'est la feuille de travail qui se cache derrière la grille. Une ligne par risque.
| ID | Description du risque | Catégorie | Probabilité (1-5) | Impact (1-5) | Score | Zone | Responsable | Réponse | Prochaine revue |
|---|---|---|---|---|---|---|---|---|---|
| R1 | |||||||||
| R2 | |||||||||
| R3 |
Si vous construisez le journal dans un tableur, placez la probabilité en colonne D et l'impact en colonne E, puis utilisez deux formules en ligne 2 et recopiez-les vers le bas :
- Score (colonne F) :
=D2*E2 - Zone (colonne G) :
=IF(F2>=17,"Critique",IF(F2>=10,"Élevé",IF(F2>=5,"Moyen","Faible")))
Modèle 3 : les règles de réponse
Collez les règles de zone de la section sur les zones de score ci-dessus (Critique, Élevé, Moyen, Faible, et l'action déclenchée par chacune) à côté de la grille, pour que personne n'ait à deviner ce que signifie une couleur.
Ne reprenez pas les seuils d'exemple sans y réfléchir. Le Health and Safety Executive britannique, qui publie des exemples d'évaluation des risques pour des bureaux, commerces, entrepôts et usines, met en garde contre le simple ajout du nom de votre entreprise sur un exemple, car il ne reflétera pas les dangers et les mesures de maîtrise propres à votre activité. Il en va de même pour un modèle : voyez-le comme un échafaudage.
Exemple de matrice des risques : projet IT (migration vers le cloud)
Une entreprise SaaS migre sa base de données clients vers un nouveau fournisseur cloud. Le chef de projet anime un atelier sur les risques et en fait ressortir cinq principaux.
| Risque | Probabilité | Impact | Score | Zone |
|---|---|---|---|---|
| Perte de données pendant la migration | 2 (Peu probable) | 5 (Catastrophique) | 10 | Élevé |
| Retard d'un fournisseur tiers | 4 (Probable) | 3 (Modéré) | 12 | Élevé |
| Conflit de disponibilité de l'équipe (congés qui se chevauchent) | 3 (Possible) | 2 (Mineur) | 6 | Moyen |
| La revue réglementaire dure plus longtemps que prévu | 2 (Peu probable) | 4 (Majeur) | 8 | Moyen |
| Dégradation des performances après la migration | 3 (Possible) | 3 (Modéré) | 9 | Moyen |
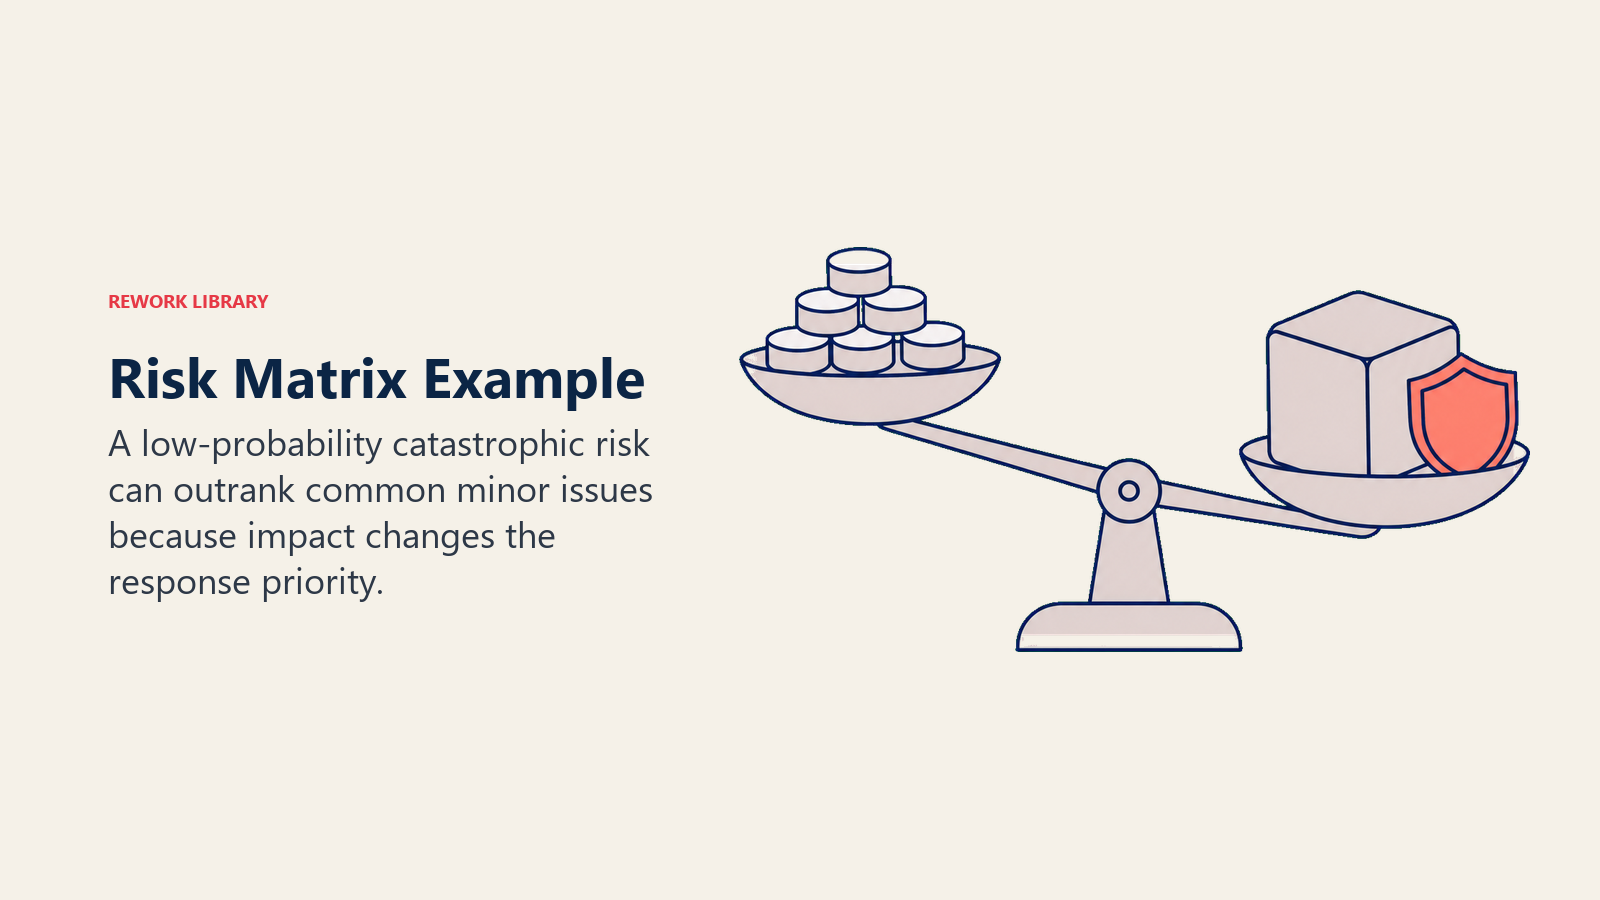
Le risque de perte de données obtient 10 malgré une faible probabilité, parce que son impact serait catastrophique. Il reçoit un responsable nommé (le responsable de l'ingénierie), un plan de retour arrière documenté avant le début de la migration et un point de situation quotidien pendant la fenêtre de bascule. Le risque de retard du fournisseur obtient 12 et déclenche une clause contractuelle et l'identification d'un fournisseur de secours. Les trois autres vont sur la liste de surveillance avec un point toutes les deux semaines.
Autres exemples de matrice des risques par fonction
La même grille fonctionne en dehors de l'IT. Ces trois exemples reprennent les échelles et les zones ci-dessus. Les scores sont illustratifs : notez-les de nouveau selon vos propres définitions.
Lancement de produit
Une équipe produit est à deux mois de la sortie d'une nouvelle offre tarifaire.
| Risque | P | I | Score | Zone | Première réponse |
|---|---|---|---|---|---|
| Des défauts détectés tard par la QA repoussent la date de lancement | 4 | 3 | 12 | Élevé | Figer le périmètre deux semaines plus tôt ; tri quotidien des bugs |
| L'équipe support n'est pas formée avant la mise en production | 3 | 4 | 12 | Élevé | Planifier la formation en semaine 6 ; diffuser une FAQ d'une page |
| La revue de conformité en matière de confidentialité bloque le lancement sur un marché | 2 | 5 | 10 | Élevé | Lancer la revue juridique dès maintenant ; préparer un déploiement par phases |
| Un concurrent annonce d'abord une fonctionnalité similaire | 3 | 3 | 9 | Moyen | Préparer une note de positionnement ; pas de changement de planning |
| Une erreur de facturation apparaît sur la nouvelle offre au lancement | 2 | 4 | 8 | Moyen | Tester les factures de bout en bout avant la mise en production |
Aucun risque n'est « Critique » ici, et c'est normal. Si le risque lié à la revue juridique passait à une probabilité de 4, il obtiendrait 20 et le plan de lancement changerait.
Risque lié aux fournisseurs
Un industriel dépend d'un fournisseur unique pour un composant clé.
| Risque | P | I | Score | Zone | Première réponse |
|---|---|---|---|---|---|
| Le fournisseur unique manque une livraison | 3 | 5 | 15 | Élevé | Qualifier une seconde source ; constituer quatre semaines de stock tampon |
| Le fournisseur subit une fuite de données qui expose nos plans | 2 | 5 | 10 | Élevé | Exiger une attestation de sécurité ; limiter les fichiers partagés |
| Le fournisseur augmente ses prix au-delà du plafond du contrat | 4 | 2 | 8 | Moyen | Ajouter une clause de révision des prix ; comparer les alternatives |
| La qualité se dégrade sur les livraisons entrantes | 3 | 3 | 9 | Moyen | Ajouter un échantillonnage de contrôle à la réception |
| Le fournisseur fait faillite | 1 | 5 | 5 | Moyen | Appliquer la dérogation impact 5 : un responsable senior l'examine |
La dernière ligne montre pourquoi la règle de dérogation existe : au vu du seul score, la faillite du fournisseur paraît moyenne, alors que son impact est catastrophique.
Santé et sécurité
Une entreprise de distribution passe en revue son entrepôt et les bureaux attenants. Le Health and Safety Executive britannique publie des exemples d'évaluation des risques pour ce type de lieux, et conseille de consulter les registres d'accidents et de maladies et de parler aux salariés pour repérer les dangers. La matrice classe ensuite ce que vous trouvez.
| Danger | P | I | Score | Zone | Première réponse |
|---|---|---|---|---|---|
| Blessure de manutention en soulevant des stocks | 4 | 4 | 16 | Élevé | Aides au levage ; formation à la manutention ; rotation des tâches |
| Issue de secours bloquée par des cartons stockés | 3 | 5 | 15 | Élevé | Marquage au sol ; liste de vérification quotidienne |
| Glissades et chutes dans des allées mouillées ou encombrées | 4 | 3 | 12 | Élevé | Kits anti-déversement ; allées dégagées ; inspection quotidienne |
| Collision entre un chariot élévateur et un piéton | 2 | 5 | 10 | Élevé | Cheminements séparés ; limitations de vitesse ; signaleurs |
| Fatigue liée au travail sur écran au bureau | 4 | 2 | 8 | Moyen | Évaluations des postes de travail ; rappels de pause |
En matière de sécurité, la matrice est une aide à la priorisation, pas une défense juridique. Le HSE attend de vous que vous fassiez ce qui est « raisonnablement réalisable », en mettant en balance le niveau de risque et l'argent, le temps ou les difficultés nécessaires pour le maîtriser. Le score vous indique où concentrer cet effort en premier.
Avantages d'une matrice des risques
- Un vocabulaire commun. Un développeur, un directeur financier et un dirigeant peuvent regarder la même cellule et s'accorder sur sa signification.
- Une priorisation à grande échelle. Avec 30 ou 40 risques identifiés, vous ne pouvez pas tous les traiter avec la même intensité. La matrice impose un classement.
- Une communication avec les parties prenantes. Des zones colorées sont bien plus lisibles dans une présentation de comité de pilotage qu'un tableau de chiffres bruts.
- Une piste d'audit. Une matrice datée et versionnée montre aux régulateurs et aux sponsors que les risques ont été évalués formellement. Dans l'industrie pharmaceutique, la construction et la finance, cette trace est souvent obligatoire.
Matrice des risques : bonnes et mauvaises pratiques
À faire
- Définir chaque niveau par écrit. Associez une fourchette de pourcentage ou un exemple concret à chaque niveau de probabilité, et un repère en jours, en dollars ou en résultat à chaque niveau d'impact.
- Noter séparément, puis comparer. Demandez à chacun de noter ses chiffres avant la discussion. Les écarts sont là où se trouvent les échanges utiles.
- Nommer un seul responsable par risque. Un risque sans nom de personne n'a pas de responsable, quoi que dise le registre.
- Prédéfinir ce que déclenche chaque zone. Décidez de la réponse avant de voir les scores, pour que personne ne fasse passer une cellule rouge à l'orange à force de négociation.
- Calibrer avec l'historique. Appuyez la probabilité sur la fréquence réelle des risques passés. L'intuition dérive ; les journaux d'incidents, non.
À éviter
Ne notez pas sans repères. Si les niveaux se résument à « faible », « moyen » et « élevé », cinq personnes donneront cinq notes différentes au même risque.
N'ignorez pas les seuils des zones. Une belle matrice, correctement colorée, ne sert à rien si un risque Critique rejoint une liste de surveillance au lieu d'être escaladé.
Ne la traitez pas comme un livrable ponctuel. Un risque peu probable au lancement peut devenir quasi certain au troisième mois. Réévaluez-le après le gel des exigences, après les achats et après la mise en production. Les recommandations du HSE sur le réexamen des mesures de maîtrise citent les mêmes déclencheurs : changements de personnel, de processus ou d'équipement, ainsi que les accidents et les presque-accidents.
Ne mélangez pas les catégories d'impact. Un retard de deux semaines peut ne presque rien coûter à une équipe interne et être catastrophique dans un contrat à prix fixe assorti de pénalités. Pour les programmes à enjeux élevés, tenez des colonnes séparées (coût, planning, sécurité, réputation) et retenez la pire note.
Ne laissez pas tous les risques glisser vers le milieu. Si tout atterrit dans la zone moyenne, vos définitions sont trop lâches. Les cellules en haut à droite doivent être peu peuplées.
Bonnes pratiques
- Séparez le risque inhérent du risque résiduel. Notez avant les mesures de maîtrise (inhérent) et après (résiduel). Si le score résiduel reste Élevé, il faut une atténuation plus forte.
- Associez-la à un journal RAID. La matrice classe les risques ; le journal RAID les suit avec les hypothèses, les problèmes et les dépendances.
- Reliez-la à un plan de gestion des risques projet. Le plan définit la fréquence des nouvelles notations, les participants aux revues et le circuit d'escalade des risques. Sans lui, la matrice flotte dans le vide.
- Alimentez les décisions plus larges. Pour des choix comme le marché à investir ou le fournisseur à abandonner, utilisez le score comme l'un des éléments de la prise de décision fondée sur le risque.
- Ajoutez une couche quantitative quand c'est nécessaire. Une matrice ne peut pas modéliser plusieurs risques qui se déclenchent en même temps. Pour une exposition importante sur le planning ou le budget, utilisez la simulation de Monte-Carlo.
- Sachez qui doit être informé de chaque risque. Une matrice d'analyse des parties prenantes montre qui se soucie de quel risque et qui peut valider les mesures d'atténuation. Quand vous avez plus de risques Élevés que de capacité, hiérarchisez les réponses avec la priorisation MoSCoW.
- Gardez-la là où le travail se fait. Une grille dans une présentation est périmée en une semaine. Si votre équipe planifie déjà son travail dans un outil de projet comme Work Ops de Rework, stockez le journal des risques à côté des tâches, pour que les responsables voient leurs actions d'atténuation avec tout ce à quoi ils se sont engagés.
Une matrice des risques offre un moyen structuré de cesser de traiter chaque risque comme également urgent. Notez-le une fois, associez la bonne réponse à chaque zone, puis revoyez la matrice au fil de l'évolution du projet. Combinée à un registre des risques solide et à un circuit d'escalade clair, elle devient l'un des outils les plus pratiques de la boîte à outils d'un chef de projet.
Senior Operations & Growth Strategist
On this page
- Qu'est-ce qu'une matrice des risques ?
- Matrice des risques, registre des risques, carte thermique et AMDEC (FMEA)
- Comment fonctionne une matrice des risques
- Échelle de probabilité
- Échelle d'impact
- Zones de score de risque (grille 5x5)
- Matrice des risques 3x3, 4x4 ou 5x5
- Comment construire une matrice des risques
- Étape 1 : définir vos niveaux de probabilité
- Étape 2 : définir vos niveaux d'impact
- Étape 3 : identifier et lister vos risques
- Étape 4 : noter chaque risque
- Étape 5 : fixer les seuils de réponse et désigner les responsables
- Modèle gratuit de matrice des risques 5x5 (à copier-coller)
- Modèle 1 : la grille 5x5 vierge
- Modèle 2 : le journal de notation
- Modèle 3 : les règles de réponse
- Exemple de matrice des risques : projet IT (migration vers le cloud)
- Autres exemples de matrice des risques par fonction
- Lancement de produit
- Risque lié aux fournisseurs
- Santé et sécurité
- Avantages d'une matrice des risques
- Matrice des risques : bonnes et mauvaises pratiques
- À faire
- À éviter
- Bonnes pratiques