La simulation de Monte-Carlo en gestion de projet expliquée
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
La simulation de Monte-Carlo est ce que la gestion de projet a de plus proche d'une boule de cristal qui fonctionne vraiment. Au lieu de demander « quand ce projet sera-t-il terminé ? » et de se contenter d'une date unique, elle demande « quelle est la probabilité de terminer à chaque date possible ? » et fait tourner des milliers de scénarios aléatoires pour y répondre.
Le résultat n'est pas une promesse, mais une distribution de probabilités : une image réaliste de toutes les façons dont votre projet peut se dérouler, pondérées par la vraisemblance de chacune. Ce passage d'une date unique, énoncée avec aplomb, à une fourchette honnête assortie de probabilités change la manière dont les équipes planifient, prévoient des tampons et s'engagent auprès des parties prenantes.
Qu'est-ce que la simulation de Monte-Carlo ?
La simulation de Monte-Carlo est une technique de calcul qui exécute de nombreux essais aléatoires pour modéliser l'incertitude. Chaque essai est une version plausible de votre projet. La simulation génère des milliers de ces versions en faisant varier les durées ou les coûts des tâches à l'intérieur de fourchettes définies, puis consolide les résultats en une distribution de probabilités.
En gestion de projet, elle répond à deux questions essentielles :
- Quelle est la probabilité de terminer le projet à une date donnée ?
- Quelle est la fourchette réaliste du coût total, compte tenu de l'incertitude des estimations de tâches ?
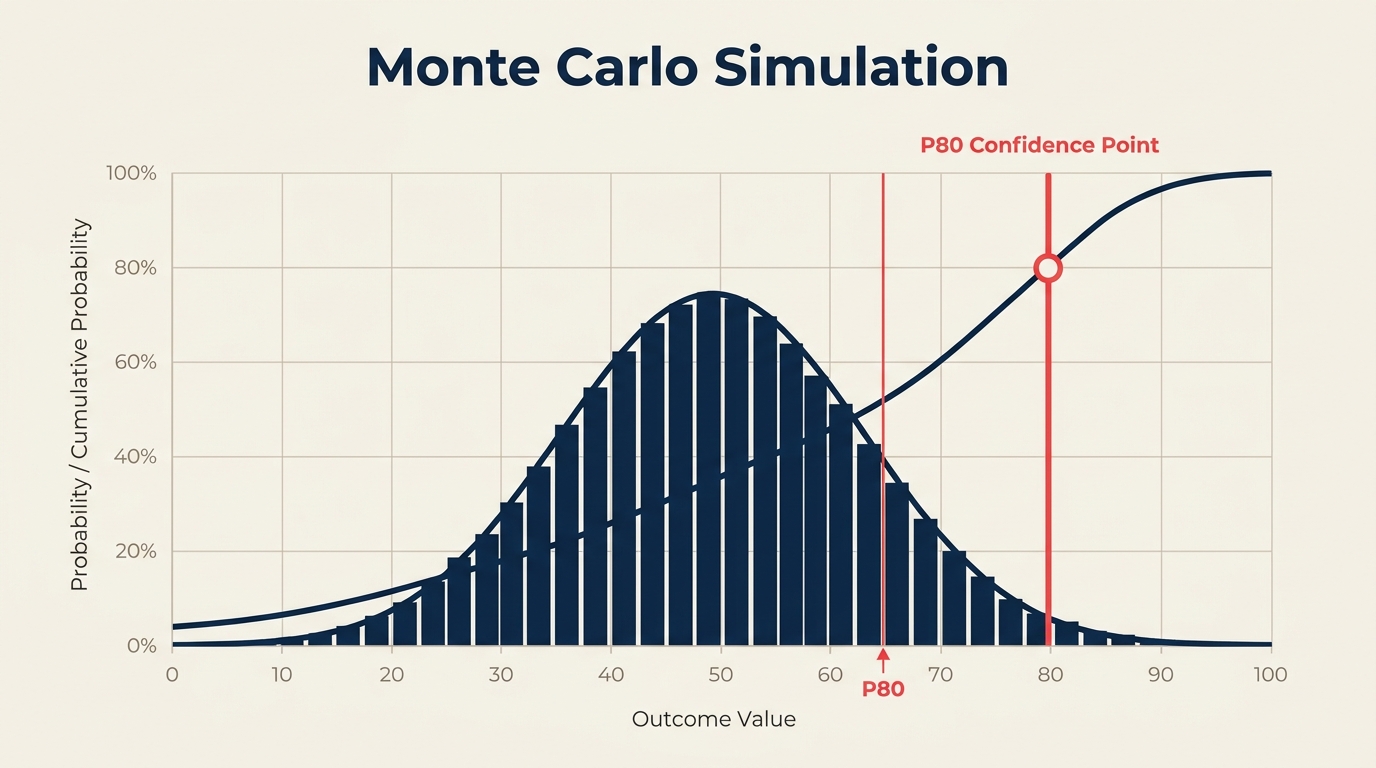
Le résultat prend la forme d'une courbe en S (un graphique de probabilités cumulées) qui permet de lire des énoncés comme : « Il y a 70 % de chances de terminer d'ici le 15 octobre » ou « Il y a 80 % de chances que le coût du projet reste inférieur à 420 000 $. »
Contrairement à un diagramme de Gantt, qui montre un seul calendrier, la méthode de Monte-Carlo montre tous les calendriers possibles et la fréquence de chacun.
Chiffres clés :
La méthode doit son nom au casino de Monte-Carlo, à Monaco, en référence au rôle du hasard et des probabilités à la fois dans les jeux d'argent et dans la modélisation des systèmes complexes. La technique a été formalisée par le mathématicien Stanislaw Ulam et le physicien John von Neumann au laboratoire national de Los Alamos à la fin des années 1940, lors de recherches sur les armes nucléaires, pour lesquelles ils devaient modéliser la diffusion des neutrons par échantillonnage aléatoire. En planification de projet, les simulations exécutent généralement de 1 000 à 10 000 itérations, voire davantage, pour obtenir des résultats statistiquement stables ; en dessous de 1 000 itérations, les résultats peuvent être bruités et varier sensiblement d'une exécution à l'autre.
Comment fonctionne la simulation de Monte-Carlo
Le moteur de toute exécution de Monte-Carlo est l'échantillonnage aléatoire à partir de distributions de probabilités. Voici la séquence :
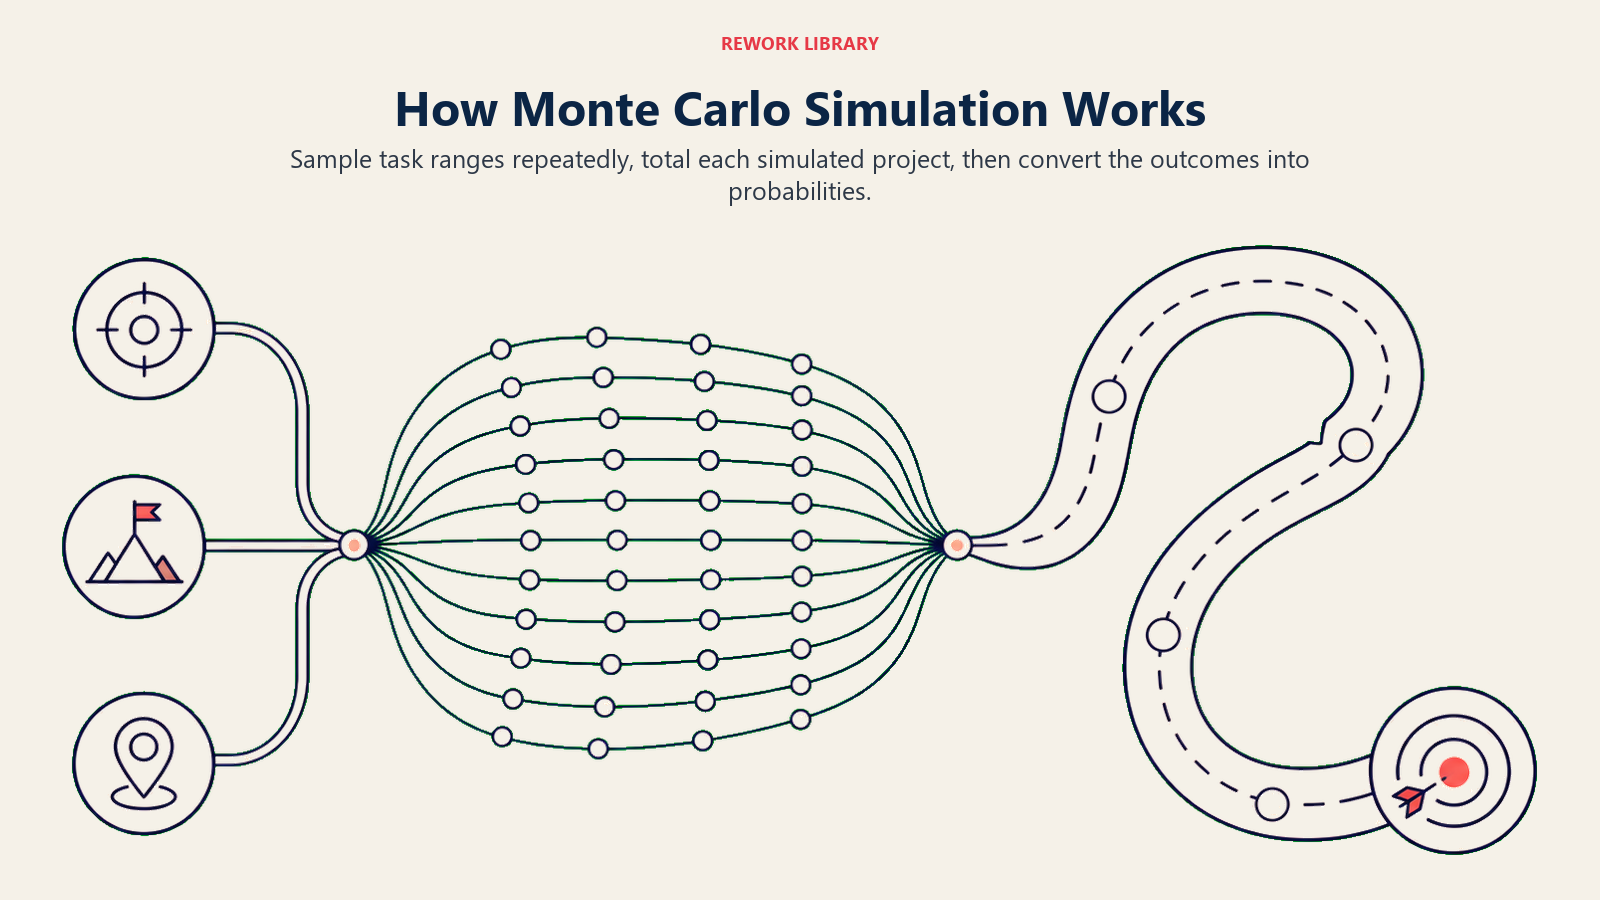
Étape 1 : attribuer des distributions aux durées (ou aux coûts) des tâches. Au lieu d'une estimation unique, chaque tâche reçoit une fourchette, le plus souvent définie par trois valeurs : optimiste (O), la plus probable (M) et pessimiste (P). Ces valeurs alimentent une distribution triangulaire ou bêta. (Ce sont les mêmes données à trois points que dans l'estimation à trois points de type PERT.)
Étape 2 : la simulation tire une valeur au hasard. À chaque itération, le logiciel échantillonne au hasard une durée dans la distribution de chaque tâche. Une tâche avec O = 3 jours, M = 5 jours et P = 12 jours tirera de temps en temps 3, souvent une valeur proche de 5, et parfois 11.
Étape 3 : elle calcule la date de fin (ou le coût) du projet pour cet essai. Les valeurs échantillonnées traversent le réseau du projet en respectant les dépendances entre tâches, et produisent une date d'achèvement possible.
Étape 4 : répéter des milliers de fois. Chaque répétition est un essai indépendant. Après 5 000 ou 10 000 exécutions, vous disposez d'une distribution de fréquences des résultats.
Étape 5 : lire la courbe en S. La courbe des fréquences cumulées indique le pourcentage d'essais terminés à chaque date, et vous donne directement des énoncés de probabilité.
Exemple de données à trois points
| Tâche | Optimiste | Plus probable | Pessimiste |
|---|---|---|---|
| Recueil des besoins | 5 jours | 8 jours | 18 jours |
| Phase de conception | 10 jours | 14 jours | 22 jours |
| Sprint de développement 1 | 12 jours | 16 jours | 30 jours |
| Tests QA | 4 jours | 7 jours | 15 jours |
| Déploiement | 1 jour | 2 jours | 5 jours |
Chaque ligne est une distribution indépendante. À chaque itération, la simulation échantillonne les cinq lignes simultanément, additionne les durées le long du chemin du réseau et enregistre une durée d'achèvement. Après des milliers d'exécutions, la distribution de ces durées enregistrées devient votre prévision.
Monte-Carlo vs estimation à valeur unique
| Critère | Estimation à valeur unique | Simulation de Monte-Carlo |
|---|---|---|
| Résultat | Une date ou un coût | Distribution de probabilités de dates ou de coûts |
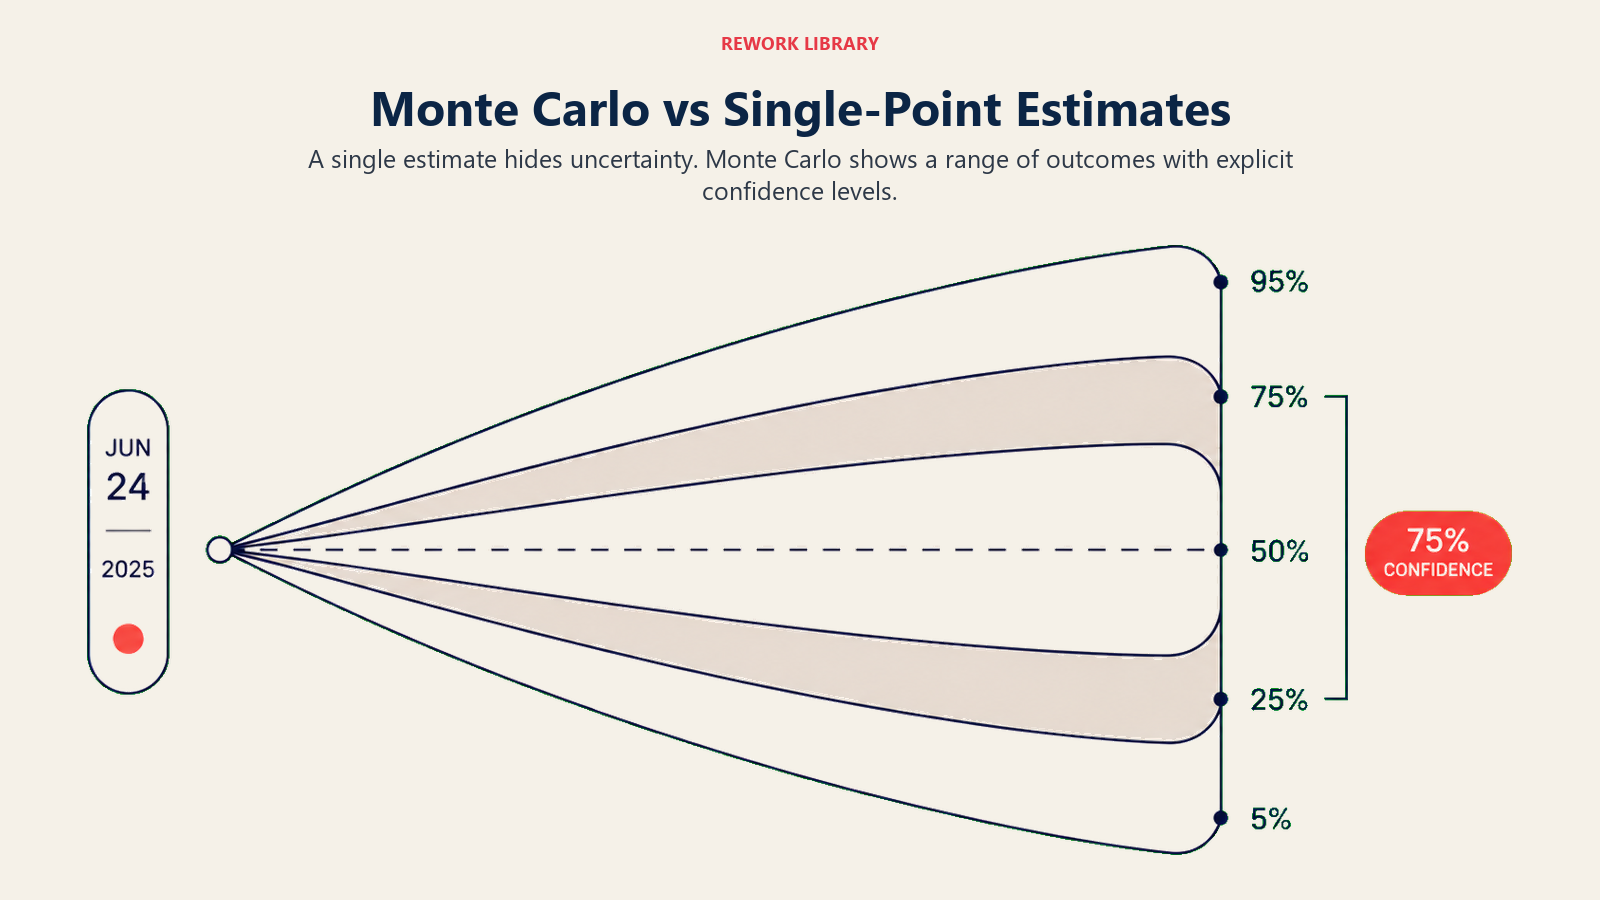
| Incertitude | Masquée (intégrée dans un « tampon ») | Explicite (présentée comme une fourchette assortie de probabilités) |
| Visibilité du risque | Faible | Élevée |
| Discussion avec les parties prenantes | « Nous aurons terminé d'ici le 15 oct. » | « 70 % de chances d'ici le 15 oct., 90 % de chances d'ici le 1er nov. » |
| Effort de mise en place | Minime | Modéré (logiciel et données d'entrée calibrées nécessaires) |
| Précision pour les projets complexes | Souvent optimiste | Nettement meilleure |
Les estimations à valeur unique paraissent précises, mais tendent à être optimistes. Sur le plan psychologique, les équipes s'ancrent sur les scénarios les plus favorables. La méthode de Monte-Carlo n'élimine pas l'incertitude : elle la rend visible pour que vous puissiez la gérer plutôt que de faire comme si elle n'existait pas.
Comment exécuter une simulation de Monte-Carlo
Étape 1 : cartographier le réseau du projet
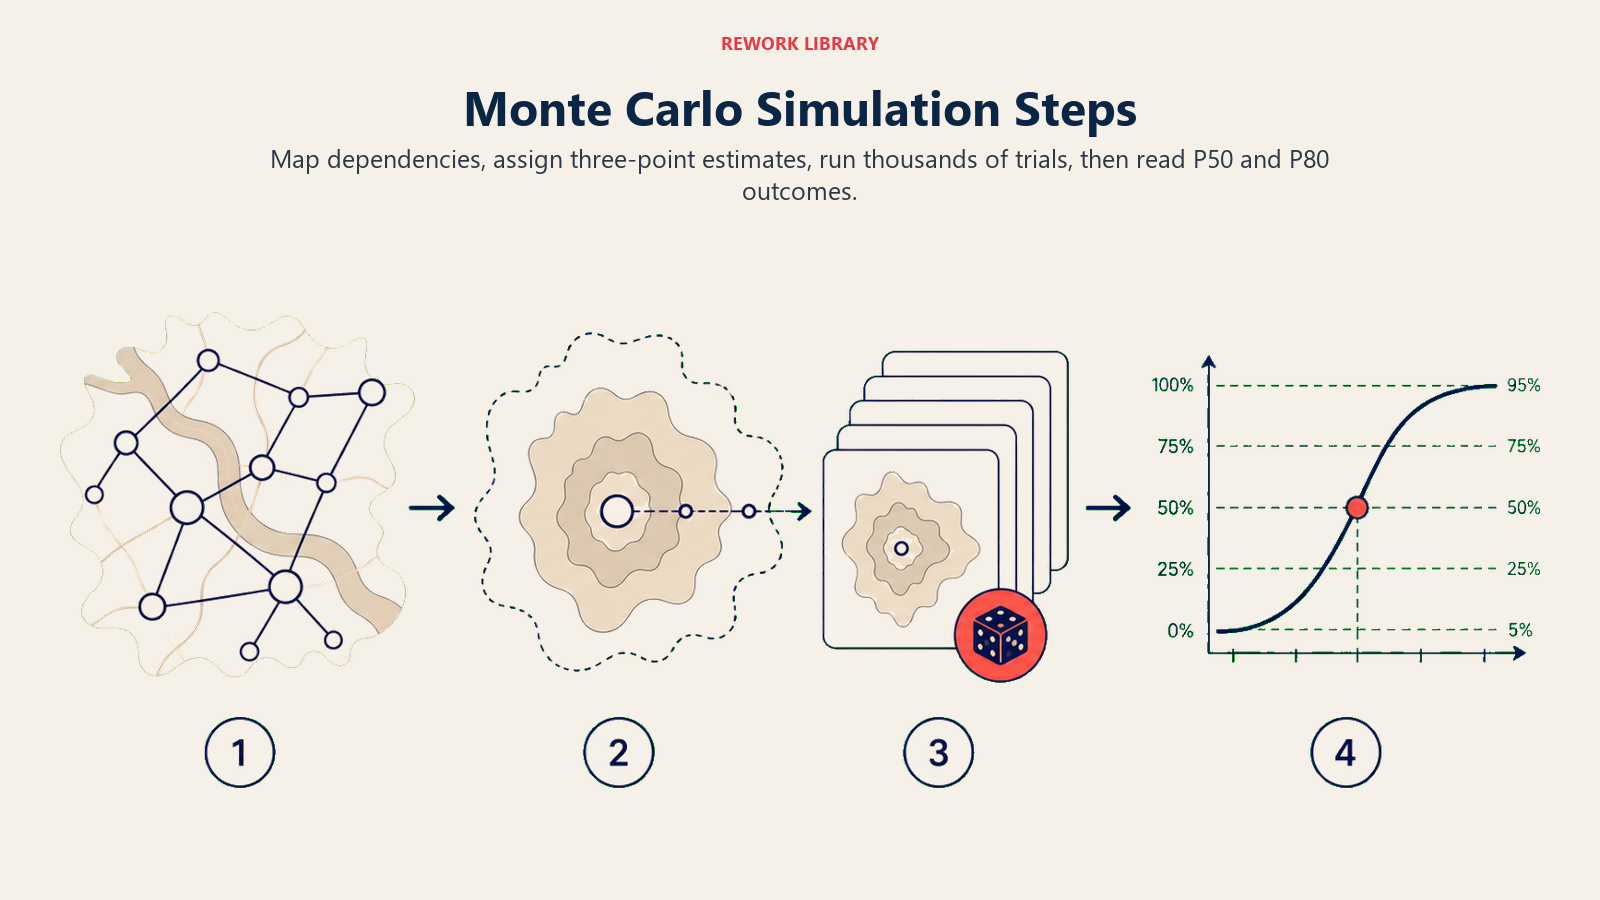
Partez d'un diagramme de réseau complet des tâches et de leurs dépendances. La méthode de Monte-Carlo suit le même chemin logique que votre analyse par la méthode du chemin critique. Si votre diagramme de réseau est erroné ou incomplet, la simulation vous donnera une fausse confiance. Examinez d'abord les marges (float et slack) du planning : les chemins quasi critiques à faible marge sont des contributeurs majeurs au risque de planning.
Étape 2 : attribuer des estimations à trois points à chaque tâche
Pour chaque tâche (ou, au minimum, chaque tâche incertaine), recueillez les durées optimiste, la plus probable et pessimiste. Appuyez-vous sur les données historiques quand elles existent. À défaut, faites appel au jugement d'experts du domaine, mais exigez des valeurs pessimistes réellement larges. La plupart des équipes sous-estiment le cas pessimiste d'un facteur deux.
Consignez vos estimations dans un registre des risques, en regard de chaque tâche. Vous disposez ainsi d'un endroit unique pour suivre quelles tâches portent le plus de risque de planning, et pourquoi.
Étape 3 : lancer la simulation
Importez votre réseau et vos distributions dans un outil compatible Monte-Carlo (Primavera Risk Analysis, @Risk pour Excel, Oracle Crystal Ball, Microsoft Project avec des modules complémentaires, ou des outils spécialisés comme Safran Risk). Fixez le nombre d'itérations : 5 000 suffisent généralement pour une distribution lisible ; 10 000 donnent des queues de distribution plus nettes.
Lancez la simulation. Elle prendra de quelques secondes à quelques minutes selon l'outil et la taille du projet.
Étape 4 : lire la courbe en S et identifier P50 et P80
Le résultat est une courbe de probabilités cumulées. Deux points comptent le plus :
- P50 : la date à laquelle 50 % des essais de la simulation étaient terminés. C'est la date de fin médiane, statistiquement non biaisée.
- P80 : la date à laquelle 80 % des essais étaient terminés. C'est la date à laquelle vous pouvez vous engager avec 80 % de confiance.
La plupart des équipes retiennent P50 comme objectif de planification interne et P80 comme date d'engagement auprès des parties prenantes externes. Certains projets à fort enjeu ou encadrés par contrat utilisent P85 ou P90.
Étape 5 : exploiter les résultats
Si la date P80 précède votre échéance contractuelle, vous avez de la marge. Si la date P50 dépasse déjà l'échéance, vous avez un problème structurel : réduisez le périmètre, ajoutez des ressources ou redéfinissez les attentes dès maintenant. Ne négociez pas sur la base de la date P50 si le contrat pénalise les retards de livraison. Négociez sur la base de P80.
Servez-vous des résultats de la simulation pour repérer les tâches qui contribuent le plus à la variance du planning. Ce sont celles qui méritent une attention particulière dans votre plan de gestion des risques du projet et qui doivent apparaître dans votre matrice des risques.
Avantages de la simulation de Monte-Carlo
Des prévisions réalistes. La simulation tient compte de toute la gamme des résultats possibles, plutôt que de l'estimation ponctuelle optimiste du responsable. Les projets comportant de nombreuses tâches interdépendantes sont particulièrement exposés au biais de convergence (merge bias), où des chemins parallèles se rejoignent et où le plus long domine. Les estimations à valeur unique passent régulièrement à côté.
De meilleures discussions avec les parties prenantes. Présenter une date P80 et une courbe en S est plus honnête et plus défendable qu'une date unique. Les parties prenantes qui comprennent les probabilités peuvent prendre des décisions éclairées sur le niveau de risque acceptable.
Une exposition au risque chiffrée. L'étalement de la distribution indique l'ampleur de l'incertitude. Une distribution étroite signifie que le projet est bien compris. Une distribution large est un signal qu'il faut investiguer davantage.
Une gestion des risques guidée par les priorités. La simulation identifie les tâches qui contribuent le plus à la variance, de sorte que votre registre des risques et votre budget de mitigation visent les bons endroits.
Un appui pour la négociation contractuelle. De nombreux grands programmes d'infrastructure et de défense exigent désormais une analyse probabiliste du planning. La méthode de Monte-Carlo en est la référence.
Erreurs courantes
Des estimations de mauvaise qualité en entrée. La simulation de Monte-Carlo ne vaut que ce que valent les distributions qu'on lui fournit. Les équipes qui compriment les valeurs pessimistes pour éviter des conversations inconfortables (P = M + 20 %) obtiennent des résultats qui paraissent précis mais sont statistiquement faux. L'estimation pessimiste doit refléter un pire cas plausible, pas un cas simplement défavorable.
Ignorer la corrélation entre les tâches. Si une tâche glisse parce qu'une même ressource est un goulot d'étranglement sur trois tâches, les trois glisseront ensemble. La plupart des configurations de base de Monte-Carlo traitent les tâches comme indépendantes. Ne pas modéliser la corrélation positive (où un retard tend à en provoquer d'autres) sous-estime systématiquement le risque de planning.
Prendre P50 pour un engagement sûr. P50 signifie que vous avez 50 % de chances d'être en retard. C'est un pile ou face. S'engager sur une date P50 auprès de parties prenantes qui attendent une livraison dans les délais, c'est s'exposer à des déceptions régulières. Utilisez P80 ou plus pour vos engagements.
N'exécuter qu'une seule simulation. Les données d'entrée évoluent au fil du projet. Relancez la simulation aux jalons clés ou lorsqu'un risque majeur se concrétise. Une simulation statique réalisée au lancement et jamais revisitée donne une fausse assurance.
Mal lire la courbe en S. La date P80 n'est pas « le pire cas ». C'est le point où 80 % des essais étaient terminés. Il reste 20 % de chances de terminer plus tard, parfois nettement plus tard si la distribution a une longue queue.
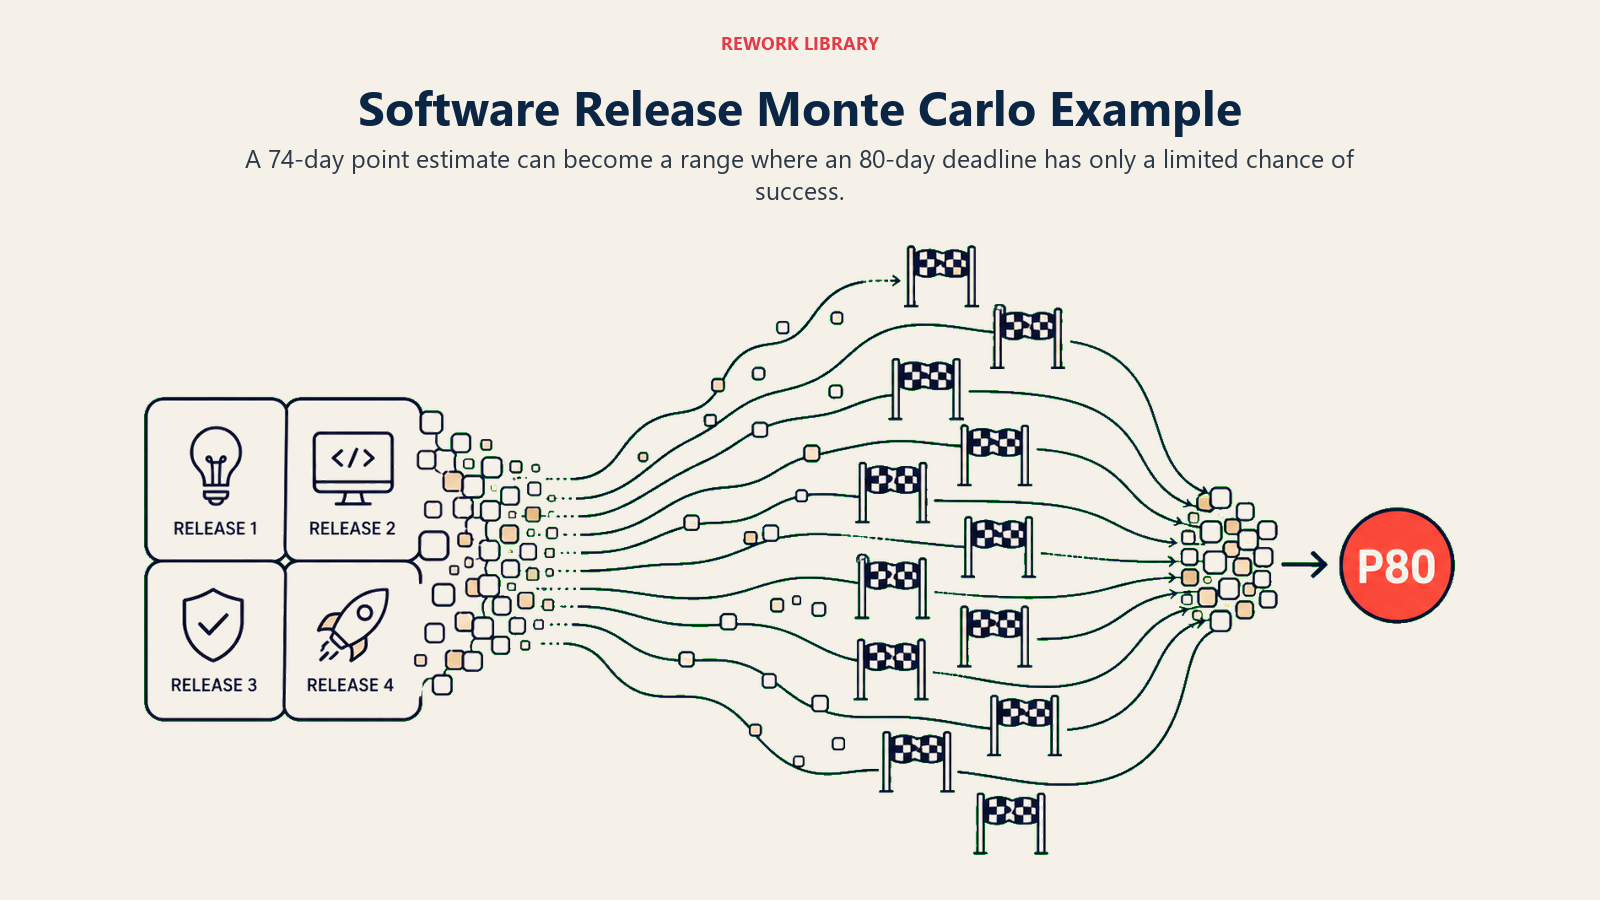
Exemple de Monte-Carlo : un projet de release logicielle
Une équipe logicielle prépare la release d'un produit en quatre grandes phases. Ses estimations à trois points sont les suivantes :
| Phase | Optimiste | Plus probable | Pessimiste |
|---|---|---|---|
| Architecture et conception | 8 jours | 12 jours | 25 jours |
| Développement backend | 20 jours | 30 jours | 55 jours |
| Frontend et intégration | 15 jours | 22 jours | 40 jours |
| QA et préparation de la release | 6 jours | 10 jours | 20 jours |
Une simple estimation à valeur unique, fondée sur les valeurs les plus probables, donne 74 jours au total. L'équipe vise une échéance à 80 jours après le début du projet et se sent à l'aise.
Après une simulation de Monte-Carlo de 10 000 itérations, les résultats sont très différents :
| Niveau de confiance | Durée d'achèvement |
|---|---|
| P50 | 83 jours |
| P70 | 91 jours |
| P80 | 97 jours |
| P90 | 108 jours |
La date P50 dépasse déjà l'objectif de 80 jours. Il y a environ 30 % de chances de terminer en moins de 80 jours, très en dessous de tout seuil de confiance acceptable pour un engagement de release externe. L'équipe dispose désormais d'éléments clairs pour réduire le périmètre, renforcer la phase backend (la tâche à la plus forte variance) ou renégocier la date de release. La simulation a révélé un problème que l'estimation à valeur unique masquait complètement.
Questions fréquentes sur la simulation de Monte-Carlo en gestion de projet
Combien d'itérations une simulation de Monte-Carlo doit-elle exécuter ?
Pour la plupart des plannings de projet, 1 000 itérations produisent une distribution exploitable. 5 000 donnent des résultats stables pour un reporting courant. 10 000 sont la norme pour les analyses à fort enjeu ou contractuelles, où les probabilités en queue de distribution comptent. Exécuter davantage d'itérations ne coûte rien avec les logiciels modernes : prendre l'habitude de partir sur 5 000 à 10 000 est un bon réflexe.
Qu'est-ce qu'une date P80 ?
Une date P80 est la date d'achèvement du projet à laquelle 80 % des essais de la simulation étaient terminés. Elle signifie que, compte tenu de vos estimations de tâches et de leurs fourchettes d'incertitude, il y a 80 % de probabilité que le projet se termine à cette date ou avant. De nombreuses normes de gestion de projet recommandent de présenter P80 comme la « date de confiance » pour les engagements externes, et de réserver P50 aux objectifs internes de l'équipe.
Quels outils permettent de réaliser une simulation de Monte-Carlo sur un planning de projet ?
Parmi les outils courants figurent Oracle Primavera Risk Analysis (anciennement Pertmaster), Palisade @Risk pour Excel, Oracle Crystal Ball, Safran Risk et Deltek Acumen Risk. Pour un usage plus léger, certaines équipes utilisent des bibliothèques Python (NumPy, SciPy) pour construire des simulations sur mesure. Microsoft Project n'inclut pas de fonction Monte-Carlo native, mais plusieurs modules complémentaires s'y connectent.
Quelle est la différence entre la simulation de Monte-Carlo et PERT ?
Les deux utilisent des estimations à trois points (optimiste, la plus probable, pessimiste). PERT calcule une durée attendue et un écart type uniques à l'aide d'une formule, et donne une seule réponse. Monte-Carlo exécute des milliers d'itérations et produit une distribution de probabilités complète, qui capte les interactions non linéaires entre tâches, dont le biais de convergence, que la formule PERT ne peut pas saisir. Pour les projets complexes comportant de nombreux chemins parallèles, Monte-Carlo est nettement plus précis.
La simulation de Monte-Carlo fonctionne-t-elle pour la prévision des coûts ?
Oui. La même technique s'applique aux coûts. Au lieu de durées de tâches, vous attribuez des distributions de coûts (optimiste, le plus probable, pessimiste) à des postes budgétaires ou à des lots de travaux. La simulation produit une distribution de probabilités des coûts avec des valeurs P50, P80 et P90, ce qui vous permet de fixer des réserves pour imprévus selon des niveaux de confiance explicites plutôt que des pourcentages arbitraires.
L'écart entre une échéance unique et une distribution de probabilités est celui qui sépare la fausse confiance de l'engagement éclairé. La simulation de Monte-Carlo ne rend pas votre projet moins incertain. Elle rend l'incertitude lisible, pour que vous puissiez prévoir des tampons sur les bonnes tâches, négocier des échéances honnêtes et bâtir des plans de mitigation qui traitent les vraies sources de risque, au lieu d'ajouter un tampon générique de 10 % en espérant que tout se passe bien.
Commencez par vos tâches à plus forte variance, calibrez honnêtement les estimations pessimistes et exécutez au moins 5 000 itérations. La courbe en S obtenue vous en dira plus sur le risque de planning réel de votre projet que n'importe quel diagramme de Gantt.
Senior Operations & Growth Strategist
On this page
- Qu'est-ce que la simulation de Monte-Carlo ?
- Comment fonctionne la simulation de Monte-Carlo
- Exemple de données à trois points
- Monte-Carlo vs estimation à valeur unique
- Comment exécuter une simulation de Monte-Carlo
- Étape 1 : cartographier le réseau du projet
- Étape 2 : attribuer des estimations à trois points à chaque tâche
- Étape 3 : lancer la simulation
- Étape 4 : lire la courbe en S et identifier P50 et P80
- Étape 5 : exploiter les résultats
- Avantages de la simulation de Monte-Carlo
- Erreurs courantes
- Exemple de Monte-Carlo : un projet de release logicielle