フィールドフォース(営業部隊)のサイジングと配置:製薬企業のリーダーがテリトリーカバレッジを最適化する方法
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
フィールドフォースのサイジングを誤る方法は2つあり、そのどちらもコストがかかります。
サイジングが小さすぎると、市場シェアを取りこぼします。A評価のターゲット施設に適切な頻度で医薬情報担当者(MR)が訪問できず、その隙を競合が埋め、実現しない処方のために製造キャパシティへの投資が無駄になります。専門領域市場では、月50件の処方を書く腫瘍医1人を取りこぼすだけで、MR1人分の人件費を上回るコストになることもあります。
サイジングが大きすぎると、成果を改善しないまま利益率を損ないます。飽和点を超えると、同一のHCP(医療従事者)への追加訪問は収穫逓減の傾向を示します。処方行動を変えないコールのために、給与、福利厚生、車両手当、サンプル予算、管理間接費を含むMRのフルコストを支払い続けることになります。成熟市場では、過剰な人員配置のフィールドフォースが、コマーシャルP&Lが売上計画を下回る主要な要因の一つです。デロイトによる製薬フィールドフォースのトランスフォーメーションの分析はこの傾向を裏付けており、すべての顧客を同一に扱う静的なターゲティング手法が、ライフサイエンス企業における商業的非効率の最も一般的な要因の一つであると指摘しています。
フィールドフォースのサイジングは、単なる人事の人員数決定でも、年次組織図の見直し作業でもありません。重要な市場イベントが発生するたびに再検討し、製品ライフサイクルの各転換点でストレステストすべきコマーシャルレバーです。本ガイドでは、製薬企業のコマーシャルディレクターおよびセールスオペレーションのリーダーに、正しくサイジングするための分析フレームワークを提供します。
コアサイジングインプット
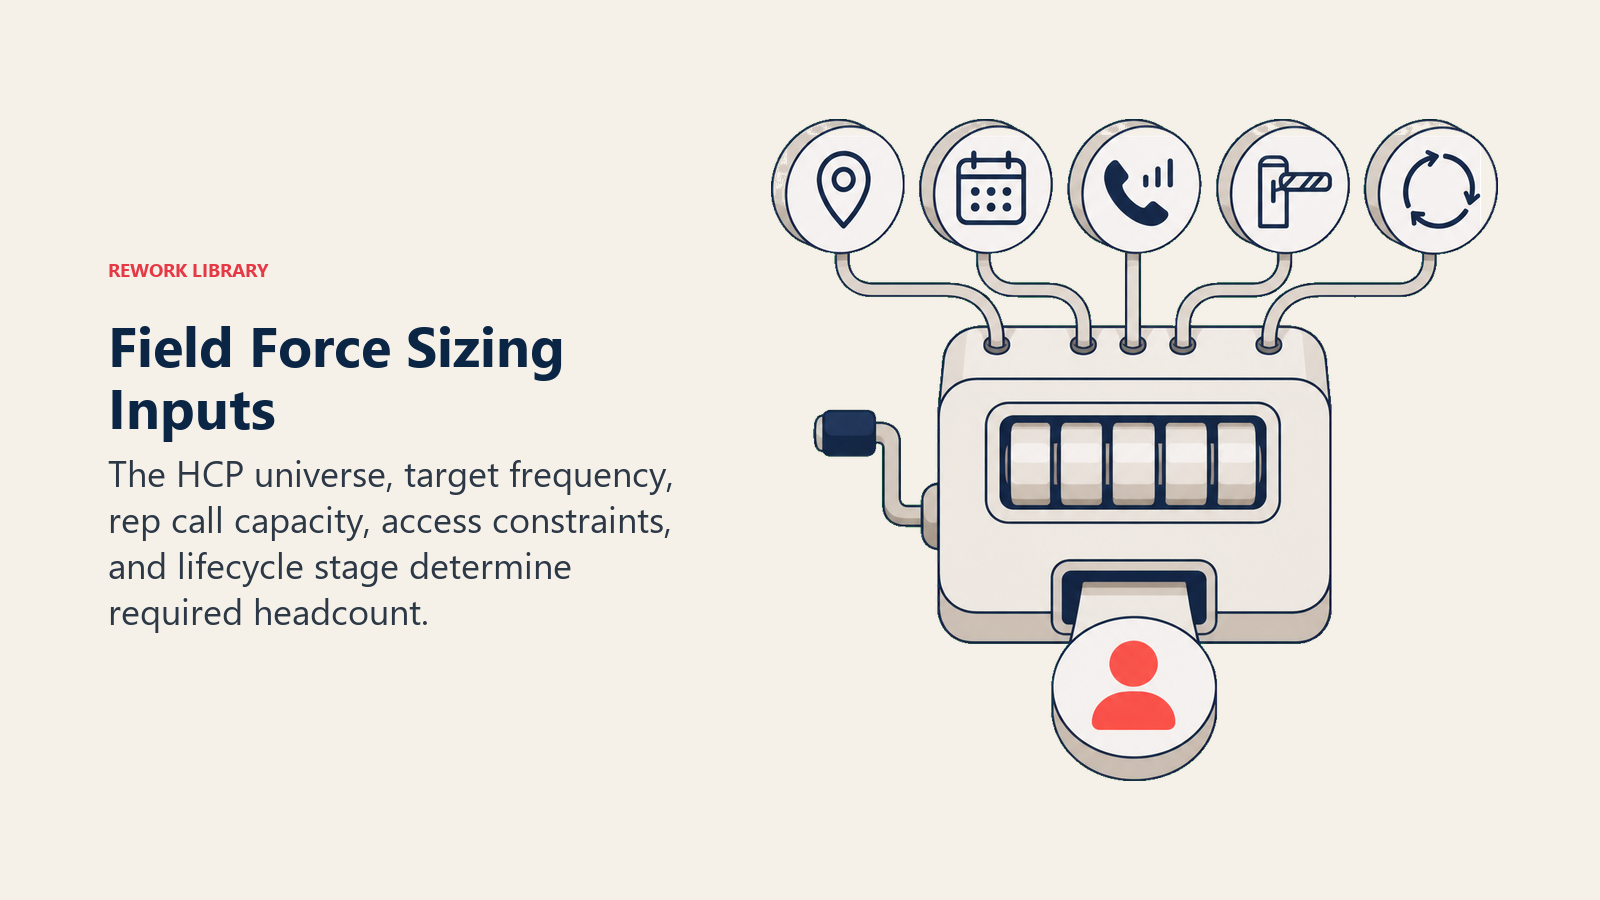
ワークロードベースのサイジングモデルはすべて、同じ4つのインプットから成り立っています。これらを誤ると、どれほど精緻な計算式を使っても、モデルは誤った答えを出します。
主要ファクト:フィールドフォースサイジング
- 人口密度の高い都市部テリトリーのプライマリケアMRは1日平均7〜9件の生産的コールを行い、病院専門MRは通常4〜6件にとどまります。この差がMRタイプの選択を人員モデルへの直接的なインプットにしています(あくまで計画レンジであり、実際の実績はテリトリーの密度やアクセスパターンによって異なります)
- フルコストのMR単価は市場や経験年数によって異なります。給与、ボーナス、福利厚生、車両、サンプル、間接費を含む詳細なコスト内訳については、Pharma Field Sales Economicsの記事をご覧ください
- デロイトの製薬コマーシャルオペレーション分析によれば、すべての顧客を同一に扱う静的なターゲティング手法は、ライフサイエンス企業における商業的非効率の最も一般的な要因の一つです(Deloitte, 2026)
インプット1:総アドレサブルコールユニバース
コールユニバースとは、ターゲットセグメント内のHCPアカウントの総数を、処方ポテンシャルによって階層化したものです。
- A評価アカウント:処方量が多い、またはポテンシャルが高いターゲット。コール頻度が処方数に最も直接的に影響するアカウントです。各地理的クラスターにこれが何件存在するかを、モデルで正確に把握する必要があります。
- B評価アカウント:中位の処方医、または成長機会のあるアカウント。A評価アカウントほど高頻度ではないものの、定期的なカバレッジが必要です。
- C評価アカウント:ポテンシャルが低い、または優先度の低いアカウント。ルーティング効率が許す場合のみカバーします。
コールユニバースは、処方データ(IMS/IQVIAの処方監査、APLDのクレームデータ、または同等のもの)をもとに、承認された適応症で絞り込み、HCPの専門領域のみではなく実際の調剤行動によってセグメント化して構築すべきです。降圧薬を一切処方しない循環器内科医は、その降圧薬にとってA評価アカウントとは言えません。一方、月30件のカテゴリー処方を書くGP(一般開業医)は、おそらくA評価アカウントに該当します。
セールステリトリーマッピングとアカウントユニバースの作業は、あらゆるサイジング検討に先立って行うべきです。マッピングしていないコールをサイジングすることはできません。
インプット2:セグメント別のターゲットコール頻度
コール頻度目標とは、各アカウント階層に対してMRが年間何回接触すべきかを表すものです。これは恣意的なものではなく、可能な限り実際のフィールドデータで検証された、製品・カテゴリー固有の頻度反応曲線を反映すべきです。
セグメント別の一般的なベンチマークは以下のとおりです。
| アカウント階層 | 年間コール数(プライマリケア) | 年間コール数(専門領域) |
|---|---|---|
| A評価アカウント | 10〜14 | 8〜12 |
| B評価アカウント | 5〜7 | 4〜6 |
| C評価アカウント | 1〜3 | 1〜2 |
これらの数値は、製品ライフサイクルの段階(ローンチ期か成熟期か)、治療領域(慢性疾患か急性疾患か)、競合の激しさによって変動します。競合が密集した腫瘍領域でのローンチでは、処方医の初期習慣形成に集中的な関与が必要なため、専門医への年間12コールを目標とすることもあります。一方、ジェネリックが多いプライマリケア市場の成熟した抗真菌薬では、シェアを犠牲にすることなく、B評価アカウントのGPコールを年間4〜5回に抑えられる場合もあります。
頻度目標は、業界標準をそのまま検証なしに適用するのではなく、コール頻度とカバレッジ最適化の分析によって実証的に決定すべきです。
インプット3:MR1人あたりの1日の生産的コール数と年間稼働日数
ここは、フィールドフォースモデルにおいて最も誤算が生じやすいポイントです。コマーシャルチームは、実際のフィールドキャパシティではなく、理論上の最大値を当てはめてしまうことがよくあります。
現実的な生産的コール数の前提は以下のとおりです。
- 年間稼働日数:220〜230日(年次休暇、祝日、研修日、社内ミーティングを差し引いた後)
- 生産的コール日数:180〜195日(全国営業会議、地域会議、病院の事務手続き日、MRの病欠によりさらに減少)
- タイプ別の1日あたり平均生産的コール数:
- プライマリケアMR(GPテリトリー):1日7〜9件
- 専門領域MR(病院・専門医テリトリー):1日5〜7件
- 病院専任MR(大規模教育病院):1日4〜6件
理論上の1日10件と現実的な1日8件との差は、50人のフィールドフォースと年間200稼働日を掛け合わせると、20,000件のコールに相当します。これは丸め誤差ではありません。そしてこれこそが、48人でサイジングするか、60人でサイジングするかの違いを生みます。
ワークロードベースのサイジング計算式
これらのインプットを組み合わせると、次のようになります。
これは本質的に、フィールドフォースの人員数にセールスキャパシティモデルを適用したものです。ここで使用しているワークロード、生産的日数、コール率という同じインプットは、製薬以外のコマーシャルオペレーションで使われるセールスキャパシティプランニングのフレームワークの基盤にもなっています。このロジックはそのまま転用できます。
必要FTE数 = 年間必要コール数 ÷(MR1人あたりの生産的コール日数 × 1日あたりコール数)
ここで: 年間必要コール数 =(A評価アカウント数 × A評価頻度)+(B評価アカウント数 × B評価頻度)+(C評価アカウント数 × C評価頻度)
計算例:
以下の条件でプライマリケア領域のローンチを想定します。
- A評価アカウント2,000件(目標年間12コール)= 24,000コール
- B評価アカウント5,000件(目標年間6コール)= 30,000コール
- C評価アカウント3,000件(目標年間2コール)= 6,000コール
- 必要コール数合計 = 60,000
MRのキャパシティ:
- 生産的コール日数190日 × 1日8件 = MR1人あたり年間1,520コール
必要FTE数:60,000 ÷ 1,520 = 39.5人(40人に切り上げ)
このモデルは全国の人員数だけでなく、地域別の配分を決めるために、地理的なゾーンごとに実行してください。
テリトリー設計の原則
サイジングは何人のMRが必要かを教えてくれます。テリトリー設計は、そのMRをどこに配置し、テリトリーの境界線をどう引くべきかを教えてくれます。
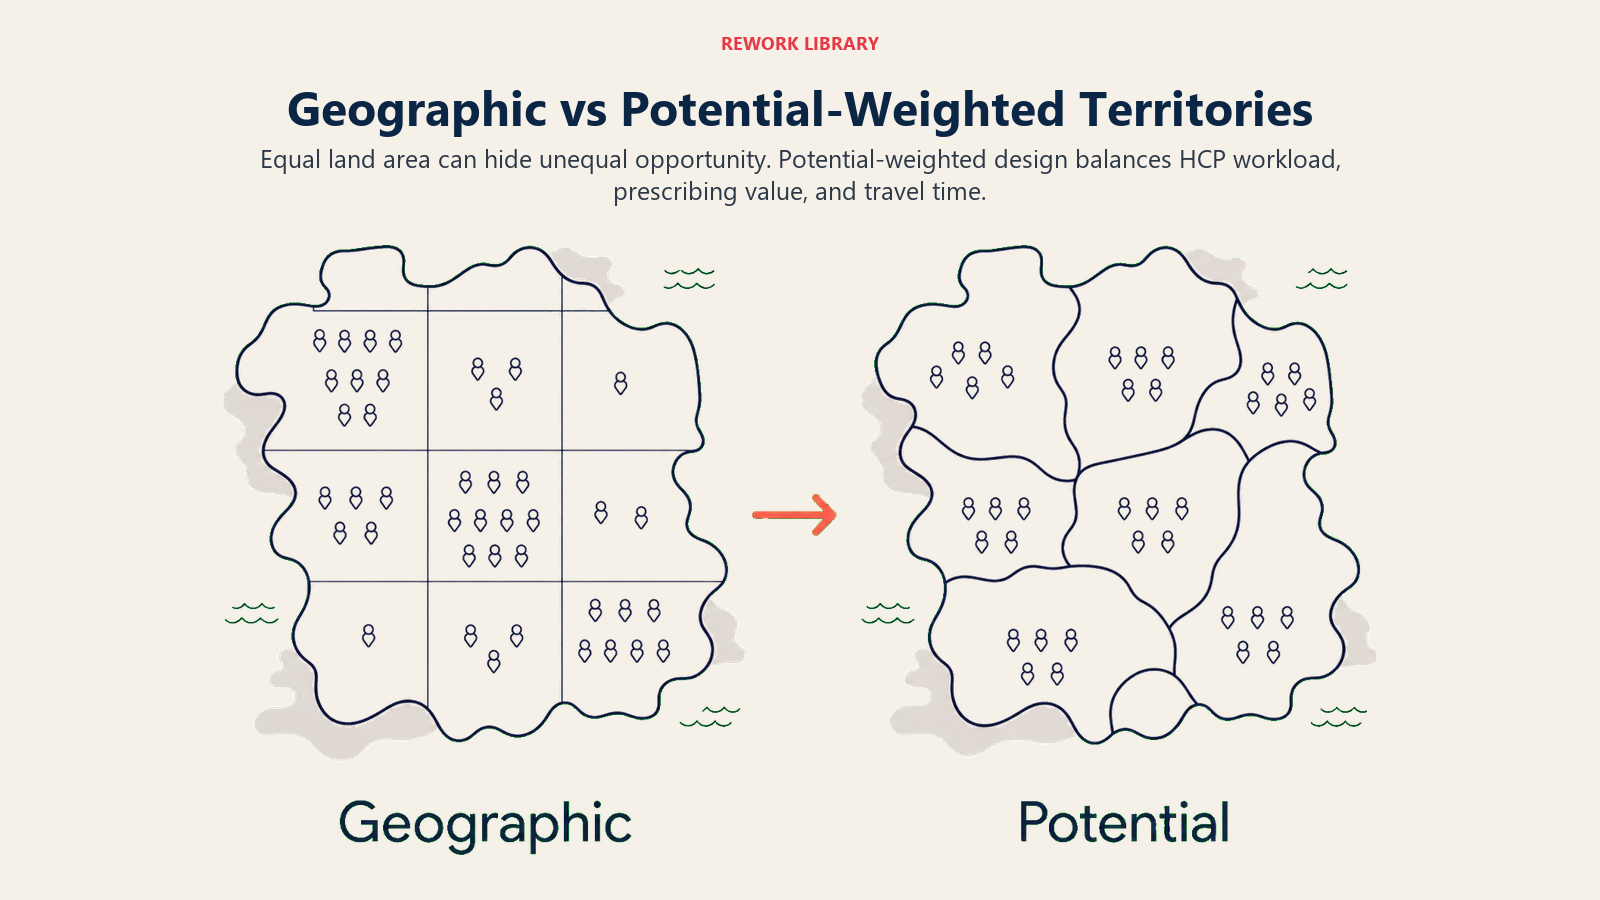
ワークロード・ポテンシャルバランスフレームワークは、地理的な面積ではなく、処方ポテンシャルとアカウントユニバースの規模に基づいて境界線を引くテリトリー設計手法です。地理的な面積は不均等になりますが、商業機会とMRのワークロードはほぼ均等になります。都市部と地方でHCP密度が大きく異なる市場では、この手法は地理的均等配分の設計を一貫して上回る成果を上げます。
地理的均等配分 vs. ポテンシャル加重配分
この2つの一般的な手法は、テリトリーの形状に大きな違いを生みます。
地理的均等配分は、地理的な面積がほぼ均等になるようにテリトリーを設計します。これにより、MR間の移動時間のばらつきは最小限に抑えられますが、ポテンシャルには大きな不均衡が生じます。800件のA評価アカウントを抱える人口密集地区を担当するMRと、200件のA評価アカウントを抱える地方エリアを担当するMRは、地理的には「均等」でも、機会の面では大きく異なります。
ポテンシャル加重配分は、コールユニバースと処方ポテンシャルに基づいてテリトリーを設計します。テリトリーの面積は不均等になりますが、ワークロードと機会は公平になります。都市部のMRはコール密度の高い小さな地理的範囲を担当し、地方のMRはコール密度は低いものの、総アカウントポテンシャルはほぼ同等の広いエリアを担当します。
商業効率の観点からは、ほぼ常にポテンシャル加重配分のほうが望ましいと言えます。ただし、これには正確で最新のアカウントユニバースデータと、処方環境が変化した際にテリトリーを引き直す姿勢が必要です。
| 設計アプローチ | 地理的公平性 | ワークロード公平性 | データ要件 | 複雑さ |
|---|---|---|---|---|
| 地理的均等配分 | 高 | 低 | 最小限 | 低 |
| ポテンシャル加重配分 | 低 | 高 | 高 | 中 |
| ハイブリッド(地理的コア+ポテンシャル調整) | 中 | 中 | 中 | 中 |
サイジング変数としての都市部・地方の構成比と移動時間
移動時間は、見えにくい形でMRのキャパシティコストとなります。人口密集地区のプライマリケアMRは、半径15km圏内の12件のアカウントを合計30分の運転でカバーできるかもしれません。同じ件数のアカウントを担当する地方のMRは、120kmを運転し、3時間の移動時間がかかることもあります。
サイジングモデルが両者に一律で「1日8件」という前提を置いている場合、地方のMRは構造的にキャパシティ不足に陥ります。現実に合わせてコール頻度目標を引き下げるか、そのテリトリー固有のコール率の前提を引き上げるか、あるいはそのテリトリーが構造的に未達になることを受け入れるか、いずれかの対応が必要です。
地方のテリトリーでは、下位階層アカウントの頻度目標を引き下げるか、MRが地理的な拠点をカバーしつつ、周辺の地方エリアをローテーションで訪問するハイブリッドモデルが必要になることがよくあります。
最小限成立可能なテリトリー規模
一定のアカウント密度のしきい値を下回ると、専任MRの配置は経済的に成立しません。最小限成立可能なテリトリーは、(想定される市場シェアと転換率のもとで)MRのフルコストと妥当な貢献利益をカバーできるだけの処方収益を生み出す必要があります。
簡単な判定方法があります。現実的な市場シェアの上限において、テリトリー内の総処方ポテンシャルがMRのフルコストの2.5倍をカバーできない場合、そのテリトリーは小さすぎる(隣接テリトリーと統合すべき)か、その地域では当該製品の商業的な成立が難しいということになります。
製品ポートフォリオに関する考慮事項
単一ブランド専門チームと複数ブランドを扱うゼネラリスト型フィールドフォースは、それぞれ異なる商業目的を果たし、異なるサイジングロジックを必要とします。
単一ブランド専門チームは、深い臨床知識と専門医への頻繁な接触が採用の主要な推進力となる、高ポテンシャルの専門領域市場でのローンチに適しています。循環器系バイオ医薬品のローンチでは、循環器内科医と腎臓内科医に専念する40人体制の専門チームが必要になる場合があります。これらのMRには深い臨床知識が求められ、少数のアカウントに高頻度で訪問することになります。PhRMA Code on HCP Interactionsは、特に教育コンテンツやサンプル配布に関して、専門MRが医師とどのように関わるべきかを定めた業界の自主基準です。
複数ブランドのゼネラリストモデルは、MRがGPの処方判断にまたがる幅広い製品を担当するプライマリケア市場で機能します。この場合、MRには1製品の専門性ではなく、ポートフォリオ全体にわたる対応力が求められます。ブランドごとのコール頻度は必然的に低くなりますが、1日あたりのコール数を増やすことで、MR全体の生産性は維持できます。
専門チームとプライマリケアチームを分けるべきタイミング:製品に専門領域の適応と、プライマリケアでの継続処方の適応の両方がある場合、分割モデルが単一のハイブリッドチームを上回ることがよくあります。専門チームは処方開始を後押しし、プライマリケアチームはアドヒアランスと継続を後押しします。これらは異なる商談内容、異なる顧客タイプであり、異なるトレーニングとケイパビリティのプロファイルが有効です。
ライフサイクル別の配置モデル
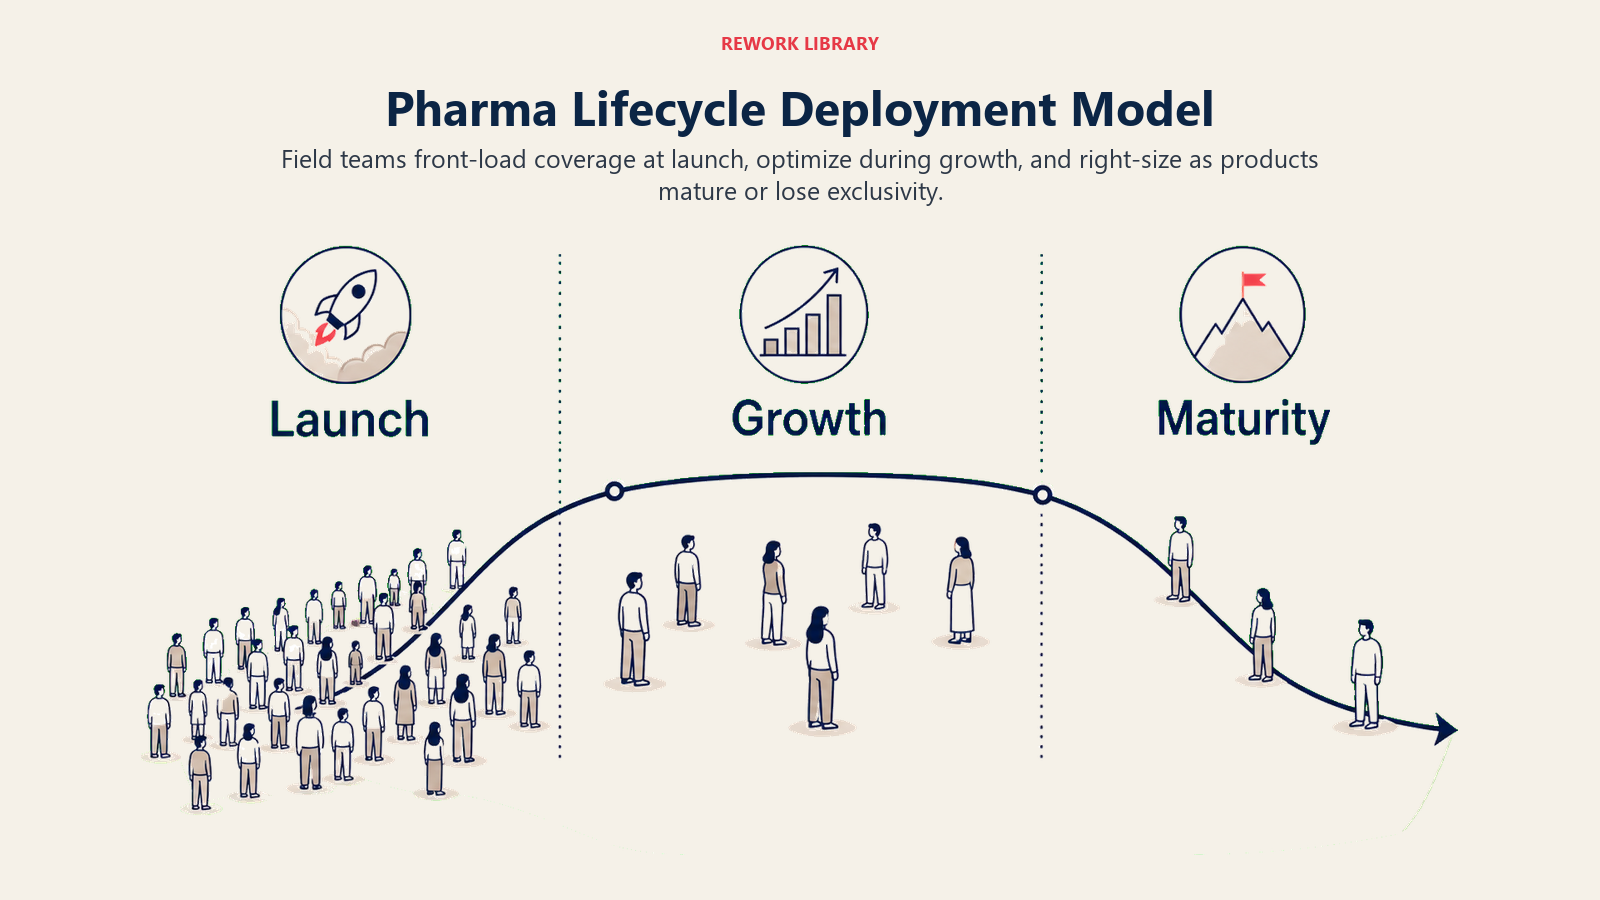
ローンチ時に適切なフィールドフォースの規模が、5年目にも適切であることはほとんどありません。ライフサイクルの段階は、長期的なサイジング戦略において最も重要な変数です。
ローンチフェーズ(0〜2年目)
初期に集中投資すべきです。ローンチ時の処方医の習慣形成期間は短く、医師は新製品に対する初期の臨床経験に基づいて早期に意見を形成し、その意見は固定化しやすい傾向があります。定常状態の最適水準より20%大きいフィールドフォースをローンチ期に投入することで、追加人員コストの何倍もの価値がある市場シェア獲得につながる処方習慣を確立できます。
ローンチ時のMR人数は、以下を実現できるように調整すべきです。
- 最初の90日間でA評価アカウントの80〜90%のカバレッジを目標とする(ローンチ計画フレームワークで一般的に推奨される目標だが、正確なしきい値はテリトリーの密度やアクセス状況による)
- 最初の6か月以内に、すべてのA・B評価アカウントへの初回ディテーリング(訪問説明)を達成する
- ローンチ期の頻度目標を維持する(通常、定常状態より20〜30%高い水準)
グロースフェーズ(2〜5年目)
効率を最適化するフェーズです。この段階では、どのアカウントが転換しており、どのアカウントがしていないか、追加のコール投資がどこで処方増加を生むかを検証できる処方データが揃っています。このデータを活用して、アカウントユニバースを精緻化し、頻度目標を調整し、テリトリー境界線をどこで見直すべきかを特定します。
このフェーズでは、ローンチ期の広範なカバレッジアプローチではなく、実績のある処方医に集中することで、市場シェアを維持または成長させながら、ピーク時の人員数から10〜15%削減できることがよくあります。
成熟期/特許切れ(LOE)フェーズ(5年目以降)
積極的に適正規模化すべきフェーズです。製品が独占期間の終了(LOE:Loss of Exclusivity)に近づくにつれ、追加のMR訪問がもたらす限界価値は急速に低下します。ジェネリック参入は、MRの努力とは関係なく、いずれ市場をコモディティ化させます。商業上の問いは「どうシェアを伸ばすか」から「最小コストでどうシェアを守るか」へと変わります。
LOE期の適正規模化では、一般的にピーク時の人員数の40〜60%まで削減し(コマーシャルディレクターが一般的に用いる計画レンジであり、正確な水準は競合の激しさやポートフォリオの移行計画による)、高実績のMRを新規ローンチ製品に再配置し、ハイブリッドや契約MRモデルを活用して最小限のカバレッジをコスト効率よく維持することが求められます。
配置の技法
郵便番号によるクラスタリング
利用可能な最小の地理単位(郵便番号、郵便区域、国勢調査区など)から始め、各クラスターのコールユニバースと移動効率がほぼ均等になるまで隣接単位をまとめていきます。テリトリー境界線は、どのMRがどのアカウントを担当するかについての混乱を減らすため、可能な限り自然の地理的特徴(河川、幹線道路、行政区画)に沿わせるべきです。
ワークロード均等化ツール
コマーシャルセールスオペレーションチームは、ワークロード均等化ソフトウェア(Veeva Network、JAVELIN、Salesforce Maps、または専用のテリトリー設計プラットフォーム)を使い、数千通りのテリトリー境界パターンを同時に試算し、ワークロード、ポテンシャル、地理的なコンパクトさのバランスが取れた構成を導き出します。50人体制のフィールドフォースの手作業によるテリトリー設計は、数週間を要するプロジェクトです。テリトリー設計ソフトウェアを使えば、これを数日に短縮でき、明らかに優れたアウトプットが得られます。マッキンゼーの製薬コマーシャル分析リサーチは、商業支出の最適化における高度な分析と予測モデリングのアプローチが、HCPエンゲージメントにおける静的な地理配分や画一的な対応モデルを一貫して上回ることを示しています。
GISベースのテリトリーマッピング
地理情報システム(GIS)マッピングは、アカウントポテンシャルデータを道路網や移動時間データに重ね合わせ、ルーティングの非効率性、カバレッジのギャップ、最適なコール順序のゾーンを特定します。GISの出力は、MRレベルのビートおよびルートジャーニープランニングツールに直接反映されます。
再サイジングのトリガー
フィールドフォースの規模は、年次計画サイクルを待って見直すべきものではありません。特定の市場イベントは、即座のサイジング対応を求めます。
新製品のローンチ:同じMRチームから2つ目のブランドをローンチする場合、既存チームが追加のコール負荷を吸収できると決めつける前に、ワークロードの計算を行ってください。フル稼働のフィールドフォースに新ブランドを追加しても、キャパシティが増えるわけではありません。両ブランドへの注力が希薄化するだけです。
LOEイベント:競合の主力製品が特許保護を失うと、競争環境は一夜にして変化します。MRへの投資と期待されるシェア維持のバランスは大きく変わります。
競合の新規参入:カテゴリーへの新規参入企業は、積極的なフィールドフォースでローンチすることが多くあります。サイジングモデルが2社体制の市場を前提に調整されていた場合、60人体制のチームで第3の参入企業がローンチすれば、アカウントカバレッジ戦略はそれに対応する必要があります。
M&Aによる再編:合併後のフィールドフォース統合では、ほぼ必ず地理的な重複と余剰人員が生じます。合併後のテリトリー最適化は、セールスオペレーションチームが取り組める中でも最も投資対効果の高い活動の一つです。ケイパビリティの水準を維持するためには、合併したフィールドフォース全体でMRのオンボーディングやコーチングのフレームワークを統一する必要があります。
コストモデリング
コストモデルなしにサイジングの意思決定は完結しません。コマーシャルディレクターは、人員を増減させる前に、フィールドフォースの経済性を全体として理解しておく必要があります。
MRのフルコスト
| コスト項目 | 一般的なレンジ(年間、米ドル) |
|---|---|
| 基本給 | $75,000〜$120,000 |
| 目標達成時のボーナス | $20,000〜$40,000 |
| 福利厚生(基本給の30%) | $22,500〜$36,000 |
| 車両手当または社用車 | $8,000〜$15,000 |
| サンプル予算 | $5,000〜$25,000 |
| トレーニングと能力開発 | $3,000〜$8,000 |
| CRMおよびテクノロジーツール | $3,000〜$6,000 |
| 管理間接費の配賦 | $10,000〜$20,000 |
| フルコスト合計 | $146,500〜$270,000 |
多くの先進国市場では、プライマリケアMRの前提値として$180,000〜$200,000を用いるのが実務的です。専門領域MRは、臨床人材市場での給与競争力の関係で20〜30%高くなります。
コールあたりコスト
コールあたりコスト = MRのフルコスト ÷ MR1人あたりの年間生産的コール数
フルコスト$190,000、年間生産的コール数1,500件の場合:1コールあたり$127
この数値は、コール頻度の意思決定に反映すべきです。1処方あたりの平均純収益が$80で、年間2件の処方を生むC評価アカウントは、$160の収益を生みますが、そこから$127のコールコストを回収する必要があります。年間1〜2回を超えるコールが必要な場合、この経済性は成立しません。コールあたりコストの計算は、セールスクォータの設定方法にも直接影響します。経済性がフル人員の配置を支えられないテリトリーには、人口密集地区の担当と同じクォータではなく、調整された期待値を設定すべきです。
損益分岐処方量
損益分岐処方数 = MRのフルコスト ÷ 処方1件あたりの純収益
これにより、MRが自身のコストを回収するために(MRなしのベースラインを上回って)何件の追加処方を生み出す必要があるかがわかります。損益分岐量が、そのテリトリーで現実的に達成可能な増分処方量を上回る場合、そのテリトリーは専任配置として商業的に成立しません。
テリトリー分析とセールスダッシュボードは、予算計画時だけでなく、継続的にこれらの経済性をコマーシャルリーダーシップに可視化すべきです。
サイジングは生きた意思決定である
フィールドフォースのサイジングにおける最も一般的な失敗は、初期モデルを恒久的なものとして扱ってしまうことです。市場は変化し、製品ライフサイクルは進み、競合が参入し、フォーミュラリー(採用医薬品リスト)の決定は変わり、コールユニバースも変化していきます。フィールドフォースの規模も、それに合わせて進化させるべきです。
ベストプラクティスとされるコマーシャルオペレーションチームは、年次計画サイクル、主要な市場イベント(ローンチ、LOE、競合参入)、そして実際のフィールド生産性指標が計画の前提から大きく乖離したときという3つのトリガーポイントで、正式なサイジングレビューを実施します。
セールスオペレーションとフィールドフォースのアライメントは、動的な再サイジングを可能にするオペレーション基盤です。モデルを運用し、テリトリーマップを更新し、MRを迅速に再配置できるセールスオペレーション機能がなければ、コマーシャルリーダーシップは常に古い人員前提のまま意思決定を行うことになります。
勝つフィールドフォースとは、最大規模のものではありません。競合する市場に合わせて精緻にサイジングされ、最も価値を生むアカウントに知的に配置され、市場の変化に合わせて継続的に調整され続けるフィールドフォースです。
フィールドフォースのサイジングと配置に関するよくある質問
ワークロードベースのサイジングとは何ですか。レベニューベースのサイジングとはどう違いますか。
ワークロードベースのサイジングは、必要FTE数 = 年間必要コール数 ÷(MR1人あたりの生産的コール日数 × 1日あたりコール数)という計算式を用い、目標とするHCPユニバースに希望の頻度でコールするために必要なMR数を算出します。レベニューベースのサイジングは、収益目標から逆算し、計画を達成するために何人のMRがクォータを達成する必要があるかを問うアプローチです。ワークロードベースのサイジングは、処方行動を実際に動かす活動に紐づいているためより正確であるのに対し、レベニューベースのサイジングはテリトリーのカバレッジギャップを覆い隠してしまうことがあります。
フィールドフォースの規模はどのくらいの頻度で見直すべきですか。
最低でも、年次計画時に1回は見直すべきです。ただし、より信頼できる基準は、新製品のローンチ、競合の参入、フォーミュラリーの大幅な変更、主要製品の独占期間終了(LOE)など、重要な市場イベントが発生するたびにサイジングレビューをトリガーすることです。初期のサイジングモデルを恒久的なものとして扱うことは、最も一般的なフィールドフォースサイジングの失敗です。市場は変化するものであり、1年目に2社体制の市場を前提にサイジングされたフィールドフォースは、2年目に第3の参入企業がローンチした後には、構造的に見合わなくなります。
製薬企業は、どのようなタイミングで専門チームとプライマリケアチームを分けるべきですか。
製品に専門領域での処方開始の適応と、プライマリケアでの継続処方の適応の両方がある場合、分割体制はほぼ常にハイブリッド体制を上回ります。専門チームは深い臨床的な対話を通じて処方開始を後押しし、プライマリケアチームはより高頻度で短時間のコールを通じてアドヒアランスと継続を後押しします。これらには異なるトレーニングプロファイル、異なる関係構築アプローチ、異なる1日あたりコール率の前提が必要です。1つのチームで両方の商談を担わせると、通常、どちらの会話にも十分に対応できないMRが生まれてしまいます。
最小限成立可能なテリトリーのしきい値とは何ですか。
専任MRの配置が成立するのは、現実的な市場シェアの上限において、テリトリー内の総処方ポテンシャルがMRの年間フルコストの少なくとも2.5倍をカバーできる場合です。このしきい値を下回る場合、そのテリトリーは隣接テリトリーと統合するか、パートタイムや契約モデルでカバーするか、あるいは商業的に成立しないとフラグを立てるべきです。経済性が成り立たないテリトリーにフルコストのMRを配置し続けると、MR自身とマージンの両方が希薄化します。
製品ライフサイクルの段階は、フィールドフォースの規模にどう影響しますか。
ローンチフェーズでは、通常、定常状態の最適水準より15〜20%大きいフィールドフォースが必要です。これは、ローンチ期における処方医の習慣形成が時間的制約を受けやすく、早期のシェア獲得が複利的に効いてくるためです。グロースフェーズでは、実績のある処方医に集中することで、ピーク時の人員数から10〜15%の削減が可能になります。成熟期および独占期間終了(LOE)フェーズに入る頃には、ピーク時の人員数の40〜60%への適正規模化が適切な場合が多く(これは広く用いられる計画レンジであり、普遍的なルールではありません)、高実績のMRは新規ローンチへ再配置されます。
MRのフルコストモデルには何を含める必要がありますか。
基本給、目標達成時のボーナス、福利厚生(基本給の約30%)、車両手当または社用車、サンプル予算、トレーニングと能力開発、CRMおよびテクノロジーツール、管理間接費の配賦です。多くの組織は給与と福利厚生のみをモデル化しており、コールあたりコストを30〜40%過小評価しています。完全な項目リストと実務的なレンジについては、上記のフルコスト内訳表をご覧ください。
さらに詳しく
フィールドフォースの完全なコマーシャルオペレーティングシステムを構築しましょう。
Senior Implementation Consultant
On this page
- コアサイジングインプット
- インプット1:総アドレサブルコールユニバース
- インプット2:セグメント別のターゲットコール頻度
- インプット3:MR1人あたりの1日の生産的コール数と年間稼働日数
- ワークロードベースのサイジング計算式
- テリトリー設計の原則
- 地理的均等配分 vs. ポテンシャル加重配分
- サイジング変数としての都市部・地方の構成比と移動時間
- 最小限成立可能なテリトリー規模
- 製品ポートフォリオに関する考慮事項
- ライフサイクル別の配置モデル
- ローンチフェーズ(0〜2年目)
- グロースフェーズ(2〜5年目)
- 成熟期/特許切れ(LOE)フェーズ(5年目以降)
- 配置の技法
- 郵便番号によるクラスタリング
- ワークロード均等化ツール
- GISベースのテリトリーマッピング
- 再サイジングのトリガー
- コストモデリング
- MRのフルコスト
- コールあたりコスト
- 損益分岐処方量
- サイジングは生きた意思決定である
- さらに詳しく