戦略的提携とジョイントベンチャーの違い:構造と使い分け
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
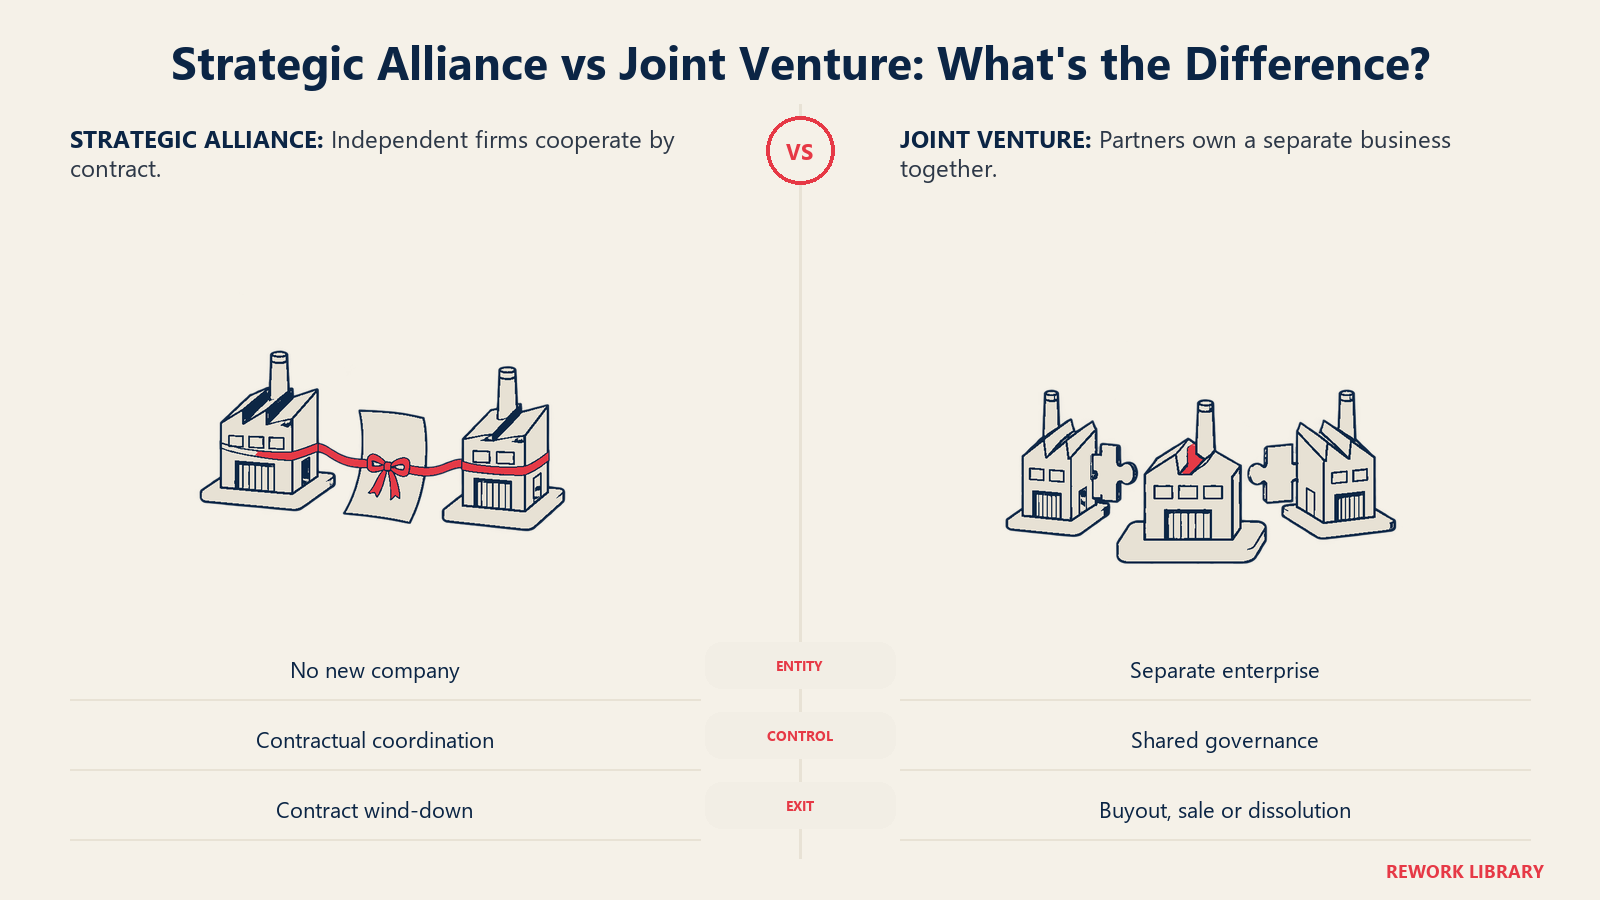
2社が、どちらも単独ではうまくできないことに一緒に取り組もうと決めたとします。ここで、その後のすべてを左右する問いが出てきます。契約を結んで別々の事業体のまま協力するのか、それとも両社で所有する新しい会社をつくるのか、という問いです。
前者が戦略的提携で、後者がジョイントベンチャーです。この2つの言葉はしばしば同じ意味のように使われますが、同じではありません。ジョイントベンチャーは厳密には提携の一種ですが、契約だけの取り決めにするか、共同の事業体をつくるかによって、意思決定を誰が握るのか、誰が負債を負うのか、利益をどう分けるのか、そして抜けるのがどれほど難しいのかが変わります。
本記事ではこの2つを比較します。両者を分ける要素、その中間にあるハイブリッドの位置づけ、選び方の判断軸、そしてそれぞれの運営コストを整理します。提携の種類をより広く知りたい場合は、戦略的提携をご覧ください。なお、本記事は法務・税務上の助言ではありません。構造、責任に関するルール、税務上の扱いは法域によって異なるため、どちらかに踏み切る前に必ず弁護士にご相談ください。
要点
戦略的提携とは、独立した2社以上の企業が、新会社を設立せずに、契約に基づいて共通の目標に向けて協力する取り決めです。各社は自社のバランスシート、ガバナンス、戦略を維持します。各社が何を提供し、何を受け取るかは、契約で定めます。
**ジョイントベンチャー(JV)**とは、特定のプロジェクトや事業のために、パートナー企業が共同で所有し、共同で支配する別個の事業体で、通常は新しい法人です。パートナーはリソースを投じ、ある程度の支配権を共有し、その単一の事業体の利益や損失を分け合います。
コーネル大学のLegal Information Instituteは、ジョイントベンチャーを、2者以上が営利目的で単一の事業またはプロジェクトの開発を目指し、その開発のリスクを分担する結合体と説明しています。特徴として、共同事業者として結合する意思を示す合意、参加者による拠出、ある程度の共同支配、利益または損失を分配する仕組みの4つを挙げています(Cornell Legal Information Institute)。この4つは実用的な判断基準になります。取り決めが4つすべてを備え、共有する事業を保有する器もあるなら、呼び名がどうであれ、実質的にはJVです。
Harvard Business Reviewも、経営の側から同じ線引きをしています。執筆者らは、パートナーが資源を拠出して新会社をつくるエクイティJVと、新会社をつくらずに協力する契約型の提携を区別しています(Harvard Business Review, 2004)。
重要なポイント
重要なポイント:戦略的提携とジョイントベンチャー
- 戦略的提携は、独立した企業同士の契約に基づく協力です。ジョイントベンチャーは、パートナーが共同で所有し支配する別個の事業体をつくります。
- ジョイントベンチャーは、結合の合意、相互の拠出、ある程度の共同支配、利益または損失を分配する仕組みによって定義されます(Cornell Legal Information Institute)。
- Harvard Business Reviewは、2004年の記事の前の5年間に、世界で5,000件を超えるジョイントベンチャーと、それよりはるかに多くの契約型提携が始まったと数えています(Harvard Business Review)。
- Sony Ericssonは、2001年10月1日に事業を開始した50対50のジョイントベンチャーで、2012年2月にソニーの完全子会社になりました(Tech Monitor、Sonyのプレスリリース)。
- 競合同士の提携は、一方のパートナーを相手に対して弱める可能性があり、これはどちらの構造にも共通するガバナンス上のリスクです(Harvard Business Review, 1989)。
比較一覧
| 比較項目 | 契約型の戦略的提携 | エクイティ提携(少数株主としての出資) | ジョイントベンチャー |
|---|---|---|---|
| 法的な構造 | 独立した2社間の契約 | 契約に加え、一方が相手の株式を保有 | パートナーが所有する新しい事業体と、各種の契約 |
| 所有 | 共有するものはなし | 一方向で、通常は少数株主としての出資 | 共有で、拠出割合に応じて分けることが多い |
| 支配権 | 各社が自社の事業を運営し、共同のルールは契約で定める | 投資家は影響力を持ち、取締役の席や同意権を持つことが多い | 取締役会と留保事項を通じて共有 |
| 投下する資本 | 低から中程度 | 中から高(出資額) | 高(事業体への資本投下) |
| 損益 | 各社が自社分を計上し、共有するとしても契約条件による | 投資家は持分を通じて相手企業の業績を分け合う | 持分に応じて分け合う |
| 責任 | 大半は各パートナーに残る | 各社に残り、投資家のリスクは主に出資額 | 事業体にあるが、パートナーのリスクは構造と保証による |
| 立ち上げの速さ | 速い | 中程度 | 遅い |
| 撤退 | 契約の終了、または期間満了 | 持分の売却、または権利の解消 | 買い取り、第三者への売却、または解散。通常は最も難しい |
| 最適な場面 | 関係の試行、マーケティング、販売、連携 | 検証済みの関係を深め、コミットメントを確保する | 共同の投資と共同の支配が必要な、明確な事業 |
責任の行には注意が必要です。パートナーが出資額を超えて責任を負うかどうかは、事業体の種類、署名する保証、現地の法律によって決まります。この表が示すのは一般的な傾向だけです。
2つの構造が本当に違う点
法人格と所有
決定的な違いは、新しい会社が存在するかどうかです。提携では、新しいものは何も生まれません。共同の作業がある場合、その作業は各パートナーの内部、またはそれぞれが割り当てた人員によって行われます。JVには、独自の従業員、契約、資産、そしてブランドまで持つ器があります。
この器があることで、JVは外部から説明しやすくなり(採用し、契約し、資産を所有できます)、解消は難しくなります(資産と人員の行き先を決めなければなりません)。また、パートナーにとっては、共同の活動を本業から切り離す場所にもなります。
支配権とガバナンス
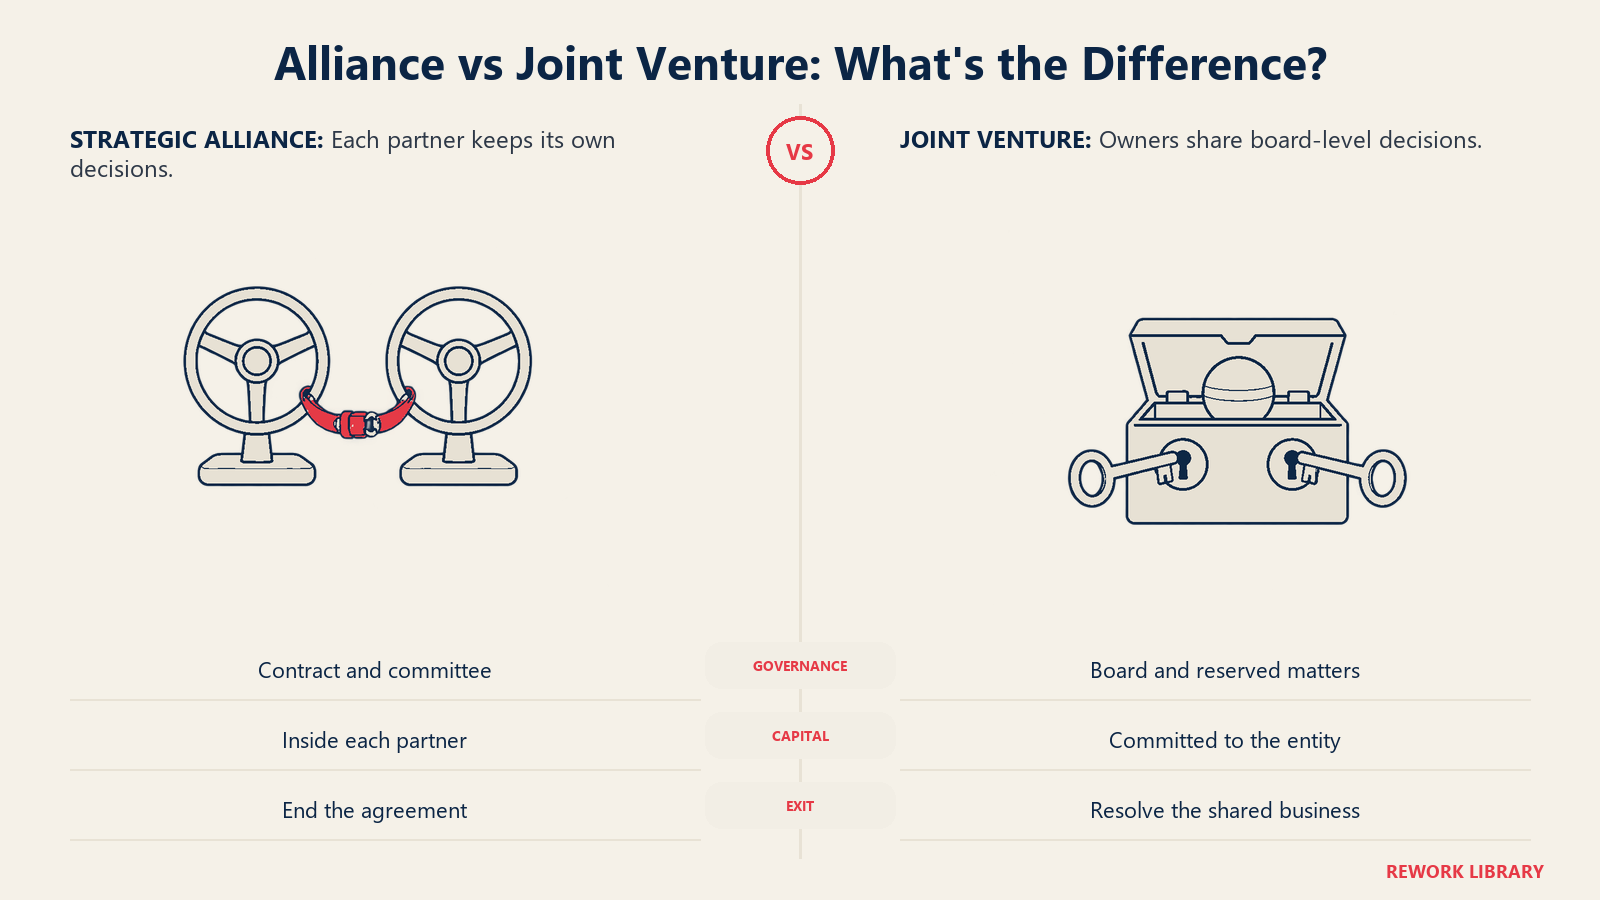
提携は、契約と作業委員会によって運営されます。どちらのパートナーも相手を支配しません。境界をまたぐ決定には合意が必要で、意見が対立したときのエスカレーションの方法は契約が定めます。
JVでは、取締役会に加えて、両方のオーナーの合意が必要な決定事項の一覧が加わります。予算、追加の資本、重要な採用、新市場への参入、事業体の売却などです。出資が同率だと膠着状態が現実的なリスクになるため、JV契約では通常、あらかじめ膠着を解消する手順を定めます。パートナーシップが失敗する理由から得られる実践的な教訓は、ここで特に当てはまります。最初の紛争の前に書いたガバナンスは安く済みますが、紛争の最中に取りつくろうガバナンスは高くつきます。
資本、リスク、リターン
契約型の提携が投じる資本は比較的少ないため、不利益の大半は経営陣の注意と機会費用です。JVは事業体に資本が必要で、パートナーはその成果を持分に応じて分け合います。プロジェクトが大規模で不確実なときには魅力的になりえます。HBRは、提携が、不確実な市場でのリスク管理、大型の設備投資のコスト分担、成熟した事業への起業家的なエネルギーの注入に適している場合があると述べています(Harvard Business Review, 2004)。
裏を返せば、JVのリターンは各パートナーの努力ではなく持分に応じて分けられます。一方の親会社が持分の示す以上に大きく貢献していれば、不満がたまります。貢献と持分は、最初にお互いに照らして値付けしておくべきです。
知的財産とナレッジ
どちらの構造でも、企業間でナレッジが移転します。それが狙いであると同時に、危険でもあります。Gary Hamel、Yves Doz、C.K. Prahaladは1989年に、戦略的提携は外部に対して両社を強くする一方で、パートナーの一方を相手に対して弱める可能性があると警告しました(Harvard Business Review, 1989)。JVでもこのリスクはなくなりませんが、別個の事業体があることで境界が生まれます。どのIPをJVにライセンスするのか、どれをJVの内部で生み出すのか、終了時に誰が何を所有するのかを決められます。緩やかな提携では、この境界を契約条項と規律でつくらなければなりません。
撤退
2つの構造が最も大きく分かれるのは、撤退の場面です。契約型の提携を終えるには、通常、通知、整理期間、資料の返却が必要です。JVを終えるには、事業体をどうするかを決めなければなりません。一方が相手の持分を買い取る、両社で第三者に売却する、または事業体を解散して資産を分けるといった方法があります。
Sony Ericssonのベンチャーは、典型的な終わり方を示しています。両社は、携帯電話端末事業を統合するために、2001年10月1日に事業を開始した50対50のJVとして立ち上げました(Tech Monitor)。2012年2月、ソニーはエリクソンの50%の持分の取得を完了し、同社はソニーの完全子会社となって、Sony Mobile Communicationsに社名を変更しました(Sonyのプレスリリース)。一方の親会社による買い取りは標準的な方法の1つであり、誰かが抜けたいと思う前に、契約で価格の決め方を定めておくべきです。
中間にあるハイブリッド
選択は、厳密な二者択一ではありません。緩やかな契約と本格的なJVの間には、いくつかの構造があります。
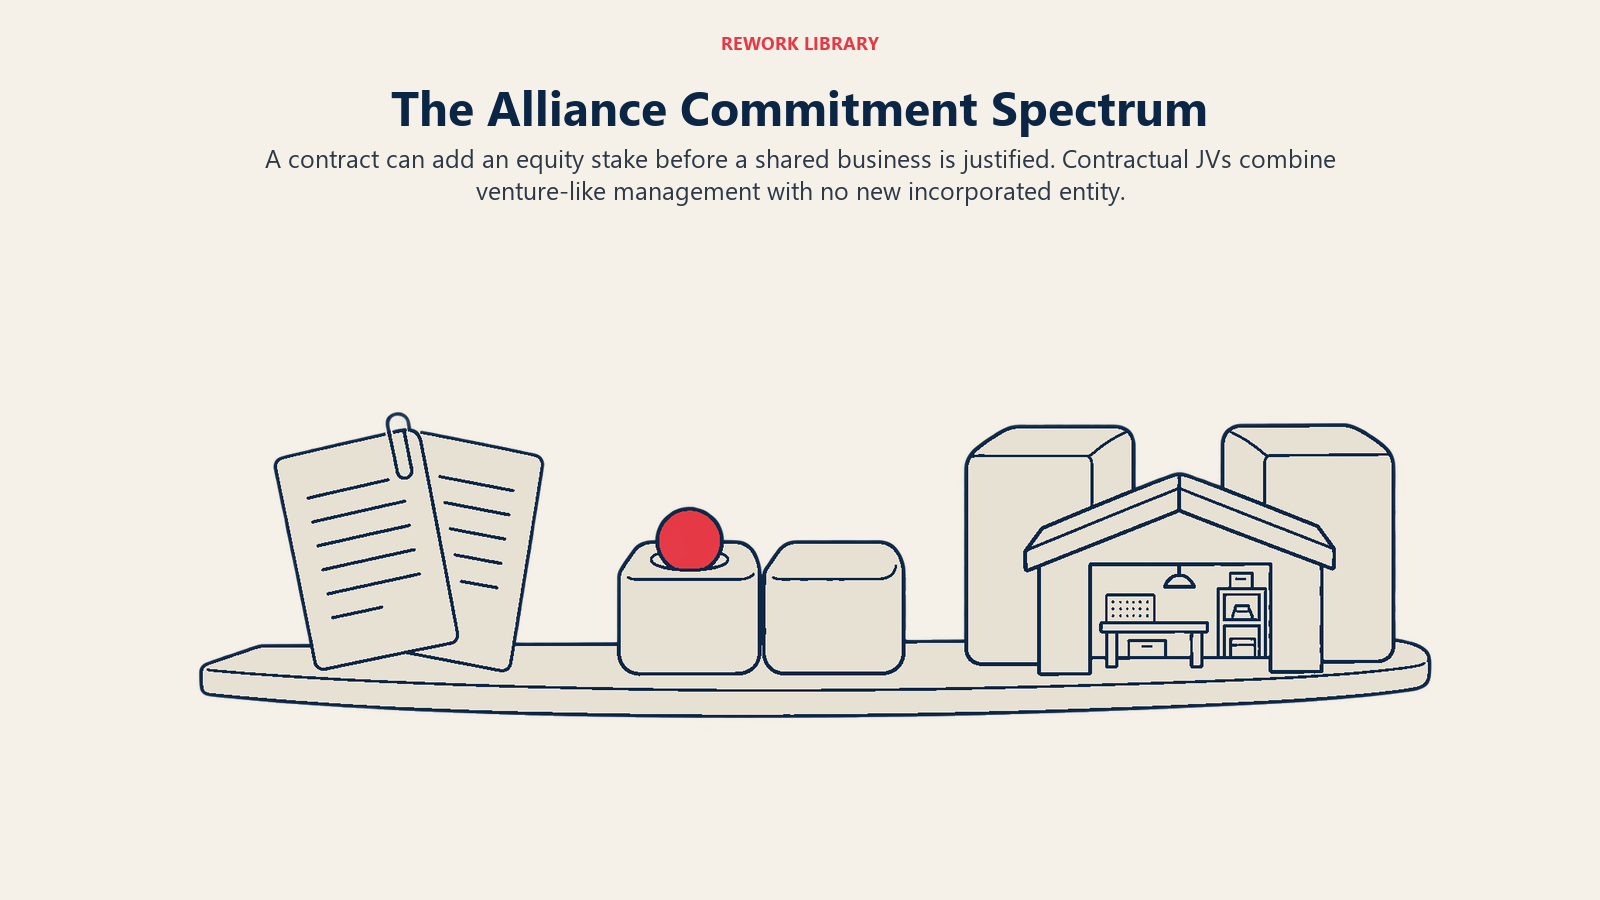
- エクイティ提携。 一方のパートナーが相手の少数株式を購入するか、双方が株式を持ち合います。出資はコミットメントの証となり、新会社をつくらずに投資家にある程度の影響力を与えます。契約型の提携で成果が出た後の次の一歩として、よく見られます。
- 契約型JV。 パートナーが、新しい事業体を設立せずに、共同の管理、費用、利益の条件を定めて、特定のプロジェクトのためにベンチャーとして運営することに合意します。構造は軽いまま、JVの統合の多くが得られますが、契約に大きく依存します。
- 商取引契約を伴う少数株主出資型の提携。 出資に、販売、ライセンス、供給の条件を組み合わせます。出資がインセンティブをそろえ、日々の仕事は商取引契約が担います。
- 段階的な構造。 提携を契約から始め、成果が出たら出資を加え、共同の事業が独自のバランスシートに値するときにだけJVを設立します。この順序なら、相性が確かめられる前に危険にさらされる資本を抑えられます。
どのハイブリッドも、いくらかの柔軟性と引き換えに、いくらかのコミットメントを得ます。有益な問いは、どのラベルがより本格的に聞こえるかではなく、これまでの実績がどの程度のコミットメントを正当化するか、です。
戦略的提携を選ぶとき
提携が向いているのは、通常、次のような場合です。
- 関係が新しいか、実績がない。 相手の会社が、プレッシャーのかかる場面でどう振る舞うかをまだ見ていない。
- 活動を各パートナーの内部で実施できる。 コマーケティング、販売、連携、紹介の取り決めに、共同の会社は不要です。これらの一般的な進め方は、パートナーエコシステムとテクノロジーパートナーのプログラムをご覧ください。
- 深さより速さが重要。 契約は数週間で締結できますが、JVの構造設計には数か月かかります。
- 選択肢を残しておきたい。 撤退が簡単で、複数の提携を同時に運営することもできます。
- 目標が変わる可能性がある。 市場が変化しているなら、軽い構造のほうが適応しやすくなります。
多くの供給やライセンスの関係は、このパターンに従います。OEMパートナーシップがわかりやすい例です。一方の会社が製造し、もう一方がブランドを付けて販売し、共同の事業体なしに契約が機能します。
ジョイントベンチャーを選ぶとき
JVが向いているのは、通常、次のような場合です。
- 運営すべき明確な事業がある。 独自の売上と費用を持つ製品ライン、工場、地域の事業などです。
- 双方が実質的な支配権を必要としている。 その活動が各パートナーの戦略に影響するため、契約上の協議権では足りません。
- 投資が大きく、共同で行う。 巨額の資本需要、長い回収期間、規制当局の承認があれば、共同の器が正当化されます。
- 境界が親会社を守る。 リスクの高い活動や機微な活動を別個の事業体に置くことで、パートナーの本業から切り離しやすくなることがあります。ただし、選んだ法的構造によります。
- 現地のルールや現地のパートナーがそれを求める。 市場や業種によっては、現地の所有を期待または義務づけています。思い込まずに、現地の弁護士とルールを確認してください。
- パートナーが長期にわたってコミットしている。 JVは立ち上げに費用がかかり、成果が出るまでに何年もかかります。
JVの候補がこれらの判断基準の大半を満たさないなら、通常は連続体のもっと左側、つまり契約型またはエクイティ提携に属します。
競合に関する注意点
パートナーが他の領域で競合している場合、構造の選択には法的な側面があります。米国では、連邦取引委員会(FTC)と司法省が2000年に、競合他社間の協力に関するガイドラインを公表しました。研究開発、生産、マーケティング、流通、販売といった分野での、実際の競合他社または潜在的な競合他社の間の水平的な合意を対象としていました。両機関は2024年12月にこのガイドラインを撤回し、信頼できる指針を示さなくなったこと、今後は競合他社間の協力を個別に審査することを述べています(Morgan Lewis)。
実際上の結論は単純です。競合をパートナーにする場合は、関係するすべての法域で、どの情報を共有してよいか、JVや提携が共同で何を決めてよいかについて、早い段階で法務の助言を受けてください。合併や競争に関するルールは国によって異なり、本記事ではその要約を試みません。
判断のための問い
順番に確認してください。最初に「いいえ」となった時点で、通常は軽いほうの構造が示されます。
- 運営すべき明確な事業はありますか。 作業が各社それぞれの活動の集まりなら、提携で十分です。
- 双方に、協議だけでなく共同の支配が必要ですか。 必要なら、JVや契約型JVを試算する価値があります。
- 双方が、資本と人員を何年も投じる覚悟がありますか。 なければ、事業体をつくってはいけません。
- 今、撤退の形を説明できますか。 買い取り、膠着、解散の取り決めが合意されていないJVは、署名の準備ができていません。
- これまでの実績は、コミットメントを正当化していますか。 まだ一緒に仕事をしていないなら、契約から始めて、後から出資を加えてください。
- それぞれの側で、誰が責任者になりますか。 構造がどうであれ、パートナーシップ戦略には名前のある責任者が必要です。責任を負う親会社の役員がいない共同の会社は、漂流しがちです。
構造が決まったら、条件はパートナー契約に、JVの場合は株主間契約または運営契約に盛り込みます。後者はより重い文書で、留保事項もはるかに多くなります。
よくある間違い
- 難しい話し合いを避けるためにJVを使う。 共同の会社をつくっても、目標をめぐる意見の相違は解消されません。意見の相違に法的な居場所を与えるだけです。
- 深い関係に対して構造が軽すぎる。 緊密に統合されたプロジェクトを緩やかな契約で進めると、IP、意思決定権、費用負担をめぐる紛争を招きます。
- 撤退を無視する。 ほとんどの構造では、始め方は長く議論され、終わり方は短くしか議論されません。
- 構造を戦略と取り違える。 JVは手段であって、理由ではありません。理由は、パートナー主導の成長や全社戦略の計画から導かれるべきです。
- 同率の出資は同等の貢献を意味すると考える。 各社が持ち込むものに値付けをして、持分をそれに合わせてください。
関連記事

Co-Founder & COO