パートナーエコシステムとは? 役割、モデル、リスク
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
多くの企業は、パートナーとの関係を1社ずつ始めます。ここにリセラーが1社、そこに連携が1つ、案件のたびに顔を出すコンサルティング会社が1社といった具合です。それぞれの関係に、固有の契約、固有の窓口、固有の存在理由があります。ある時点で、その集まりは単なるリストではなくなり、1つのシステムとして振る舞い始めます。パートナー同士が依存し合い、顧客はそれらの組み合わせを購入し、1か所の変化がほかの部分に波及します。
そのシステムが、パートナーエコシステムです。本記事では、これを定義し、チャネルや単独のアライアンスと区別し、この考え方に語彙を与えた研究に基づいて整理します。続いて、エコシステム内の役割、大手プラットフォームベンダーによる構成の違い、エコシステムの健全性が意味するもの、リスクのありかを取り上げます。本記事は、このコレクションのエコシステムとアライアンスに関する内容のハブにあたります。そのため、特定のパートナータイプを深く掘り下げるのではなく、より具体的な記事へと案内します。
パートナーエコシステムとは
パートナーエコシステムとは、独立した組織のネットワークであり、各組織の提供物、スキル、顧客へのアクセスが組み合わさって、単独のメンバーでは実現できない価値を生み出します。通常は、1社の製品やプラットフォームを軸に組織されます。その軸となる企業は、オーケストレーター、または研究文献ではキーストーンと呼ばれます。
パートナーシップの寄せ集めと区別する特徴は3つあります。
- 相互依存。 メンバーは互いに影響し合います。連携パートナーの製品は、接続先のプラットフォームが成長し続けてこそ価値があり、プラットフォームは、十分な数の連携が存在してこそ価値があります。
- 補完性。 メンバーはそれぞれ異なるものを提供します。ソフトウェア、サービス、販売網、データ、特定の購入者からの信頼などです。
- 共通のバリュープロポジション。 顧客が購入するのは、複数のメンバーの協力に左右される成果であり、そのうちの1社の製品ではありません。
この用語は、生物学からビジネスに持ち込まれました。1993年、James F. Mooreは『Harvard Business Review』で、革新的な企業は真空の中では進化できず、資本、パートナー、サプライヤー、顧客を協力的なネットワークに引き込まなければならないと論じました(Moore, "Predators and Prey: A New Ecology of Competition," HBR, 1993)。それは、企業同士が競争するという見方から、企業のネットワーク同士が競争するという見方への転換でした。
エコシステム、チャネル、アライアンスの違い
この3つの言葉は同じ意味で使われがちですが、そうすべきではありません。違いは構造にあります。
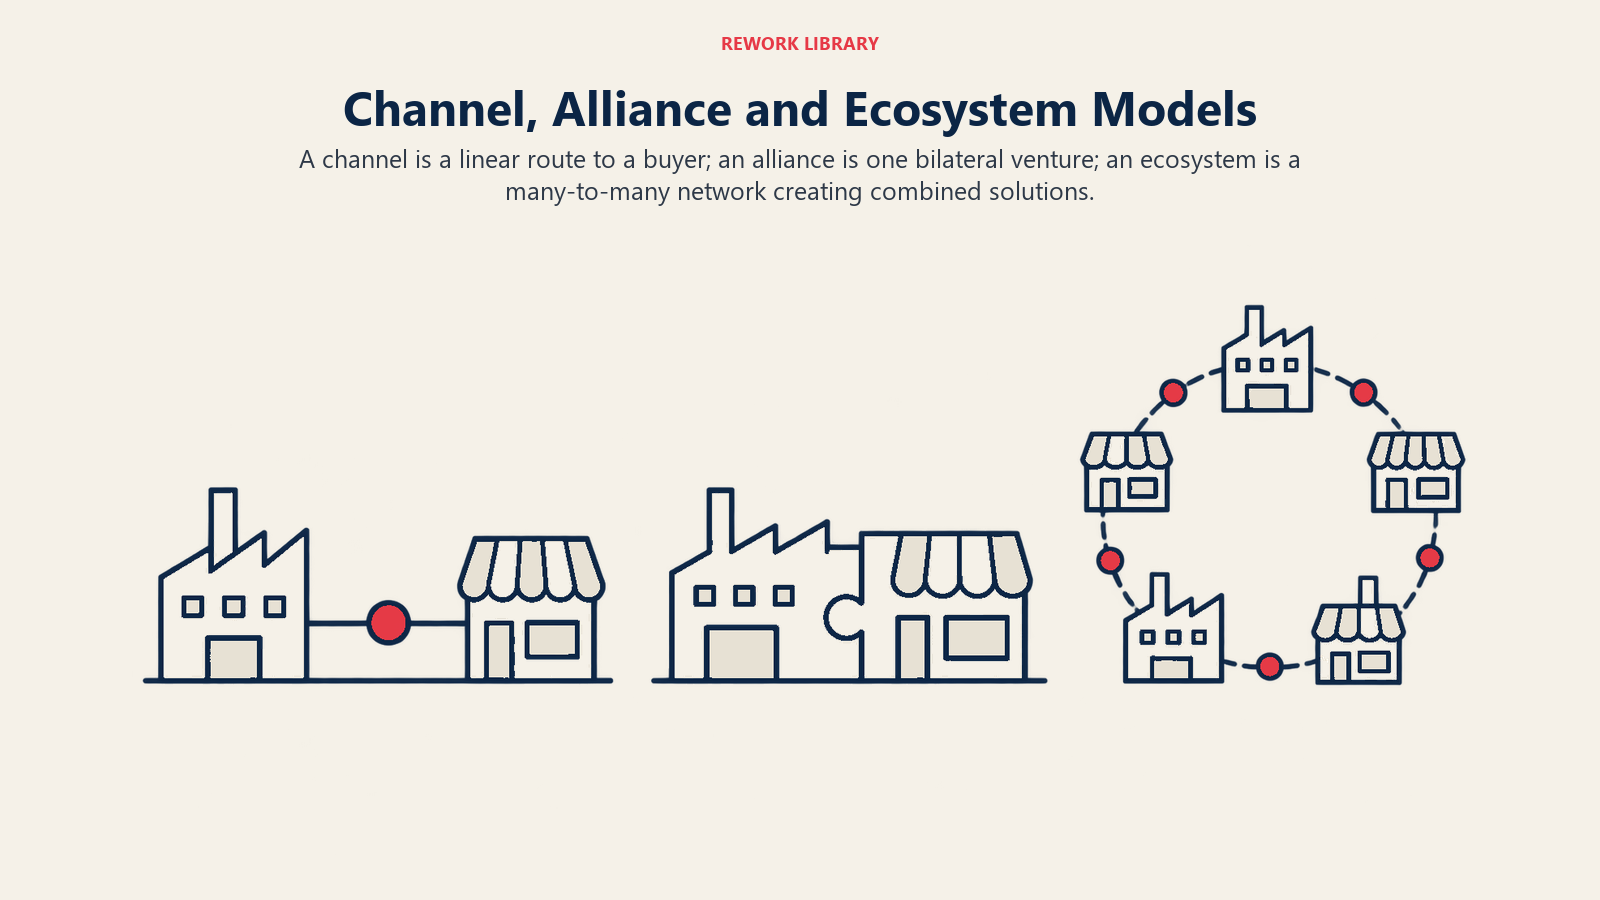
| チャネル | アライアンス | エコシステム | |
|---|---|---|---|
| 形 | 直線的:ベンダー、パートナー、顧客の順 | 2社間の1対1の関係 | プラットフォームを軸とした多対多のネットワーク |
| 主な目的 | リーチして販売する | どちらか一方では達成できない共通の目標を追う | 複合的なソリューションと、複利的に積み上がる価値を生み出す |
| パートナーのタイプ | 主にリセラーとディストリビューター | 通常は戦略的な相手1社 | テクノロジー、サービス、再販、紹介など、多くのタイプが同時に存在する |
| 価値を生み出すのは誰か | ベンダーが作り、パートナーが売る | 共同の契約のもとで双方が貢献する | メンバーが互いの上に、また周囲に構築する |
| 調整の仕組み | 契約とマージン | 契約と共同計画 | プラットフォームのルール、標準、プログラム、共通のインセンティブ |
| 典型的なリスク | チャネルコンフリクト | 目標のずれ、撤退 | オーケストレーターへの依存、ルールの変更 |
パートナーのタイプに再販が含まれる場合、チャネルセールスモデルはエコシステムの一部になります。チャネル単体は販売の方法であり、エコシステムは共に構築し共に販売する方法です。2社間の共同開発契約のような単独のアライアンスは、エコシステムの中の1つのノードである場合もあれば、独立して存在する場合もあります。そしてパートナー主導の成長は、エコシステムがよく支えるGTM戦略です。新規売上のかなりの部分を、自社の営業チームではなくパートナーに担わせると決めることです。
実用的な判断基準は、パートナーが互いに価値を生み出しているかどうかです。どのパートナーも御社とだけやり取りし、ほかのパートナーの提供物にまったく関わらないのであれば、あるのはエコシステムではなくチャネルです。
この考え方の背景にある研究
今日のパートナー戦略で使われる語彙の大半は、3つの研究群に由来します。
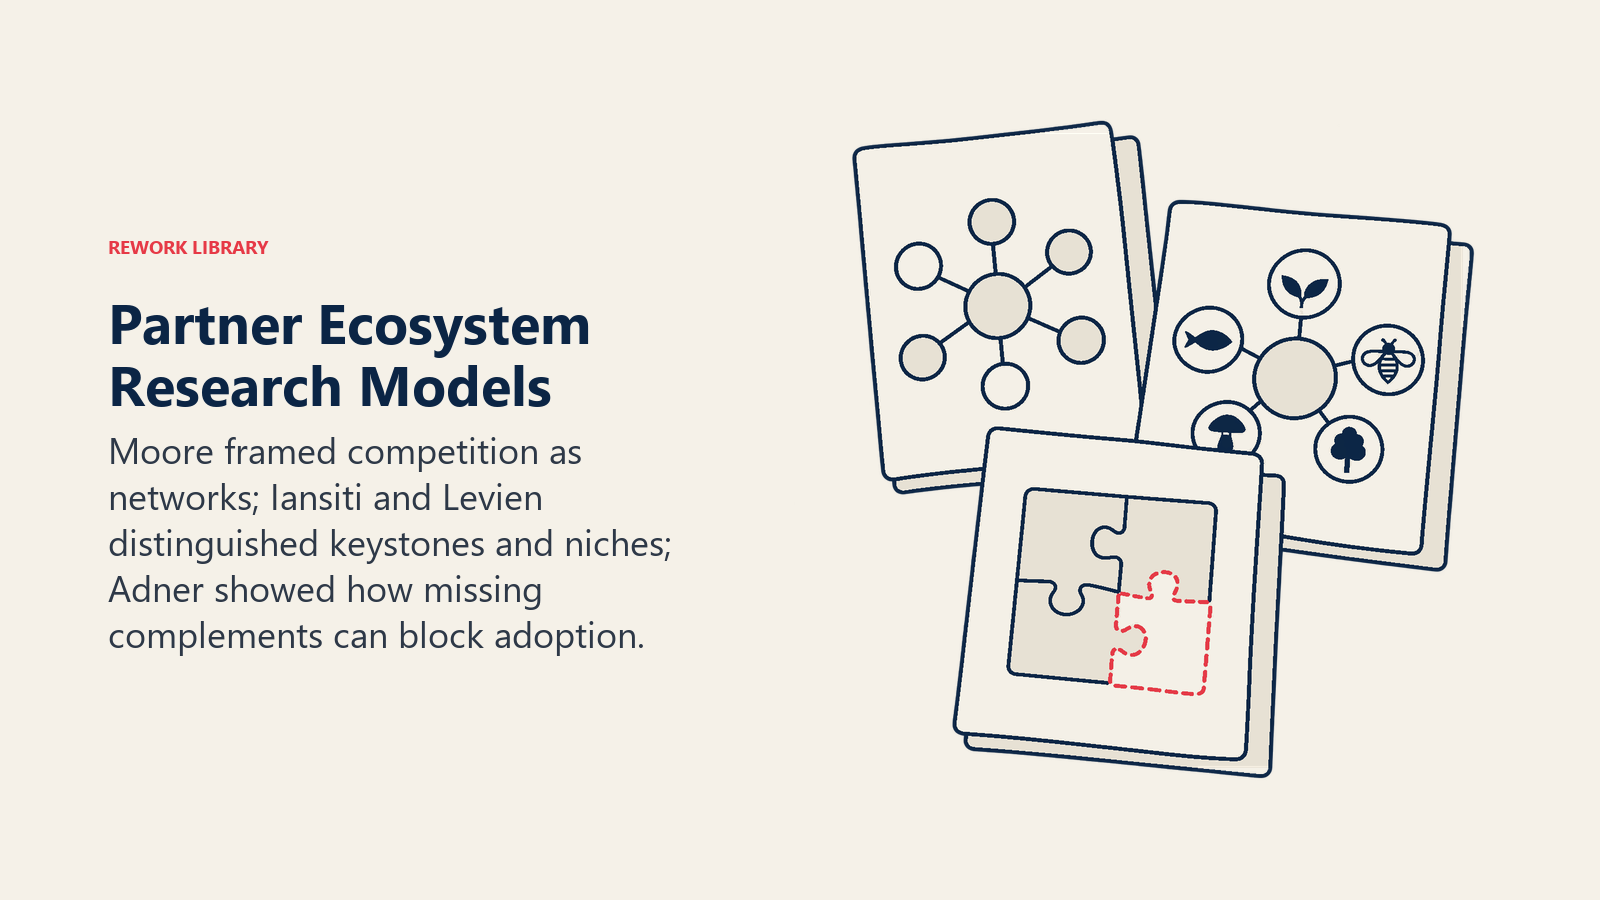
Moore:ビジネスエコシステム
Mooreの1993年の論文は、生物学のアナロジーを経営の読者に紹介しました。その持続的な貢献は分析の単位にあります。企業でも産業でもなく、イノベーションを軸に形成され、時間とともに進化する協力的なネットワークです。
IansitiとLevien:キーストーン、ドミネーター、ニッチプレイヤー
Marco IansitiとRoy Levienは、「Strategy as Ecology」(『Harvard Business Review』2004年3月号)で、Wal-MartやMicrosoftのような企業の業績は、企業自身よりも大きなものに由来すると論じました。それがビジネスエコシステムであり、彼らはこれを、サプライヤー、ディストリビューター、アウトソーシング企業、関連する製品やサービスのメーカー、テクノロジープロバイダー、その他の組織からなる緩やかなネットワークと説明しました(HBR)。このテーマに関する著書『The Keystone Advantage』は、パートナーチームが今も使っている3つの戦略上の役割を示しました。
- キーストーン。 ネットワーク全体でリソースを共有し、メンバーを強くする企業です。自らの成否が、エコシステムの強さ、あるいは弱さに左右されるためです。
- ニッチプレイヤー。 エコシステムの資産を活用し、1つの分野に特化する企業です。
- ドミネーター。 自社のために価値を抱え込みすぎ、情報や技術を共有しない企業です。著者らは、この戦略は通常、近視眼的だと示唆しています。
上記の3つの戦略の説明は、strategy+businessによる書評に沿ったものです。Harvard Business SchoolのWorking Knowledgeの記事は、ニッチな企業としてエコシステムへの参加を考えている人にとって最も重要な点を補っています。キーストーンが環境を支配しようと決めたとき、ニッチな企業のリスクはずっと大きくなります。
Adner:エコシステムの構造と共同イノベーションのリスク
Ron Adnerの研究は、比喩から構造へと進みます。「Match Your Innovation Strategy to Your Innovation Ecosystem」(『Harvard Business Review』2006年4月号)で彼は、イノベーションエコシステムを、個々の提供物が組み合わさって、顧客に向けた一貫したソリューションになる企業間の協力関係と定義しています。彼が挙げる例は高精細テレビです。Philips、Sony、Thomsonは優れた製品を作りましたが、スタジオの制作機器、信号圧縮技術、放送規格といった重要な補完財が間に合うように開発・採用されなかったため、成功できませんでした(HBR)。
この例は、文献のなかでエコシステムのリスクを最も明快に示したものです。優れた製品でも、他社の製品の準備が整っていなければ失敗することがあります。
「Ecosystem as Structure: An Actionable Construct for Strategy」(『Journal of Management』2017年)で、Adnerはエコシステムの概念に対する構造主義的なアプローチを示し、その構成概念の定義と、エコシステムの構造を特徴づけるための文法を提示しています。また、エコシステムがビジネスモデル、プラットフォーム、コーペティション、多面市場、ネットワーク、サプライチェーン、バリューネットワークといった隣接する概念とどう関係するかも整理しています(Journal of Management、出版社の書誌情報より)。実務家にとっての教訓は、エコシステムとは、たまたま提携している全員ではなく、ある特定の顧客へのバリュープロポジションのために、誰が協力しなければならないかによって定義される、ということです。
パートナーエコシステム内の役割
パートナープログラムに当てはめると、役割は次のようになります。
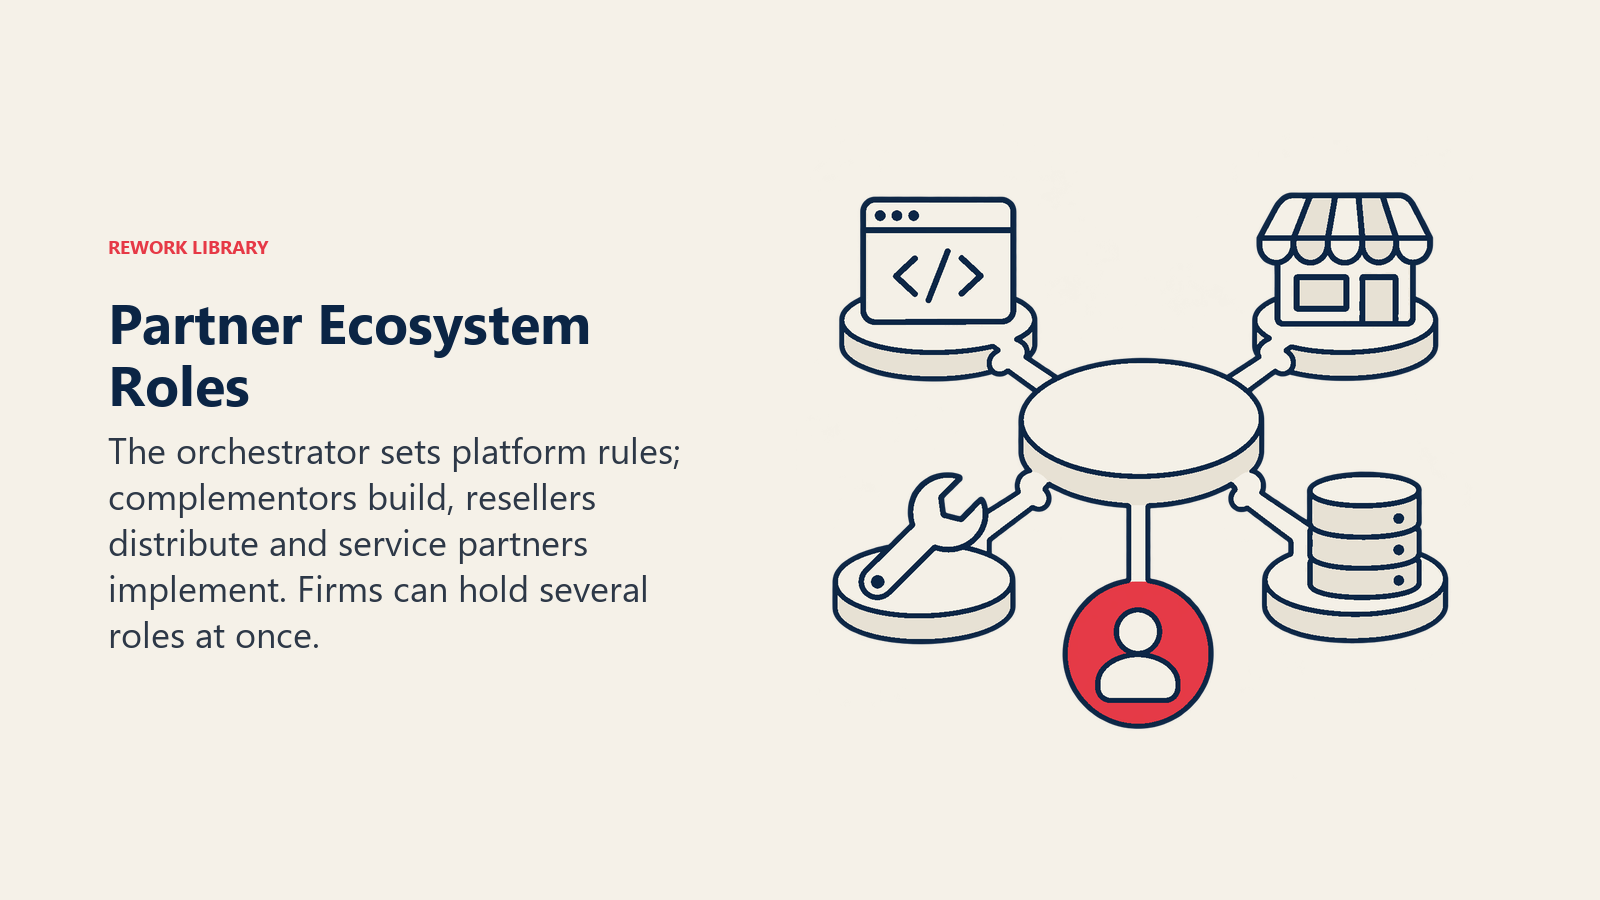
| 役割 | 担うこと | 一般的なパートナータイプ |
|---|---|---|
| オーケストレーター(キーストーン) | ルールを定め、プラットフォームを提供し、プログラムを運営し、ネットワークの健全性に投資する | プラットフォームベンダー |
| コンプリメンター | プラットフォームの価値を高める製品を構築する | 独立系ソフトウェアベンダー、アプリ開発者、データプロバイダー |
| リセラーとディストリビューター | プラットフォームの製品を販売し、請求も担うことが多い | 付加価値再販業者、ディストリビューター、マーケットプレイス |
| サービスパートナー | 導入、カスタマイズ、連携、トレーニング、サポートを行う | コンサルティングパートナー、システムインテグレーター、マネージドサービスプロバイダー |
| 紹介パートナーとアフィリエイトパートナー | 手数料またはコミッションを得て顧客を紹介する | 代理店、アドバイザー、コンテンツクリエイター |
| テクノロジーおよびインフラのパートナー | ソリューションが動作する基盤の技術を提供する | クラウド、セキュリティ、データプラットフォーム |
1社が複数の役割を同時に担うことがあります。ソフトウェア企業が、あるベンダーのエコシステムではニッチプレイヤーであり、自社のエコシステムではキーストーンである場合もあります。IansitiとLevienの研究に関するHBSの議論にある「連鎖的な活用(serial leveraging)」という考え方は、まさにそれを説明しています。ニッチプレイヤーであると同時にプラットフォームプロバイダーでもある企業は、エコシステムの生産性とケイパビリティの急速な向上にとって、重要な源泉です。
重要なポイント:パートナーエコシステム
- Mooreの1993年のHBR論文は、戦略の分析単位を、単一の企業から、その周囲にいる資本の提供者、パートナー、サプライヤー、顧客による協力的なネットワークへと移しました(HBR)。
- IansitiとLevien(2004年)は、エコシステムを、サプライヤー、ディストリビューター、アウトソーシング企業、関連製品のメーカー、テクノロジープロバイダーからなる緩やかなネットワークと説明し、キーストーン、ニッチプレイヤー、ドミネーターの3つの役割を挙げました(HBR、strategy+business)。
- Adner(2006年)は、イノベーションエコシステムを、個々の提供物が組み合わさって顧客に向けた一貫したソリューションとなる協力関係と定義し、補完財の欠如が高精細テレビ製品を失敗させた経緯を示しました(HBR)。
- MicrosoftのSolutions Partnerプログラムは、6つのソリューション領域でパートナーをスコア化します。各領域の上限は100ポイントで、要件を満たすには70ポイント以上が必要です(Microsoft Learn)。
- Salesforceは、導入の70%をコンサルティングパートナーが主導していると述べています(ベンダー報告の数値、Salesforce)。
- Google CloudのPartner Advantageプログラムは、パートナーをSell、Service、Buildの参加タイプに分類しています(Google Cloud)。
プラットフォームベンダーはエコシステムをどう構成しているか
大手ベンダーは、パートナーをどう区分しているかを公開しています。そこに共通するパターンは一貫しています。1つのプログラムに複数のトラックがあり、基準はパートナーの事業内容によって異なります。
Salesforceは、自社サイトで6つのパートナーカテゴリーを説明しています。マーケットプレイスに掲載されるアプリを構築するISVパートナー、システムインテグレーターとコンサルティングパートナー、テクノロジーパートナー、クラウドのリセラー、デジタルエージェンシー、アウトソーシングのサービスプロバイダーです(Salesforce)。同じページは、コンサルティングパートナーが導入の70%を主導していると報告しています。これはベンダー自身の数値であり、独立した調査ではなく、エコシステムがどれだけの導入キャパシティを供給しているかを示すものとして読む価値があります。
Google Cloudは、Partner Advantageで3つの参加タイプを使っています。Sell、Service、Buildです(Google Cloud)。これらの名称は、再販、サービス、コンプリメンターの役割にそのまま対応しています。
HubSpotは、パートナーになる5つの方法を挙げています。サービス会社、コンサルティング会社、代理店向けのSolutions Partnerプログラム、同社のプラットフォーム上でアプリを構築する開発者向けのTechnology Partnerプログラム、アクセラレーター、インキュベーター、VC向けのスタートアッププログラム、教育プログラム、そしてコンテンツクリエイター向けのアフィリエイトプログラムです(HubSpot)。5つのプログラムは、5つの異なるパートナーの動機に対応しています。
AWSは、自社のネットワークが198の国と地域に広がり、独立系ソフトウェアベンダー、データプロバイダー、コンサルティングパートナーを含む数千のソフトウェアおよびサービスパートナーがいると説明しています(AWS)。サービスパートナーについてはその後、Select、Advanced、Premierのティアを使い、上位のティアほど、認定を受けた個人の数、立ち上げた顧客案件の数が多く求められ、最上位では事業計画と継続的な達成状況も求められます(AWS)。
Microsoftは、6つのソリューション領域におけるSolutions Partnerの認定を軸に認定制度を構成しています。Data & AI(Azure)、Infrastructure(Azure)、Digital & App Innovation(Azure)、Business Applications、Modern Work、Securityです。それぞれにパフォーマンス、スキリング、カスタマーサクセスをカバーする独自のケイパビリティスコアがあります(Microsoft Learn)。スコアリングの考え方は、パートナーKPIでさらに詳しく扱っています。
5社に共通するのは次の点です。
- パートナータイプ別のトラック。 構築する側、販売する側、サービスを提供する側は、求めるものが異なるため、異なるプログラムを受けます。
- 実証されたケイパビリティに応じたティア。 登録しただけではなく、認定、顧客での成果、売上によってパートナーが上のティアに上がります。
- 誰が貢献として評価されるかのルール。 ディールレジストレーションのような仕組みがあるのは、エコシステムでは同じ顧客に対する権利の主張が重なるからです。
- 単一の窓口。 タイプを問わず、パートナーは1か所から、1つの条件で始め、そこから残りを見つけていきます。その運用面はパートナーリレーションシップマネジメントで、商業面はチャネルパートナープログラムの記事で扱っています。
エコシステムの健全性
ここでも生物学から借りると、研究者はエコシステムを、個々のメンバーの状況とは別に、健全にも不健全にもなりうるものとして捉えます。IansitiとLevienの主張は、キーストーン自身の成果が、エコシステムの強さに左右されるというものです。彼らの研究に関するHBSの要約は、健全性を示す具体的な兆候を2つ挙げています。生産性と、新しいニッチが生まれ続けることです。生産性とは、ネットワークが共有資産を新しいケイパビリティに変える速度で、ニッチプレイヤーとプラットフォームプロバイダーの両方として振る舞う企業が支えています。新しいニッチが重要なのは、新しい領域を見つけた企業が、自らプラットフォームになりうるからです。
これらの考え方は、パートナーチームが実際に問える質問に変えられます。
- パートナーは利益を得ているか。 オーケストレーターだけが儲かるエコシステムは、ニッチプレイヤーを失います。ベンダー側の売上だけでなく、パートナー側の収益構造も追跡してください。
- パートナー同士は互いの上に構築しているか。 各パートナーと自社との間だけでなく、パートナー同士の共同ソリューションや連携の数を数えます。
- 新規参入は起きているか。 予想外のカテゴリーから始める企業を含め、新しいパートナーが着実に流入していれば、プラットフォームにまだ余地があることを示唆します。
- パートナーは残っているか。 パートナーの定着率と更新率は、契約した数よりも正直なシグナルです。定義はパートナーKPIをご覧ください。
- オーケストレーターは迅速に対応しているか。 アクセスの遅さ、承認の遅さ、不明確なルールは、弱いインセンティブよりも速く参加意欲を奪います。
これらは公開されたスコアカードではなく、実務上の言い換えです。自社の測定のための問いとして使い、定義を書き残して一貫性を保ってください。
リスク
オーケストレーターへの依存
ニッチプレイヤーにとって、キーストーンは単一障害点でもあります。IansitiとLevienの研究に関するHBSの議論は、この点を率直に述べています。キーストーンが環境を支配しようと決めたとき、ニッチな企業のリスクはずっと大きくなります。たとえば、プラットフォームが競合する機能を作り込む、収益の分配方法を変える、パートナーが頼っていたデータへのアクセスを制限するといったことです。製品が1つのプラットフォームの中にしか存在しないパートナーは、条件が変わっても交渉力がほとんどありません。
パートナーは、複数のプラットフォームに対応する、顧客との関係を自ら持つ、プラットフォームが変わっても残る価値を築くことで、このリスクを管理します。オーケストレーターは、その裏返しのリスクを管理します。プラットフォームを使う価値を支えているパートナーを失うリスクです。
ルールの変更
プログラムは変わります。ティアのしきい値、認定の要件、手数料、参加資格のルールは、すべてオーケストレーターが定め、オーケストレーターの都合で改訂されます。Microsoft自身のドキュメントも、ソリューション領域の進化に伴い、必要な認定が変わる見込みだと述べています(Microsoft Learn)。ある要件を前提に人員計画を立てていたパートナーは、それを作り直さなければならないかもしれません。パートナー契約で、変更に必要な事前通知や補償を制限できますが、それを盛り込めるだけの交渉力を持つパートナーは多くありません。
共同イノベーションのリスク
Adnerの高精細テレビの事例は、サプライチェーンの失敗のエコシステム版を示しています。自社の製品は準備できていても、依存している相手が準備できていないのです。パートナーの補完製品を必要とするものを立ち上げる前に、誰が何をいつまでに提供しなければならないかを整理してください。
メンバー間のチャネルコンフリクト
1つのエコシステムにリセラー、サービス会社、紹介パートナー、直販チームがいれば、同じ顧客をめぐる権利の主張は避けられません。エコシステムが大きくなるほど、明確なチャネルコンフリクトのルールと登録のプロセスが重要になります。
ネットワーク効果は両刃の剣
エコシステムは、ネットワーク効果で説明される、複利的に積み上がる力学の恩恵を受けます。パートナーが増えれば顧客が増え、顧客が増えればパートナーがさらに増えるのです。逆も成り立ちます。目立つパートナーの一群が去れば、残る側にとってプラットフォームの魅力は下がります。
関連記事
