Brex vs Mercury 2026: Ist das eine Entscheidung für ein Bankkonto oder für Ausgabenmanagement?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Aktualisiert im August 2026: Jeder Preis und jede Zulassungsregel unten wurde zwischen dem 24. und 26. August 2026 auf der eigenen Website des Herstellers geprüft, mit vollständiger Angabe von Abrechnungsbasis und Quelle.
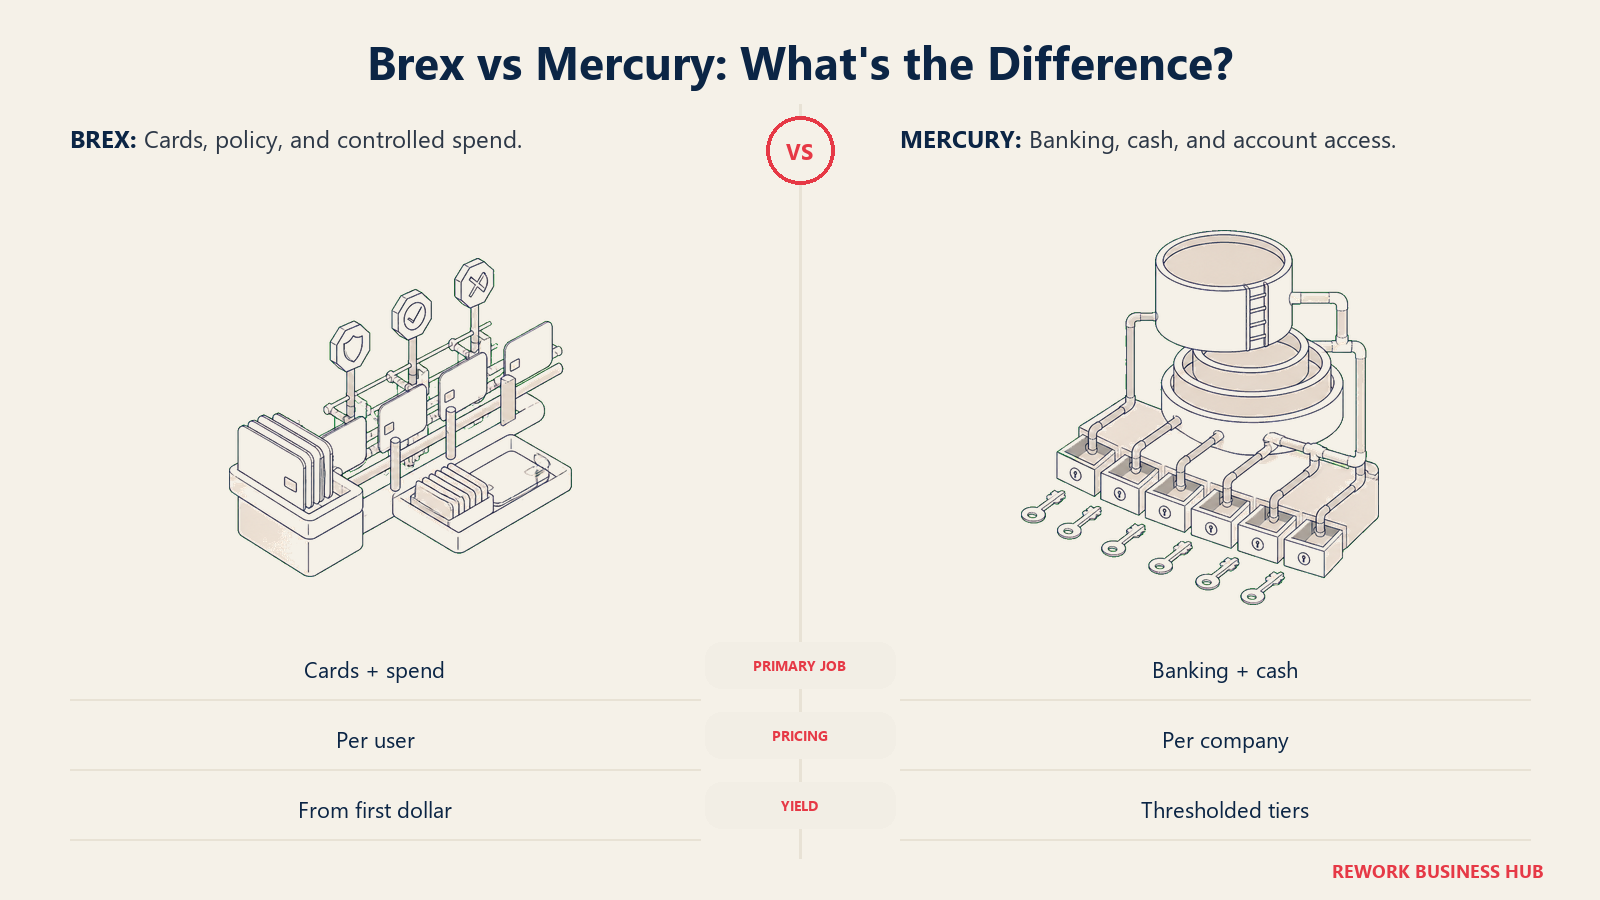
Geben Sie „Brex vs Mercury“ in ein Suchfeld ein, und Sie erhalten Dutzende Artikel, die beide Funktion für Funktion nebeneinanderstellen, als wären sie konkurrierende Versionen desselben Produkts. Das sind sie nicht. Mercury ist ein Geschäftsgirokonto mit Sparkonto: Sie eröffnen es, halten Ihre operativen Barmittel darauf, und beliebig viele Personen in Ihrem Team können sich anmelden und es für $0 im Monat nutzen. Brex ist eine Plattform für Firmenkarten und Ausgabenmanagement mit einem angeflanschten Geschäftskonto, bepreist pro Benutzer und gebaut, um schlechte Ausgaben zu stoppen, bevor sie entstehen, statt Ihr Geld zu halten.
Dieser Unterschied ist der ganze Artikel. Wer auf dieser Seite landet, stellt meist eine von drei getrennten Fragen und bekommt auf jede eine andere Antwort:
- Wo sollten unsere operativen Barmittel tatsächlich liegen? Das ist eine Frage des Bankgeschäfts, und es ist das Heimspiel von Mercury.
- Wie geben wir 20 oder 200 Personen Karten mit echten Kontrollen? Das ist eine Frage des Ausgabenmanagements, und es ist das Heimspiel von Brex.
- Kann eines davon unser einziges Finanztool sein? Für viele Unternehmen ehrlicherweise nein. Viele Finanzteams betreiben beide: Mercury für das operative Konto und die Rendite auf ungenutzte Barmittel, Brex für die Kartenausgabe und die Ausgabenrichtlinie. Das gleich zu Beginn klar zu sagen, ist nützlicher, als einen Sieger zu erzwingen.
Dieser Artikel deckt alle drei ab, plus die zwei Fakten, die den Vergleich entscheiden, bevor irgendeine Funktionstabelle es tut: wer überhaupt berechtigt ist, bei dem jeweiligen Anbieter ein Konto zu eröffnen, und die Tatsache, dass keines von beiden eine Bank mit Banklizenz in der Art ist, wie es Ihr letztes Geschäftsgirokonto vermutlich war. Wenn Sie zuerst das breitere Feld des Ausgabenmanagements vergleichen, deckt unser Überblick über Software für Ausgabenmanagement die Kategorie ab; wenn Mercury speziell für Sie nicht aufgeht, siehe unseren Leitfaden zu Mercury Alternativen; und wenn Sie Mercury bereits ausgeschlossen haben und zwischen den beiden führenden Kartenplattformen wählen, ist Ramp vs Brex der direktere Vergleich.
TL;DR
- Wählen Sie Mercury, wenn die Frage lautet „wo liegen unsere Barmittel“. Kostenloses Girokonto und Sparkonto, unbegrenzte Benutzer, keine Gebühr pro Arbeitsplatz und ein echter Weg zu Rendite, sobald Sie $250.000 in Treasury überschreiten.
- Wählen Sie Brex, wenn die Frage lautet „wie kontrollieren wir die Ausgaben in einem wachsenden Team“. Essentials kostet $0 pro Benutzer und Monat mit echten Kartenkontrollen; Premium kostet $12 pro Benutzer und Monat für Tiefe bei Richtlinien, ERP-Integrationen und Multi-Entity-Unterstützung.
- Die Zulassung entscheidet für viele Unternehmen, bevor Funktionen es tun. Brex veröffentlicht harte Mindestanforderungen: eine US-EIN, US-Gründung, US-Geschäftstätigkeit, eine US-Adresse und Schwellenwerte für Barguthaben oder Umsatz je nach Segment. Mercury hat einen eigenen Genehmigungsprozess und eine veröffentlichte Liste verbotener Länder. Prüfen Sie beide, bevor Sie eine Vergleichstabelle bauen.
- Keines der Unternehmen ist eine Bank, auch wenn der Eigentümer von Brex es jetzt ist. Das Girokonto von Brex läuft über Column N.A.; Mercury läuft über Column N.A. und Choice Financial Group, nachdem es 2025 die Beziehung zu Evolve Bank & Trust beendet hat. Capital One schloss seine Übernahme von Brex für $5,15 Milliarden am 7. April 2026 ab, wodurch Brex eine hundertprozentige Tochter einer Bankholding mit nationaler Banklizenz wurde, während Mercury separat die bedingte Genehmigung der OCC erhalten hat, selbst eine Bank mit Banklizenz zu werden.
- Die Rendite funktioniert bei jeder Kontostandshöhe anders. Brex zahlt bis zu 3,70% APY auf Treasury ohne angegebenes Minimum. Mercury verlangt $250.000 über Ihre Konten hinweg, bevor Treasury überhaupt etwas zahlt, und staffelt dann nach oben.
- Die Preisstruktur, nicht das Preisniveau, ist die eigentliche Trennlinie. Mercury berechnet pro Unternehmen mit unbegrenzten Benutzern. Brex berechnet pro Benutzer. Bei 5 Mitarbeitenden unterscheiden sich diese Zahlen kaum. Bei 100 sind sie überhaupt nicht vergleichbar.
Wichtige Fakten
Wichtige Fakten: Was tatsächlich hinter dieser Entscheidung steht
- Die Standard-Einlagensicherung der FDIC deckt bis zu $250.000 pro Einleger, pro versicherter Bank und pro Eigentumskategorie ab; alles, was ein Fintech über diesem Betrag bewirbt, stammt aus der Verteilung der Einlagen über ein Netzwerk von Partnerbanken und nicht aus der eigenen Deckung einer einzelnen Bank (FDIC).
- Mercury erhielt am 27. April 2026 die bedingte Genehmigung des Office of the Comptroller of the Currency, sich als nationale Bank, Mercury Bank, N.A., zu organisieren, fünf Monate nach Einreichung des Antrags (Businesswire).
- Capital One schloss seine Übernahme von Brex am 7. April 2026 für $5,15 Milliarden ab, rund 60% unter der Spitzenbewertung von Brex von $12,3 Milliarden im Jahr 2021, wodurch Brex eine hundertprozentige Tochter einer Bankholding mit Banklizenz wurde (Capital One, CNBC).
- 60% der kleinen Unternehmen geben an, mindestens einen reinen Online-Anbieter einer Bank oder eines Fintechs für Finanzdienstleistungen zu nutzen, mehr als in früheren Jahren, laut dem Small Business Credit Survey 2024 der Federal Reserve (Federal Reserve).
- Die FDIC gab 2024 eine Richtlinie heraus, die Banken, die mit Fintechs zusammenarbeiten, verpflichtet, detailliertere und abstimmbare Aufzeichnungen darüber zu führen, wessen Geld wem gehört, eine direkte Reaktion auf den Zusammenbruch von Synapse und Evolve, der die Einlagen von Kunden mehrerer Fintech-Banking-Apps einfror (FDIC).
- Startups, die eine bepreiste Runde abgeschlossen hatten, hielten kurz nach dem Abschluss im Median $2,4 Millionen an Barmitteln, laut den Daten State of Private Markets 2025 von Carta, weit über der Schwelle von $250.000, ab der die FDIC-Deckung einer einzelnen Bank den vollen Kontostand nicht mehr schützt (Carta).
Brex vs Mercury auf einen Blick
| Brex | Mercury | |
|---|---|---|
| Was es Ihnen verkauft | Eine Plattform für Firmenkarten und Ausgabenmanagement, mit einem enthaltenen Geschäftskonto | Ein Geschäftsgirokonto mit Sparkonto, mit daraufgesetzten Karten und Bill Pay |
| Preisbasis | Pro Benutzer und Monat | Pro Unternehmen, unbegrenzte Benutzer |
| Einstiegspreis | Essentials, $0 pro Benutzer und Monat | Tarif Free, $0 pro Monat, unbegrenzte Benutzer |
| Höchster veröffentlichter Self-Service-Preis | Premium, $12 pro Benutzer und Monat | Pro, $299 pro Monat ($254,15 bei jährlicher Abrechnung) |
| Wer sich anmelden kann | US-EIN, US-Gründung, US-Geschäftstätigkeit, US-Adresse, plus ein Mindestbarguthaben oder ein Umsatzschwellenwert je nach Segment | Genehmigungsbasiert; veröffentlichte Liste verbotener Länder; in den letzten Jahren verschärftes Underwriting |
| Eigentumsverhältnisse | Hundertprozentige Tochter von Capital One seit dem 7. April 2026 | Unabhängig, mit Wagniskapital finanziert |
| Wo die Einlagen liegen | Column N.A. (Girokonto), plus ein Sweep-Netzwerk für Vault | Column N.A. und Choice Financial Group, 2025 von Evolve Bank & Trust migriert |
| Rendite auf ungenutzte Barmittel | Bis zu 3,70% APY auf Treasury, kein angegebenes Minimum | 3,01% bis 3,89% je nach Fonds und Stufe, $250.000 Minimum zur Freischaltung |
| Kernstärke | Ausgabenkontrollen vor dem Bezahlen, Ausgabenrichtlinie, Multi-Entity | Kostenloses Banking, einfache Preise, Bill Pay und Rechnungsstellung gebündelt |
| Schwächste Stelle gegenüber dem anderen | Kein Ort, um die primären operativen Barmittel im herkömmlichen Sinn zu halten | Kartenausgabe und Ausgabenrichtlinie pro Benutzer sind leichter als bei einer dedizierten Kartenplattform |
| Beste Passung | Teams, die Karten, Ausgabenrichtlinie und Kontrollen auf ERP-Niveau über eine wachsende Mitarbeiterzahl brauchen | Jedes US-Unternehmen, das ein kostenloses operatives Konto ohne Rechnerei pro Arbeitsplatz will |
| Schlechteste Passung | Unternehmen unterhalb der Zulassungsschwellen oder Gesellschaften außerhalb der USA | Unternehmen, die eine tiefe Ausgabenrichtlinie pro Benutzer über ein großes Kartenprogramm brauchen |
Quellen: Preise von Brex, Zulassung bei Brex und Preise von Mercury, geprüft vom 24. bis 26. August 2026.
Der Kategorieunterschied, der hier entscheidet
Das ist der Teil, den die meisten Vergleiche überspringen, und der Grund, warum eine schlichte Tabelle Funktion für Funktion mehr in die Irre führt, als sie hilft.
Das Geschäftsmodell von Mercury ist ein Bankkonto. Es verdient an der Spanne zwischen dem, was es mit dem Halten Ihrer Einlagen einnimmt, und dem, was es Ihnen zahlt, plus den kostenpflichtigen Tarifen (Plus und Pro) für Teams, die Volumen bei der Rechnungsstellung und dedizierten Support brauchen. Weil das Produkt ein Konto und kein Arbeitsplatz ist, hat Mercury keinen Grund, pro Benutzer zu berechnen: Mehr Personen, die sich anmelden, um Kontostände einzusehen oder Zahlungen zu genehmigen, kosten Mercury nichts Nennenswertes, sodass jeder Tarif unbegrenzte Benutzer enthält.
Das Geschäftsmodell von Brex ist ein Kartenprogramm mit angehängter Software. Es verdient an Karten-Interchange, an Abonnements für Premium und an Dienstleistungen für Treasury und FX. Weil mehr Benutzer bei Brex meist mehr Personen mit Kaufkraft, zu konfigurierende Ausgabenrichtlinien und zu beantwortende Support-Tickets bedeuten, bildet die Preisgestaltung pro Benutzer tatsächlich die eigene Kostenstruktur von Brex ab. Das ist auch der Grund, warum der kostenlose Tarif Essentials von Brex weiterhin existiert: Wie bei anderen durch Interchange finanzierten Plattformen ist die Software nahe an Kundengewinnungskosten, die zurückfließen, wenn die Ausgaben Ihres Teams über Brex-Karten laufen.
| Mercury (Kontomodell) | Brex (Karten- und Richtlinienmodell) | |
|---|---|---|
| Was Sie tatsächlich kaufen | Einen Ort, um Geld zu halten und zu bewegen | Eine Möglichkeit, zu kontrollieren, wer was und wie ausgibt |
| Warum die Preise pro Unternehmen gelten | Mehr Logins kosten Mercury nicht viel | Mehr Benutzer bedeuten meist mehr Kaufkraft, die überwacht werden muss |
| Warum die Preise pro Benutzer gelten | Nicht zutreffend, Mercury berechnet nicht auf diese Weise | Jeder Arbeitsplatz steht für jemanden, der Firmengeld ausgeben kann |
| Was „kostenlos“ subventioniert | Die Einlagenspanne und kostenpflichtige Tarife für Rechnungsstellung | Einnahmen aus Karten-Interchange |
| Worauf Sie im kostenlosen Tarif verzichten | Wiederkehrende Rechnungen, unbegrenzte 1099-Meldungen, dedizierten Support | Tiefere Ausgabenrichtlinie, ERP-Integrationen jenseits von QuickBooks und Xero, Tiefe bei Multi-Entity |
| Wo sich die beiden überschneiden | Beide bieten für $0 einfaches Bill Pay und Erstattungen | Beide bieten für $0 einfaches Bill Pay und Erstattungen |
Lesen Sie diese letzte Zeile noch einmal, denn sie ist die Falle in diesem Vergleich. Beide Anbieter bieten technisch Bill Pay und Erstattungen kostenlos an, weshalb manche Artikel schließen, die Produkte seien austauschbar. Das sind sie nicht: Das Bill Pay von Mercury existiert, um Geld aus einem Konto zu bewegen, das Sie bereits haben; das von Brex existiert, um dieselbe Logik der Ausgabenkontrolle, die seine Karten regelt, auch auf Ihre Lieferantenzahlungen auszudehnen. Derselbe Funktionsname, eine andere Aufgabe.
Wer sich tatsächlich anmelden kann
Bevor irgendein Funktionsvergleich zählt, prüfen Sie, ob Ihr Unternehmen die Tür überhaupt passiert. Das ist der Abschnitt, den viele Inhalte zu „Brex vs Mercury“ ganz überspringen, und oft ist es derjenige, der den Kauf tatsächlich entscheidet.
Brex veröffentlicht seine Zulassungshürde in konkreten Worten. Jeder Antragsteller braucht eine vom IRS vergebene US-EIN, eine gültige US-Gründung, US-Geschäftstätigkeit und eine physische US-Adresse (Postfächer und Mailbox-Dienste zählen nicht) (Brex). Über diese Grundlage hinaus hängt die Hürde bei Barmitteln oder Umsatz von Ihrem Segment ab:
| Segment | Anforderung | Quelle |
|---|---|---|
| Startups mit Finanzierung durch Wagniskapital oder Business Angels | Mindestbarguthaben von $50.000 (kann über bestimmte Empfehlungen von Partnern niedriger sein) | Brex |
| Mittelstand und Großunternehmen | Mehr als $400.000 Umsatz pro Monat (rund $4,8M pro Jahr) für monatliche Zahlungsbedingungen | Brex |
| Gewerbliche Unternehmen | Mehr als $500.000 Jahresumsatz für monatliche Zahlungsbedingungen | Brex |
| Gemeinnützige Organisationen | Einzelfallprüfung, kann Angaben zum Vorstand und Unterlagen zu 501(c)(3) erfordern | Brex |
| Unternehmen außerhalb der USA | Nicht zugelassen; US-EIN, US-Gründung, US-Geschäftstätigkeit und US-Adresse sind alle erforderlich | Brex |
Mercury veröffentlicht keine vergleichbare numerische Hürde für Barmittel, führt aber bei jedem Antrag eine eigene Underwriting-Prüfung durch, pflegt eine veröffentlichte Liste verbotener Länder und Geschäftsarten und hat seinen Genehmigungsprozess in den letzten Jahren sichtbar verschärft, einschließlich der Aussetzung von Kartenlieferungen in mehrere Länder. Wenn Ihr Unternehmen oder seine wirtschaftlich Berechtigten Verbindungen zu einem Land auf dieser Liste haben, erwarten Sie eine Ablehnung oder eine langsamere manuelle Prüfung, unabhängig davon, wie viel Bargeld Sie halten; prüfen Sie die aktuelle Liste unter support.mercury.com, bevor Sie eine Genehmigung annehmen.
| Brex | Mercury | |
|---|---|---|
| Numerischer Schwellenwert veröffentlicht | Ja, nach Segment (siehe Tabelle oben) | Kein öffentliches Minimum in Dollar |
| Underwriting-Stil | Regel für Barmittel oder Umsatz nach Segment, einheitlich angewendet | Einzelfallprüfung |
| Länderbeschränkungen | Nur in den USA gegründete Unternehmen | Veröffentlichte Liste verbotener Länder |
| Was Antragsteller am häufigsten ablehnt | Das Unterschreiten der Hürde für Barmittel/Umsatz Ihres Segments | Verbindungen der wirtschaftlich Berechtigten oder des Geschäfts zu einer eingeschränkten Jurisdiktion oder ein unklares Geschäftsmodell |
| Wo die aktuellen Regeln zu prüfen sind | brex.com/support/who-is-eligible-for-brex | support.mercury.com |
Praktisch heißt das: Ein sehr junges Startup ohne Finanzierung oder ein Unternehmen mit echtem Umsatz, aber dünnen Barreserven kann die Prüfung von Mercury bestehen und die Segmenthürde von Brex nicht. Es heißt auch, dass ein Unternehmen mit Verbindungen zu einer eingeschränkten Jurisdiktion echten US-Umsatz haben und Mercury dennoch nicht bestehen kann. Prüfen Sie Ihre eigenen Zahlen gegen beide Listen, bevor Sie Zeit in den Vergleich von Funktionstabellen stecken.
Keine von beiden ist die Bank Ihres Großvaters
Das ist die Tatsache, die einen Erstkäufer am ehesten überrascht, und sie verdient einen eigenen Abschnitt statt einer Fußnote.
Weder Brex noch Mercury ist eine Bank mit Banklizenz. Beide sind Finanztechnologie-Unternehmen, die mit Banken zusammenarbeiten, um Einlagen zu halten und Konten auszugeben, eine völlig normale und legale Struktur im US-Fintech, die aber verändert, was „FDIC-versichert“ in der Praxis tatsächlich bedeutet.
Das Girokonto von Brex läuft über Column N.A., Member FDIC (Brex). Die Standarddeckung der FDIC beträgt dort die üblichen $250.000 pro Einleger. Das Produkt Vault von Brex geht weiter: Es verteilt Guthaben oberhalb dieser Grenze über ein Netzwerk von Partnerbanken, darunter Axos Bank, East West Bank, Hinsdale Bank & Trust, Lake Forest Bank & Trust und LendingClub Bank, und erweitert die Deckung auf bis zu $6 Millionen, indem bei keinem einzelnen Institut mehr als $250.000 liegen (Brex).
Die eigene regulatorische Geschichte von Brex hat sich von den beiden am schnellsten bewegt, nur nicht über einen Antrag auf eine Banklizenz. Capital One kündigte am 22. Januar 2026 einen Deal zur Übernahme von Brex an und schloss ihn am 7. April 2026 ab, für $5,15 Milliarden: rund 2,6 bis 2,75 Milliarden $ in bar plus etwa 10,6 Millionen Aktien von Capital One an die Aktionäre von Brex, wobei Capital One die ausstehenden Schulden von Brex in Höhe von $1,1 Milliarden unmittelbar nach dem Abschluss zurückzahlte (Capital One; Capital One investor relations). Der Preis lag etwa 60% unter der Bewertung von Brex von $12,3 Milliarden auf dem Höhepunkt 2021. Brex ist nun eine hundertprozentige Tochter von Capital One, einer Bankholding mit nationaler Banklizenz, auch wenn das eine Aussage darüber ist, wem Brex gehört, nicht darüber, dass Brex selbst eine Bank würde. Weder die Ankündigung von Capital One noch der eigene Beitrag von Brex zum Deal nennt eine Änderung an der Partnerbank, der Einlagenstruktur oder der FDIC-Deckung von Brex, sodass zum Zeitpunkt dieser Prüfung das Girokonto von Brex weiterhin über Column N.A. und die Sweep-Regelung von Vault wie oben beschrieben läuft.
Mercury kündigte im März 2025 an, die Beziehung zu Evolve Bank & Trust zu beenden und die Einlagen der Kunden zu Column N.A. und Choice Financial Group zu migrieren, was bis Ende 2025 abgeschlossen war. Über sein eigenes Sweep-Netzwerk bei diesen und weiteren Partnerbanken bewirbt Mercury eine FDIC-Deckung von bis zu $5 Millionen (Mercury). Die wichtigste jüngste Entwicklung ist allerdings regulatorischer und nicht struktureller Art: Mercury erhielt am 27. April 2026 die bedingte Genehmigung des Office of the Comptroller of the Currency, Mercury Bank, N.A., zu organisieren, was es auf einen Weg zu einer Bank mit eigener Banklizenz bringt, statt ein Fintech auf Partnerbanken zu bleiben (Businesswire). Die endgültige Zulassung erfordert noch die Zustimmung der FDIC und der Federal Reserve, sodass zum Zeitpunkt dieses Textes die Einlagen von Mercury noch bei seinen Partnerbanken liegen.
| Brex | Mercury | |
|---|---|---|
| Bank mit Banklizenz? | Nein, ein Fintech, das nun einer Bankholding mit Banklizenz gehört | Nein, ein Fintech, das auf seine eigene nationale Banklizenz wartet |
| Girokonto-Einlagen gehalten bei | Column N.A., Member FDIC (zum Zeitpunkt dieser Prüfung unverändert) | Column N.A. und Choice Financial Group |
| Standarddeckung der FDIC | $250.000 pro Einleger bei der primären Bank | $250.000 pro Einleger bei jeder Partnerbank |
| Erweiterte Deckung über Sweep | Bis zu $6 Millionen über das Netzwerk der Partnerbanken von Brex Vault | Bis zu $5 Millionen über das Sweep-Netzwerk von Mercury |
| Regulatorischer Meilenstein | Von Capital One übernommen, abgeschlossen am 7. April 2026, $5,15 Milliarden | Bedingte Genehmigung der OCC für Mercury Bank, N.A., erteilt am 27. April 2026, Genehmigung von FDIC und Fed steht noch aus |
| Wie man es schriftlich nennen sollte | „Die Partnerbank von Brex“, niemals „Brex Bank“; Brex ist „eine Tochter von Capital One“, nicht „Teil der Capital One Bank“ | „Die Partnerbanken von Mercury“, niemals „Mercury Bank“ (bis die Banklizenz endgültig ist) |
Warum das über die Terminologie hinaus wichtig ist: Der Zusammenbruch des Middleware-Anbieters für Banking-as-a-Service Synapse im Jahr 2024 fror die Einlagen von Kunden mehrerer Fintech-Banking-Apps für Monate ein, weil die Buchführung zwischen dem Fintech, der Middleware-Ebene und der Partnerbank nicht sauber abgestimmt war (daraufhin herausgegebene Richtlinie der FDIC). Weder Brex noch Mercury nutzten Synapse, doch die Episode ist der Grund, warum jede erweiterte FDIC-Zahl oberhalb von $250.000 eine Nachfrage verdient, welche Banken genau beteiligt sind und wie der Sweep aufgebaut ist, nicht nur die Zahl in der Überschrift.
Rendite auf ungenutzte Barmittel
Wenn Ihr Unternehmen nennenswerte Barmittel hält und nicht sofort ausgibt, ist die Frage der Rendite oft mehr wert als die Softwarefunktionen auf beiden Seiten.
Brex zahlt bis zu 3,70% APY auf Mittel, die in sein Produkt Treasury verschoben werden, angelegt im Geldmarktfonds BNY Dreyfus Government Cash Management (DGVXX), wobei der Satz zum 24. August 2026 gilt und kein Mindestguthaben für die Teilnahme angegeben ist (Brex). Nicht angelegtes Bargeld auf dem Basis-Girokonto bringt nichts.
Mercury Treasury verlangt einen kombinierten Kontostand von $250.000 über Ihre Mercury-Konten hinweg, bevor es überhaupt freigeschaltet wird, und staffelt dann den Satz nach Einlagenhöhe über zwei Fondsoptionen nach oben, einen staatlichen Geldmarktfonds (MRGXX) und einen Ultra-Short-Anleihenfonds (MCRYX), beide nach Abzug von Gebühren, laut den veröffentlichten Sätzen von Mercury:
| Einlagenbereich | Staatlicher Geldmarktfonds (MRGXX) | Ultra-Short-Anleihen (MCRYX) |
|---|---|---|
| 250K bis 2M $ | 3,12% | 3,44% |
| 2M bis 5M $ | 3,27% | 3,59% |
| 5M bis 10M $ | 3,37% | 3,69% |
| 10M bis 20M $ | 3,47% | 3,79% |
| 20M bis 50M $ | 3,57% | 3,89% |
| Über $50M | Sätze auf Anfrage | Sätze auf Anfrage |
Quelle: Mercury Treasury, geprüft am 26. August 2026. Der staatliche Geldmarktfonds bietet Liquidität am selben Tag; der Ultra-Short-Anleihenfonds wird in ein bis zwei Tagen abgewickelt. Konten über $25 Millionen können außerdem eine persönliche Portfolioverwaltung über Morgan Stanley nutzen.
| Brex Treasury | Mercury Treasury | |
|---|---|---|
| Mindestguthaben, um überhaupt etwas zu verdienen | Keines angegeben | $250.000 kombiniert über Mercury-Konten |
| Satz zum Einstieg | Bis zu 3,70% APY | 3,12% bis 3,44% je nach Fonds, in der Stufe von $250K |
| Satz skaliert mit dem Guthaben | Öffentlich nicht gestaffelt | Ja, sechs veröffentlichte Stufen bis $50M+ |
| Zugrunde liegender Fonds | BNY Dreyfus Government Cash Management (DGVXX) | Staatlicher Geldmarktfonds von State Street (MRGXX) oder ein Ultra-Short-Anleihenfonds (MCRYX) |
| Liquidität | Innerhalb derselben Stunde, laut Brex | Am selben Tag (MRGXX) oder 1 bis 2 Tage (MCRYX) |
| Am besten geeignet für | Unternehmen, die ab dem ersten Dollar Rendite wollen, unabhängig vom Guthaben | Unternehmen, die bereits $250.000 und mehr halten und einen Satz wollen, der mit der Größe besser wird |
Die praktische Lesart: Ein Unternehmen mit unter $250.000 ungenutzten Mitteln bekommt von Brex Treasury spürbar mehr, weil Mercury unterhalb dieser Linie nichts zahlt. Ein Unternehmen deutlich oberhalb von $250.000, besonders eines, das nach einer Finanzierungsrunde mehrere Millionen hält (Carta beziffert das mediane Barguthaben nach einer bepreisten Runde auf $2,4 Millionen, laut seinem Bericht State of Private Markets 2025, der in den Wichtigen Fakten oben verlinkt ist), sollte den tatsächlichen gemischten Satz in seiner Guthabenstufe mit dem pauschalen veröffentlichten Satz von Brex vergleichen, bevor es annimmt, dass einer von beiden automatisch gewinnt.
Preisstruktur: Pro Benutzer vs pro Unternehmen
Hier ist der Kreuzungspunkt, den die Preise in den Überschriften verbergen. Die veröffentlichten Tarife von Mercury, vollständig:
| Tarif | Preis | Basis | Was enthalten ist |
|---|---|---|---|
| Mercury (kostenlos) | $0 pro Monat | Pro Unternehmen, unbegrenzte Benutzer | Girokonto und Sparkonto, kostenlose ACH-Zahlungen, kostenlose inländische Überweisungen, Echtzeitzahlungen, kostenloses Bill Pay, einfache Rechnungsstellung, 6 kostenlose Scheckhefte pro Jahr, Automatisierungen für QuickBooks und Xero |
| Mercury Plus | $29,90/Monat oder $23,95/Monat bei jährlicher Abrechnung | Pro Unternehmen, unbegrenzte Benutzer | Ergänzt Rechnungsstellung mit ACH-Lastschrift ($1 pro Transaktion), wiederkehrende Rechnungen, eine API für Rechnungsstellung (500 Anfragen/Monat), unbegrenzte 1099-Meldungen |
| Mercury Pro | $299/Monat oder $254,15/Monat bei jährlicher Abrechnung | Pro Unternehmen, unbegrenzte Benutzer | Ergänzt einen dedizierten Relationship Manager, $0 für ACH-Lastschrift, unbegrenzte API-Aufrufe für Rechnungsstellung, Automatisierungen mit NetSuite-Anreicherung |
Quelle: Preise von Mercury, geprüft am 24. August 2026.
Die veröffentlichten Tarife von Brex:
| Tarif | Preis | Basis | Was enthalten ist |
|---|---|---|---|
| Brex Essentials | $0 pro Benutzer und Monat | Pro Benutzer | Globale Kartenakzeptanz, KI-gestützte benutzerdefinierte Regeln, bis zu zwei Gesellschaften, Bill Pay, Erstattungen, Reisebuchung, API-Zugang |
| Brex Premium | $12 pro Benutzer und Monat | Pro Benutzer | Mehrere Ausgabenrichtlinien, dynamische Prüfketten, KI-gestützte Erkennung bei Compliance-Prüfungen, Multi-Entity in den USA und international, anpassbare Integrationen mit ERP und HRIS, Dokumentation zur Umsatzsteuer, Gruppenreisen, Live-Budgets |
| Brex Enterprise | Individuell | Individuell | Unbegrenzte Gesellschaften in den USA oder global, lokale Kartenausgabe, ein benannter Account Manager |
| Brex Smart Card | Individuell | Individuell | Karten in Landeswährung in 50+ Ländern, Händlerkontrollen |
Quelle: Preise von Brex, geprüft am 24. August 2026.
Weil sich der Preis von Mercury nicht mit der Mitarbeiterzahl bewegt und der von Brex schon, sind die beiden nur bei kleinen Teamgrößen vergleichbar. Hier sehen Sie, was das in Jahresdollar bedeutet, auf Basis von Listenpreisen ohne ausgehandelten Rabatt:
Jahreskosten bei 5, 25, 50, 100 und 250 Benutzern
| Benutzer | Mercury (kostenlos) | Mercury Plus (jährlich) | Mercury Pro (jährlich) | Brex Essentials | Brex Premium |
|---|---|---|---|---|---|
| 5 | $0 | $287,40 | $3.049,80 | $0 | $720 |
| 25 | $0 | $287,40 | $3.049,80 | $0 | $3.600 |
| 50 | $0 | $287,40 | $3.049,80 | $0 | $7.200 |
| 100 | $0 | $287,40 | $3.049,80 | $0 | $14.400 |
| 250 | $0 | $287,40 | $3.049,80 | $0 | $36.000 |
Alle Zahlen sind jährlich, in USD, berechnet aus den oben veröffentlichten Sätzen (Sätze bei jährlicher Abrechnung für Mercury Plus und Pro; Brex Essentials und Premium zum Listenpreis ohne Rabatt für das Kartenprogramm). Die Spalten von Mercury bewegen sich nie, weil der Preis auf Unternehmensebene festgelegt ist und jeder Tarif unbegrenzte Benutzer enthält. Auch die Spalte Essentials von Brex bleibt bei $0, da es pro Benutzer kostenlos ist, doch Premium steigt linear mit der Mitarbeiterzahl, weil pro Benutzer abgerechnet wird.
Lesen Sie die Tabelle nüchtern: Wenn Ihr Team bei 250 Personen Funktionen des Tarifs Premium von Brex braucht (Multi-Entity, ERP-Integrationen, dynamische Genehmigungsketten), sind das $36.000 im Jahr, die Mercury Ihnen schlicht nie berechnet, weil Mercury Funktionen nicht auf dieselbe Weise nach der Zahl der Arbeitsplätze sperrt. Aber dieser Vergleich ist in die andere Richtung ebenfalls etwas unfair: Mercury Plus und Pro bieten Ihnen zu keinem Preis Kartenausgabe, Ausgabenrichtlinie pro Benutzer oder Prüfketten für Spesen. Wenn das Team sowohl ein kostenloses operatives Konto als auch Ausgabenkontrollen pro Benutzer im großen Maßstab braucht, besteht die realistische Budgetzeile aus Mercury (kostenlos) plus Brex Premium bei der Mitarbeiterzahl, die tatsächlich Karten nutzt, nicht aus dem Preis einer Plattform gegen den der anderen.
Wie der übrige Markt im Vergleich zu diesen beiden bepreist
| Anbieter | Veröffentlichter Preis | Basis |
|---|---|---|
| Ramp Free | $0 pro Benutzer und Monat | Pro Benutzer, kostenloser Tarif |
| Ramp Plus | $15/Benutzer/Monat plus eine nicht veröffentlichte Plattformgebühr | Pro Benutzer |
| BILL Spend & Expense | $0 pro Benutzer und Monat | Pro Benutzer, kostenlos (früher Divvy) |
| Rho | $0 Abonnement, $0 Gebühr pro Benutzer, $0 Mindestguthaben auf dem Girokonto | Pro Unternehmen |
| Relay Starter | $0/Monat, kein Mindestguthaben | Pro Unternehmen |
| Relay Scale | $120/Monat Listenpreis, zum Zeitpunkt des Schreibens auf $90/Monat reduziert | Pro Unternehmen |
| Bluevine Standard | $0/Monat, 1,3% APY mit Aktivitätsanforderung | Pro Unternehmen |
Dieser Kontext ist wichtig, weil Mercury nicht das einzige kostenlose operative Konto in diesem Cluster ist und Brex nicht das einzige kostenlose Kartenprogramm. Unser Überblick über Mercury Alternativen behandelt Rho, Relay und Bluevine ausführlich, und unser Vergleich Ramp vs Brex deckt die andere große durch Interchange finanzierte Kartenplattform ab, falls die Zulassungshürde von Brex Sie ausschließt.
Firmenkarten und Ausgabenkontrollen
Das ist das Heimterrain von Brex, und die Designphilosophie zeigt sich darin, wie jedes Produkt eine Karte aufbaut.
Brex Essentials gibt virtuelle und physische Karten mit KI-gestützten benutzerdefinierten Regeln aus, die Ausgaben gegen die Richtlinie markieren oder blockieren, und unterstützt ohne Kosten bis zu zwei juristische Personen. Premium ergänzt mehrere Ausgabenrichtlinien (sodass Vertrieb und Entwicklung unter unterschiedlichen Regeln laufen können), dynamische Prüfketten, die eine Ausgabe je nach Betrag oder Kategorie an unterschiedliche Genehmiger leiten, und KI-gestützte Erkennung bei Compliance-Prüfungen, die wahrscheinliche Verstöße gegen die Richtlinie markiert, bevor ein Genehmiger die Abrechnung überhaupt ansieht.
Mercury gibt eine unbegrenzte Zahl virtueller Karten und eine physische Karte pro Mitarbeitenden aus, mit individuellen täglichen, wöchentlichen oder monatlichen Ausgabenlimits pro Person, an bestimmte Händler aus einer Liste von über 1.000 gebundenen Karten und unternehmensweiten Beschränkungen für Händler oder Kategorien (Mercury support). Mercury hat außerdem begonnen, „Agent Cards“ auszurollen, gedacht für Unternehmen, die ein KI-System Einkäufe innerhalb eines voreingestellten, unveränderlichen Ausgabenlimits tätigen lassen wollen, eine wirklich neue Kategorie der Kontrolle (CFO Tech).
| Fähigkeit | Brex | Mercury |
|---|---|---|
| Gibt eigene Karten aus | Ja, zentral für das Produkt | Ja, unbegrenzt virtuell, eine physische pro Mitarbeitenden |
| Ausgabenlimits pro Benutzer | Ja, richtlinienbasiert, bei Premium tiefer | Ja, tägliche/wöchentliche/monatliche Limits pro Karte |
| Händlersperren | Ja | Ja, aus einer Liste von 1.000+ Händlern |
| Mehrere Ausgabenrichtlinien nach Team | Nur Premium | Keine eigenständige Funktion; Limits werden pro Karte festgelegt |
| Dynamisches, betragsbasiertes Genehmigungsrouting | Nur Premium | Mehrstufige Genehmigungsregeln bei Bill Pay, nicht speziell bei Kartenausgaben |
| KI-gestützte Erkennung bei Compliance-/Prüfungen | Premium | Nicht als vergleichbare Funktion veröffentlicht |
| Agent Cards (KI-Einkäufe) | Nicht veröffentlicht | Ja, eine neu eingeführte Fähigkeit |
| Unterstützung für Multi-Entity | Bis zu 2 Gesellschaften bei Essentials, mehr bei Premium und Enterprise | Keine Kernfunktion; Konten bei Mercury sind pro Unternehmen aufgebaut |
| Internationale Kartenausgabe | 30+ Währungen, 60+ Länder; Smart Card ergänzt Karten in Landeswährung in 50+ Ländern | Primär auf die USA ausgerichtet |
Wenn das eigentliche Problem, das Sie lösen, lautet „unser Team gibt ständig außerhalb der Richtlinie aus, und wir erfahren es erst einen Monat später“, ist die Richtlinien-Engine pro Benutzer von Brex genau dafür gebaut. Wenn das Problem eher lautet „gib dem Team Karten mit vernünftigen Limits, ohne ein Abonnement zu zahlen“, decken die Kartenkontrollen von Mercury, gebündelt in einem kostenlosen Konto, viel davon ohne Kosten pro Arbeitsplatz ab.
Kreditorenbuchhaltung und Bill Pay
Beide Plattformen bündeln Bill Pay in ihren Einstiegstarif, was Käufer überrascht, die gewohnt sind, dass AP ein separater Kauf ist.
Brex Essentials enthält Bill Pay mit Zwei-Wege-Abgleich von Rechnungen gegen Bestellungen und kann Brex-Karten für Ausgaben bei Lieferanten und für indirekte Beschaffung mit Limits pro Transaktion bereitstellen. Brex unterstützt außerdem einmalige oder wiederkehrende inländische und internationale Zahlungen in Landeswährung in 50+ Ländern per ACH, Überweisung oder Karte.
Das Bill Pay von Mercury, im kostenlosen Tarif verfügbar, füllt Rechnungsdetails automatisch aus einem dedizierten Posteingang aus, nutzt KI, um Rechnungsdaten zu extrahieren, und erkennt doppelte Rechnungen. Mehrstufige Genehmigungsregeln lassen Rechnungen über mehrere Genehmiger laufen, und Zahlungen können direkt aus Slack oder der mobilen App von Mercury genehmigt werden. Eine fortgeschrittenere Ebene für Finanz-Workflows, separat zu $35 pro Monat bepreist, ergänzt tiefere Automatisierung auf Bill Pay, das selbst kostenlos bleibt mit unbegrenzt verarbeiteten Rechnungen.
| Brex | Mercury | |
|---|---|---|
| Bill Pay im Einstiegstarif | Ja, Essentials | Ja, Tarif Free |
| Abgleich von Rechnung und Bestellung | Zwei-Wege-Abgleich | Nicht als vergleichbare Funktion veröffentlicht |
| KI-Extraktion von Rechnungsdaten | Keine benannte Funktion speziell beim Bill Pay | Ja, bei Bill Pay |
| Mehrstufiges Genehmigungsrouting | Dynamische Prüfketten bei Premium | Ja, mehrstufige Regeln im Tarif Free |
| Genehmigungen über Slack | Nicht veröffentlicht | Ja |
| Ebene für fortgeschrittene Automatisierung | Im breiteren Funktionsumfang von Premium enthalten | Separate Ebene für Finanz-Workflows zu $35/Monat |
| Zahlungsmethoden | ACH, Überweisung, Karte, in Landeswährung in 50+ Ländern | ACH, inländische und internationale Überweisung, Scheck |
Beide Plattformen liegen weit vor einer manuellen Abwicklung. Die Studie State of ePayables von Ardent Partners beziffert die Kosten der Verarbeitung einer einzelnen Rechnung ohne Automatisierung auf $12,88 und 17,4 Tage, ein Maßstab, den beide Tools allein bei der AP-Seite deutlich unterbieten (Bottomline). Wenn gezielt die Tiefe der AP, nicht Banking oder Karten, Ihre eigentliche Lücke ist, decken unser Überblick über Software zur AP-Automatisierung und unser direkter Vergleich Bill.com vs Tipalti dedizierte Tools ab, die für ein höheres Rechnungsvolumen gebaut sind, als es eine dieser beiden Plattformen anpeilt.
Integrationen mit Buchhaltungssystemen
| Buchhaltungssystem | Erforderlicher Tarif bei Brex | Erforderlicher Tarif bei Mercury |
|---|---|---|
| QuickBooks Online | Essentials | Free |
| Xero | Essentials | Free |
| NetSuite | Premium | Pro (Automatisierungen mit NetSuite-Anreicherung) |
| Sage Intacct | Premium | Nicht veröffentlicht |
| Workday (HRIS) | Premium | Nicht veröffentlicht |
| Oracle Fusion Cloud | Nicht veröffentlicht | Nicht veröffentlicht |
Das Muster ist nahezu symmetrisch. Beide Anbieter bedienen Nutzer von QuickBooks Online und Xero in ihrem günstigsten Tarif, was bedeutet, dass beide für ein Unternehmen, das gängige Buchhaltungssoftware für kleine Unternehmen betreibt, praktisch kostenlos sind. Sobald Sie auf NetSuite sind, drängen Sie beide in einen kostenpflichtigen Tarif: Brex Premium für $12 pro Benutzer und Monat oder Mercury Pro für pauschal $299 im Monat unabhängig von der Mitarbeiterzahl. Bei nennenswerter Teamgröße wird die pauschale Gebühr von Mercury Pro für Automatisierungen mit NetSuite zur günstigeren der beiden, da sie sich nicht mit den Arbeitsplätzen vervielfacht. Wenn Ihr Buchhaltungs-Stack selbst die eigentliche Einschränkung ist, decken unsere Leitfäden zu NetSuite Alternativen und Sage Intacct Alternativen diese Ebene direkt ab.
Internationale Zahlungen
Brex versendet internationale Überweisungen ohne Transaktionsgebühr, einschließlich Überweisungen in Landeswährung, die den Wechselkurs im Voraus zeigen und typischerweise über weniger zwischengeschaltete Banken laufen als eine Standard-Überweisung in USD (Brex). Brex kann physische und virtuelle Karten in 30 oder mehr Währungen in 60 oder mehr Ländern ausgeben, mit lokal finanzierten Erstattungen und Kartenausgabe in über 20 Währungen in 45 Ländern für berechtigte Kunden, und Smart Card erweitert die Kartenausgabe in Landeswährung weiter.
Mercury versendet internationale USD-Überweisungen kostenlos, mit einer optionalen Gebühr von $15 für eine Überweisungsart, die die Transaktionskosten des Empfängers übernimmt. Das Senden in einer anderen Währung als USD kostet eine FX-Gebühr von 1%, die sowohl die Umrechnung als auch etwaige Gebühren zwischengeschalteter Banken abdeckt, in über 200 Ländern und Regionen und über 40 Landeswährungen (Mercury). Unternehmen, die mehr als $200.000 im Monat tauschen, können direkt andere Gebührenvereinbarungen anfragen.
| Brex | Mercury | |
|---|---|---|
| Internationale Überweisungen in USD | Kostenlos | Kostenlos |
| Überweisungen in anderen Währungen als USD | Überweisungen in Landeswährung mit Kurs im Voraus | 1% FX-Gebühr für Umrechnung und Kosten zwischengeschalteter Banken |
| Länder/Währungen für die Kartenausgabe | 60+ Länder, 30+ Währungen | Primär in den USA ausgegebene Karten |
| Beste Passung | Unternehmen, die Karten ausgeben oder Lieferanten in vielen Währungen bezahlen | Unternehmen, die überwiegend in USD überweisen und gelegentlich umrechnen |
Keine der beiden Plattformen ist als dediziertes operatives Bankkonto für mehrere Währungen gebaut, so wie es ein europäisches Fintech ist. Wenn Ihr Unternehmen nennenswerte Gesellschaften außerhalb der USA hält oder lokale Ausgabe außerhalb der USA als erstklassige Funktion statt als Zusatz braucht, behandeln Sie beide als auf die USA ausgerichtet und nehmen Sie einen Spezialisten zusätzlich in die engere Wahl.
Wann Mercury die richtige Wahl ist
- Sie brauchen einfach ein kostenloses operatives Konto und wollen nicht über Arbeitsplätze nachdenken. Keine Rechnerei pro Benutzer, keine Zulassungshürde für Karten, die zuerst zu nehmen wäre, einfach ein Konto.
- Ihr Team ist klein, aber alle brauchen Zugang zum Banking. Buchhalter, Auftragnehmer, Mitgründer und Teilzeit-Finanzhilfen können sich alle anmelden, ohne die Rechnung zu erhöhen.
- Sie halten sechs- oder siebenstellige Beträge an ungenutzten Barmitteln und wollen eine Rendite, die mit dem Guthaben skaliert. Sobald Sie $250.000 überschreiten, belohnen die gestaffelten Sätze von Mercury Treasury größere Guthaben direkt.
- Sie wollen einfaches Bill Pay und Rechnungsstellung, ohne ein Kartenprogramm zu kaufen, das Sie noch nicht brauchen. Das kostenlose Bill Pay und die einfache Rechnungsstellung von Mercury decken einen echten Teil der AP ohne Abonnement ab.
- Sie wollen Beteiligung an einem Fintech auf dem Weg zu einer Bank mit eigener Banklizenz, welches Gewicht das in Ihrer eigenen Risikobewertung auch hat, statt an einem, das auf unbestimmte Zeit an Partnerbanken gebunden bleiben will.
Wann Brex die richtige Wahl ist
- Sie geben Karten an eine wachsende Mitarbeiterzahl aus und brauchen eine echte Ausgabenrichtlinie pro Benutzer. Dynamische Prüfketten und mehrere Ausgabenrichtlinien lösen ein Problem, das die Kartenlimits von Mercury gar nicht erst zu lösen versuchen.
- Sie erfüllen die Zulassungshürde und wollen die Software für $0. Essentials kostet wirklich nichts, wenn Ihr Barguthaben oder Umsatz die Schwelle Ihres Segments erfüllt.
- Sie brauchen Rendite ab einem kleinen Guthaben. Brex Treasury zahlt ab dem ersten Dollar, ohne Untergrenze von $250.000, was für ein Unternehmen in einer früheren Phase wichtig ist, das noch nicht auf vielen ungenutzten Barmitteln sitzt.
- Sie sind bereits über mehrere Gesellschaften oder Länder hinweg tätig. Unterstützung für Multi-Entity, Kartenausgabe in Landeswährung in 50+ Ländern und Integrationen auf ERP-Niveau bei Premium sind von Anfang an dafür gebaut.
- Sie wollen KI-gestützte Erkennung bei Compliance und Prüfungen auf einem Kartenprogramm, die wahrscheinliche Verstöße gegen die Richtlinie abfängt, bevor ein Genehmiger sie manuell suchen muss.
Wer sollte was wählen
| Wenn das auf Sie zutrifft | Wählen Sie | Weil |
|---|---|---|
| Sie wollen ein kostenloses operatives Konto, ohne Underwriting für Karten | Mercury (kostenlos) | Unbegrenzte Benutzer, keine Gebühr pro Arbeitsplatz, echte Bankfunktionen |
| Sie brauchen Karten mit Ausgabenrichtlinie pro Benutzer und erfüllen die Zulassungshürde | Brex Essentials | $0 pro Benutzer mit echten Kontrollen, sobald Sie sich qualifizieren |
| Sie wachsen über 50 Benutzer hinaus und brauchen dynamische Genehmigungsketten und ERP-Integrationen | Brex Premium | Die Kosten pro Benutzer sind real, aber die Tiefe der Richtlinien skaliert mit dem Team |
| Sie halten $250.000 und mehr an ungenutzten Barmitteln und wollen, dass sie mit dem Wachstum mehr einbringen | Mercury Plus oder Pro, mit freigeschaltetem Treasury | Gestaffelte Sätze belohnen größere Guthaben, und der Tarifpreis bleibt unabhängig von der Mitarbeiterzahl pauschal |
| Sie erfüllen die segmentbasierte Hürde von Brex für Barmittel oder Umsatz nicht | Mercury | Der Genehmigungsprozess von Mercury veröffentlicht keine gleichwertige numerische Untergrenze |
| Sie haben echte Ausgaben oder Gesellschaften außerhalb der USA | Brex, mit Vorbehalten | Die Kartenausgabe in mehreren Währungen schlägt das US-zentrierte Design von Mercury, auch wenn keines ein vollwertiges operatives Bankkonto für mehrere Währungen ist |
| Sie wollen Banking und Ausgabenkontrolle pro Benutzer ohne Kompromiss | Beide, parallel betrieben | Mercury als operatives Konto, Brex für das Kartenprogramm, ist eine verbreitete und vernünftige Aufteilung |
Das Fazit: Beantworten Sie die Kategoriefrage vor der Funktionsfrage. Wenn Sie entscheiden, wo Ihre operativen Barmittel liegen sollen, und heute keine Kartenrichtlinie pro Benutzer brauchen, ist der kostenlose Tarif von Mercury sehr schwer zu widerlegen, weil es keine Kosten pro Arbeitsplatz gibt, die gegen irgendetwas abzuwägen wären. Wenn Sie entscheiden, wie Sie die Ausgaben in einem Team kontrollieren, das bereits ungleichmäßig ausgibt, und die Zulassungshürde von Brex erfüllen, gibt Ihnen Essentials diese Kontrolle für dieselben $0. Die beiden sind keine echten Substitute, weshalb ein erheblicher Teil der Unternehmen, die diesen Vergleich suchen, am Ende beide betreibt.
Häufig gestellte Fragen zu Brex vs Mercury
Ist Brex oder Mercury tatsächlich kostenlos?
Beide haben einen wirklich kostenlosen Tarif für $0, aber sie sind auf unterschiedliche Weise kostenlos. Der kostenlose Tarif von Mercury kostet $0 pro Monat für das ganze Unternehmen mit unbegrenzten Benutzern, ohne eine Zulassungshürde für Karten über den eigenen Genehmigungsprozess von Mercury hinaus. Brex Essentials kostet $0 pro Benutzer und Monat, aber Sie müssen zuerst die veröffentlichten Zulassungsanforderungen von Brex erfüllen, einschließlich eines Mindestbarguthabens oder Umsatzschwellenwerts je nach Unternehmenstyp.
Was ist der tatsächliche Unterschied zwischen Brex und Mercury?
Mercury ist ein Geschäftsbankkonto: Girokonto, Sparkonto und Bill Pay, bepreist pro Unternehmen mit unbegrenzten Benutzern. Brex ist eine Plattform für Firmenkarten und Ausgabenmanagement mit angehängtem Bankkonto, bepreist pro Benutzer und darauf ausgelegt, Ausgaben zu kontrollieren, bevor sie entstehen, statt Ihre operativen Barmittel zu halten. Viele Unternehmen nutzen beide.
Kann ich ein Konto bei Brex bekommen, wenn mein Unternehmen neu oder nicht finanziert ist?
Nur wenn Sie die veröffentlichten Schwellenwerte von Brex erfüllen. Startups mit Finanzierung durch Wagniskapital oder Business Angels brauchen ein Mindestbarguthaben von $50.000 (manchmal niedriger über eine Empfehlung eines Partners). Unternehmen ohne institutionelle Finanzierung brauchen mehr als $500.000 Jahresumsatz oder mehr als $400.000 im Monat bei Konten im Mittelstand und bei Großunternehmen. Unterhalb dieser Hürden ist Brex keine Option, unabhängig davon, wie gut die Software sonst passen würde.
Ist mein Geld bei Brex oder Mercury sicher, wenn keines von beiden eine echte Bank ist?
Beide halten Einlagen bei Partnerbanken, die Mitglied der FDIC sind, und beide erweitern die Deckung über die standardmäßigen $250.000 hinaus über ein Sweep-Netzwerk: bis zu $6 Millionen bei Brex über Vault und bis zu $5 Millionen bei Mercury. Mercury hat außerdem die bedingte Genehmigung der OCC erhalten, eine Bank mit Banklizenz zu werden, Mercury Bank, N.A., auch wenn die Genehmigung von FDIC und Federal Reserve zum Zeitpunkt dieses Textes noch aussteht. Brex wurde unterdessen eine hundertprozentige Tochter von Capital One, als diese Übernahme am 7. April 2026 abgeschlossen wurde; keines der Unternehmen hat eine Änderung der Einlagenstruktur von Brex infolgedessen genannt, sodass das Girokonto von Brex zum Zeitpunkt dieser Prüfung weiterhin über Column N.A. läuft. Fragen Sie bei beiden Anbietern nach, welche Partnerbanken Ihre Mittel genau halten und wie der Sweep aufgebaut ist, bevor Sie eine beworbene Deckungssumme als garantiert behandeln.
Welches zahlt mehr Zinsen auf ungenutzte Barmittel?
Das hängt von Ihrem Guthaben ab. Brex Treasury zahlt bis zu 3,70% APY ohne Mindestguthaben und ist damit unterhalb von $250.000 die bessere Option. Mercury Treasury verlangt $250.000 über Ihre Konten hinweg, um überhaupt freigeschaltet zu werden, und zahlt dann 3,12% bis 3,89% je nach Fonds und Ihrer Einlagenstufe, was Brex bei höheren Guthaben übertreffen kann, wenn Sie den tatsächlichen gestaffelten Satz statt der Zahl in der Überschrift vergleichen.
Nutzen beide Unternehmen im Hintergrund dieselbe Bank?
Sie überschneiden sich. Das Girokonto von Brex und die Giro- und Sparkonten von Mercury laufen beide über Column N.A., auch wenn jedes sein eigenes breiteres Sweep-Netzwerk zusätzlicher Partnerbanken für die erweiterte FDIC-Deckung unterhält. Eine gemeinsame primäre Partnerbank bedeutet nicht, dass Produkte, Bedingungen oder Deckung identisch sind.
Sollten wir sowohl Brex als auch Mercury nutzen?
Das ist eine verbreitete Konstellation. Wenn Sie das operative Konto und die ungenutzten Barmittel bei Mercury für das kostenlose Banking und die Rendite bei Größe halten, während Sie Kartenausgabe und Ausgabenrichtlinie pro Benutzer über Brex laufen lassen, nutzen Sie den kostenlosen Tarif beider Produkte, ohne von einem eine Aufgabe zu verlangen, für die es nicht gebaut wurde.
Nächste Schritte
Bevor Sie eine Demo eines der beiden Produkte anfordern, beantworten Sie ehrlich eine Frage: Versuchen Sie zu entscheiden, wo die Barmittel Ihres Unternehmens liegen sollen, oder versuchen Sie zu entscheiden, wie Sie kontrollieren, was Ihr Team ausgibt? Wenn es die erste Frage ist, prüfen Sie die Genehmigungsanforderungen von Mercury und eröffnen Sie ein kostenloses Konto, da das Ausprobieren nichts kostet. Wenn es die zweite ist, halten Sie die Zahlen Ihres Unternehmens gegen die oben veröffentlichte Zulassungstabelle von Brex, bevor Sie Zeit in ein Verkaufsgespräch investieren, da ein Unternehmen unterhalb der Hürde für Barmittel oder Umsatz seines Segments unabhängig von der Passung nicht genehmigt wird. Und wenn die ehrliche Antwort lautet, dass beide Fragen wichtig sind, rechnen Sie durch, Mercury als Ihre Bank und Brex für die Kartenausgabe parallel zu betreiben. In den kostenlosen Tarifen auf beiden Seiten kostet es nichts, das einen Monat lang zu testen.
Weiterführende Ressourcen:
- Beste Software für Ausgabenmanagement 2026
- Die besten Mercury Alternativen 2026
- Ramp vs Brex 2026
- Die besten Brex Alternativen 2026
- Beste Software für Spesenmanagement 2026
- Beste Software zur AP-Automatisierung 2026
- Bill.com vs Tipalti
- Die besten NetSuite Alternativen
- Die besten Sage Intacct Alternativen

On this page
- TL;DR
- Wichtige Fakten
- Brex vs Mercury auf einen Blick
- Der Kategorieunterschied, der hier entscheidet
- Wer sich tatsächlich anmelden kann
- Keine von beiden ist die Bank Ihres Großvaters
- Rendite auf ungenutzte Barmittel
- Preisstruktur: Pro Benutzer vs pro Unternehmen
- Jahreskosten bei 5, 25, 50, 100 und 250 Benutzern
- Wie der übrige Markt im Vergleich zu diesen beiden bepreist
- Firmenkarten und Ausgabenkontrollen
- Kreditorenbuchhaltung und Bill Pay
- Integrationen mit Buchhaltungssystemen
- Internationale Zahlungen
- Wann Mercury die richtige Wahl ist
- Wann Brex die richtige Wahl ist
- Wer sollte was wählen
- Nächste Schritte