Ramp vs Brex 2026: Können Sie sich überhaupt für beide qualifizieren?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Aktualisiert im August 2026: Jeder Preis und jede Zulassungsregel unten wurde am 26. August 2026 den eigenen veröffentlichten Seiten des Anbieters entnommen, mit vollständiger Angabe der Abrechnungsbasis.
Tippen Sie „Ramp vs Brex" in eine Suchmaschine, und Sie landen bei einem Dutzend Artikeln, die dieselbe Funktions-Checkliste abarbeiten: Beide geben Firmenkarten aus, beide scannen Belege, beide bieten Rechnungszahlung, beide bieten Reisebuchung, beide synchronisieren mit NetSuite. Lesen Sie vier dieser Artikel hintereinander, und Sie gehen verwirrter heraus, als Sie hineingegangen sind, denn auf einer Checkliste wirken die beiden Produkte tatsächlich fast austauschbar.
Sie sind nicht austauschbar, und der Abstand zwischen ihnen hat in diesem Jahr nichts mit Funktionen zu tun. Er läuft auf drei Fragen hinaus, die eine Funktionstabelle nie beantwortet: Qualifiziert sich Ihr Unternehmen tatsächlich für das, das Sie wollen, wem gehört die Plattform, der Sie Ihr Kartenprogramm anvertrauen, und was kostet der kostenpflichtige Tarif wirklich, wenn man die Zahl einrechnet, die Ramp nicht veröffentlicht. Dieser Artikel ist um diese drei Fragen herum gebaut, in dieser Reihenfolge, denn wer sie zuerst beantwortet, macht den Rest des Vergleichs deutlich kürzer, als er aussieht.
TL;DR
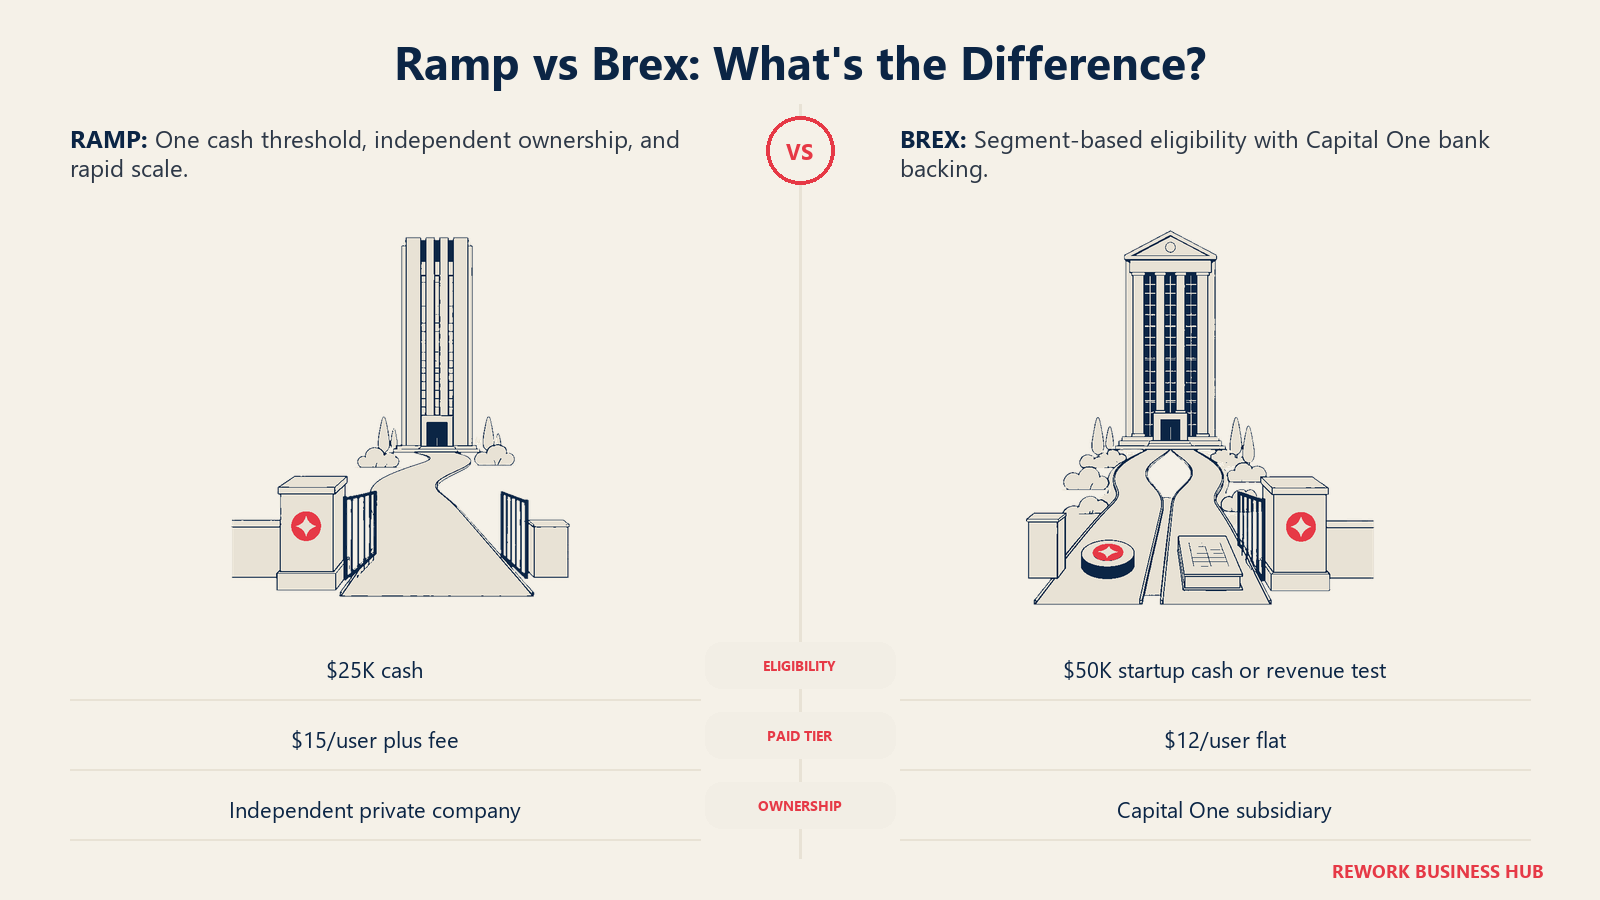
- Die Mindestanforderung von Ramp ist ein pauschales Barguthaben von $25.000. Jeder Antragsteller, unabhängig von der Phase, braucht eine in den USA eingetragene Corporation, LLC oder LP, eine EIN, eine physische US-Adresse und mindestens $25.000 auf einem verknüpften US-Geschäftskonto. Es gibt keine separate Umsatzstufe.
- Die Anforderung von Brex hängt vom Segment ab, in das Sie fallen, und liegt in der Regel höher. Startups mit Wagniskapital oder Business-Angel-Finanzierung brauchen ein Barguthaben von mindestens $50.000. Antragsteller aus dem Mittelstand und aus Großunternehmen brauchen mehr als $400.000 Monatsumsatz. Gewerbliche Antragsteller brauchen mehr als $500.000 Jahresumsatz. Alle Antragsteller brauchen eine US-amerikanische EIN, eine gültige US-Gesellschaft, Geschäftstätigkeit in den USA und eine physische US-Adresse.
- Brex ist kein unabhängiges Fintech mehr. Capital One hat die Übernahme von Brex für $5,15 Milliarden am 7. April 2026 abgeschlossen. Brex arbeitet weiter als eigene Marke mit eigenem Produkt und eigenem CEO, aber das Unternehmen hinter Ihrem Kartenprogramm ist jetzt eine der zehn größten US-Banken und kein durch Wagniskapital finanziertes Startup.
- Ramp ist in die andere Richtung gegangen: größer und unabhängig. Es hat im Juni 2026 eine Series F über $750 Millionen bei einer Bewertung von $44 Milliarden abgeschlossen, hat $1 Milliarde annualisierten Umsatz überschritten und gibt an, beim freien Cashflow positiv zu sein.
- Beide betreiben einen wirklich kostenlosen Tarif, und beide kostenlosen Tarife haben einen Haken. Ramp Free kostet $0 und finanziert sich über Karten-Interchange. Brex Essentials kostet $0 und liegt hinter den oben genannten Zulassungsregeln. Keine der beiden „kostenlos"-Aussagen ist ohne ihre Einschränkung vollständig.
- Die kostenpflichtigen Tarife sind kein sauberer Preiskampf. Brex Premium kostet pauschal $12 pro Benutzer und Monat. Ramp Plus kostet $15 pro Benutzer und Monat plus eine nicht veröffentlichte Plattformgebühr nach Teamgröße, wodurch sich eine genaue Gesamtsumme im direkten Vergleich nicht angeben lässt, ohne Ramp direkt zu fragen.
Wichtige Fakten
Wichtige Fakten: Was sich 2026 tatsächlich geändert hat
- Capital One hat die Übernahme von Brex für $5,15 Milliarden am 7. April 2026 abgeschlossen, bestehend aus rund $2,75 Milliarden in bar und etwa 10,6 Millionen Aktien von Capital One; Brex arbeitet weiter als eigenständige Marke, Pedro Franceschi bleibt CEO (Capital One newsroom).
- Ramp hat im Juni 2026 eine Series F über $750 Millionen bei einer Bewertung von $44 Milliarden eingesammelt und meldet mehr als $1 Milliarde annualisierten Umsatz sowie positiven freien Cashflow bei mehr als 70.000 Kunden (Ramp, via PR Newswire).
- Die weltweiten Ausgaben mit Firmenkarten überschritten 2023 erstmals $4 Billionen, ein Plus von 8% gegenüber dem Vorjahr, und sollen bis 2029 $6 Billionen übersteigen (Datos Insights).
- Die Hälfte aller wagniskapitalfinanzierten Tech-Unternehmen in den USA hat weniger als 12 Monate Liquiditätsreichweite, genau die Gruppe, um die herum die Regel des Mindestbarguthabens von $50.000 bei Brex gebaut ist (Silicon Valley Bank, State of the Markets H1 2025).
- Brex verlangt von jedem Antragsteller eine US-amerikanische EIN, eine gültige US-Gesellschaft, Geschäftstätigkeit in den USA und eine physische US-Adresse, zusätzlich zu den segmentspezifischen Mindestwerten für Barmittel und Umsatz (Brex, Who is eligible for Brex).
Ramp vs Brex auf einen Blick
| Ramp | Brex | |
|---|---|---|
| Eigentümerstruktur 2026 | Unabhängig, Bewertung $44 Milliarden, beim freien Cashflow positiv | Tochtergesellschaft von Capital One seit dem 7. April 2026, arbeitet als eigene Marke |
| Einstiegspreis | Free, $0 pro Benutzer und Monat | Essentials, $0 pro Benutzer und Monat |
| Mindestvoraussetzung zur Qualifikation | $25.000 Barguthaben, jede Phase | $50.000 Barguthaben (Wagniskapital/Business-Angel-finanziert), oder Umsatzmindestwerte für Mittelstand, Großunternehmen und Gewerbe |
| Höchster veröffentlichter Preis pro Lizenz | Plus, $15 pro Benutzer und Monat plus eine nicht veröffentlichte Plattformgebühr | Premium, $12 pro Benutzer und Monat pauschal |
| Gesellschaftsstruktur | Multi-entity bei Plus, nur beschrieben als „globale Abdeckung" | Bis zu zwei Gesellschaften bei Essentials, multi-entity USA und international bei Premium |
| Kartenausgabe in Landeswährung | Auf der veröffentlichten Preisseite nicht angegeben | Über 50 Länder, beim Produkt Smart Card |
| Kernstärke | Größe, KI-gestützte Spesenprüfung, Tiefe beim Treasury | Von einer der zehn größten Banken gestützt, integrierte Reisebuchung in jedem Tarif |
| Schwäche gegenüber dem anderen | Die Plattformgebühr bei Plus lässt sich über die Website nicht budgetieren | Die Zulassungshürde schließt mehr Unternehmen in der Frühphase und mit dünnen Margen aus |
| Beste Passung | Unternehmen, die $25.000 Barmittel erreichen und die größte, am schnellsten wachsende Plattform wollen | Unternehmen, die die höhere Hürde von Brex nehmen und einen bankgestützten Anbieter wollen |
| Schlechteste Passung | Unternehmen, die eine feste Zahl brauchen, bevor sie das Budget freigegeben bekommen | Pre-Seed-Unternehmen unter $50.000 Barmitteln ohne qualifizierenden Umsatz |
Quellen: Preisseite von Ramp, Zulassung bei Ramp, Applying and signing up for Ramp (U.S. based), Preisseite von Brex und Brex, Who is eligible for Brex, alle geprüft am 26. August 2026.
Wer sich tatsächlich qualifiziert: die Zulassungshürde
Das ist der Teil, den die meisten Inhalte zu Ramp vs Brex komplett überspringen, und es ist der Grund, warum ein Funktionsvergleich die falsche Art ist, diesen Vergleich zu lesen. Für einen erheblichen Teil der Leser ist „Welches ist besser" nicht die Frage. Die Frage ist „Welches genehmigt meinen Antrag", und die beiden Anbieter legen diese Hürde sehr unterschiedlich an.
Ramp veröffentlicht für alle eine einzige Hürde. Sie müssen eine in den Vereinigten Staaten eingetragene Corporation, LLC oder LP sein (Einzelunternehmer und nicht eingetragene Unternehmen qualifizieren sich nicht), eine EIN vorlegen, eine echte physische US-Adresse haben, die kein Postfach, kein virtuelles Büro und keine Nachsendeadresse ist, und mindestens $25.000 Barmittel auf einem verknüpften US-Geschäftskonto halten. Das ist die gesamte veröffentlichte Liste. Ramp sagt, dass es bei der Festlegung eines Kreditlimits auch Cashflow und Umsatz berücksichtigt, aber es gibt keine separate Umsatzstufe, die überhaupt darüber entscheidet, wer zur Tür hereinkommt (Ramp Help Center).
Brex segmentiert seine Antragsteller, und die Hürde verschiebt sich je nach Segment. Jeder Antragsteller braucht eine US-amerikanische EIN, eine gültige US-Gesellschaft, Geschäftstätigkeit in den USA und eine physische US-Adresse. Darüber hinaus gilt: Startups mit Wagniskapital oder Business-Angel-Finanzierung brauchen ein Barguthaben von mindestens $50.000 (Brex sagt, dies könne über bestimmte Partnerempfehlungen niedriger sein), Antragsteller aus Mittelstand und Großunternehmen brauchen mehr als $400.000 Monatsumsatz (über $4,8 Millionen im Jahr), und gewerbliche Antragsteller brauchen mehr als $500.000 Jahresumsatz (Brex, Who is eligible for Brex).
| Anforderung | Ramp | Brex |
|---|---|---|
| Rechtsform | Corporation, LLC oder LP (keine Einzelunternehmer) | Gültige US-Gesellschaft |
| Geschäftstätigkeit in den USA erforderlich | Ja | Ja |
| EIN erforderlich | Ja, keine Ausnahmen | Ja, keine Ausnahmen |
| Physische US-Adresse | Ja, keine Postfächer oder virtuellen Büros | Ja |
| Mindestbarguthaben | $25.000, eine pauschale Hürde für jeden Antragsteller | $50.000, nur Startups mit Wagniskapital oder Business-Angel-Finanzierung |
| Umsatzbasierter Weg | Nicht als separate Stufe veröffentlicht | Über $400.000/Monat für Mittelstand und Großunternehmen |
| Umsatzbasierter Weg (Gewerbe) | Nicht als separate Stufe veröffentlicht | Über $500.000/Jahr für gewerbliche Antragsteller |
| Nicht-US-Unternehmen | Nicht zugelassen | Nicht zugelassen |
| Underwriting-Faktoren über das Minimum hinaus | Cashflow und Umsatz beeinflussen das Kreditlimit, nicht die Zulassung selbst | Das Segment bestimmt, welches Minimum gilt |
Lesen Sie die Tabelle so, wie ein tatsächlicher Antragsteller es täte. Ein zwei Jahre altes Unternehmen mit $30.000 auf dem Konto und bescheidenem Umsatz nimmt die Hürde von Ramp und scheitert an der Startup-Hürde von Brex. Ein profitables Dienstleistungsunternehmen mit $600.000 Jahresumsatz, aber nur $20.000 Barmitteln, nimmt die Gewerbe-Hürde von Brex und scheitert am Barmittelminimum von Ramp. Es gibt keine allgemeingültige Antwort auf „Welches lässt mehr Unternehmen zu". Es hängt ganz davon ab, ob die Geschichte Ihres Unternehmens in Barmitteln oder in Umsatz erzählt wird, und das lohnt sich zu prüfen, bevor Sie einen Nachmittag damit verbringen, Funktionstabellen für ein Produkt zu vergleichen, das Ihren Antrag ablehnen wird.
Die Hälfte aller wagniskapitalfinanzierten Tech-Unternehmen in den USA hat weniger als 12 Monate Liquiditätsreichweite (SVB, State of the Markets H1 2025), genau die Gruppe, an der das Startup-Minimum von $50.000 bei Brex ausgerichtet ist. Ein Startup, das bei schrumpfender Reichweite schlank wirtschaftet, kann die Hürde von $25.000 bei Ramp noch monatelang nehmen, nachdem es die Linie von $50.000 bei Brex unterschritten hat. Wenn Ihr Unternehmen keine der beiden Hürden nimmt, behandeln unsere Übersichten der besten Ramp Alternativen und der besten Brex Alternativen Karten mit niedrigeren oder keinen Barmittelminima.
Eigentümerstruktur und Größe 2026: Was sich tatsächlich geändert hat
Funktionsvergleiche veralten langsam. Eigentümerstrukturen nicht, und 2026 brachte die größte Veränderung, die eines der beiden Unternehmen seit der Gründung erlebt hat.
Capital One hat die Übernahme von Brex am 7. April 2026 abgeschlossen, ein Geschäft über $5,15 Milliarden, bestehend aus rund $2,75 Milliarden in bar und etwa 10,6 Millionen Aktien von Capital One, erstmals im Januar 2026 angekündigt (Capital One newsroom). Brex wird nicht in die bestehenden Karten-Produktlinien von Capital One für Privat- oder Kleinunternehmen eingegliedert. Es arbeitet weiter als eigenes Produkt unter eigenem Namen, mit Pedro Franceschi als CEO. In der Praxis bedeutet das, dass das Unternehmen, das Ihr Kartenprogramm per Underwriting absichert, Ihre Einlagen bei Partnerinstituten hält und Ihre Zulassungsregeln festlegt, jetzt eine der zehn größten US-Banken ist und keine wagniskapitalgestützte unabhängige Firma mehr. Weder Capital One noch die eigene Ankündigung von Brex machen ein konkretes Versprechen, dass Preise oder Zulassung künftig unverändert bleiben, behandeln Sie dies also als Tatsache, die es abzuwägen gilt, nicht als Garantie in die eine oder andere Richtung.
Ramp ist den entgegengesetzten Weg gegangen. Es hat im Juni 2026 eine Series F über $750 Millionen abgeschlossen und damit seine Bewertung gegenüber dem Vorjahr mehr als verdreifacht, auf $44 Milliarden, mit Geldgebern wie ICONIQ, GIC, Ontario Teachers' Pension Plan, Goldman Sachs Alternatives und Insight Partners. Ramp meldete zum Juni 2026 mehr als 70.000 Kunden und mehr als $1 Milliarde annualisierten Umsatz und gab an, beim freien Cashflow positiv zu sein (Ramp, via PR Newswire). Es blieb unabhängig und wurde dabei erheblich größer.
| Ramp | Brex | |
|---|---|---|
| Eigentümer, Stand August 2026 | Unabhängig, wagniskapitalfinanziert | Hundertprozentige Tochtergesellschaft von Capital One (seit dem 7. April 2026) |
| Jüngstes Kapitalereignis | Series F über $750 Millionen, Juni 2026 | Übernahme für $5,15 Milliarden, abgeschlossen im April 2026 |
| Gemeldete Bewertung oder Transaktionsgröße | $44 Milliarden | Übernahmepreis von $5,15 Milliarden |
| Gemeldete Größe | Über 70.000 Kunden, über $1 Mrd. annualisierter Umsatz | Nach der Übernahme nicht gesondert offengelegt |
| Gemeldete Profitabilität | Beim freien Cashflow positiv, selbst gemeldet | Nach der Übernahme nicht gesondert offengelegt |
| Produktkontinuität | Unverändert, dasselbe unabhängige Produkt | Läuft als eigenständiges Produkt unter der Marke Brex weiter |
| Führung | Unverändert | Pedro Franceschi bleibt CEO |
| Was das für Käufer bedeutet | Eine Wette auf eine große, schnell wachsende unabhängige Plattform | Eine Wette auf ein Fintech, das nun von der Bilanz einer konzessionierten Bank gestützt wird |
Keine Seite dieser Tabelle ist ein Urteil. Ein bankgestütztes Brex kann ein stetigeres Underwriting und einen längeren institutionellen Atem hinter Ihrem Kartenprogramm bedeuten. Es kann auch eine Produkt-Roadmap bedeuten, die sich irgendwann nach den Prioritäten von Capital One richtet statt nach denen von Brex selbst. Ein unabhängiges Ramp mit $44 Milliarden kann höhere Geschwindigkeit bei neuen Funktionen und ein im großen Maßstab bewährtes Geschäftsmodell bedeuten. Es bedeutet auch, dass die Stabilität Ihres Kartenprogramms auf der fortgesetzten Umsetzung eines Privatunternehmens beruht und nicht auf einer Banklizenz. Wenn Sie ein Käufer sind, für den „Wer steht eigentlich auf der anderen Seite dieser Beziehung" ebenso zählt wie die Funktionsliste, ist dies der Abschnitt, den Sie noch einmal lesen sollten, bevor Sie irgendetwas unterschreiben. Einen engeren Blick auf Brex speziell als Bankbeziehung statt als Kartenprogramm bietet unser Vergleich Brex vs Mercury.
Globale Präsenz und Gesellschaftsstruktur
Beide Plattformen sind auf die USA ausgerichtet gebaut, aber sie unterscheiden sich darin, wie weit sie tatsächlich über die USA hinausreichen, sobald Sie mehr als eine Gesellschaft brauchen.
Brex Essentials deckt bis zu zwei Gesellschaften ab. Brex Premium erweitert das auf multi-entity-Abdeckung über US-amerikanische und internationale Strukturen hinweg, mit anpassbaren ERP- und HRIS-Verbindungen und Unterstützung bei VAT-Dokumentation für die internationale Seite. Brex verkauft außerdem ein separates Produkt Smart Card mit Kartenausgabe in Landeswährung in mehr als 50 Ländern, ausgerichtet auf Unternehmen, deren Mitarbeitende in ihrer eigenen Landeswährung ausgeben sollen, statt alles über eine in den USA ausgegebene Karte zurückzuleiten.
Die veröffentlichte Preisseite von Ramp ist hier bei den Einzelheiten dünner. Plus wird als Ergänzung um „globale Abdeckung" neben den Integrationen mit NetSuite und Sage Intacct beschrieben, ohne eine Länderzahl zu nennen oder anzugeben, wie die Ausgabe in Landeswährung funktioniert. Enterprise ergänzt Integrationen mit Workday und Oracle Fusion Cloud sowie einen dedizierten Account Manager und Implementierungsleistungen, wiederum ohne veröffentlichte Länderliste.
| Fähigkeit | Ramp | Brex |
|---|---|---|
| Gesellschaften im Einstiegstarif | Nicht zutreffend, Free ist für eine einzelne Gesellschaft | Bis zu zwei, bei Essentials |
| Multi-entity USA und international | „Globale Abdeckung" bei Plus, nicht spezifiziert | Ausdrücklich bei Premium |
| Kartenausgabe in Landeswährung | Auf der veröffentlichten Preisseite nicht angegeben | Über 50 Länder, beim Produkt Smart Card |
| VAT- und internationale Compliance-Dokumentation | Auf der veröffentlichten Preisseite nicht angegeben | Ausdrücklich bei Premium genannt |
| Dedizierte Support-Stufe für internationale Kunden | Enterprise, individuell | Enterprise, individuell |
Wenn Ihr Unternehmen schon heute nennenswerte Ausgaben über eine Nicht-US-Gesellschaft abwickelt, lassen Sie sich die Einzelheiten der globalen Abdeckung von Ramp schriftlich geben, bevor Sie annehmen, dass sie der ausdrücklicher dokumentierten internationalen Struktur von Brex entspricht. Brex nennt seine Fähigkeit beim Namen; Ramp nennt eine Kategorie.
Preise im Vergleich
Hier ist die vollständige veröffentlichte Tarifübersicht beider Anbieter, mit ausgeschriebener Abrechnungsbasis, denn an der Basis gehen die Argumente zu „Welches ist günstiger" meist schief.
| Anbieter und Tarif | Veröffentlichter Preis | Abrechnungsbasis | Was enthalten ist |
|---|---|---|---|
| Ramp Free | $0 pro Benutzer und Monat | Pro Benutzer, monatlich | Firmenkarte, grundlegende Reise- und Spesenfunktionen, AP mit OCR, Treasury, Synchronisierung mit QuickBooks Online und Xero |
| Ramp Plus | $15 pro Benutzer und Monat plus eine Plattformgebühr nach Teamgröße | Pro Benutzer, monatlich; 20% sparen bei jährlicher Abrechnung | KI-gestützte Spesenprüfung, automatisch kontierte Positionen, NetSuite und Sage Intacct, globale Abdeckung, benutzerdefinierte Rollen, Audit-Protokollierung |
| Ramp Enterprise | Individuell | Jährliche Abrechnung | Integrationen mit Workday und Oracle Fusion Cloud, dedizierter Account Manager, Implementierungsleistungen |
| Brex Essentials | $0 pro Benutzer und Monat | Pro Benutzer, monatlich | Weltweite Kartenakzeptanz, KI-gestützte benutzerdefinierte Regeln, bis zu zwei Gesellschaften, Rechnungszahlung, Erstattungen, Reisebuchung, API-Zugriff |
| Brex Premium | $12 pro Benutzer und Monat | Pro Benutzer, monatlich, pauschal | Mehrere Spesenrichtlinien, dynamische Prüfketten, KI-gestützte Erkennung von Compliance-Verstößen bei Prüfungen, multi-entity USA und international, anpassbare ERP- und HRIS-Anbindung, VAT-Dokumentation, Gruppenreisen, Live-Budgets |
| Brex Enterprise | Individuell | Individuell | Unbegrenzt viele US-amerikanische oder globale Gesellschaften, lokale Kartenausgabe, benannter Account Manager |
| Brex Smart Card | Individuell | Individuell | Karten in Landeswährung in über 50 Ländern, Händlerkontrollen |
Quellen: Preisseite von Ramp und Preisseite von Brex, beide geprüft am 26. August 2026.
Zwei Dinge an dieser Tabelle verdienen es, offen ausgesprochen zu werden. Erstens: $15 pro Benutzer und Monat sind nicht die gesamte Rechnung für Ramp Plus. Die Plattformgebühr ist real, sie skaliert mit der Teamgröße, und Ramp veröffentlicht den Betrag nirgends auf seiner Preisseite. Jede Summe, die Sie für Ramp Plus aufbauen, ist eine Untergrenze, kein Angebot. Zweitens: Die $12 pro Benutzer und Monat von Brex Premium sind an nichts weiter geknüpft als an die Zulassungshürde selbst. Wenn Sie die Hürde für ein Brex-Konto überhaupt nehmen, ist der Lizenzpreis genau das, was gedruckt steht.
Kostenmodell bei 10, 25, 50, 100 und 250 Benutzern
Annahmen: US-Unternehmen, jede Lizenz zum Listenpreis abgerechnet, kein verhandelter Rabatt, Jahressummen als das Zwölffache des Monatspreises, sofern kein veröffentlichter Jahresrabatt gilt. Ramp Plus wird sowohl zum vollen Satz bei monatlicher Abrechnung als auch zum veröffentlichten Rabatt von 20% bei jährlicher Abrechnung gezeigt, wobei die Plattformgebühr ungeklärt bleibt, weil sie keine öffentliche Zahl ist.
| Benutzer | Ramp Free | Ramp Plus, monatliche Abrechnung (+ Plattformgebühr) | Ramp Plus, jährliche Abrechnung (+ Plattformgebühr) | Brex Essentials | Brex Premium |
|---|---|---|---|---|---|
| 10 | $0 | $1.800 + Gebühr | $1.440 + Gebühr | $0 | $1.440 |
| 25 | $0 | $4.500 + Gebühr | $3.600 + Gebühr | $0 | $3.600 |
| 50 | $0 | $9.000 + Gebühr | $7.200 + Gebühr | $0 | $7.200 |
| 100 | $0 | $18.000 + Gebühr | $14.400 + Gebühr | $0 | $14.400 |
| 250 | $0 | $45.000 + Gebühr | $36.000 + Gebühr | $0 | $36.000 |
Alle Zahlen sind jährliche Softwarekosten in USD, berechnet aus den oben veröffentlichten Preisen. Sehen Sie sich die beiden mittleren Spalten an, und eines springt ins Auge: Sobald Sie den Rabatt von 20% bei jährlicher Abrechnung von Ramp anwenden, beträgt der effektive Lizenzpreis von Plus $12 pro Benutzer und Monat, auf den Cent genau derselbe wie der Pauschalpreis von Brex Premium, bei jeder Teamgröße in dieser Tabelle. Die beiden kostenpflichtigen Tarife konkurrieren nicht über den veröffentlichten Preis. Sie sind beim veröffentlichten Preis identisch. Das Einzige, was Ramp Plus über Brex Premium heben kann, ist die Plattformgebühr, und weil diese Zahl nicht offengelegt wird, kann niemand außerhalb des Vertriebsprozesses von Ramp sagen, um wie viel. Wenn Sie sich allein nach den Kosten zwischen Plus und Premium entscheiden, hängt die gesamte Entscheidung an einer Zahl, die Sie direkt bei Ramp erfragen müssen, schriftlich, bevor Sie unterschreiben.
Die kostenlosen Tarife erzählen eine sauberere Geschichte. Ramp Free und Brex Essentials kosten bei jeder Größe in dieser Tabelle tatsächlich $0. Wenn Ihr Unternehmen also beide Zulassungshürden nimmt und keine Funktionen braucht, die nur Plus oder Premium bieten, stellt sich die Frage nach den Softwarekosten nicht. Sie wird ganz zur Frage, welcher Funktionsumfang und welche Zulassungshürde des kostenlosen Tarifs zu Ihnen passt, und das behandelt der Rest dieses Artikels. Einen breiteren Blick darauf, wie diese Kategorie preislich gegenüber Reise- und Spesenwerkzeugen und erstattungsorientierten Tools abschneidet, bieten unsere Übersicht der besten Spesenmanagement-Software und der Vergleich Expensify vs Ramp, die beide Themen behandeln, die dieser Artikel nicht abdeckt.
Firmenkarten und Ausgabenkontrollen
Beide Unternehmen haben ihr Geschäft auf der Karte aufgebaut, und beide legen echte Kontrollen in den kostenlosen Tarif, was bei Softwarepreisen ungewöhnlich genug ist, um es ausdrücklich zu erwähnen.
Ramp Free gibt unbegrenzt viele physische und virtuelle Karten aus, mit Limits pro Karte, Händlersperren und Kategorieregeln, dazu Budgets, die Führungskräfte außerhalb der Finanzabteilung verantworten können, ohne jede Änderung über die Buchhaltung zu leiten. Weil Ramp der Kartenherausgeber ist, wird ein Verstoß durch Ablehnung der Transaktion durchgesetzt und nicht dadurch, dass er im Nachhinein markiert wird.
Brex Essentials zieht bei den Grundlagen gleich: Weltweite Kartenakzeptanz und KI-gestützte benutzerdefinierte Regeln gehören zum kostenlosen Tarif. Wo Brex davonzieht, ist die Compliance-Seite von Premium, die KI-gestützte Erkennung von Compliance-Verstößen bei Prüfungen und dynamische Prüfketten ergänzt und damit Richtlinienverstöße abfängt, die an einer statischen Regel vorbeirutschen, bevor sie genehmigt werden, statt sie nur im Moment des Kartenzahlungsvorgangs zu blockieren.
| Fähigkeit | Ramp | Brex |
|---|---|---|
| Unbegrenzt viele virtuelle Karten | Ja, bei Free | Ja, bei Essentials |
| Limits pro Karte und Händlersperren | Ja, bei Free | Benutzerdefinierte Regeln, bei Essentials |
| Budgets mit Verantwortlichen außerhalb der Finanzabteilung | Einfach bei Free, erweitert bei Plus | Live-Budgets, bei Premium |
| KI-gestützte Durchsetzung von Richtlinien | KI-gestützte Spesenprüfung, bei Plus | KI-gestützte benutzerdefinierte Regeln bei Essentials, KI-gestützte Erkennung von Compliance-Verstößen bei Premium |
| Dynamische, mehrstufige Prüfketten | Auf der veröffentlichten Preisseite nicht genannt | Ja, bei Premium |
| Modell der Kartenausgabe | Ramp ist der Herausgeber | Brex ist der Herausgeber |
| Underwriting für eine Karte erforderlich | Ja, gebunden an die Zulassungshürde von $25.000 | Ja, gebunden an die segmentbasierten Zulassungshürden |
Keines von beiden ist ein schwaches Kartenprogramm. Der eigentliche Unterschied liegt eine Ebene höher, darin, ob Ihr Unternehmen die Tür überhaupt passiert, um eine Karte zu bekommen, und das ist der obige Abschnitt zur Zulassung und nichts in dieser Tabelle.
Kreditorenbuchhaltung und Rechnungszahlung
Beide Anbieter legen AP ebenfalls in den kostenlosen Tarif, was wiederum das übliche Muster durchbricht, die Rechnungszahlung hinter einem kostenpflichtigen Tarif zu verschließen.
Ramp Free enthält Kreditorenbuchhaltung mit KI-gestützter OCR für Rechnungen und grundlegende Lieferantenverwaltung. Brex Essentials enthält Rechnungszahlung und Erstattungen nativ. Der Abstand wächst bei den kostenpflichtigen Tarifen: Ramp Plus ergänzt automatisch kontierte Positionen, sodass eine Rechnung bereits auf die richtigen GL-Konten aufgeteilt eintrifft, während Brex Premium dynamische Prüfketten ergänzt, die eine Rechnung nach Betrag oder Lieferant durch die richtigen Genehmiger leiten statt durch eine einzelne feste Kette.
| Fähigkeit | Ramp | Brex |
|---|---|---|
| Rechnungszahlung im Einstiegstarif | AP mit OCR, bei Free | Rechnungszahlung, bei Essentials |
| Rechnungs-OCR | Ja, KI-gestützt, bei Free | Bei Essentials nicht als eigene Funktion genannt |
| Erstattungen | Unterstützt | Ausdrücklich bei Essentials genannt |
| Automatisierung der Positionskontierung | Automatisch kontierte Positionen, bei Plus | Nicht als eigene Funktion genannt |
| Mehrstufiges, betragsbasiertes Prüfrouting | Auf der veröffentlichten Preisseite nicht genannt | Dynamische Prüfketten, bei Premium |
| Lieferantenverwaltung | Einfach bei Free | Auf der veröffentlichten Seite nicht gesondert ausgewiesen |
Wenn das AP-Volumen der Hauptgrund ist, warum Sie eine der beiden Plattformen prüfen, und nicht das Kartenprogramm selbst, behandelt unsere Übersicht der besten Software für die AP-Automatisierung dedizierte AP-Tools, die erheblich tiefer gehen als das integrierte Modul jeder der beiden Kartenplattformen.
Reisebuchung
Das ist einer der klareren Produktunterschiede zwischen den beiden, und er zeigt sich im Einstiegstarif, statt auf einen kostenpflichtigen Tarif zu warten.
Brex Essentials enthält die Reisebuchung als benannte, eigenständige Fähigkeit vom kostenlosen Tarif an, und Premium ergänzt Gruppenreisemanagement zur Koordination von Reisen mit mehreren Personen. Die veröffentlichte Preisseite von Ramp beschreibt bei Free nur „grundlegende Reise- und Spesenfunktionen", ohne wie Brex ein eigenes Buchungstool zu nennen, und weist bei Plus keine verbesserte Reisefunktion namentlich aus.
| Fähigkeit | Ramp | Brex |
|---|---|---|
| Reisen im Einstiegstarif genannt | „Grundlegende Reise- und Spesenfunktionen", bei Free | Reisebuchung, bei Essentials |
| Koordination von Gruppen- oder Teamreisen | Auf der veröffentlichten Preisseite nicht genannt | Gruppenreisen, bei Premium |
| Durchsetzung der Reiserichtlinie | An die allgemeinen Spesenrichtlinien gebunden | An die Spesenrichtlinien und Prüfketten von Premium gebunden |
Wenn Reisen einen erheblichen Teil Ihrer Ausgaben ausmachen und die Tiefe der Buchung wichtiger ist als die Bündelung auf einer Karte, lohnt es sich, den tatsächlichen Buchungsablauf beider Plattformen auszuprobieren, statt den Wortlaut einer der beiden Preisseiten für bare Münze zu nehmen. Keiner der Anbieter veröffentlicht hier genug Details, um die Frage von außen zu klären.
Buchhaltungs- und ERP-Integrationen
Beide Plattformen koppeln die tieferen ERPs an ihren kostenpflichtigen Tarif, und das Muster ist nahezu symmetrisch, was diesen Abschnitt leicht nachvollziehbar macht.
| Buchhaltungssystem | Erforderlicher Tarif bei Ramp | Erforderlicher Tarif bei Brex |
|---|---|---|
| QuickBooks Online | Free | Bei Essentials nicht als enthalten genannt |
| Xero | Free | Bei Essentials nicht als enthalten genannt |
| NetSuite | Plus | Als anpassbare ERP-Unterstützung genannt, Premium |
| Sage Intacct | Plus | Als anpassbare ERP-Unterstützung genannt, Premium |
| Workday | Enterprise | Auf der veröffentlichten Preisseite nicht genannt |
| Oracle Fusion Cloud | Enterprise | Auf der veröffentlichten Preisseite nicht genannt |
| HRIS-Verbindungen | Auf der veröffentlichten Preisseite nicht genannt | Anpassbares HRIS, Premium |
Wenn Ihr Buchhaltungs-Stack QuickBooks Online oder Xero ist, nennt Ramp beide in seinem kostenlosen Tarif namentlich, während die veröffentlichte Seite von Brex bei Essentials keine konkrete Buchhaltungsverbindung ausweist, sondern nur „anpassbares ERP/HRIS" ab Premium. Wenn Ihre Bücher bereits auf NetSuite oder Sage Intacct laufen, schieben beide Anbieter Sie in ihren zweiten Tarif, und genau dort zählt die Preisparität aus dem obigen Kostenmodell am meisten: Ramp Plus und Brex Premium landen beim selben effektiven Lizenzpreis, sobald der Jahresrabatt von Ramp greift, vor der nicht offengelegten Plattformgebühr von Ramp. Für die Ebene unter dieser Entscheidung behandelt unser Leitfaden zu QuickBooks Alternativen, was geschieht, wenn das Buchhaltungssystem selbst und nicht das Kartenprogramm der Engpass ist.
Implementierung und Wechselaufwand
Keines von beiden ist ein Enterprise-Rollout. Beide sind Self-Serve-Plattformen, die ein Controller an einem Tag aufsetzen kann, sobald das Underwriting durch ist, und genau beim Underwriting laufen die beiden auseinander.
Das Underwriting von Ramp ist eine einzige Prüfung: das Barguthaben von $25.000 auf dem verknüpften Konto verifizieren, EIN und Rechtsform bestätigen, die US-Adresse bestätigen, und der Antrag geht durch oder eben nicht. Das Underwriting von Brex verzweigt sich nach Segment. Ein wagniskapitalfinanzierter Antragsteller muss die Barposition von $50.000 nachweisen, manchmal mit Finanzierungsunterlagen zur Stützung der Einstufung als „durch Business Angels oder Wagniskapital finanziert". Ein gewerblicher Antragsteller oder einer aus dem Mittelstand braucht Umsatznachweise, die die Schwelle von $400.000 pro Monat oder $500.000 pro Jahr belegen. Diese Verzweigung fügt einen Schritt hinzu, den die pauschale Hürde von Ramp nicht kennt, bedeutet aber auch, dass ein Unternehmen mit starkem Umsatz und dünnen Barmitteln einen Weg zu Brex hat, den der einzelne Barmitteltest von Ramp gar nicht bietet.
Die eine Variable, die keines der Unternehmen öffentlich angesprochen hat, ist, was sich im Underwriting von Brex ändert, wenn überhaupt, nun da eine konzessionierte Bank das Geschäft besitzt. Banken sind bei KYC und Compliance-Dokumentation typischerweise konservativer als wagniskapitalgestützte Fintechs, und Capital One hat sich öffentlich weder zu einer Verschärfung noch zu einer Lockerung der bestehenden Hürde von Brex geäußert. Planen Sie für das Underwriting-Gespräch mit Brex etwas zusätzliche Zeit ein, bis sich das klärt, und fragen Sie direkt, ob sich die Anforderungen Ihres konkreten Segments seit dem Abschluss der Übernahme verändert haben.
| Ramp | Brex | |
|---|---|---|
| Zeit bis zum Antrag | Am selben Tag | Am selben Tag |
| Logik des Underwritings | Ein pauschaler Barmitteltest | Verzweigt nach Segment: Wagniskapital, Mittelstand, Großunternehmen oder Gewerbe |
| Typischerweise angeforderte Unterlagen | Kontoauszug, der das Guthaben von $25.000 zeigt | Finanzierungsunterlagen (Wagniskapital-Weg) oder Umsatznachweise (Weg für Gewerbe/Mittelstand) |
| Aufwand im Change Management | Gering, überwiegend eine Entscheidung über die Bankbeziehung | Gering bis mäßig, dieselbe Art von Entscheidung |
| Finanzielle Bindung bei Fehlentscheidung | Keine, Free hat keinen Vertrag | Keine, Essentials hat keinen Vertrag |
| Unsicherheit nach der Übernahme | Keine, die Eigentümerstruktur hat sich nicht geändert | Etwas: Fragen Sie Brex direkt, ob Capital One das Underwriting seit dem 7. April 2026 verändert hat |
Wann Ramp die richtige Wahl ist
- Sie nehmen die Barmittelhürde von $25.000, haben aber keine startup-spezifische Umsatzgeschichte. Ramp fragt nicht, warum Ihr Barguthaben so aussieht, wie es aussieht, es fragt, ob es die Linie erreicht.
- Sie wollen die größte, am schnellsten wachsende unabhängige Plattform der Kategorie. Eine Bewertung von $44 Milliarden und $1 Milliarde annualisierter Umsatz sind keine Garantie für ein besseres Produkt, aber ein echtes Signal für Durchhaltevermögen und das Tempo bei neuen Funktionen.
- NetSuite oder Sage Intacct ist Ihr ERP, und Sie brauchen weder Workday noch Oracle Fusion Cloud. Beide liegen sauber bei Plus.
- Sie verhandeln lieber eine Unbekannte, die Plattformgebühr, als eine segmentbasierte Umsatzhürde zu nehmen, die Sie noch nicht erreichen.
Wann Brex die richtige Wahl ist
- Die Geschichte Ihres Unternehmens wird in Umsatz erzählt und nicht in Barmitteln. Ein profitables, umsatzstarkes Unternehmen, das wenig Bargeld in der Bilanz hält, kann die Gewerbe- oder Mittelstandshürde von Brex nehmen und dabei am pauschalen Barmittelminimum von Ramp scheitern.
- Sie wollen Zulassungshürde und Preis beide ausgeschrieben, ohne ungeklärte Zahl. Die $12 pro Benutzer und Monat von Brex Premium sind die gesamte Rechnung; darunter sitzt keine nicht offengelegte Gebühr.
- Sie buchen aktiv Gruppenreisen und wollen diese als Fähigkeit der ersten Stufe benannt haben, statt in allgemeinen Spesen aufgehen zu lassen.
- Sie wollen, dass die Gegenpartei hinter Ihrem Kartenprogramm die Bilanz einer konzessionierten Bank ist und kein wagniskapitalgestütztes unabhängiges Unternehmen, und Sie sind mit einem Produkt einverstanden, das nun Capital One gehört und nicht als eigenständiges Unternehmen geführt wird.
Wer sollte was wählen
| Wenn dies auf Sie zutrifft | Wählen Sie | Weil |
|---|---|---|
| Sie haben 25.000 bis 50.000 $ Barmittel, aber keine qualifizierende Umsatzgeschichte | Ramp Free | Sie nehmen die Hürde von Ramp und scheitern wahrscheinlich am Startup-Minimum von Brex |
| Sie haben starken Umsatz, aber dünne Barreserven | Brex Essentials oder Premium | Die umsatzbasierten Wege von Brex verlangen kein Barmittelminimum wie die pauschale Hürde von Ramp |
| Sie nutzen NetSuite oder Sage Intacct und wollen die tiefste, am stärksten skalierte unabhängige Plattform | Ramp Plus | Beide ERPs liegen bei Plus, aber lassen Sie sich die Plattformgebühr schriftlich geben, bevor Sie sich festlegen |
| Sie nutzen NetSuite oder Sage Intacct und wollen einen festen, vollständig offengelegten Lizenzpreis | Brex Premium | $12 pro Benutzer und Monat ohne angehängte nicht offengelegte Gebühr |
| Sie brauchen heute ausdrückliche multi-entity-Abdeckung international und Kartenausgabe in Landeswährung | Brex Premium oder Smart Card | Die globale Abdeckung von Ramp bei Plus ist nicht auf demselben Niveau spezifiziert |
| Sie wollen Ihr Kartenprogramm von einer konzessionierten Bank gestützt statt von einem wagniskapitalgestützten unabhängigen Unternehmen | Brex | Capital One hat die Übernahme von Brex am 7. April 2026 abgeschlossen |
| Sie wollen die größte, am schnellsten skalierende unabhängige Plattform der Kategorie | Ramp | Bewertung $44 Milliarden, über $1 Mrd. annualisierter Umsatz, gemeldet positiver freier Cashflow |
| Sie nehmen keine der beiden Zulassungshürden | Noch keines von beiden | Sehen Sie sich unsere Übersichten der besten Ramp Alternativen und der besten Brex Alternativen für Optionen mit niedrigerer Hürde an |
Das Fazit: Prüfen Sie die Zulassung, bevor Sie irgendetwas anderes vergleichen. Wenn Ihr Unternehmen beide Hürden nimmt, liegen die kostenpflichtigen Tarife beim veröffentlichten Preis so nah beieinander, dass die Entscheidung darauf hinausläuft, ob Sie lieber auf die Bilanz von Capital One hinter Brex setzen oder auf die unabhängige Größe von Ramp, und ob ein vollständig offengelegter Preis von $12 pro Lizenz Ihrem Budgetierungsprozess mehr bedeutet als eine Lizenz zu $15 mit unbekanntem Aufschlag. Wenn Ihr Unternehmen nur eine Hürde nimmt, beantwortet das die Frage für Sie, und der Rest dieses Vergleichs ist Hintergrundlektüre für später.
Nächste Schritte
Bevor Sie bei einem der beiden Unternehmen eine Demo anfordern, rechnen Sie Ihre eigenen Zahlen zuerst durch die Zulassungshürde. Ziehen Sie Ihr aktuelles Barguthaben und Ihren Umsatz der letzten 12 Monate und prüfen Sie beides gegen die obigen Tabellen. Wenn Sie die Barmittelhürde von $25.000 bei Ramp nehmen, haben Sie dort unabhängig von Ihrer Umsatzgeschichte eine reale Option. Wenn Sie einen der umsatzbasierten Wege von Brex nehmen, aber nicht das Barmittelminimum von Ramp, ist Brex Ihre realistische Option, noch bevor Sie eine einzige Funktion vergleichen.
Wenn Sie beide Hürden nehmen, tun Sie das Eine, was dieser Artikel nicht für Sie tun kann: Rufen Sie das Vertriebsteam von Ramp an und lassen Sie sich die Plattformgebühr für Plus bei Ihrer tatsächlichen Teamgröße schriftlich geben, bevor Sie ein Budget um eine der beiden Plattformen bauen. Alles andere in diesem Vergleich, Karten, AP, Reisen, ERP-Integrationen, liegt zwischen den beiden so nah beieinander, dass die Zulassungshürde und diese eine nicht offengelegte Zahl mehr zur Entscheidung beitragen werden als jede Funktionstabelle. Für den Rest der Kategorie deckt unsere Übersicht der besten Software für das Ausgabenmanagement den Markt über diese beiden hinaus ab.
Verwandte Ressourcen:
- Die beste Software für das Ausgabenmanagement 2026
- Brex vs Mercury
- Expensify vs Ramp
- Die besten Ramp Alternativen 2026
- Die besten Brex Alternativen 2026
- Die beste Spesenmanagement-Software 2026
- Die beste Software für die AP-Automatisierung 2026
- Die besten Expensify Alternativen 2026
- Die besten BILL.com Alternativen 2026

On this page
- TL;DR
- Wichtige Fakten
- Ramp vs Brex auf einen Blick
- Wer sich tatsächlich qualifiziert: die Zulassungshürde
- Eigentümerstruktur und Größe 2026: Was sich tatsächlich geändert hat
- Globale Präsenz und Gesellschaftsstruktur
- Preise im Vergleich
- Kostenmodell bei 10, 25, 50, 100 und 250 Benutzern
- Firmenkarten und Ausgabenkontrollen
- Kreditorenbuchhaltung und Rechnungszahlung
- Reisebuchung
- Buchhaltungs- und ERP-Integrationen
- Implementierung und Wechselaufwand
- Wann Ramp die richtige Wahl ist
- Wann Brex die richtige Wahl ist
- Wer sollte was wählen
- Nächste Schritte