Ramp vs Payhawk 2026: Kostenlose US-Kartensoftware oder kostenpflichtige Multi-Entity-Infrastruktur?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Aktualisiert im August 2026: Jede Angabe zu Preisen, Zulassungsregeln und Integrationen unten wurde am 26. August 2026 anhand der eigenen Preis- und Help-Center-Seiten des Anbieters geprüft. Alles, was nicht als feste Zahl veröffentlicht ist, ist gekennzeichnet und mit Quelle belegt, statt geschätzt zu werden.
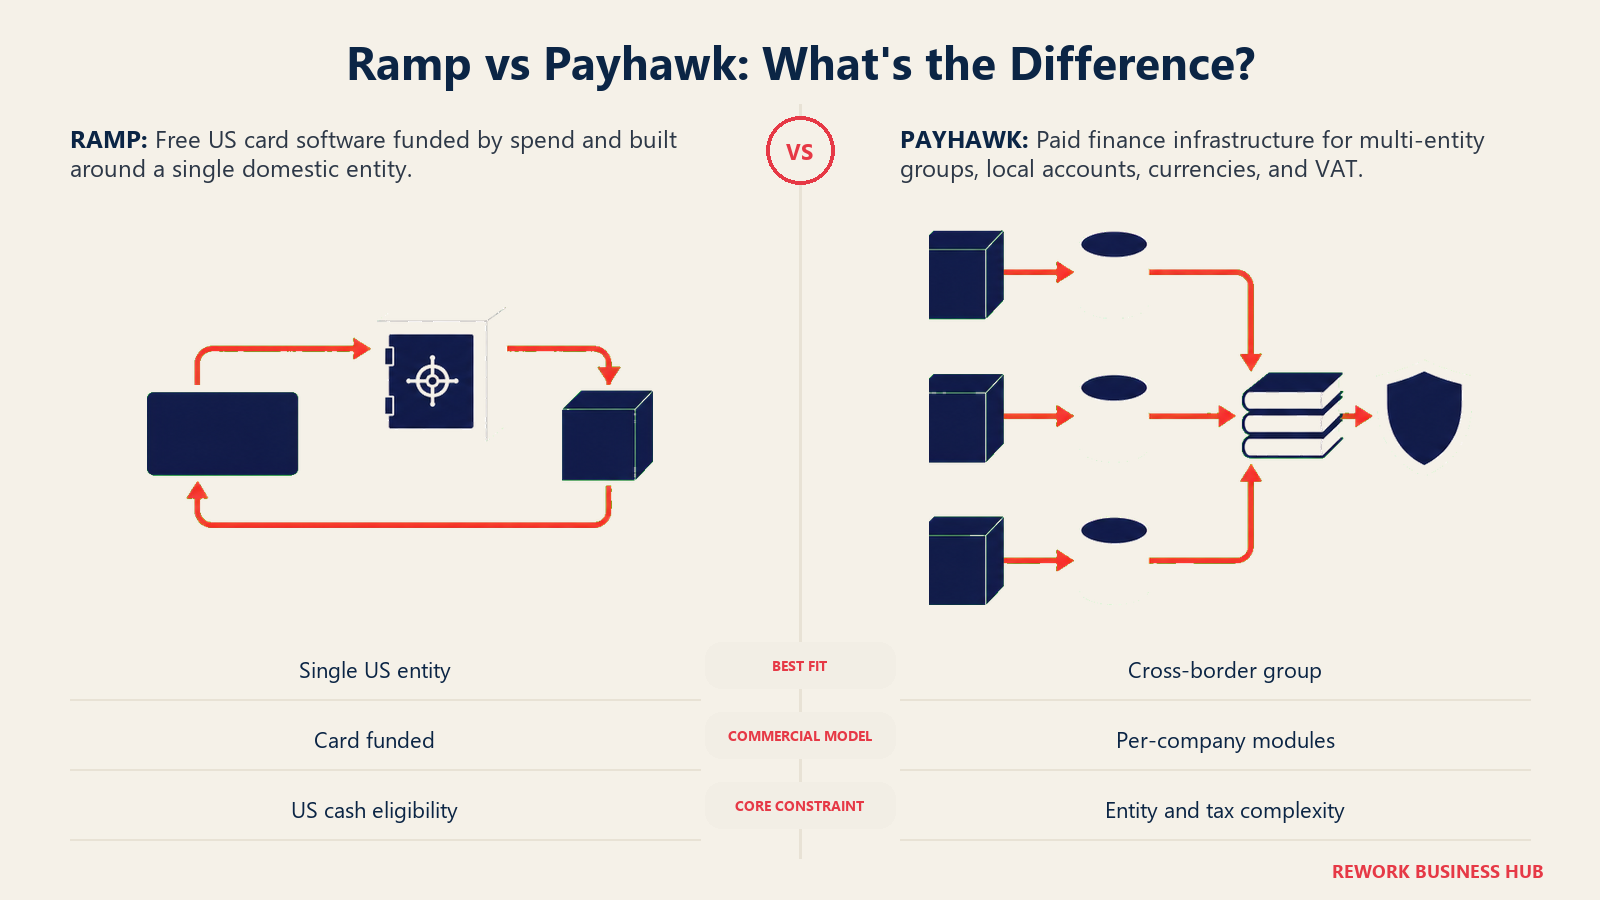
Eine Finanzverantwortliche oder ein Finanzverantwortlicher, die oder der „Ramp vs Payhawk" in eine Suchleiste tippt, ist meist einer von zwei Menschen. Entweder Sie führen eine einzelne US-Gesellschaft, und ein Kollege hat auf einer Konferenz Payhawk erwähnt, oder Sie führen Gesellschaften in mehr als einem Land, und ein auf die USA ausgerichtetes Kartenprogramm zeigt allmählich seine Nahtstellen. Sehr wenige Leser wählen zwischen diesen beiden als Gleichen, denn sie wurden nicht gebaut, um dasselbe Unternehmen zu bedienen.
Das ist keine Funktions-Checkliste. Ramp verschenkt seine Kernsoftware und verdient seinen Lebensunterhalt an der Interchange jedes Kartenzahlungsvorgangs. Payhawk berechnet vom ersten Dollar an, pro Modul und Unternehmen, weil es etwas verkauft, wofür ein kostenloses Kartenprogramm nie gebaut wurde: ein konsolidiertes Hauptbuch über eine Delaware C-corp, eine britische Ltd und eine deutsche GmbH zu führen, jede mit eigenem lokalem Bankkonto und eigenen VAT-Regeln. Diese kommerzielle Trennung und die Gesellschaftsfrage darunter entscheiden den Großteil dessen, was folgt.
TL;DR
- Die Software von Ramp ist kostenlos, weil Ramp Ihre Kartenausgaben braucht und keinen Abonnementscheck. Free kostet $0 pro Benutzer und Monat, finanziert durch Interchange, mit einer pauschalen Zulassungshürde von $25.000 Barmitteln für jeden Antragsteller, unabhängig von Phase oder Umsatz.
- Payhawk ist vom ersten Tag an kostenpflichtig, weil es multi-entity-Infrastruktur verkauft und keine Karte. Travel, Cards & Expenses, Accounts Payable und Procurement sind vier Module, die pro Unternehmen und Monat bepreist werden, gebaut um lokale IBANs, Konten in mehreren Währungen und VAT-Behandlung über Gesellschaften hinweg.
- Ramp verlangt eine in den USA eingetragene Gesellschaft, ohne Ausnahme. Ein Unternehmen ohne US-amerikanische Corporation, LLC oder LP kann überhaupt kein Ramp-Konto eröffnen, unabhängig von Barmitteln oder Finanzierungshistorie. Payhawk wurde genau für dieses Unternehmen gebaut.
- Die Kreditprüfung ist ein anderer Test, nicht nur eine andere Hürde. Ramp prüft anhand der Barmittel auf der Bank. Die Kreditlinie von Payhawk für UK/EWR prüft anhand der Handelshistorie: mindestens 250.000 GBP oder EUR Jahresumsatz plus mindestens ein eingereichtes Geschäftsjahr.
- Beide bepreisen jenseits der Schlagzeilenzahl undurchsichtig. Ramp veröffentlicht seine Plattformgebühr für Plus nicht. Payhawk veröffentlicht weder die Preise des Bundles Complete noch, was zusätzliche Gesellschaften bei Enterprise kosten. Keines von beiden lässt sich allein über die Website budgetieren.
- Die ERP-Tiefe begünstigt, wer zu Ihrem Stack passt. Ramp nennt Workday und Oracle Fusion Cloud bei Enterprise; Payhawk nennt natives NetSuite, Dynamics 365 und SAP S/4HANA als Enterprise-Add-ons, mit der Übertragung von VAT-Codes und Kontenplan, die ein auf die USA ausgerichtetes Tool nicht versucht.
Wichtige Fakten
Wichtige Fakten: Der Abstand zwischen diesen beiden Modellen
- Ramp hat im Juni 2026 eine Series F über $750 Millionen bei einer Bewertung von $44 Milliarden abgeschlossen und meldet mehr als $1 Milliarde annualisierten Umsatz, mehr als 70.000 Kunden und positiven freien Cashflow (Ramp, via PR Newswire).
- Jeder Ramp-Antragsteller braucht mindestens $25.000 auf einem verknüpften US-Geschäftskonto, ohne separate Umsatzstufe und ohne Ausnahmen nach Unternehmensphase (Ramp Help Center).
- Die Kreditlinie von Payhawk für UK/EWR verlangt mindestens 250.000 GBP oder EUR Jahresumsatz und mindestens ein eingereichtes Geschäftsjahr, für eine Kreditlinie von bis zu 500.000 GBP oder EUR (Payhawk Help Center).
- Die Zulassung von Payhawk in den USA läuft über Barmittel statt über Umsatz: mindestens $250.000 für eine Muttergesellschaft oder $100.000 für jede Tochtergesellschaft einer Gruppe, gehalten auf einem US-Bankkonto im Namen der antragstellenden Gesellschaft (Payhawk Help Center).
- Ab dem 1. September 2026 muss jedes umsatzsteuerlich registrierte Unternehmen in Frankreich strukturierte E-Rechnungen empfangen können, wobei die Pflicht zur Ausstellung für große und mittlere Unternehmen am selben Tag beginnt (Geschäftsportal Frankreichs).
Ramp vs Payhawk auf einen Blick
| Ramp | Payhawk | |
|---|---|---|
| Kommerzielles Kernmodell | Kostenlose Software, finanziert durch Karten-Interchange | Kostenpflichtige Software, bepreist pro Unternehmen und Modul |
| Einstiegspreis | Free, $0 pro Benutzer und Monat | Kein kostenloser Tarif; Growth Program ab 149 GBP/Monat, nur UK/EWR, unter 20 Mitarbeitenden |
| Anforderung an die Gesellschaft | Muss eine US-amerikanische Corporation, LLC oder LP sein | Gesellschaften in UK, EWR oder USA sind zugelassen |
| Umgang mit mehreren Gesellschaften | „Globale Abdeckung" bei Plus genannt, nicht näher beschrieben | Nativ, mit konsolidierten Stammdaten auf Gruppenebene |
| Konten in Landeswährung | Auf der veröffentlichten Preisseite nicht angegeben | Lokale IBANs pro Unternehmen, mehrere Währungen |
| Grundlage des Underwritings | $25.000 Barguthaben, pauschal, jede Phase | Umsatz und eingereichte Abschlüsse (UK/EWR) oder Barmittel auf der Bank (USA) |
| Höchster veröffentlichter Preis | Plus, $15/Benutzer/Monat plus eine nicht offengelegte Plattformgebühr | Cards & Expenses ab $449/Monat pro Unternehmen |
| Genannte ERP-Tiefe | QuickBooks Online, Xero, NetSuite, Sage Intacct, Workday, Oracle Fusion Cloud | Sage Intacct, NetSuite, Dynamics 365, SAP S/4HANA, Xero, QBO, Exact Online |
| Beste Passung | US-Unternehmen mit einer einzelnen Gesellschaft und echtem Kartenvolumen | Multi-entity-Gruppe über die USA, UK und den EWR |
Quellen: Preisseite von Ramp, Zulassung bei Ramp, US-Preisseite von Payhawk und Integrationsseite von Payhawk, alle geprüft am 26. August 2026.
Die eigentliche Frage: Was für ein Unternehmen sind Sie?
Die meisten Suchen nach Ramp vs Payhawk gehen davon aus, dass dies eine Frage der Präferenz ist, so wie Ramp vs Brex es für viele Käufer tatsächlich ist. Meistens ist es keine. Dieselbe Logik, die zuerst die Gesellschaft betrachtet, entscheidet auch Brex vs Payhawk, wenn statt Ramp Brex das US-Kartenprogramm auf Ihrer Liste ist. Die eigenen Zulassungsregeln von Ramp besagen, dass ein Antragsteller eine in den Vereinigten Staaten eingetragene Corporation, LLC oder LP sein muss, mit einer US-amerikanischen EIN und einer echten physischen US-Adresse, die kein Postfach oder virtuelles Büro ist (Ramp Help Center). Eine britische Ltd ohne US-Tochtergesellschaft kann kein Ramp-Konto eröffnen. Nicht ein schlechteres Konto, gar kein Konto.
Payhawk existiert genau wegen dieser Lücke. In London und Sofia für europäische Betriebsgesellschaften gebaut und dann auf US-Gesellschaften ausgeweitet, geht seine Kernarchitektur vom ersten Tag an von einer Gruppe mit mehr als einer juristischen Person aus: konsolidierte Stammdaten über Gesellschaften hinweg, lokale IBANs, die pro Unternehmen in der Währung ausgestellt werden, in der es tatsächlich Bankgeschäfte macht, und eine Zuordnung von VAT-Codes, sodass die Steuerregeln einer deutschen Tochtergesellschaft nicht von Hand gegen die einer britischen Muttergesellschaft abgestimmt werden müssen (Integrationsseite von Payhawk). Das ist keine Funktion, die Ramp fehlt. Es ist ein Problem, das dem Produkt von Ramp nie gestellt wurde, weil eine einzelne US-Gesellschaft es nicht hat.
Die eine Stelle, an der sich die beiden wirklich überschneiden, ist ein US-Unternehmen, das abwägt, ob es diese multi-entity-Tiefe schon braucht. Ein reines US-Unternehmen mit 40 Mitarbeitenden und ohne internationale Gesellschaft hat von der Kernarchitektur von Payhawk nichts und würde einen Modulpreis pro Unternehmen für eine Fähigkeit zahlen, die es nicht nutzt. Ein US-Unternehmen, das gerade eine britische Tochtergesellschaft eröffnet hat, ist dagegen genau der Käufer, für den dieser Vergleich gedacht ist, und der Rest dieses Artikels ist um diese Entscheidung herum gebaut. Die vollständige Aufschlüsselung nach Unternehmensform steht in der Entscheidungstabelle gegen Ende.
Die kostenlose Software von Ramp: Was „kostenlos" tatsächlich bedeutet
Ramp Free ist wirklich kostenlos: $0 pro Benutzer und Monat, mit Firmenkarte, grundlegenden Reise- und Spesenfunktionen, Kreditorenbuchhaltung mit KI-gestützter OCR, Treasury und Synchronisierung mit QuickBooks Online und Xero, ohne Testzeitraum und ohne Datum für ein Downgrade (Preisseite von Ramp). Dass Ramp das kann, liegt an der Interchange, der kleinen Gebühr, die ein Kartennetzwerk und eine ausgebende Bank jedes Mal einnehmen, wenn eine Ramp-Karte genutzt wird. Die Analyse des Geschäftsmodells von Ramp durch Contrary Research veranschaulicht die Mechanik mit einem hypothetischen Beispiel: Ramp nimmt pro Transaktion etwa 250 Basispunkte Interchange ein, gibt rund 200 Basispunkte an seine ausgebenden Banken (Sutton Bank und Celtic Bank) weiter und behält die übrigen 50 Basispunkte als Umsatz (Contrary Research). Multiplizieren Sie diesen schmalen Streifen mit zig Milliarden Dollar Kartenvolumen über mehr als 70.000 Kunden hinweg, und er finanziert ein echtes Softwareunternehmen, eines, das über $1 Milliarde annualisierten Umsatz meldete und bei seiner Series F im Juni 2026 angab, beim freien Cashflow positiv zu sein (Ramp, via PR Newswire).
Was dieses Modell voraussetzt, ist einfach: Ihr Unternehmen leitet echte Ausgaben über die Karten von Ramp. Ramp prüft das Konto im Underwriting anhand der Barmittel auf der Bank und nicht anhand privater Bonität, verlangt $25.000 auf einem verknüpften US-Geschäftskonto, verifiziert über Plaid und täglich überwacht, ohne persönliche Bürgschaft und ohne Bonitätsprüfung der Gründer (Ramp Help Center). Diese $25.000 bringen Sie zur Tür herein. Sie bestimmen für sich genommen nicht, wie viel Sie mit der Karte ausgeben können, denn Ramp berücksichtigt bei der Festlegung eines Kreditlimits gesondert Cashflow und Umsatz.
Hier bekommt „kostenlos" ein Sternchen. Wenn Ihr Unternehmen die Hürde von $25.000 nimmt, aber nie nennenswerte Ausgaben über eine Ramp-Karte leitet, entweder weil Zahlungen über die Karten einer bestehenden Bank laufen oder weil die Ausgaben tatsächlich nicht groß sind, wird das Software-Abonnement nie zu einer Rechnung. Stattdessen hat die Kreditlimit-Seite des Kontos, die sich an Cashflow und Umsatz statt am pauschalen Zulassungsminimum bemisst, wenig Anlass zu wachsen. Sie behalten die $0 für die Software; Sie bekommen aber kein nennenswertes Kartenprogramm, auf dem sie läuft. Ramp veröffentlicht keine förmliche Strafe bei geringem Volumen, weil es keine zu veröffentlichen gibt. Aber das Modell zahlt sich, für Ramp und für Sie, erst aus, wenn Ihre Kartenausgaben die echten Ausgaben des Unternehmens sind und kein Nebenkonto.
| Was Ramp Free voraussetzt | Was es Sie kostet, wenn es nicht zutrifft |
|---|---|
| Ramp wird Ihre primäre Ausgabenschiene | Wenn nicht, verdient Ramp wenig an Ihrem Konto, und Ihr Kreditlimit bleibt wahrscheinlich dünn |
| Eine US-Gesellschaft mit $25.000 auf einem verknüpften Bankkonto | Nicht-US-Unternehmen können unabhängig von ihrer Barposition kein Konto eröffnen |
| Kartenausgaben, nicht Rechnungsvolumen, machen den Großteil Ihrer Abflüsse aus | Unternehmen mit vielen reinen Rechnungen haben von einem kartenfinanzierten Modell weniger Nutzen |
| Sie sind mit einem Underwriting einverstanden, das sich mit dem Cashflow bewegen kann | Kreditlimits sind nicht so fest wie der veröffentlichte Preis eines Tarifs |
Für den weiteren Kreis auf die USA ausgerichteter Karten, die auf derselben Interchange-Logik beruhen, siehe die besten Ramp Alternativen und den ausführlicheren Vergleich Ramp vs Brex, der den anderen großen Anbieter mit identischem Geschäftsmodell behandelt.
Der Fall von Payhawk: Gebaut für multi-entity und mehrere Währungen in Europa
Payhawk gibt nicht vor, kostenlos zu sein, und seine Preisseite beginnt mit dem, was es tatsächlich verkauft: vier Module (Travel ab $299 pro Monat, Cards & Expenses ab $449, Accounts Payable ab $349 und Procurement ab $499), jedes pro Unternehmen statt pro Benutzer bepreist, plus ein Bundle Payhawk Complete ohne veröffentlichten Preis (US-Preisseite von Payhawk). Jeder Tarif, auch das Einstiegsprogramm Growth Program, bringt grundlegende Infrastruktur mit, die ein Tool für eine einzelne US-Gesellschaft keinen Grund hat zu bauen: eine multi-entity-Umgebung mit konsolidierten Stammdaten, Live-Buchhaltungsintegrationen zu Xero, QuickBooks Online oder Exact Online sowie Abdeckung nach SOC 2, ISO 27001 und PCI DSS Level 1 für das gesamte Konto.
Die Fähigkeit, die man ausdrücklich nennen sollte, sind lokale IBANs. Payhawk stellt jedem Unternehmen eigene Bankkontonummern in den Währungen aus, in denen es tatsächlich tätig ist, sodass eine deutsche Tochtergesellschaft Zahlungen über ein lokales Konto sendet und empfängt, statt dass eine in den USA oder in UK ausgegebene Karte jede Transaktion über einen FX-Aufschlag zurückrechnet (Integrationsseite von Payhawk). Darüber liegt die Zuordnung von Steuercodes: Behandlung von VAT gegenüber GST, automatisierte Übertragung von VAT-Sätzen und Lieferantendaten und, speziell bei der NetSuite-Integration, automatisierter Abgleich, der Kontenplan, Abteilungen, VAT-Codes und Klassifikationsbereiche über Gesellschaften hinweg ohne manuelle Neueingabe überträgt. Nichts davon ist eine Funktionslücke bei Ramp. Es ist Infrastruktur, die eine einzelne US-Gesellschaft ohne VAT-Berührung nicht braucht, und Infrastruktur, ohne die eine Gruppe mit einer britischen Ltd und einer deutschen GmbH nicht arbeiten kann.
Die kommerzielle Form folgt derselben Logik. Der einzige öffentlich genannte Preispunkt von Payhawk in Landeswährung ist das Growth Program, ab 149 GBP im Monat, begrenzt auf 10 Karten, 10 Lizenzen und 15 Rechnungen plus 15 Erstattungen im Monat (Seite zum Growth Program von Payhawk), beschränkt auf Erstkunden in UK oder dem EWR mit einer einzelnen Gesellschaft und bis zu 20 Mitarbeitenden (Payhawk Help Center). Darüber hinaus sind Standard und Enterprise nur auf Anfrage bepreist, und die Skalierung auf mehr Gesellschaften steht hinter einer Zeile „zusätzliche Gesellschaften" unter den Enterprise-Add-ons statt hinter einem veröffentlichten Satz pro Gesellschaft, neben nativen bidirektionalen ERP-Integrationen, HRIS-Anbindungen für Großunternehmen und einer Kreditlinienfazilität über J.P. Morgan (US-Preisseite von Payhawk). Dass der Basispreis pro Unternehmen sich nicht bewegt, wenn sich die Mitarbeiterzahl verdoppelt, ist das Verkaufsargument. Was mit der Rechnung passiert, wenn Ihre Gruppe von zwei auf acht Gesellschaften wächst, ist ein Vertriebsgespräch und keine Zahl auf der Seite.
| Payhawk-Modul | Einstiegspreis | Was es bietet |
|---|---|---|
| Travel | $299/Monat pro Unternehmen | Globale Hotel- und Flugbuchung, benutzerdefinierte Reiserichtlinie, automatisierte Spesenabrechnungen |
| Cards & Expenses | $449/Monat pro Unternehmen | Kartenprogramm, Spesenerstellung in Echtzeit, über 40 ERP-/Buchhaltungs-/HR-Integrationen |
| Accounts Payable | $349/Monat pro Unternehmen | Rechnungsverwaltung, Genehmigungsworkflows, Lieferantenverwaltung, KI-gestützte Aufteilung von Positionen |
| Procurement | $499/Monat pro Unternehmen | Verwaltung von Bestellungen, Anfrageformulare, Zwei-Wege- und Drei-Wege-Abgleich |
| Payhawk Complete | Nicht veröffentlicht | Alle vier Module plus integrierte KI-Agenten; „bestes Preis-Leistungs-Verhältnis" laut Anbieter, kein Listenpreis |
| Growth Program (nur UK/EWR) | Ab 149 GBP/Monat | Begrenzt: 10 Karten, 10 Lizenzen, 15 Rechnungen und 15 Erstattungen im Monat, eine einzelne Gesellschaft |
Kreditprüfung: Zwei verschiedene Tests, nicht nur zwei verschiedene Hürden
Das Nützlichste, was dieser Vergleich einem Käufer sagen kann, ist, dass Ramp und Payhawk nicht eine schwerere oder leichtere Version desselben Underwritings anbieten. Sie stellen zwei verschiedene Fragen.
Ramp fragt, wie viel Bargeld gerade auf Ihrem verknüpften US-Bankkonto liegt. Die Hürde sind $25.000, pauschal, ob das Unternehmen letzten Monat mit einer frischen Finanzierungsrunde gegründet wurde oder seit einem Jahrzehnt profitabel arbeitet, ohne Umsatzhistorie oder Pflicht zu eingereichten Abschlüssen in den veröffentlichten Zulassungsregeln (Ramp Help Center). Das ist eine gute Designentscheidung für die Gruppe, auf die es zielt: barmittelreiche, umsatzarme Unternehmen, genau die Form eines Unternehmens, das gerade eine Wagniskapitalrunde abgeschlossen hat und Geld auf der Bank hat, bevor es nennenswerte Umsätze macht.
Payhawk stellt je nach Region eine andere Frage, und keine Version ist eine Momentaufnahme der Barmittel. In UK und im EWR will es Nachweise über die Handelstätigkeit: mindestens 250.000 GBP oder EUR Jahresumsatz, mindestens ein eingereichtes Geschäftsjahr und Managementberichte, die nicht älter als drei Monate sind, geprüft gegen eine Obergrenze der Kreditlinie von 500.000 GBP oder EUR (Payhawk Help Center). In den USA wechselt es zu einem Barmitteltest, der weit über der Hürde von Ramp liegt: mindestens $250.000 für eine Muttergesellschaft oder $100.000 pro Tochtergesellschaft, gehalten auf einem US-Bankkonto im eigenen Namen der antragstellenden Gesellschaft (Payhawk Help Center). Beide Wege bei Payhawk verzichten auf persönliche Bürgschaften, wie auch Ramp, aber beide beginnen von einer deutlich höheren Untergrenze.
Hier zählt „ein Unternehmen ohne US-Wagniskapital" tatsächlich. Ein frisch finanziertes US-Startup mit $30.000 auf der Bank und ohne Umsatz nimmt die Hürde von Ramp mühelos und würde am Barmitteltest von Payhawk in den USA mit großem Abstand scheitern. Ein profitabel arbeitendes britisches Dienstleistungsunternehmen mit 400.000 GBP Jahresumsatz, drei Jahren eingereichter Abschlüsse und bescheidenen Barreserven besteht den Umsatztest von Payhawk in UK mit Leichtigkeit und könnte überhaupt kein Ramp-Konto eröffnen, weil es keine US-Gesellschaft hat. Das Modell von Ramp belohnt die Bilanzform, die US-Wagniskapital erzeugt: ein Haufen Bargeld, dünne Handelshistorie. Das Modell von Payhawk belohnt das Gegenteil: echte Handelshistorie, wie auch immer die Barposition aussieht. Keines ist strenger. Sie prüfen verschiedene Arten von Unternehmen, dieselbe Trennung nach Gesellschaft und Geografie, die sich durch jeden Abschnitt dieses Artikels zieht.
| Ramp | Payhawk (UK/EWR) | Payhawk (USA) | |
|---|---|---|---|
| Was getestet wird | Barmittel auf einem verknüpften US-Bankkonto | Jahresumsatz plus eingereichte Abschlüsse | Barmittel auf einem US-Bankkonto |
| Minimum | $25.000, pauschal | 250.000 GBP/EUR Umsatz | $250.000 (Muttergesellschaft) oder $100.000 (Tochtergesellschaft) |
| Handelshistorie erforderlich | Nicht als Anforderung angegeben | Mindestens ein eingereichtes Geschäftsjahr | Mindestens ein eingereichtes Geschäftsjahr |
| Persönliche Bürgschaft | Keine | Keine | Keine |
| Obergrenze der Kreditlinie | Nicht veröffentlicht | Bis zu 500.000 GBP/EUR | Nicht veröffentlicht |
| Beste Passung | Barmittelreiche, umsatzarme Unternehmen | Etablierte Handelsunternehmen, dünnere Barmittel | Etablierte Unternehmen mit echten US-Barreserven |
Preise im Vergleich
Keiner der Anbieter gibt Ihnen von seiner Website aus eine endgültige Zahl, und die Gründe sind struktureller und nicht ausweichender Natur. Der veröffentlichte Preis von Ramp für Plus beträgt $15 pro Benutzer und Monat, mit 20% Rabatt bei jährlicher Abrechnung, kommt aber mit einer Plattformgebühr, die mit der Teamgröße skaliert und auf der Preisseite nirgends beziffert wird (Preisseite von Ramp). Die vier Module von Payhawk tragen jeweils einen veröffentlichten Einstiegspreis, aber „ab" leistet hier echte Arbeit: Die endgültige Zahl hängt auch von Lizenzen, Karten, Transaktionsvolumen und Zahl der Gesellschaften ab, und Payhawk Complete, Standard und Enterprise laufen alle auf ein individuelles Angebot hinaus, sobald Sie mehr brauchen als den begrenzten Kleinunternehmenstarif des Growth Program.
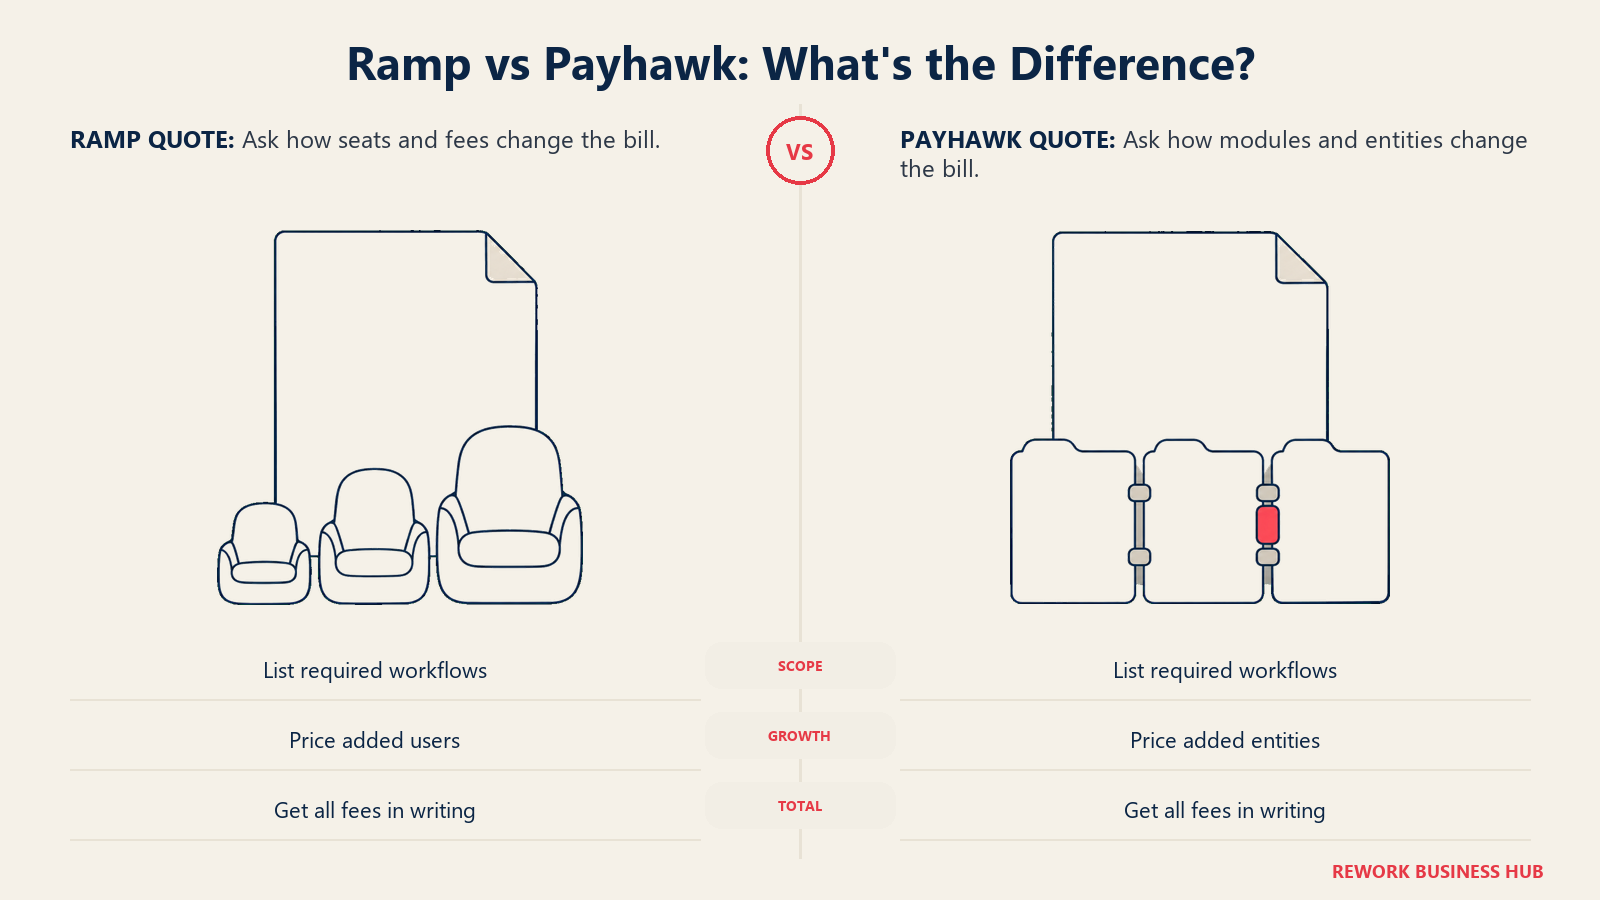
Der ehrliche Weg zum Vergleich führt über die Abrechnungsstruktur und nicht darüber, eine Schlagzeilenzahl herauszugreifen und anzunehmen, sie sei die gesamte Rechnung.
| Anbieter und Tarif | Veröffentlichter Preis | Abrechnungsbasis | Was Ihre reale Rechnung bestimmt |
|---|---|---|---|
| Ramp Free | $0/Benutzer/Monat | Pro Benutzer, monatlich | Nichts; für die Software wirklich $0 |
| Ramp Plus | $15/Benutzer/Monat + nicht offengelegte Plattformgebühr | Pro Benutzer, plus eine nach Teamgröße skalierte Gebühr | Mitarbeiterzahl, plus eine Gebühr, die nur das Vertriebsteam von Ramp nennt |
| Ramp Enterprise | Individuell | Jährlich | Verhandelt, enthält Implementierungsleistungen |
| Payhawk Growth Program | Ab 149 GBP/Monat | Pro Unternehmen, begrenzte Nutzung | Fest, solange Sie unter 20 Mitarbeitenden, einer Gesellschaft und begrenzten Karten und Rechnungen bleiben |
| Payhawk einzelnes Modul (Standard) | Von 299 bis 499 $/Monat pro Unternehmen | Pro Unternehmen, pro Modul | Welche Module Sie aktivieren, nicht die Mitarbeiterzahl |
| Payhawk Complete / Enterprise | Nicht veröffentlicht | Individuell | Zahl der Gesellschaften, Lizenzen, Transaktionsvolumen, Add-ons wie zusätzliche Gesellschaften |
Quellen: Preisseite von Ramp und US-Preisseite von Payhawk, beide geprüft am 26. August 2026.
Halten Sie die beiden Strukturen gegen reale Szenarien, und die Trennung wird schärfer. Rund $750/Monat ist die ungefähre Untergrenze von Ramp Plus vor der nicht veröffentlichten Plattformgebühr; der Preis pro Unternehmen bei Payhawk bewegt sich mit der Mitarbeiterzahl überhaupt nicht, und das ist das ganze Argument, sobald die Zahl der Gesellschaften und nicht die Zahl der Lizenzen der eigentliche Kostentreiber ist.
| Szenario | Ramp | Payhawk |
|---|---|---|
| Einzelne US-Gesellschaft mit 10 Personen, kein NetSuite | Free, $0/Monat | Man zahlt kräftig zu viel; der Kernnutzen bleibt ohne multi-entity-Komplexität ungenutzt |
| Einzelne US-Gesellschaft mit 50 Personen, braucht NetSuite | Plus, ~$750/Monat + nicht offengelegte Plattformgebühr | Cards & Expenses ab $449/Monat, aber man kauft eine Fähigkeit, die dieses Unternehmen nicht braucht |
| Einzelne US-Gesellschaft mit 50 Personen, wächst auf 250 | Die Kosten steigen weiter pro Lizenz | Pauschal $449/Monat; der Preis würde sich überhaupt nicht bewegen |
| Gruppe mit 3 Gesellschaften in den USA, UK und Deutschland | Nicht als ein konsolidiertes Programm verfügbar | Cards & Expenses + AP ab $798/Monat, die einzige Option, die die Gruppe konsolidiert |
Für den Kontext der Kategorie hinter beiden Preismodellen siehe die beste Spesenmanagement-Software und die beste Software für das Ausgabenmanagement, und für das AP-Modul speziell stellt die beste Software für die AP-Automatisierung das Modul Accounts Payable von Payhawk gegen dedizierte AP-Tools und nicht gegen die mitgelieferte Version von Ramp.
Tiefe der ERP- und Buchhaltungsintegration
Beide Anbieter koppeln ihre tiefsten Verbindungen an einen kostenpflichtigen Tarif, aber die Form dieser Tiefe folgt dem Rest dieses Vergleichs. Ramp nennt QuickBooks Online und Xero bei Free, ergänzt NetSuite und Sage Intacct bei Plus mit Echtzeit-Synchronisierung, die für die Aufteilung zwischen Konzerngesellschaften auf Ebene der Gesellschaft laufen kann, und reserviert Workday und Oracle Fusion Cloud für Enterprise. Payhawk enthält Xero, QuickBooks Online und Exact Online in seiner Basisinfrastruktur in jedem Tarif und verlegt dann NetSuite, Dynamics 365 und SAP S/4HANA in Enterprise-Add-ons, die als nativ und bidirektional beschrieben werden, wobei speziell NetSuite Kontenplan, Abteilungen, VAT-Codes und Klassifikationsbereiche mitführt statt eines flachen Transaktionsfeeds.
| System | Ramp | Payhawk |
|---|---|---|
| QuickBooks Online | In Free enthalten | In der Basisinfrastruktur enthalten |
| Xero | In Free enthalten, bidirektionale Rechnungssynchronisierung | Enthalten, mit Bankabstimmung in Echtzeit |
| Exact Online | Nicht genannt | In der Basisinfrastruktur enthalten |
| NetSuite | Tarif Plus; Synchronisierung auf Ebene der Gesellschaft und benutzerdefinierte Felder | Enterprise-Add-on; nativ bidirektional, überträgt VAT-Codes und Kontenplan |
| Sage Intacct | Tarif Plus; Echtzeit-Synchronisierung von Feldern und Lieferantenrechnungen | Enterprise; nativ über alle Gesellschaften hinweg durch das multi-entity-Modul |
| Microsoft Dynamics 365 | Auf der veröffentlichten Seite nicht genannt | Enterprise-Add-on; Varianten Business Central und Finance |
| SAP S/4HANA | Nicht genannt | Vorlagenbasierter CSV-/XLS-Export, nicht nativ bidirektional |
| Workday (Finanzen) | Tarif Enterprise | Nicht als ERP angeboten; Workday erscheint nur als HRIS-Verbindung |
| Oracle Fusion Cloud | Tarif Enterprise | Nicht genannt |
Wenn Ihr Buchhaltungs-Stack die eigentliche Einschränkung ist und keines der beiden Kartenprogramme, behandeln die besten NetSuite Alternativen und die besten Sage Intacct Alternativen, was geschieht, wenn das ERP selbst und nicht das darauf sitzende Ausgabentool die Entscheidung ist, auf die es am meisten ankommt.
Implementierung und Datenportabilität beim Ausstieg
Der Start ist bei beiden Anbietern die leichtere Hälfte. Das Underwriting von Ramp ist eine Prüfung des Barguthabens am selben Tag; das von Payhawk dauert 24 Geschäftsstunden, sobald vollständige Unterlagen vorliegen, schneller beim begrenzten Growth Program und langsamer bei einem multi-entity-Enterprise-Rollout, der Gesellschaften, ERPs und HRIS-Verbindungen vor dem Go-live abbildet (Payhawk Help Center). Keiner der beiden veröffentlicht einen förmlichen Implementierungszeitplan für größere Rollouts.
Ihre Daten wieder herauszubekommen, ist der Teil, den keiner der beiden Anbieter klar dokumentiert, und es lohnt sich, vor der Unterschrift danach zu fragen und nicht danach. Beide unterstützen routinemäßige Exporte: Ramp sendet Spesen, Buchungssätze und Rechnungen als CSV; Payhawk bietet Exporte als Excel oder CSV auf Abruf, mit oder ohne Belegbilder, plus benutzerdefinierte Vorlagen und ein eigenes SAP-S/4HANA-Format. Keiner veröffentlicht eine Richtlinie dafür, was mit den vollständigen historischen Daten, Zuordnungen des Kontenplans oder VAT-Konfigurationen geschieht, wenn Sie das Konto ganz schließen. Diese Lücke zählt auf der Seite von Payhawk mehr, einfach weil Kunden von Payhawk mehr Konfiguriertes zu verlieren haben: multi-entity-Stammdaten und VAT-Zuordnungen pro Tochtergesellschaft, die ein Ramp-Konto mit einer einzelnen Gesellschaft nie ansammelt. Lassen Sie sich die Ausstiegsrichtlinie im Vertriebsprozess schriftlich geben, statt anzunehmen, dass der routinemäßige Exportzugang die Frage beantwortet.
| Ramp | Payhawk | |
|---|---|---|
| Zeit bis zum Antrag | Am selben Tag | Am selben Tag (Growth Program) bis mehrere Wochen (Enterprise) |
| Dauer des Underwritings | Am selben Tag, automatisierte Barmittelprüfung | 24 Geschäftsstunden nach vollständigen Unterlagen (für UK/EWR veröffentlicht) |
| Routinemäßiger Datenexport | CSV: Spesen, Buchungssätze, Rechnungen | Excel/CSV auf Abruf, mit oder ohne Belege, benutzerdefinierte Vorlagen |
| Richtlinie zu Daten bei vollständigem Ausstieg | Nicht veröffentlicht | Nicht veröffentlicht |
| Was beim Ausstieg gefährdet ist | Transaktionshistorie einer einzelnen Gesellschaft | Multi-entity-Stammdaten, VAT-Zuordnungen, konsolidierte benutzerdefinierte Felder |
Wann Ramp die richtige Wahl ist
- Sie haben eine US-Gesellschaft und $25.000 auf der Bank, und das ist die ganze Geschichte. Ramp fragt nicht, warum das Geld da ist oder wie lange Sie schon handeln.
- Ihre Ausgaben laufen wirklich über die Karte. Die kostenlose Software ist erst dann ein echter Wert, wenn Karten-Interchange sie bei echtem Volumen finanziert.
- Sie haben eine einzelne Gesellschaft, oder Ihre internationale Präsenz ist so klein, dass ein reines US-Tool noch kein Problem ist.
- NetSuite oder Sage Intacct ist Ihr ERP, und Sie brauchen keine native Unterstützung für SAP oder Dynamics 365.
Wann Payhawk die richtige Wahl ist
- Sie haben Gesellschaften in mehr als einem Land, besonders eine Gesellschaft in UK oder im EWR ohne US-Präsenz. Ramp ist für dieses Unternehmen keine Option; Payhawk wurde dafür gebaut.
- VAT-Behandlung, lokale IBANs und multi-entity-Konsolidierung sind echte operative Anforderungen und kein Nice-to-have.
- Ihr Unternehmen hat Handelshistorie und Umsatz, sitzt aber nicht auf einem frischen Bargeldberg. Das Underwriting von Payhawk für UK/EWR belohnt genau diese Bilanzform.
- Sie zahlen lieber einen planbaren Preis pro Unternehmen, als zuzusehen, wie eine Rechnung pro Lizenz beim Einstellen steigt.
Wer sollte was wählen
| Wenn dies auf Sie zutrifft | Wählen Sie | Weil |
|---|---|---|
| Einzelne US-Gesellschaft, über $25.000 auf der Bank, echtes Kartenvolumen in Aussicht | Ramp | Kostenlose Software, finanziert durch die Ausgaben, die Sie ohnehin auf eine Karte legen wollten |
| Gesellschaft in UK oder im EWR, keine US-Präsenz | Payhawk | Ramp steht Ihnen unabhängig von Ihren Finanzen nicht zur Verfügung |
| US-Muttergesellschaft mit ausländischen Tochtergesellschaften, die ein Hauptbuch brauchen | Payhawk | Native multi-entity-Konsolidierung, die Ramp nicht versucht |
| Barmittelreiches, umsatzarmes US-Startup | Ramp | Die pauschale Hürde von $25.000 passt genau zu dieser Bilanzform |
| Handelsunternehmen mit echtem Umsatz, dünneren Barmitteln | Payhawk (UK/EWR) | Das Underwriting belohnt Umsatz und eingereichte Abschlüsse, nicht brachliegendes Bargeld |
| Native NetSuite- oder Sage-Intacct-Anbindung auf Ebene der Gesellschaft nötig, einzelne US-Gesellschaft | Ramp Plus | Benannter, veröffentlichter Tarif, kein multi-entity-Aufschlag erforderlich |
| Natives NetSuite, Dynamics 365 oder SAP nötig, zusammen mit multi-entity-VAT-Behandlung | Payhawk Enterprise | Die einzige der beiden, die um diese Kombination herum gebaut ist |
| Unter 20 Mitarbeitenden, einzelne Gesellschaft in UK oder im EWR, erster Payhawk-Kunde | Payhawk Growth Program | Der einzige begrenzte, veröffentlichte Einstiegspreis außerhalb der USA |
Das Fazit: Prüfen Sie, welches Unternehmen Sie tatsächlich sind, bevor Sie eine einzige Funktion vergleichen. Ohne US-Gesellschaft ist dies bereits entschieden; Payhawk ist Ihre Option, und Ramp steht nicht zur Wahl. Mit einer US-Gesellschaft und ohne internationale Komplexität ist der kostenlose Tarif von Ramp schwer zu schlagen, solange echte Ausgaben über die Karte laufen. Die schmale Gruppe, die tatsächlich zwischen beiden wählt, meist eine US-Muttergesellschaft, die ihre erste ausländische Tochtergesellschaft eröffnet, sollte den Enterprise-Tarif von Payhawk direkt bepreisen lassen, statt anzunehmen, dass der Einstiegspreis von Cards & Expenses die reale Zahl ist, und zugleich die Plattformgebühr für Plus von Ramp schriftlich einholen.
Häufig gestellte Fragen zu Ramp vs Payhawk
Kann sich ein britisches oder EU-Unternehmen bei Ramp anmelden?
Nein. Ramp verlangt, dass die antragstellende Gesellschaft eine in den Vereinigten Staaten eingetragene Corporation, LLC oder LP ist, mit einer US-amerikanischen EIN und einer physischen US-Adresse. Ein Unternehmen ohne US-Gesellschaft kann unabhängig von Barposition, Umsatz oder Finanzierungshistorie kein Ramp-Konto eröffnen.
Ist Ramp wirklich kostenlos, oder gibt es einen Haken?
Die Software kostet bei Free tatsächlich $0 pro Benutzer und Monat, ohne Testzeitraum. Der Haken ist wirtschaftlicher und nicht versteckter Natur: Ramp finanziert diesen Tarif über Karten-Interchange, es funktioniert also am besten, wenn echte Ausgaben über eine Ramp-Karte laufen. Wenn nicht, bleibt die Software kostenlos, aber Ihr Kreditlimit, das gesondert nach Cashflow und Umsatz festgelegt wird, hat wenig Anlass zu wachsen.
Was kostet Payhawk tatsächlich?
Payhawk veröffentlicht monatliche Einstiegspreise pro Unternehmen für vier Module: Travel ab $299, Accounts Payable ab $349, Cards & Expenses ab $449 und Procurement ab $499. Complete, Standard und Enterprise veröffentlichen keinen festen Preis und werden nach Gesellschaften, Lizenzen und Transaktionsvolumen angeboten. Der einzige veröffentlichte Einstiegspunkt in Landeswährung ist das Growth Program für UK/EWR, ab 149 GBP im Monat für Unternehmen unter 20 Mitarbeitenden mit einer einzelnen Gesellschaft.
Was ist der tatsächliche Unterschied darin, wie die beiden Unternehmen die Zulassung prüfen?
Ramp prüft Barmittel auf einem verknüpften US-Bankkonto, ein pauschales Minimum von $25.000 unabhängig von der Unternehmensphase. Payhawk prüft in UK und im EWR die Handelshistorie (mindestens 250.000 GBP oder EUR Jahresumsatz plus mindestens ein eingereichtes Geschäftsjahr) und in den USA die Barmittel ($250.000 für eine Muttergesellschaft oder $100.000 pro Tochtergesellschaft). Keines verlangt eine persönliche Bürgschaft.
Welches hat die tieferen ERP-Integrationen?
Das hängt vom ERP ab. Ramp nennt Workday und Oracle Fusion Cloud bei Enterprise, was Payhawk nicht als ERP-Verbindung anbietet. Payhawk nennt natives, bidirektionales NetSuite, Dynamics 365 und SAP S/4HANA (SAP über Exportvorlagen statt Live-Synchronisierung) mit eingebauter Übertragung von VAT-Codes und Kontenplan, was die veröffentlichten Integrationen von Ramp nicht in gleicher Tiefe beschreiben.
Was geschieht mit unseren Daten, wenn wir eine der beiden Plattformen kündigen?
Keiner der Anbieter veröffentlicht eine konkrete Richtlinie für den vollständigen Datenexport bei Kontoschließung. Beide unterstützen routinemäßige CSV- und Excel-Exporte für die laufende Buchhaltung. Fragen Sie vor der Unterschrift direkt, wie ein vollständiger Export bei Vertragsende aussieht, besonders bei Payhawk, wo multi-entity-Stammdaten und VAT-Zuordnungen mehr Konfiguration bedeuten, die man verlieren kann, als ein Ramp-Konto mit einer einzelnen Gesellschaft je ansammelt.
Wir sind ein US-Unternehmen und eröffnen unsere erste europäische Gesellschaft. Welches brauchen wir?
Das ist das eine Szenario, in dem die beiden wirklich konkurrieren. Wenn die neue Gesellschaft klein ist und das US-Geschäft dominant bleibt, können Sie kurzfristig oft Ramp allein für die US-Gesellschaft betreiben. Sobald Sie ein konsolidiertes Hauptbuch, lokale IBANs und VAT-Behandlung über beide Gesellschaften brauchen, ist das der Kernanwendungsfall von Payhawk, und es lohnt sich, ihn zu bepreisen, bevor Ihre US-Ausgaben zu tief in Ramp verdrahtet sind, um leicht zu wechseln.
Nächste Schritte
Beantworten Sie eine Frage, bevor Sie bei einem der beiden Unternehmen eine Demo anfordern: Hat Ihr Unternehmen eine in den USA eingetragene Gesellschaft, ja oder nein. Wenn nein, ist dieser Vergleich bereits vorbei; Payhawk oder eine andere in Europa beheimatete Plattform ist Ihr realistischer Weg, was auch immer der Rest der Funktionsliste sagt. Wenn ja, und Sie keine Gesellschaften außerhalb der USA haben, rechnen Sie zuerst Ramp Free durch, denn $0 Softwarekosten sind für jede kostenpflichtige Plattform schwer zu schlagen, bis Kartenvolumen oder Zahl der Gesellschaften mehr erfordern.
Wenn Sie der Käufer dazwischen sind, ein US-Unternehmen mit einer oder mehreren ausländischen Gesellschaften, bepreisen Sie dies nicht anhand einer der beiden Startseiten. Rufen Sie Payhawk für ein Enterprise-Angebot mit Ihrer tatsächlichen Zahl an Gesellschaften an und rufen Sie Ramp für die Plattformgebühr von Plus bei Ihrer tatsächlichen Teamgröße an, bevor Sie eine einzige Zahl vergleichen. Die Gesellschaftsfrage hat den Großteil dieses Artikels bereits entschieden; die zwei Angebote, die Sie nur auf Nachfrage bekommen, entscheiden den Rest.
Verwandte Ressourcen:
- Die beste Spesenmanagement-Software 2026
- Die beste Software für das Ausgabenmanagement 2026
- Die beste Software für die AP-Automatisierung 2026
- Ramp vs Brex
- Brex vs Payhawk
- Die besten Ramp Alternativen 2026
- Die besten Brex Alternativen 2026
- Die besten Bill.com Alternativen 2026
- Die besten NetSuite Alternativen 2026
- Die besten Sage Intacct Alternativen 2026

On this page
- TL;DR
- Wichtige Fakten
- Ramp vs Payhawk auf einen Blick
- Die eigentliche Frage: Was für ein Unternehmen sind Sie?
- Die kostenlose Software von Ramp: Was „kostenlos" tatsächlich bedeutet
- Der Fall von Payhawk: Gebaut für multi-entity und mehrere Währungen in Europa
- Kreditprüfung: Zwei verschiedene Tests, nicht nur zwei verschiedene Hürden
- Preise im Vergleich
- Tiefe der ERP- und Buchhaltungsintegration
- Implementierung und Datenportabilität beim Ausstieg
- Wann Ramp die richtige Wahl ist
- Wann Payhawk die richtige Wahl ist
- Wer sollte was wählen
- Nächste Schritte