Ramp vs Payhawk en 2026: ¿Software de tarjetas gratuito para EE. UU. o infraestructura multi-entity de pago?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Actualizado en agosto de 2026: cada precio, requisito de elegibilidad y afirmación sobre integraciones que aparece a continuación se verificó en las páginas de precios y del centro de ayuda del propio proveedor el 26 de agosto de 2026. Todo lo que no se publica como una cifra fija se identifica y se cita con su fuente en lugar de adivinarse.
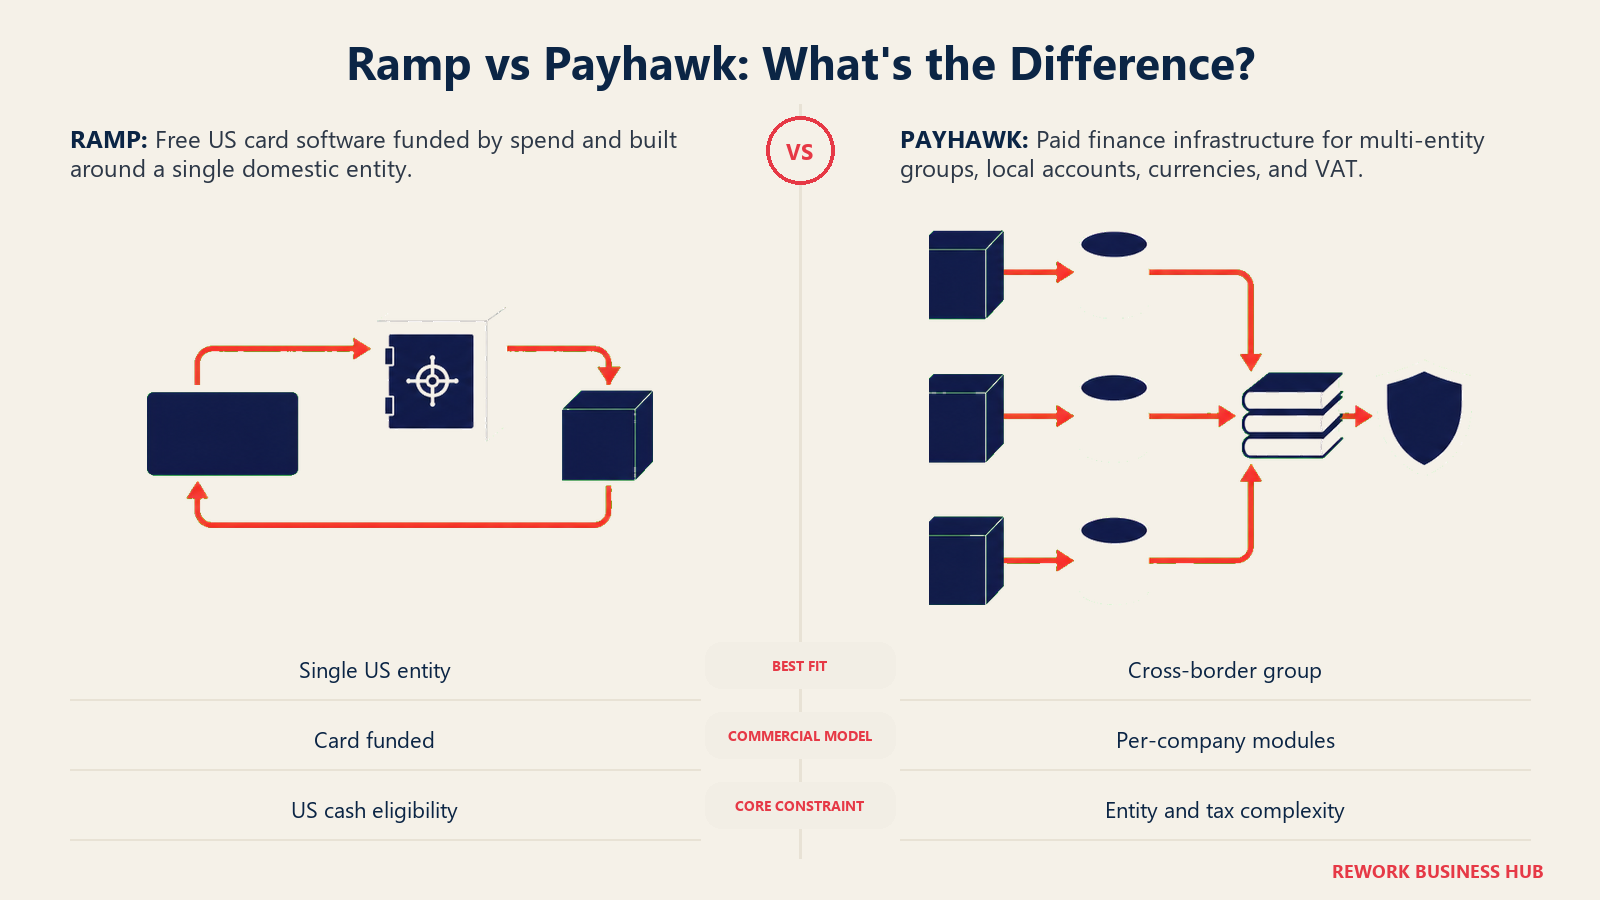
Un líder de finanzas que escribe "Ramp vs Payhawk" en un buscador suele ser una de dos personas. O dirige una sola entidad en EE. UU. y un colega mencionó Payhawk en una conferencia, o dirige entidades en más de un país y un programa de tarjetas pensado primero para EE. UU. empieza a mostrar sus costuras. Muy pocos lectores eligen entre estas dos como iguales, porque no fueron construidas para servir a la misma empresa.
Eso no es una lista de funciones. Ramp regala su software central y se gana la vida con la interchange de cada pago con tarjeta. Payhawk cobra desde el primer dólar, por módulo y por empresa, porque vende algo que un programa de tarjetas gratuito nunca fue construido para hacer: operar un libro mayor consolidado a través de una C-corp de Delaware, una Ltd del Reino Unido y una GmbH alemana, cada una con su propia cuenta bancaria local y sus reglas de VAT. Esa división comercial, y la pregunta sobre las entidades que hay debajo, decide la mayor parte de lo que sigue.
TL;DR
- El software de Ramp es gratuito porque Ramp necesita su gasto con tarjeta, no un cheque de suscripción. Free cuesta $0 por usuario al mes, financiado por interchange, con un requisito fijo de elegibilidad de $25,000 en efectivo para todo solicitante, sin importar su etapa o sus ingresos.
- Payhawk es de pago desde el primer día porque vende infraestructura multi-entity, no una tarjeta. Travel, Cards & Expenses, Accounts Payable y Procurement son cuatro módulos con precio por empresa al mes, construidos en torno a IBAN locales, cuentas multimoneda y manejo del VAT entre entidades.
- Ramp exige una entidad registrada en EE. UU., sin excepciones. Una empresa sin corporación, LLC o LP estadounidense no puede abrir una cuenta de Ramp en absoluto, sin importar su efectivo o su historial de financiamiento. Payhawk fue construida justo para esa empresa.
- La evaluación crediticia es una prueba distinta, no solo un requisito distinto. Ramp evalúa con base en el efectivo en el banco. La línea de crédito de Payhawk en el Reino Unido y el EEE se evalúa con base en el historial comercial: un mínimo de GBP o EUR 250,000 en facturación anual más al menos un año de cuentas presentadas.
- Ambas tienen precios opacos más allá de la cifra principal. Ramp no publica su tarifa de plataforma de Plus. Payhawk no publica el precio del paquete Complete ni lo que cuestan las entidades adicionales en Enterprise. Ninguna se puede presupuestar solo desde el sitio web.
- La profundidad de ERP favorece a quien coincida con su pila. Ramp nombra Workday y Oracle Fusion Cloud en Enterprise; Payhawk nombra NetSuite, Dynamics 365 y SAP S/4HANA nativos como complementos de Enterprise, con transferencia de códigos de VAT y del plan de cuentas que una herramienta pensada primero para EE. UU. no intenta.
Datos clave
Datos clave: la brecha entre estos dos modelos
- Ramp cerró una Serie F de $750 millones en junio de 2026 con una valoración de $44 mil millones, y reportó más de $1 mil millones en ingresos anualizados, más de 70,000 clientes y flujo de caja libre positivo (Ramp, vía PR Newswire).
- Todo solicitante de Ramp necesita al menos $25,000 en una cuenta bancaria empresarial estadounidense vinculada, sin un nivel de ingresos aparte y sin excepciones según la etapa de la empresa (Centro de ayuda de Ramp).
- La línea de crédito de Payhawk en el Reino Unido y el EEE exige un mínimo de GBP o EUR 250,000 en facturación anual y al menos un año de cuentas presentadas, para una línea de crédito de hasta GBP o EUR 500,000 (Centro de ayuda de Payhawk).
- La elegibilidad de Payhawk en EE. UU. se basa en efectivo y no en facturación: al menos $250,000 para una entidad matriz, o $100,000 por cada subsidiaria de un grupo, mantenidos en una cuenta bancaria de EE. UU. a nombre de la entidad solicitante (Centro de ayuda de Payhawk).
- A partir del 1 de septiembre de 2026, toda empresa registrada en el IVA en Francia deberá poder recibir facturas electrónicas estructuradas, con la obligación de emitirlas desde el mismo día para las grandes y medianas empresas (portal empresarial de Francia).
Ramp vs Payhawk de un vistazo
| Ramp | Payhawk | |
|---|---|---|
| Modelo comercial central | Software gratuito, financiado por interchange de tarjetas | Software de pago, con precio por empresa y por módulo |
| Precio de entrada | Free, $0 por usuario al mes | Sin plan gratuito; Growth Program desde GBP 149/mes, solo Reino Unido/EEE, menos de 20 empleados |
| Requisito de entidad | Debe ser una corporación, LLC o LP de EE. UU. | Elegibles las entidades del Reino Unido, el EEE o EE. UU. |
| Manejo de multi-entity | "Cobertura global" nombrada en Plus, sin detalle | Nativo, con datos maestros consolidados a nivel de grupo |
| Cuentas en moneda local | No se especifica en la página de precios publicada | IBAN locales por empresa, varias monedas |
| Base de evaluación crediticia | Saldo de efectivo de $25,000, fijo, en cualquier etapa | Facturación y cuentas presentadas (Reino Unido/EEE) o efectivo en banco (EE. UU.) |
| Precio publicado más alto | Plus, $15/usuario/mes más una tarifa de plataforma no divulgada | Cards & Expenses desde $449/mes por empresa |
| Profundidad de ERP nombrada | QuickBooks Online, Xero, NetSuite, Sage Intacct, Workday, Oracle Fusion Cloud | Sage Intacct, NetSuite, Dynamics 365, SAP S/4HANA, Xero, QBO, Exact Online |
| Mejor ajuste | Empresa de una sola entidad en EE. UU. con volumen real de tarjetas | Grupo multi-entity que abarca EE. UU., Reino Unido y el EEE |
Fuentes: la página de precios de Ramp, la elegibilidad de Ramp, la página de precios de Payhawk para EE. UU. y la página de integraciones de Payhawk, todas consultadas el 26 de agosto de 2026.
La pregunta real: ¿qué tipo de empresa es usted?
La mayoría de las búsquedas de Ramp vs Payhawk suponen que esta es una decisión de preferencia, como lo es Ramp vs Brex para muchos compradores. Por lo general no lo es. La misma lógica centrada primero en la entidad decide también Brex vs Payhawk, si Brex y no Ramp es el programa de tarjetas de EE. UU. de su lista. Las propias reglas de elegibilidad de Ramp establecen que el solicitante debe ser una corporación, LLC o LP registrada en Estados Unidos, con un EIN de EE. UU. y una dirección física real en EE. UU. que no sea un apartado postal ni una oficina virtual (Centro de ayuda de Ramp). Una Ltd del Reino Unido sin subsidiaria en EE. UU. no puede abrir una cuenta de Ramp. No una cuenta peor, ninguna cuenta.
Payhawk existe precisamente por esa brecha. Construida en Londres y Sofía para empresas operativas europeas y luego extendida a entidades de EE. UU., su arquitectura central supone un grupo con más de una entidad legal desde el primer día: datos maestros consolidados entre entidades, IBAN locales emitidos por empresa en la moneda en la que realmente opera su banco, y mapeo de códigos de VAT para que las reglas fiscales de una subsidiaria alemana no tengan que conciliarse a mano contra una matriz del Reino Unido (página de integraciones de Payhawk). Eso no es una función que le falte a Ramp. Es un problema que a Ramp nunca se le pidió resolver con su producto, porque una sola entidad en EE. UU. no lo tiene.
El único punto donde ambas se solapan de verdad es una empresa de EE. UU. que evalúa si ya necesita esa profundidad multi-entity. Una empresa solo de EE. UU. con 40 empleados y sin entidad internacional no obtiene nada de la arquitectura central de Payhawk y estaría pagando un precio de módulo por empresa por una capacidad que no usa. Una empresa de EE. UU. que acaba de abrir una subsidiaria en el Reino Unido, en cambio, es exactamente el comprador al que va dirigida esta comparación, y el resto de este artículo está construido en torno a esa decisión. El desglose completo por perfil de empresa está en la tabla de decisión cerca del final.
El software gratuito de Ramp: qué significa realmente "gratis"
Ramp Free es genuinamente gratuito: $0 por usuario al mes, con tarjeta corporativa, viajes y gastos básicos, cuentas por pagar con OCR impulsado por IA, tesorería y sincronización con QuickBooks Online y Xero incluidos, sin período de prueba y sin fecha de degradación (la página de precios de Ramp). La razón por la que Ramp puede hacerlo es la interchange, la pequeña comisión que una red de tarjetas y un banco emisor cobran cada vez que se pasa una tarjeta Ramp. El análisis de Contrary Research sobre el modelo de negocio de Ramp ilustra la mecánica con un supuesto: Ramp cobra aproximadamente 250 puntos básicos de interchange por transacción, devuelve alrededor de 200 puntos básicos a sus bancos emisores (Sutton Bank y Celtic Bank) y se queda con los 50 puntos básicos restantes como ingresos (Contrary Research). Multiplique esa fracción por decenas de miles de millones de dólares en volumen de tarjetas entre más de 70,000 clientes, y financia una empresa de software real, una que reportó más de $1 mil millones en ingresos anualizados y dijo tener flujo de caja libre positivo en su Serie F de junio de 2026 (Ramp, vía PR Newswire).
Lo que ese modelo supone es sencillo: que su empresa canalice gasto real a través de las tarjetas de Ramp. Ramp evalúa la cuenta con base en el efectivo en el banco y no en el crédito personal, exigiendo $25,000 en una cuenta bancaria empresarial estadounidense vinculada, verificados mediante Plaid y monitoreados a diario, sin garantía personal y sin verificación de crédito del fundador (Centro de ayuda de Ramp). Esos $25,000 le abren la puerta. No determinan, por sí solos, cuánto puede gastar con la tarjeta, porque Ramp pondera por separado el flujo de caja y los ingresos al fijar un límite de crédito.
Aquí es donde "gratis" lleva un asterisco. Si su empresa supera el requisito de $25,000 pero nunca canaliza gasto significativo a través de una tarjeta Ramp, ya sea porque los pagos pasan por las tarjetas de un banco existente o porque el gasto realmente no es grande, la suscripción de software nunca se convierte en una factura. Lo que ocurre en cambio es que el lado del límite de crédito de la cuenta, dimensionado según el flujo de caja y los ingresos y no según el mínimo fijo de elegibilidad, tiene pocas razones para crecer. Usted conserva el software a $0; no obtiene mucho de un programa de tarjetas funcional sobre el cual ejecutarlo. Ramp no publica una penalización formal por bajo volumen, porque no hay ninguna que publicar. Pero el modelo solo rinde, para Ramp y para usted, cuando su gasto con tarjeta es el gasto real del negocio y no una cuenta secundaria.
| Lo que supone Ramp Free | Lo que le cuesta si no se cumple |
|---|---|
| Ramp se convierte en su riel de gasto principal | Si no lo hace, Ramp gana poco con su cuenta y su límite de crédito probablemente se mantiene bajo |
| Una entidad de EE. UU. con $25,000 en una cuenta bancaria vinculada | Las empresas fuera de EE. UU. no pueden abrir una cuenta sin importar su posición de efectivo |
| El gasto con tarjeta, no el volumen de facturas, es la mayor parte de su salida de dinero | Las empresas que solo manejan facturas obtienen menos valor de un modelo financiado por tarjeta |
| Se siente cómodo con una evaluación crediticia que puede moverse con el flujo de caja | Los límites de crédito no son fijos como el precio publicado de un plan |
Para ver el panorama más amplio de tarjetas pensadas primero para EE. UU. y construidas sobre la misma lógica de interchange, consulte las mejores alternativas a Ramp y la comparación Ramp vs Brex más completa, que cubre al otro actor principal con el mismo modelo de negocio.
El caso de Payhawk: construida para una Europa multi-entity y multimoneda
Payhawk no finge ser gratuita, y su página de precios abre con lo que realmente vende: cuatro módulos (Travel desde $299 al mes, Cards & Expenses desde $449, Accounts Payable desde $349 y Procurement desde $499), cada uno con precio por empresa y no por usuario, más un paquete Payhawk Complete sin precio publicado (la página de precios de Payhawk para EE. UU.). Cada plan, incluido el Growth Program de entrada, incluye la infraestructura fundamental que una herramienta de una sola entidad en EE. UU. no tiene razón para construir: un entorno multi-entity con datos maestros consolidados, integraciones contables en vivo con Xero, QuickBooks Online o Exact Online, y cobertura SOC 2, ISO 27001 y PCI DSS Level 1 en toda la cuenta.
La capacidad específica que vale la pena nombrar son los IBAN locales. Payhawk le emite a cada empresa sus propios números de cuenta bancaria en las monedas en las que esa empresa realmente opera, de modo que una subsidiaria alemana envía y recibe pagos a través de una cuenta local y no mediante una tarjeta emitida en EE. UU. o el Reino Unido que convierte cada transacción con un diferencial de FX (página de integraciones de Payhawk). Encima de eso está el mapeo de códigos fiscales: manejo de VAT frente a GST, transferencia automatizada de tasas de VAT y datos de proveedores y, específicamente en la integración con NetSuite, una conciliación automatizada que lleva el plan de cuentas, los departamentos, los códigos de VAT y las áreas de clasificación a través de las entidades sin reingreso manual. Nada de eso es una brecha de funciones de Ramp. Es infraestructura que una sola entidad de EE. UU. sin exposición al VAT no necesita, e infraestructura sin la cual un grupo con una Ltd del Reino Unido y una GmbH alemana no puede operar.
La forma comercial sigue la misma lógica. El único precio publicado de Payhawk en moneda local es el Growth Program, desde GBP 149 al mes, limitado a 10 tarjetas, 10 licencias y 15 facturas más 15 reembolsos al mes (página del Growth Program de Payhawk), restringido a clientes nuevos del Reino Unido o el EEE con una sola entidad y hasta 20 empleados (Centro de ayuda de Payhawk). Más allá de eso, los precios de Standard y Enterprise son solo por cotización, y escalar a más entidades queda detrás de una línea de "entidades adicionales" en los complementos de Enterprise y no de una tarifa publicada por entidad, junto con integraciones nativas bidireccionales con ERP, conexiones con HRIS empresariales y una facilidad de línea de crédito ofrecida a través de J.P. Morgan (la página de precios de Payhawk para EE. UU.). Que el precio base por empresa no se mueva cuando se duplica el número de empleados es la propuesta. Qué ocurre con la factura cuando su grupo pasa de dos entidades a ocho es una conversación de ventas, no un número en la página.
| Módulo de Payhawk | Precio inicial | Qué compra |
|---|---|---|
| Travel | $299/mes por empresa | Reserva global de hoteles y vuelos, política de viajes personalizada, informes de gastos automatizados |
| Cards & Expenses | $449/mes por empresa | Programa de tarjetas, creación de gastos en tiempo real, más de 40 integraciones con ERP/contabilidad/RR. HH. |
| Accounts Payable | $349/mes por empresa | Gestión de facturas, flujos de aprobación, gestión de proveedores, división de líneas con IA |
| Procurement | $499/mes por empresa | Gestión de órdenes de compra, formularios de solicitud, conciliación a dos y tres vías |
| Payhawk Complete | No publicado | Los cuatro módulos más agentes de IA integrados; "mejor valor" según el proveedor, sin precio de lista |
| Growth Program (solo Reino Unido/EEE) | Desde GBP 149/mes | Limitado: 10 tarjetas, 10 licencias, 15 facturas y 15 reembolsos al mes, una sola entidad |
Evaluación crediticia: dos pruebas distintas, no solo dos requisitos distintos
Lo más útil que esta comparación puede decirle a un comprador es que Ramp y Payhawk no ofrecen una versión más difícil o más fácil de la misma evaluación crediticia. Hacen dos preguntas distintas.
Ramp pregunta cuánto efectivo hay en su cuenta bancaria estadounidense vinculada en este momento. El requisito es de $25,000, fijo, ya sea que la empresa se haya constituido el mes pasado con una ronda de financiamiento reciente o que lleve una década operando con rentabilidad, sin historial de ingresos ni requisito de cuentas presentadas en las reglas de elegibilidad publicadas (Centro de ayuda de Ramp). Es una buena decisión de diseño para la población a la que apunta: empresas con mucho efectivo y pocos ingresos, la forma exacta de un negocio que acaba de cerrar una ronda de capital de riesgo y tiene dinero en el banco antes de tener ventas significativas.
Payhawk hace una pregunta distinta según la región, y ninguna versión es una foto del efectivo. En el Reino Unido y el EEE pide prueba de actividad comercial: un mínimo de GBP o EUR 250,000 en facturación anual, al menos un año de cuentas presentadas y cuentas de gestión con no más de tres meses de antigüedad, revisados frente a un tope de línea de crédito de GBP o EUR 500,000 (Centro de ayuda de Payhawk). En EE. UU. cambia a una prueba de efectivo fijada muy por encima del requisito de Ramp: al menos $250,000 para una entidad matriz, o $100,000 por subsidiaria, mantenidos en una cuenta bancaria de EE. UU. a nombre de la propia entidad solicitante (Centro de ayuda de Payhawk). Ambas vías de Payhawk evitan garantías personales, igual que Ramp, pero ambas parten de un piso sustancialmente más alto.
Aquí es donde importa "una empresa sin respaldo de capital de riesgo de EE. UU.". Una startup estadounidense recién financiada con $30,000 en el banco y sin ingresos supera con facilidad el requisito de Ramp y fracasaría por un amplio margen en la prueba de efectivo de Payhawk en EE. UU. Una empresa de servicios del Reino Unido que opera con rentabilidad, con GBP 400,000 de facturación anual, tres años de cuentas presentadas y reservas de efectivo modestas, supera cómodamente la prueba de facturación del Reino Unido de Payhawk, y no podría abrir una cuenta de Ramp en absoluto, porque no tiene una entidad en EE. UU. El modelo de Ramp premia la forma de balance que produce el financiamiento de capital de riesgo de EE. UU.: una pila de efectivo, poco historial comercial. El modelo de Payhawk premia lo opuesto: historial comercial real, sea cual sea la posición de efectivo. Ninguno es más riguroso. Evalúan distintos tipos de empresas, la misma división de entidad y geografía que recorre cada sección de este artículo.
| Ramp | Payhawk (Reino Unido/EEE) | Payhawk (EE. UU.) | |
|---|---|---|---|
| Qué se evalúa | Efectivo en una cuenta bancaria estadounidense vinculada | Facturación anual más cuentas presentadas | Efectivo en una cuenta bancaria de EE. UU. |
| Mínimo | $25,000, fijo | GBP/EUR 250,000 de facturación | $250,000 (matriz) o $100,000 (subsidiaria) |
| Historial comercial requerido | No se especifica como requisito | Al menos un año de cuentas presentadas | Al menos un año de cuentas presentadas |
| Garantía personal | Ninguna | Ninguna | Ninguna |
| Tope de línea de crédito | No publicado | Hasta GBP/EUR 500,000 | No publicado |
| Mejor ajuste | Empresas con mucho efectivo y pocos ingresos | Empresas comerciales consolidadas, con menos efectivo | Empresas consolidadas con reservas de efectivo reales en EE. UU. |
Comparación de precios
Ninguno de los dos proveedores le dará una cifra final desde su sitio web, y las razones son estructurales y no evasivas. La tarifa publicada de Ramp Plus es de $15 por usuario al mes, con 20% de descuento con facturación anual, pero viene con una tarifa de plataforma que escala con el tamaño del equipo y que nunca se cuantifica en ninguna parte de la página de precios (la página de precios de Ramp). Cada uno de los cuatro módulos de Payhawk tiene un precio inicial publicado, pero "inicial" hace un trabajo real: la cifra final también depende de las licencias, las tarjetas, el volumen de transacciones y el número de entidades, y Payhawk Complete, Standard y Enterprise llevan todos a una cotización personalizada una vez que necesita más que el plan limitado para pequeñas empresas del Growth Program.
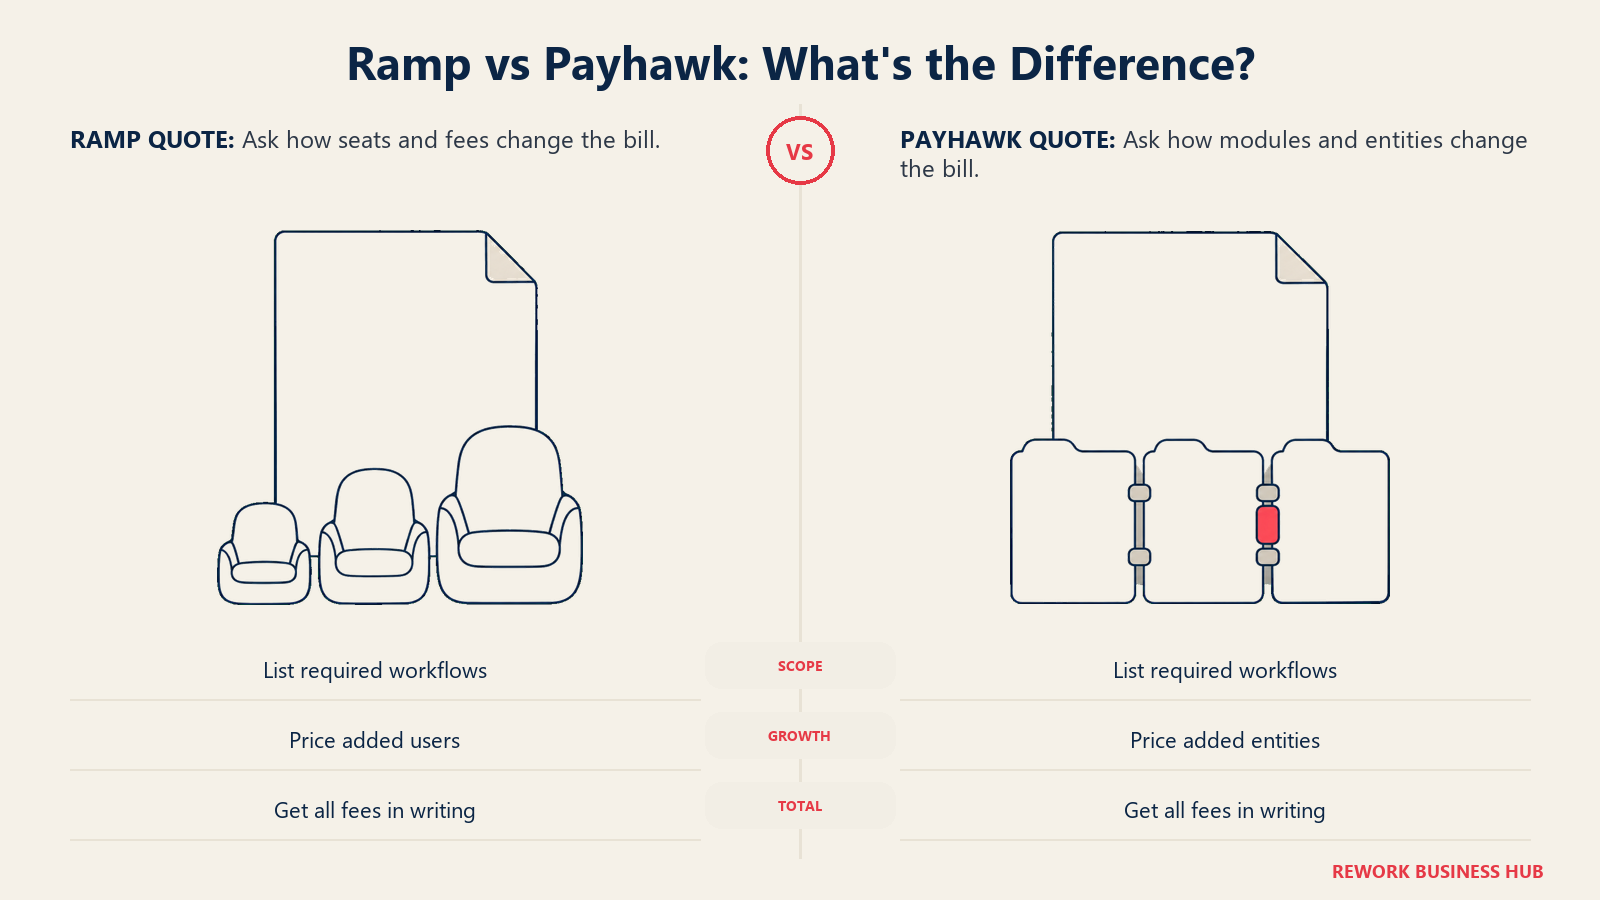
La forma honesta de compararlas es por estructura de facturación, no eligiendo una cifra principal y suponiendo que es toda la factura.
| Proveedor y plan | Precio publicado | Base de facturación | Qué determina su factura real |
|---|---|---|---|
| Ramp Free | $0/usuario/mes | Por usuario, mensual | Nada; genuinamente $0 por el software |
| Ramp Plus | $15/usuario/mes + tarifa de plataforma no divulgada | Por usuario, más una tarifa escalada al tamaño del equipo | El número de empleados, más una tarifa que solo el equipo de ventas de Ramp cotizará |
| Ramp Enterprise | Personalizado | Anual | Negociado, incluye servicios de implementación |
| Payhawk Growth Program | Desde GBP 149/mes | Por empresa, uso limitado | Fijo mientras se mantenga por debajo de 20 empleados, una entidad, tarjetas y facturas limitadas |
| Payhawk módulo individual (Standard) | Desde $299 a $499/mes por empresa | Por empresa, por módulo | Qué módulos active, no el número de empleados |
| Payhawk Complete / Enterprise | No publicado | Personalizada | Número de entidades, licencias, volumen de transacciones, complementos como entidades adicionales |
Fuentes: la página de precios de Ramp y la página de precios de Payhawk para EE. UU., ambas consultadas el 26 de agosto de 2026.
Ponga las dos estructuras frente a escenarios reales y la división se vuelve más nítida. Por debajo de $750/mes está el piso aproximado de Ramp Plus antes de su tarifa de plataforma no publicada; el precio por empresa de Payhawk no se mueve en absoluto con el número de empleados, que es toda la propuesta cuando el número de entidades, y no el de licencias, es el verdadero factor de costo.
| Escenario | Ramp | Payhawk |
|---|---|---|
| Una sola entidad en EE. UU. de 10 personas, sin NetSuite | Free, $0/mes | Se paga de más; el valor central queda sin usar sin complejidad multi-entity |
| Una sola entidad en EE. UU. de 50 personas, necesita NetSuite | Plus, ~$750/mes + tarifa de plataforma no divulgada | Cards & Expenses desde $449/mes, pero compra una capacidad que esta empresa no necesita |
| Una sola entidad en EE. UU. de 50 personas, que contrata hasta llegar a 250 | El costo sigue subiendo por licencia | $449/mes fijos; el precio no se movería en absoluto |
| Grupo de 3 entidades en EE. UU., Reino Unido y Alemania | No disponible como un programa consolidado | Cards & Expenses + AP desde $798/mes, la única opción que consolida el grupo |
Para el contexto más amplio de la categoría detrás de ambos modelos de precios, consulte el mejor software de gestión de gastos y el mejor software de gestión del gasto, y para el módulo de AP específicamente, el mejor software de automatización de AP cubre el módulo Accounts Payable de Payhawk frente a herramientas de AP dedicadas y no frente a la versión incluida de Ramp.
Profundidad de integración con ERP y contabilidad
Ambos proveedores reservan sus conexiones más profundas a un plan de pago, pero la forma de esa profundidad sigue el resto de esta comparación. Ramp nombra QuickBooks Online y Xero en Free, añade NetSuite y Sage Intacct en Plus con sincronización en tiempo real que puede operar a nivel de entidad para la división intercompañía, y reserva Workday y Oracle Fusion Cloud para Enterprise. Payhawk incluye Xero, QuickBooks Online y Exact Online en su infraestructura base en todos los planes, y luego traslada NetSuite, Dynamics 365 y SAP S/4HANA a complementos de Enterprise descritos como nativos y bidireccionales, con NetSuite llevando específicamente el plan de cuentas, los departamentos, los códigos de VAT y las áreas de clasificación en lugar de un simple flujo de transacciones.
| Sistema | Ramp | Payhawk |
|---|---|---|
| QuickBooks Online | Incluido en Free | Incluido en la infraestructura fundamental |
| Xero | Incluido en Free, sincronización bidireccional de facturas | Incluido, con conciliación bancaria en tiempo real |
| Exact Online | No se nombra | Incluido en la infraestructura fundamental |
| NetSuite | Plan Plus; sincronización a nivel de entidad y campos personalizados | Complemento de Enterprise; nativo bidireccional, transfiere códigos de VAT y plan de cuentas |
| Sage Intacct | Plan Plus; sincronización en tiempo real de campos y facturas de proveedor | Enterprise; nativo en todas las entidades mediante el módulo multi-entity |
| Microsoft Dynamics 365 | No se nombra en la página publicada | Complemento de Enterprise; variantes Business Central y Finance |
| SAP S/4HANA | No se nombra | Exportación CSV/XLS basada en plantillas, no nativa bidireccional |
| Workday (financials) | Plan Enterprise | No se ofrece como ERP; Workday aparece solo como conexión de HRIS |
| Oracle Fusion Cloud | Plan Enterprise | No se nombra |
Si su pila contable es la verdadera restricción y no cualquiera de los dos programas de tarjetas, las mejores alternativas a NetSuite y las mejores alternativas a Sage Intacct cubren lo que ocurre cuando el ERP en sí, y no la herramienta de gasto que está encima, es la decisión que más importa.
Implementación y portabilidad de datos al salir
Empezar es la parte fácil para ambos proveedores. La evaluación crediticia de Ramp es una verificación del saldo de efectivo el mismo día; la de Payhawk tarda 24 horas hábiles una vez que llega la documentación completa, más rápido para el Growth Program limitado y más lento para un despliegue Enterprise multi-entity que mapea entidades, ERP y conexiones de HRIS antes de entrar en producción (Centro de ayuda de Payhawk). Ninguno publica un cronograma formal de implementación para despliegues más grandes.
Recuperar sus datos es la parte que ninguno de los dos proveedores documenta con claridad, y vale la pena preguntarlo antes de firmar y no después. Ambos admiten exportaciones rutinarias: Ramp envía gastos, asientos contables y facturas a CSV; Payhawk ofrece exportaciones en Excel o CSV a pedido, con o sin imágenes de recibos, además de plantillas personalizadas y un formato dedicado para SAP S/4HANA. Ninguno publica una política sobre qué pasa con el historial completo de datos, los mapeos del plan de cuentas o las configuraciones de VAT si usted cierra la cuenta por completo. Esa brecha importa más del lado de Payhawk, simplemente porque los clientes de Payhawk tienen más configurado que perder: datos maestros multi-entity y mapeos de VAT por subsidiaria que una cuenta de Ramp de una sola entidad nunca acumula. Consiga la política de salida por escrito durante el proceso de ventas en lugar de suponer que el acceso rutinario a exportaciones responde la pregunta.
| Ramp | Payhawk | |
|---|---|---|
| Tiempo para solicitar | El mismo día | El mismo día (Growth Program) a varias semanas (Enterprise) |
| Plazo de la evaluación crediticia | El mismo día, verificación automatizada de efectivo | 24 horas hábiles tras recibir los documentos completos (publicado para Reino Unido/EEE) |
| Exportación rutinaria de datos | CSV: gastos, asientos contables, facturas | Excel/CSV a pedido, con o sin recibos, plantillas personalizadas |
| Política de datos de salida de la cuenta completa | No publicada | No publicada |
| Qué está en riesgo al salir | Historial de transacciones de una sola entidad | Datos maestros multi-entity, mapeos de VAT, campos personalizados consolidados |
Cuándo Ramp es la decisión correcta
- Tiene una entidad en EE. UU. y $25,000 en el banco, y esa es toda la historia. Ramp no pregunta por qué está ese efectivo ni cuánto tiempo lleva operando.
- Su gasto realmente pasará por la tarjeta. El software gratuito es un valor genuino solo cuando la interchange de las tarjetas lo financia con un volumen real.
- Es de una sola entidad, o su huella internacional es lo bastante pequeña como para que una herramienta solo para EE. UU. todavía no sea un problema.
- NetSuite o Sage Intacct es su ERP y no necesita compatibilidad nativa con SAP ni con Dynamics 365.
Cuándo Payhawk es la decisión correcta
- Tiene entidades en más de un país, sobre todo una entidad del Reino Unido o el EEE sin presencia en EE. UU. Ramp no es una opción para esa empresa; Payhawk fue construida para ella.
- El manejo del VAT, los IBAN locales y la consolidación multi-entity son requisitos operativos reales, no un extra deseable.
- Su empresa tiene historial comercial y facturación, pero no está sentada sobre una pila de efectivo reciente. La evaluación crediticia de Payhawk en el Reino Unido y el EEE premia exactamente esa forma de balance.
- Prefiere pagar un precio predecible por empresa a ver subir una factura por licencia a medida que contrata.
Quién debería elegir cuál
| Si esto lo describe | Elija | Porque |
|---|---|---|
| Una sola entidad en EE. UU., $25,000+ en el banco, volumen real de tarjetas por delante | Ramp | Software gratuito, financiado por el gasto que de todos modos iba a poner en una tarjeta |
| Entidad del Reino Unido o el EEE, sin presencia en EE. UU. | Payhawk | Ramp no está disponible para usted sin importar sus finanzas |
| Matriz en EE. UU. con subsidiarias extranjeras que necesitan un solo libro mayor | Payhawk | Consolidación multi-entity nativa que Ramp no intenta |
| Startup de EE. UU. con mucho efectivo y pocos ingresos | Ramp | El requisito fijo de $25,000 encaja exactamente con esa forma de balance |
| Empresa comercial con facturación real, menos efectivo | Payhawk (Reino Unido/EEE) | La evaluación crediticia premia la facturación y las cuentas presentadas, no el efectivo ocioso |
| Necesita NetSuite o Sage Intacct nativos a nivel de entidad, una sola entidad en EE. UU. | Ramp Plus | Plan nombrado y publicado, sin prima multi-entity requerida |
| Necesita NetSuite, Dynamics 365 o SAP nativos junto con manejo de VAT multi-entity | Payhawk Enterprise | La única de las dos construida en torno a esa combinación |
| Menos de 20 empleados, una sola entidad en el Reino Unido o el EEE, primer cliente de Payhawk | Payhawk Growth Program | El único precio de entrada limitado y publicado fuera de EE. UU. |
El veredicto: verifique qué empresa es usted realmente antes de comparar una sola función. Sin entidad en EE. UU., esto ya está decidido; Payhawk es su opción y Ramp no está sobre la mesa. Con una entidad en EE. UU. y sin complejidad internacional, el plan gratuito de Ramp es difícil de superar mientras el gasto real pase por la tarjeta. La franja estrecha que realmente elige entre las dos, normalmente una matriz de EE. UU. que abre su primera subsidiaria extranjera, debería cotizar directamente el plan Enterprise de Payhawk en lugar de suponer que el precio inicial de Cards & Expenses es el número real, y conseguir al mismo tiempo la tarifa de plataforma de Plus de Ramp por escrito.
Preguntas frecuentes sobre Ramp vs Payhawk
¿Puede una empresa del Reino Unido o de la UE registrarse en Ramp?
No. Ramp exige que la entidad solicitante sea una corporación, LLC o LP registrada en Estados Unidos, con un EIN de EE. UU. y una dirección física en EE. UU. Una empresa sin entidad en EE. UU. no puede abrir una cuenta de Ramp sin importar su posición de efectivo, sus ingresos o su historial de financiamiento.
¿Ramp es realmente gratis, o hay una trampa?
El software es genuinamente $0 por usuario al mes en Free, sin período de prueba. La trampa es económica, no oculta: Ramp financia ese plan con la interchange de las tarjetas, así que funciona mejor cuando el gasto real pasa por una tarjeta Ramp. Si no es así, el software sigue siendo gratuito, pero su límite de crédito, fijado por separado a partir del flujo de caja y los ingresos, tiene pocas razones para crecer.
¿Cuánto cuesta realmente Payhawk?
Payhawk publica precios iniciales mensuales por empresa para cuatro módulos: Travel desde $299, Accounts Payable desde $349, Cards & Expenses desde $449 y Procurement desde $499. Complete, Standard y Enterprise no publican un precio fijo y se cotizan según entidades, licencias y volumen de transacciones. El único punto de entrada publicado en moneda local es el Growth Program del Reino Unido/EEE, desde GBP 149 al mes para empresas de menos de 20 empleados con una sola entidad.
¿Cuál es la diferencia real en cómo las dos empresas verifican la elegibilidad?
Ramp verifica el efectivo en una cuenta bancaria estadounidense vinculada, un mínimo fijo de $25,000 sin importar la etapa de la empresa. Payhawk verifica el historial comercial en el Reino Unido y el EEE (un mínimo de GBP o EUR 250,000 en facturación anual más al menos un año de cuentas presentadas) y el efectivo en EE. UU. ($250,000 para una entidad matriz o $100,000 por subsidiaria). Ninguna exige una garantía personal.
¿Cuál tiene integraciones con ERP más profundas?
Depende del ERP. Ramp nombra Workday y Oracle Fusion Cloud en Enterprise, que Payhawk no ofrece como conexiones de ERP. Payhawk nombra NetSuite, Dynamics 365 y SAP S/4HANA nativos y bidireccionales (SAP mediante plantillas de exportación y no una sincronización en vivo) con transferencia de códigos de VAT y del plan de cuentas integrada, algo que las integraciones publicadas de Ramp no describen con la misma profundidad.
¿Qué pasa con nuestros datos si cancelamos cualquiera de las plataformas?
Ninguno de los proveedores publica una política específica de exportación completa de datos al cerrar la cuenta. Ambos admiten exportaciones rutinarias en CSV y Excel para el uso contable continuo. Pregunte directamente cómo luce una exportación completa al terminar el contrato antes de firmar, sobre todo con Payhawk, donde los datos maestros multi-entity y los mapeos de VAT representan más configuración que perder que una cuenta de Ramp de una sola entidad.
Somos una empresa de EE. UU. que abre su primera entidad europea. ¿Cuál necesitamos?
Este es el único escenario en el que las dos compiten de verdad. Si la nueva entidad es pequeña y las operaciones en EE. UU. siguen siendo dominantes, a menudo puede usar Ramp solo para la entidad de EE. UU. en el corto plazo. Una vez que necesite un libro mayor consolidado, IBAN locales y manejo de VAT en ambas entidades, ese es el caso de uso central de Payhawk, que vale la pena cotizar antes de que su gasto en EE. UU. esté demasiado integrado en Ramp para cambiar con facilidad.
Qué hacer a continuación
Responda una pregunta antes de solicitar una demo a cualquiera de las dos empresas: ¿su negocio tiene una entidad registrada en EE. UU., sí o no? Si no, esta comparación ya terminó; Payhawk, u otra plataforma nativa de Europa, es su camino realista, diga lo que diga el resto de la lista de funciones. Si sí, y no tiene entidades fuera de EE. UU., haga primero los números con Ramp Free, ya que $0 en costo de software es difícil de superar para cualquier plataforma de pago hasta que el volumen de tarjetas o el número de entidades exijan más.
Si usted es el comprador intermedio, una empresa de EE. UU. con una o más entidades extranjeras, no calcule esto a partir de ninguna página de inicio. Llame a Payhawk para una cotización Enterprise con su número real de entidades, y llame a Ramp por la tarifa de plataforma de Plus con su número real de empleados, antes de comparar una sola cifra. La pregunta sobre las entidades ya decidió la mayor parte de este artículo; las dos cotizaciones que no puede obtener sin preguntar decidirán el resto.
Recursos relacionados:
- Mejor software de gestión de gastos en 2026
- Mejor software de gestión del gasto en 2026
- Mejor software de automatización de AP en 2026
- Ramp vs Brex
- Brex vs Payhawk
- Mejores alternativas a Ramp en 2026
- Mejores alternativas a Brex en 2026
- Mejores alternativas a Bill.com en 2026
- Mejores alternativas a NetSuite en 2026
- Mejores alternativas a Sage Intacct en 2026

On this page
- TL;DR
- Datos clave
- Ramp vs Payhawk de un vistazo
- La pregunta real: ¿qué tipo de empresa es usted?
- El software gratuito de Ramp: qué significa realmente "gratis"
- El caso de Payhawk: construida para una Europa multi-entity y multimoneda
- Evaluación crediticia: dos pruebas distintas, no solo dos requisitos distintos
- Comparación de precios
- Profundidad de integración con ERP y contabilidad
- Implementación y portabilidad de datos al salir
- Cuándo Ramp es la decisión correcta
- Cuándo Payhawk es la decisión correcta
- Quién debería elegir cuál
- Qué hacer a continuación