Modèle associé ou salarié : choisir la bonne structure de propriété et de rémunération
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Le modèle associé ou salarié désigne le choix entre donner aux collaborateurs une part du capital du cabinet ou les garder comme salariés. Le modèle salarié, que des cabinets comme BCG et Accenture appliquent à la majorité de leurs effectifs, permet une croissance rapide grâce à une rémunération simple et centralisée. Le modèle d'associés aligne les intérêts par le partage des profits et l'equity, mais ajoute de la complexité en matière de gouvernance, de capital et de succession. La plupart des cabinets finissent par adopter un hybride des deux.
Tout cabinet de services professionnels se pose un jour la question : faut-il faire des collaborateurs des associés ou les garder comme salariés ? Le choix paraît binaire, mais la réalité est plus nuancée. Votre structure de rémunération conditionne tout : la façon dont les gens prennent leurs décisions, dont ils collaborent, leurs priorités et leur volonté de rester sur la durée.
Si vous vous trompez, vous verrez des talents partir chez vos concurrents, la politique prendre le pas sur la performance, ou vous constaterez que personne ne pense au-delà de sa prochaine paie. Si vous choisissez bien, vous bâtissez un cabinet où des personnes brillantes alignent leurs intérêts sur les vôtres, où la succession se fait naturellement et où la valeur que vous créez se cumule sur des décennies.
Ce guide présente les deux modèles, leurs variantes et la manière de déterminer ce qui convient à votre cabinet. Il n'existe pas de bonne réponse universelle, seulement des arbitrages dont le poids varie selon votre situation et vos ambitions.
Le dilemme de la propriété
Voici ce que la plupart des dirigeants de cabinet ne voient pas : la structure que vous choisissez influence les comportements bien plus que n'importe quelle charte de valeurs. Placez quelqu'un sous un statut de salarié W-2 sans aucune part du capital, et il optimisera autre chose qu'une personne qui détient 5 % du cabinet.
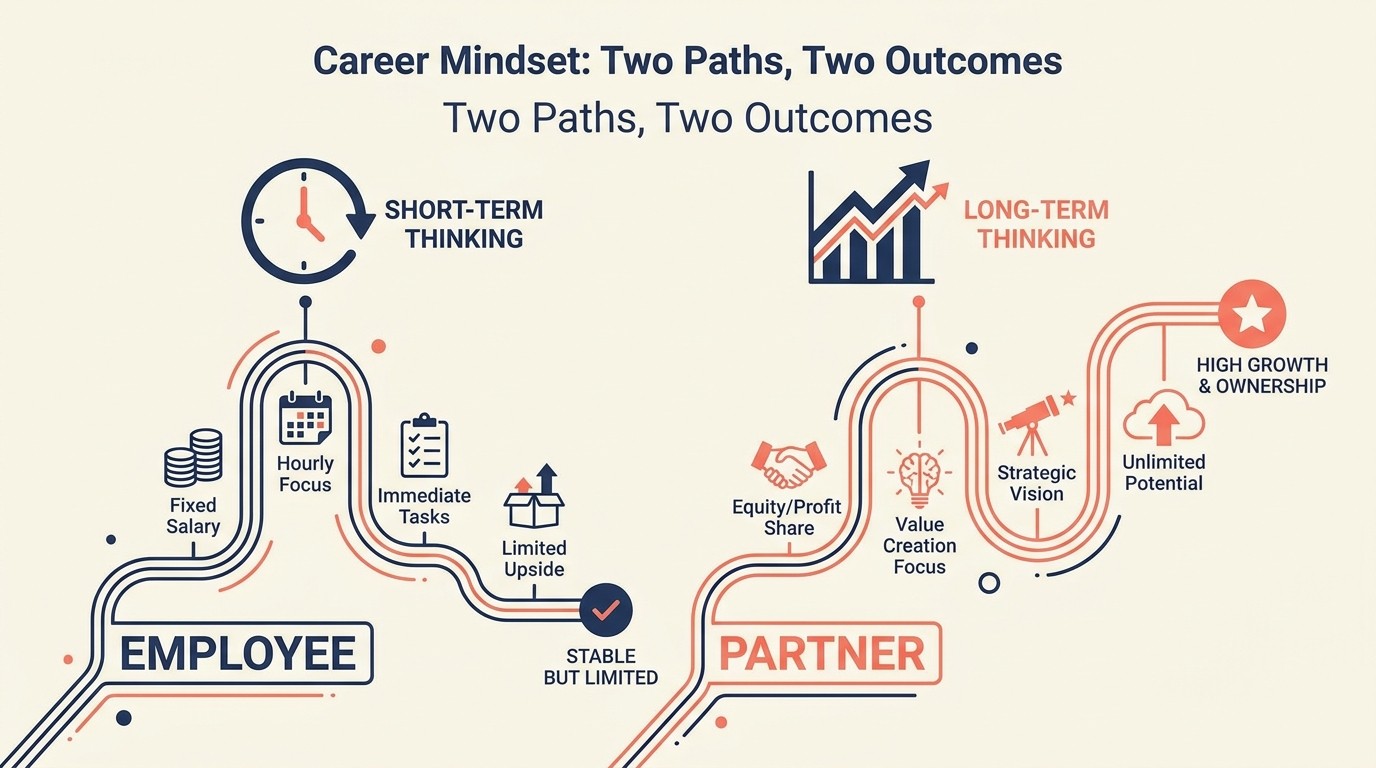
Le modèle salarié reste simple : hiérarchie claire, rémunération prévisible, gouvernance légère. Les collaborateurs viennent, font du bon travail, sont bien payés et rentrent chez eux. En contrepartie, le potentiel de gain est plafonné, et les meilleurs finiront par se demander pourquoi ils font croître le capital de quelqu'un d'autre. Votre programme de développement des talents doit lever ce plafond, faute de quoi vous perdrez vos meilleurs éléments.
Le modèle d'associés aligne les incitations. Quand les gens détiennent une part du cabinet, ils raisonnent en propriétaires. Ils se soucient des marges, des relations clients et de la réputation à long terme. Mais vous introduisez de la complexité : partage des profits, exigences de capital, conflits de gouvernance, et le fait que tout le monde ne doit pas devenir propriétaire simplement parce qu'il est là depuis sept ans.
Le coût caché d'un mauvais choix ne se limite pas aux départs. C'est aussi la dérive culturelle. Les cabinets de salariés peinent à faire se préoccuper les équipes de la rentabilité. Les cabinets d'associés peinent avec des associés qui protègent leur portefeuille clients au lieu de collaborer. Les deux modèles peuvent fonctionner, à condition de concevoir la structure de façon délibérée.
Le modèle salarié en détail
Dans le modèle salarié, tout le monde est sur la masse salariale. Les associés ou principals peuvent détenir du capital, mais la plupart des collaborateurs, y compris seniors, sont des salariés W-2 avec salaire, bonus et avantages sociaux. Pensez au fonctionnement de BCG ou d'Accenture pour la majorité de leurs effectifs.
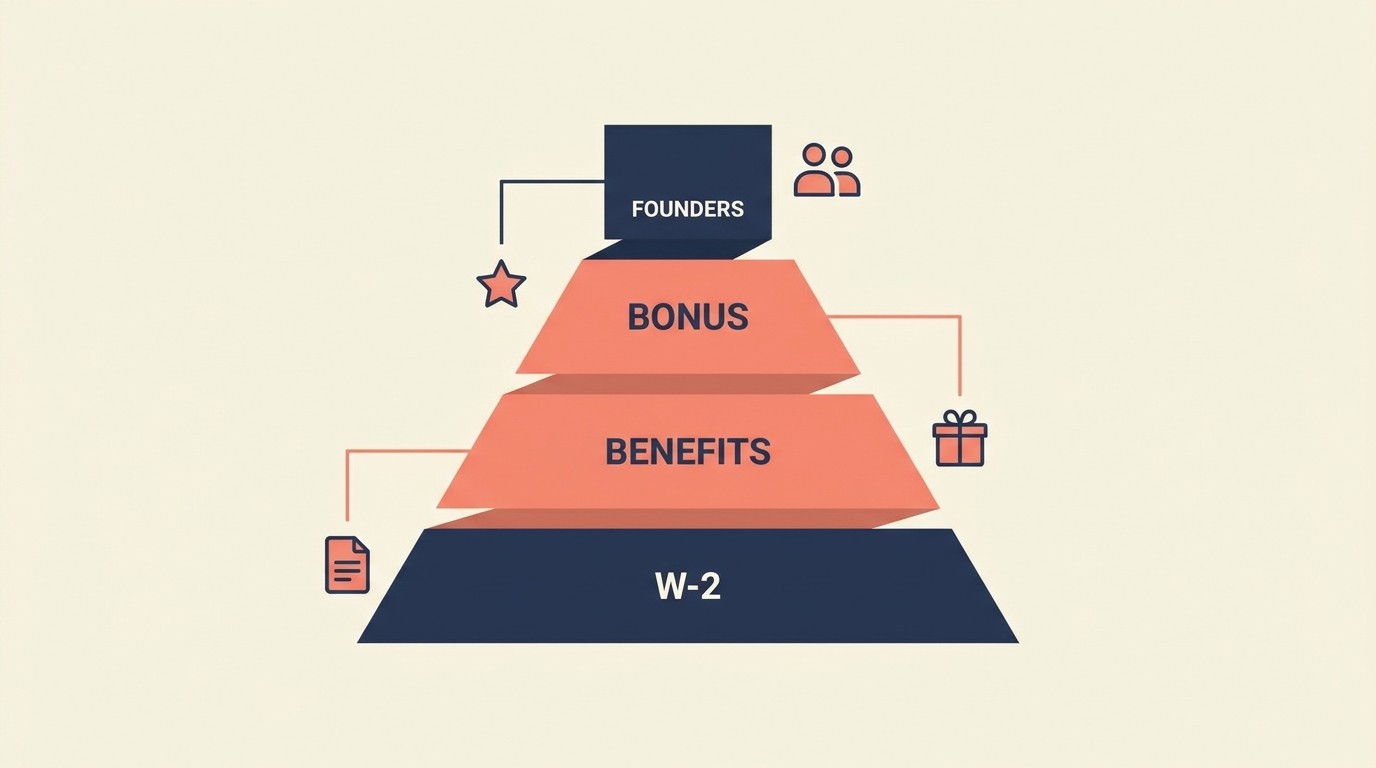
Le principe économique de base est limpide : le salaire fixe couvre les dépenses de la vie courante, le bonus récompense la performance, et l'equity (s'il y en a) est attribuée et non achetée. Personne ne fait de chèque pour rejoindre le cabinet ni ne perçoit de distributions liées à la rentabilité.
Quand le modèle salarié est le plus adapté :
Si vous construisez un cabinet qui doit croître vite, le modèle salarié a du sens. Vous pouvez recruter 50 consultants sans que 50 nouveaux associés votent sur l'orientation du cabinet. La décision reste centralisée, ce qui compte quand vous avancez vite.
Si votre service est industrialisé ou piloté par des processus, les salariés conviennent mieux que les associés. Conseil en déploiement, préparation fiscale, travaux de conformité : ces activités gagnent davantage à la régularité qu'à l'esprit d'entreprise individuel. Vous voulez que les équipes suivent une méthodologie, pas qu'elles inventent la leur.
Si vous prévoyez de vendre le cabinet ou de lever des fonds, garder la plupart des collaborateurs comme salariés simplifie la cap table et les droits de décision. Les investisseurs ne veulent pas négocier avec 30 associés ; ils veulent traiter avec les fondateurs ou une petite équipe dirigeante.
Les avantages :
La simplicité l'emporte ici. L'onboarding est plus rapide : on signe une lettre d'offre et on commence. Le départ est plus net, sans rachat d'equity ni restitution de profits. La rémunération est transparente et comparable aux niveaux du marché.
La souplesse compte aussi. Vous pouvez ajuster la taille de l'équipe rapidement sans craindre la dilution ni les votes d'associés. Besoin de cinq collaborateurs de plus ? Allez-y. Le marché se retourne et il faut réduire ? C'est plus pénible sur le plan humain, mais juridiquement direct.
La trésorerie est plus facile à piloter. Pas de distributions trimestrielles ni de comptes de capital d'associés à gérer. La paie sort, et les profits restent dans le cabinet pour être réinvestis ou versés en dividendes aux propriétaires.
Les limites :
La fidélisation devient votre principal problème. Les meilleurs profils atteignent un plafond et comprennent qu'ils font croître le capital d'un autre. Les meilleurs d'entre eux partent créer leur propre cabinet ou rejoindre des concurrents qui proposent l'association.
Vous constaterez un état d'esprit de propriétaire moins marqué. Quand les gens ne détiennent pas de capital, ils ne surveillent pas les marges de la même façon. Ils invitent des clients dans des restaurants coûteux aux frais du cabinet sans y penser. Ils ne résistent pas à la dérive du périmètre, parce que la rentabilité n'est pas leur affaire.
La planification de la succession se complique. Dans un cabinet dirigé par ses fondateurs et composé de salariés, qui reprend la main quand vous êtes prêt à passer le relais ? Soit vous vendez à un tiers, soit vous transformez soudain des salariés en associés, ce qui constitue une transition brutale.
Les postes qui restent salariés en général :
Consultants juniors et confirmés, analystes, chefs de projet, collaborateurs. Ces personnes apprennent le métier et développent leurs compétences. Le statut de salarié leur convient.
Les spécialistes qui ne veulent pas des responsabilités d'un propriétaire. Un data scientist senior qui adore le travail technique mais déteste le développement commercial ? Gardez-le comme salarié bien rémunéré. Tout le monde ne veut pas être propriétaire.
Les fonctions support et opérationnelles. Finance, RH, marketing, IT : ces postes restent généralement salariés, même dans les cabinets d'associés, sauf au niveau le plus senior.
Le modèle d'associés en détail
Dans le modèle d'associés, les gens achètent leur place (au sens propre ou par de l'equity acquise progressivement) et détiennent une part du cabinet. Ce ne sont pas de simples salariés très bien payés : ils ont des enjeux personnels. Cabinets d'avocats, cabinets comptables et boutiques de conseil fonctionnent ainsi.
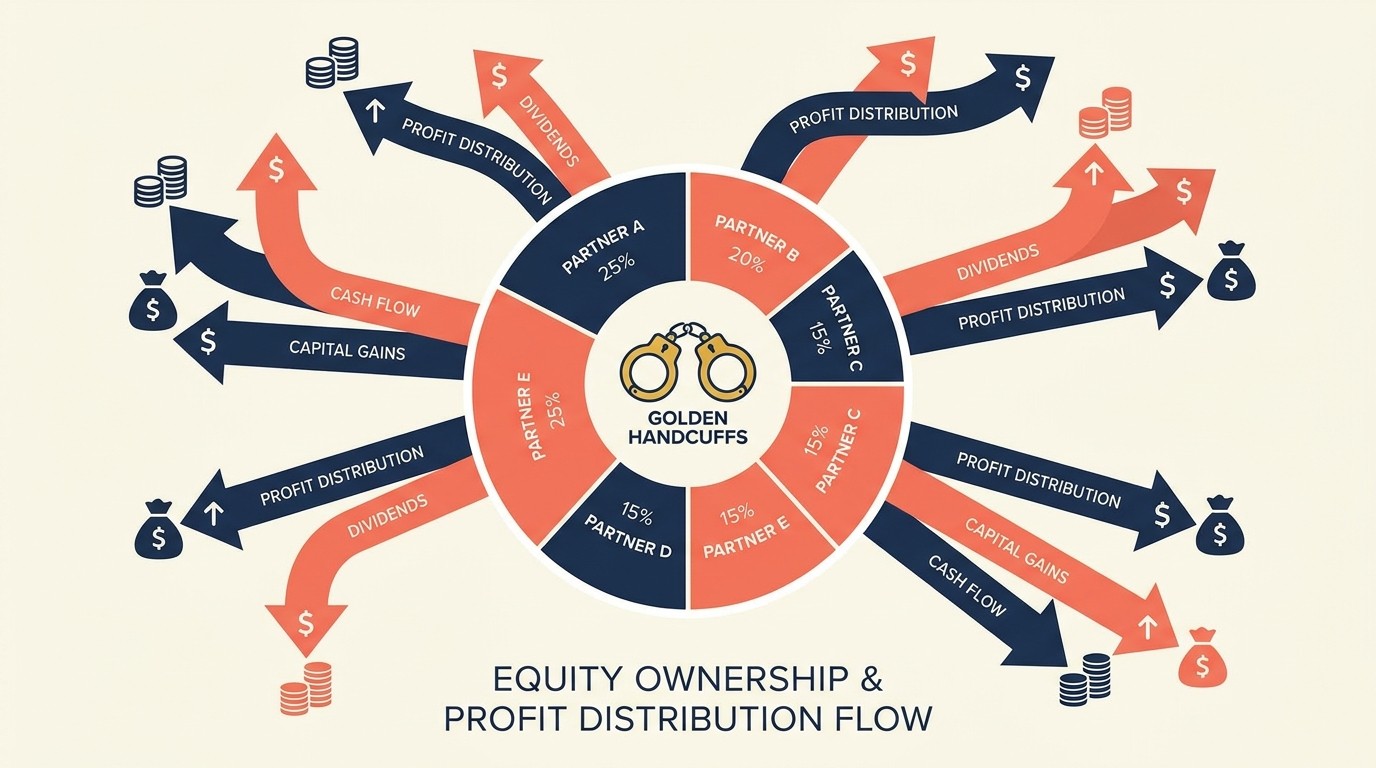
Les associés partagent les profits, participent à la gouvernance et assument un certain niveau de risque. Si le cabinet connaît une mauvaise année, la rémunération des associés baisse. Si l'année est excellente, ils gagnent nettement plus que comme salariés.
Quand le modèle d'associés est le plus adapté :
Si votre activité repose sur les relations et la réputation, l'association est pertinente. Quand les clients vous choisissent pour des personnes précises, ces personnes doivent être propriétaires. Sinon, elles partiront avec les relations.
Si vous avez besoin d'une vision à long terme, la propriété change les comportements. Les associés se soucient de relations clients sur cinq ans, pas seulement du chiffre d'affaires du trimestre. Ils investissent dans la formation des juniors, parce qu'ils profiteront de l'effet de levier avec le temps.
Si vous voulez bâtir un cabinet qui traverse les générations, l'association fournit le mécanisme de succession. Les associés plus anciens cèdent progressivement leurs parts aux plus jeunes, en transmettant de façon structurée la propriété et les relations clients.
Les avantages :
L'alignement est le grand atout. Quand quelqu'un détient 3 % du cabinet, il se soucie profondément de sa rentabilité, de sa réputation et de sa croissance. Il travaillera tard pour sauver une relation client, parce que c'est son capital qui est en jeu.
La fidélisation s'améliore nettement. Le chemin vers l'association offre une trajectoire de carrière claire qui retient les talents. Une fois associés, ils sont retenus par des menottes dorées : la valeur de leurs parts et l'equity non encore acquise.
La décision distribuée peut être une force. Les associés apportent des points de vue clients et des lectures de marché différents. Si la collaboration est réelle, la gouvernance par les associés produit une meilleure stratégie qu'un fondateur qui tranche seul.
Les complexités :
La gouvernance devient un vrai chantier. Réunions d'associés, comités de rémunération, votes sur les décisions majeures : tout cela prend du temps. Et plus les associés sont nombreux, plus le consensus devient difficile.
Tous les associés ne se valent pas, mais les traiter différemment crée des tensions. Le rainmaker qui facture 5 M$ veut davantage que l'associé de la production qui en facture 1 M$. Trouver des répartitions équitables sans détruire la collaboration relève de l'art.
Les mauvaises décisions d'association coûtent cher. Une fois quelqu'un nommé associé, l'écarter est brutal sur les plans juridique et humain. Et les associés peu performants pèsent sur la rentabilité tout en percevant des distributions qu'ils n'ont pas méritées.
Les exigences de capital dressent des barrières. Si l'association suppose un ticket d'entrée de 200 000 $, vous excluez ceux qui n'ont pas cette somme, et vous risquez d'écarter des talents issus de milieux modestes.
Les variantes d'association :
Toutes les associations n'ont pas la même structure. Il y a les associés equity, qui détiennent de vraies parts, les associés à revenus (income partners), qui partagent les profits sans droit de vote, et les associés juniors, qui obtiennent un titre mais une participation économique minimale.
Les associations à deux niveaux sont courantes : des associés seniors avec pleins droits de vote et d'equity, des associés juniors avec une participation économique limitée. Cela ménage une progression au sein même de la filière d'association.
Certains cabinets pratiquent l'association sans equity, où les « associés » sont en réalité des salariés seniors dotés d'un meilleur titre et de primes de partage des profits, mais sans véritable propriété. Cela peut ressembler à une publicité mensongère si ce n'est pas expliqué clairement.
Les options de structure d'association
L'entité juridique que vous choisissez compte, car elle influe sur la fiscalité, la responsabilité et la gouvernance. Voici ce qui est réellement utilisé.
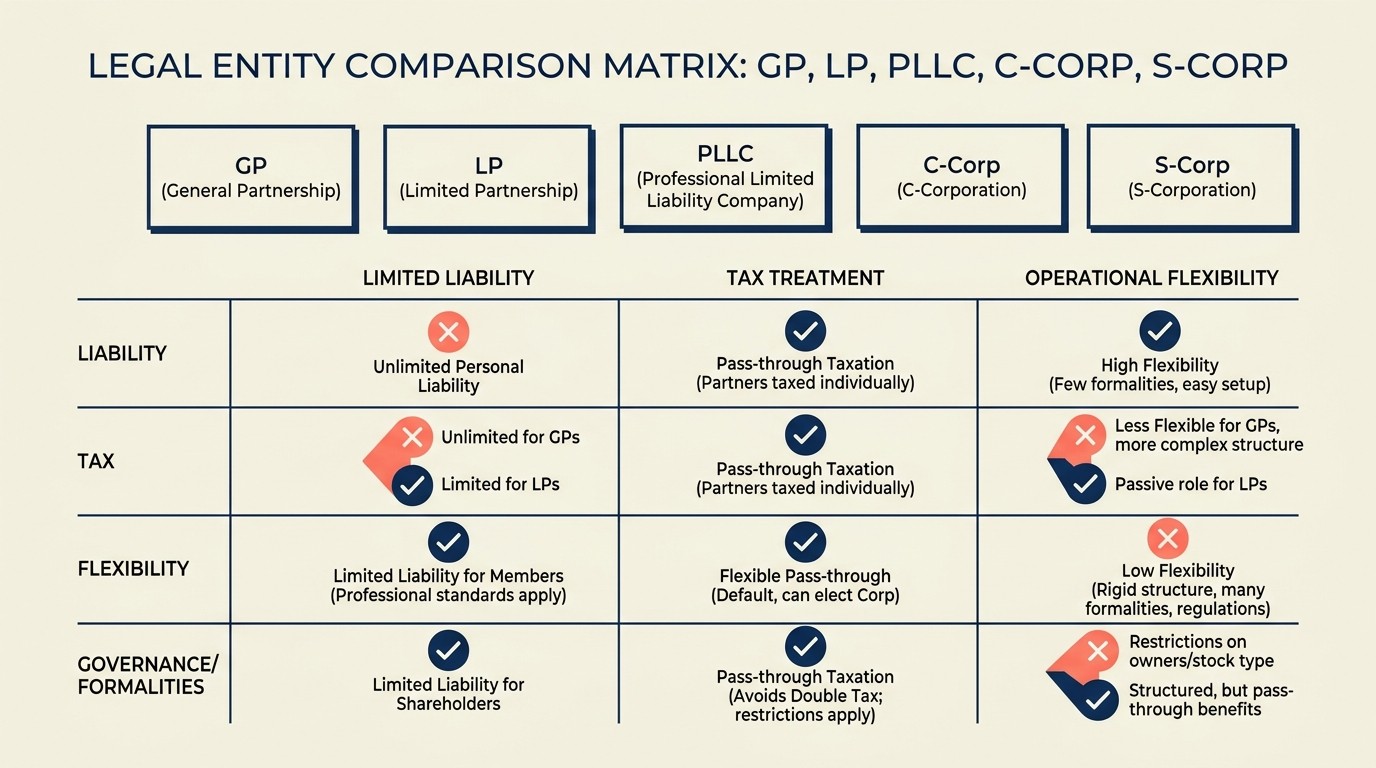
Société en nom collectif (General Partnership, GP) :
Chacun est associé général, avec des droits de vote égaux et une responsabilité illimitée. Rare aujourd'hui, car la responsabilité illimitée fait peur : si le cabinet est poursuivi, le patrimoine personnel des associés est exposé.
Elle n'a de sens que pour de très petits cabinets (2 ou 3 personnes) à très faible risque de responsabilité. Même alors, la plupart choisissent une formule plus sûre.
Société en commandite (Limited Partnership, LP) :
Vous avez des associés généraux qui dirigent le cabinet et assument la responsabilité, ainsi que des commanditaires qui investissent du capital sans gérer l'activité. Cette formule était prisée des sociétés d'investissement, mais l'est moins dans les services professionnels.
La distinction entre catégories GP et LP crée une complexité dont la plupart des cabinets de services n'ont pas besoin.
LLC professionnelle (PLLC) :
C'est la structure moderne la plus répandue. Les associés bénéficient d'une protection de leur responsabilité (votre maison n'est pas en jeu si le cabinet est poursuivi), d'une imposition par transparence (les profits remontent dans les déclarations personnelles des associés) et de statuts flexibles.
Vous pouvez organiser le partage des profits, les droits de vote et les exigences de capital comme vous le souhaitez dans l'operating agreement. Cette flexibilité explique pourquoi la plupart des cabinets d'avocats, de conseil et de comptabilité utilisent des PLLC ou des entités similaires.
C-Corporation avec equity :
Si vous prévoyez de lever des fonds ou de vendre un jour à un acquéreur stratégique, la C-corp est pertinente. Vous émettez des actions pour les associés et les salariés, comme une startup.
L'inconvénient est la double imposition : la société paie l'impôt sur les profits, puis les actionnaires paient l'impôt sur les dividendes. Cela ne vaut le coup que si les avantages de la sortie ou de l'investissement compensent la charge fiscale.
Structures S-Corporation :
La S-corp offre la protection de la responsabilité et l'imposition par transparence sans le problème de double imposition de la C-corp. Les profits remontent dans les déclarations personnelles des actionnaires.
Le revers : vous êtes limité à 100 actionnaires (suffisant pour la plupart des cabinets) et à une seule catégorie d'actions (ce qui réduit votre latitude pour distinguer des catégories d'associés).
Modèles hybrides et à plusieurs niveaux :
Beaucoup de cabinets combinent plusieurs structures. Le cabinet principal peut être une PLLC pour les associés, avec une holding C-corp distincte pour les attributions de capital aux non-associés. Ou bien une société de gestion (PLLC) détient des entités opérationnelles (LLC).
Plus votre structure est complexe, plus vous paierez de frais juridiques et comptables. Ne passez à plusieurs niveaux que pour une raison précise : expansion géographique, lignes de services aux modèles économiques différents, ou optimisation fiscale poussée.
Modèles d'equity et acquisition progressive
L'equity sans cadre, c'est le chaos. Il vous faut des règles claires sur la manière d'acquérir la propriété, sur ce qui se passe au départ d'un associé, et sur la façon dont la valeur est créée puis distribuée.
Propriété réelle ou parts d'equity :
Une vraie equity signifie que vous détenez un pourcentage du cabinet et que vous avez le droit de voter, de percevoir des distributions et de vendre votre participation. L'equity fantôme (phantom equity) ou les profit interests donnent un gain économique sans propriété effective : vous êtes payé comme un propriétaire, mais vous ne votez pas et n'avez pas les mêmes droits juridiques.
L'equity fantôme est plus simple à administrer, mais paraît moins concrète. Les gens veulent une vraie propriété quand ils s'engagent sur le long terme.
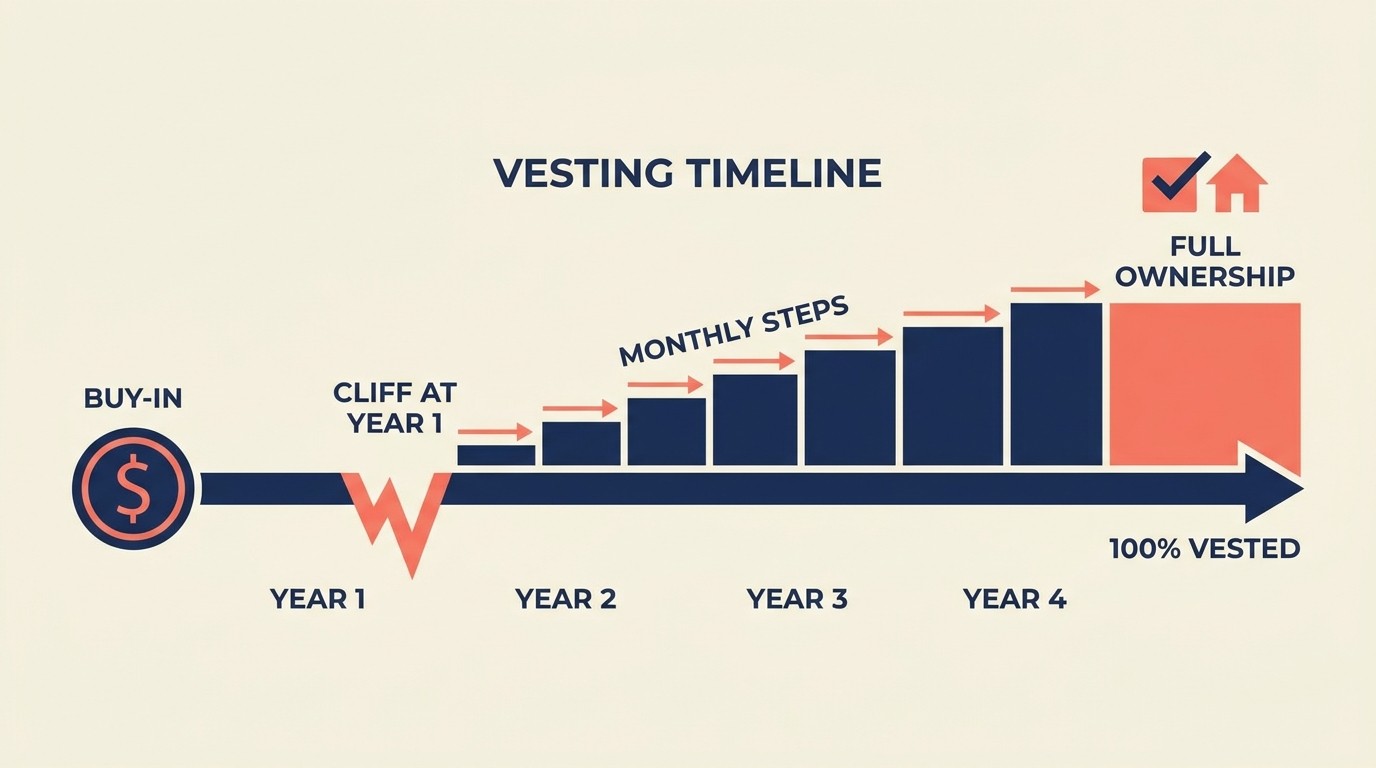
Calendriers de vesting et cliffs :
N'attribuez pas l'equity d'un coup. Le vesting standard court sur quatre ans avec un cliff d'un an. Vous acquérez 25 % après la première année, puis le solde de 75 % mensuellement ou trimestriellement. Cela protège le cabinet si quelqu'un part tôt.
Pour les associés, le vesting peut être plus long, de six à dix ans, car vous recherchez un engagement durable. Un vesting rapide alimente le turnover : les gens atteignent 100 % et cherchent aussitôt une sortie.
Les périodes de cliff sont déterminantes. Si quelqu'un part au onzième mois, il n'obtient rien. Cela décourage de rejoindre le cabinet, d'en extraire le savoir et de repartir vite.
Exigences d'entrée (buy-in) :
Demander aux associés de verser leur propre capital crée un alignement plus fort. Si vous signez un chèque de 150 000 $ pour acquérir 3 % du cabinet, vous allez forcément vous soucier de la rentabilité.
Le buy-in peut être payé en numéraire d'emblée, financé par les distributions futures, ou acquis par l'effort au fil du temps. Le numéraire crée un engagement immédiat ; l'acquisition progressive est plus accessible, mais engage moins sur le plan psychologique.
Le montant compte. Trop bas, il n'a pas de sens. Trop élevé, il exclut ceux qui n'ont pas de patrimoine. Beaucoup de cabinets fixent le buy-in entre 1 et 2 fois la rémunération attendue d'un associé la première année.
Formules de rachat et valorisation :
Quand un associé part, prend sa retraite ou décède, il faut une formule qui détermine la valeur de ses parts et la manière dont le cabinet les rachète.
Approches courantes : la valeur comptable (actifs moins passifs, généralement très faible pour un cabinet de services), un multiple du chiffre d'affaires ou de l'EBITDA, ou une formule fixe fondée sur les distributions passées de l'associé.
La plupart des associations utilisent une formule du type « 3 fois la moyenne des distributions des trois dernières années » ou « 1,5 fois le chiffre d'affaires attribuable à l'associé ». L'objectif est l'équité, sans mettre les associés restants en difficulté financière.
Évitez de laisser des associés partis sur la cap table indéfiniment. Rachetez leurs parts sur 3 à 5 ans pour ne pas envoyer de chèques à des gens partis il y a dix ans.
Dilution et stratégies de renouvellement :
À mesure que vous ajoutez des associés, les associés existants sont dilués, sauf si le cabinet grandit. Avec 10 associés à 10 % chacun, l'arrivée de deux autres ramène tout le monde à 8,3 % (en supposant des parts égales).
Les attributions de renouvellement résolvent ce problème. Les profils les plus performants reçoivent de nouvelles parts tous les quelques années pour compenser la dilution. La rémunération reste ainsi compétitive, et la performance continue est récompensée.
Certains cabinets constituent un pool d'equity (comme les startups pour les options des salariés). Le pool est réservé aux futurs associés, et ceux qui arrivent y puisent au lieu de diluer directement les associés existants.
Modèles de rémunération pour les générateurs de revenus
La façon de rémunérer les gens détermine leurs priorités. Chaque modèle crée des incitations différentes.
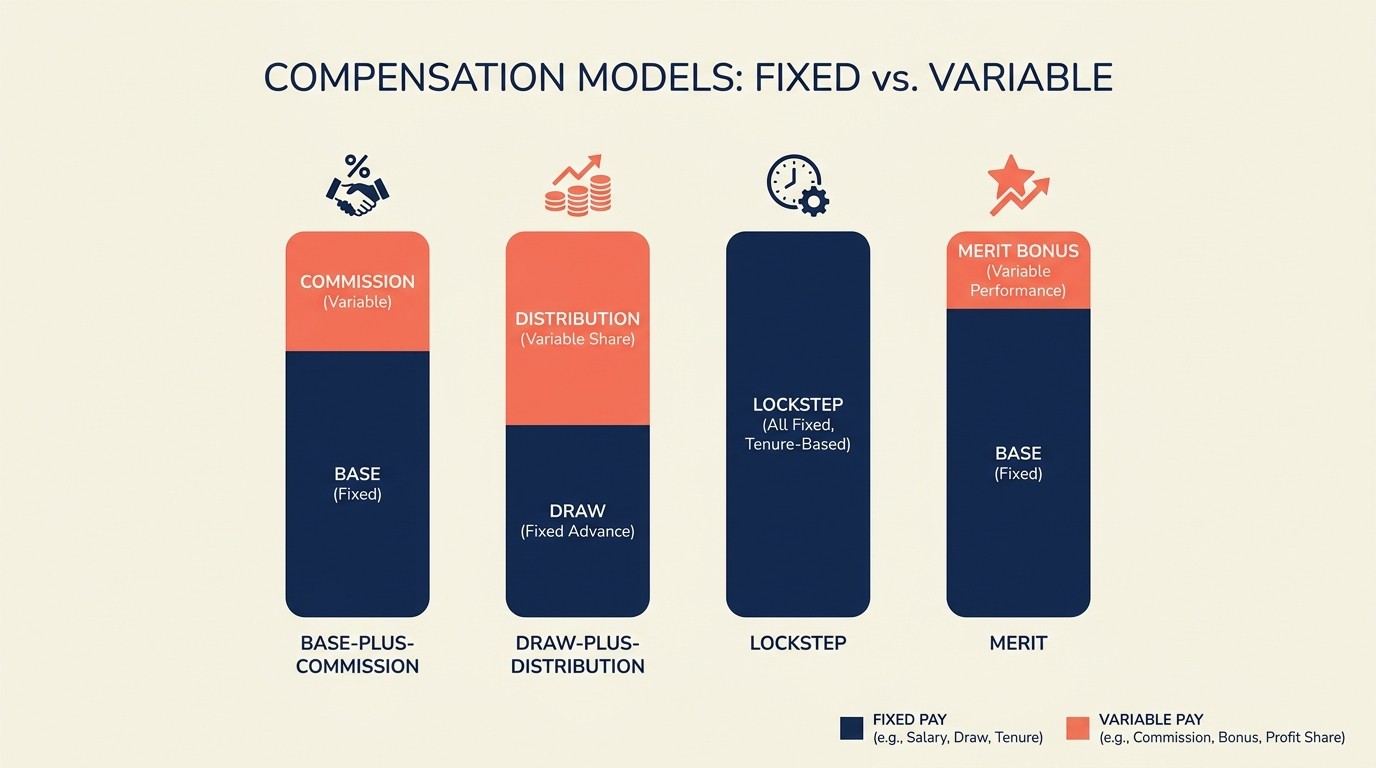
Salaire fixe + commission :
Cela fonctionne comme la vente classique. Vous touchez un salaire fixe pour couvrir vos dépenses courantes, puis une commission sur le chiffre d'affaires que vous générez. Courant dans les petits cabinets de conseil et les agences.
Répartition typique : 60 % de fixe, 40 % de commission à pleine productivité. Les commissions peuvent représenter 15 à 25 % du chiffre d'affaires apporté ou 30 à 50 % de la marge brute.
Côté positif : les générateurs de revenus sont directement récompensés pour les affaires qu'ils ramènent. Côté négatif : chacun optimise son propre portefeuille et rechigne à collaborer. Pourquoi aider un collègue à gagner un deal si l'on n'en retire aucun crédit ?
Modèles d'avance + distribution :
Courants dans les cabinets d'avocats. Les associés perçoivent une avance mensuelle (en pratique un salaire), puis des distributions annuelles ou trimestrielles selon la rentabilité du cabinet et leur pourcentage de détention.
L'avance couvre les dépenses courantes et lisse la trésorerie. Les distributions constituent la vraie rémunération : c'est là qu'on gagne beaucoup d'argent les années rentables.
Les distributions peuvent être égalitaires (le même pourcentage pour tous, quelle que soit la contribution) ou échelonnées selon l'ancienneté, le crédit d'origination ou la performance.
Modèles d'avancement lockstep :
L'approche traditionnelle des cabinets d'avocats. La rémunération augmente en fonction de l'ancienneté. Un associé de cinquième année gagne X, un associé de dixième année gagne Y, quelle que soit la performance individuelle.
Le lockstep favorise la collaboration et la vision à long terme. Les gens partagent le mérite, car tous profitent du succès du cabinet. Mais il récompense l'ancienneté plutôt que la performance, ce qui frustre les meilleurs et protège les moins bons.
Très peu de cabinets appliquent encore un lockstep pur. La plupart sont passés à un lockstep modifié, avec des ajustements liés à la performance.
Modèles fondés sur le mérite et la performance :
L'opposé du lockstep : vous êtes payé selon ce que vous produisez. Les critères incluent le chiffre d'affaires originé, les heures facturées, les relations clients gérées et des évaluations de performance subjectives.
L'eat-what-you-kill (chacun vit de ce qu'il apporte) en est la version extrême : vous conservez un pourcentage élevé de ce que vous ramenez et facturez, une part plus faible allant aux frais généraux du cabinet. Cela maximise l'incitation individuelle, mais détruit la collaboration.
Les systèmes de mérite modifiés équilibrent performance individuelle et contribution au cabinet. Vous êtes récompensé pour votre portefeuille, mais aussi pour l'encadrement des juniors, la participation aux comités et le développement des capacités du cabinet.
Clauses de restitution (clawback) :
Que faire si un associé part avec des clients ? Ou si ses affaires s'effondrent après qu'il a touché sa commission ? Les clauses de clawback permettent au cabinet de récupérer la rémunération versée.
Déclencheurs typiques : un client part dans les 12 mois suivant le départ de l'associé, le chiffre d'affaires a été déclaré frauduleusement, ou des problèmes de qualité apparaissent après le paiement.
Les clawbacks font débat, mais ils sont nécessaires quand vous versez une rémunération initiale importante fondée sur une valeur à venir.
Le modèle économique de l'association
Comprendre les mécanismes financiers aide à voir pourquoi l'association fonctionne (ou non) selon les cabinets.
Création de valeur de l'equity d'association :
La valeur de l'equity d'un cabinet de services vient de trois sources : les relations clients (flux de revenus récurrents), la propriété intellectuelle (méthodologies, méthodes, outils) et le vivier de talents (capacité à livrer sans dépendre du fondateur).
Pour la plupart des cabinets de services, 70 % de la valeur réside dans les relations clients. C'est pourquoi les transitions d'associés sont si importantes : si les relations s'en vont, la valeur de l'equity chute.
Créer de la valeur d'equity, c'est développer des relations clients qui dépassent les associés pris individuellement, créer une propriété intellectuelle qui vous différencie et bâtir un vivier de talents qui réduit la dépendance aux personnes clés.
Mécanismes de partage des profits :
Le partage égalitaire est le plus simple, mais rare. La plupart des cabinets utilisent des formules qui prennent en compte le crédit d'origination (qui a ramené le client), le crédit d'exécution (qui a fait le travail) et la contribution au cabinet (travail en comité, recrutement, etc.).
Un modèle courant : 40 % d'origination, 40 % d'exécution, 20 % de contribution au cabinet. Il récompense le développement commercial et la production tout en valorisant l'esprit de groupe.
Les répartitions subjectives laissent à un comité de rémunération la liberté d'ajuster selon des critères qualitatifs. Plus flexible, mais aussi plus politique.
Implications fiscales selon la structure :
Partnership/PLLC : imposition par transparence. Le profit du cabinet remonte dans les déclarations personnelles des associés. Vous êtes imposé comme revenu ordinaire à votre taux personnel. Vous payez aussi des cotisations de travailleur indépendant sur vos gains.
C-corp : double imposition. Le cabinet paie l'impôt sur les sociétés sur ses profits, puis vous payez l'impôt personnel sur les dividendes. En revanche, vous pouvez différer l'imposition en conservant les bénéfices dans la société.
S-corp : transparence sans cotisations de travailleur indépendant sur les distributions (uniquement sur la part salariale). Cela économise environ 15 % d'impôts, mais limite la flexibilité sur les catégories d'equity.
Demandez un conseil fiscal adapté à votre situation. L'écart entre les structures peut dépasser 50 000 $ par an et par associé.
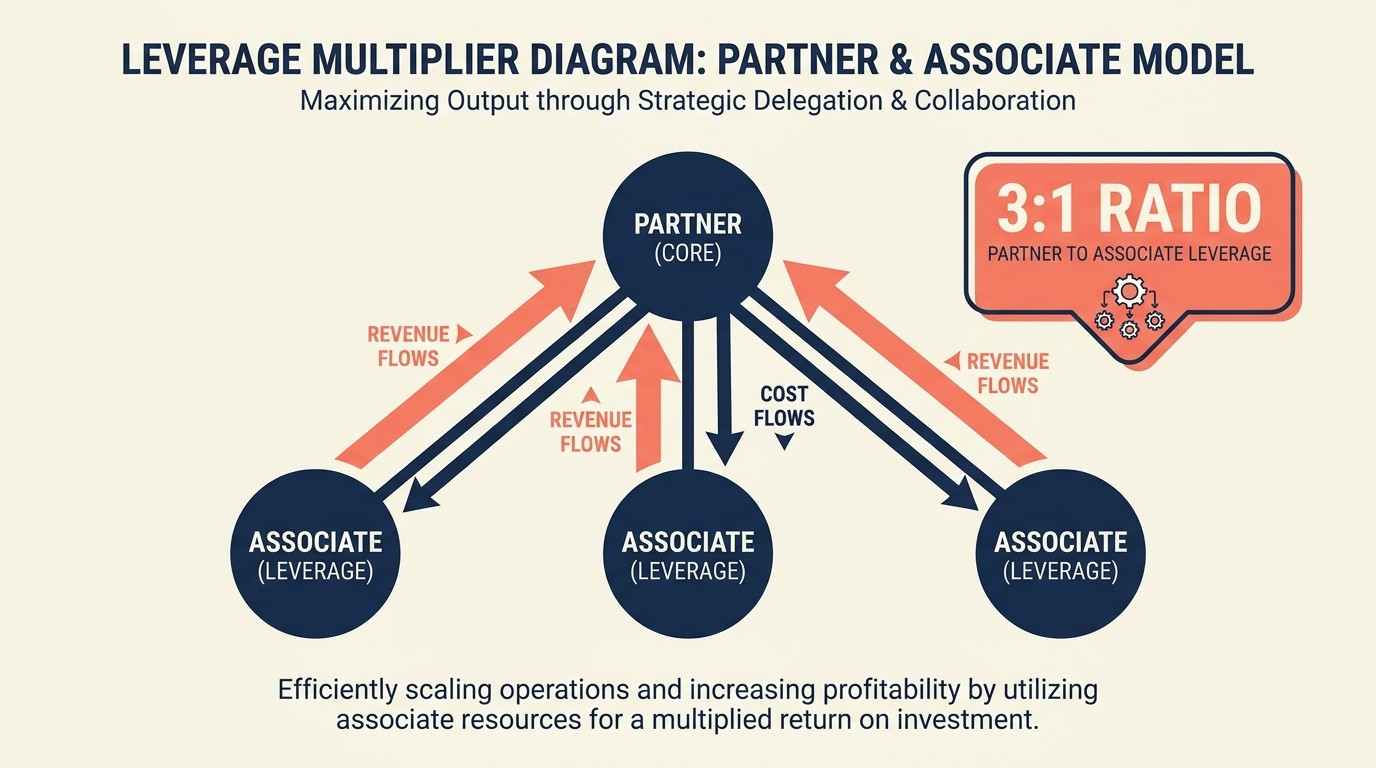
Effet de levier et effets multiplicateurs :
La rentabilité des associés s'améliore fortement avec le levier, c'est-à-dire le ratio de collaborateurs juniors par associé. Si vous êtes un associé seul facturant 500 000 $ par an, vous gardez tout le profit, mais vous êtes limité par votre propre capacité.
Ajoutez deux collaborateurs à 150 000 \(de coût complet chacun, facturant 300 000\) chacun. Vous générez désormais 1,1 M$ de chiffre d'affaires pour 300 000 \(de coûts de collaborateurs. Votre rentabilité vient de gagner 400 000\).
Avec un levier de 3 pour 1 (trois collaborateurs par associé), le calcul devient vraiment séduisant. C'est pourquoi les cabinets de conseil sont obsédés par le taux d'occupation et les ratios de levier. C'est ainsi que les associés gagnent de 500 000 $ à plus de 2 M$ au lieu de simples six chiffres élevés. Consultez l'optimisation du modèle de levier pour des conseils détaillés sur la manière de bien structurer tout cela.
Dynamiques humaines et implications culturelles
La structure façonne la culture plus que les chartes de valeurs.
Comment la propriété change la prise de décision :
Les salariés pensent de trimestre en trimestre. Les associés pensent à l'année ou à la décennie. Quand vous détenez de l'equity acquise sur six ans, vous accordez une grande importance aux décisions dont les effets se cumulent avec le temps.
La propriété modifie aussi la tolérance au risque. Les salariés préfèrent la stabilité : salaire régulier, peu de drames. Les associés acceptent la volatilité, car le potentiel de gain compte davantage. Cela touche tout, du choix des clients aux décisions d'expansion.
Collaboration et concurrence :
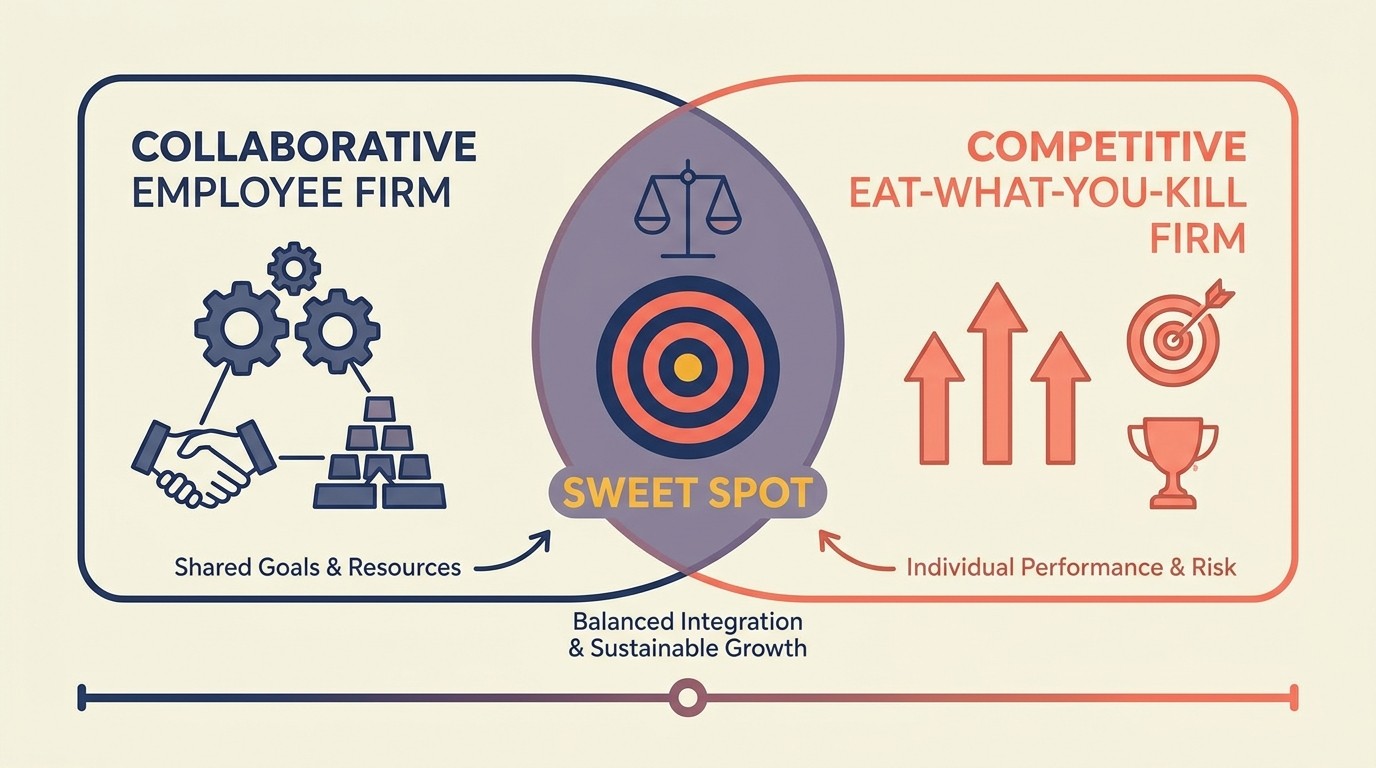
Les cabinets purement salariés connaissent moins de concurrence interne. Les gens collaborent, car il n'y a pas de bataille à somme nulle sur la rémunération. Mais l'esprit d'entreprise y est aussi moins marqué.
Les associations de type eat-what-you-kill créent une concurrence féroce. Les associés gardent leurs clients, résistent à la vente croisée et se disputent le crédit d'origination. L'effort individuel est maximal, mais la culture du cabinet se fracture.
Le juste milieu est l'association modifiée, où la rémunération équilibre la performance individuelle et la contribution au cabinet. Vous êtes récompensé pour votre portefeuille, mais aussi pour avoir aidé les autres à réussir.
Vision à long terme ou à court terme :
Les salariés optimisent le bonus de l'année. Les associés optimisent la création de valeur d'equity sur cinq à dix ans. Cela se voit dans le choix des clients (les associés évitent les projets ponctuels et préfèrent les retainers), dans le développement des talents (les associés investissent dans le mentorat) et dans le réinvestissement (les associés acceptent des distributions plus faibles pour financer la croissance).
Si votre stratégie exige des investissements de long terme, la structure d'associés aide. Si vous devez maximiser la trésorerie à court terme, la structure salariée peut mieux convenir.
Tensions entre méritocratie et ancienneté :
Chaque cabinet se dit méritocratique, mais l'association introduit un biais d'ancienneté. L'associé arrivé il y a 15 ans s'attend souvent à gagner plus que le nouvel associé, même si ce dernier le surpasse.
La méritocratie pure dit : payez la performance actuelle. L'ancienneté pure dit : récompensez la durée. La plupart des cabinets mélangent les deux : rémunération de base selon l'ancienneté, ajustements de performance en plus.
La tension apparaît quand les associés juniors performants voient des associés seniors en roue libre mieux payés. Si vous ne traitez pas le sujet, les plus performants partent.
Parcours vers l'association et voies de progression
Des parcours flous vers l'association détruisent la fidélisation. Il faut des critères transparents et des délais réalistes.
Parcours d'association clairs ou ambigus :
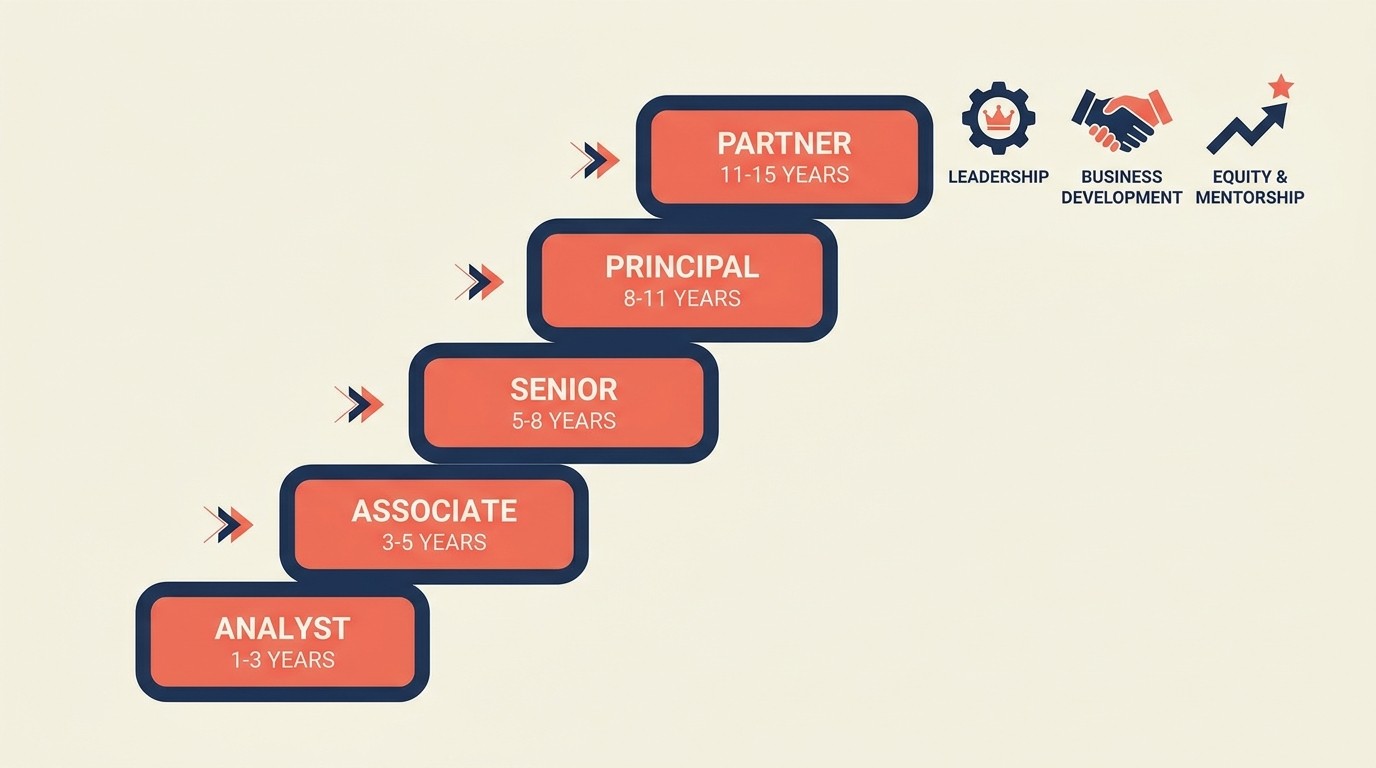
Les meilleurs cabinets publient leurs critères d'association : objectifs d'origination de chiffre d'affaires, profondeur des relations clients, contributions de leadership, expertise technique. Cela donne aux profils ambitieux une feuille de route.
Les parcours ambigus (« on le saura quand on le verra ») nourrissent la politique et le favoritisme. Les gens devinent ce qui compte, tentent de contourner le système ou se découragent et partent.
La clarté ne signifie pas garantie : vous pouvez dire « voici les critères, mais l'association n'est pas automatique ». C'est équitable. Ce qui ne l'est pas, ce sont des critères secrets qui changent d'une année à l'autre.
Délai avant l'association (généralement 7 à 15 ans) :
Cabinets de conseil : 7 à 10 ans d'analyste à associé. Cabinets d'avocats : 8 à 12 ans de collaborateur à associé. Cabinets comptables : 10 à 15 ans.
Des parcours plus courts (5 à 6 ans) sont possibles, mais risqués. Les candidats peuvent ne pas être prêts pour la responsabilité de propriétaire. Des parcours plus longs (15 ans et plus) font perdre des talents au profit de concurrents qui les nommeront associés plus tôt.
Le bon délai dépend de la complexité du travail et du temps nécessaire pour développer des relations clients. Le conseil en stratégie peut avancer plus vite que la comptabilité fiscale, car la profondeur de la relation y pèse moins.
Exigences et attentes :
Exigences typiques de l'association : génération régulière de chiffre d'affaires (de 1 à 3 M$ selon le cabinet), relations clients solides (3 à 5 grands clients qui vous font confiance), capacité de leadership (savez-vous diriger une équipe ?) et adéquation culturelle (les autres veulent-ils de vous comme associé ?).
Certains cabinets exigent que vous apportiez un client précis ou un volume d'affaires donné comme « ticket d'entrée ». D'autres promeuvent sur le potentiel et attendent que vous construisiez votre portefeuille en tant qu'associé.
Les exigences hors chiffre d'affaires comptent aussi : encadrer les juniors, contribuer au thought leadership, siéger dans les comités du cabinet. Vous rejoignez l'équipe des propriétaires, vous ne recevez pas seulement une augmentation.
Gérer les refus et les transitions :
Tout le monde ne devient pas associé, et ce n'est pas grave si le refus est traité de façon professionnelle. Le pire est de faire patienter quelqu'un pendant des années, puis de refuser l'association sans explication.
Les politiques up-or-out (progresser ou partir) sont brutales mais claires. Si vous n'êtes pas associé au bout de 10 ans, vous devez partir. Cela crée de l'urgence et libère de la place pour de nouveaux talents. Mais c'est dur pour d'excellents contributeurs individuels qui ne veulent pas de la propriété.
Les rôles seniors hors association (principal, director, of counsel) offrent un point de chute aux personnes de valeur qui ne sont pas des profils d'associés. Vous préservez ainsi les talents sans diluer l'association.
Modèles hybrides et alternatifs
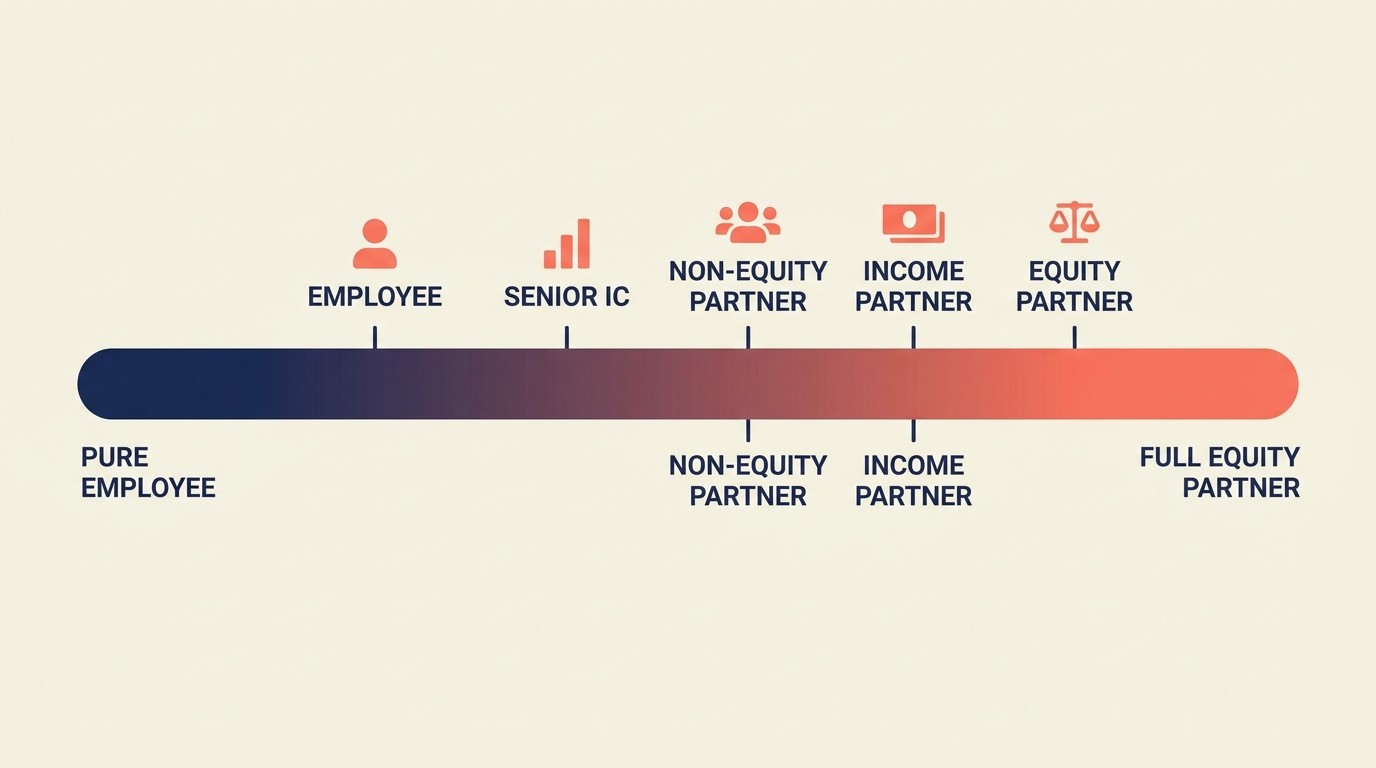
La plupart des cabinets ne rentrent pas nettement dans « tous salariés » ou « tous associés ». Il faut des structures graduées.
Statut of counsel :
Courant dans les cabinets d'avocats. Les of counsel sont des avocats expérimentés qui travaillent de façon indépendante mais sont rattachés au cabinet. Ils ne sont ni salariés ni associés, plutôt des prestataires aux liens étroits avec le cabinet.
Cela convient aux associés en semi-retraite qui veulent lever le pied, aux spécialistes porteurs d'une expertise de niche, ou aux rainmakers qui apportent des clients mais ne veulent pas de responsabilité opérationnelle.
Hybrides entre associé equity et collaborateur senior :
Tous ceux qui méritent des responsabilités de propriétaire ne veulent pas le plein risque économique. Les associés sans equity ont le titre et participent aux décisions, mais sans exigence de capital ni exposition complète aux profits.
Ce peut être un marchepied vers l'association equity complète ou un rôle permanent pour ceux qui contribuent à la stratégie sans originer de chiffre d'affaires.
Niveaux de managers seniors :
Créez des filières seniors de contributeurs individuels (IC) pour les personnes exceptionnelles en production qui ne veulent pas de la propriété. Managers seniors, principals, directors : ces rôles sont bien payés et statutaires, sans obligations d'association.
Cela évite de pousser d'excellents exécutants vers des rôles de propriétaires dont ils ne veulent pas. Tout le monde ne doit pas devenir associé.
Association à plusieurs niveaux :
Les associés juniors détiennent 1 à 3 %, les associés seniors 5 à 10 %, les associés fondateurs 15 à 25 %. Cela reflète la contribution et l'ancienneté tout en donnant aux nouveaux associés une vraie propriété.
Les niveaux multiples créent une progression au sein de l'association. Vous pouvez nommer quelqu'un associé junior en année 8, associé senior en année 15, selon sa performance continue.
Modèles d'equity fondés sur les clients :
Certains cabinets attribuent de l'equity selon des relations clients précises. Si vous détenez la relation avec un client à 5 M$, vous recevez de l'equity liée au chiffre d'affaires de ce client.
L'alignement des incitations est parfait, mais la complexité surgit si les clients partent ou si les relations changent de mains. Et cela décourage la collaboration au sein des équipes clients.
Gouvernance et prise de décision
Une association sans gouvernance, c'est le chaos. Il faut une structure pour savoir comment les décisions se prennent.
Les essentiels du pacte d'associés :
Votre pacte d'associés est la constitution du cabinet. Il doit couvrir : la détention d'equity et le vesting, les formules de distribution des profits, les droits de vote et leurs seuils, les conditions de buy-in et de rachat, les processus de départ et de retraite, et la résolution des litiges.
N'utilisez pas de modèle générique. Confiez la rédaction à un avocat spécialisé dans les associations de services professionnels. Ce document prévient 90 % des conflits futurs.
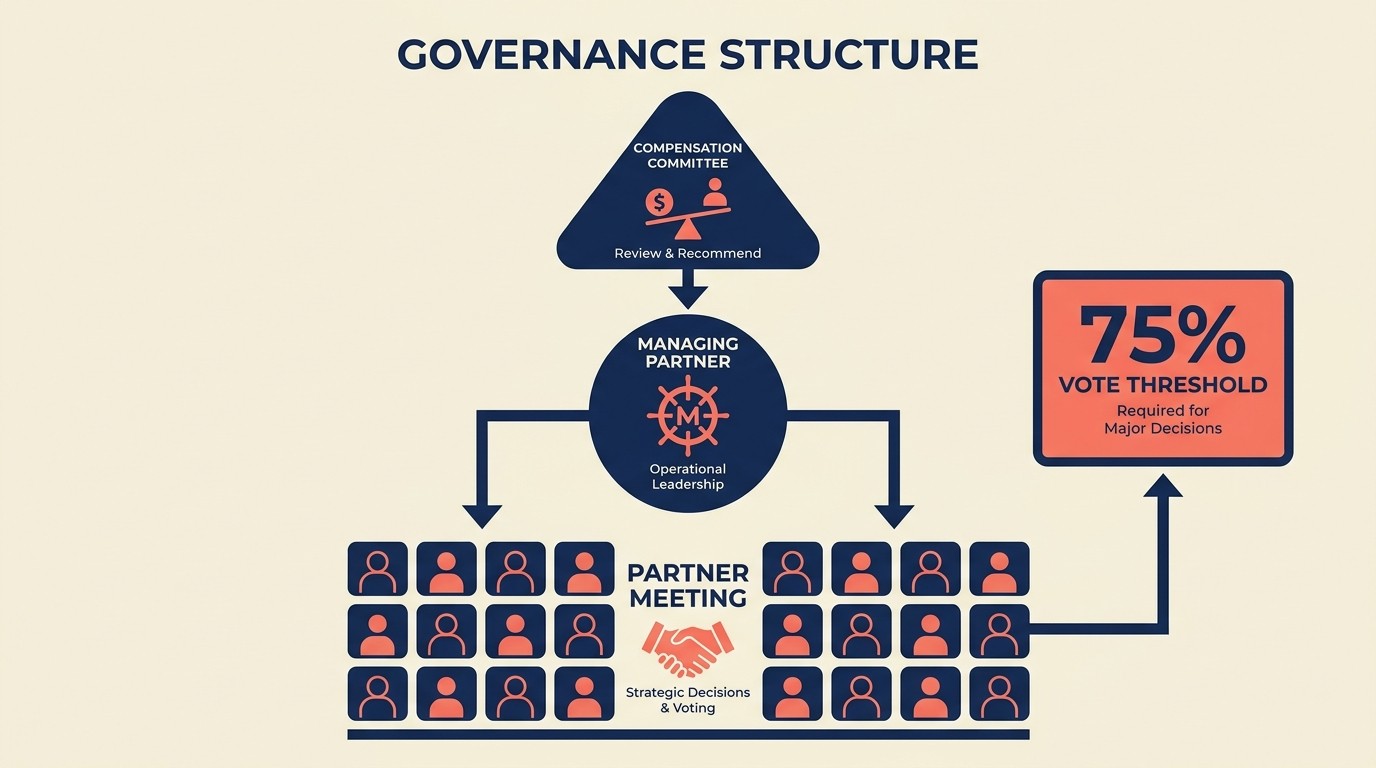
Mettez-le à jour régulièrement. Le pacte qui convient à cinq associés ne fonctionnera pas à 50. Prévoyez des mécanismes de modification (exigeant généralement un vote des 2/3 ou de 75 % des associés).
Réunions d'associés et cadence :
Réunions mensuelles pour les points opérationnels, trimestrielles pour les revues financières et les discussions stratégiques, annuelles pour les décisions de rémunération et la stratégie majeure.
Gardez les réunions opérationnelles efficaces : points d'avancement, décisions rapides, sujets clients. Réservez les débats stratégiques de fond aux séminaires trimestriels, où vous avez le temps de réfléchir en profondeur.
Documentez les décisions. La mémoire est sélective, surtout sur la rémunération et l'equity.
Rôle de l'associé gérant :
Quelqu'un doit diriger le cabinet au quotidien. L'associé gérant est le CEO : il prend les décisions opérationnelles, représente le cabinet à l'extérieur et pilote l'exécution des décisions des associés.
Les associés gérants peuvent être élus (démocratique mais politique) ou nommés par les fondateurs (plus rapide mais avec moins d'adhésion). Des mandats limités (3 à 5 ans) évitent l'enracinement et permettent un retour au travail client.
Rémunérez l'associé gérant pour ce rôle. Il sacrifie du temps facturable pour diriger le cabinet. Donnez-lui soit de l'equity supplémentaire, soit une indemnité.
Fonction du comité de rémunération :
Ne laissez pas tous les associés voter sur la rémunération des autres : c'est trop politique. Un comité de rémunération (3 à 5 associés) examine la performance et formule des recommandations.
Renouvelez la composition du comité tous les 2 à 3 ans pour éviter la concentration du pouvoir. Mêlez associés seniors et juniors pour équilibrer les points de vue.
Le comité doit s'appuyer sur des critères objectifs autant que possible (objectifs de chiffre d'affaires, scores de satisfaction client) et documenter soigneusement les décisions subjectives.
Mécanismes de résolution des litiges :
Les associés ne seront pas toujours d'accord. Votre pacte doit préciser comment les litiges se règlent : médiation d'abord, puis arbitrage si nécessaire. Évitez le contentieux entre associés, qui détruit le cabinet.
Pour les désaccords mineurs, l'associé gérant sert de médiateur. Pour les sujets majeurs (révocation d'un associé, litiges de rachat), faites appel à un médiateur ou arbitre extérieur.
Prévoyez des délais de résolution contraignants. Les litiges ne peuvent pas s'éterniser pendant des mois alors que le cabinet en souffre.
La décision de transition : de salarié à associé
Nommer quelqu'un associé est une porte à sens unique. Soignez cette décision.
Critères d'évaluation pour l'association :
Contribution financière : génère-t-il assez de chiffre d'affaires pour justifier le coût d'un associé ? Relations clients : les clients lui font-ils confiance en propre ? Leadership : sait-il développer les talents et diriger des équipes ? Adéquation culturelle : les associés actuels veulent-ils de lui comme pair ? Valeur stratégique : apporte-t-il des capacités dont le cabinet a besoin ?
Les cinq réponses doivent être oui. Le chiffre d'affaires seul ne suffit pas si la personne est toxique pour la culture. Une excellente adéquation culturelle ne suffit pas si elle ne ramène pas d'affaires.
Processus formel de promotion :
Fixez des cycles de promotion annuels (généralement en fin ou en milieu d'année). Cela évite les décisions ponctuelles et garantit l'équité.
Les candidats déposent une candidature à l'association ou sont proposés par des associés en place. Le comité de rémunération ou d'association les examine au regard des critères. Les finalistes passent des entretiens avec les associés existants. Le vote final exige une supermajorité (généralement 75 à 80 %).
Un niveau d'exigence élevé est une bonne chose. En cas de doute, attendez un an. Promouvoir la mauvaise personne coûte bien plus cher que de faire attendre quelqu'un 12 mois de plus.
Onboarding des nouveaux associés :
Devenir associé change tout. Proposez un vrai onboarding : fonctionnement de la distribution des profits, processus de gouvernance, responsabilités des associés, attentes sur la transition des clients.
Beaucoup de cabinets attribuent un associé mentor aux nouveaux associés pendant la première année. Cela les aide à passer de « faire du très bon travail » à « être propriétaire du cabinet ».
Fixez des attentes explicites pour la première année : le chiffre d'affaires à originer, les comités à rejoindre, la façon de développer leur rôle.
Stratégie de communication :
Annoncez les nouveaux associés à l'ensemble du cabinet, mais expliquez la décision avec soin. Cela aide chacun à comprendre les critères d'association et montre de la transparence.
Si quelqu'un s'attendait à être promu et ne l'a pas été, ayez une conversation directe. Expliquez les écarts et ce qu'il doit développer. Soit il progresse et réussit l'année suivante, soit il comprend que ce ne sera pas le cas et peut prendre ses propres décisions.
Buy-in des associés et exigences de capital
L'enjeu personnel compte. Mais structurez-le de façon équitable.
Montants de la contribution en capital :
Le buy-in typique représente 1 à 2 fois la rémunération attendue d'un associé la première année. Si les nouveaux associés gagnent 250 000 $, le buy-in peut être de 250 000 à 500 000 $.
Il doit être significatif sans être inaccessible. Trop bas, il ne crée pas d'engagement réel. Trop élevé, il exclut des talents sans patrimoine préexistant.
Tenez compte des besoins en capital du cabinet. Si votre activité est légère en actifs (conseil), vous n'avez pas besoin de beaucoup de capital. Si vous avez des équipements ou de l'immobilier importants (cabinet d'architecture), il peut en falloir davantage.
Buy-in sur les profits ou par capital extérieur :
Laissez les gens acheter leur place sur les distributions futures, sur 3 à 5 ans. Ils s'engagent à verser X % de leurs distributions jusqu'à avoir réglé le montant du buy-in.
L'association devient ainsi accessible à ceux qui n'ont pas 300 000 $ de côté. Et cela crée une fidélisation automatique : si vous partez avant d'avoir fini de payer, vous perdez une partie de l'equity.
Exiger du capital extérieur (faire un chèque ou emprunter) crée un engagement immédiat plus fort, mais sélectionne selon la richesse plutôt que le mérite.
Prêts aux associés et financement :
Certains cabinets accordent des prêts aux associés pour le buy-in, remboursés par les distributions. L'equity reste accessible tout en exigeant un engagement financier.
Les prêts aux associés doivent être aux taux du marché (pas d'argent gratuit) et avec recours (en cas de départ, le solde est dû). Le cabinet est protégé si quelqu'un démissionne avant d'avoir remboursé.
Le financement externe (prêts bancaires pour le buy-in) exige des garanties personnelles. Assurez-vous que les candidats comprennent ce à quoi ils s'engagent.
Attentes de rendement du capital :
Si les associés investissent 250 000 $, ils peuvent attendre un rendement annuel de 20 à 40 % : les cabinets de services reversent généralement cette part du capital des associés via les distributions.
Avec des rendements plus faibles (moins de 15 %), mieux vaut revoir l'exigence de capital : vous créez une barrière sans contrepartie significative. Des rendements plus élevés (50 % et plus) sont inhabituels mais possibles dans des boutiques extrêmement rentables.
Soyez clair dès le départ. Si vous dites à quelqu'un « investissez 300 000 $ pour 3 % du capital », il doit comprendre les attentes de profit.
Retraite des associés et planification de la sortie
Les gens finiront par partir. Anticipez-le.
Formules de rachat d'equity :
Approches courantes : 3 fois la moyenne annuelle des distributions des trois dernières années, 1,5 à 2 fois le chiffre d'affaires attribuable à l'associé, valeur comptable plus multiple de goodwill, ou barème fixe selon les années de service.
La formule doit être équitable pour les deux parties : pas si élevée que le cabinet ne puisse la financer, pas si basse que les associés sortants se sentent lésés.
Prévoyez les conditions de paiement : généralement 3 à 5 ans en plusieurs versements. Cela étale la charge de trésorerie et protège le cabinet si des clients partent avec l'associé.
Périodes de transition et passation :
Exigez un préavis de 6 à 12 mois pour la retraite. Cela laisse le temps de transférer les clients et le savoir.
Pendant la transition, les associés qui partent à la retraite travaillent à temps réduit mais restent impliqués pour présenter leurs successeurs et assurer la continuité.
Certains cabinets gardent les associés retraités sous le statut of counsel pendant 1 à 2 ans. Ils restent disponibles pour les questions clients sans travailler activement. Cela adoucit la transition.
Planification de la succession des associés :
N'attendez pas qu'un associé annonce sa retraite pour planifier la succession. Identifiez les relations clients critiques et commencez à les transférer 2 à 3 ans avant la retraite prévue.
Intégrez des associés juniors aux réunions clients, transférez progressivement la responsabilité de la relation, et vérifiez que les clients sont à l'aise avant la transition.
La succession doit être un processus de 3 à 5 ans, pas une crise le jour où quelqu'un fête ses 65 ans.
Héritage et avantages de retraite :
Certains cabinets offrent des avantages de retraite au-delà du rachat d'equity : couverture santé, bureau, allocations de formation continue. Cela récompense la longue ancienneté et entretient les liens avec les anciens.
D'autres coupent net : ils rachètent l'equity, souhaitent bonne chance et n'entretiennent plus de relation. Les deux approches fonctionnent, mais soyez cohérent.
Implications juridiques et fiscales
Faites-vous conseiller par des professionnels. Ces décisions ont de grandes conséquences.
Impact du choix d'entité :
PLLC/Partnership : imposition par transparence, gouvernance flexible, protection de la responsabilité professionnelle. La meilleure option pour la plupart des cabinets de services.
C-Corp : double imposition, mais levée de capital ou cession plus faciles. À privilégier si vous préparez une sortie.
S-Corp : imposition par transparence, économies de cotisations de travailleur indépendant, mais une seule catégorie d'actions. Adaptée aux petits cabinets aux structures simples.
Le choix d'entité touche à tout : la manière de déclarer vos impôts, la facilité d'ajouter ou de retirer des associés, l'exposition à la responsabilité.
Les essentiels du pacte d'associés :
Nous l'avons déjà vu dans la section sur la gouvernance, mais cela mérite d'être répété : dépensez de 10 000 à 25 000 $ pour qu'un bon avocat spécialisé en association rédige ce pacte correctement. Des modèles bon marché créent des problèmes coûteux.
Stratégies d'optimisation fiscale :
Les associés peuvent réduire leur charge fiscale en répartissant les revenus entre salaire et distributions (ce qui joue sur les cotisations de travailleur indépendant), en calant le moment des distributions sur les tranches d'imposition, en investissant dans des actifs du cabinet générant de l'amortissement, ou en structurant correctement les dépenses.
Travaillez avec un expert-comptable spécialisé dans la fiscalité des associations. De petites optimisations se cumulent en économies à six chiffres avec le temps.
Conventions de rachat entre associés (buy-sell) :
Si un associé décède, devient invalide ou veut vendre ses parts, les conventions de buy-sell imposent des transactions à des valorisations prédéterminées.
Déclencheurs typiques : décès (le cabinet rachète à la valeur comptable), invalidité (le cabinet rachète après 12 mois), départ volontaire (rachat selon une formule), révocation (rachat avec décote).
Financez les conventions de buy-sell par des assurances-vie sur les associés. Si un associé décède, l'assurance paie le rachat et les associés restants n'ont pas à trouver la somme.
Modèles propres à chaque secteur
Chaque métier de services professionnels applique des approches différentes. Voici ce qui fonctionne réellement dans chacun.
Cabinets d'avocats (lockstep ou eat-what-you-kill) :
Les cabinets d'avocats traditionnels appliquaient le lockstep : une rémunération fondée uniquement sur l'ancienneté. Cela favorisait la collaboration et la vision à long terme, mais frustrait les meilleurs.
La tendance actuelle est le mérite modifié : rémunération de base selon l'ancienneté, avec des ajustements de performance. Ou l'eat-what-you-kill intégral, où vous conservez un pourcentage élevé de ce que vous originez et facturez.
L'eat-what-you-kill maximise l'incitation individuelle mais détruit la collaboration. Vous obtenez une collection de praticiens solitaires qui partagent des frais généraux, pas un vrai cabinet.
Cabinets de conseil (levier pyramidal) :
La rentabilité du conseil repose sur le levier. Les associés ont besoin de 3 à 6 consultants juniors sous leur responsabilité pour atteindre la rentabilité visée.
Cela alimente des cultures up-or-out. Il faut un afflux constant de jeunes talents et le départ régulier de ceux qui ne deviennent pas associés.
La rémunération des associés inclut souvent un crédit d'origination (qui a apporté le travail) et un crédit d'exécution (qui a géré la production), ce qui incite à la fois à vendre et à livrer.
Cabinets comptables (catégories d'associés) :
Les cabinets comptables ont souvent plusieurs niveaux d'associés : les associés equity, propriétaires du cabinet, les associés à revenus, qui partagent les profits sans equity, et les managers seniors en voie d'association.
La progression est plus lente que dans le conseil (10 à 15 ans contre 7 à 10), car la profondeur technique et les relations clients demandent plus de temps à construire.
Les buy-ins sont généralement plus élevés, car les cabinets comptables ont davantage d'actifs (engagements de bail, équipements, fonds de roulement).
Agences marketing (associés créatifs ou opérationnels) :
Les agences peinent à équilibrer talents créatifs et gestionnaires. Le directeur de création brillant apporte le travail et les relations clients. Le COO fait tourner le cabinet efficacement.
Certaines agences partagent l'equity à 50/50 entre associés créatifs et associés business. D'autres pondèrent en faveur des générateurs de revenus. Les deux fonctionnent si les attentes sont claires.
Les associations d'agences doivent aussi composer avec les marques personnelles : les clients engagent souvent « l'agence où travaille David » plutôt que l'agence elle-même. Structurer cela est délicat.
Cabinets d'architecture et d'ingénierie :
Ces cabinets ont des besoins de capital importants (logiciels, équipements, assurances), si bien que les buy-ins sont généralement plus élevés.
Les longs calendriers de projet (2 à 5 ans) compliquent les ajustements annuels de rémunération. Les associés peuvent attendre des années avant de voir le profit des projets qu'ils originent.
La distinction entre principal et associé est courante : les principals sont des leaders techniques seniors, les associés sont des propriétaires. Cela sépare l'excellence technique de la responsabilité de propriétaire.
Cadre de décision : quel modèle pour votre cabinet
Voici comment faire concrètement ce choix.
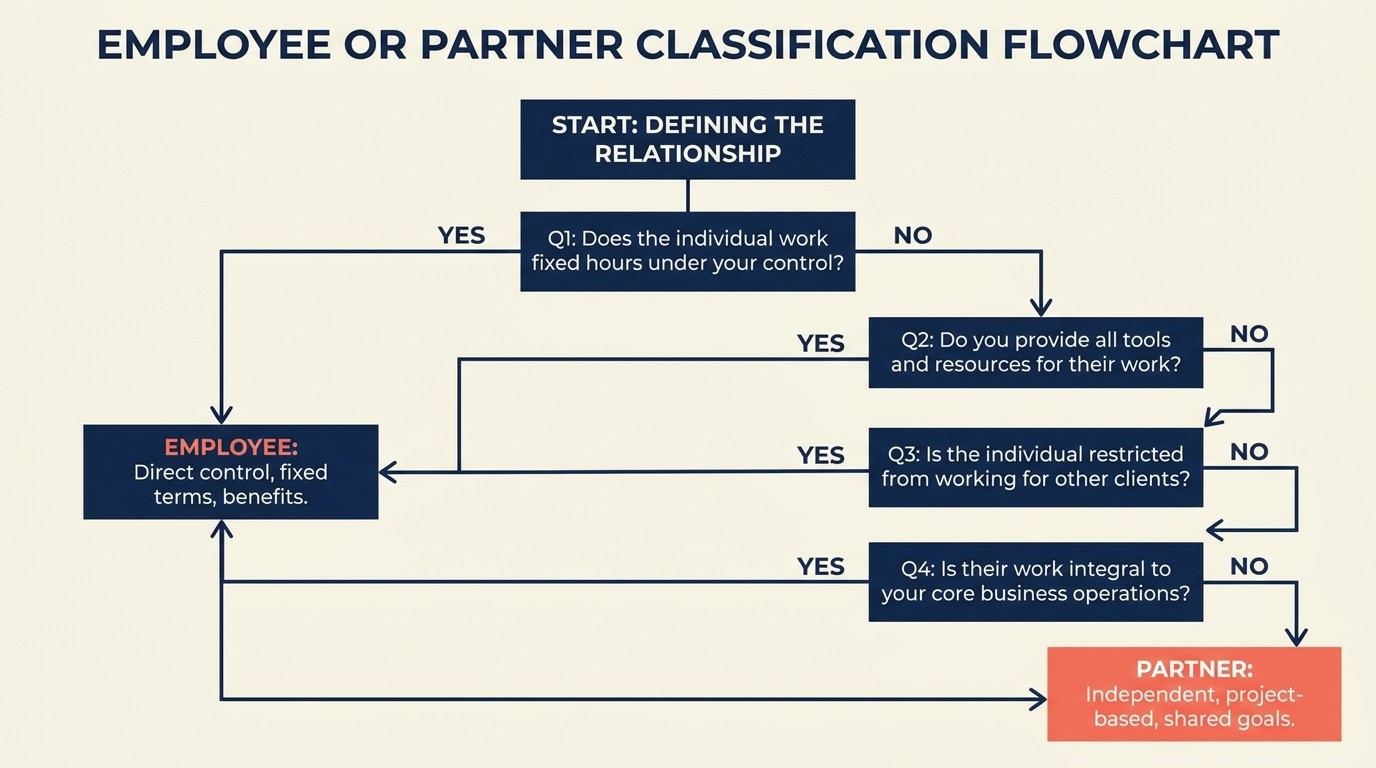
Évaluation de la maturité du cabinet :
Phase de démarrage (0 à 3 ans, moins de 10 personnes) : restez simple. Les fondateurs détiennent tout, les autres sont salariés. N'ajoutez de la complexité que si nécessaire.
Phase de croissance (3 à 7 ans, 10 à 50 personnes) : introduisez une filière d'association. Vos premiers recrutements seniors arrivent au moment où ils ont besoin de propriété, sinon ils partiront.
Phase de maturité (7 ans et plus, 50 personnes et plus) : vous devriez avoir un modèle d'association clair, avec plusieurs cohortes d'associés et des parcours de progression éprouvés.
Critères de décision clés :
Devez-vous retenir durablement vos meilleurs profils ? → L'association crée des menottes dorées.
Construisez-vous un cabinet à vendre ? → Gardez la plupart des collaborateurs salariés, avec une equity limitée.
Votre activité dépend-elle de relations individuelles ? → L'association aligne les incitations.
Avez-vous besoin d'une décision centralisée ? → Le modèle salarié est plus simple.
Aurez-vous besoin de capitaux extérieurs ? → Modèle salarié ou société de capitaux avec commanditaires.
Questions d'évaluation rapide :
Si votre meilleur élément partait demain avec ses clients, votre cabinet serait-il gravement touché ? Si oui, il vous faut l'association pour le retenir.
Pouvez-vous payer des salaires au niveau du marché, avantages compris, pour retenir vos meilleurs talents sans offrir d'equity ? Si oui, le modèle salarié peut fonctionner. Sinon, l'equity coûte moins cher que le numéraire.
Voulez-vous diriger ce cabinet pour toujours, ou le vendre dans 5 à 10 ans ? Pour toujours : l'association est pertinente. Pour vendre : gardez l'equity serrée.
Êtes-vous prêt à partager la gouvernance et à accepter des décisions plus lentes ? Si oui, l'association. Sinon, le modèle salarié préserve votre contrôle.
Évaluation de l'adéquation stratégique :
Votre modèle de rémunération doit correspondre à votre modèle économique. Si vous vendez des services standardisés à grande échelle, le modèle salarié convient. Si vous vendez de l'expertise sur mesure et des relations, l'association convient.
Ne copiez pas ce que fait votre concurrent. Copiez ce qui marche pour des cabinets au modèle économique et à la stratégie comparables aux vôtres.
Erreurs courantes et pièges
Tirez les leçons des erreurs coûteuses des autres.
Parcours d'association flous :
« Travaillez dur et peut-être qu'un jour vous deviendrez associé » n'est pas un parcours. Il faut des critères clairs et des délais réalistes. Le flou nourrit la politique et la frustration.
Solution : publiez les critères d'association. Dites aux gens exactement ce qui est exigé et quel est le délai habituel.
Equity sans responsabilité :
Donner un titre d'associé et de l'equity sans attendre que la personne origine des affaires ou dirige des équipes. Cela crée du poids mort.
Solution : l'association doit s'accompagner de responsabilités explicites. Si vous êtes associé, vous devez ramener 2 M$ par an, former trois collaborateurs juniors et siéger dans un comité.
Litiges de rémunération :
Des associés qui se disputent le crédit d'origination, le crédit d'exécution et la part de chacun. Cela détruit la culture et fait perdre du temps.
Solution : établissez des formules claires documentées dans le pacte d'associés. Laissez le comité de rémunération trancher. Pas de discussion.
Maintien d'associés peu performants :
L'associé dont la présence se justifiait il y a 10 ans mais n'est plus productif depuis cinq ans. Il perçoit toujours l'intégralité des distributions, car personne ne veut la confrontation.
Solution : prévoyez des évaluations de performance pour les associés. Aménagez des sorties en douceur : passage au statut of counsel, equity réduite, forfaits de retraite. Ne laissez pas les moins performants épuiser le cabinet.
Problèmes de contrôle des fondateurs :
Des fondateurs qui créent une structure d'association mais opposent ensuite leur veto à chaque décision parce que « c'est encore mon cabinet ». L'association devient vide de sens.
Solution : si vous créez une vraie association, vous renoncez au contrôle. Si vous voulez le contrôle, restez sur le modèle salarié. Ne faites pas semblant d'associer.
Feuille de route de mise en œuvre
Voici comment mener concrètement ce changement si vous faites évoluer votre modèle.
Phase 1 : évaluation (mois 1 à 2)
Analysez la situation actuelle : qui est là, ce que chacun gagne, ce qu'il apporte, où sont les écarts. Examinez les finances pour savoir si vous pouvez vous offrir le modèle voulu. Échangez avec des conseillers (avocat, expert-comptable, consultant en gestion) sur les options. Étudiez ce que font vos concurrents et des cabinets comparables.
Phase 2 : conception (mois 2 à 4)
Choisissez la structure d'entité. Rédigez le pacte d'associés (avec un avocat). Élaborez les formules de rémunération et les critères d'association. Établissez des projections financières montrant la rentabilité attendue. Concevez les parcours de progression et leurs délais. Obtenez l'adhésion des fondateurs ou de la direction actuelle.
Phase 3 : déploiement (mois 4 à 6)
Présentez le modèle à tout le cabinet : pourquoi vous le faites, ce qu'il signifie, qui est concerné. Tenez des entretiens individuels avec les personnes clés concernées. Finalisez les documents juridiques et déposez les modifications nécessaires. Annoncez les premières promotions d'associés (le cas échéant). Formez les équipes au fonctionnement du modèle.
Phase 4 : optimisation (mois 6 et au-delà)
Recueillez les retours chaque trimestre. Suivez les indicateurs : taux de rétention, satisfaction sur la rémunération, réussite du recrutement. Ajustez les formules selon ce qui marche ou non. Passez en revue chaque année le pacte d'associés pour traiter les cas limites que vous n'aviez pas anticipés.
Attendez-vous à une première année chaotique. Vous ne ferez pas tout juste immédiatement. L'essentiel est de créer une structure équitable aux règles claires, puis de l'améliorer à partir de l'expérience.
Questions fréquentes
Quelle est la différence entre un associé et un salarié dans un cabinet ?
Un salarié touche un salaire et un bonus et ne détient aucune part du cabinet. Un associé achète ou acquiert de l'equity, partage les profits du cabinet par des distributions, participe à la gouvernance et assume une part du risque en cas de mauvaise année. Les associés raisonnent en propriétaires ; les salariés optimisent leur rémunération et leur stabilité.
Pourquoi des cabinets comme BCG gardent-ils la plupart de leurs effectifs comme salariés ?
Les grands cabinets de conseil gardent la majorité de leurs équipes sous statut salarié pour croître vite, centraliser les décisions et standardiser la production. Recruter 50 consultants comme salariés n'ajoute pas 50 associés qui votent sur l'orientation du cabinet, ce qui simplifie la gouvernance et préserve la capacité du cabinet à avancer vite, puis à vendre ou à lever des fonds plus tard.
Quand un cabinet doit-il passer des salariés aux associés ?
La plupart des cabinets introduisent une filière d'association en phase de croissance, environ 3 à 7 ans après leur création et avec 10 à 50 personnes, lorsque les profils seniors atteignent un plafond et se demandent pourquoi ils font croître le capital d'un autre. Si perdre un excellent élément avec ses clients mettrait gravement le cabinet en difficulté, l'association est généralement l'outil qui le retient.
Quelles sont les principales structures d'association ?
Les options courantes sont la LLC professionnelle (PLLC), pour l'imposition par transparence et la protection de la responsabilité, les structures S-corp ou C-corp lorsqu'une sortie ou des capitaux extérieurs sont probables, et les associations à plusieurs niveaux, où associés juniors, seniors et fondateurs détiennent des pourcentages différents. Beaucoup de cabinets recourent aussi à des associés sans equity ou à revenus comme marchepied.
Combien de temps faut-il pour devenir associé ?
Le délai typique est de 7 à 10 ans dans le conseil, de 8 à 12 ans dans le droit et de 10 à 15 ans dans la comptabilité. Il dépend du temps nécessaire pour bâtir des relations clients et une profondeur technique, et du fait que le cabinet publie ou non des critères d'association clairs.
Pour aller plus loin
Votre structure de rémunération et de propriété n'est jamais « terminée ». Elle évolue avec la croissance du cabinet, les changements de marché et ce que vous apprenez de l'expérience.
Commencez par clarifier ce que vous cherchez à optimiser : fidélisation, rapidité de décision, valeur de sortie, adéquation culturelle ou autre chose. Il n'y a pas de réponse universelle, mais il y en a une qui convient à votre situation.
Parlez à d'autres dirigeants de cabinet de votre secteur. Demandez-leur ce qui fonctionne, ce qu'ils changeraient et quelles erreurs ils ont commises. La plupart se montrent étonnamment ouverts, car nous avons tous buté sur les mêmes questions.
Si vous souhaitez approfondir certains aspects de la gestion d'un cabinet :
- Modèle de croissance des services professionnels : le cadre économique d'ensemble
- Indicateurs des services professionnels : comment mesurer ce qui compte
- Taux d'occupation et planification des capacités : bien maîtriser le levier
- Heure facturable ou tarification à la valeur : une stratégie de prix qui influe sur la rémunération
Les cabinets qui réussissent leur rémunération ne sont pas forcément ceux qui paient le plus. Ils créent des structures où les talents voient un chemin clair pour se constituer un patrimoine avec le cabinet. Cet alignement conditionne tout le reste.
Sales Director
On this page
- Le dilemme de la propriété
- Le modèle salarié en détail
- Le modèle d'associés en détail
- Les options de structure d'association
- Modèles d'equity et acquisition progressive
- Modèles de rémunération pour les générateurs de revenus
- Le modèle économique de l'association
- Dynamiques humaines et implications culturelles
- Parcours vers l'association et voies de progression
- Modèles hybrides et alternatifs
- Gouvernance et prise de décision
- La décision de transition : de salarié à associé
- Buy-in des associés et exigences de capital
- Retraite des associés et planification de la sortie
- Implications juridiques et fiscales
- Modèles propres à chaque secteur
- Cadre de décision : quel modèle pour votre cabinet
- Erreurs courantes et pièges
- Feuille de route de mise en œuvre
- Questions fréquentes
- Pour aller plus loin