Budget & Timeline Discovery : la conversation financière qui fait ou défait un deal
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
La budget and timeline discovery consiste à qualifier tôt la fourchette de dépenses et le calendrier de projet d'un prospect, en général dès le premier ou le deuxième échange, avant d'investir dans un cadrage détaillé. Le faire en amont permet de cadrer un travail réellement adapté, d'éviter les propositions inutiles et de repérer les écarts tant qu'ils sont encore corrigeables. Selon les études, 65 % des deals de services professionnels s'enlisent à cause d'un désalignement sur le budget ou le calendrier, presque toujours parce que la conversation sur l'argent est arrivée trop tard.
Vous connaissez sans doute ce scénario frustrant : vous passez trois semaines sur une proposition détaillée, vous la présentez à un prospect enthousiaste, et vous entendez : « C'est exactement ce qu'il nous faut, mais nous n'avons que la moitié de ce budget. » Ou pire : « Nous ne prévoyons pas de démarrer avant le prochain exercice. »
Selon les études, 65 % des deals de services professionnels s'enlisent à cause d'un écart de budget ou de calendrier. Non pas parce que la solution était mauvaise ou que le prospect n'était pas intéressé, mais parce que quelqu'un a repoussé la conversation sur l'argent jusqu'à ce qu'il soit trop tard.
La discussion sur le budget et le calendrier met la plupart des consultants mal à l'aise. Demander « Avez-vous le budget ? » avant même d'avoir prouvé votre valeur paraît insistant, mercantile ou présomptueux. Pourtant, éviter ces questions ne vous rend pas plus professionnel, mais moins efficace. Vous perdez votre temps et le leur.
Ce guide vous montre comment identifier tôt les contraintes de budget et de calendrier, gérer les écarts avec professionnalisme et qualifier les opportunités avant d'investir un effort sérieux dans une proposition.
Pourquoi la discovery du budget arrive trop tard
La plupart des consultants attendent l'étape de la proposition pour parler chiffres. Ils veulent d'abord comprendre le problème, créer du lien, démontrer leur expertise, puis aborder l'investissement. Cela semble logique, mais c'est l'inverse de ce qu'il faut faire.
Si vous ne savez pas si un prospect dispose de 50 K$ ou de 5 K$, vous ne pouvez pas dimensionner correctement le travail. Vous concevrez soit une solution trop ambitieuse qu'il ne peut pas payer, soit une prestation en deçà d'attentes que vous n'avez pas comprises. Aucun des deux cas ne débouche sur une vente.
Le problème de calendrier est encore plus insidieux. Vous pouvez décrocher un client réellement intéressé et doté d'un budget, mais qui ne prévoit pas de démarrer avant six mois. Ce n'est pas un problème si vous le savez d'emblée et pouvez intégrer l'opportunité dans votre pipeline en conséquence. Mais si vous le traitez comme un lead chaud pendant des semaines avant de découvrir son calendrier, vous avez mal réparti vos ressources.
Voici à quoi ressemble une discovery efficace : vous qualifiez le budget et le calendrier dès le premier ou le deuxième échange, avant d'investir dans un cadrage détaillé ou dans la rédaction d'une proposition. Non pas pour écarter de bons prospects, mais pour comprendre les contraintes et proposer quelque chose qui fonctionne vraiment.
La méthode de discovery du budget
Une conversation sur le budget se place naturellement à trois moments de votre processus de vente :
Qualification initiale (premier appel ou première réunion) : vous déterminez si l'affaire vaut la peine d'être poursuivie. Interrogez le prospect sur les fourchettes de budget, les dépenses passées et l'existence de fonds alloués. Restez à un niveau général.
Phase de discovery (évaluation des besoins) : vous comprenez mieux le problème, vous pouvez donc parler budget en contexte. « Les projets de ce type se situent généralement entre X et Y selon le périmètre. Est-ce cohérent avec votre planification ? »
Préparation de la proposition (échange de cadrage) : avant d'écrire quoi que ce soit, confirmez la réalité budgétaire. « D'après ce que nous avons évoqué, j'imagine une enveloppe de l'ordre de X $. Cela rentre-t-il dans votre budget ? »
L'approche à retenir dépend de la relation, du contexte commercial et de votre style. Voici quatre façons de poser la question :
Quatre approches pour découvrir le budget
Question directe : « Quel budget avez-vous alloué à ce projet ? » C'est l'approche la plus nette. Certains prospects répondent franchement, d'autres esquivent. S'ils esquivent, c'est aussi une information utile.
Positionnement par fourchette : « Les projets de ce type se situent généralement entre 30 K$ et 60 K$ selon le périmètre et le calendrier. Est-ce la fourchette que vous envisagez ? » Vous leur donnez un point de repère et vous observez s'ils tiquent.
Cadrage en investissement : « Combien prévoyez-vous d'investir pour résoudre ce problème ? » Le mot « investir » présente la dépense comme une décision stratégique, pas comme un simple coût. Il suppose aussi qu'ils y ont réfléchi.
Référence à un projet passé : « Qu'avez-vous dépensé pour des initiatives comparables par le passé ? » Cela fonctionne bien s'ils ont déjà fait appel à des consultants. Leurs dépenses passées vous indiquent ce qu'ils jugent raisonnable.
Aucune de ces approches n'est parfaite dans tous les cas, mais toutes valent mieux que de ne pas poser la question.
Catégories de budget : ce que vous cherchez vraiment à savoir
Quand vous interrogez un prospect sur son budget, vous ne cherchez pas seulement un chiffre. Vous voulez comprendre où il en est dans le processus de financement. Les prospects se répartissent dans ces catégories :
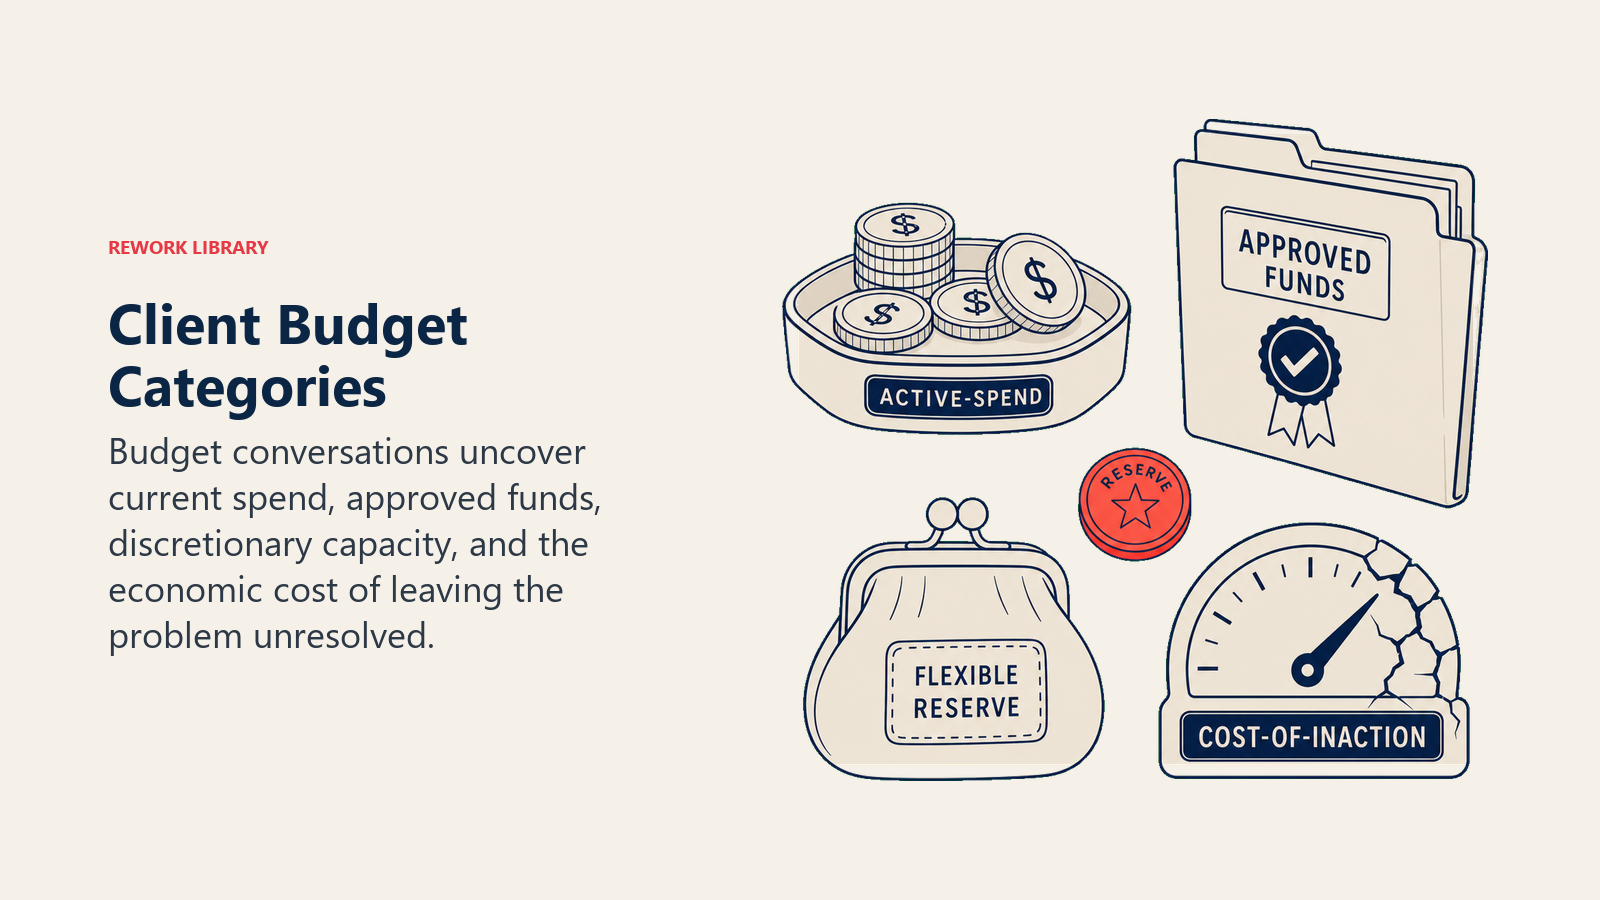
Budget approuvé : un montant précis est approuvé et alloué. C'est le meilleur scénario. Vous savez de quoi vous disposez, et quelqu'un s'est déjà engagé à le dépenser.
Budget alloué mais non approuvé : le budget figure au plan, mais il doit encore être validé. C'est fréquent dans les grandes organisations. Vous devez comprendre le processus d'approbation et savoir qui le contrôle.
Budget flexible : aucun montant précis n'est réservé, mais ils peuvent trouver des fonds si le ROI est convaincant. Cela demande davantage de travail de justification de votre part, mais c'est jouable.
Pas de budget : rien n'a encore été alloué. Cela ne signifie pas qu'ils ne peuvent pas acheter, mais qu'il faut les aider à construire un business case. Cycle de vente plus long, davantage de pédagogie nécessaire.
Inconnu : ils ne savent réellement pas combien cela devrait coûter. C'est le cas des primo-acheteurs ou des problèmes inédits. Vous devrez les informer sur les niveaux d'investissement habituels.
Votre approche change selon leur catégorie. Avec un budget approuvé, vous cadrez en fonction de l'enveloppe. Sans budget, vous construisez l'argumentaire qui justifie l'enjeu.
Questions pour la phase de discovery
Voici ce qu'il faut demander pendant vos échanges de discovery pour cerner la réalité budgétaire :
Investissement alloué :
- « Quel budget avez-vous alloué à ce projet ? »
- « Dans quelle fourchette d'investissement travaillez-vous ? »
- « Un montant précis est-il réservé pour cela ? »
Habitudes de dépenses passées :
- « Qu'avez-vous investi dans des projets comparables ? »
- « Combien a coûté votre dernière mission de conseil ? »
- « Combien dépensez-vous habituellement pour des initiatives de ce type ? »
Pouvoir d'approbation :
- « Qui doit valider cet investissement ? »
- « Quel est le processus d'approbation pour un projet de cette taille ? »
- « Avez-vous le pouvoir d'approuver ce budget ? »
Fourchette acceptable :
- « Si je vous disais que cela coûterait X $, serait-ce complètement hors de portée ? »
- « Parlons-nous de 20 K$, 50 K$ ou plus de 100 K$ pour ce que vous souhaitez accomplir ? »
- « Quel montant vous ferait immédiatement dire : "c'est trop" ? »
La dernière question est particulièrement utile. Quand quelqu'un vous donne son chiffre « jamais de la vie », vous connaissez le plafond. Proposez en dessous et vous restez dans la discussion. C'est essentiel pour justifier efficacement votre prix plus tard dans le processus.
Questions pour construire le contexte
Le budget n'existe pas dans le vide. Vous devez comprendre le contexte business qui entoure la décision de dépense :
Coût de l'inaction :
- « Combien ce problème vous coûte-t-il aujourd'hui ? »
- « Que se passe-t-il si vous ne le résolvez pas dans les 6 prochains mois ? »
- « Combien de chiffre d'affaires, d'efficacité ou de temps perdez-vous ? »
ROI attendu :
- « Quel retour attendez-vous de cet investissement ? »
- « En combien de temps doit-il être amorti ? »
- « Quels résultats feraient de ce projet une réussite évidente pour vous ? »
Classement des priorités :
- « Où se situe ce projet dans votre liste de priorités ? »
- « Quels autres projets sont en concurrence pour ce budget ? »
- « Si vous ne pouviez financer que trois initiatives ce trimestre, celle-ci en ferait-elle partie ? »
Processus d'approbation :
- « Comment les décisions d'investissement de ce type sont-elles généralement prises ? »
- « Qui participe à l'évaluation des prestataires et des propositions ? »
- « Selon quels critères sera-t-elle jugée ? »
Ces questions vous aident à comprendre si les contraintes budgétaires sont réelles ou relèvent d'une tactique de négociation. S'ils ne savent pas exprimer le coût du problème ni le ROI attendu, ce ne sont probablement pas encore de vrais acheteurs.
Questions d'évaluation des risques
Vous devez aussi évaluer s'ils comprennent ce qu'ils achètent et s'ils ont des attentes réalistes :
Expérience avec les consultants :
- « Avez-vous déjà travaillé avec des consultants ou des agences ? »
- « Comment cela s'est-il passé ? »
- « Qu'est-ce qui a bien fonctionné, et qu'est-ce qui a moins bien fonctionné ? »
Familiarité avec le périmètre du projet :
- « Avez-vous déjà mené un projet de ce type ? »
- « Avez-vous une vision claire de ce que cela implique ? »
- « Selon vous, quels sont les principaux volets de ce travail ? »
Contraintes budgétaires :
- « Y a-t-il des cycles budgétaires ou des échéances d'exercice dont nous devons tenir compte ? »
- « Cela relève-t-il du budget de fonctionnement ou du budget projet ? »
- « Existe-t-il des exigences d'achats ou des règles d'appel d'offres concurrentiel ? »
Les primo-acheteurs sous-estiment souvent les coûts parce qu'ils ignorent ce que cela implique. Si vous avez affaire à quelqu'un qui n'a jamais fait appel à un consultant pour ce type de mission, vous devrez expliquer davantage ce qu'est un investissement raisonnable. Cela rejoint votre démarche plus large d'identification des bons et des mauvais profils clients.
Méthode de discovery du calendrier
La discovery du calendrier est tout aussi importante que celle du budget. Un prospect au budget parfait mais sans urgence relève du « peut-être un jour », pas d'un vrai deal.
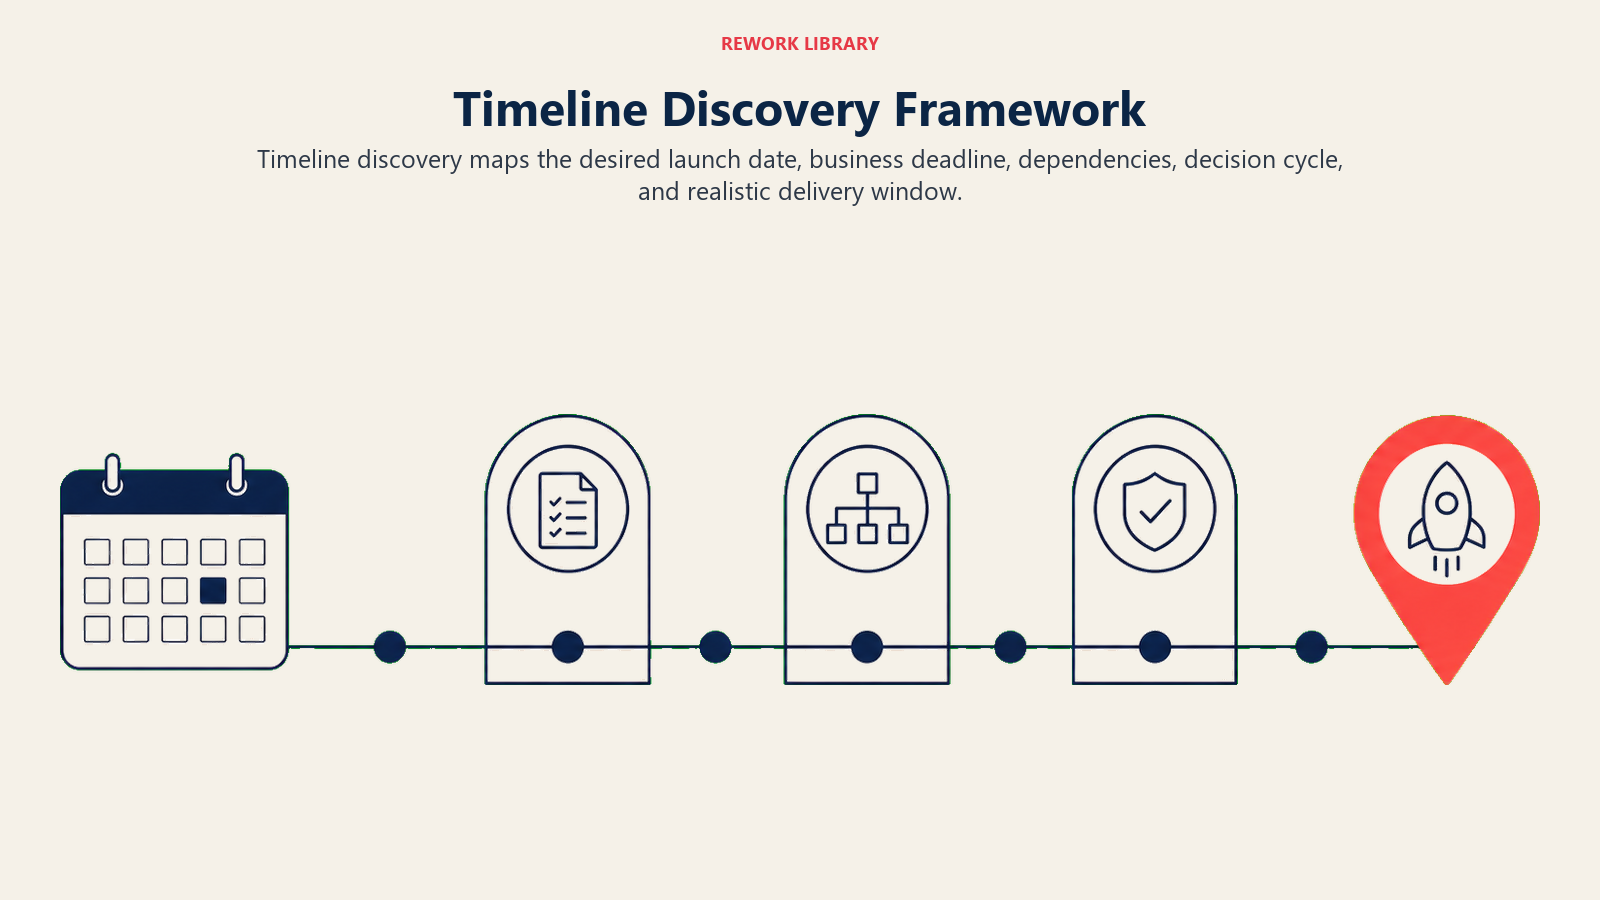
Vous devez cerner ces éléments déterminants :
Date de décision : quand choisiront-ils un prestataire ? Ce n'est pas la date de démarrage. Vous devez savoir quand le choix sera fait.
Date de démarrage : quand souhaitent-ils réellement commencer ? Immédiatement, le mois prochain, le trimestre prochain ?
Échéance de livraison : quand cela doit-il être terminé ? S'agit-il d'une date impérative ou d'un repère flexible ?
Jalons clés : existe-t-il des livrables intermédiaires ou des points d'étape qui comptent pour eux ?
Cycles budgétaires : quand commence leur exercice ? Quand les budgets sont-ils alloués ? Caler votre proposition sur la disponibilité du budget peut faire ou défaire un deal.
Disponibilité des parties prenantes : les personnes clés sont-elles disponibles quand vous en aurez besoin, ou y a-t-il des conflits avec des congés, d'autres projets ou des périodes de pointe saisonnières ?
Questions sur le calendrier qui révèlent l'urgence
Posez ces questions pour comprendre non seulement quand ils veulent démarrer, mais pourquoi :
Ce qui détermine le calendrier :
- « Qu'est-ce qui détermine le calendrier de ce projet ? »
- « Pourquoi maintenant plutôt que dans trois mois ? »
- « Que se passe-t-il si le projet est repoussé ? »
Conséquences d'un retard :
- « Qu'est-ce qui est en jeu si cela ne se fait pas dans les temps ? »
- « Attendre comporte-t-il des coûts ou des risques ? »
- « Qu'est-ce qui vous a poussé à nous contacter maintenant ? »
Échéances impératives :
- « Y a-t-il des dates non négociables dont nous devons tenir compte ? »
- « Cette échéance est-elle flexible ou fixe ? »
- « Que se passe-t-il si nous manquons cette date ? »
Calendrier de décision :
- « Quand devez-vous prendre une décision ? »
- « Quel est votre processus d'évaluation et combien de temps prend-il ? »
- « Consultez-vous d'autres consultants, et quel est votre calendrier pour choisir ? »
Disponibilité :
- « Quand vos parties prenantes clés sont-elles disponibles pour participer ? »
- « Y a-t-il des périodes d'indisponibilité à éviter ? »
- « Combien de temps votre équipe peut-elle consacrer à ce projet ? »
Facteurs saisonniers :
- « Y a-t-il des périodes chargées qui rendraient certaines dates de démarrage plus ou moins adaptées ? »
- « Avez-vous des cycles de planification trimestriels ou d'autres rythmes sur lesquels nous caler ? »
Évaluer l'urgence par rapport à l'importance
Tous les calendriers ne se valent pas. Il faut distinguer l'urgence critique pour l'entreprise des simples préférences :
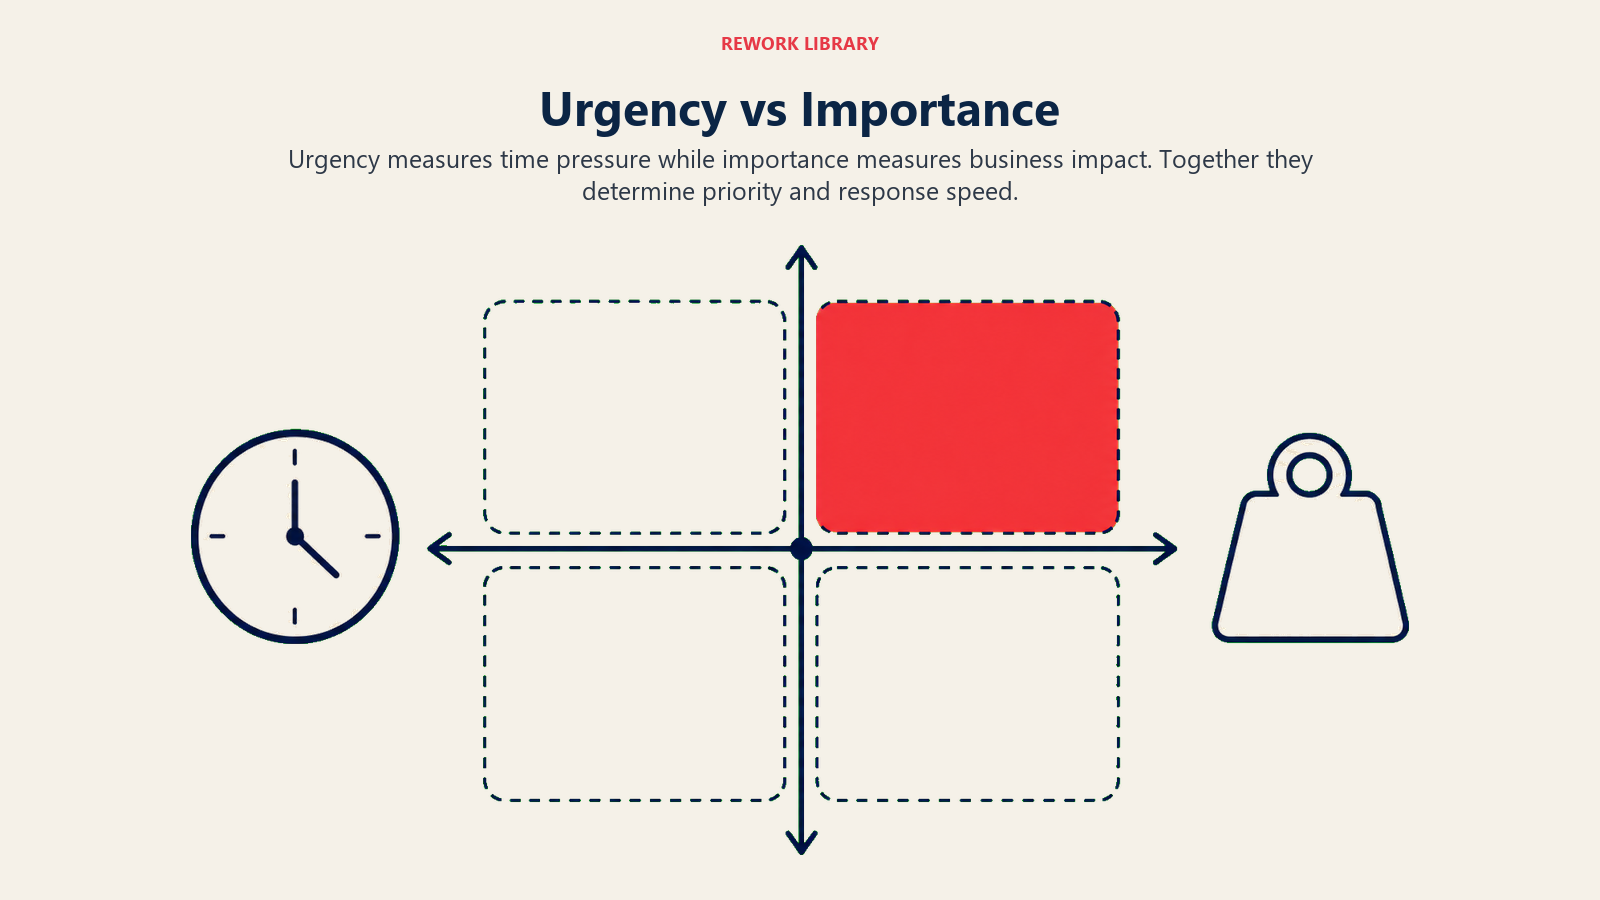
Critique pour l'entreprise : un retard a de vraies conséquences. Du chiffre d'affaires est menacé, des échéances de conformité approchent, la pression concurrentielle monte. Ces projets se font.
Réglementaire ou contractuel : des contraintes externes imposent des échéances fermes. Elles sont non négociables et créent une réelle urgence.
Fenêtre stratégique : une occasion ne durera pas. Un changement de marché, un avantage concurrentiel, un recrutement clé. Elle crée une urgence moyenne.
Dépendant des ressources : le calendrier dépend de la disponibilité de personnes clés ou du déblocage d'un budget. Il peut bouger.
Souhait sans contrainte : ils aimeraient que ce soit fait bientôt, mais rien ne l'impose vraiment. Ces calendriers sont souples et les projets sont souvent reportés.
Demandez : « Que se passe-t-il si nous repoussons cela de trois mois ? » Si la réponse est « pas grand-chose », il n'y a pas d'urgence. Si la réponse est « nous perdons un contrat majeur » ou « nous échouons à un audit », l'urgence est réelle.
Le triangle budget-calendrier-périmètre
Une vérité fondamentale : un client peut obtenir deux de ces trois éléments, mais pas les trois :
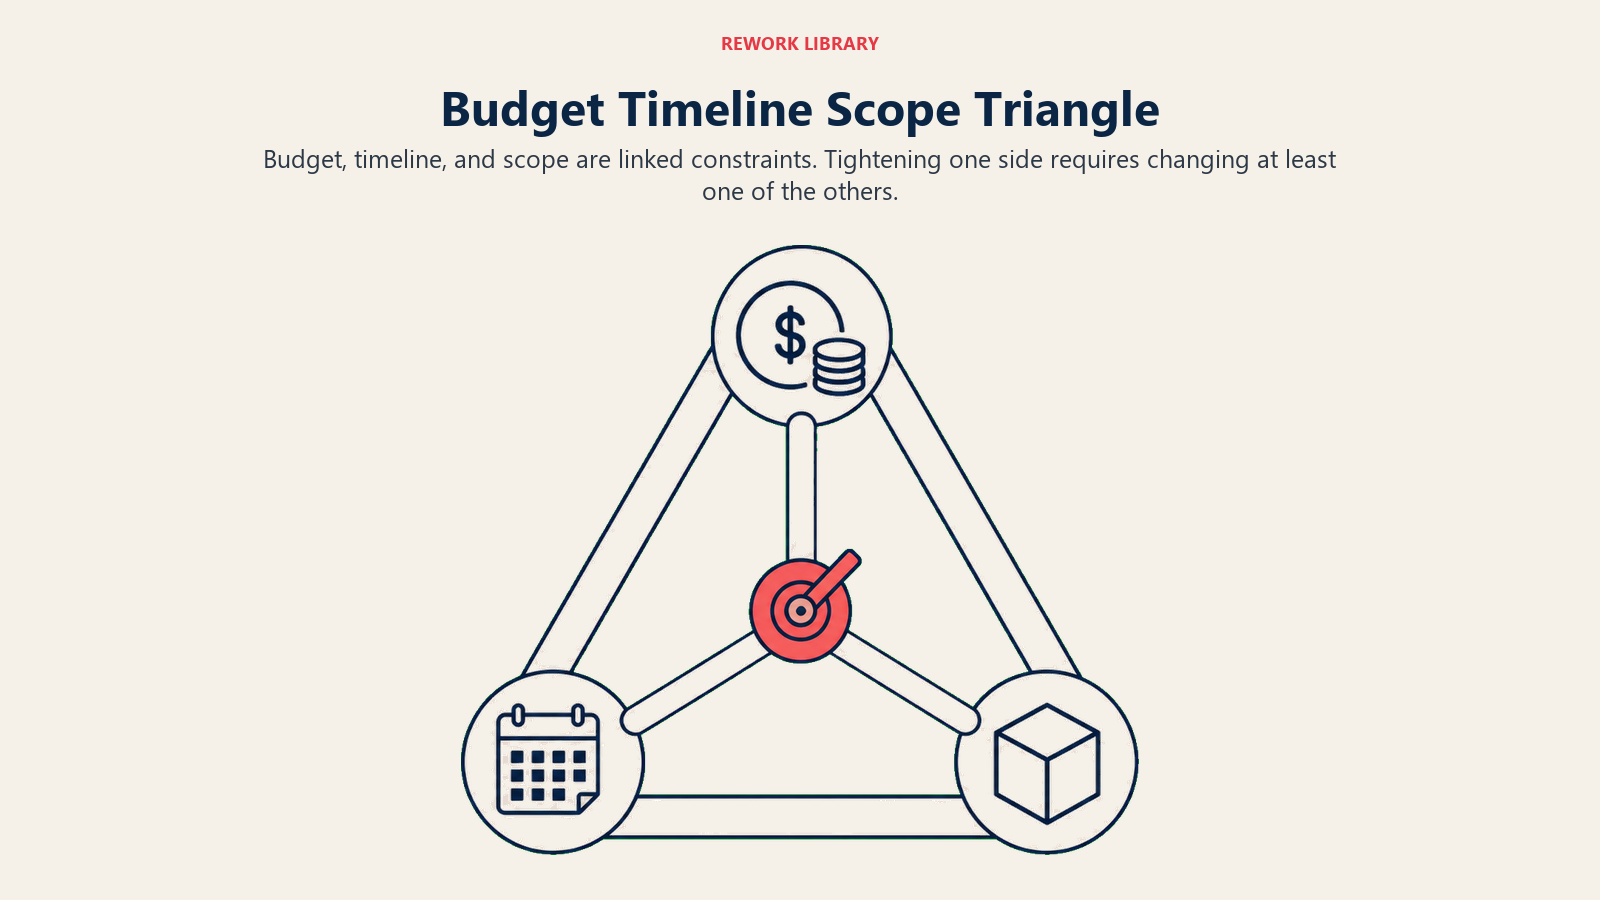
- Budget réduit
- Calendrier rapide
- Périmètre large
S'ils le veulent rapide et complet, ce ne sera pas bon marché. S'ils le veulent bon marché et complet, ce ne sera pas rapide. S'ils le veulent bon marché et rapide, ce ne sera pas complet.
C'est le triangle de la gestion de projet, et il vous sert d'allié pour arbitrer.
Approches par phases
Quand le budget et le périmètre ne concordent pas, découpez le projet en phases :
Phase 1 - Essentiel : le projet minimal viable qui résout le problème de fond. Il rentre dans leur budget immédiat.
Phase 2 - Valeur ajoutée : des fonctionnalités enrichies ou un périmètre élargi, à ajouter plus tard quand le budget le permettra.
Phase 3 - Optimisation : des compléments qui apportent une valeur incrémentale, sans être critiques.
Cette approche vous permet de démarrer la relation dans leurs contraintes budgétaires tout en préparant le chiffre d'affaires futur. Le phasage est une compétence clé, traitée dans l'évaluation du périmètre d'un projet.
Options d'accélération
Quand le calendrier est la contrainte, vous pouvez souvent le comprimer moyennant une majoration :
- Ajouter des ressources (davantage de consultants en parallèle)
- Réduire les cycles de validation (retours et décisions plus rapides côté client)
- Réserver du temps à l'avance (bloquer dès maintenant votre agenda sur leur calendrier)
- Accélérer les livrables (frais d'urgence pour un délai plus court)
L'essentiel est de chiffrer l'accélération honnêtement. Si vous devez retirer quelqu'un d'un autre projet ou travailler de nuit pour tenir leur échéance, cela coûte plus cher.
Réduction du périmètre
Quand ni le budget ni le calendrier ne peuvent bouger, c'est le périmètre qui doit céder. Aidez-les à hiérarchiser :
- « Si nous devions retirer 30 % de ce périmètre pour tenir votre budget, qu'est-ce qui compte le plus ? »
- « Quel est l'ensemble minimal de livrables qui ferait de ce projet une réussite ? »
- « Quels volets pouvons-nous différer ou supprimer sans détruire la valeur centrale ? »
Il ne s'agit pas de faire moins de travail pour le même prix, mais de définir clairement un projet plus petit qui respecte leurs contraintes et apporte une vraie valeur.
Traiter les écarts de budget
Les écarts de budget arrivent. Voici comment gérer les différents scénarios :
Budget trop bas
Quand leur budget représente 50 % du coût réel du travail, vous avez plusieurs options :
Analyse de l'écart de valeur : montrez-leur ce qu'ils obtiennent pour leur budget par rapport à ce qu'apporte la solution complète. « Pour 30 K$, nous pouvons faire A et B. Pour 50 K$, nous pouvons aussi inclure C et D, qui traitent votre principal risque. »
Périmètre réduit : proposez un projet plus petit qui rentre dans leur budget. « Voici ce que 30 K$ vous apportent. Cela ne résoudra pas tout, mais cela répond à votre besoin immédiat. »
Investissement par étapes : découpez en phases. « Commençons par 30 K$ pour la phase 1. Selon les résultats, nous pourrons discuter de la phase 2. »
Justification par le ROI : aidez-les à comprendre pourquoi l'investissement plus élevé se justifie. « Cet investissement de 50 K$ devrait générer 200 K$ de valeur sur l'année à venir. Voici le calcul. »
Quand renoncer : s'ils veulent du champagne avec un budget de bière et refusent d'ajuster leurs attentes comme leur investissement, renoncez. Vous ne pouvez pas livrer un travail de qualité à perte, et un client déçu ne vaut pas le chiffre d'affaires.
Pas de budget
Ils adorent votre proposition mais n'ont alloué aucun fonds. N'abandonnez pas tout de suite :
Pédagogie sur les fourchettes : « Les projets de ce type se situent généralement entre 40 K$ et 60 K$. Pourriez-vous envisager d'allouer ce montant ? »
Élaboration d'un business case : aidez-les à construire l'argumentaire en interne. « Chiffrons le ROI. Si nous pouvons démontrer un retour de 10 fois la mise, pouvez-vous faire approuver le budget ? »
Pilote ou démonstration de faisabilité : « Et si nous commencions par un pilote à 10 K$ pour prouver la valeur ? Ce serait peut-être plus facile à faire approuver. »
Benchmark : « Les entreprises comparables de votre secteur investissent généralement X $ pour cette capacité. Cela correspond-il à votre vision ? »
Pas de budget ne veut pas dire pas de deal, mais cela implique un cycle de vente plus long, le temps qu'ils obtiennent les fonds.
Budget caché
Parfois, les prospects disposent d'un budget mais refusent de le dévoiler. Ils veulent que vous chiffriez à l'aveugle pour négocier à la baisse. Quelques approches :
Découverte indirecte : « D'après votre expérience, combien ont coûté des projets comparables ? » ou « Quelle fourchette vous semblerait raisonnable ? »
Positionnement par hypothèse : « D'après ce que vous décrivez, je suppose un budget de l'ordre de 50 K$ à 75 K$. Suis-je dans la bonne fourchette ? »
Options multiples : proposez trois niveaux (de base, standard, premium) à des prix différents. Observez celui vers lequel ils se tournent.
S'ils refusent catégoriquement de parler budget, vous pouvez quand même faire une proposition, mais en assumant le risque. « Je conçois cette proposition à partir des niveaux d'investissement habituels pour ce périmètre. Si votre budget est très différent, dites-le-moi dès maintenant pour que je l'ajuste. »
Gérer les conflits de calendrier
Les écarts de calendrier sont tout aussi courants. Voici comment les aborder :
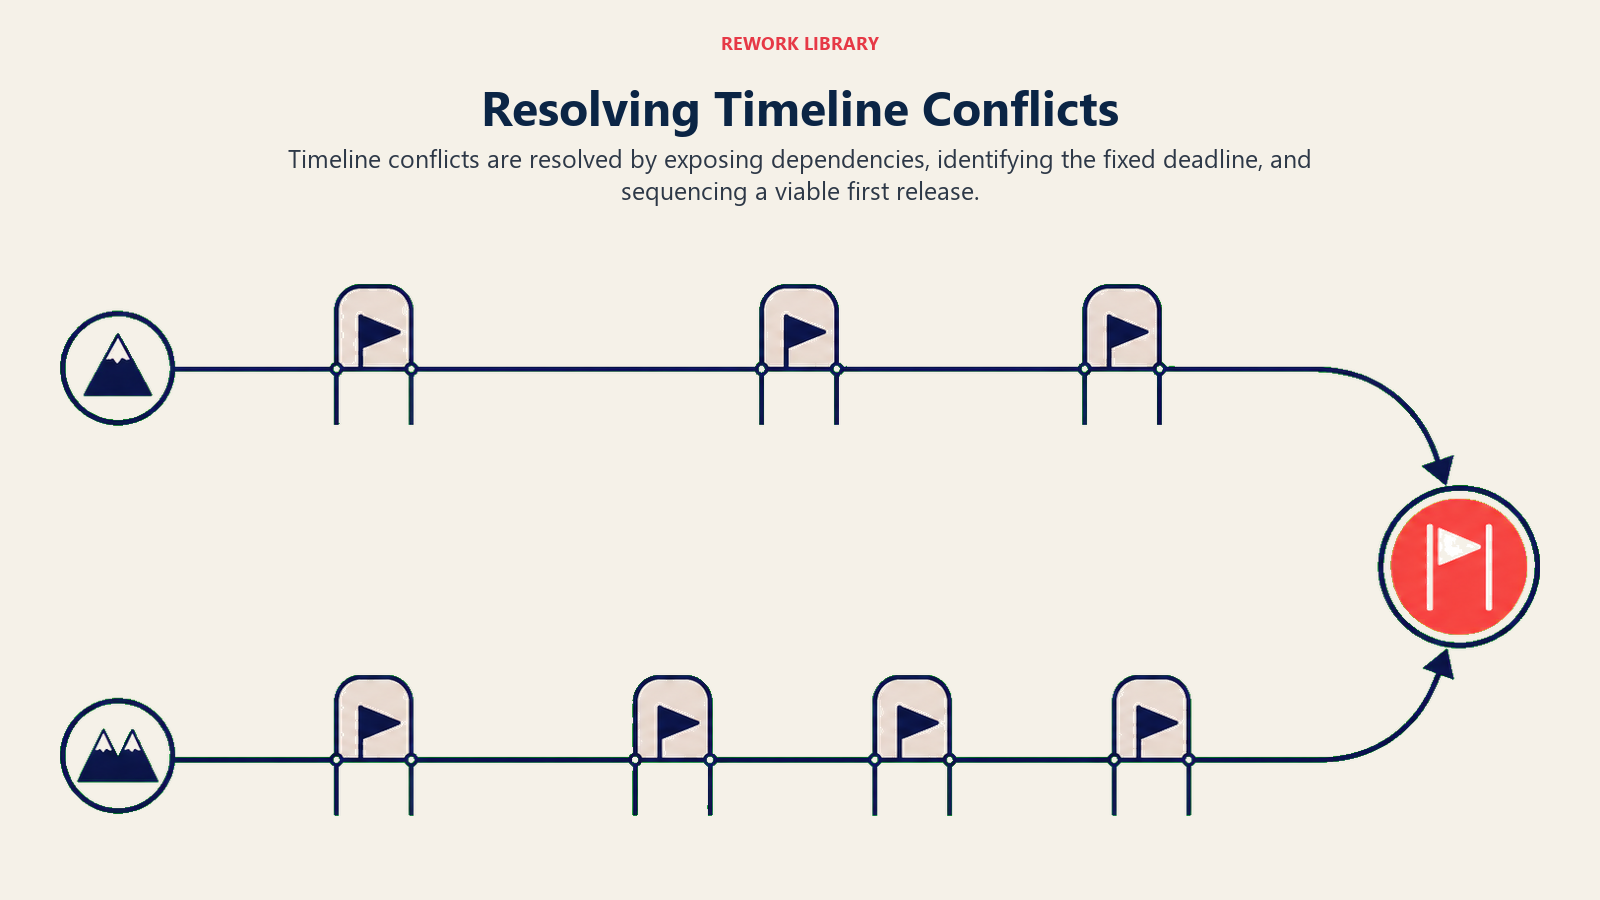
Calendriers irréalistes
Ils veulent un projet de quatre mois en six semaines. Vous ne pouvez pas faire de miracles, mais vous pouvez proposer des options :
Information sur les risques : « Nous pouvons essayer de tenir ce calendrier, mais voici les risques : problèmes de qualité, travail incomplet ou épuisement qui pèserait sur les phases suivantes. »
Calendrier minimal viable : « Le délai le plus court auquel nous pourrions livrer de façon responsable est de 10 semaines. Voici pourquoi chaque phase demande du temps. »
Arbitrages sur les ressources : « Pour tenir six semaines, il faudrait doubler la taille de l'équipe, ce qui augmenterait le coût de 40 %. »
Recalage des attentes : « Laissez-moi vous montrer ce qui est faisable en six semaines par rapport à ce que vous obtiendriez avec un calendrier complet. À vous de choisir ce qui a le plus de sens. »
Parfois, ils ne réalisent pas que leur demande est impossible. Les éclairer sur des calendriers réalistes fait partie de votre valeur professionnelle.
Calendriers flexibles
Quand ils n'ont pas d'échéance ferme, vous avez de la marge de négociation :
Planification optimale : « Notre prochaine disponibilité est dans quatre semaines. Ce délai est en fait préférable, car il nous permet de réaliser X et Y en amont. »
Optimisation des ressources : « Si nous pouvons démarrer en mars plutôt qu'en février, je peux affecter mon équipe senior à ce projet au lieu de profils juniors. »
Valeur ajoutée : « Avec un calendrier un peu plus long, nous pouvons ajouter ce volet sans coût supplémentaire. »
Les calendriers flexibles vous permettent d'optimiser la qualité, l'affectation des équipes et les autres projets de votre pipeline.
Échéances non négociables
Quand l'échéance est vraiment fixe (réglementaire, contractuelle, liée à un événement), vous devez être clair sur ce qu'il faut pour la tenir :
Ajustements de périmètre : « Pour tenir cette échéance, nous devons hiérarchiser sans concession. Identifions l'indispensable. »
Tarification majorée : « Tenir cette échéance nous oblige à réaffecter des ressources d'autres projets. Cela s'accompagne d'une majoration de 20 %. »
Maîtrise des risques : « Nous nous engageons sur l'échéance, mais nous avons besoin de ces éléments de votre part selon ce calendrier, sinon le délai glisse. »
Les échéances non négociables s'accompagnent souvent d'une marge de manœuvre budgétaire, car le coût d'un retard est élevé. Tirez-en parti.
Identifier l'autorité budgétaire
Connaître le budget ne suffit pas. Il faut savoir qui le contrôle et comment les décisions se prennent.
Décideurs : « Qui approuve en dernier ressort des dépenses de cette taille ? » Ne supposez pas que votre interlocuteur en a le pouvoir.
Circuits d'approbation : « Quel est le processus pour faire approuver ce projet ? » Déterminez s'il faut une seule signature ou un comité.
Comités budgétaires : « Cela doit-il passer par les achats ou par un comité budgétaire ? » Les grands comptes ont souvent des processus formels.
Intervention des achats : « Les achats participeront-ils au choix du prestataire ? » Cela change complètement votre approche.
Exigences de mise en concurrence : « Êtes-vous tenus d'obtenir plusieurs offres ? » Sachez si vous êtes en concurrence et face à combien d'autres.
Conditions de paiement : « Quelles sont vos conditions de paiement habituelles ? » À 30 jours, à 60 jours, par jalons ? Cela influe sur votre trésorerie.
Comprendre le processus d'approbation vous aide à composer avec les enjeux internes et le calendrier. Si vous avez besoin de l'accord du CFO et que celui-ci voyage pendant trois semaines, intégrez-le à votre calendrier.
Signaux d'alerte à repérer
Certaines réponses indiquent que le budget ou le calendrier ne sont pas réels :
Signaux d'alerte sur le budget
« Nous n'avons pas encore de budget, envoyez-nous simplement une proposition » : ils comparent les prix ou font une étude de marché, ils n'achètent pas. Vous passerez des heures sur une proposition qui ne sera peut-être jamais suivie d'effet.
« Nous collectons juste des devis » : même problème. Ils rassemblent des points de comparaison, ils ne décident pas.
« Quel est votre meilleur prix ? » : commencer par cette question suggère qu'ils optimisent le coût, pas la valeur. Ces clients sont souvent problématiques.
Réponses vagues ou évasives : s'ils refusent de parler budget après plusieurs tentatives, soit ils n'ont pas d'argent, soit ils ne vous font pas encore confiance.
Signaux d'alerte sur le calendrier
« Nous en avons besoin pour la semaine prochaine » : sauf urgence légitime, cela révèle une mauvaise planification. Ils seront tout aussi brouillons en tant que clients.
« Pas d'urgence, quand vous pourrez nous placer » : l'absence d'urgence signifie généralement l'absence d'engagement. Ces projets sont repoussés à répétition.
« Nous évaluons encore les options » : acceptable en début de processus, mais s'ils le disent après des semaines d'échanges, ils sont loin de décider.
Attentes irréalistes sans urgence : « Il nous faut une stratégie complète en deux semaines, mais ce n'est pas urgent. » Cela ne tient pas.
Les signaux d'alerte ne disqualifient pas automatiquement un prospect, mais ils appellent une conversation franche. « J'ai le sentiment que nous ne sommes pas tout à fait d'accord sur le calendrier. Aidez-moi à comprendre ce qui détermine ce planning. »
Positionner la valeur plutôt que le prix
Tout au long des discussions budgétaires, présentez l'investissement en termes de valeur, pas de coût :
Cadrage en investissement : employez « investissement » plutôt que « coût » ou « prix ». Les investissements génèrent des retours. Les coûts sont des dépenses.
Chiffrage du ROI : « Cet investissement de 50 K$ devrait vous faire économiser 150 K$ par an. C'est un retour de 3 fois la mise dès la première année. »
Valeur de la réduction des risques : « Le coût d'une erreur est de 500 K$. Notre approche ramène ce risque à presque zéro. »
Prime d'expertise : « Vous pourriez embaucher quelqu'un de moins cher, mais il apprendra à vos frais. Nous avons déjà fait cela 50 fois et nous connaissons les pièges. »
Différenciation concurrentielle : « L'écart de 20 K$ entre nous et l'autre cabinet représente les capacités X, Y et Z, qui influent directement sur vos résultats. »
Coût total de possession : « Une solution moins chère qui mobilise 40 heures de votre équipe n'est pas vraiment moins chère si l'on valorise ce temps. »
Votre but n'est pas d'être l'option la moins chère. C'est d'être la meilleure proposition de valeur pour les clients qui se soucient des résultats.
Outils de mise en œuvre
Voici des outils pratiques pour soutenir votre discovery du budget et du calendrier :
Modèle de questions de discovery du budget
Créez un guide de conversation avec des questions organisées par étape :
- Qualification initiale (5 à 7 questions de base sur le budget)
- Phase de discovery (10 à 12 questions financières détaillées)
- Préparation de la proposition (questions de confirmation finale)
Formez votre équipe à les intégrer naturellement à la conversation, et non à les enchaîner comme lors d'un interrogatoire.
Arbre de décision en cas d'écart budget-calendrier
Construisez un cadre de décision :
- Si le budget couvre 75 % ou plus du besoin → options de réduction du périmètre
- Si le budget couvre 50 à 74 % du besoin → approche par phases
- Si le budget couvre moins de 50 % du besoin → qualifier davantage ou renoncer
- Si le calendrier représente moins de 75 % du besoin → options de ressources ou de majoration
- Si le calendrier représente 75 % ou plus du besoin → approche standard
- Si les deux sont contraints → remise à plat complète du périmètre nécessaire
Cela donne à votre équipe une ligne de conduite cohérente pour les scénarios courants.
Grille de scoring BANT
Intégrez le budget et le calendrier à une méthode de qualification plus large. Notez les leads sur :
- Budget (approuvé/alloué/flexible/inconnu/aucun) : 0 à 25 points
- Autorité (décideur/influenceur/sans autorité) : 0 à 25 points
- Besoin (critique/important/souhaitable) : 0 à 25 points
- Calendrier (immédiat/moins de 30 jours/moins de 90 jours/inconnu) : 0 à 25 points
Les leads qui obtiennent 70 points ou plus sont prioritaires. De 50 à 69, ils sont de priorité moyenne. En dessous de 50, ils nécessitent davantage de qualification ou de nurturing. Pour en savoir plus sur cette approche, consultez le Grille de qualification des clients.
Checklist des critères go/no-go
Avant d'investir un effort significatif dans une proposition, vérifiez :
- Budget confirmé et dans une fourchette appropriée
- Autorité identifiée et accessible
- Calendrier réaliste et compatible avec notre capacité
- Périmètre clairement défini et réalisable dans les contraintes
- Processus de décision compris
- Paysage concurrentiel connu
- Le client fait preuve d'une réelle urgence
Si vous ne pouvez pas cocher la plupart de ces cases, n'écrivez pas encore de proposition détaillée. Poursuivez la discovery.
Relier la discovery au reste de votre processus de vente
La budget and timeline discovery ne se déroule pas en vase clos. Elle s'inscrit dans votre workflow de qualification et de vente :
Pendant votre processus de consultation initiale, vous effectuez un premier tri sur le budget et le calendrier. Des questions simples qui vous aident à décider s'il faut investir plus de temps.
Dans l'évaluation des besoins et la discovery, vous creusez davantage. Vous comprenez le contexte business qui conditionne l'allocation du budget et les facteurs de calendrier.
Au moment du développement de la proposition, vous devez déjà connaître les contraintes de budget et de calendrier. Vous cadrez en fonction de ces contraintes, vous ne proposez pas à l'aveugle en espérant que cela passe.
Votre approche de justification du prix repose sur la compréhension du contexte budgétaire. Vous ne pouvez pas justifier la valeur si vous ignorez ce qu'ils jugent être un investissement raisonnable.
Et si vous pratiquez la tarification à la valeur, vous devez absolument comprendre le budget par rapport aux résultats. La tarification à la valeur ne fonctionne que si le budget est en phase avec la valeur que vous créez.
La vraie raison pour laquelle les conversations sur le budget comptent
Tout cela revient à ceci : une discovery professionnelle du budget et du calendrier est une question de respect. Respect de votre temps, respect de leur temps, respect de la relation de travail que vous cherchez à bâtir.
Quand vous évitez les conversations d'argent par peur de paraître insistant, vous n'êtes pas respectueux, vous êtes inefficace. Vous préparez un écart potentiel qui fait perdre du temps à tout le monde et crée de la frustration par la suite.
Quand vous posez tôt des questions directes sur le budget et le calendrier, vous dites : « Je veux m'assurer que nous pouvons réellement travailler ensemble avant d'investir beaucoup de temps dans ce projet. » C'est professionnel. Les clients l'apprécient, même si la conversation est inconfortable au début.
Les meilleurs clients s'attendent à ce que vous posiez la question du budget. Ils ont déjà travaillé avec des consultants et savent que les bons qualifient correctement. Si un prospect s'offusque de questions budgétaires raisonnables, c'est le signe qu'il n'est de toute façon pas un bon client pour vous.
Votre rôle n'est pas de vendre à tout le monde. C'est d'identifier les bonnes opportunités et de les poursuivre efficacement. La budget and timeline discovery est le moyen d'y parvenir. Maîtrisez-la, et vous perdrez moins de temps sur des propositions sans lendemain, tout en gagnant davantage des deals qui comptent vraiment.
Questions fréquentes
Quand faut-il aborder le budget et le calendrier ? Qualifiez les deux dès le premier ou le deuxième échange, avant d'investir dans un cadrage détaillé ou la rédaction d'une proposition. Une discovery précoce ne sert pas à écarter de bons prospects. Elle permet de comprendre les contraintes pour proposer quelque chose de réellement adapté, au lieu de concevoir une solution trop ambitieuse qu'ils ne peuvent pas payer.
Comment interroger un prospect sur son budget sans paraître insistant ? Utilisez l'une des quatre approches : question directe (« Quel budget avez-vous alloué ? »), positionnement par fourchette (« Les projets de ce type se situent généralement entre 30 K$ et 60 K$, est-ce votre fourchette ? »), cadrage en investissement (« Combien prévoyez-vous d'investir pour résoudre ce problème ? ») ou référence à un projet passé (« Qu'avez-vous dépensé pour des initiatives comparables ? »). Présenter la démarche comme du respect pour le temps de chacun la garde professionnelle.
Que faire quand le budget est trop bas ? Vous avez des options avant de renoncer : mener une analyse de l'écart de valeur, proposer un périmètre réduit adapté à leur montant, phaser l'investissement par étapes ou bâtir un argumentaire de ROI pour le montant supérieur. Ne renoncez que s'ils veulent le périmètre complet pour moitié moins et refusent d'ajuster leurs attentes ou leur investissement.
Comment distinguer une vraie urgence d'un calendrier souple ? Demandez : « Que se passe-t-il si nous repoussons cela de trois mois ? » Si la réponse est « pas grand-chose », il n'y a pas de réelle urgence et le projet glissera probablement. Si la réponse évoque une perte de chiffre d'affaires, un audit échoué ou un contrat manqué, l'échéance est critique pour l'entreprise et le deal est réel.
Pour aller plus loin
Maîtrisez l'ensemble du processus de qualification avec ces ressources associées :
- Grille de qualification des clients - Système complet pour évaluer l'adéquation d'un client
- Évaluation du périmètre d'un projet - Évaluer la complexité et la faisabilité
- Processus de première consultation - Structurer des premières réunions productives
- Développement commercial consultatif - Créer la confiance tout en qualifiant
- Bons et mauvais clients - Reconnaître rapidement les bonnes et les mauvaises opportunités
Sales Director
On this page
- Pourquoi la discovery du budget arrive trop tard
- La méthode de discovery du budget
- Quatre approches pour découvrir le budget
- Catégories de budget : ce que vous cherchez vraiment à savoir
- Questions pour la phase de discovery
- Questions pour construire le contexte
- Questions d'évaluation des risques
- Méthode de discovery du calendrier
- Questions sur le calendrier qui révèlent l'urgence
- Évaluer l'urgence par rapport à l'importance
- Le triangle budget-calendrier-périmètre
- Approches par phases
- Options d'accélération
- Réduction du périmètre
- Traiter les écarts de budget
- Budget trop bas
- Pas de budget
- Budget caché
- Gérer les conflits de calendrier
- Calendriers irréalistes
- Calendriers flexibles
- Échéances non négociables
- Identifier l'autorité budgétaire
- Signaux d'alerte à repérer
- Signaux d'alerte sur le budget
- Signaux d'alerte sur le calendrier
- Positionner la valeur plutôt que le prix
- Outils de mise en œuvre
- Modèle de questions de discovery du budget
- Arbre de décision en cas d'écart budget-calendrier
- Grille de scoring BANT
- Checklist des critères go/no-go
- Relier la discovery au reste de votre processus de vente
- La vraie raison pour laquelle les conversations sur le budget comptent
- Questions fréquentes
- Pour aller plus loin