Por qué la cultura decide el éxito o el fracaso de las fusiones y adquisiciones
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
La cultura en las fusiones y adquisiciones es el encaje, o el choque, entre la manera en que dos organizaciones toman decisiones, se comunican y hacen su trabajo en la práctica, al margen de lo que digan los balances. La due diligence financiera recibe equipos de analistas y meses de modelado. Que las dos plantillas puedan funcionar realmente como una sola empresa suele resolverse con un apretón de manos, unas cuantas cenas entre directivos y muchas suposiciones. En esa brecha es donde los acuerdos pierden valor en silencio mucho después de la firma, y suele ser la diferencia entre una operación que cumple sus metas financieras y otra que pasa tres años peleándose con su propio organigrama.
Por qué la mayoría de las operaciones de M&A fracasan por la cultura y no por las finanzas
Probablemente usted haya visto alguna versión de la cifra según la cual entre el 70 y el 90 por ciento de las adquisiciones fracasan. Es un número real, no una leyenda urbana: Harvard Business Review lo ha repetido durante años, incluso en un artículo de 2016 muy citado que sostiene que la mayoría de las adquisiciones nunca entrega el valor que el adquirente prometió a sus accionistas. Aun así, conviene ser preciso sobre lo que mide ese rango. Abarca el fracaso general de las operaciones de M&A frente a objetivos estratégicos y financieros, no un recuento específico de fracasos «causados por la cultura», y la definición de fracaso cambia de un estudio a otro. Tome el rango de 70 a 90 como una referencia real en términos generales y muy repetida, no como una estadística precisa de atribución cultural.
Las cifras específicas sobre cultura son igualmente llamativas. En una encuesta de McKinsey de 2023 a casi 1,100 líderes de M&A, el 44 por ciento señaló la falta de encaje cultural y la fricción entre la empresa adquirente y la adquirida como una de las principales razones por las que fallan las integraciones. PwC encontró que cerca del 65 por ciento de los adquirentes afirma que los problemas culturales limitaron su capacidad de crear valor en su operación importante más reciente. Y un estudio de Mercer con más de 1,400 profesionales de M&A halló que en el 43 por ciento de las operaciones el precio se vio afectado, el calendario se retrasó o el acuerdo se descarriló por problemas de cultura, y que el 30 por ciento de las operaciones completadas seguía sin alcanzar sus metas financieras por la misma razón.
El patrón detrás de todo esto: la due diligence financiera es cuantificable, así que recibe rigor. La cultura es difusa, así que recibe una evaluación a ojo en un par de cenas ejecutivas, si es que recibe alguna. Cuando el problema cultural ya es innegable, el acuerdo está cerrado y las dos plantillas ya están intentando trabajar juntas, y fracasando en el intento.
Cómo se ve realmente un choque cultural en una operación
El choque cultural rara vez aparece como una explosión dramática el primer día. Aparece como una fricción que se acumula: reuniones que se alargan porque nadie coincide en cómo se toman las decisiones, buenos profesionales que actualizan su currículum en silencio y la lenta constatación de que «ahora somos una sola empresa» es cierto en el organigrama y falso en la práctica.
Valores: lo que se premia, no lo que se imprime
Dos empresas pueden publicar declaraciones de valores casi idénticas y aun así funcionar con sistemas de recompensa opuestos. Una puede premiar de verdad el heroísmo individual y la velocidad; la otra premia la disciplina de procesos y el consenso. Cuando esos sistemas se fusionan, el comportamiento que resulte castigado se vive como una traición para quienes construyeron su carrera sobre él, aunque nadie lo haya querido así.
Estilo de toma de decisiones: consenso frente a decisiones de arriba abajo
Un equipo acostumbrado a decidir rápido, con un único responsable, puede quedar paralizado dentro de una organización que exige la aprobación de cinco stakeholders antes de que algo avance. Lo contrario es igual de doloroso: a un equipo guiado por el consenso al que de pronto se le ordena ejecutar una decisión en la que nunca pudo opinar, eso le parece una falta de respeto, no eficiencia.
Ritmo: velocidad de startup frente a procesos de gran empresa
Las adquisiciones que incorporan una empresa más pequeña y ágil a otra más grande y cargada de procesos tropiezan con esto constantemente. El equipo adquirido construyó su ventaja entregando rápido y corrigiendo después. El adquirente construyó su escala sobre la documentación y la previsibilidad. Ningún ritmo es incorrecto por sí solo, pero imponer uno al otro sin reconocer el costo es lo que destruye la moral del equipo adquirido, y a menudo a sus mejores personas, durante el primer año.
La cultura nacional superpuesta a la cultura de empresa
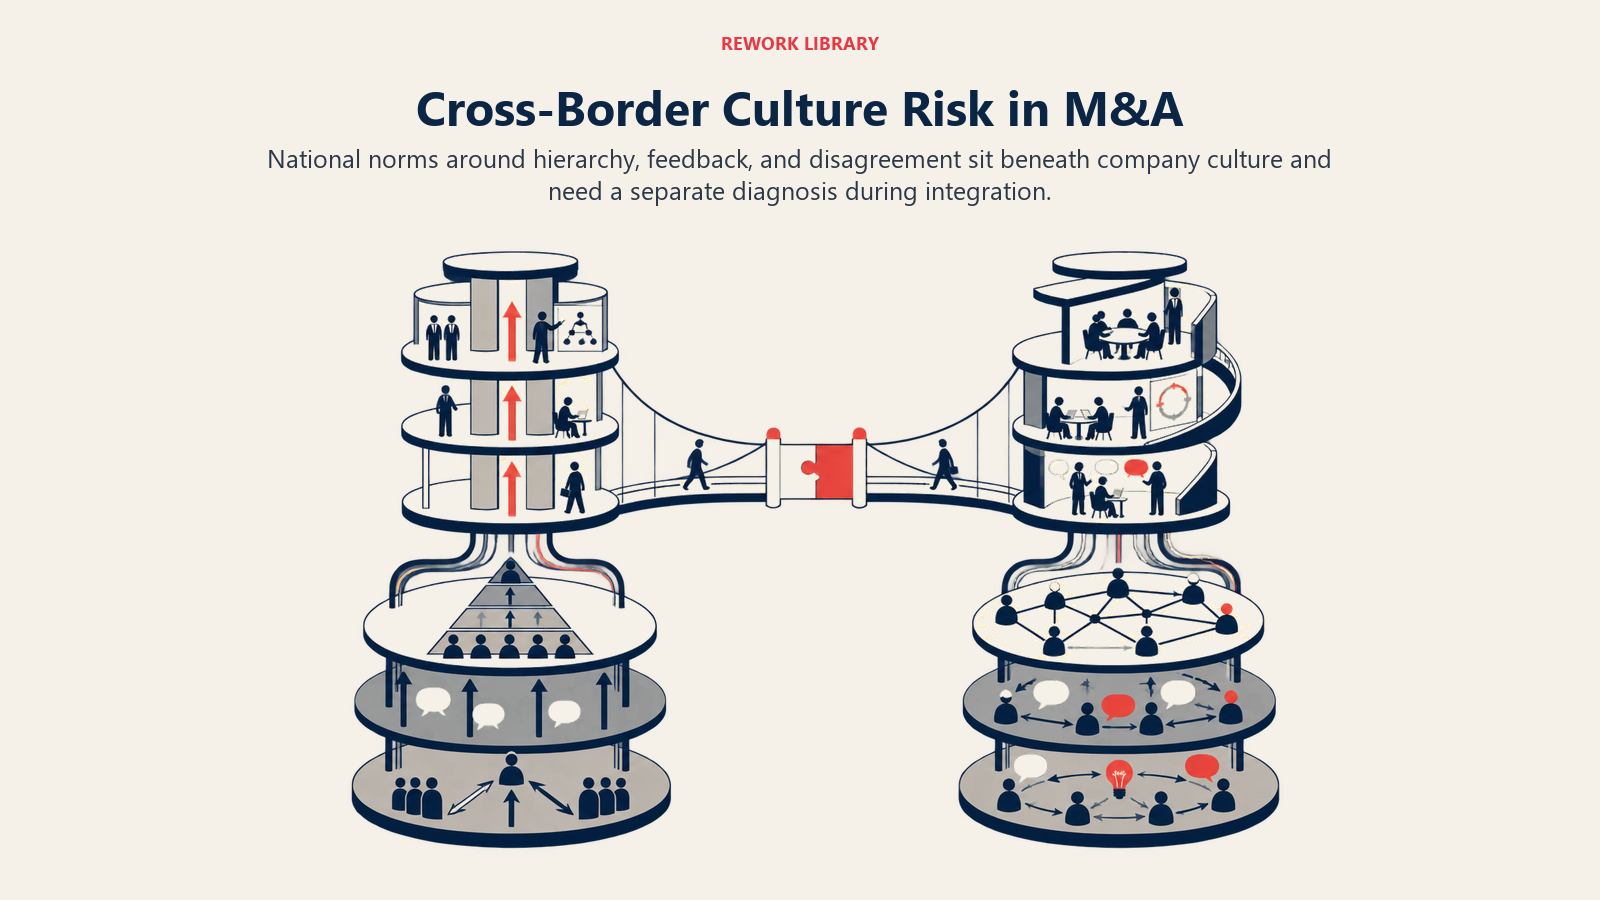
Las operaciones transfronterizas añaden una segunda capa, más profunda, sobre la cultura de empresa: con qué franqueza se da retroalimentación, cuánta autoridad confiere un cargo y qué tan cómodas se sienten las personas al cuestionar una decisión en una reunión. Un problema de cultura de empresa enredado con diferencias de cultura nacional es fácil de malinterpretar como «simplemente no lo entienden», cuando en realidad lo que ocurre es el choque de dos sistemas operativos razonables pero distintos.
Datos clave
- Harvard Business Review ha repetido durante años que entre el 70 y el 90 por ciento de las adquisiciones no entrega el valor prometido, aunque este rango mide el fracaso general de las operaciones de M&A, no una cifra precisa atribuible solo a la cultura. Fuente: Harvard Business Review
- En una encuesta de McKinsey de 2023 a casi 1,100 líderes de M&A, el 44% citó la falta de encaje cultural y la fricción entre la empresa adquirente y la adquirida como una de las principales razones por las que fallan las integraciones. Fuente: McKinsey
- Aproximadamente el 65% de los adquirentes afirma que los problemas culturales limitaron su capacidad de crear valor en su última operación importante. Fuente: PwC 2023 M&A Integration Survey
- La encuesta global de Mercer a más de 1,400 profesionales de M&A encontró que en el 43% de las operaciones se recortó el precio, se retrasó el calendario o se descarriló el cierre por problemas de cultura, y que el 30% de las operaciones completadas seguía sin cumplir sus metas financieras por la misma razón. Fuente: Mercer, vía Business Wire
Dos casos de estudio sobre lo que ocurre cuando se ignora la cultura
AOL y Time Warner: una incompatibilidad de velocidad disfrazada de sinergia
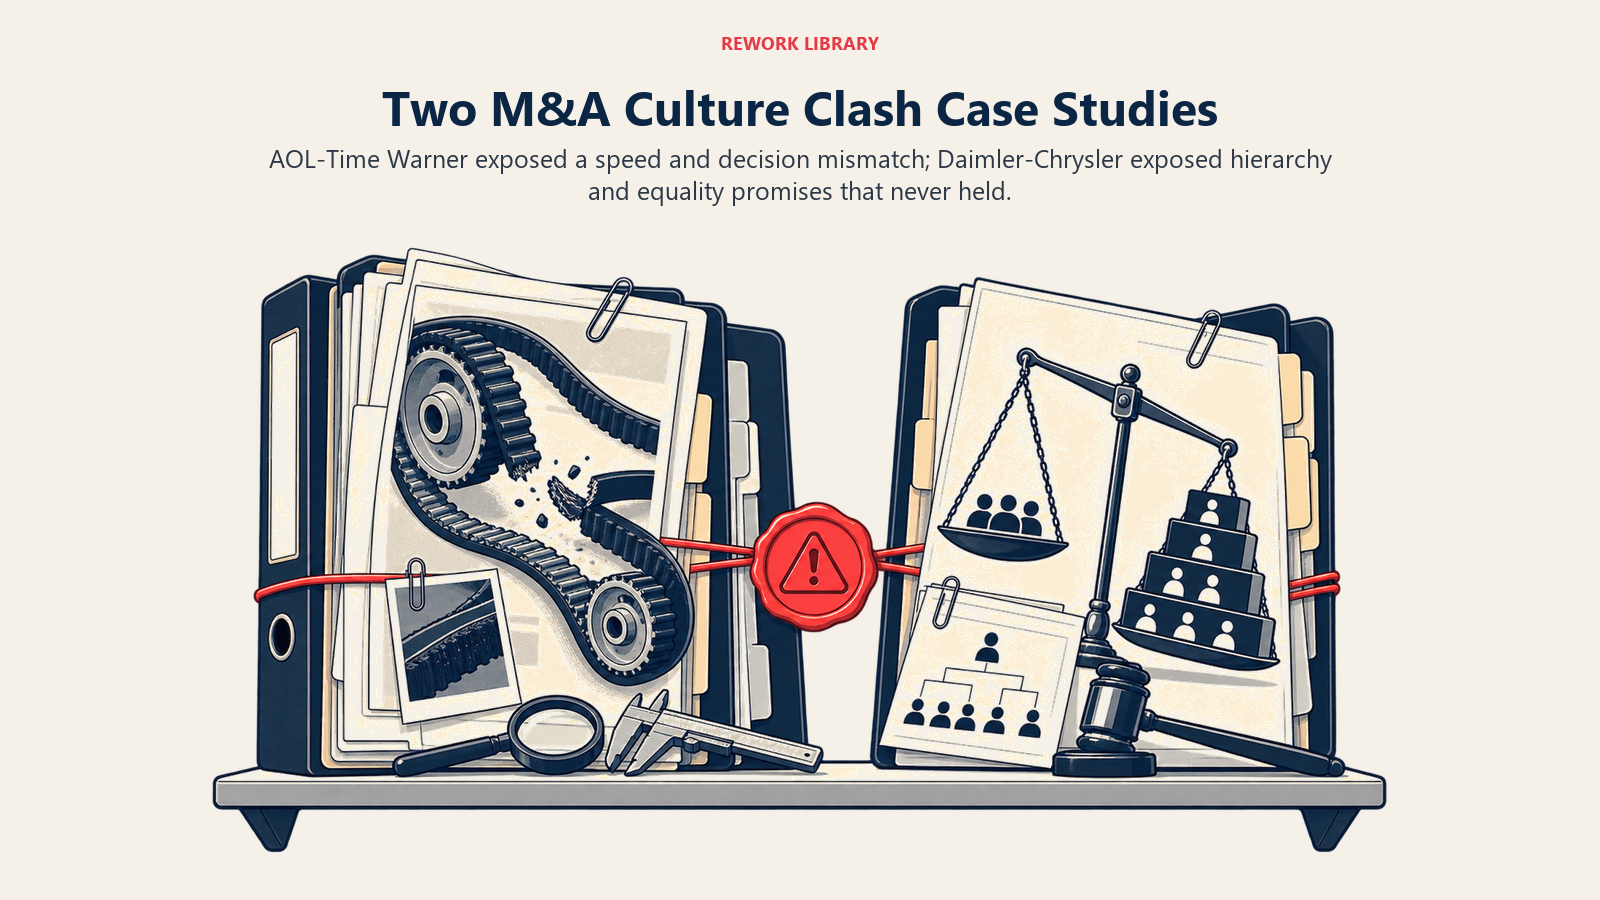
Cuando AOL y Time Warner anunciaron su fusión en 2000, la propuesta era una combinación de 350 mil millones de dólares entre el alcance de internet y los contenidos de medios. Lo que en realidad se fusionó fueron dos velocidades operativas incompatibles. AOL funcionaba con una cultura rápida, orientada a las ventas y al ritmo de internet. Los ejecutivos editoriales y de entretenimiento de Time Warner funcionaban con una cultura más lenta, basada en las relaciones y atenta al prestigio, y ninguno de los dos bandos tenía un modelo claro de quién decidía realmente una vez cerrado el acuerdo. Las dos culturas pasaron años desconfiando abiertamente una de la otra mientras el mercado además se volvía en contra de la apuesta de fondo por las puntocom. En enero de 2003, la empresa combinada registró un deterioro contable de 99 mil millones de dólares, en ese momento la mayor pérdida anual reportada por una corporación estadounidense, y el choque cultural entre las dos plantillas fue una parte constante y bien documentada de por qué las sinergias prometidas nunca aparecieron.
Daimler y Chrysler: una «fusión entre iguales» que nunca fue igualitaria
La combinación de Daimler-Benz y Chrysler de 1998 se anunció como una fusión entre iguales de una cultura alemana formal y de precisión ingenieril con otra estadounidense más rápida e informal. En la práctica, el estilo de gestión centralizado de Daimler se impuso casi de inmediato sobre el enfoque más experimental, de prueba y error, de Chrysler. En unos 19 meses, la dirección estadounidense había sido reemplazada por ejecutivos alemanes y el discurso de los «iguales» desapareció en silencio. La desconfianza entre los dos equipos directivos, agravada por la presión estratégica real de los competidores asiáticos, socavó las sinergias de costos que la operación debía entregar. En 2007, Daimler vendió su participación restante en Chrysler y la empresa volvió a llamarse Daimler AG, cerrando una integración que la mayoría de las retrospectivas describe como una incompatibilidad cultural desde el principio.
Due diligence cultural: probar el encaje antes de firmar
La due diligence cultural consiste en comprobar si dos organizaciones pueden trabajar juntas de verdad, con el mismo rigor que se aplica a la due diligence financiera y legal, en lugar de confiar en que unas cuantas reuniones ejecutivas lo revelen. No es un test de personalidad. Examina el mismo tipo de evidencia conductual que se trata en cómo medir la cultura de empresa: cómo se toman realmente las decisiones día a día, qué comportamiento se premia y cuál se castiga, y qué aprende un nuevo empleado sobre «cómo funcionan realmente las cosas» durante sus primeros noventa días.
En la práctica, eso significa entrevistas estructuradas con los líderes de ambos lados sobre los derechos de decisión, un análisis de cómo el sistema de ascensos de cada empresa recompensa realmente los comportamientos, conversaciones con mandos intermedios y no solo con los ejecutivos que dirigen la operación y, en las operaciones transfronterizas, una lectura honesta de la jerarquía y de qué tan cómodas se sienten las personas al discrepar de un superior en la sala.
El momento ideal es antes de firmar, para que el riesgo cultural se refleje en el precio o en la estructura del acuerdo como ocurre con el riesgo financiero. Una vez cerrada esa ventana, la alternativa es hacer este trabajo en serio antes del Día 1, no después de que el primer trimestre de problemas de integración obligue a hacerlo.
Tres enfoques de integración: absorber, preservar o combinar
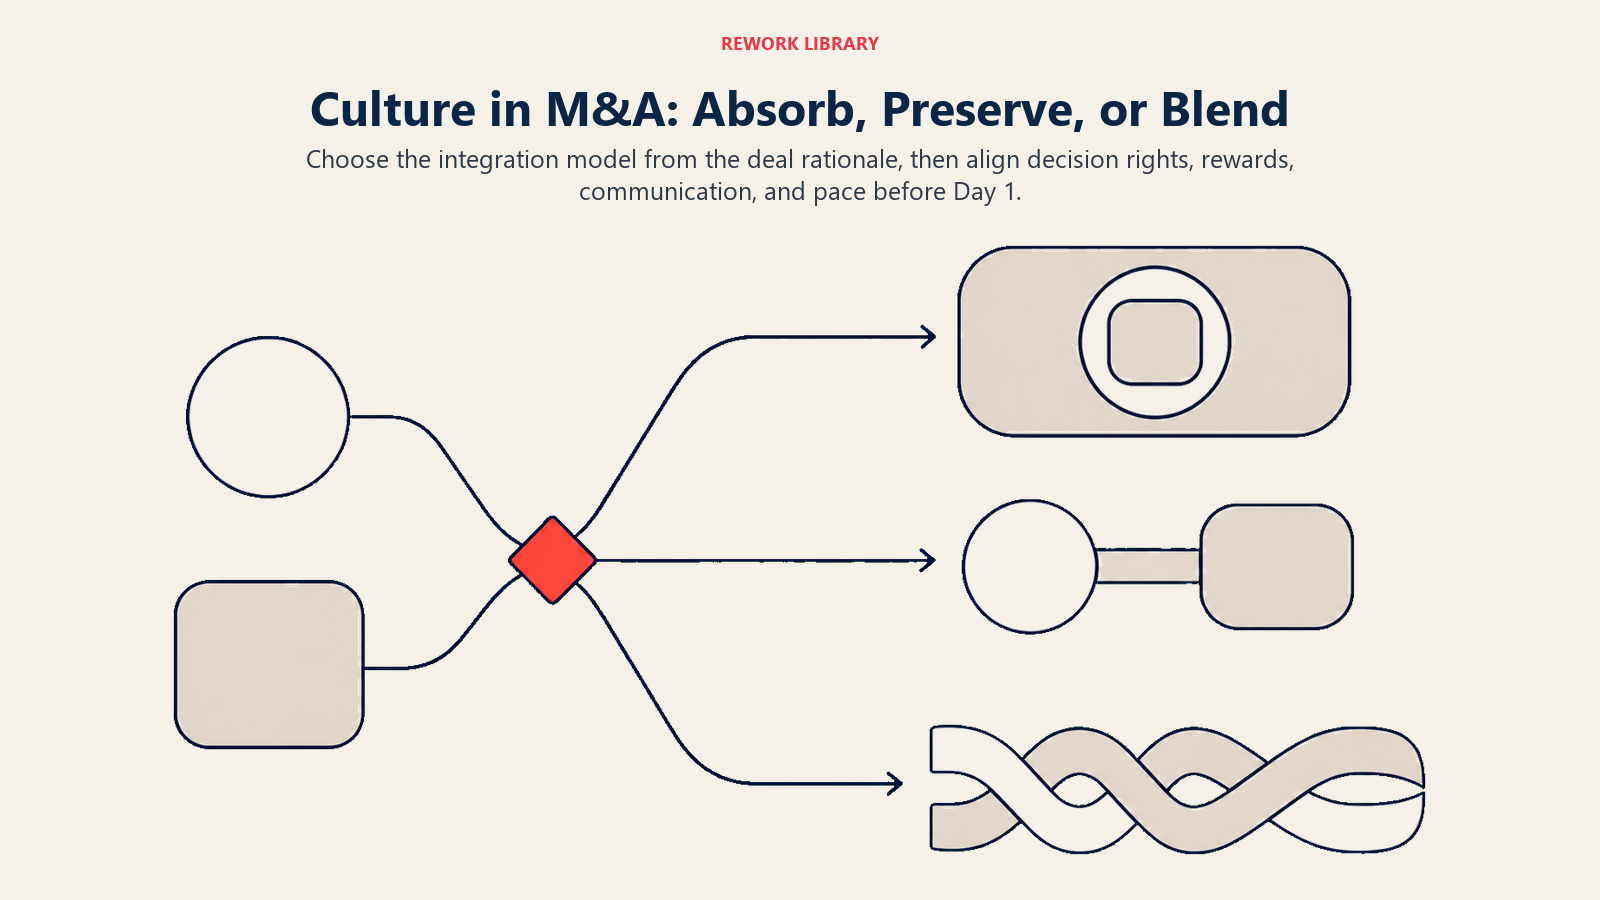
No existe una única manera correcta de fusionar dos culturas. El enfoque adecuado depende de por qué se hizo el acuerdo en primer lugar, y elegir el equivocado para la razón de fondo de la operación es un error común y evitable.
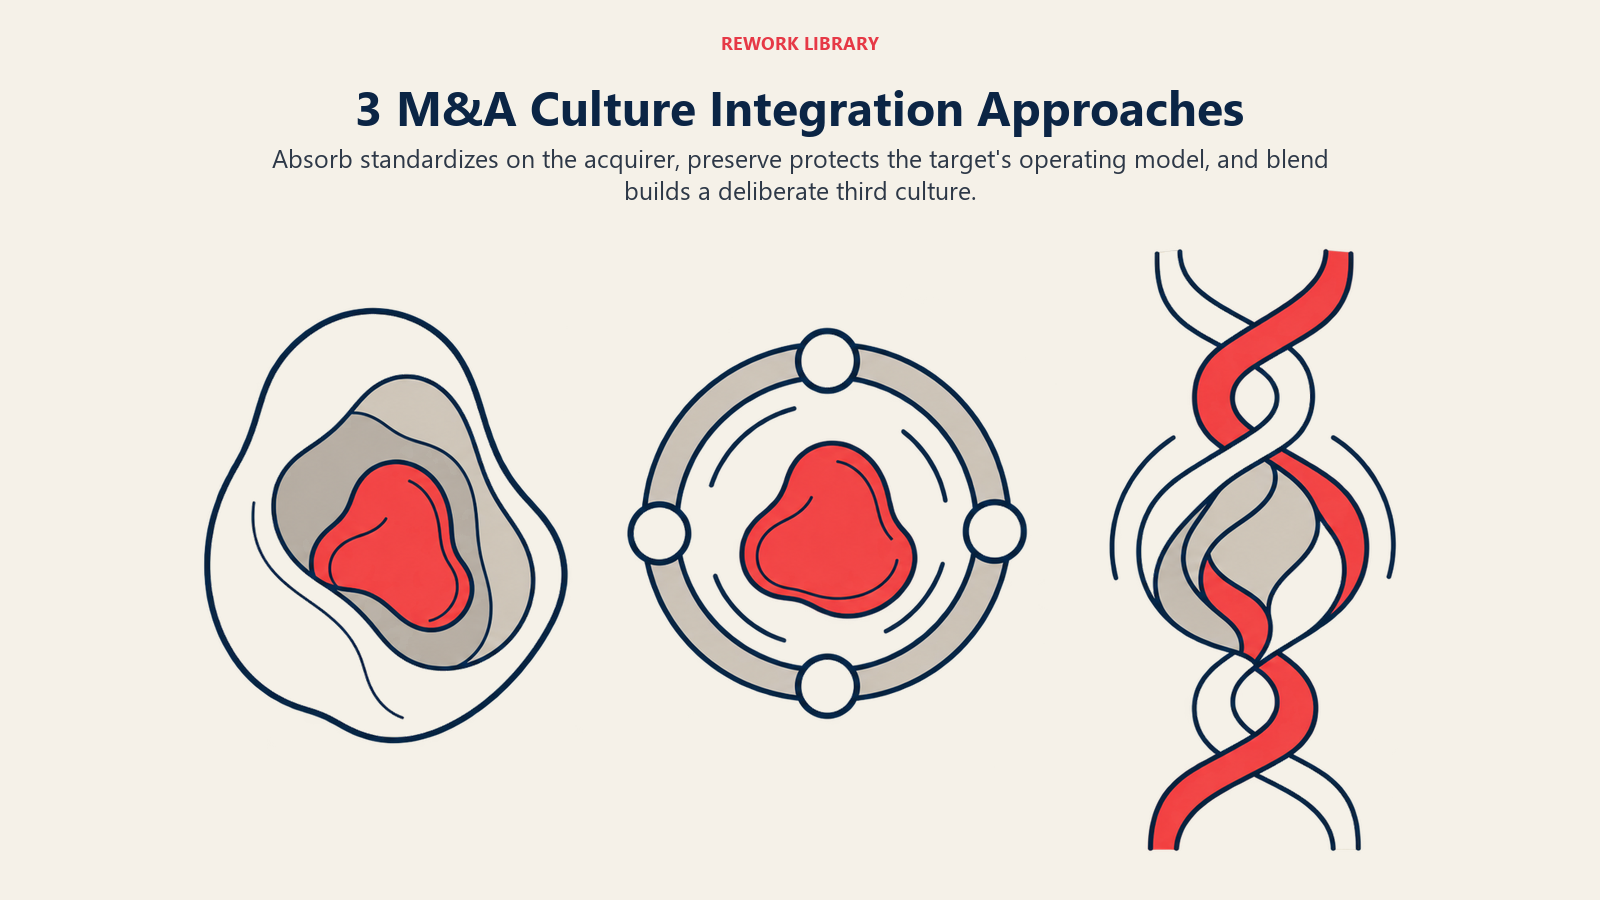
Absorber. La cultura, los sistemas y el estilo de toma de decisiones del adquirente pasan a ser el estándar, y la empresa adquirida los adopta. Encaja en una consolidación sencilla o en la compra de un competidor, donde el modelo operativo del adquirente es realmente la razón por la que la operación tiene sentido. Fracasa estrepitosamente cuando el acuerdo buscaba en realidad adquirir el talento o la forma de trabajar de la empresa objetivo, porque absorber borra justamente lo que se compró.
Preservar. La empresa adquirida sigue operando en gran medida como una entidad propia, a menudo bajo una estructura de holding, mientras el adquirente aporta capital, escala administrativa o distribución sin dictar la cultura del día a día. Encaja en los acquihires y en los negocios orientados al producto, donde la cultura de la empresa objetivo es en sí misma parte del activo que se compra. Consulte cultura nacional, de empresa y de equipo para ver cómo se manifiesta esto a nivel de equipo incluso dentro de una estructura preservada.
Combinar. Ambas organizaciones construyen deliberadamente una tercera cultura que toma los mejores elementos de cada una, en lugar de que un bando se imponga por completo. Es lo más difícil de ejecutar porque exige tiempo real de liderazgo y un cambio genuino de ambas partes, no solo de la empresa adquirida. Suele funcionar mejor en verdaderas fusiones de empresas de tamaño comparable, donde un enfoque unilateral de absorción alejaría a la mitad de la plantilla combinada, que es justo lo que una «fusión entre iguales» mal gestionada hace mal.
Elegir entre los tres es en sí mismo una decisión cultural, que se toma de forma deliberada durante la planificación de la integración, guiada por el mismo principio que está detrás de cómo cambiar la cultura organizacional: cambiar los sistemas que producen el comportamiento, no solo el mensaje sobre cuál cultura es mejor.
La capa transfronteriza: cuando la cultura nacional complica la cultura de empresa
La M&A transfronteriza añade una capa que las operaciones nacionales no enfrentan: la cultura nacional que subyace a la cultura de empresa y moldea cosas que los líderes suelen confundir con rasgos de personalidad. Un equipo que se queda callado en las reuniones de integración no necesariamente evita un tema difícil. En una cultura de alto contexto que respeta la jerarquía, discrepar de un nuevo equipo directivo extranjero frente a los colegas puede sentirse genuinamente inapropiado, no evasivo.
Aquí es donde los marcos interculturales se ganan su lugar en una fusión. La investigación de Hofstede sobre la distancia al poder y el individualismo, detallada en las dimensiones culturales de Hofstede explicadas, ofrece a los equipos de integración un punto de partida citable, a nivel de país, sobre dónde es probable que choquen dos culturas nacionales. El marco de Erin Meyer en The Culture Map, explicado está pensado para leer estas brechas en tiempo real, en particular en lo relativo al estilo de retroalimentación. Los patrones más amplios se describen en cómo difiere la cultura empresarial en el mundo, y el playbook práctico para dirigir un equipo entre ellas está en cómo gestionar un equipo multicultural.
El error que hay que evitar es tratar una operación transfronteriza como un problema solo de cultura de empresa y sorprenderse cuando las diferencias nacionales de jerarquía o de ritmo aparecen encima. Hay que diagnosticar ambas capas, y requieren soluciones distintas.
El playbook de un líder para la cultura en M&A
Inicie la due diligence cultural antes de firmar, no después. Trátela como un insumo real de la operación, no como un trámite de cortesía. Si el acuerdo ya está firmado, haga el trabajo de diagnóstico en serio antes del Día 1 en lugar de omitirlo.
Elija el enfoque de integración a propósito. Decida de forma deliberada si la operación pide absorber, preservar o combinar según la razón por la que realmente hizo el acuerdo, y diga esa decisión en voz alta en lugar de dejar que la gente adivine y suponga lo peor.
Proteja a las personas que no puede permitirse perder. La rotación de origen cultural tiende a golpear primero a quienes mejor rinden, porque son los que más opciones tienen en otros lugares. La cultura y la retención de empleados explica por qué las personas con más probabilidad de irse tras una integración accidentada son justo las que la empresa menos puede perder.
Comunique en exceso el Día 1, sobre todo lo que no va a cambiar. El silencio se llena con la suposición más pesimista, así que nombrar lo que se mantiene igual suele tranquilizar más que describir lo nuevo.
Construya confianza con un comportamiento consistente, no con un eslogan. El papel del liderazgo en la formación de la cultura y cómo generar confianza en el trabajo apuntan a la misma lección: lo que los líderes hacen bajo presión en los primeros meses se convierte en la verdadera plantilla cultural, sin importar lo que prometiera la presentación de integración.
La tecnología cumple aquí un papel de apoyo, no protagónico. Llevar a dos plantillas a un mismo sistema, un único flujo de onboarding, un solo lugar para el tiempo y la asistencia, un registro de HRIS en lugar de dos, elimina una fuente real de fricción el Día 1, el tipo de consistencia poco glamorosa que la app People de Rework está diseñada para respaldar. No resolverá una incompatibilidad cultural genuina, pero elimina una molestia evitable mientras los líderes hacen el trabajo más difícil por encima.
La due diligence cultural en la era de la IA
Las herramientas de IA empiezan a aparecer en la mecánica de las operaciones de M&A: resumen documentos del data room y señalan dónde los manuales de políticas de dos empresas entran realmente en conflicto, más rápido que un equipo de analistas que lo lee todo a mano. Es una aceleración real y útil en el lado de la investigación.
Aun así, conviene ser honesto sobre su límite. Ninguna herramienta mide con confiabilidad si dos plantillas confiarán la una en la otra, y las afirmaciones de los proveedores de que la IA «mide el encaje cultural» a partir de comunicaciones internas merecen un escepticismo real, tanto por su precisión como por las cuestiones de privacidad que implica analizar los mensajes de los empleados. La IA puede acortar la fase de investigación de la due diligence cultural. No puede sustituir las conversaciones de diagnóstico ni la construcción de confianza que todavía tienen que ocurrir entre personas.
Próximos pasos
La cultura en M&A se sitúa en la intersección de dos temas más amplios de esta colección. Para entender la base de por qué la cultura impulsa los resultados, empiece por qué es la cultura empresarial y el vínculo entre cultura y desempeño. Para la capa transfronteriza propia de las operaciones globales, cómo difiere la cultura empresarial en el mundo es el mapa más completo.
Preguntas frecuentes sobre la cultura en fusiones y adquisiciones
¿Qué significa realmente «cultura» en el contexto de una operación de M&A?
Significa cómo las dos organizaciones toman decisiones, se comunican y recompensan el comportamiento en la práctica, no lo que diga la declaración de valores de cada empresa. En una operación, el encaje cultural es si esos patrones operativos reales y no escritos son lo bastante compatibles como para que la empresa combinada funcione sin fricción constante.
¿Por qué tantas fusiones fracasan por la cultura y no por las finanzas?
La due diligence financiera es cuantificable, así que recibe un escrutinio riguroso durante meses antes del cierre. La cultura es más difícil de medir, por lo que suele recibir un puñado de reuniones ejecutivas en lugar de un proceso de diagnóstico real, y la incompatibilidad solo se hace evidente cuando las dos plantillas ya intentan operar como una sola.
¿Qué es la due diligence cultural y cuándo debe hacerse?
Es una evaluación estructurada de cómo operan realmente dos organizaciones, incluidos los derechos de decisión, los sistemas de recompensa y las normas de comunicación, realizada con la misma seriedad que la due diligence financiera. Lo ideal es hacerla antes de firmar, para que el riesgo cultural afecte al precio o a la estructura del acuerdo; si esa ventana ya pasó, debe hacerse antes del Día 1 y no después de que afloren los problemas de integración.
¿Cuáles son los tres enfoques principales para integrar dos culturas de empresa?
Absorber, donde la cultura del adquirente pasa a ser el estándar; preservar, donde la empresa adquirida sigue operando en gran medida como una entidad propia; y combinar, donde ambas partes construyen deliberadamente una cultura nueva y conjunta. La elección correcta depende de por qué se hizo el acuerdo, no de qué cultura prefiera personalmente la dirección.
¿Cómo complica la cultura nacional la M&A transfronteriza?
Añade una segunda capa sobre la cultura de empresa, que abarca con qué franqueza se da retroalimentación, cuánta autoridad confiere un cargo y qué tan cómodas se sienten las personas al discrepar de la dirección en una reunión. Los equipos que solo diagnostican problemas de cultura de empresa suelen interpretar mal estas diferencias nacionales como problemas de actitud en lugar de una capa distinta y abordable.
¿Puede una cultura sólida en la empresa objetivo ser en realidad una señal de alerta en una operación?
Sí, si es sólida e incompatible con la cultura del adquirente, no simplemente sólida por sí sola. Una cultura cohesionada, construida sobre principios que el adquirente planea anular, como las decisiones rápidas e informales dentro de un adquirente guiado por procesos, tiende a generar una resistencia más aguda que una cultura más débil y adaptable.
¿Cuánto tarda normalmente la integración cultural después de cerrada una fusión?
No hay un plazo fijo, pero una integración significativa suele tardar bastante más de un año, y las operaciones transfronterizas a menudo tardan varios años en asentarse. La investigación de Mercer encontró que los problemas de cultura pueden retrasar el punto de equilibrio de una operación en unos 100 días en promedio, y eso es solo el indicador financiero, no el momento en que las dos culturas se sienten como una sola organización.
¿Cuál es la forma más rápida de perder talento clave después de una fusión?
Dejar que el silencio ocupe el lugar de una comunicación real sobre qué cambia y qué no. Quienes mejor rinden tienen más opciones externas, y cuando no obtienen una respuesta clara sobre cómo se tomarán y se recompensarán las decisiones en adelante, tienden a irse antes de que el plan de integración siquiera esté definido.
¿Cambia la IA la forma en que las empresas manejan la due diligence cultural?
Acelera partes de la investigación, como resumir documentos del data room y señalar dónde chocan las políticas de las dos empresas. No reemplaza el trabajo humano de las entrevistas con líderes y la construcción de confianza, y las afirmaciones de que la IA puede medir el encaje cultural a partir de comunicaciones internas merecen un escepticismo real por razones de precisión y de privacidad.
Las empresas que aciertan con la cultura en M&A no llegaron ahí por casualidad. Trataron la compatibilidad como un insumo real de la operación, no como una nota al pie atendida cuando la tinta ya se había secado, y siguieron tratándola así durante el primer año de integración, cuando se decide la mayor parte del daño o del éxito real.

Co-Founder, Rework.com
On this page
- Por qué la mayoría de las operaciones de M&A fracasan por la cultura y no por las finanzas
- Cómo se ve realmente un choque cultural en una operación
- Valores: lo que se premia, no lo que se imprime
- Estilo de toma de decisiones: consenso frente a decisiones de arriba abajo
- Ritmo: velocidad de startup frente a procesos de gran empresa
- La cultura nacional superpuesta a la cultura de empresa
- Datos clave
- Dos casos de estudio sobre lo que ocurre cuando se ignora la cultura
- AOL y Time Warner: una incompatibilidad de velocidad disfrazada de sinergia
- Daimler y Chrysler: una «fusión entre iguales» que nunca fue igualitaria
- Due diligence cultural: probar el encaje antes de firmar
- Tres enfoques de integración: absorber, preservar o combinar
- La capa transfronteriza: cuando la cultura nacional complica la cultura de empresa
- El playbook de un líder para la cultura en M&A
- La due diligence cultural en la era de la IA
- Próximos pasos