Por que a cultura define o sucesso ou o fracasso de fusões e aquisições
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
A cultura em fusões e aquisições é o encaixe, ou o choque, entre o modo como duas organizações realmente tomam decisões, se comunicam e fazem o trabalho acontecer, independentemente do que dizem os balanços. A due diligence financeira conta com equipes de analistas e meses de modelagem. Já saber se as duas equipes conseguem funcionar como uma só empresa costuma render um aperto de mão, alguns jantares entre líderes e muita suposição. É nessa lacuna que os negócios perdem valor, em silêncio, muito depois de a tinta secar, e ela costuma ser a diferença entre uma operação que cumpre suas metas financeiras e outra que passa três anos brigando com o próprio organograma.
Por que a maioria das M&A fracassa por cultura, e não por finanças
Você provavelmente já viu alguma versão da estatística de que de 70 a 90 por cento das aquisições fracassam. O número é real, não uma lenda urbana: a Harvard Business Review o repete há anos, inclusive em um artigo de 2016 muito citado, que argumenta que a maioria das aquisições nunca entrega o valor prometido pelo comprador aos acionistas. Vale, porém, ser preciso sobre o que essa faixa mede. Ela cobre o fracasso geral de M&A frente a metas estratégicas e financeiras, e não uma contagem específica de "causado pela cultura", e a definição de fracasso varia de estudo para estudo. Trate o intervalo de 70 a 90 como um indicativo real e amplamente repetido, não como uma estatística precisa de atribuição à cultura.
Os números específicos sobre cultura, ainda assim, impressionam por si sós. Em uma pesquisa de 2023 da McKinsey com quase 1.100 líderes de M&A, 44% apontaram a falta de fit cultural e o atrito entre a empresa compradora e a adquirida como um dos principais motivos pelos quais as integrações fracassam. A PwC constatou que cerca de 65% dos compradores dizem que questões culturais prejudicaram sua capacidade de gerar valor no negócio mais recente de grande porte. E um estudo da Mercer com mais de 1.400 profissionais de M&A mostrou que, em 43% das operações, o preço foi afetado, o prazo foi adiado ou o negócio foi inviabilizado por problemas de cultura, e que 30% das operações concluídas ainda ficaram abaixo das metas financeiras pelo mesmo motivo.
O padrão por trás de tudo isso: a due diligence financeira é quantificável, então recebe rigor. A cultura é difusa, então recebe um teste de intuição em alguns jantares de executivos, quando recebe alguma coisa. Quando o problema cultural se torna inegável, o negócio já foi fechado e as duas equipes já estão tentando, sem sucesso, trabalhar juntas.
Como o choque cultural realmente aparece em uma operação
O choque cultural raramente surge como uma explosão dramática no primeiro dia. Ele aparece como um atrito que se acumula: reuniões que se arrastam porque ninguém concorda sobre como as decisões são tomadas, bons profissionais que discretamente atualizam o currículo e a lenta percepção de que "agora somos uma só empresa" é verdade no organograma e falso na prática.
Valores: o que é recompensado, não o que está impresso
Duas empresas podem publicar declarações de valores quase idênticas e, mesmo assim, operar com sistemas de recompensa opostos. Uma pode recompensar de fato o heroísmo individual e a velocidade; a outra recompensa a disciplina de processo e o consenso. Quando esses sistemas se fundem, o comportamento que passa a ser punido soa como traição para quem construiu a carreira sobre ele, ainda que ninguém tenha tido essa intenção.
Estilo de decisão: consenso versus de cima para baixo
Uma equipe acostumada a decidir rápido, com um único responsável, pode ficar paralisada dentro de uma organização que exige a aprovação de cinco stakeholders antes de qualquer movimento. O inverso é igualmente doloroso: uma equipe guiada pelo consenso, de repente instruída a executar uma decisão sobre a qual não pôde opinar, enxerga nisso falta de respeito, não eficiência.
Ritmo: velocidade de startup versus processo de grande empresa
As aquisições que levam uma empresa menor e mais ágil para dentro de outra maior e mais cheia de processos esbarram nisso o tempo todo. A equipe adquirida construiu sua vantagem entregando rápido e corrigindo depois. A compradora construiu sua escala com documentação e previsibilidade. Nenhum dos ritmos está errado por si só, mas impor um ao outro sem reconhecer a troca envolvida é o que destrói o moral da equipe adquirida e, muitas vezes, leva embora seus melhores profissionais já no primeiro ano.
Cultura nacional sobreposta à cultura da empresa
As operações internacionais empilham uma segunda camada, mais profunda, sobre a cultura da empresa: com que franqueza as pessoas dão feedback, quanta autoridade um cargo carrega e quão à vontade elas se sentem para contestar uma decisão em uma reunião. Um problema de cultura da empresa embaraçado em diferenças de cultura nacional é fácil de interpretar como "eles simplesmente não entendem", quando na verdade o que ocorre é a colisão de dois sistemas operacionais razoáveis, porém diferentes.
Fatos Relevantes
- A Harvard Business Review repete há anos que cerca de 70 a 90 por cento das aquisições não entregam o valor prometido, embora essa faixa meça o fracasso geral de M&A, e não um número preciso atribuído somente à cultura. Fonte: Harvard Business Review
- Em uma pesquisa de 2023 da McKinsey com quase 1.100 líderes de M&A, 44% citaram a falta de fit cultural e o atrito entre a empresa compradora e a adquirida como um dos principais motivos de fracasso das integrações. Fonte: McKinsey
- Cerca de 65% dos compradores dizem que questões culturais prejudicaram sua capacidade de gerar valor no último grande negócio. Fonte: PwC 2023 M&A Integration Survey
- A pesquisa global da Mercer com mais de 1.400 profissionais de M&A constatou que, em 43% das operações, o preço foi reduzido, o prazo foi adiado ou o fechamento foi inviabilizado por questões de cultura, e que 30% das operações concluídas ainda ficaram abaixo das metas financeiras pelo mesmo motivo. Fonte: Mercer, via Business Wire
Dois estudos de caso sobre o que acontece quando a cultura é ignorada
AOL e Time Warner: um descompasso de velocidade disfarçado de sinergia
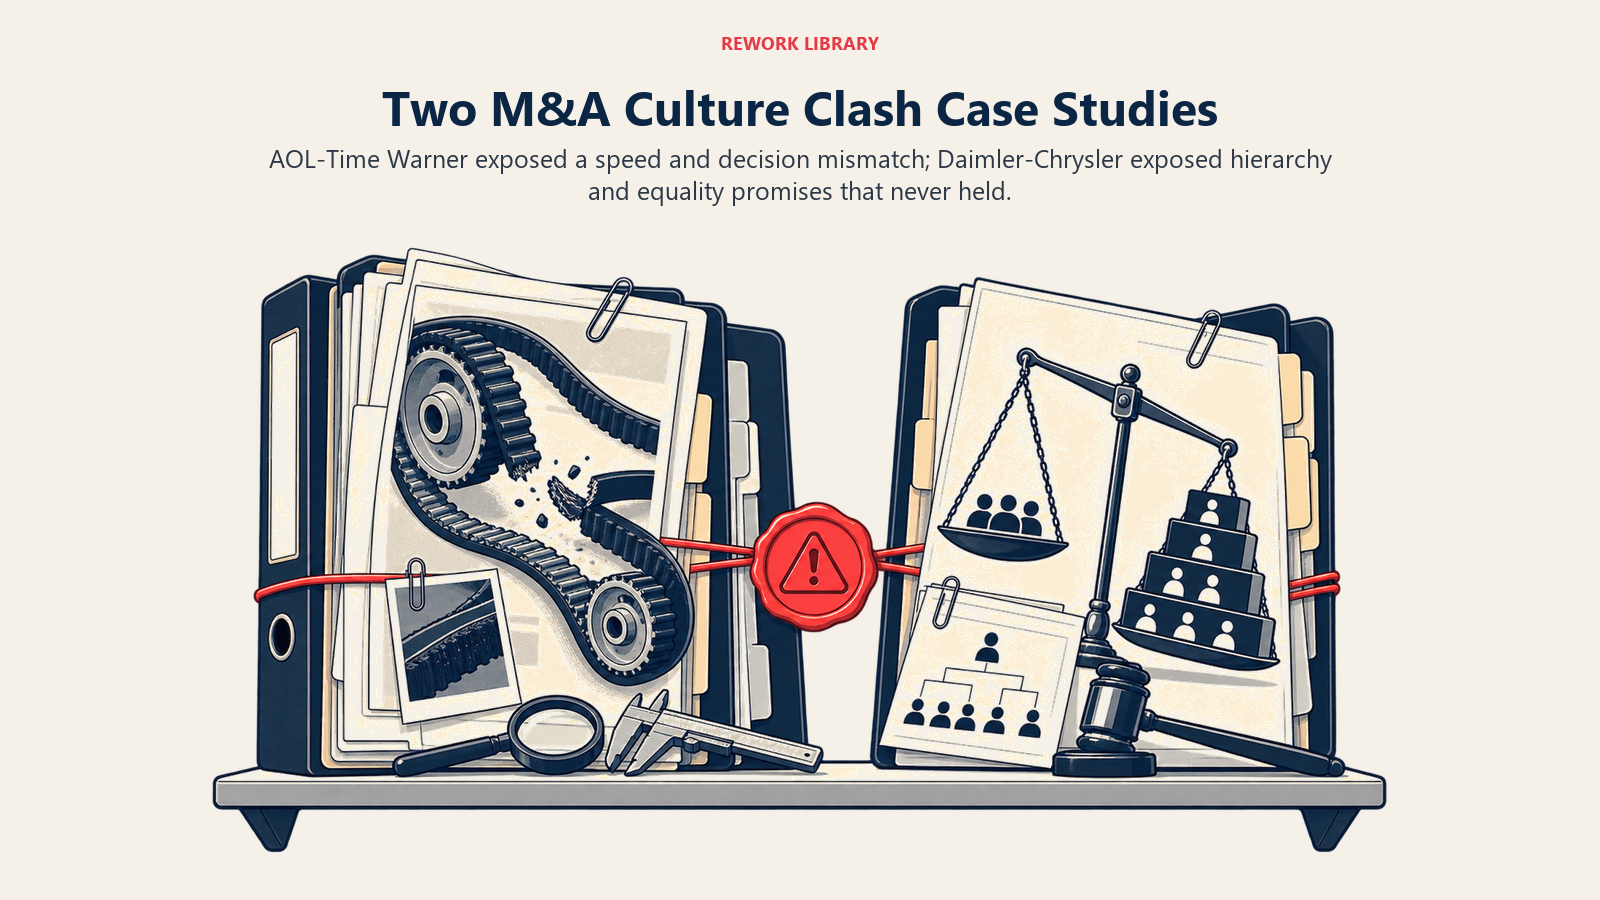
Quando a AOL e a Time Warner anunciaram a fusão, em 2000, a proposta era uma combinação de $350 bilhões entre o alcance da internet e o conteúdo de mídia. O que de fato se fundiu foram duas velocidades operacionais incompatíveis. A AOL funcionava com uma cultura veloz, movida a vendas, no tempo da internet. Os executivos de conteúdo editorial e entretenimento da Time Warner operavam com uma cultura mais lenta, baseada em relacionamentos e preocupada com prestígio, e nenhum dos lados tinha um modelo claro de quem de fato decidia depois do fechamento. As duas culturas passaram anos desconfiando abertamente uma da outra, enquanto o mercado também se voltava contra a aposta pontocom subjacente. Em janeiro de 2003, a empresa combinada registrou uma baixa contábil de $99 bilhões, à época a maior perda anual já divulgada por uma corporação dos EUA, e o choque cultural entre as duas equipes foi uma parte constante e bem documentada do motivo pelo qual as sinergias prometidas nunca apareceram.
Daimler e Chrysler: uma "fusão entre iguais" que nunca foi igual
A combinação de 1998 entre a Daimler-Benz e a Chrysler foi anunciada como uma fusão entre iguais, unindo uma cultura alemã formal e de precisão técnica a outra americana, mais rápida e informal. Na prática, o estilo de gestão centralizado da Daimler foi imposto quase de imediato à abordagem mais experimental, de tentativa e erro, da Chrysler. Em cerca de 19 meses, a liderança americana havia sido substituída por executivos alemães, e a narrativa dos "iguais" desapareceu em silêncio. A desconfiança entre as duas equipes de gestão, somada à pressão estratégica real dos concorrentes asiáticos, minou as sinergias de custo que o negócio deveria entregar. Em 2007, a Daimler vendeu sua participação remanescente na Chrysler, e a empresa voltou a se chamar Daimler AG, encerrando uma integração que a maioria das retrospectivas descreve como um descompasso cultural desde o início.
Due diligence cultural: testar o fit antes de assinar
Due diligence cultural significa testar se duas organizações conseguem de fato trabalhar juntas, com o mesmo rigor aplicado à due diligence financeira e jurídica, em vez de confiar que algumas reuniões entre executivos vão revelar isso. Não é um teste de personalidade. Ela examina o mesmo tipo de evidência comportamental abordado em como medir a cultura da empresa: como as decisões são realmente tomadas no dia a dia, que comportamento é recompensado e qual punido, e o que um novo colaborador aprende sobre "como as coisas realmente funcionam" nos primeiros noventa dias.
Na prática, isso significa entrevistas estruturadas com a liderança dos dois lados sobre direitos de decisão, uma análise de como o sistema de promoção de cada empresa realmente recompensa comportamentos, conversas com gerentes intermediários e não apenas com os executivos que conduzem o negócio e, em operações internacionais, uma leitura honesta da hierarquia e do quanto as pessoas se sentem à vontade para discordar de um superior na sala.
O momento ideal é antes da assinatura, para que o risco cultural apareça no preço ou na estrutura da operação da mesma forma que o risco financeiro. Fechada essa janela, o plano B é fazer esse trabalho com seriedade antes do Dia 1, e não depois que o primeiro trimestre de problemas de integração forçar a questão.
Três abordagens de integração: absorver, preservar ou combinar
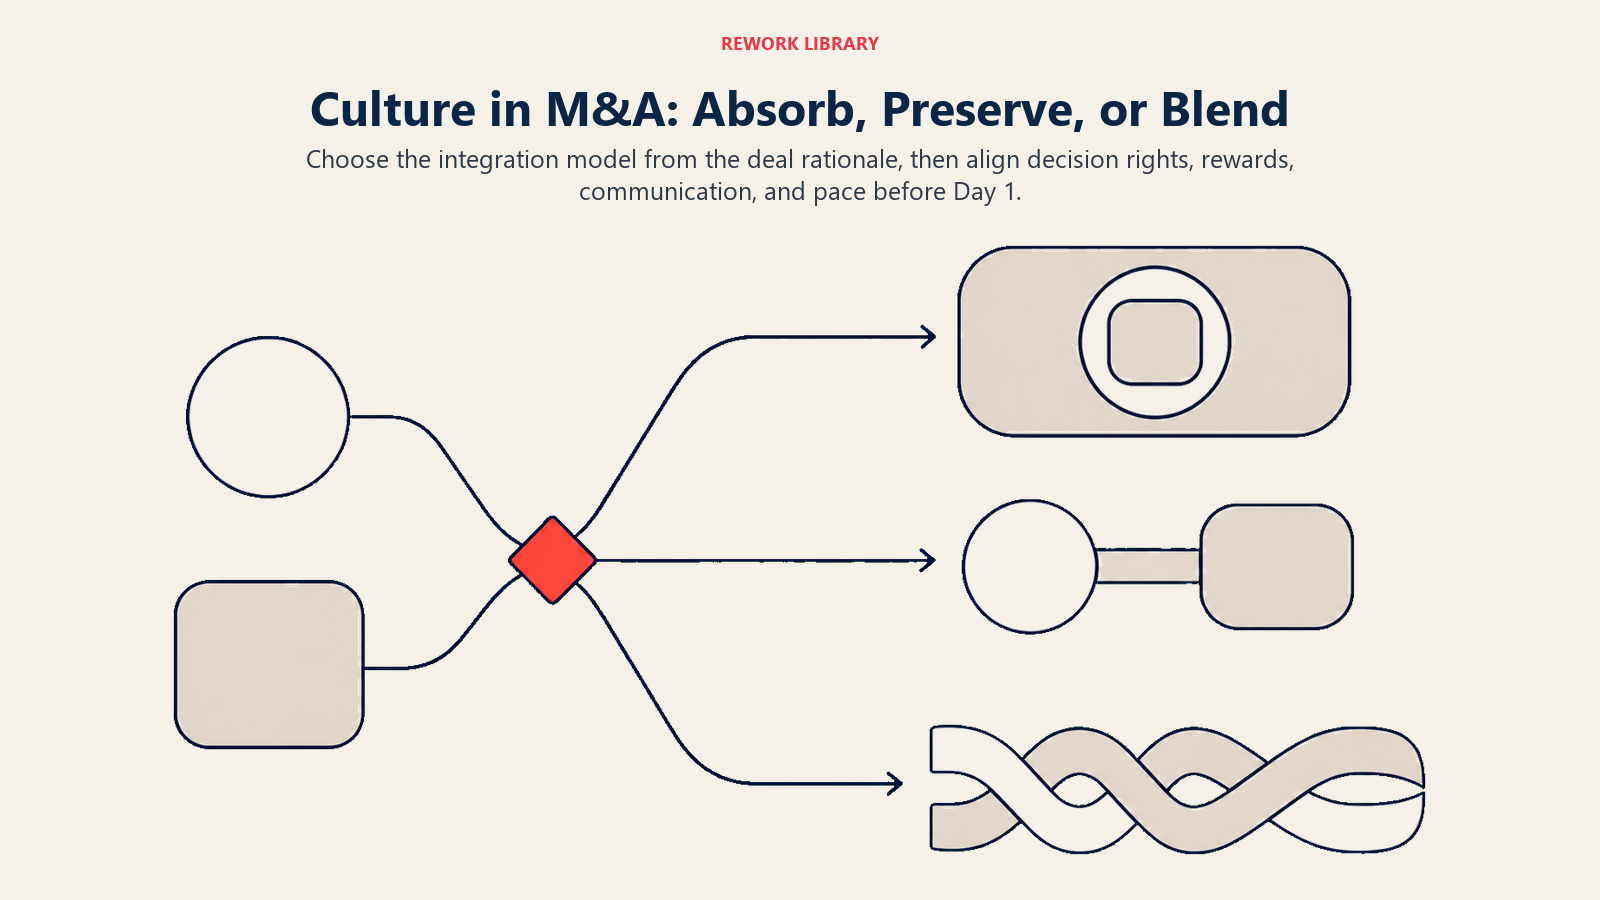
Não existe uma única forma certa de fundir duas culturas. A abordagem correta depende do motivo pelo qual o negócio aconteceu, e escolher a errada para a lógica real da operação é um erro comum e evitável.
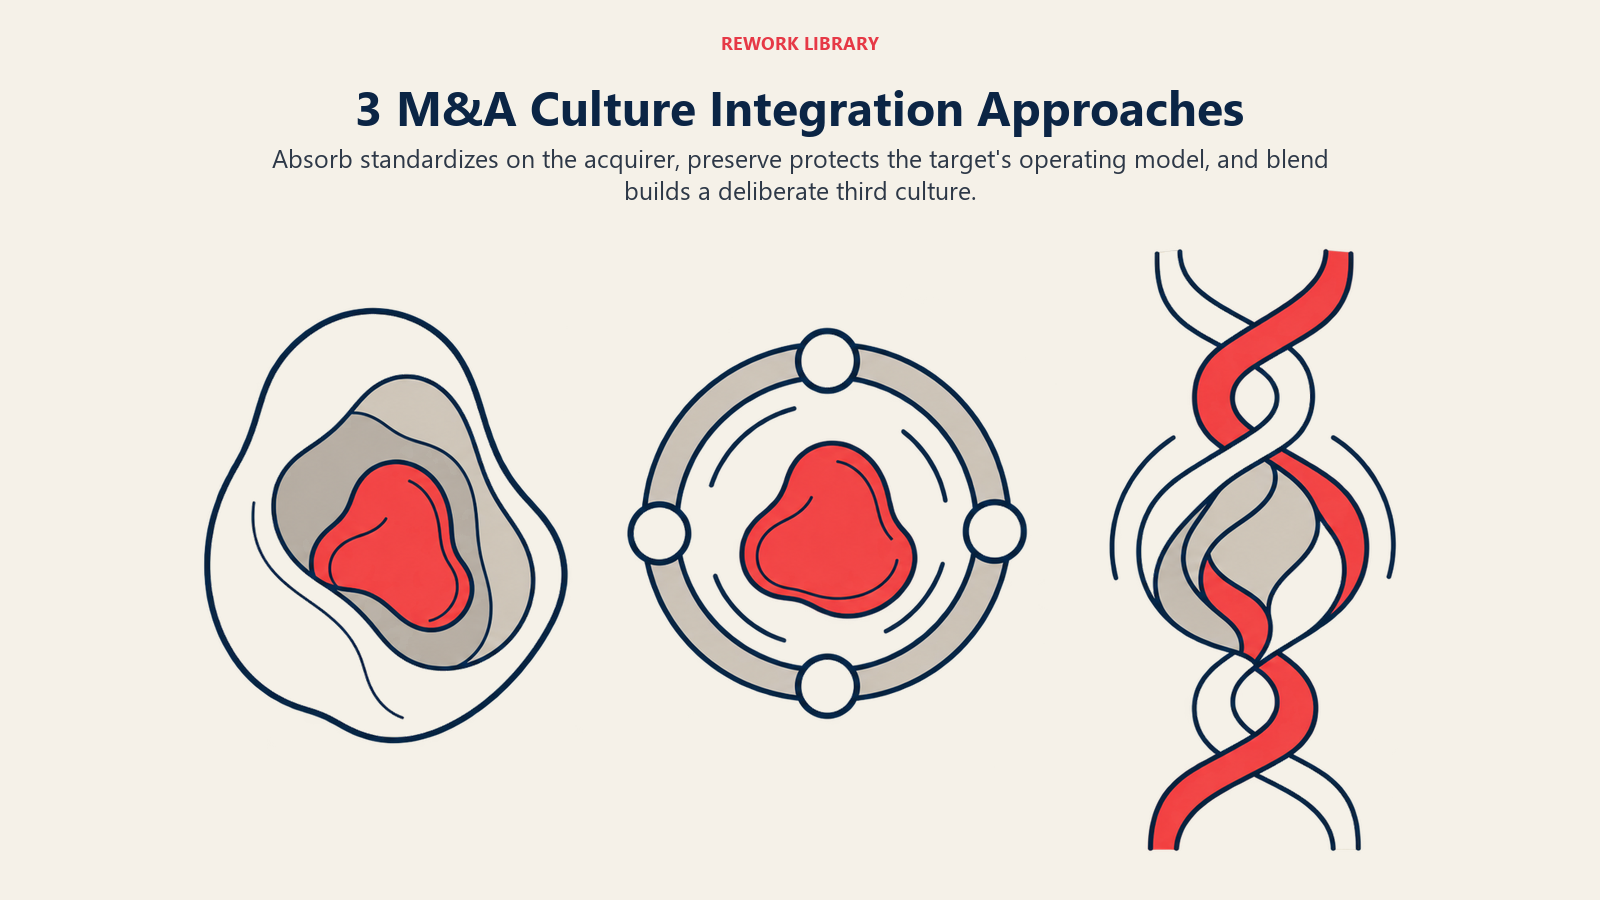
Absorver. A cultura, os sistemas e o estilo de decisão da compradora se tornam o padrão, e a empresa adquirida os adota. Isso serve para uma consolidação direta ou para a compra de concorrentes, em que o modelo operacional da compradora é justamente o que dá sentido ao negócio. Falha feio quando a operação, na verdade, visava a adquirir o talento ou o modo de trabalhar da empresa-alvo, já que absorver apaga exatamente aquilo que foi comprado.
Preservar. A empresa adquirida continua operando em grande parte como entidade própria, muitas vezes sob uma estrutura de holding, enquanto a compradora oferece capital, escala de retaguarda ou distribuição sem ditar a cultura do dia a dia. Isso serve para acquihires e negócios orientados a produto, em que a cultura da empresa-alvo é, em si, parte do ativo comprado. Veja cultura nacional, da empresa e da equipe para entender como isso se desenrola no nível da equipe, mesmo dentro de uma estrutura preservada.
Combinar. As duas organizações constroem deliberadamente uma terceira cultura, que reúne os elementos mais fortes de cada uma, em vez de um lado vencer por completo. É a mais difícil de executar, porque exige tempo real da liderança e mudança genuína dos dois lados, e não apenas da empresa adquirida. Tende a funcionar melhor em fusões verdadeiras entre empresas de porte comparável, em que uma abordagem unilateral de absorção alienaria metade da força de trabalho combinada, justamente o que uma "fusão entre iguais" mal conduzida faz de errado.
Escolher entre as três já é, em si, uma decisão de cultura, tomada de forma deliberada durante o planejamento da integração e guiada pelo mesmo princípio de como mudar a cultura organizacional: mude os sistemas que produzem o comportamento, não apenas a mensagem sobre qual cultura é melhor.
A camada internacional: quando a cultura nacional complica a cultura da empresa
As M&A internacionais acrescentam uma camada com a qual as operações domésticas não lidam: a cultura nacional, por baixo da cultura da empresa, moldando coisas que os líderes costumam confundir com personalidade. Uma equipe que fica em silêncio nas reuniões de integração não está necessariamente fugindo de um assunto difícil. Em uma cultura de alto contexto e que respeita a hierarquia, discordar de uma nova liderança estrangeira diante dos colegas pode parecer genuinamente inadequado, e não evasivo.
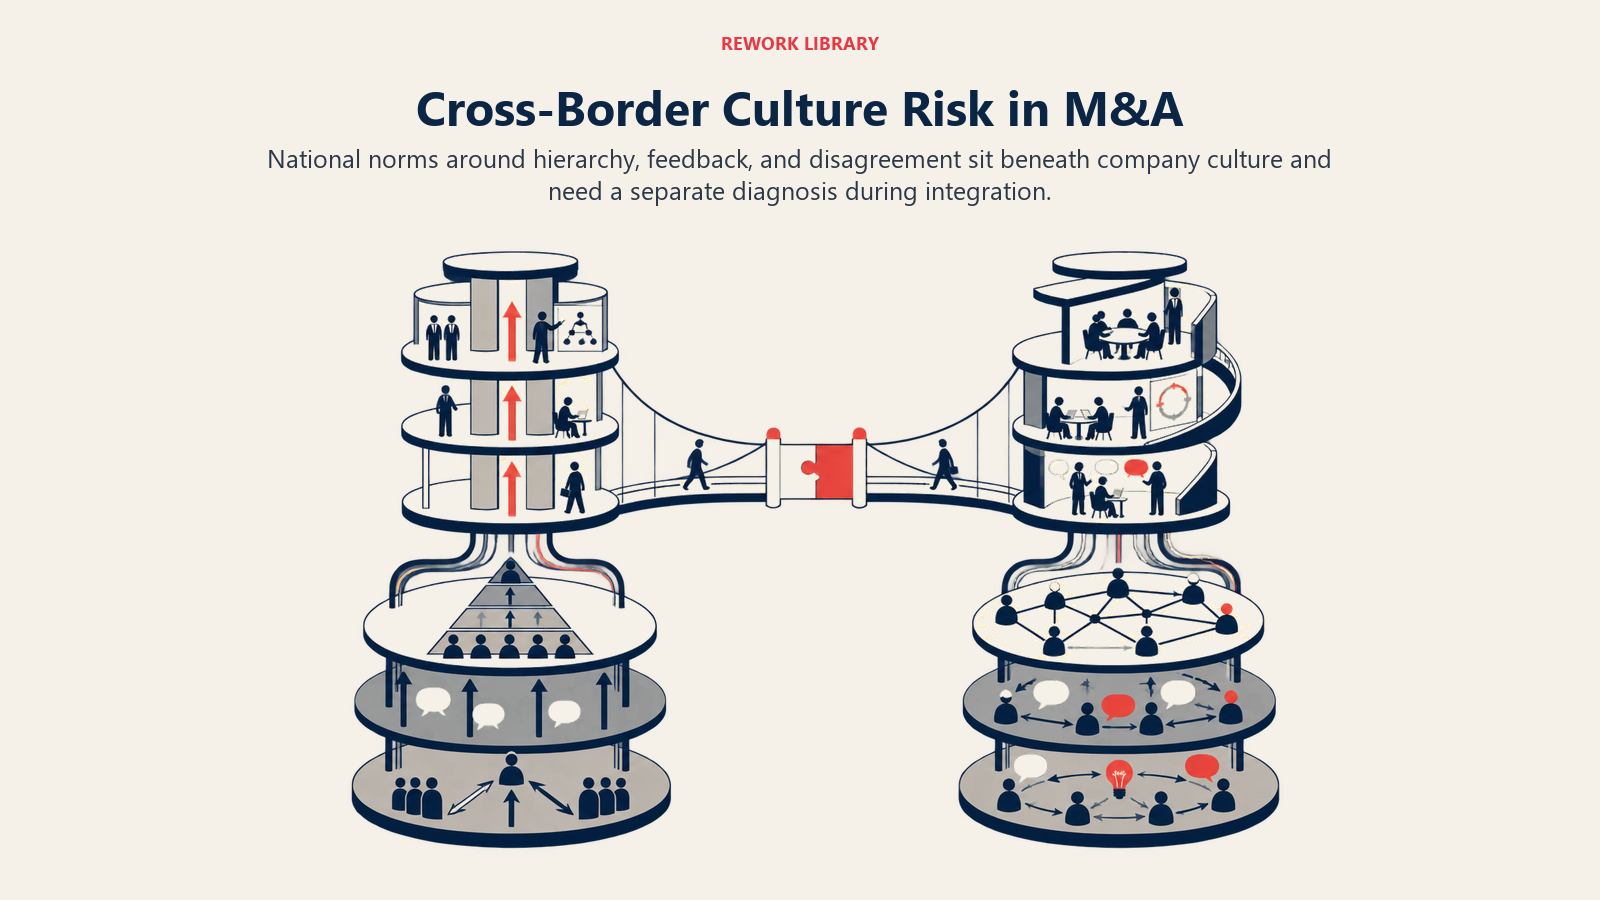
É aqui que os frameworks interculturais mostram seu valor em uma fusão. A pesquisa de Hofstede sobre distância do poder e individualismo, detalhada em as dimensões culturais de Hofstede explicadas, oferece às equipes de integração um ponto de partida citável, em nível de país, para saber onde duas culturas nacionais provavelmente vão colidir. O framework de Erin Meyer, em The Culture Map, explicado, foi concebido para ler essas diferenças em tempo real, sobretudo no estilo de feedback. Os padrões mais amplos estão mapeados em como a cultura empresarial difere pelo mundo, e o playbook prático para conduzir uma equipe entre elas está em como gerenciar uma equipe multicultural.
O erro a evitar é tratar uma operação internacional apenas como um problema de cultura da empresa e se surpreender quando diferenças nacionais de hierarquia ou de ritmo aparecem por cima. As duas camadas precisam ser diagnosticadas, e exigem soluções diferentes.
Um playbook do líder para a cultura em M&A
Comece a due diligence cultural antes de assinar, não depois. Trate-a como um insumo real do negócio, não como um exercício de cortesia. Se o negócio já foi assinado, faça o trabalho de diagnóstico com seriedade antes do Dia 1, em vez de pulá-lo.
Escolha a abordagem de integração de propósito. Decida deliberadamente se a operação pede absorver, preservar ou combinar, com base no motivo real pelo qual você fez o negócio, e diga essa escolha em voz alta, em vez de deixar as pessoas adivinharem e assumirem o pior.
Proteja as pessoas que você não pode perder. A saída motivada por questões culturais tende a atingir primeiro os melhores profissionais, porque eles têm mais opções no mercado. Cultura e retenção de colaboradores explica por que as pessoas com maior probabilidade de sair após uma integração turbulenta são justamente as que a empresa menos pode perder.
Comunique em excesso no Dia 1, sobretudo sobre o que não vai mudar. O silêncio é preenchido com a pior hipótese, então dizer o que permanece igual costuma tranquilizar mais do que descrever o que é novo.
Construa confiança com comportamento consistente, não com um slogan. O papel da liderança na construção da cultura e como construir confiança no ambiente de trabalho apontam a mesma lição: o que os líderes fazem sob pressão nos primeiros meses se torna o verdadeiro modelo de cultura, seja qual for a promessa do deck de integração.
A tecnologia tem um papel de apoio aqui, não de protagonista. Unir duas equipes em um só sistema, um só fluxo de onboarding, um só lugar para ponto e frequência, um registro de HRIS em vez de dois, elimina uma fonte real de atrito no Dia 1, o tipo de consistência pouco glamourosa que o app People do Rework foi criado para apoiar. Ele não vai resolver uma incompatibilidade cultural genuína, mas remove um incômodo evitável enquanto os líderes fazem o trabalho mais difícil por cima.
Due diligence cultural na era da IA
As ferramentas de IA começam a aparecer na mecânica das M&A: resumir documentos da data room e sinalizar onde os manuais de políticas das duas empresas realmente entram em conflito, mais rápido do que uma equipe de analistas lendo tudo à mão. É um ganho de velocidade real e útil no lado da pesquisa.
Vale, porém, ser honesto quanto ao limite. Nenhuma ferramenta mede com confiabilidade se duas equipes vão confiar uma na outra, e as promessas de fornecedores de que a IA "mede o fit cultural" a partir das comunicações internas merecem ceticismo real, tanto pela precisão quanto pelas questões de privacidade de minerar mensagens de colaboradores. A IA pode comprimir a fase de pesquisa da due diligence cultural. Não pode substituir as conversas de diagnóstico e a construção de confiança que ainda precisam acontecer entre pessoas.
Próximos passos
A cultura em M&A fica na interseção de dois temas maiores desta coleção. Para a base de por que a cultura influencia os resultados, comece por o que é cultura empresarial e a relação entre cultura e desempenho. Para a camada internacional específica de negócios globais, como a cultura empresarial difere pelo mundo é o mapa mais aprofundado.
As empresas que acertam na cultura em M&A não chegaram lá por acaso. Trataram a compatibilidade como um insumo real do negócio, não como uma nota de rodapé resolvida depois que a tinta secou, e continuaram a tratá-la assim ao longo do primeiro ano de integração, quando se decide a maior parte do estrago real ou do sucesso real.

Co-Founder, Rework.com
On this page
- Por que a maioria das M&A fracassa por cultura, e não por finanças
- Como o choque cultural realmente aparece em uma operação
- Valores: o que é recompensado, não o que está impresso
- Estilo de decisão: consenso versus de cima para baixo
- Ritmo: velocidade de startup versus processo de grande empresa
- Cultura nacional sobreposta à cultura da empresa
- Fatos Relevantes
- Dois estudos de caso sobre o que acontece quando a cultura é ignorada
- AOL e Time Warner: um descompasso de velocidade disfarçado de sinergia
- Daimler e Chrysler: uma "fusão entre iguais" que nunca foi igual
- Due diligence cultural: testar o fit antes de assinar
- Três abordagens de integração: absorver, preservar ou combinar
- A camada internacional: quando a cultura nacional complica a cultura da empresa
- Um playbook do líder para a cultura em M&A
- Due diligence cultural na era da IA
- Próximos passos