M&Aの成否を分けるのは文化:統合が失敗する理由と対処法
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
M&Aにおける文化とは、貸借対照表の数字とは別に、2つの組織が実際にどのように意思決定し、コミュニケーションを取り、仕事を進めているかという点での相性、あるいは衝突のことです。財務デューデリジェンスには、アナリストのチームと数か月に及ぶモデリングが投じられます。一方、2つの組織が本当に1つの会社として機能できるかどうかは、たいてい握手と数回の経営陣の会食、そして多くの思い込みで済まされます。この差こそが、調印後しばらくしてからディールが静かに価値を失っていく原因であり、財務目標を達成するディールと、3年間も自社の組織図と格闘し続けるディールとを分ける違いになることが多いのです。
M&Aが失敗する理由は財務ではなく文化にある
買収の70〜90%が失敗するという統計を、何らかの形で目にしたことがあるでしょう。これは都市伝説ではなく実在する数字です。Harvard Business Reviewは長年これを繰り返し紹介しており、買収の大半は買い手が株主に約束した価値を実現できないと論じた、2016年の広く引用されている記事もその一つです。ただし、この範囲が何を測っているのかは正確に押さえておく必要があります。これは戦略目標と財務目標に対するM&A全体の失敗を指すものであり、「文化が原因」と特定した集計ではありません。しかも、失敗の定義は調査ごとに異なります。70〜90%という数字は、方向性としては実態を表し広く引用されているものの、文化に起因する割合を示す正確な統計ではないと考えてください。
それでも、文化に特化した数字だけで十分に衝撃的です。M&Aのリーダー約1,100人を対象にした2023年のMcKinseyの調査では、44%が、買収側と対象企業の間の文化的な不適合や摩擦を、統合が失敗する主な理由の一つに挙げました。PwCは、買収企業の約65%が、直近の大型ディールで文化面の問題が価値創出を妨げたと答えたことを明らかにしています。さらに、M&Aの専門家1,400人超を対象にしたMercerの調査では、ディールの43%が文化の問題によって価格に影響が出たり、スケジュールが遅れたり、ディール自体が頓挫したりしており、完了したディールの30%が同じ理由で財務目標に届いていませんでした。
これらすべての背景にあるパターンはこうです。財務デューデリジェンスは数値化できるため、厳密に行われます。文化はつかみどころがないため、確認されるとしても、数回の経営陣の会食を通じた勘による確認にとどまります。文化の問題が否定しようのないものになる頃には、ディールはすでにクローズしており、2つの組織はすでに一緒に働こうとして、うまくいっていません。
ディールにおける文化の衝突は実際にどう現れるか
文化の衝突が初日に劇的な形で表面化することはめったにありません。積み重なる摩擦として現れます。意思決定の方法について誰も合意できないために長引く会議、静かに履歴書を更新する優秀な人材、そして「私たちはもう1つの会社です」という言葉が組織図上は正しくても実態とは違うという、じわじわと広がる実感です。
価値観:印刷されたものではなく、評価されるもの
2つの会社がほぼ同じ内容の価値観を掲げていても、報酬の仕組みは正反対ということがありえます。一方は個人の突出した活躍とスピードを本気で評価し、もう一方はプロセスの規律と合意形成を評価する、といった具合です。この2つの仕組みが統合されると、どちらの行動が不利に扱われるにせよ、その行動の上にキャリアを築いてきた人々にとっては、誰にそのつもりがなくても裏切りのように感じられます。
意思決定のスタイル:合意形成かトップダウンか
責任者を1人置いて素早く判断することに慣れたチームが、何かを動かすのに5人のステークホルダーの承認を求める組織に入ると、身動きが取れなくなることがあります。逆も同じくらいつらいものです。合意形成を重んじるチームが、自分たちの意見を述べる機会がなかった決定を突然実行するよう言われると、それは効率ではなく軽視として受け取られます。
ペース:スタートアップのスピードか、大企業のプロセスか
規模が小さく動きの速い会社を、大きくプロセス重視の会社に取り込む買収では、この問題に絶えず突き当たります。買収された側は、素早くリリースして後から直すことを強みにしてきました。買収した側は、ドキュメント化と予測可能性で規模を築いてきました。どちらのペースもそれ自体が間違っているわけではありませんが、トレードオフを認めないまま一方を他方に押し付けることが、買収された側の士気を、そして多くの場合は最初の1年のうちに最も優秀な人材を失わせる原因になります。
企業文化の上に重なる国民文化
クロスボーダーのディールでは、企業文化の上にさらに深い第2の層が積み重なります。人がどれだけ率直にフィードバックを与えるか、肩書きにどれほどの権限があるか、会議で決定に異議を唱えることにどれだけ抵抗がないか、といった点です。国民文化の違いが絡み合った企業文化の問題は、「あの人たちは分かっていない」と誤解されやすいものですが、実際に起きているのは、それぞれ筋の通った2つの異なるオペレーティングシステムの衝突です。
重要な事実
- Harvard Business Reviewは長年、買収の70〜90%が約束された価値を実現できないと繰り返し述べていますが、この範囲はM&A全体の失敗を測ったものであり、文化のみに起因する正確な数字ではありません。出典:Harvard Business Review
- M&Aのリーダー約1,100人を対象にした2023年のMcKinseyの調査では、44%が、買収側と対象企業の間の文化的な不適合と摩擦を、統合が失敗する主な理由の一つに挙げました。出典:McKinsey
- 買収企業の約65%が、直近の大型ディールで文化面の問題が価値創出を妨げたと答えています。出典:PwC 2023 M&A Integration Survey
- M&Aの専門家1,400人超を対象にしたMercerのグローバル調査では、ディールの43%が文化の問題によって価格の引き下げ、スケジュールの遅延、クロージングの頓挫に見舞われ、完了したディールの30%が同じ理由で財務目標に届きませんでした。出典:Mercer, via Business Wire
文化が軽視されたときに何が起こるか:2つのケーススタディ
AOLとタイム・ワーナー:シナジーの名を借りたスピードの不一致
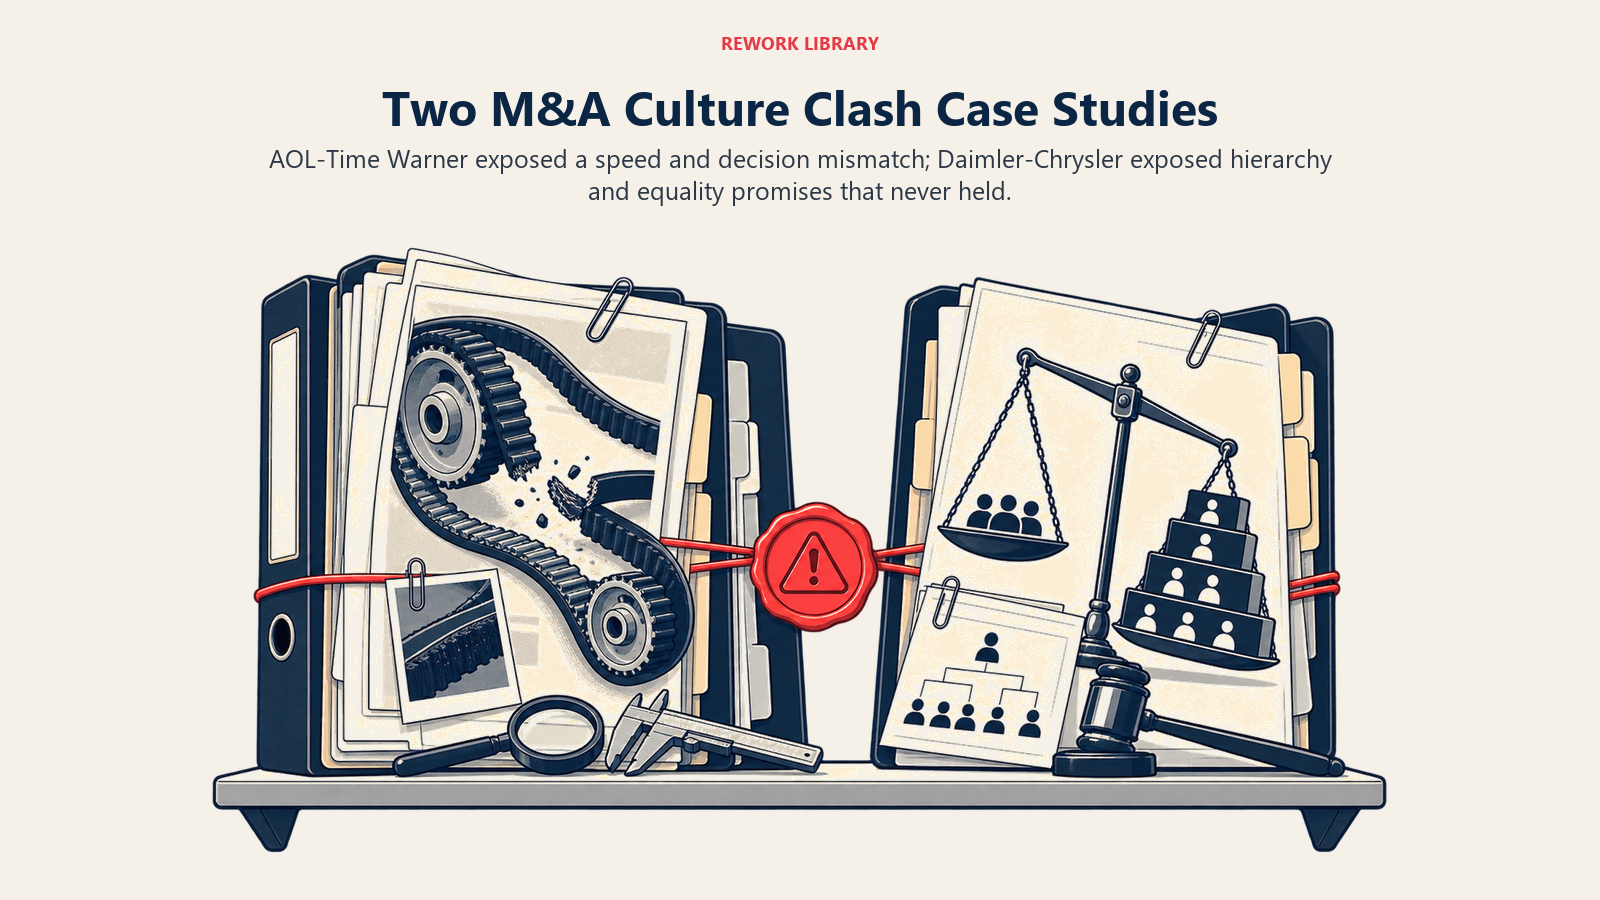
AOLとタイム・ワーナーが2000年の合併を発表したとき、その売り文句は、インターネットの到達力とメディアコンテンツを組み合わせた3,500億ドル規模の統合でした。実際に統合されたのは、相いれない2つの動作速度でした。AOLは、速くて営業主導の、インターネットのスピード感で動く文化でした。タイム・ワーナーの編集部門とエンターテインメント部門の幹部は、より緩やかで、人間関係を重んじ、格式を意識する文化で動いており、ディールがクローズした後に実際に誰が意思決定をするのかについて、どちらの側にも明確なモデルがありませんでした。2つの文化は何年にもわたって互いに公然と不信感を抱き続け、その間に市場も、土台となっていたドットコムへの賭けから離れていきました。2003年1月、統合後の会社は990億ドルの評価損を計上しました。これは当時、米国企業が報告した年間損失として過去最大であり、約束されていたシナジーが一向に現れなかった理由として、両社の従業員の間の文化の衝突は、常に、そして十分に記録された形で挙げられています。
ダイムラーとクライスラー:決して対等ではなかった「対等合併」
1998年のダイムラー・ベンツとクライスラーの統合は、形式的で技術的な精度を重んじるドイツ文化と、より速くて自由なアメリカ文化との間の対等合併として発表されました。しかし実際には、ダイムラーの中央集権的な経営スタイルが、より実験的で試行錯誤を重んじるクライスラーのやり方に、ほぼ即座に押し付けられました。およそ19か月以内に、アメリカ側の経営陣はドイツ人の幹部に入れ替えられ、「対等」という触れ込みはいつの間にか消えました。両経営陣の間の不信感に、アジアの競合他社からの現実の戦略的な圧力が重なり、このディールがもたらすはずだったコストシナジーは損なわれました。2007年、ダイムラーはクライスラーの残りの持分を売却し、社名はDaimler AGに戻されました。多くの検証記事が、この統合を当初から文化的な不一致があったものと評しています。
カルチャーデューデリジェンス:調印前に相性を確かめる
カルチャーデューデリジェンスとは、数回の経営陣の面談で相性が見えてくるだろうと期待するのではなく、財務や法務のデューデリジェンスと同じ厳密さで、2つの組織が本当に一緒に働けるかどうかを確かめることです。性格診断ではありません。企業文化を測定する方法で扱ったのと同種の行動の証拠を見ます。つまり、日々の意思決定が実際にどう行われているか、どのような行動が評価され、どのような行動が不利に扱われるか、そして新入社員が最初の90日間で「物事が本当はどう動いているか」について何を学ぶか、です。
実務では、両社のリーダーに意思決定権限について尋ねる構造化面談を行い、各社の昇進制度が実際にどのような行動を評価しているかを調べ、ディールを主導する経営陣だけでなく中間管理職とも対話します。クロスボーダーのディールであれば、上下関係の強さと、その場で上司に異を唱えることにどれだけ抵抗がないかについても、率直に見極めます。
理想的なタイミングは調印前です。そうすれば、財務リスクと同じように、文化のリスクも価格やディールの構造に反映されます。その機会を逃した場合の次善策は、統合上の問題が最初の四半期に表面化して対応を迫られてからではなく、Day 1の前に、この作業を真剣に行うことです。
3つの統合アプローチ:吸収、維持、融合
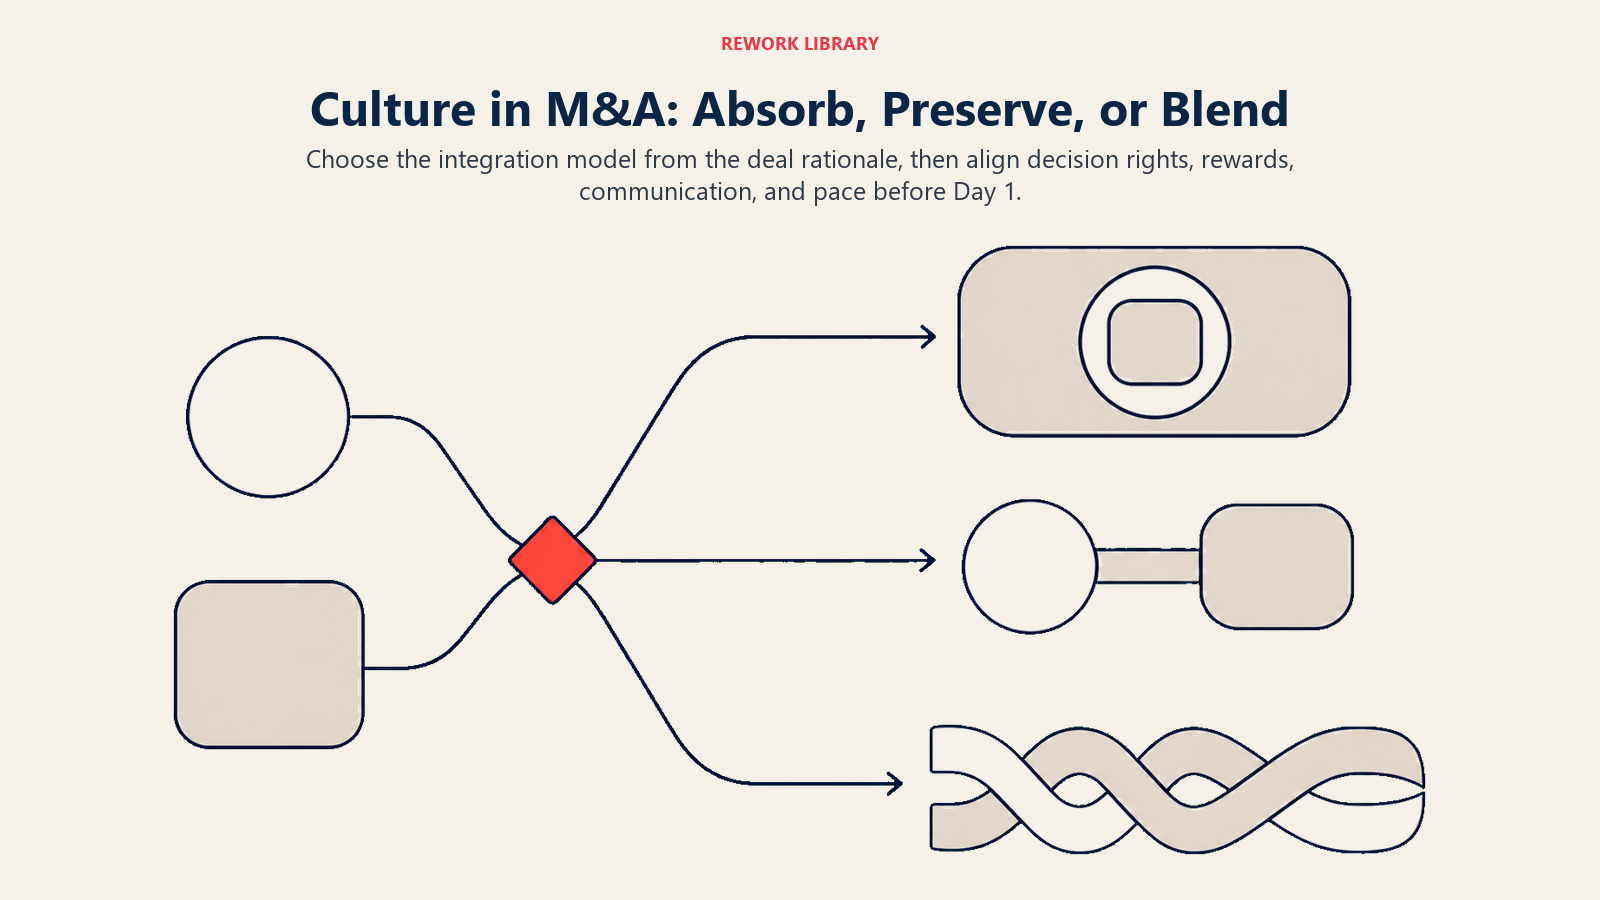
2つの文化を統合する唯一の正解はありません。適切なアプローチは、そもそもなぜそのディールを行ったのかによって決まり、ディールの実際の目的に合わないアプローチを選んでしまうのは、よくある、しかも避けられる間違いです。
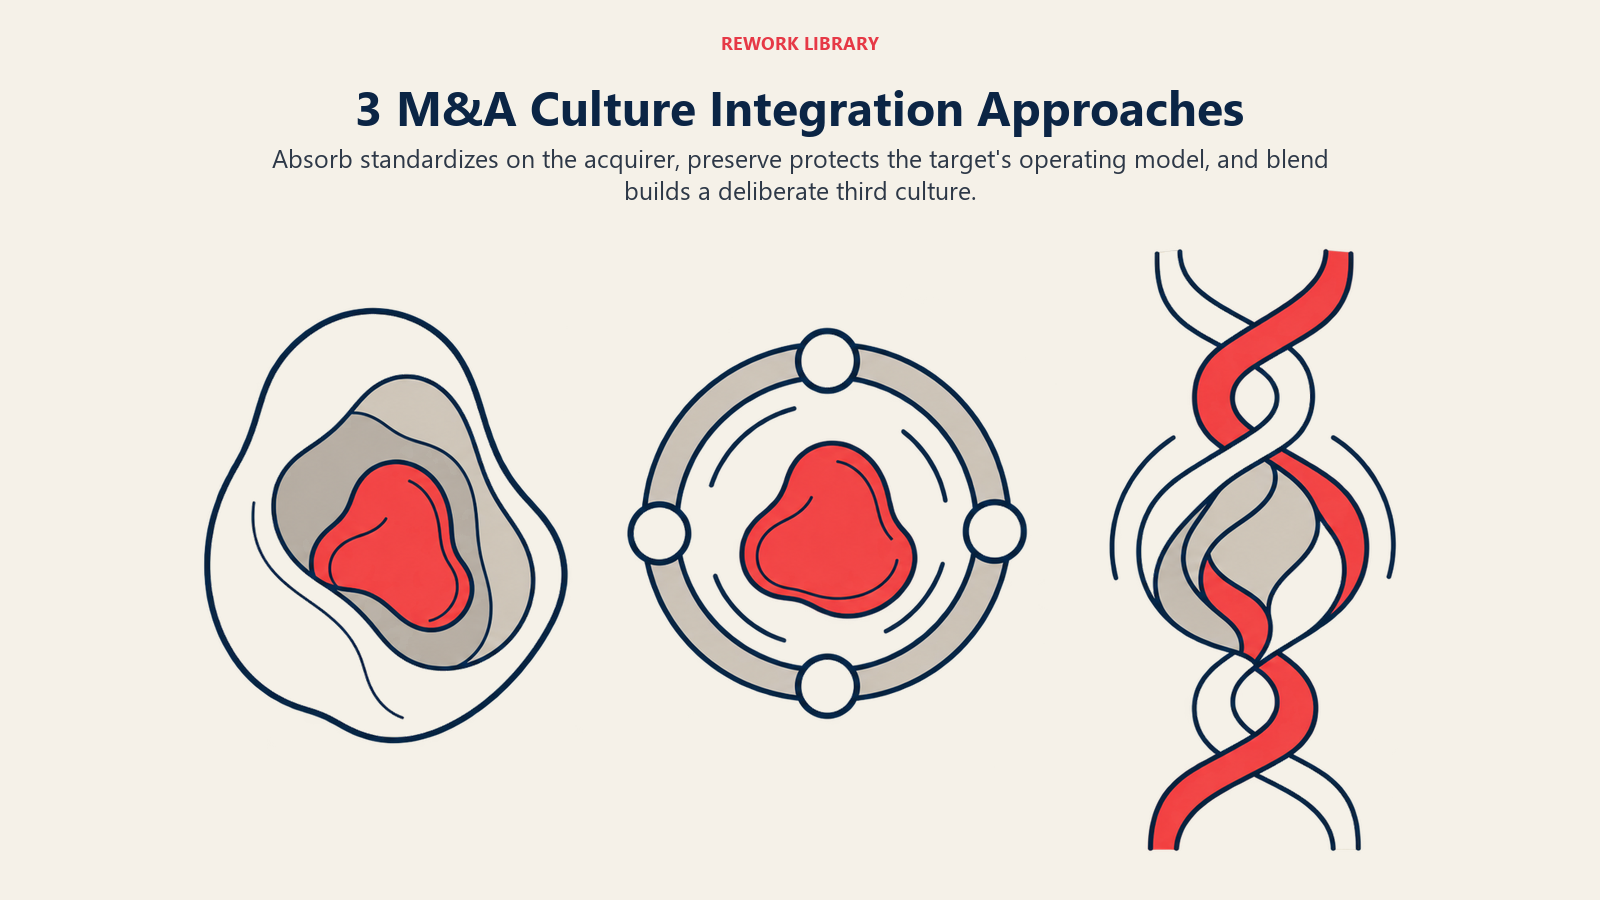
吸収。 買収側の文化、システム、意思決定スタイルが標準となり、買収された会社はそれを受け入れます。これは、買収側のオペレーティングモデルこそがディールの意義となっている、単純な統合や競合の買い集めに適しています。しかし、ディールの本来の狙いが対象企業の人材や働き方の獲得だった場合には、吸収は、購入したまさにその価値を消し去ってしまうため、ひどい失敗に終わります。
維持。 買収された会社は、多くの場合ホールディング構造のもとで、ほぼ独立した事業体として運営を続け、買収側は日々の文化に口を出すことなく、資本、バックオフィスの規模、または販売網を提供します。これは、アクイハイヤーや、対象企業の文化そのものが購入する資産の一部となっているプロダクト主導のビジネスに適しています。維持された構造の中でも、チームレベルでこれがどう現れるかについては、国民文化、企業文化、チーム文化の違いをご覧ください。
融合。 一方が完全に勝つのではなく、双方が意図的に、それぞれの最も優れた要素を取り入れた第3の文化をつくります。これは、買収された会社だけでなく双方のリーダーの時間と本当の変革が必要になるため、実行が最も難しいアプローチです。同程度の規模の会社同士の真の合併で最もうまくいきやすく、そこでは一方的な吸収は統合後の従業員の半分を遠ざけてしまいます。まさにこれが、不手際に終わった「対等合併」の失敗点です。
3つのうちどれを選ぶかも、それ自体が統合計画の段階で意図的に下す文化上の決定です。その指針となるのは、組織文化を変革する方法の根底にある原則と同じで、どちらの文化が優れているかというメッセージだけでなく、行動を生み出す仕組みを変えることです。
クロスボーダーという層:国民文化が企業文化を複雑にするとき
クロスボーダーのM&Aでは、国内のディールにはない層が加わります。企業文化の下に国民文化があり、リーダーがしばしば個人の性格と取り違えるものを形づくっているのです。統合会議で静かになるチームは、必ずしも難しい話題を避けているわけではありません。ハイコンテクストで上下関係を重んじる文化では、同僚の前で新しい外国人経営陣に異を唱えることは、回避ではなく、本当に不適切だと感じられることがあります。
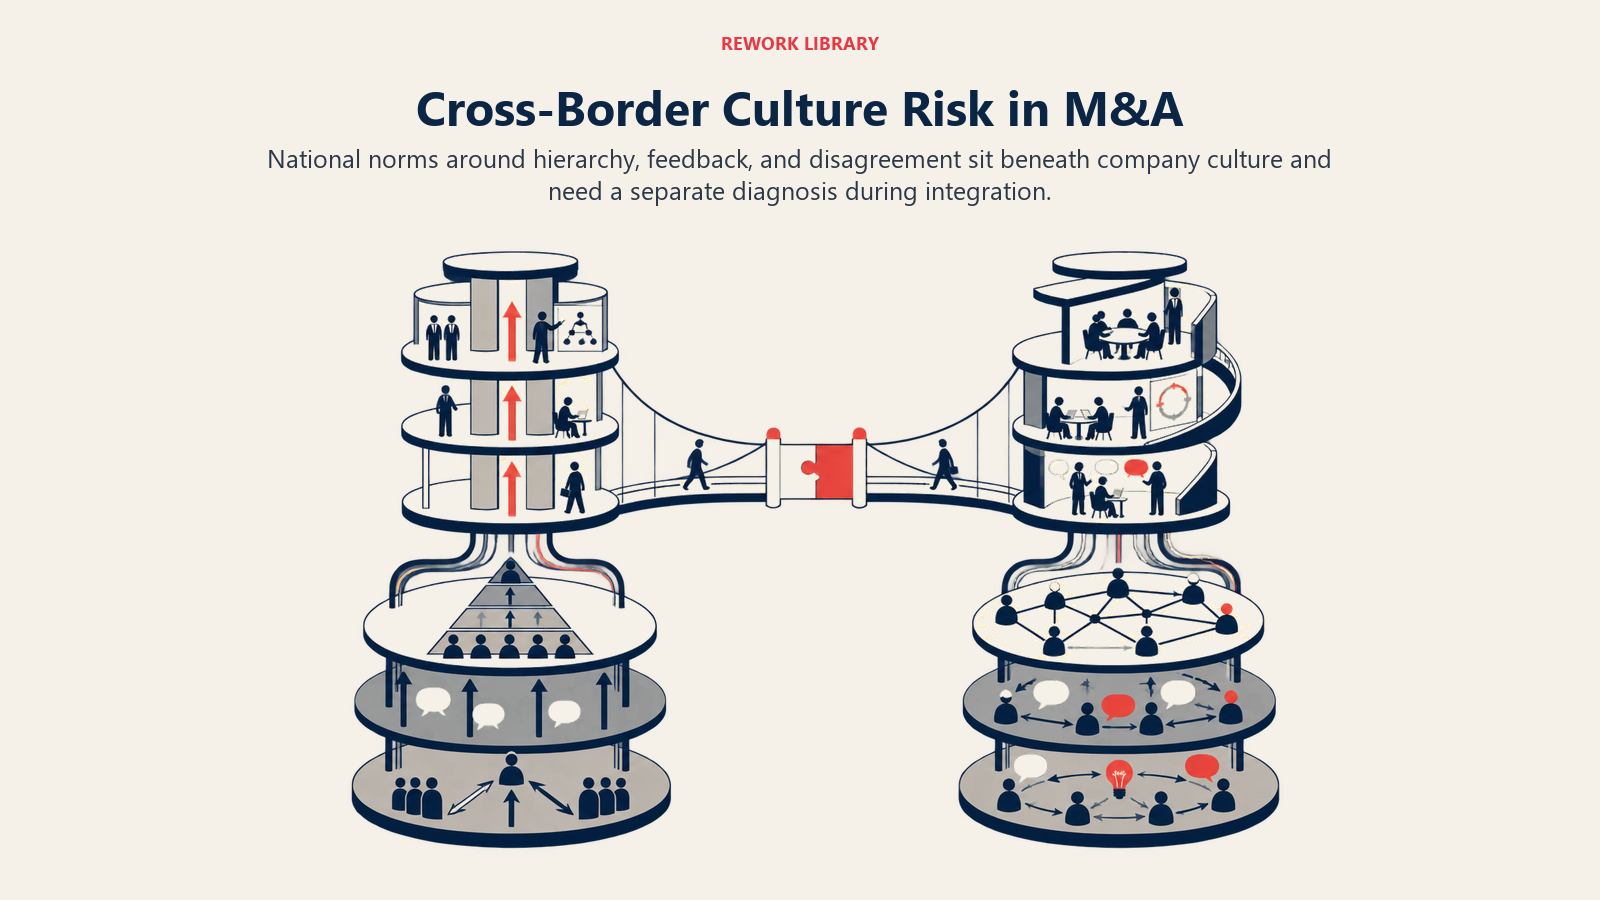
ここで、異文化間のフレームワークが合併の場で真価を発揮します。ホフステードの文化次元を解説で詳しく述べているとおり、権力格差と個人主義に関するHofstedeの研究は、2つの国民文化がどこで衝突しそうかについて、統合チームに、引用可能な国レベルの出発点を与えてくれます。Erin Meyerのフレームワークは『The Culture Map』を解説で紹介しているとおり、特にフィードバックのスタイルをめぐるこうしたギャップを、その場で読み取るために作られています。より広いパターンは世界でビジネス文化はどう異なるかで整理しており、それらをまたいでチームを運営するための実践的なプレイブックは多文化チームのマネジメントにあります。
避けるべき間違いは、クロスボーダーのディールを企業文化だけの問題として扱い、その上に上下関係やペースにおける国民レベルの違いが現れて驚くことです。両方の層を診断する必要があり、それぞれ異なる対処が求められます。
M&Aにおける文化のためのリーダーのプレイブック
カルチャーデューデリジェンスは、調印後ではなく調印前に始めましょう。 形だけの儀礼ではなく、ディールの実質的な判断材料として扱ってください。すでに調印済みの場合は、省略せずに、Day 1の前に診断作業を真剣に行ってください。
統合アプローチは意図を持って選びましょう。 吸収、維持、融合のどれがふさわしいかを、実際になぜそのディールを行ったのかに基づいて意識的に決め、その選択を、みんなが推測して最悪の事態を想像するに任せるのではなく、はっきりと言葉にしてください。
失うわけにいかない人材を守りましょう。 文化に起因する離職は、外に選択肢が最も多い高いパフォーマンスの人材から先に起こりがちです。文化と従業員の定着では、難航した統合の後に辞める可能性が最も高いのが、会社が最も失いたくない人たちである理由を解説しています。
Day 1には、とりわけ変わらないことについて、十分すぎるほど伝えましょう。 沈黙は最悪のケースの想像で埋められるため、新しい内容を説明するよりも、変わらないことを明示するほうが安心につながることが多いのです。
信頼は、スローガンではなく一貫した行動で築きましょう。 リーダーシップが文化の形成に果たす役割と職場で信頼を築く方法は、同じ教訓を示しています。統合資料が何を約束していたとしても、最初の数か月間にリーダーが圧力の下で何をするかが、本当の文化のひな形になるということです。
ツールの役割は、主役ではなく脇役です。2つの組織を1つのシステム、1つのオンボーディングフロー、勤怠管理の1つの場所、2つではなく1つのHRISレコードにまとめることは、Day 1の摩擦の現実的な原因を取り除きます。これは、ReworkのPeopleアプリがサポートするために作られている、地味ながら一貫性のある取り組みです。本当の文化の不一致を解消するものではありませんが、リーダーがその上でより困難な作業に取り組む間、避けられる不満の種を取り除いてくれます。
AI時代のカルチャーデューデリジェンス
AIツールは、M&Aの実務にも登場し始めています。データルームの文書を要約し、2社の規定集が実際に矛盾している箇所を、アナリストのチームがすべてを手作業で読むより速く指摘するといったものです。これはリサーチ面では、実際に役立つスピードアップです。
ただし、その限界については正直であるべきです。2つの組織が互いを信頼するかどうかを確実に測れるツールはありませんし、社内コミュニケーションからAIが「カルチャーフィットを測定する」というベンダーの主張には、精度の面でも、従業員のメッセージを掘り起こすことに伴うプライバシーの面でも、本気で疑ってかかる価値があります。AIは、カルチャーデューデリジェンスのリサーチ段階を短縮できます。しかし、人と人との間で今後も行われなければならない診断のための対話や信頼構築の代わりにはなりません。
次に読むべき記事
M&Aにおける文化は、このコレクションの2つの大きなテーマが交わる場所に位置しています。そもそも文化がなぜ成果を左右するのかという基礎については、まずビジネス文化とは何かと文化とパフォーマンスの関係をご覧ください。グローバルなディールに特有のクロスボーダーという層については、世界でビジネス文化はどう異なるかがより深い地図になります。
M&Aにおける文化に関するよくある質問
M&Aのディールにおける「文化」とは、実際には何を意味しますか?
どちらの会社の価値観の表明に何が書かれているかではなく、2つの組織が実際にどのように意思決定し、コミュニケーションを取り、行動を評価しているかを意味します。ディールにおけるカルチャーフィットとは、こうした現実の暗黙の運営パターンが、統合後の会社が絶え間ない摩擦なしに機能できる程度に両立するかどうかということです。
なぜ多くの合併は、財務ではなく文化が原因で失敗するのですか?
財務デューデリジェンスは数値化できるため、ディールがクローズするまで数か月にわたって厳密に精査されます。文化は測定が難しいため、本格的な診断プロセスではなく数回の経営陣の面談で済まされることが多く、2つの組織が1つとして動こうとしてはじめて、不一致が明らかになります。
カルチャーデューデリジェンスとは何ですか。いつ行うべきですか?
意思決定権限、報酬の仕組み、コミュニケーションの規範を含め、2つの組織が実際にどう運営されているかを、財務デューデリジェンスと同じ真剣さで評価する構造化されたアセスメントです。理想的には調印前に行い、文化リスクを価格やディールの構造に反映させます。その機会を逃した場合は、統合の問題が表面化した後ではなく、Day 1の前に行うべきです。
2つの企業文化を統合する主なアプローチを3つ教えてください。
買収側の文化が標準となる「吸収」、買収された会社がほぼ独立した事業体として運営を続ける「維持」、双方が意図的に新しい統合文化をつくる「融合」です。どれが適切かは、経営陣が個人的にどの文化を好むかではなく、そのディールがなぜ行われたかで決まります。
国民文化は、クロスボーダーM&Aをどのように複雑にしますか?
企業文化の上に第2の層が加わり、人がどれだけ率直にフィードバックを与えるか、肩書きにどれほどの権限があるか、会議で経営陣に異を唱えることにどれだけ抵抗がないかに影響します。企業文化の問題だけを診断するチームは、こうした国民レベルの違いを、対処可能な別の層ではなく態度の問題と誤解しがちです。
対象企業の強い文化は、実際にディールの警告サインになりえますか?
はい。ただし、それはその文化が単に強いというだけでなく、強くて買収側の文化と相いれない場合です。たとえば、プロセス重視の買収側の中に素早い非公式の意思決定がある場合のように、買収側が覆すつもりでいる原則の上に築かれた結束の強い文化は、より弱くて適応しやすい文化よりも、激しい抵抗を生みやすい傾向があります。
合併の完了後、文化の統合には通常どのくらいかかりますか?
決まった期間はありませんが、意味のある統合には通常1年を大きく超える時間がかかり、クロスボーダーのディールでは落ち着くまでに数年かかることもよくあります。Mercerの調査では、文化の問題によってディールの損益分岐点が平均でおよそ100日遅れることが分かっていますが、これはあくまで財務上の指標にすぎず、2つの文化が1つの組織のように感じられる時点ではありません。
合併後に重要な人材を失う最も早い方法は何ですか?
何が変わり、何が変わらないのかについて、実際のコミュニケーションの代わりに沈黙を続けてしまうことです。高いパフォーマンスの人材は外に最も多くの選択肢を持っており、今後の意思決定や評価がどのように行われるのかについて明確な答えが得られなければ、統合計画が固まる前に去っていく傾向があります。
AIは、企業がカルチャーデューデリジェンスを行う方法を変えますか?
データルームの文書の要約や、2社の方針が矛盾している箇所の指摘など、リサーチの一部を高速化します。リーダーシップ面談や信頼構築という人の手による作業の代わりにはならず、社内コミュニケーションからAIがカルチャーフィットを測定できるという主張には、精度とプライバシーの両面で本気で疑ってかかる価値があります。
M&Aで文化をうまく扱った企業は、偶然そうなったわけではありません。彼らは相性を、調印後の脚注として扱うのではなく、ディールの実質的な判断材料として扱い、実際の損害や実際の成功のほとんどが決まる統合の最初の1年間を通じて、その姿勢を保ち続けました。

Co-Founder, Rework.com
On this page
- M&Aが失敗する理由は財務ではなく文化にある
- ディールにおける文化の衝突は実際にどう現れるか
- 価値観:印刷されたものではなく、評価されるもの
- 意思決定のスタイル:合意形成かトップダウンか
- ペース:スタートアップのスピードか、大企業のプロセスか
- 企業文化の上に重なる国民文化
- 重要な事実
- 文化が軽視されたときに何が起こるか:2つのケーススタディ
- AOLとタイム・ワーナー:シナジーの名を借りたスピードの不一致
- ダイムラーとクライスラー:決して対等ではなかった「対等合併」
- カルチャーデューデリジェンス:調印前に相性を確かめる
- 3つの統合アプローチ:吸収、維持、融合
- クロスボーダーという層:国民文化が企業文化を複雑にするとき
- M&Aにおける文化のためのリーダーのプレイブック
- AI時代のカルチャーデューデリジェンス
- 次に読むべき記事