営業とファイナンス(与信)の連携: 驚きのない太陽光発電契約の成約
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
クローザーが2時間半かけて、ある住宅のキッチンで商談を行います。節約額の分析を行い、提案書を作成し、3回にわたる異議への対応をこなし、署名を取り付けます。ホームオーナーは満足しています。ところが3日後、与信審査の結果が「否決」で返ってきて、この契約は消滅してしまいます。
与信をファイナンスの問題、営業を営業の問題として切り分けている太陽光発電会社では、こうしたことが月に何十件も起きています。両チームは異なる前提のもとで動き、異なる言葉を使い、「契約締結」と「資金実行」という重大な引き継ぎ局面において共通のプロセスを持っていません。
このギャップを埋めることは、太陽光発電の営業マネージャーにとって最もレバレッジの効く仕事のひとつです。必要なのはテクノロジーではなく、主にプロセスとコミュニケーションの整備です。
なぜ営業とファイナンスの連携は崩れるのか
太陽光発電の営業と与信担当のファイナンスチームの間に生じる摩擦は、通常、3つの構造的なミスマッチに起因します。
適格基準の不一致。 貸し手が公表している最低スコアが620点であれば、営業はクレジットスコア620点のホームオーナーにもファイナンスを提案するかもしれません。しかし実際には、直近に延滞履歴のある620点のスコアは、公表されている最低基準が示唆する以上に高い確率で否決されることをファイナンスチームは知っています(業界の経験則では、多くの貸し手層で50%を超えるとされています)。この情報が、セッターの事前スクリーニング用スクリプトにもクローザーの適格チェックリストにも反映されていません。
インセンティブの不整合。 クローザーは契約締結(署名)に対して報酬を得ます。一方でファイナンスは資金実行された契約に責任を負います。適格性のない借り手から署名を取り付けたクローザーは、多くの報酬体系においてそれでも一部の歩合を得られますが、ファイナンスチームは決して資金化されない案件の処理に何時間も費やすことになります。どちらのチームも自分たちを責めることはなく、相手を責めます。ハーバード・ビジネス・レビューの営業報酬設計に関する調査は、時代遅れの歩合制度がまさにこの種の不整合、つまり個々のインセンティブが会社の実際の収益目標から乖離してしまう状況を引き起こすと指摘しています。
契約ステータスに関する共通言語の欠如。 「サイン済み」という言葉は、営業の現場では顧客がコミットしたことを意味します。しかしその実態は、「完全に適格であり資金実行の準備が整っている」から「与信審査を通過しないかもしれない相手からとりあえず署名をもらった」まで幅広い場合があります。案件ステージの共通定義がなければ、パイプラインのデータは全員を誤解させることになります。
ファイナンス商品そのものの概要については、太陽光発電のファイナンスモデルと営業をご覧ください。この記事では、それらの商品を機能させるための組織的なプロセスに焦点を当てます。
主要な事実
- CFPB(消費者金融保護局)が2024年8月に発表した太陽光発電ファイナンスに関するイシュー・スポットライトでは、ディーラー手数料によってローンコストが現金支払い価格より30%以上上乗せされることが常態化している一方、貸し手はこうした手数料をホームオーナーに透明性を持って開示していないことが多いと指摘されています。(CFPB Issue Spotlight: Solar Financing, August 2024)
- NREL(米国再生可能エネルギー研究所)の調査によると、住宅用太陽光発電契約の解約率(インストーラー側の中央値)は33%であり、許可取得の遅延と顧客の資金状況の変化が上位2つの要因とされています。(NREL Technical Report 80626, 2022)
- マッキンゼーの調査では「報酬モデルの適切な見直しは、広告投資の変更よりも営業成績に50%高いインパクトを与える」ことが判明しており、この知見は署名から資金実行へのトリガー判断にそのまま当てはまります。(McKinsey, "Sales Incentives That Boost Growth," 2018)
ファイナンスが営業に本当に求めているもの
案件が与信審査に進む前に、ファイナンスチームはクリーンで一貫性のある情報を必要とします。実務上は次のようになります。
| ファイナンスが必要とするもの | 重要な理由 | 誰が収集するか |
|---|---|---|
| ホームオーナーの氏名がIDと一致していること | 貸し手による本人確認要件 | セッターまたはクローザー |
| 共同借主が同席し同意していること | 多くの貸し手は両方の意思決定者を申込書に記載することを求める | クローザー(訪問時に確認) |
| クレジットスコアの推定レンジ | どの貸し手層に最初に申し込むかを決定する | セッター(事前スクリーニングの質問) |
| 収入証明書類 | 2万ドルを超える案件では多くの太陽光発電向け貸し手が要求 | クローザーまたはサイン後のフォローアップ |
| 不動産所有の確認 | 太陽光発電ローンの多くは不動産担保型 | セッター(事前スクリーニング) |
| 電気料金請求書または使用量データ | 正確なシステムサイジングと節約額試算に必要 | クローザー(訪問時) |
| システム仕様を含む署名済み提案書 | ファイナンスは資金実行の承認に正確なシステムサイズを必要とする | クローザー |
これらの情報を欠いたまま営業がファイナンスに案件を引き渡すと、ファイナンスチームは何日もかけて書類を追いかけることになり、申込のタイムラインは後ずれし、ホームオーナーは会社への信頼を失っていきます。案件が「書類待ち」の状態にとどまる1日ごとに、ホームオーナーが解約する可能性は高まります。
最もシンプルな解決策は、両チームが共同で所有する契約提出チェックリストです。営業はチェックリストが完成するまでファイナンスに引き継ぎません。ファイナンスはそれがクリーンな状態になるまで処理を始めません。
事前スクリーニングにおける与信の会話
多くの太陽光発電会社は、セッターに対する与信の事前スクリーニング教育が不十分です。セッターは「相手を怖がらせない」ように与信について尋ねないよう指導されがちで、その結果、質問をスキップするか、あるいは意味を持たないほど遠回しに尋ねてしまいます。
しかし、どの貸し手でも通らないホームオーナーは見込み客ではありません。そのような相手にアポイントを取ることは、クローザーの時間を無駄にし、案件が破談になった際に悪い顧客体験を生み出します。
直接的な事前スクリーニングのアプローチの方がうまくいきます。
「アポイントを組む前に、もし条件が合った場合に実際にファイナンスを組めるか確認させてください。私たちの太陽光発電向け貸し手は、一般的に650点前後以上のクレジットスコアを求めています。詳細をお聞きするわけではありませんが、その範囲に入っているかどうかご存じですか?」
この言い回しには次の効果があります。
- ホームオーナーの時間を守るための質問だと位置づけられる
- 早い段階で現実的な期待値を設定できる
- 明らかに適格性のないリードに対して、セッターが自然に会話を終えられる
- ファイナンスチームが入電リードを階層分けするために使えるデータが得られる
事前スクリーニングの全体的な枠組みについては、太陽光発電のリード適格性判定と事前スクリーニングをご覧ください。与信の会話は、このより広範な適格性判定プロセスの一部です。
貸し手の階層分けと申込ウォーターフォール
太陽光発電会社は通常、異なる与信階層に対応する3〜6社の貸し手と取引しています。第一希望の貸し手に否決された案件が、それだけで自動的に消滅するべきではありません。ウォーターフォールの次の貸し手へと流れていくべきです。
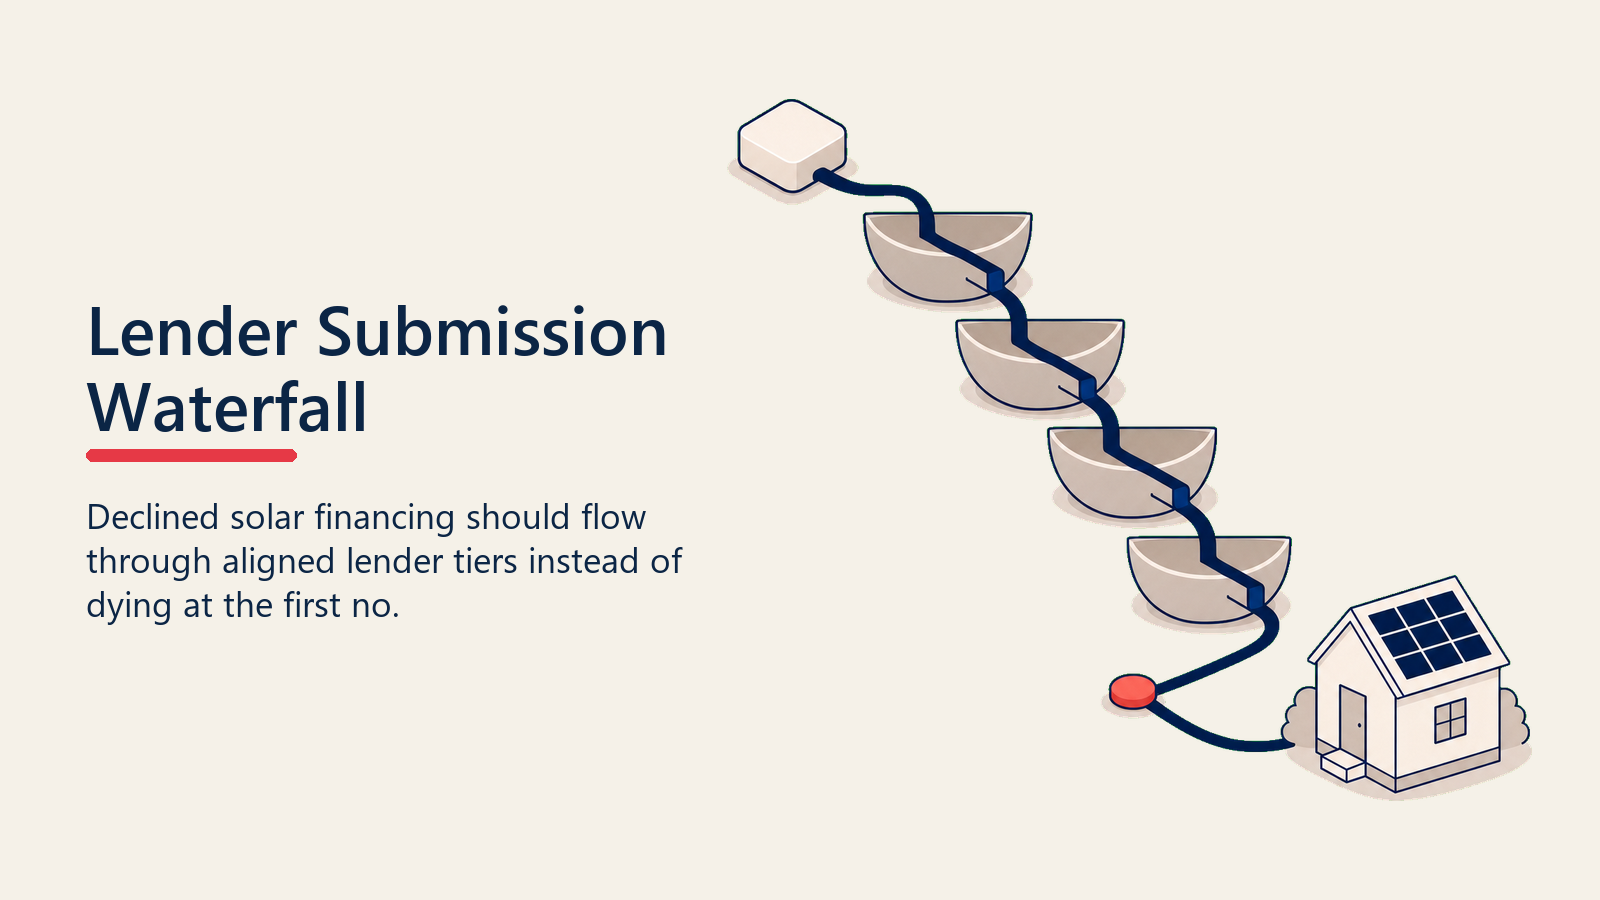
しかし、このウォーターフォールがどう機能するかについて営業とファイナンスの間に共通理解がなければ、案件は行き詰まります。
- 営業は第2、第3の貸し手の選択肢があることを知らない
- 営業が不完全な情報を収集したため、ファイナンスが誤った貸し手に最初に申し込んでしまう
- ホームオーナーが複数回与信照会を受けることになり、スコアが傷つき、不満が生じる
- 誰も顧客に状況を伝えないため、顧客は契約が消滅したと思い込みキャンセルを始める
ファイナンスと営業が共通理解を持つ貸し手ウォーターフォールは、次のようになります。
| 階層 | 目安となる与信スコア | 金利レンジ | 備考 |
|---|---|---|---|
| 階層1(優良) | 700以上 | 最も低い金利、最長の返済期間 | 優良な借り手にはまずここに申し込む |
| 階層2(中位) | 650〜699 | 中程度の金利 | ほとんどの案件のデフォルト階層 |
| 階層3(サブプライム) | 600〜649 | より高い金利、より短い返済期間 | 顧客への条件再説明が必要 |
| 否決 | 600未満 / 直近の自己破産あり | 対応不可 | クローザーは現金購入またはPPA(電力販売契約)を代替案とする必要あり |
営業研修ではこのウォーターフォールを扱い、クローザーが商談時に正確な期待値を設定できるようにするべきです。ホームオーナーのスコアが630点であれば、クローザーは家を出る前に階層3の金利が適用されることを把握しておき、その支払額の差についてすでに対応済みであるべきです。
「承認は取れたが提示されていたより金利が高い」という会話への対応方法については、太陽光発電の異議対応をご覧ください。これは承認後の信頼問題として最もよく発生するケースのひとつです。
引き継ぎプロトコル: 最初の24時間に必要なこと
契約締結後の24時間は、案件が失われるリスクが最も高いタイミングです。ホームオーナーは高揚している一方で、決断を迷い始めてもいます。ファイナンスはまだ処理を開始しておらず、その決断を後押しするような出来事は何も起きていません。
構造化された引き継ぎプロトコルによって、このギャップを埋めることができます。
署名から2時間以内:
- ファイナンスチームが署名済み契約書、チェックリスト、収集済み書類を受け取る
- ファイナンスチームがホームオーナーに、次のステップと担当者名を記載したウェルカムメールを送付する
- クローザーまたはセッターがホームオーナーに個人的なテキストメッセージを送る。「本日はお会いできてよかったです。ファイナンスチームから24時間以内にご連絡し、書類手続きを開始いたします」
24時間以内:
- ファイナンスがホームオーナーに連絡し、与信申込を開始する
- 不足書類があれば、ファイナンスが(営業を経由せず)直接ホームオーナーに依頼する
- 事前スクリーニング情報に基づき、適切な貸し手階層へ与信申込を提出する
48〜72時間以内:
- 与信審査の結果を営業とホームオーナーの双方に同時に伝える
- 承認された場合: ファイナンスが条件を確定し、サイト調査のスケジューリングへと進める
- 階層1で否決された場合: 営業の再関与を待たずに、ファイナンスが即座に階層2へ申し込む
- すべての階層で否決された場合: 現金購入、PPA(電力販売契約)、または6か月後の再審査といった代替案を提示するよう営業に通知する
このプロトコルは、営業が案件を進めるのを待つのではなく、ファイナンスが顧客とのコミュニケーションに主体的な役割を果たすことを求めています。しかしこれによって、「署名した後、誰からも連絡が来なかった」という理由によるキャンセルを大幅に減らすことができます。こうしたキャンセルは、事後のコールレビューでよく見られるものです。
営業とファイナンスの共通KPI
説明責任を伴わない連携は、単なる会議にすぎません。両チームが追跡し、共に責任を持つ共通の指標が必要です。
| 指標 | 目標値 | 責任チーム |
|---|---|---|
| 与信申込提出率(署名から与信申込提出まで) | 48時間以内に95%以上 | ファイナンス(営業のサポートあり) |
| 承認率(申込から承認まで) | 70〜80% | 両チーム |
| 資金実行率(承認から資金実行まで) | 90%以上 | ファイナンス |
| 署名から融資決定までの日数 | 営業日5日未満 | ファイナンス |
| 署名後に与信理由で失われた案件 | 署名済み案件の5%未満 | 両チーム |
| 初回否決後の再チャレンジ率 | 40%以上 | 営業 |
最も注意深く見るべき数値は「署名後に与信理由で失われた案件」です。この数値が8〜10%を超えてくると、多くの場合、適格基準の問題、貸し手ウォーターフォールの問題、あるいは、一部でも歩合報酬になるからという理由で際どい案件だと分かっていながら署名を取り付けてしまうクローザーの存在を示唆しています。
これらの指標は、それぞれのチームの会議ではなく、合同の週次ミーティングでレビューしてください。両チームが同じタイミングで同じ数字を見ることで、会話の質が変わります。
営業に与信の現実を教育する
クローザーがアンダーライター(引受審査担当者)になる必要はありません。しかし、次のことができる程度には与信について理解しておく必要があります。
- 見込み客を遠ざけることなく正確に事前適格判定を行う
- 与信申込を提出する前に現実的な金利の期待値を設定する
- 借り手が階層3に落ち着く可能性が高い場合、その選択肢を自信を持って提示する
- 現金購入またはPPAを代替ファイナンス手段として提案すべきタイミングを理解する
- 何が否決の引き金になるかを理解し、商談の場でその要因に対応できるようにする
ファイナンスチームが前月の申込内容(どの階層でどれだけ承認されたか、何が否決されどんな理由だったか、申込書にどんなミスが繰り返し発生していたか)を共有する月次の「与信キャリブレーション」セッションは、どんな静的な研修モジュールよりも有用です。
与信の力学を理解しているクローザーは、より多くの契約を成約させます。承認されないローン条件を過度に売り込むことがなく、資金実行後にホームオーナーが騙されたと感じるような状況を作らず、最初から正しく期待値を設定しているため「もっと安くなると思っていた」という会話にも自信を持って対応できます。
ファネル全体に適用できるより広い適格性判定の方法論についてはリード適格性判定フレームワークを、想定より高い金利階層に落ち着いた借り手との再交渉に対応する方法については交渉の基本をご覧ください。
契約が破談になったとき: 再適格化のパス
与信の否決がすべて永久的な損失というわけではありません。今日615点のスコアで否決されたホームオーナーが、クレジットカードの残高を返済し、延滞履歴をクリアにすれば、3か月後には650点で適格になるかもしれません。
再適格化のフォローアッププロセスを構築している企業は、その後6〜12か月の間に、最初は否決された案件の一定割合を回復させています。業界の実務者は、案件構成とフォローアップの徹底度合いにもよりますが、回復率を10〜20%程度と報告しています。これは追加のリード獲得コストを一切かけずに得られる、意味のあるボリュームの上乗せです。
再適格化のパスに必要な要素は次のとおりです。
- 「否決、再適格化対象」というCRMタグと、フォローアップ日の設定
- 60日目と90日目のチェックインシーケンス(テキストメールまたはメール、強い売り込みではないもの)
- ホームオーナーがスコアの改善を申告した際、許可を得た上での再照会
- 具体的に何が変化し、それが十分かどうかについてのファイナンスチームからのメモ
これは、営業とファイナンスがフォローアップの責任者について合意している場合にのみ機能します。この合意がなければ、否決されたリードは誰も連絡しない空白地帯に落ち込み、ホームオーナーは最終的に競合他社に流れてしまいます。
引用に値するポイント
「クローザーの仕事は署名で終わる。しかし案件が資金実行されなければ、それは成立していないのと同じだ。署名時に報酬を払いながらファイナンスに資金実行の責任を負わせるのは、研修では解決できない構造的な対立である。解決できるのは報酬設計だけだ」マッキンゼーの営業報酬研究に基づく原則
「再適格化のフォローアッププロセスを構築している企業は、その後6〜12か月の間に否決された案件を定常的に回復させている。業界の実務者は、フォローアップの徹底度合いにもよるが回復率を10〜20%と見積もっている。これは追加のリードコストを伴わないボリュームの上乗せだ」
サインから資金実行までのファネル: すべての段階間で4つの連続的なコンバージョン率を追跡してください。(1)署名済み契約から48時間以内に提出された与信申込への転換、(2)与信申込から承認への転換、(3)承認から資金実行への転換、(4)資金実行から設置完了への転換です。いずれかの段階の数値が過去の基準値を下回った場合、それが最初に修正すべき連携ギャップです。このファネルを個別のチームレビューではなく合同の週次ミーティングで確認することで、営業とファイナンスの両方が事後に責任の所在を探るのではなく、リアルタイムで問題解決に取り組むための共通の可視性を得られます。
Senior Implementation Consultant