連邦税額控除終了後のソーラー営業
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
約20年にわたり、連邦のソーラー税額控除は訪問営業のプレゼンテーションの中核でした。営業担当者はこの控除を軸にプレゼン全体を組み立て、「30%オフ、今すぐ決断を」という一言が、無数のリビングルームでクロージングの決め台詞になっていました。しかし、そのセリフはもう通用しません。今もこの言葉を使い続ける担当者は、コンプライアンス上の問題と信頼の問題を同時に生み出しています。
ルール変更の内容自体はシンプルです。住宅所有者が現金またはソーラーローンでシステムを購入し、2026年以降に稼働を開始する場合、30%の連邦税額控除は適用されません。本ガイドでは、大半の購入者にとってもはや存在しない優遇措置に頼ることなく、この現実の中で正直かつ効果的に販売する方法を解説します。
「One Big Beautiful Bill Act」(OBBBA、正式名称Public Law 119-21として知られる2025年の連邦法)により、Section 25D住宅用クリーンエネルギー税額控除は、2025年12月31日以降に稼働開始したオーナー購入型ソーラーシステムについて終了しました。
「One Big Beautiful Bill Act」で何が変わったのか
営業担当者には、住宅所有者のキッチンで自信を持って言い切れる、明快な一文が必要です。それはこうです。「ソーラーシステムを購入して所有する方向けの30%連邦税額控除は、One Big Beautiful Bill Actにより、2025年12月31日以降に設置されたシステムについて終了しました」。この情報の一次情報源はIRS(内国歳入庁)のOBBBエネルギー税額控除変更に関するFAQであり、住宅所有者が自分で確認したい場合はこちらを案内してください。
変わったこと、変わらなかったことは次のとおりです。
| 所有形態 | 2026年1月1日以降の連邦税額控除の状況 |
|---|---|
| 現金購入 | Section 25Dは終了。連邦税額控除なし。 |
| ソーラーローン(住宅所有者がシステムを所有) | Section 25Dは終了。連邦税額控除なし。 |
| リース(第三者がシステムを所有) | 第三者所有者は別途の商業用税額控除(Section 48E、Clean Electricity Investment Credit)を申請できる場合があるが、住宅所有者に税額控除として渡されるわけではなく、リース料金の引き下げという形で反映される可能性がある |
| PPA(第三者がシステムを所有) | リースと同様、商業用税額控除は所有者に適用される場合があり、住宅所有者に直接適用されるわけではない |
| 2025年12月31日より前に設置・稼働開始したシステム | 当時有効だった税額控除の対象のままであり、通常のIRS申告ルールに従う |
ここで営業チームがつまずきやすい間違いが2つあります。1つ目は、2026年に稼働するシステムを購入する住宅所有者に対して「30%オフになります」と伝えてしまうことです。実際には適用されないため、これは誤りです。2つ目は、控除がもう一切存在しないと伝えてしまうことです。リースやPPAのような商業所有型の仕組みには依然として税額控除の経路があり、第三者ファイナンスの価格設定に間接的な影響を与えています。この違いは重要であり、住宅所有者は担当者が当て推量で話しているかどうかを見抜きます。
重要なポイント
- Section 25D住宅用クリーンエネルギー税額控除(30%)は、One Big Beautiful Bill Act(Public Law 119-21)により、2025年12月31日以降に稼働開始したオーナー購入型ソーラーシステムについて終了しました。出典:IRSã®OBBBã¨ãã«ã®ã¼ç¨é¡æ§é¤å¤æ´ã«é¢ããFAQ。
- 第三者所有型システム(リース、PPA)は、Section 48Eに基づく別の商業用税額控除の経路に依然としてアクセスできる場合があり、これは住宅所有者本人が個人税額控除を申請するのとは異なります。
- 米国の住宅用電気料金の全国平均は、2023年の1kWhあたり16.00セントから2024年には16.48セントに上昇しました。出典:EIA Electric Power Monthly。
見た目以上に大きな影響がある理由
35,000ドルのシステムに対する30%の税額控除は10,500ドルに相当します。これは商談の中で誤差の範囲に収まる金額ではなく、「イエス」と「少し考えさせてください」の分かれ目になることが少なくありません。このレバーを失うことで、同時に3つのことが変わります。
- 数字が変わります。 投資回収期間が長くなります。以前は7年で元が取れていたシステムが、ファイナンス条件や地域の電気料金によっては9〜10年かかるようになる場合もあります。
- 緊急性の物語が変わります。 「控除が失効する前に確定させましょう」は、長年にわたり正当で誠実な緊急性の訴求でした。オーナー購入型システムについては、その訴求はもう使えません。同じくらい誠実な新しい緊急性の理由が必要になるか、あるいは緊急性を訴えないことが正しい選択になります。
- 競争環境が変わります。 あなたの市場にあるすべてのソーラー会社が、同じタイミングで同じレバーを失いました。これはあなたの会社だけの競争上の不利ではありません。社内でも住宅所有者に対しても、そのように捉え直してください。
本物の緊急性を作り出す、捏造せずに緊急性を訴求するためのより詳しいフレームワークについては、緊急性と即日成約の倫理を参照してください。このガイドの重要性は、1年前よりも今の方が増しています。
新しいピッチ:税金の計算ではなく電気料金の計算
税額控除後において最も強力なピッチは、基本に立ち返ります。住宅所有者が今いくら払っているか、そしてソーラーを導入したらいくら払うことになるか、という比較です。この比較こそが、ソーラー導入を後押ししてきた本当の要因であり、税額控除はその上に乗ったボーナスに過ぎず、ソーラーが理にかなう理由そのものではありませんでした。
ピッチは次の順序で組み立ててください。
- システム価格ではなく、現在の電気料金を起点にする。 過去12か月分の電気料金明細を取り寄せるか、電力会社データツールを使用してください。1か月分だけでなく、年間合計を提示します。
- 現在の料金だけでなく、電気料金の推移も示す。 EIA Electric Power Monthlyは米国の住宅用電気料金の全国平均を追跡しており、2023年の1kWhあたり16.00セントから2024年には16.48セントへと上昇しています。これは、自分たちが作り出した営業トークではなく、実際に引用できる推移データです。
- 税額控除を織り込まずにシステム費用とファイナンスを提示する。 2026年以降に設置するオーナー購入型システムについて、「優遇措置適用後の価格」という数字を絶対に見せてはいけません。実際の価格を示し、その上で支払額を示してください。
- 支払額と電気料金の入れ替え比較を行う。 ローンの支払額が現在の電気料金に近いか、それを下回っていれば、税額控除がなくても数字は成立します。明らかに高くなる場合は、それを隠さず正直に伝えてください。
- リースやPPAを提供している場合は、その違いを明確に説明する。 第三者所有者は依然として商業用税額控除の経路にアクセスできる可能性があるため、リースやPPAの価格には、その恩恵が低い料金として転嫁されている場合があります。その点を具体的に伝えてください。「リース会社が申請できる可能性のある税額控除が価格に反映されています」と言うべきところで、「税額控除は今も受けられます」と言ってはいけません。
「隣の家は30%オフだった」への対応方法
この異論は、今後数年間にわたって頻繁に出てくるでしょう。特にソーラーの普及率が高く、近所同士で情報交換が盛んな地域では顕著です。
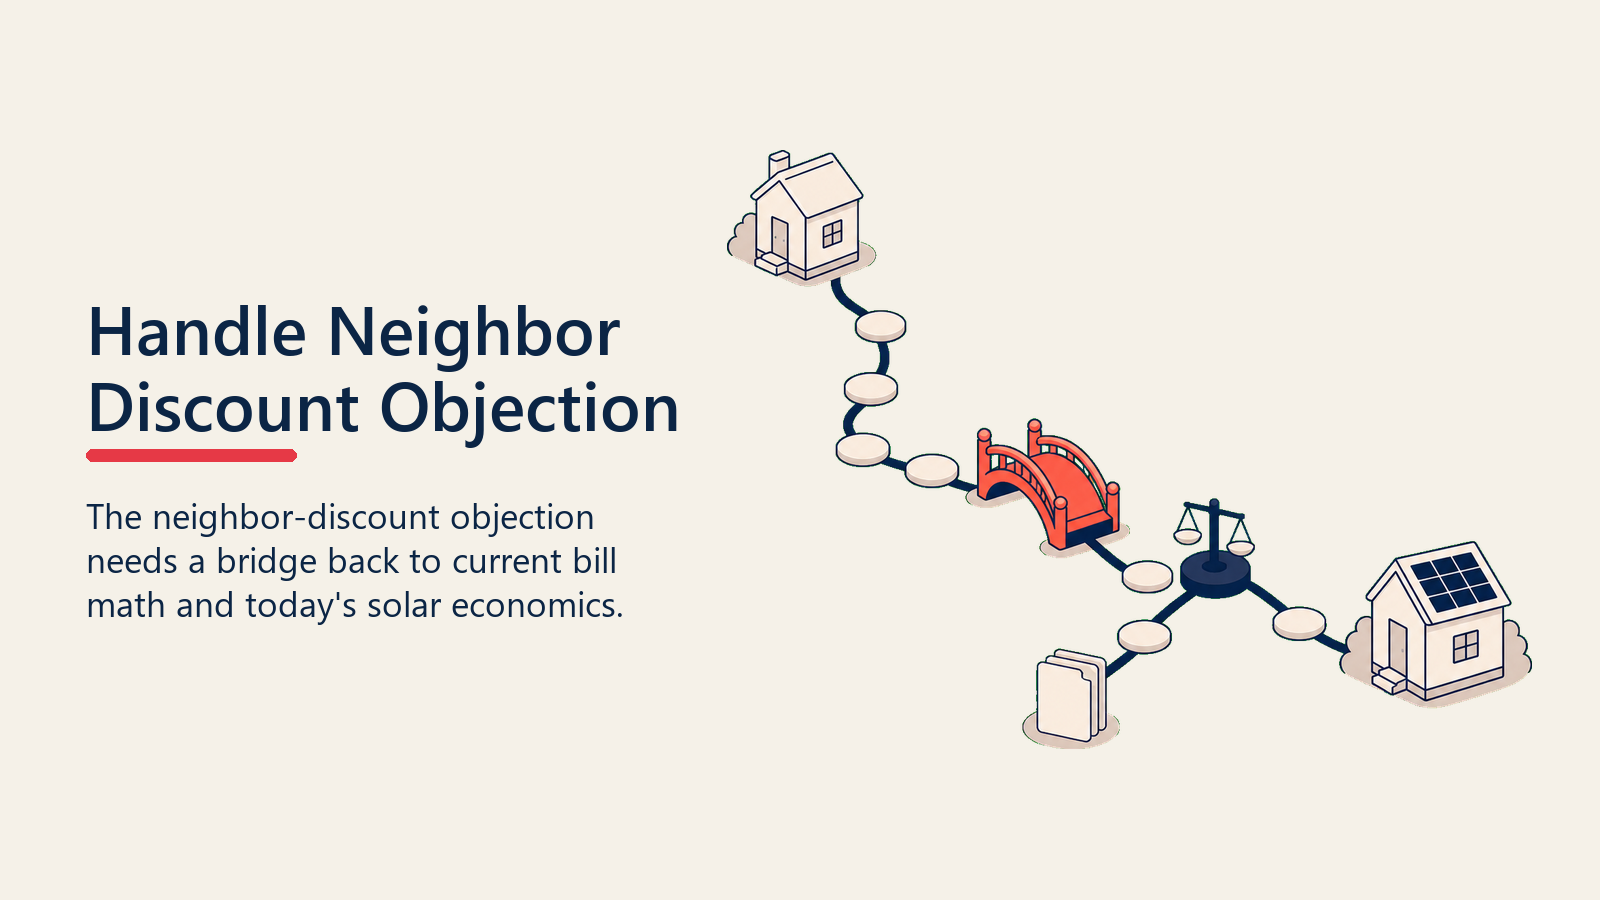
この対応がうまい担当者は、私たちが**ビルマス・ブリッジ(電気料金の橋渡し)**と呼ぶ手法を活用する傾向があります。これは2段階の応答パターンで、まず隣人の体験が事実であり正当なものだったと認めた上で、その異論が商談を止める材料になる前に、会話を住宅所有者自身の現在の数字へと切り替えます。この手法が機能するのは、隣人の話を否定することなく、話の枠組みを「隣人が得たもの」から「この家の電気料金が今どうなっているか」へと移すだけだからです。
実際に起きていること: 隣人は2025年12月31日より前に設置し、当時適用されていたルールのもとで正当に税額控除を申請しました。
伝え方: 「そのとおりです。ぎりぎりのタイミングで良い条件を得られましたね。今年の初めにOne Big Beautiful Bill Actによってルールが変わったため、今設置する場合、オーナー所有型システムにはその控除は適用されません。控除がなくても電気料金の節約自体は本物ですので、現在の数字をもとに、あなたのご自宅にとって何が最適かを一緒に見ていきましょう」
守りに入らないでください。隣人が嘘をついた、あるいは何かを誤解していたとほのめかすのもやめましょう。このルール変更は実際に、しかも最近起きたものであり、一般の人にとって分かりにくいものです。住宅所有者には正直な答えを伝える価値があり、正直な答えははぐらかしよりもずっと信頼を築きます。
「35,000ドルのシステムに対する30%の税額控除は10,500ドルに相当し、2025年12月31日以降に成約したオーナー購入型の契約はすべてこの購買力を失っています。だからこそ、商談における説得力の重みは、1年前よりもファイナンス条件の側にシフトしているのです」
ファイナンス構造の重要性はむしろ増している
オーナー所有型システムにおいて税額控除というレバーが失われた今、ファイナンス構造がこれまで以上に商談の重みを担っています。ローン、リース、PPAの選択は、税額控除がその差を埋めていた頃と比べて、住宅所有者の総コストに与える影響がはるかに大きくなっているため、今こそソーラーファイナンスのモデルと営業トークを詳しく見直す良い機会です。
実践すべきいくつかの調整は次のとおりです。
- 複数の貸し手にわたる金利比較をこれまで以上に徹底する。 総コストを和らげてくれる税額控除がない以上、ローンAPRの1ポイントの差がより重要になります。CFPB(消費者金融保護局)は、ソーラーファイナンスに関する調査報告の中で、ローン元本に組み込まれた不透明な販売店手数料が現金価格に対して通常10〜30%上乗せされており、場合によっては50%を超えることもあると指摘しています。現金価格とローン元本を明確に切り分けられない担当者は、まさに規制当局が指摘している混乱へと住宅所有者を導いてしまうことになります。
「CFPBによれば、ソーラーローンの元本に組み込まれた不透明な販売店手数料は、通常、システムの実際の現金価格に対して10〜30%上乗せされており、場合によっては50%を超えることもあります」
- オーナー所有型システムについては、税額控除を前提としない形で全ての提案書を作り直す。 提案書作成ソフトに、2026年以降の設置日に対して古い30%の項目が既定値として残っている場合、それはコンプライアンス上のリスクです。直ちにオペレーションチームに報告してください。
- リースやPPAを、次善の選択肢としてではなく、最初から正当な選択肢として提示する。 十分な納税義務がない住宅所有者や、できるだけシンプルさを求める住宅所有者にとって、第三者所有は、所有に30%の税額控除が付いていた頃よりも、今の方が強力な提案になり得ます。
もう言ってはいけないこと
営業現場では、なかなか抜けない癖もあります。次のようなセリフは完全に引退させ、まだ使っている担当者がいればコーチングで取り除いてください。
| 旧セリフ | 今なぜ誤りなのか | 言い換え |
|---|---|---|
| 「連邦税額控除で30%オフになります」 | 2026年以降に設置するオーナー購入型システムには当てはまらない | 「オーナー所有型システムに対する連邦税額控除は2026年1月1日に終了しました。控除なしでの数字を一緒に見てみましょう」 |
| 「控除がなくなるので今日サインしてください」 | 執筆時点でオーナー所有型システムの控除はすでに終了しており、これは将来の締め切りではない | 「オーナー所有型システムの控除はすでに終了しています。人為的な締め切りはありませんので、時間をかけて正確な数字を確認しましょう」 |
| 「結局みんな何らかの形で税額控除を受けられます」 | 曖昧かつ不正確であり、商業用税額控除の経路と住宅所有者本人の恩恵を混同している | 「リースやPPAを選ばれる場合、所有会社が申請できる税額控除が価格に反映されている可能性があります。システムを一括で購入される場合、その控除はもう計算に含まれません」 |
提案書テンプレートとトークスクリプトの再構築
これは営業スキルの問題であると同時に、トレーニングと仕組みの問題でもあります。営業リーダーが取るべき具体的なステップは次のとおりです。
すべての提案書テンプレートで古い税額控除の計算が残っていないか監査する。 ソーラーCRMや提案書作成ツールに、オーナー購入型の見積もりに対して30%の控除が固定値として組み込まれていないか確認してください。印刷された提案書に誤った数字が載ることは、単なる営業ミスではなく、法的リスクと信頼の問題であるため、これが最優先で修正すべき事項です。
異論対応のスクリプトを書き直す。 ソーラー営業の異論対応のプレイブックには、税額控除への言及がいくつかのスクリプトに組み込まれている可能性が高いはずです。担当者が訪問先で不意を突かれてから直すのではなく、次のトレーニングセッションの前に更新してください。
ルール変更だけでなく、新しい数字についても再トレーニングする。 担当者は、法改正の内容を暗記するだけでなく、9〜10年の投資回収期間がどのようなものかを体に染み込ませ、自信を持って提示できるようにする必要があります。マネージャーが実際の住宅所有者の前で起きる前に担当者の対応を確認できるよう、コーチングやコーチングと同行コーチング(ライドアロング)を通じてこれを実践してください。
1ページの参考カードを作成する。 すべての担当者が、紙またはスマートフォン上に、正確な締め切り日、IRSの出典リンク、そしてよくある異論に対する承認済みのトークスクリプト3〜4パターンをまとめた1枚のカードを携帯するべきです。その場での当て推量こそが、コンプライアンスリスクの温床です。
リードの選別と質にどう影響するか
数字が変わった以上、ソーラーリードの資格確認と事前スクリーニングのプロセスも変わるべきです。「無料でもらえる税金」を主な動機とし、電気料金への本当の不満が薄い住宅所有者は、以前よりも弱いリードになります。セッターは、電気料金への実際の不満、電力会社管内での今後の値上げ、あるいは所有やエネルギー自立への本物の関心を持つ住宅所有者に耳を傾け、優先すべきです。これらの動機は税額控除がなくても揺らがないためです。
これは、訪問先での価格とファイナンスの提示とも直結しています。もはや適用されない30%の割引を期待してリードが入ってきた場合、セッターまたはクローザーは、商談の最中ではなく訪問前にその期待値を修正しておく必要があります。玄関先で税額控除について誤解させられたと感じた住宅所有者は、その後のピッチがどれほど優れていても契約には至りません。
バリューセリングでギャップを埋める
確固たる金銭的なレバーが失われた今、住宅所有者が本当に大切にしているものと販売を結びつける担当者の力が、これまで以上に重要になっています。バリューセリングのフレームワークは、まさにこうした瞬間のために存在します。外部の補助金が販売の半分を担ってくれない価格帯の商品では、担当者はエネルギー自立、環境への価値観、転売価値、あるいは単に上がり続ける電気料金から解放されたいという思いなど、住宅所有者の本当の動機を見つけ出し、それに結びつけなければなりません。このスキルに磨きをかける担当者は、いまだに旧来の税額控除ピッチの代わりを探し続けている担当者を上回る成果を出すでしょう。
関連記事