RevOpsとファイナンス:予測、計画、収益データを連携させる方法
ファイナンスとRevOpsはどちらも予測可能な収益を重視していますが、そのアプローチは異なる角度から来ています。
ファイナンスは計画、予算、ブッキング目標、収益認識、キャッシュ規律、シナリオプランニング、取締役会向けレポーティングを所有します。RevOpsは、四半期が終わる前に収益パフォーマンスを検証可能にする運用データ、プロセス、システム、そして運用リズムを所有します。
このパートナーシップがうまく機能すれば、ファイナンスは収益システムを信頼できます。機能しなくなると、ファイナンスはシャドーモデルを構築し、RevOpsは信頼を失い、リーダーは何をすべきか決めるのではなく、数字のつじつま合わせにミーティングの時間を費やすことになります。
この関係はシンプルであるべきです。ファイナンスが財務モデルを所有し、RevOpsが運用エビデンスを所有し、両チームがそれらをつなぐ定義について合意する、という形です。
McKinseyによるB2B成長の調査は、このパートナーシップの背景にあるプレッシャーを示しています。商業的な動きが複雑になるほど、成長を持続させるのは難しくなります。ファイナンスには明確な計画が必要です。RevOpsは、行動に移せるほど早く運用上の実態を可視化する必要があります。Gartnerの報告によれば、予測精度に高い自信を持つセールスリーダーと営業担当者は半数に満たないとされており、これはまさにファイナンスとRevOpsが共に解決すべきシステムの課題です。
重要な運用事実
- ファイナンスは計画を所有しますが、その計画の背後にある運用エビデンスの多くはRevOpsが所有します。
- 予測の精度は、ステージのルール、クローズ日の衛生管理、マネージャーの点検、CRMへの信頼に左右されます。
- パイプラインカバレッジは、合計金額だけでなく、セグメント、ソース、ステージの質、クローズ期間ごとにレビューされるべきです。
- 取締役会向けレポーティングには、安定した定義と目に見える留保事項が必要です。
- 強いRevOps-ファイナンスのパートナーシップは、シャドーモデルを減らし、1つの計画に関する会話を生み出します。
所有範囲の分担
最良の関係はファイナンス対RevOpsではありません。計画のオーナーとオペレーティングシステムのオーナーの組み合わせです。
| 領域 | ファイナンスが所有 | RevOpsが所有 |
|---|---|---|
| 収益計画 | 目標、予算、モデルの前提 | 運用上のインプットとコンバージョンの前提 |
| 予測 | 財務ロールアップとシナリオプランニング | 予測プロセス、CRMデータの品質、ステージルール |
| パイプラインカバレッジ | 目標カバレッジの期待値 | パイプラインレポーティングとステージの衛生管理 |
| 取締役会向けレポーティング | 財務のナラティブ | 運用メトリクスとソースデータ |
| システム | 請求と財務システム | CRM、収益ワークフロー、レポーティングの定義 |
| 計画カレンダー | 財務計画のマイルストーン | 運用データの準備状況 |
ファイナンスがすべてのCRMフィールドを取り締まる必要はありません。RevOpsが財務計画を考案する必要もありません。両チームには共有の運用契約が必要です。
パートナーシップが崩れる理由
ファイナンスとRevOpsが対立するのは、多くの場合、異なる問いに答えようとしているからです。
ファイナンスが問うのは以下です。
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
- 計画は達成できるか
- ブッキング、収益、キャッシュ、マージンへのリスクは何か
- どの前提が変わったか
- 取締役会には何を伝えるべきか
- 会社はどれだけの採用や支出を支えられるか
RevOpsが問うのは以下です。
- パイプラインは実在するか
- ステージは正確か
- ハンドオフは機能しているか
- ソース、セグメント、オーナーのフィールドはクリーンか
- マネージャーは適切なリスクを点検しているか
- CRMはリーダーが信じていることを説明できるか
どちらの側も正しいのです。破綻が起きるのは、これらの問いがつながっていないときです。
ファイナンスが計画しか見なければ、未達の背後にある運用上の理由を見逃すかもしれません。RevOpsがCRMしか見なければ、不良データが計画に与える影響を見逃すかもしれません。パートナーシップは、運用シグナルを計画上の判断へと変換すべきです。
予測の精度は共有システムである
予測の精度は、担当者の判断力だけでは決まりません。
以下に左右されます。
- ステージ基準
- クローズ日の衛生管理
- 案件情報の完全性
- コミットルール
- マネージャーの点検
- CRMデータの品質
- セールスリーダーシップの判断
- ファイナンスのシナリオ前提
RevOpsは運用上のインプットを統制すべきです。ファイナンスは必要な計画アウトプットの定義を手助けすべきです。数字自体は依然としてセールスリーダーシップが所有しますが、その数字は検証可能でなければなりません。
だからこそ、forecast governanceには、セールスプロセスのルールだけでなく、ファイナンスの文脈も含まれるべきです。
共有の予測運用モデル
RevOpsとファイナンスは、四半期がプレッシャーにさらされる前に、予測の運用モデルについて合意しておくべきです。
そのモデルには以下を含めるべきです。
- 予測カテゴリーと登録基準
- ステージの定義と期待されるエビデンス
- クローズ日の衛生管理ルール
- コミット基準
- マネージャー点検の期待値
- ロールアップカレンダー
- ファイナンスのシナリオ前提
- 四半期終盤の変更に対するプロセス
- データが弱い場合の留保ルール
実践的な週次リズムの例です。
| タイミング | RevOpsの役割 | ファイナンスの役割 |
|---|---|---|
| 予測コールの前 | 古い案件、弱いステージ、欠落データ、エイジングリスクをフラグ | 予測を計画と過去のシナリオに照らして比較 |
| 予測コールの最中 | 点検をサポートし、プロセス上の課題を記録 | 前提の変化とリスクの動きを聞き取る |
| 予測コールの後 | データ品質のアクションとプロセスの修正を更新 | シナリオビューとエグゼクティブサマリーを更新 |
| 月次レビュー | 予測精度と衛生状態のトレンドを報告 | 予測の挙動を計画モデルと比較 |
目的はファイナンスにCRMを取り締まらせることではありません。ファイナンスが別バージョンの現実を必要としない状態を作ることが目的です。
パイプラインカバレッジには質の文脈が必要
ファイナンスはよくこう問います。計画を達成するのに十分なパイプラインがあるか、と。
RevOpsは、セグメント、ソース、動き、クローズ期間、ステージの質ごとのパイプラインカバレッジで答えるべきです。単一のカバレッジ数値では不十分です。弱い初期段階のパイプラインでのカバレッジ3倍は、クオリファイされた後期段階の案件でのカバレッジ3倍とは同じではありません。
pipeline coverage ratioを、ステージのエイジングと受注率の文脈とあわせて使用してください。
| カバレッジの見方 | ファイナンスが必要とする理由 |
|---|---|
| 四半期別のカバレッジ | パイプラインが短期の計画を支えているかを示す |
| セグメント別のカバレッジ | エンタープライズ、ミッドマーケット、SMBでリスクが異なるかを示す |
| ソース別のカバレッジ | パイプライン創出のミックスが健全かを示す |
| ステージ別のカバレッジ | パイプラインが十分に成熟しているかを示す |
| オーナー別のカバレッジ | マネージャーまたは担当者レベルのリスクを示す |
| エイジングバンド別のカバレッジ | コンバージョンしないかもしれない古いパイプラインを示す |
パイプラインカバレッジは、質で調整されて初めて有用になります。
RevOpsが提供すべき計画インプット
RevOpsが四半期末の結果だけでなく運用上のインプットを提供すると、ファイナンスの計画は改善します。
有用なインプットには以下が含まれます。
- ソース、セグメント、地域、動き別のパイプライン創出
- ライフサイクルステージ別のコンバージョン率
- セグメント別のセールスサイクルの長さ
- ソースと案件規模別の受注率
- 平均販売価格の推移
- ステージのエイジングとスリッページのトレンド
- リードからオポチュニティへの受け入れ率
- 更新とエクスパンションのシグナル
- 担当者のキャパシティとランプの前提
- CRMデータ品質の留保事項
これらのインプットは、その場しのぎのダッシュボードにばらばらに存在すべきではありません。両チームが理解できる文書化されたモデルの中に置かれるべきです。
これらの前提の背後にあるフィールドの定義方法については、revenue data dictionaryを参照してください。
取締役会向けレポーティング
ファイナンスには、精査に耐える数字が必要です。
RevOpsは以下を提供すべきです。
- ソース別の収益パフォーマンス
- 目標に対して創出されたパイプライン
- 予測精度のトレンド
- ステージ別のコンバージョン
- セールスサイクルのトレンド
- リテンションとエクスパンションの指標
- データ品質の留保事項
- メトリクス定義の変更
鍵となるのは一貫性です。定義が毎月変われば、取締役会向けレポーティングは安定した基盤のないストーリーテリングになってしまいます。
取締役会向けレポーティングのパートナーシップ
ファイナンスは取締役会向けのナラティブを所有すべきです。RevOpsは、そのナラティブの背後にある運用エビデンスが安定していることを保証すべきです。
例えば、取締役会向け資料にエンタープライズパイプラインが改善していると書かれているなら、RevOpsは以下を示せるべきです。
- どのセグメント定義が使われているか
- パイプラインがどうソーシングされたか
- ステージの分布が変化したか
- エイジングリスクが改善したか悪化したか
- 受注率の前提は安定しているか
- パイプライン創出は今後の四半期に十分か
取締役会向け資料に予測精度が改善したと書かれているなら、RevOpsはそれがより良いプロセスによるものか、それとも目標設定が易しくなっただけなのかを示すべきです。それらはまったく異なるストーリーです。
ここでソース・オブ・トゥルースの規律が重要になります。取締役会向けのメトリクスは、毎月ひそかに定義を変えながら手作業で再構築されるべきではありません。source-of-truth revenue dataと明確な留保事項に接続されているべきです。
メトリクス定義のガバナンス
ファイナンスとRevOpsは、計画やエグゼクティブレポーティングに影響するメトリクスを共同で統制すべきです。
例えば以下が挙げられます。
- ARR
- ブッキング
- 創出されたパイプライン
- クオリファイ済みパイプライン
- コミット
- ベストケース
- パイプラインカバレッジ
- ネットレベニューリテンション
- グロスレベニューリテンション
- エクスパンションパイプライン
- 解約理由
各メトリクスについて、以下を定義してください。
- ビジネス上の意味
- データソース
- 計算式
- オーナー
- 更新頻度
- 既知の除外事項
- レポーティング上のどこに現れるか
定義は複雑である必要はありません。安定していることが必要です。
メトリクスが変更されたら、RevOpsはその変更を文書化し、ファイナンスは計画への影響を承認し、リーダーは過去との比較がまだ有効かどうかを把握できるようにすべきです。
収益計画カレンダー
このパートナーシップは、両チームがカレンダーを共有するときに最もうまく機能します。
一般的な計画上の節目には以下が含まれます。
- 年間計画の策定
- 四半期目標のレビュー
- 月次予測レビュー
- 取締役会向けレポーティングサイクル
- 採用キャパシティレビュー
- テリトリーとクォータのプランニング
- パイプライン創出レビュー
- 更新とエクスパンション予測レビュー
RevOpsは各計画上の節目の前に運用エビデンスを準備すべきです。ファイナンスは、どの前提が必要で、どう使われるのかを明確にすべきです。
これにより、よくある問題が取り除かれます。ファイナンスが土壇場でデータを依頼し、RevOpsが慌ててデータを抽出し、定義があいまいなまま、誰もがアウトプットへの信頼を失う、という問題です。
年間計画策定のワークフロー
年間計画は、RevOpsとファイナンスが最も早い段階で連携すべき場面です。
良い計画ワークフローにはステージがあります。
| ステージ | ファイナンスが必要とするもの | RevOpsが提供するもの |
|---|---|---|
| ベースライン | 前年の実績と財務モデル | ファネル、パイプライン、受注率、サイクル、キャパシティの履歴 |
| 前提 | 成長、採用、支出、マージン、キャッシュの見通し | コンバージョン、ランプ、セグメント、ソース、生産性の前提 |
| ストレステスト | 下振れと上振れのシナリオ | パイプラインカバレッジ、キャパシティのギャップ、ソースリスク、ステージのエイジング |
| 目標設定 | ブッキングと収益の目標 | テリトリー、クォータ、キャパシティ、パイプラインの必要量 |
| 運用計画 | 月次または四半期ごとの道筋 | 運用リズム、ダッシュボード、点検モデル |
RevOpsは目標が確定するまで待つべきではありません。目標が決まった後にRevOpsが参加すると、パイプライン創出、担当者のキャパシティ、テリトリー設計、コンバージョンの前提が計画を支えられないことに、手遅れになってから気づく可能性があります。
予測精度スコアカード
ファイナンスは、予測の質が改善しているかどうかを知る必要があります。
実践的なスコアカードには以下が含まれます。
- 四半期別の予測精度
- セグメント別の予測精度
- マネージャー別の予測精度
- コミットのコンバージョン率
- ベストケースのコンバージョン率
- クローズ日のスリップ率
- ステージのエイジング
- コミット後の金額変化
- 同一期間内に作成とクローズが行われた案件
- カットオフ後の予測カテゴリー変更
このスコアカードはマネージャーに恥をかかせるために使うべきではありません。予測システムのどの部分により良いルール、コーチング、点検が必要かを明らかにするために使うべきです。
例として、あるセグメントが後期段階の案件がスリップし続けるために予測を外している場合、対策はステージ基準とクローズ日の点検かもしれません。別のセグメントがファイナンスのカットオフ後にコミット案件が縮小するために予測を外している場合、対策はディスカウントのガバナンスや調達段階の可視化かもしれません。
ファイナンスが想定しておくべきデータの留保事項
RevOpsは、ファイナンスが問題に気づく前に留保事項を伝えるべきです。
有用な留保事項の例です。
- 「エンタープライズのパイプラインソースは、ソースルールが変更された4月1日以降のものが信頼できます」
- 「エクスパンションパイプラインは、CSのオポチュニティ作成が完了するまで、顧客主導のエクスパンションを除外しています」
- 「マネージャー別の予測精度は、ステージ定義の変更前とは比較できません」
- 「パイプラインカバレッジは、顧客セグメントビューでのみ更新エクスパンションを含んでいます」
- 「クローズ日のプッシュ件数は、CRM移行前は過小に報告されています」
- 「新規ロゴARRは、初回契約に付随するマルチイヤーのサービスを除外しています」
留保事項はレポートを弱めるものではありません。データがどこまで計画上の意思決定を支えられ、どこから支えられないのかをファイナンスに示すものです。
ファイナンス向け運用パケットを作成する
RevOpsは、定期的なファイナンス向けパケットを維持することで、その場しのぎの依頼を減らせます。
パケットには以下を含められます。
- 予測サマリー
- セグメントと四半期別のパイプラインカバレッジ
- 目標に対するパイプライン創出
- ステージ別のコンバージョン率
- セールスサイクルのトレンド
- セグメントとソース別の受注率
- 担当者のキャパシティとランプのビュー
- データ品質の留保事項
- メトリクス定義の変更
- 未解決の運用リスク
このパケットは月次でレビューできる程度に短くあるべきです。40ページのダッシュボードエクスポートになってはいけません。ポイントは、ファイナンスがシナリオを更新しリーダーシップに備えるために必要な運用上の文脈を与えることです。
シナリオの言語を揃える
ファイナンスはしばしばシナリオで考えます。RevOpsはしばしば運用シグナルで考えます。
両チームがこの2つをつなげると、パートナーシップは改善します。
| ファイナンスのシナリオ | RevOpsのシグナル |
|---|---|
| アップサイドケース | 強いステージのエビデンスを伴うベストケースパイプライン |
| ベースケース | コミットに加えて過去実績のある信頼できるコンバージョン |
| ダウンサイドケース | コミットリスク、クローズ日のスリップ、弱い後期段階カバレッジ |
| 採用の加速 | 担当者のキャパシティ、ランプカーブ、テリトリーの準備状況 |
| 支出の削減 | ソース効率、パイプライン創出リスク、コンバージョンのトレンド |
これは、なぜファイナンスが特定のデータの切り口を求めるのかをRevOpsが理解する助けになります。また、どの運用シグナルがシナリオの確度を変えるべきかをファイナンスが把握する助けにもなります。
キャパシティと採用の前提
ファイナンスは、人員数、クォータ、パイプラインの前提が交わる場面で、RevOpsを最も必要とすることが多いです。
セールスキャパシティ計画のために、RevOpsは以下を提供すべきです。
- ロール別の担当者数
- ランプの前提
- クォータキャパシティ
- 達成率の分布
- 担当者あたりのパイプライン
- テリトリーまたはセグメントのキャパシティ
- コンバージョンの前提
- 動き別のセールスサイクル
- マネージャーのスパン
ファイナンスは、運用上の前提が信頼できる場合にのみ、採用と支出をモデル化できます。RevOpsは、前提が弱い箇所も示すべきです。楽観的なランプや古いコンバージョン率の上に構築された計画モデルは、後になって下流にプレッシャーを生みます。
コンペンセーションとクレジット
ファイナンスとRevOpsは、コンペンセーションをめぐっても交わります。
コンペンセーションプランは、クリーンなルールに依存します。
- どのブッキングがカウントされるか
- どのプロダクトがカウントされるか
- エクスパンションはどうクレジットされるか
- 分割案件はどう扱われるか
- アカウントのオーナーが変わったらどうなるか
- どのソース・オブ・トゥルースが顧客ステータスを決定するか
- クローバックはどう扱われるか
RevOpsが単独でコンペンセーション設計を所有するわけではありませんが、しばしばクレジットを計算するデータとプロセスを所有します。CRMのオーナーシップ、オポチュニティのソース、クローズ日、プロダクトのフィールドが弱いと、コンペンセーションをめぐる紛争が増えます。
請求とクローズウォンのハンドオフ
ファイナンスはクリーンなクローズウォンのハンドオフに依存しています。
クローズウォンのデータは以下を支えるべきです。
- 請求設定
- 契約レビュー
- 顧客ステータス
- 収益開始日
- プロダクトとパッケージ
- ディスカウントの扱い
- 支払い条件
- 更新日
- 導入またはオンボーディングのリスク
セールスが案件をクローズしても、ファイナンスが手作業のフォローアップなしに請求できないなら、収益プロセスは完了していません。RevOpsは、請求ハンドオフをファイナンスだけの後始末作業としてではなく、収益オペレーティングモデルの一部として扱うべきです。
ファイナンスがRevOpsに異議を唱えるべきとき
ファイナンスは以下の場合にRevOpsに異議を唱えるべきです。
- 予測カテゴリーが案件の実際の挙動と一致していないとき
- クローズ日が理由の説明なく繰り返し動くとき
- パイプラインカバレッジは健全に見えるがコンバージョンが弱いとき
- ダッシュボードの定義がガバナンスなしに変わるとき
- ソースアトリビューションが支出の意思決定と一致しないとき
- CRMデータ品質の留保事項がエグゼクティブレポーティングで見えていないとき
これらの異議はシステムに焦点が当たっているときは健全です。ファイナンスがCRMを役に立たないものとして扱ったり、RevOpsが計画上の問いを妨害だと捉えたりすると、不健全になります。
最良のスタンスは共有された懐疑心です。ファイナンスは計画をプレッシャーテストし、RevOpsは運用エビデンスをプレッシャーテストします。
突合ワークフロー
ファイナンスとRevOpsは、エグゼクティブミーティングの最中ではなく、その前に数字を突合すべきです。
実践的なワークフローです。
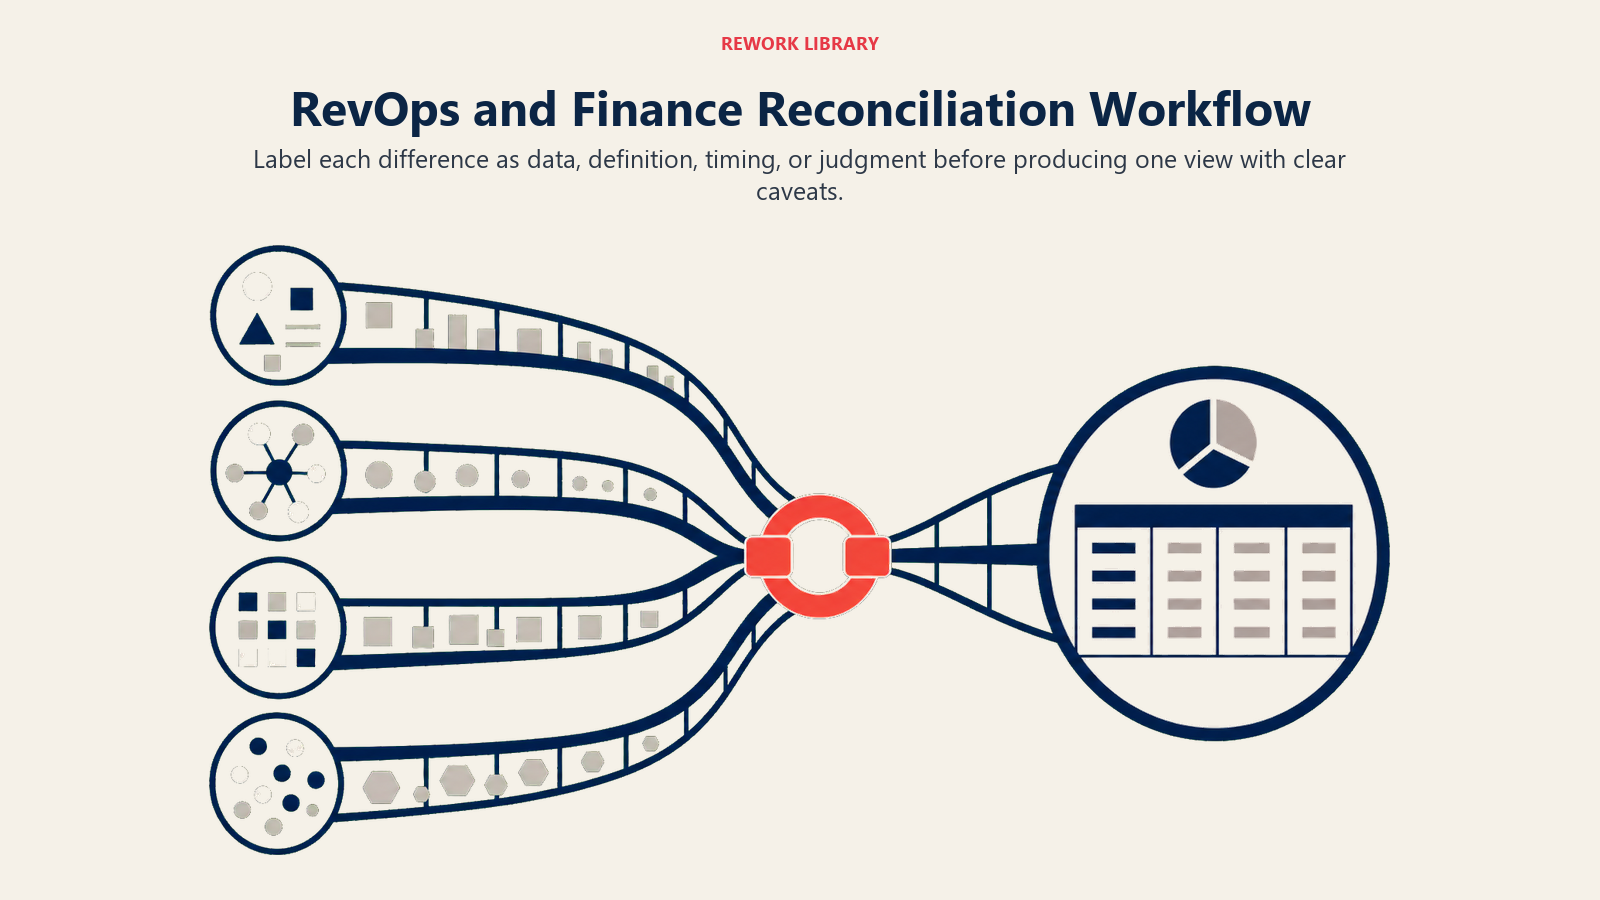
- RevOpsがCRMと収益システムから運用ビューを準備する。
- ファイナンスが計画ビューと過去の予測前提を準備する。
- 両チームが定義、期間、除外事項、セグメントの切り口を比較する。
- 差異をデータの問題、定義の問題、タイミングの問題、または判断の問題としてラベル付けする。
- RevOpsが運用データの問題を修正するか、留保事項を文書化する。
- ファイナンスが計画シナリオを更新するか、前提を文書化する。
- リーダーは明確な留保事項とともに、1つの統一されたビューを受け取る。
このラベル付けが重要です。
データの問題とは、レコードが誤っている、または不完全であることを意味します。定義の問題とは、チームが異なるルールを使っていることを意味します。タイミングの問題とは、一方のシステムがもう一方より新しいことを意味します。判断の問題とは、データは正しいものの、リーダーが可能性について意見を異にしていることを意味します。
すべての差異を「不良データ」として扱うと、ノイズが生まれます。チームが目にしている差異の種類を名付けられるようになると、パートナーシップは改善します。
RevOpsがファイナンスに提供すべきもの
RevOpsはダッシュボード以上のものを提供すべきです。
有用なファイナンス向けアウトプットには以下が含まれます。
- 月次のデータ品質ノート
- 留保事項付きのファネルコンバージョントレンド
- 品質バンド別のパイプラインカバレッジ
- マネージャーまたはセグメント別の予測精度
- ステージのスリッページ分析
- クローズウォンハンドオフの完全性
- 更新とエクスパンションのリスクサマリー
- メトリクス定義への変更
- レポーティングに影響する今後のシステム変更
これらのアウトプットは、ファイナンスがより良い判断力でビジネスをモデル化する助けになります。また、どこで運用上の修正が今後の計画を改善できるかも示します。
ファイナンスがRevOpsに提供すべきもの
ファイナンスは、RevOpsが優先順位をつける助けになる計画上の文脈を提供すべきです。
有用なインプットには以下が含まれます。
- どの前提が計画を左右するか
- どのセグメントが最もリスクを抱えているか
- どの取締役会向けメトリクスに安定した定義が必要か
- どの予測変化が採用や支出に影響するか
- 四半期ごとにどのパイプラインのギャップが最も重要か
- どの収益の動きがレビュー対象になっているか
これにより、RevOpsが価値の低いワークフローを最適化する一方で、価値の高い計画上のリスクが未解決のまま放置されるのを防げます。
例えば、フィールドのクリーンアップ・プロジェクトは有用に見えるかもしれません。しかし、ファイナンスがエンタープライズパイプラインが次の四半期の採用計画を支えられるかどうかを理解しようとしているなら、RevOpsはまずステージの衛生管理とカバレッジ分析を優先する必要があるかもしれません。
パートナーシップチェックリスト
月次のRevOps-ファイナンスレビューでこのチェックリストを使ってください。
- 予測カテゴリーは引き続き一貫して使われているか
- メトリクス定義に変更はあったか
- 取締役会向けメトリクスは文書化されたデータソースに紐づいているか
- どのパイプラインセグメントが最も計画上のリスクを抱えているか
- クローズ日とステージのエイジングは改善しているか、悪化しているか
- ファイナンスは計画に使えるほどCRMビューを信頼しているか
- RevOpsは、ファイナンスがどの前提をプレッシャーテストしているかを理解しているか
- 更新とエクスパンションのシグナルは、計画に影響する箇所に含まれているか
レビューは短いアクションリストで締めくくられるべきです。ステージの衛生管理を修正する、メトリクスを文書化するなど、一部のアクションはRevOpsに属します。シナリオ前提の更新など、一部はファイナンスに属します。マネージャーの点検やハンドオフの遵守を改善するなど、一部はセールスやカスタマーサクセスのリーダーシップに属します。
よくある失敗パターン
ファイナンスがシャドーモデルを構築し、CRMを信頼しなくなる。 これは一見早いように感じられますが、オペレーティングシステムを修正するプレッシャーを取り除いてしまいます。
RevOpsが留保事項なしにCRMデータを擁護する。 データが不完全なら、RevOpsはそれを明確に伝えるべきです。留保事項が可視化されているほど、信頼は育ちます。
セールスがファイナンスの文脈なしに予測カテゴリーを変える。 これは計画の比較可能性を壊します。
取締役会向けメトリクスが運用ダッシュボードと異なる定義を使う。 その結果、リーダーはパフォーマンスではなく食い違いの説明に時間を費やすことになります。
パイプラインカバレッジがステージの質を無視する。 大きな初期段階の数字が、弱い後期段階のコンバージョンを覆い隠すことがあります。
更新とエクスパンションのシグナルが計画から除外される。 継続収益型のビジネスでは、販売後のデータは収益計画に組み込まれるべきです。
望ましい状態とは
このパートナーシップがうまく機能しているのは、ファイナンスが収益のストーリーをゼロから再構築する必要がなくなり、RevOpsが計画にとって最も重要な運用上の修正を推測しなくてよくなったときです。
予測コールは、単なる案件の更新ではなく計画上のインサイトを生み出します。取締役会向けメトリクスは運用ダッシュボードと一致します。パイプラインカバレッジは質を含みます。セールスキャパシティ計画は実際のコンバージョンとランプの前提を使います。データの留保事項は、リーダーが意思決定を行う前に可視化されています。
それが実践的なゴールです。データがまだ十分でない場合は明確な留保事項を添えつつ、1つのオペレーティングシステムに支えられた1つの計画に関する会話です。
成熟度モデル
| ステージ | 振る舞い | RevOps-ファイナンスの動き |
|---|---|---|
| 突合 | 対立が起きてからチームが数字を比較する | 共有の定義を作る |
| レポーティング | RevOpsがダッシュボードを提供し、ファイナンスがモデルを調整する | 留保事項と計画インプットを追加する |
| 運用パートナーシップ | 予測、パイプライン、計画の前提が共同でレビューされる | 月次レビューのリズムを運用する |
| 信頼された計画システム | ファイナンスが運用データを計画に直接使う | ソース・オブ・トゥルースのモデルとガバナンスを維持する |
ほとんどのチームは、シャドーモデルを減らすことで前進します。それには、より良い定義、より明確な留保事項、そして定期的なレビューのリズムが必要です。
ファイナンス連携パケット
RevOpsとファイナンスは、計画に関する会話のために共有パケットを維持すべきです。
含めるべき内容は以下です。
- 予測の定義とカテゴリールール。
- パイプラインカバレッジの前提。
- セールスキャパシティの前提。
- 収益認識の留保事項。
- 更新とエクスパンション予測のロジック。
- データの留保事項。
- 手動調整とその理由。
- 各前提のオーナー。
これによりシャドーモデリングが減ります。ファイナンスは依然として前提に異議を唱えることができますが、両チームはその計画がどの運用データから生まれたのかを把握できるようになります。
RevOpsとファイナンスに関するよくある質問
ファイナンスはRevOpsを所有すべきですか。
計画の規律が主な課題である企業では、RevOpsがファイナンスの傘下に入ることもあります。しかし、RevOpsはそれでもCRO、セールス、マーケティング、カスタマーサクセスのリーダーシップとの強いパートナーシップを必要とします。
予測精度は誰が所有しますか。
セールスが予測の結果を所有し、RevOpsがプロセスとデータ品質を所有し、ファイナンスが計画上の影響を所有します。3者すべてに共有の運用リズムが必要です。
なぜファイナンスはCRMデータを信頼しないのですか。
通常、ステージの定義、クローズ日、必須フィールド、予測カテゴリーに一貫性がないためです。それはユーザーの行動の問題だけでなく、RevOpsのガバナンスの問題です。
RevOpsとファイナンスは月次で何をレビューすべきですか。
予測の質、パイプラインカバレッジ、メトリクス定義の変更、データ品質の留保事項、計画上のリスク、そして今後の計画に影響する運用上の修正です。
関連記事
Principal Solution Architect
On this page
- 所有範囲の分担
- パートナーシップが崩れる理由
- 予測の精度は共有システムである
- 共有の予測運用モデル
- パイプラインカバレッジには質の文脈が必要
- RevOpsが提供すべき計画インプット
- 取締役会向けレポーティング
- 取締役会向けレポーティングのパートナーシップ
- メトリクス定義のガバナンス
- 収益計画カレンダー
- 年間計画策定のワークフロー
- 予測精度スコアカード
- ファイナンスが想定しておくべきデータの留保事項
- ファイナンス向け運用パケットを作成する
- シナリオの言語を揃える
- キャパシティと採用の前提
- コンペンセーションとクレジット
- 請求とクローズウォンのハンドオフ
- ファイナンスがRevOpsに異議を唱えるべきとき
- 突合ワークフロー
- RevOpsがファイナンスに提供すべきもの
- ファイナンスがRevOpsに提供すべきもの
- パートナーシップチェックリスト
- よくある失敗パターン
- 望ましい状態とは
- 成熟度モデル
- ファイナンス連携パケット
- 関連記事