RevOps y Finanzas: Cómo Alinear el Forecasting, la Planificación y los Datos de Ingresos
Finanzas y RevOps se preocupan por la predictibilidad de los ingresos, pero la abordan desde ángulos distintos.
Finanzas es dueño del plan, del presupuesto, de los objetivos de bookings, del reconocimiento de ingresos, de la disciplina de caja, de la planificación de escenarios y de los informes a la junta. RevOps es dueño de los datos operativos, del proceso, de los sistemas y de la cadencia que hacen que el desempeño de ingresos sea inspeccionable antes de que termine el trimestre.
Cuando la asociación funciona, finanzas puede confiar en el sistema de ingresos. Cuando se rompe, finanzas construye modelos en la sombra, RevOps pierde credibilidad y los líderes dedican las reuniones a reconciliar números en lugar de decidir qué hacer.
La relación debería ser simple: finanzas es dueño del modelo financiero, RevOps es dueño de la evidencia operativa, y ambos equipos acuerdan las definiciones que los conectan.
La investigación de McKinsey sobre el crecimiento B2B apunta a la presión detrás de esta asociación: el crecimiento es más difícil de sostener cuando las actividades comerciales se vuelven más complejas. Finanzas necesita un plan claro. RevOps necesita hacer visible la realidad operativa con la suficiente antelación para actuar. Gartner ha reportado que menos de la mitad de los líderes de ventas y vendedores tienen alta confianza en la precisión del forecast, que es exactamente el tipo de problema de sistema que finanzas y RevOps deberían resolver juntos.
Datos operativos clave
- Finanzas es dueño del plan, pero RevOps es dueño de gran parte de la evidencia operativa detrás del plan.
- La calidad del forecast depende de las reglas de etapa, la higiene de las fechas de cierre, la inspección del manager y la confianza en el CRM.
- La cobertura de pipeline debería revisarse por segmento, fuente, calidad de etapa y periodo de cierre, no solo por el total en dólares.
- Los informes a la junta necesitan definiciones estables y advertencias visibles.
- Una asociación sólida entre RevOps y finanzas reduce los modelos en la sombra y crea una sola conversación de planificación.
La división de la propiedad
La mejor relación no es finanzas contra RevOps. Es dueño del plan más dueño del sistema operativo.
| Área | Finanzas es dueño de | RevOps es dueño de |
|---|---|---|
| Plan de ingresos | Objetivo, presupuesto, supuestos del modelo | Inputs operativos y supuestos de conversión |
| Forecast | Consolidación financiera y planificación de escenarios | Proceso de forecast, calidad de datos del CRM, reglas de etapa |
| Cobertura de pipeline | Expectativas de cobertura objetivo | Informes de pipeline e higiene de etapas |
| Informes a la junta | Narrativa financiera | Métricas operativas y datos de origen |
| Sistemas | Sistemas de facturación y finanzas | CRM, workflows de ingresos, definiciones de informes |
| Calendario de planificación | Hitos de planificación financiera | Preparación de los datos operativos |
Finanzas no debería tener que vigilar cada campo del CRM. RevOps no debería tener que inventar el plan financiero. Los dos equipos necesitan un contrato operativo compartido.
Por qué se rompe la asociación
Finanzas y RevOps suelen estar en desacuerdo porque responden preguntas diferentes.
Finanzas pregunta:
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
- ¿Vamos a cumplir el plan?
- ¿Cuáles son los riesgos para los bookings, los ingresos, la caja y el margen?
- ¿Qué supuestos cambiaron?
- ¿Qué debería escuchar la junta?
- ¿Cuánta contratación o gasto puede soportar la empresa?
RevOps pregunta:
- ¿El pipeline es real?
- ¿Las etapas son precisas?
- ¿Los traspasos están funcionando?
- ¿Los campos de fuente, segmento y dueño están limpios?
- ¿Los managers están inspeccionando los riesgos correctos?
- ¿El CRM puede explicar lo que creen los líderes?
Ambas partes tienen razón. El fallo ocurre cuando estas preguntas no están conectadas.
Si finanzas solo ve el plan, puede pasar por alto las razones operativas detrás de un incumplimiento. Si RevOps solo ve el CRM, puede pasar por alto el impacto en la planificación de datos deficientes. La asociación debería convertir las señales operativas en criterio de planificación.
La calidad del forecast es un sistema compartido
La calidad del forecast depende de más que el criterio del rep.
Depende de:
- Criterios de etapa
- Higiene de la fecha de cierre
- Completitud de la oportunidad
- Reglas de commit
- Inspección del manager
- Calidad de datos del CRM
- Criterio del liderazgo de ventas
- Supuestos de escenario de finanzas
RevOps debería gobernar los inputs operativos. Finanzas debería ayudar a definir el output de planificación requerido. El liderazgo de ventas sigue siendo dueño del número, pero el número debe ser inspeccionable.
Por eso la gobernanza del forecast debería incluir el contexto de finanzas, no solo las reglas del proceso de ventas.
Modelo operativo de forecast compartido
RevOps y finanzas deberían acordar el modelo operativo de forecast antes de que el trimestre esté bajo presión.
Ese modelo debería incluir:
- Categorías de forecast y criterios de entrada
- Definiciones de etapa y evidencia esperada
- Reglas de higiene de la fecha de cierre
- Criterios de commit
- Expectativas de inspección del manager
- Calendario de consolidación
- Supuestos de escenario de finanzas
- Proceso para cambios de fin de trimestre
- Reglas de advertencia para datos débiles
Un ritmo semanal práctico:
| Momento | Rol de RevOps | Rol de finanzas |
|---|---|---|
| Antes de la llamada de forecast | Marcar deals obsoletos, etapas débiles, datos faltantes, riesgo por antigüedad | Comparar el forecast con el plan y los escenarios anteriores |
| Durante la llamada de forecast | Apoyar la inspección y capturar problemas de proceso | Escuchar cambios de supuestos y movimiento de riesgo |
| Después de la llamada de forecast | Actualizar acciones de calidad de datos y correcciones de proceso | Actualizar la vista de escenario y el resumen ejecutivo |
| Revisión mensual | Reportar la precisión del forecast y la tendencia de higiene | Comparar el comportamiento del forecast con el modelo de planificación |
El objetivo no es hacer que finanzas vigile el CRM. El objetivo es evitar que finanzas necesite una versión separada de la realidad.
La cobertura de pipeline necesita contexto de calidad
Finanzas suele preguntar: ¿tenemos suficiente pipeline para cumplir el plan?
RevOps debería responder con cobertura de pipeline por segmento, fuente, motion, periodo de cierre y calidad de etapa. Un único número de cobertura no es suficiente. Tres veces de cobertura en pipeline débil de etapa temprana no es lo mismo que tres veces de cobertura en oportunidades calificadas de etapa avanzada.
Usen el ratio de cobertura de pipeline con contexto de antigüedad de etapa y win rate.
| Vista de cobertura | Por qué finanzas la necesita |
|---|---|
| Cobertura por trimestre | Muestra si el pipeline soporta el plan a corto plazo |
| Cobertura por segmento | Muestra si el riesgo de enterprise, mid-market o SMB difiere |
| Cobertura por fuente | Muestra si el mix de creación de pipeline es sano |
| Cobertura por etapa | Muestra si el pipeline es lo bastante maduro |
| Cobertura por dueño | Muestra el riesgo a nivel de manager o rep |
| Cobertura por antigüedad | Muestra el pipeline obsoleto que puede no convertir |
La cobertura de pipeline solo es útil cuando se ajusta por calidad.
Inputs de planificación que RevOps debería proporcionar
La planificación de finanzas mejora cuando RevOps proporciona inputs operativos, no solo resultados de fin de trimestre.
Los inputs útiles incluyen:
- Creación de pipeline por fuente, segmento, región y motion
- Tasas de conversión por etapa del ciclo de vida
- Duración del ciclo de venta por segmento
- Win rate por fuente y tamaño de deal
- Movimiento del precio medio de venta
- Antigüedad de etapa y tendencia de slippage
- Tasas de aceptación de lead a oportunidad
- Señales de renovación y expansión
- Capacidad de reps y supuestos de ramp
- Advertencias de calidad de datos del CRM
Estos inputs no deberían estar dispersos en dashboards puntuales. Deberían vivir en un modelo documentado que ambos equipos entiendan.
Ver el diccionario de datos de ingresos para saber cómo definir los campos detrás de estos supuestos.
Informes listos para la junta
Finanzas necesita números que resistan el escrutinio.
RevOps debería proporcionar:
- Desempeño de fuente a ingresos
- Pipeline creado versus objetivo
- Tendencia de precisión del forecast
- Conversión por etapa
- Tendencia del ciclo de venta
- Indicadores de retención y expansión
- Advertencias de calidad de datos
- Cambios en la definición de métricas
La clave es la consistencia. Si las definiciones cambian cada mes, los informes a la junta se convierten en narrativa sin una base estable.
Asociación en los informes a la junta
Finanzas debería ser dueño de la narrativa para la junta. RevOps debería asegurarse de que la evidencia operativa detrás de esa narrativa sea estable.
Por ejemplo, si el deck de la junta dice que el pipeline enterprise está mejorando, RevOps debería poder mostrar:
- Qué definición de segmento se está usando
- Cómo se originó el pipeline
- Si la distribución por etapa cambió
- Si el riesgo por antigüedad mejoró o empeoró
- Si los supuestos de win rate son estables
- Si la creación de pipeline es suficiente para los próximos trimestres
Si el deck de la junta dice que la precisión del forecast mejoró, RevOps debería mostrar si eso vino de un mejor proceso o de objetivos más fáciles de fijar. Son historias diferentes.
Aquí es donde importa la disciplina de fuente de verdad. Las métricas para la junta no deberían reconstruirse manualmente cada mes con cambios de definición silenciosos. Deberían conectarse con datos de ingresos de fuente de verdad y advertencias claras.
Gobernanza de la definición de métricas
Finanzas y RevOps deberían gobernar conjuntamente las métricas que afectan a la planificación o a los informes ejecutivos.
Algunos ejemplos incluyen:
- ARR
- Bookings
- Pipeline creado
- Pipeline calificado
- Commit
- Best case
- Cobertura de pipeline
- Net revenue retention
- Gross revenue retention
- Pipeline de expansión
- Razón de churn
Para cada métrica, definan:
- Significado de negocio
- Fuente de datos
- Fórmula
- Dueño
- Cadencia de actualización
- Exclusiones conocidas
- Dónde aparece en los informes
La definición no necesita ser complicada. Necesita ser estable.
Cuando una métrica cambia, RevOps debería documentar el cambio, finanzas debería aprobar el impacto en la planificación, y los líderes deberían saber si las comparaciones históricas siguen siendo válidas.
Calendario de planificación de ingresos
La asociación funciona mejor cuando ambos equipos comparten un calendario.
Los momentos de planificación comunes incluyen:
- Construcción del plan anual
- Revisión trimestral de objetivos
- Revisión mensual del forecast
- Ciclo de informes a la junta
- Revisión de capacidad de contratación
- Planificación de territorio y cuota
- Revisión de generación de pipeline
- Revisión de forecast de renovación y expansión
RevOps debería preparar la evidencia operativa antes de cada momento de planificación. Finanzas debería dejar claro qué supuestos se necesitan y cómo se usarán.
Esto elimina un problema común: finanzas pide datos a última hora, RevOps apresura la extracción, las definiciones no son claras, y todos pierden confianza en el resultado.
Flujo de trabajo de construcción del plan anual
El plan anual es donde RevOps y finanzas deberían trabajar juntos más temprano.
Un buen flujo de planificación tiene etapas.
| Etapa | Finanzas necesita | RevOps proporciona |
|---|---|---|
| Línea base | Datos reales del año anterior y modelo financiero | Historial de funnel, pipeline, win rate, ciclo y capacidad |
| Supuestos | Crecimiento, contratación, gasto, margen, vista de caja | Supuestos de conversión, ramp, segmento, fuente y productividad |
| Prueba de estrés | Escenarios a la baja y al alza | Cobertura de pipeline, brechas de capacidad, riesgo de fuente, antigüedad de etapa |
| Fijación de objetivos | Objetivos de bookings e ingresos | Territorio, cuota, capacidad y requisitos de pipeline |
| Plan operativo | Ruta mensual o trimestral | Cadencia, dashboard y modelo de inspección |
RevOps no debería esperar hasta que los objetivos estén finalizados. Si RevOps entra después de que el plan está fijado, la empresa puede descubrir demasiado tarde que la creación de pipeline, la capacidad de reps, el diseño de territorio o los supuestos de conversión no soportan el plan.
Scorecard de precisión del forecast
Finanzas necesita saber si la calidad del forecast está mejorando.
Un scorecard práctico incluye:
- Precisión del forecast por trimestre
- Precisión del forecast por segmento
- Precisión del forecast por manager
- Tasa de conversión de commit
- Tasa de conversión de best case
- Tasa de deslizamiento de fecha de cierre
- Antigüedad de etapa
- Cambio de importe después del commit
- Deals creados y cerrados en el mismo periodo
- Cambios de categoría de forecast después del corte
Este scorecard no debería usarse para avergonzar a los managers. Debería revelar qué partes del sistema de forecast necesitan mejores reglas, coaching o inspección.
Ejemplo: si un segmento falla el forecast porque los deals de etapa avanzada siguen deslizándose, la solución puede ser los criterios de etapa y la inspección de la fecha de cierre. Si otro segmento falla porque los deals de commit se reducen después del corte de finanzas, la solución puede ser la gobernanza de descuentos o la visibilidad de la etapa de procurement.
Advertencias de datos que finanzas debería esperar
RevOps debería aportar advertencias antes de que finanzas encuentre el problema.
Las advertencias útiles incluyen:
- "El pipeline de origen enterprise es fiable después del 1 de abril, cuando cambiaron las reglas de fuente."
- "El pipeline de expansión excluye la expansión liderada por el cliente hasta que se complete la creación de oportunidades de CS."
- "La precisión del forecast por manager no es comparable antes del cambio de definición de etapa."
- "La cobertura de pipeline incluye la expansión de renovación solo en la vista del segmento de clientes."
- "El conteo de aplazamientos de fecha de cierre está subreportado antes de la migración del CRM."
- "El ARR de nuevo logo excluye los servicios multianuales adjuntos al primer contrato."
Las advertencias no debilitan el informe. Muestran a finanzas dónde los datos pueden y no pueden soportar decisiones de planificación.
Crear un paquete operativo orientado a finanzas
RevOps puede reducir las solicitudes ad hoc manteniendo un paquete recurrente para finanzas.
El paquete puede incluir:
- Resumen del forecast
- Cobertura de pipeline por segmento y trimestre
- Creación de pipeline versus objetivo
- Tasas de conversión por etapa
- Tendencia del ciclo de venta
- Win rate por segmento y fuente
- Vista de capacidad y ramp de reps
- Advertencias de calidad de datos
- Cambios en la definición de métricas
- Riesgos operativos abiertos
Este paquete debería ser lo bastante corto para revisarse mensualmente. No debería convertirse en una exportación de dashboard de 40 páginas. El objetivo es dar a finanzas el contexto operativo necesario para actualizar escenarios y preparar al liderazgo.
Alinear el lenguaje de escenarios
Finanzas suele pensar en escenarios. RevOps suele pensar en señales operativas.
La asociación mejora cuando ambos equipos conectan los dos.
| Escenario de finanzas | Señal de RevOps |
|---|---|
| Caso al alza | Pipeline de best case con evidencia de etapa sólida |
| Caso base | Commit más conversión históricamente fiable |
| Caso a la baja | Riesgo de commit, deslizamiento de fecha de cierre, cobertura débil en etapa avanzada |
| Aceleración de contratación | Capacidad de reps, curva de ramp, preparación de territorio |
| Reducción de gasto | Eficiencia de fuente, riesgo de creación de pipeline, tendencia de conversión |
Esto ayuda a RevOps a entender por qué finanzas pide ciertos cortes de los datos. También ayuda a finanzas a ver qué señales operativas deberían cambiar la confianza en el escenario.
Supuestos de capacidad y contratación
Finanzas suele necesitar más a RevOps cuando se cruzan el headcount, la cuota y los supuestos de pipeline.
Para la planificación de capacidad de ventas, RevOps debería proporcionar:
- Número de reps por rol
- Supuestos de ramp
- Capacidad de cuota
- Distribución de logro
- Pipeline por rep
- Capacidad por territorio o segmento
- Supuestos de conversión
- Ciclo de venta por motion
- Span del manager
Finanzas puede modelar la contratación y el gasto solo si los supuestos operativos son creíbles. RevOps también debería mostrar dónde los supuestos son débiles. Un modelo de planificación construido sobre un ramp optimista o tasas de conversión desactualizadas crea presión más adelante.
Compensación y crediting
Finanzas y RevOps también se encuentran alrededor de la compensación.
Los planes de compensación dependen de reglas claras:
- ¿Qué bookings cuentan?
- ¿Qué productos cuentan?
- ¿Cómo se acreditan las expansiones?
- ¿Cómo se manejan los deals divididos?
- ¿Qué pasa cuando cambia la propiedad de la cuenta?
- ¿Qué fuente de verdad decide el estado del cliente?
- ¿Cómo se manejan los clawbacks?
RevOps no debería ser dueño exclusivo del diseño de compensación, pero a menudo es dueño de los datos y del proceso que calculan el crédito. Si la propiedad del CRM, la fuente de la oportunidad, la fecha de cierre o los campos de producto son débiles, las disputas de compensación aumentan.
Facturación y traspaso de closed-won
Finanzas depende de un traspaso de closed-won limpio.
Los datos de closed-won deberían soportar:
- Configuración de facturación
- Revisión del contrato
- Estado del cliente
- Fecha de inicio de ingresos
- Producto y paquete
- Tratamiento de descuentos
- Condiciones de pago
- Fecha de renovación
- Riesgo de implementación u onboarding
Si ventas cierra un deal pero finanzas no puede facturarlo sin seguimiento manual, el proceso de ingresos no está completo. RevOps debería tratar el traspaso de facturación como parte del modelo operativo de ingresos, no como una tarea de limpieza exclusiva de finanzas.
Cuándo finanzas debería cuestionar a RevOps
Finanzas debería cuestionar a RevOps cuando:
- Las categorías de forecast no coinciden con el comportamiento de los deals
- Las fechas de cierre se mueven repetidamente sin explicación
- La cobertura de pipeline parece sana pero la conversión es débil
- Las definiciones del dashboard cambian sin gobernanza
- La atribución de fuente no coincide con las decisiones de gasto
- Las advertencias de calidad de datos del CRM no son visibles en los informes ejecutivos
Estos cuestionamientos son sanos cuando se centran en el sistema. Se vuelven poco sanos cuando finanzas trata el CRM como inútil o RevOps trata las preguntas de planificación como una interferencia.
La mejor postura es el escepticismo compartido. Finanzas pone a prueba el plan. RevOps pone a prueba la evidencia operativa.
Flujo de trabajo de reconciliación
Finanzas y RevOps deberían reconciliar los números antes de las reuniones ejecutivas, no durante ellas.
Un flujo de trabajo práctico:
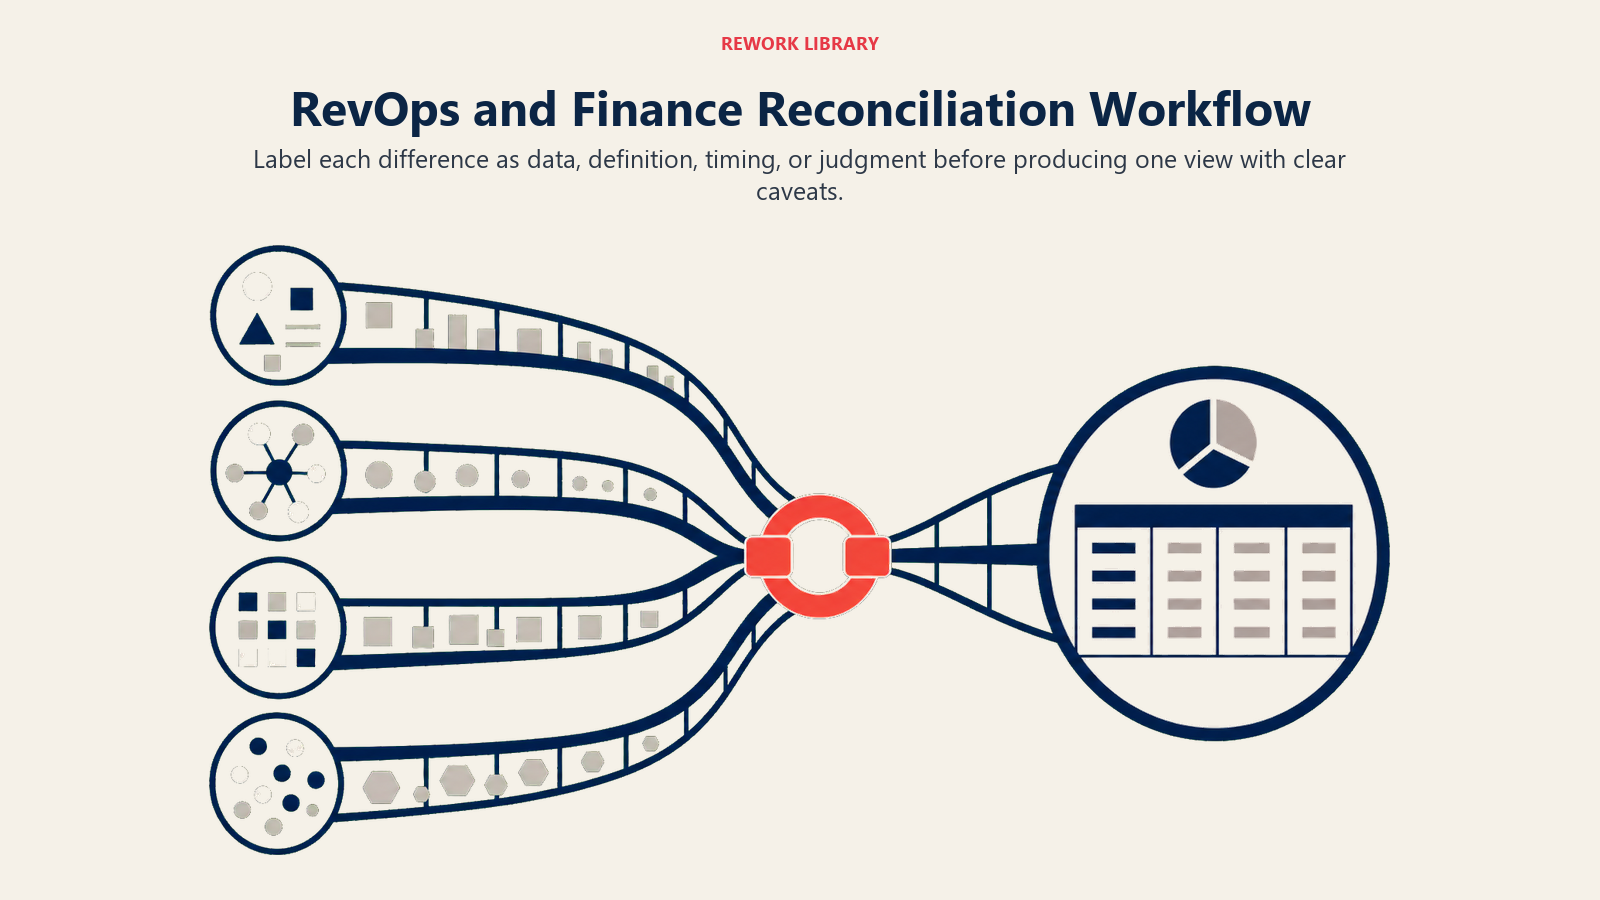
- RevOps prepara la vista operativa a partir del CRM y los sistemas de ingresos.
- Finanzas prepara la vista del plan y los supuestos del forecast anterior.
- Ambos equipos comparan definiciones, periodos de tiempo, exclusiones y cortes por segmento.
- Las diferencias se etiquetan como problema de datos, problema de definición, problema de timing o problema de criterio.
- RevOps corrige los problemas de datos operativos o documenta advertencias.
- Finanzas actualiza los escenarios de planificación o documenta los supuestos.
- Los líderes reciben una sola vista con advertencias claras.
Las etiquetas importan.
Un problema de datos significa que los registros están mal o incompletos. Un problema de definición significa que los equipos usan reglas diferentes. Un problema de timing significa que un sistema está más actualizado que otro. Un problema de criterio significa que los datos son correctos, pero los líderes no están de acuerdo sobre la probabilidad.
Tratar todas las diferencias como "datos malos" crea ruido. La asociación mejora cuando los equipos pueden nombrar el tipo de diferencia que están viendo.
Qué debería aportar RevOps a finanzas
RevOps debería aportar más que dashboards.
Los outputs útiles orientados a finanzas incluyen:
- Una nota mensual de calidad de datos
- Tendencia de conversión de funnel con advertencias
- Cobertura de pipeline por banda de calidad
- Precisión del forecast por manager o segmento
- Análisis de slippage de etapa
- Completitud del traspaso de closed-won
- Resumen de riesgo de renovación y expansión
- Cambios en las definiciones de métricas
- Próximos cambios de sistemas que afectan a los informes
Estos outputs ayudan a finanzas a modelar el negocio con mejor criterio. También muestran dónde las correcciones operativas pueden mejorar la planificación futura.
Qué debería aportar finanzas a RevOps
Finanzas debería aportar contexto de planificación que ayude a RevOps a priorizar.
Los inputs útiles incluyen:
- Qué supuestos impulsan el plan
- Qué segmentos cargan con más riesgo
- Qué métricas de la junta necesitan definiciones estables
- Qué cambios de forecast afectan a la contratación o al gasto
- Qué brechas de pipeline importan más por trimestre
- Qué motions de ingresos están bajo revisión
Esto evita que RevOps optimice workflows de bajo valor mientras los riesgos de planificación de alto valor quedan sin resolver.
Por ejemplo, un proyecto de limpieza de campos puede parecer útil. Pero si finanzas está tratando de entender si el pipeline enterprise puede soportar el plan de contratación del próximo trimestre, RevOps puede necesitar priorizar primero la higiene de etapas y el análisis de cobertura.
Checklist de la asociación
Usen este checklist en la revisión mensual RevOps-finanzas:
- ¿Las categorías de forecast se siguen usando de forma consistente?
- ¿Cambió alguna definición de métrica?
- ¿Las métricas de la junta están vinculadas a fuentes de datos documentadas?
- ¿Qué segmentos de pipeline cargan con más riesgo para el plan?
- ¿Las fechas de cierre y la antigüedad de etapa están mejorando o empeorando?
- ¿Finanzas confía lo suficiente en la vista del CRM como para usarla en la planificación?
- ¿RevOps entiende qué supuestos está poniendo a prueba finanzas?
- ¿Las señales de renovación y expansión están incluidas donde afectan al plan?
La revisión debería terminar con una lista corta de acciones. Algunas acciones pertenecen a RevOps, como corregir la higiene de etapas o documentar una métrica. Algunas pertenecen a finanzas, como actualizar supuestos de escenario. Algunas pertenecen al liderazgo de ventas o customer success, como mejorar la inspección de managers o el cumplimiento de traspasos.
Modos de fallo comunes
Finanzas construye un modelo en la sombra y deja de confiar en el CRM. Esto puede sentirse más rápido, pero elimina la presión para corregir el sistema operativo.
RevOps defiende los datos del CRM sin advertencias. Si los datos están incompletos, RevOps debería decirlo con claridad. La confianza crece cuando las advertencias son visibles.
Ventas cambia las categorías de forecast sin el contexto de finanzas. Esto rompe la comparabilidad de la planificación.
Las métricas de la junta usan definiciones distintas de los dashboards operativos. Los líderes entonces dedican tiempo a explicar discrepancias en lugar de desempeño.
La cobertura de pipeline ignora la calidad de etapa. Un número grande de etapa temprana puede ocultar una conversión débil en etapa avanzada.
Las señales de renovación y expansión quedan excluidas de la planificación. En los ingresos recurrentes, los datos posventa pertenecen a la planificación de ingresos.
Cómo se ve el buen resultado
La asociación funciona cuando finanzas ya no necesita reconstruir la historia de ingresos desde cero, y RevOps ya no tiene que adivinar qué correcciones operativas importan más para el plan.
Las llamadas de forecast producen criterio de planificación, no solo actualizaciones de deals. Las métricas de la junta coinciden con los dashboards operativos. La cobertura de pipeline incluye la calidad. La planificación de capacidad de ventas usa supuestos reales de conversión y ramp. Las advertencias de datos son visibles antes de que los líderes tomen decisiones.
Ese es el objetivo práctico: una sola conversación de planificación respaldada por un solo sistema operativo, con advertencias claras cuando los datos aún no son lo bastante buenos.
Modelo de madurez
| Etapa | Comportamiento | Movimiento RevOps-finanzas |
|---|---|---|
| Reconciliación | Los equipos comparan números después de que aparece el conflicto | Crear definiciones compartidas |
| Reporting | RevOps proporciona dashboards y finanzas ajusta modelos | Añadir advertencias e inputs de planificación |
| Asociación operativa | El forecast, el pipeline y los supuestos de planificación se revisan juntos | Ejecutar una cadencia de revisión mensual |
| Sistema de planificación confiable | Finanzas usa los datos operativos directamente en la planificación | Mantener el modelo de fuente de verdad y la gobernanza |
La mayoría de los equipos avanzan reduciendo los modelos en la sombra. Eso requiere mejores definiciones, advertencias más claras y un ritmo de revisión regular.
Paquete de alineación con finanzas
RevOps y finanzas deberían mantener un paquete compartido para las conversaciones de planificación.
Incluyan:
- Definición del forecast y reglas de categoría.
- Supuestos de cobertura de pipeline.
- Supuestos de capacidad de ventas.
- Advertencias de reconocimiento de ingresos.
- Lógica del forecast de renovación y expansión.
- Advertencias de datos.
- Ajustes manuales y sus razones.
- Dueño de cada supuesto.
Esto reduce el modelado en la sombra. Finanzas puede seguir cuestionando los supuestos, pero ambos equipos deberían saber qué datos operativos produjeron el plan.
Preguntas Frecuentes sobre RevOps y Finanzas
¿Finanzas debería ser dueño de RevOps?
A veces RevOps reporta a finanzas, especialmente en empresas donde la disciplina de planificación es el problema principal. Pero RevOps sigue necesitando una asociación sólida con el CRO, ventas, marketing y el liderazgo de customer success.
¿Quién es dueño de la precisión del forecast?
Ventas es dueño del resultado del forecast, RevOps es dueño del proceso y de la calidad de datos, y finanzas es dueño de las implicaciones de planificación. Los tres necesitan una cadencia compartida.
¿Por qué finanzas desconfía de los datos del CRM?
Normalmente porque las definiciones de etapa, las fechas de cierre, los campos obligatorios y las categorías de forecast son inconsistentes. Eso es un problema de gobernanza de RevOps, no solo un problema de comportamiento del usuario.
¿Qué deberían revisar mensualmente RevOps y finanzas?
La calidad del forecast, la cobertura de pipeline, los cambios en la definición de métricas, las advertencias de calidad de datos, los riesgos del plan y las correcciones operativas que afectan a la planificación futura.
Más información
Senior Operations & Growth Strategist
On this page
- La división de la propiedad
- Por qué se rompe la asociación
- La calidad del forecast es un sistema compartido
- Modelo operativo de forecast compartido
- La cobertura de pipeline necesita contexto de calidad
- Inputs de planificación que RevOps debería proporcionar
- Informes listos para la junta
- Asociación en los informes a la junta
- Gobernanza de la definición de métricas
- Calendario de planificación de ingresos
- Flujo de trabajo de construcción del plan anual
- Scorecard de precisión del forecast
- Advertencias de datos que finanzas debería esperar
- Crear un paquete operativo orientado a finanzas
- Alinear el lenguaje de escenarios
- Supuestos de capacidad y contratación
- Compensación y crediting
- Facturación y traspaso de closed-won
- Cuándo finanzas debería cuestionar a RevOps
- Flujo de trabajo de reconciliación
- Qué debería aportar RevOps a finanzas
- Qué debería aportar finanzas a RevOps
- Checklist de la asociación
- Modos de fallo comunes
- Cómo se ve el buen resultado
- Modelo de madurez
- Paquete de alineación con finanzas
- Más información