取締役会向けレベニューレポーティング:RevOpsが準備すべきこと
取締役会向けのレベニューレポーティングとは、単に見栄えの良いダッシュボードを作ることではありません。
それは、リーダーが説明責任を果たせる定義に基づいた、収益パフォーマンスの規律ある見方です。取締役会は、何が変化したのか、なぜそれが起きたのか、どんなリスクが存在するのか、そして会社が次に何をするのかを理解する必要があります。
RevOpsは運用レイヤーを準備します。財務は財務ナラティブを所有します。収益部門のリーダーはパフォーマンスの説明を所有します。
ForresterによるRevOpsオペレーティングモデルに関する調査は関連性があります。取締役会向けレポーティングには、単なるグラフだけでなく明確なオーナーシップが必要だからです。McKinseyによるB2B成長に関する調査も、表面的なアクティビティ指標よりも成長の質、生産性、再現性の方が重要である理由を裏付けています。
運用上の重要事項
- 取締役会向けレポーティングは、パフォーマンス、ドライバー、リスク、経営陣のアクションを説明すべきです。ダッシュボードのスクリーンショットだけでは不十分です。
- RevOpsは運用上のエビデンスを準備します。定義、ソースデータ、ファネル分析、フォーキャストの留保事項、パイプラインの質、バックアップの切り口です。財務は財務の突合と取締役会向けモデルを所有します。
- このパッケージは、取締役会直前の慌ただしい準備からではなく、通常のレベニューケイデンスから生まれるべきです。
- データの留保事項は明示的であるべきです。明確な留保事項は、その数字にどの程度の信頼を置くべきかを取締役会に伝えるため、信頼性を高めます。
中核となるレポーティングパッケージ
取締役会向けパッケージは、運用指標とその定義、意思決定の文脈、既知のデータの留保事項を組み合わせるべきです。
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
| セクション | 含めるべき内容 |
|---|---|
| 収益パフォーマンス | 計画対実績、ブッキング、ARRまたは収益トレンド |
| パイプライン | 生成されたパイプライン、カバレッジ、ソース、セグメント |
| フォーキャスト | 予測精度、コミットの実績、遅延している案件 |
| ファネル | ステージ転換率、速度、ボトルネック |
| リテンション | GRR、NRR、更新リスク、解約理由 |
| 拡大 | 拡大パイプラインとクローズした拡大案件 |
| データの留保事項 | 既知の品質問題と信頼度レベル |
RevOpsの責任範囲
RevOpsは以下を所有すべきです。
- 指標の定義
- データの抽出
- ダッシュボードの一貫性
- ファネル分析
- フォーキャストプロセスのインプット
- データ品質の留保事項
財務は財務のロールアップと取締役会向けモデルを所有すべきです。営業、マーケティング、CSはパフォーマンスの説明を所有すべきです。
取締役会向けにふさわしいレポーティングとは
取締役会向けのレポートは4つの問いに答えるべきです。
- 何が起きたのか
- なぜそれが起きたのか
- 次に何が起きるのか
- 経営陣はそれに対して何をしているのか
ダッシュボードは往々にして最初の問いにしか答えません。取締役会向けレポーティングには、トレンドの文脈、計画との対比、セグメントの文脈、意思決定の文脈が必要です。
例えば、「パイプラインは800万ドルです」は取締役会向けとして不十分です。より良い例は次の通りです。「今四半期のパイプラインは目標の3.2倍で、前四半期の3.8倍から低下しています。エンタープライズでは終盤ステージのカバレッジが健全に推移していますが、インバウンドのコンバージョンが低下し、2名の営業担当者がまだ立ち上がり期にあるため、コマーシャルセグメントのカバレッジは計画を下回っています。」
後者の方が、リーダーが議論できる具体像を提示できています。
レポーティングの原則
以下の原則を用いてください。
- すべての指標を定義する。
- スナップショットだけでなくトレンドを示す。
- 集計データがリスクを隠してしまう箇所はセグメント分けする。
- 実績、フォーキャスト、パイプラインを分けて示す。
- データの留保事項を明確に述べる。
- パフォーマンスを経営陣のアクションに結びつける。
- 取締役会向けの見せ方は簡潔に保つ。
- 補足質問に備えてソースの詳細を用意しておく。
取締役会はRevOpsのすべてのレポートを必要としているわけではありません。収益の質を説明する、少数の運用上の事実だけを必要としています。
取締役会パッケージとオペレーティングパック
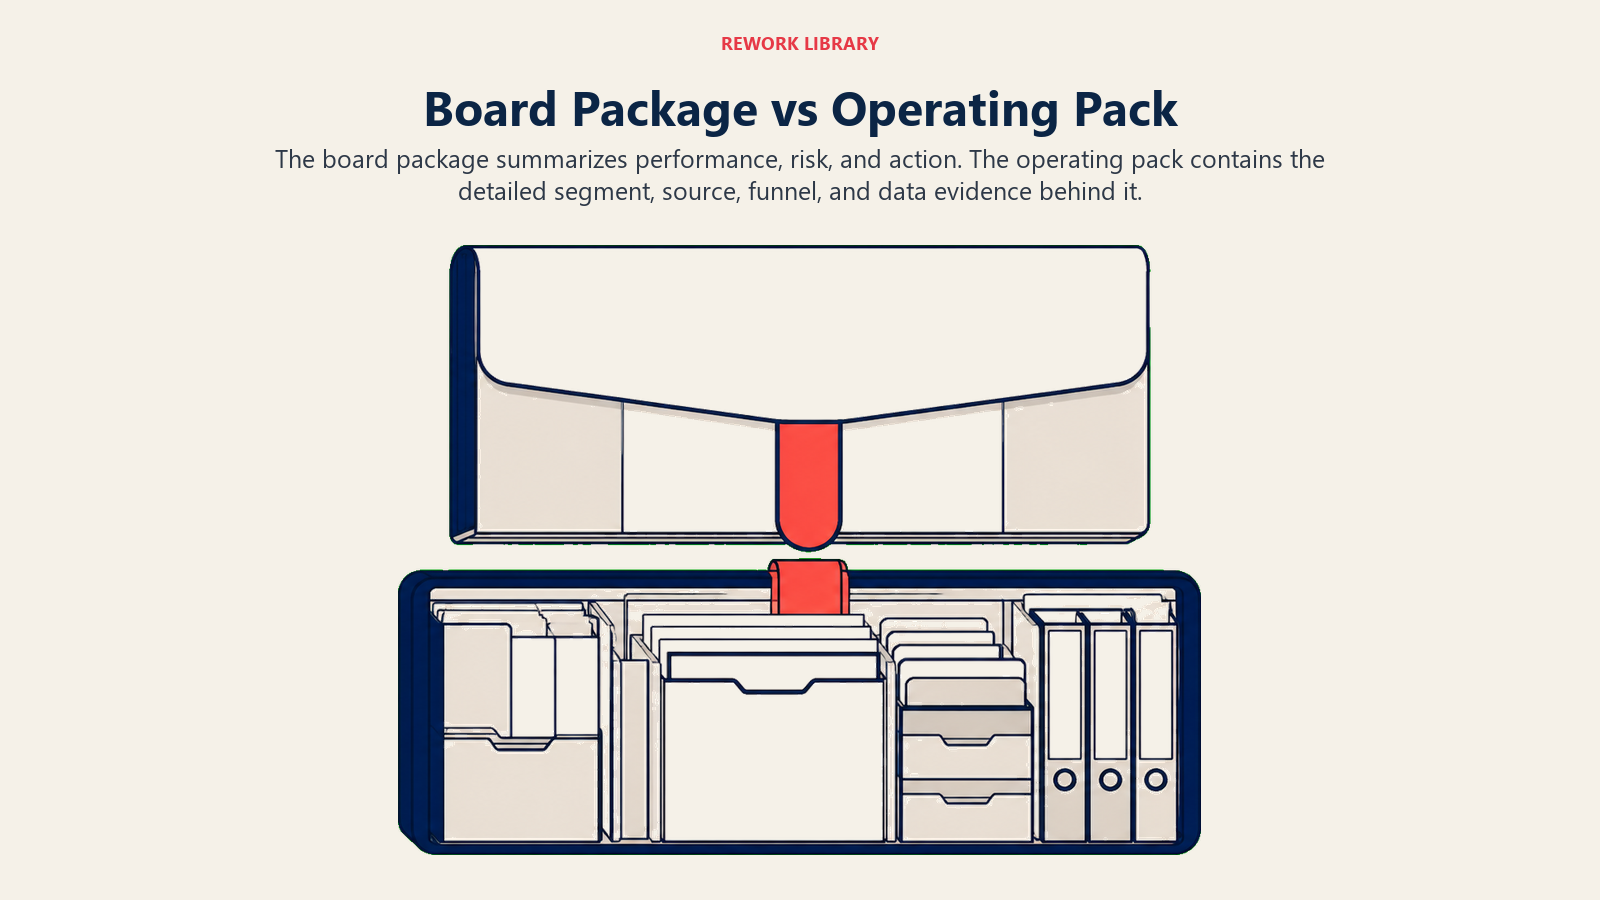
RevOpsは2つのレベルのレポーティングを準備すべきです。取締役会パッケージとオペレーティングパックです。
| レポーティングレベル | 対象読者 | 目的 |
|---|---|---|
| 取締役会パッケージ | 取締役会、CEO、CFO、CRO | パフォーマンス、リスク、経営陣のアクションを説明する |
| オペレーティングパック | 収益部門のリーダー、RevOps、財務、機能部門のオーナー | ドライバーを診断し、回答を準備する |
取締役会パッケージは簡潔に保つべきです。ストーリーを示すべきものです。オペレーティングパックには、そのストーリーを支える詳細を盛り込めます。ソース別の切り口、セグメント別の切り口、マネージャー別の切り口、コホートビュー、ファネルのコンバージョン、データ品質に関する注記、バックアップ分析などです。
この使い分けは、2つのよくある失敗を防ぎます。1つ目は、RevOpsが作成できるすべてのグラフで取締役会を圧倒してしまうことです。2つ目は、パッケージを削ぎ落としすぎて、リーダーが補足質問に答えられなくなってしまうことです。優れた取締役会パッケージは、表面上はシンプルでありながら、その裏付けはしっかりしています。
次のテストを使ってください。
| 取締役会スライドの問い | オペレーティングパックによる裏付け |
|---|---|
| なぜ新規ARRが計画未達だったのか | セグメント、ソース、ステージ転換率、営業キャパシティ、受注率トレンド |
| 来四半期のパイプラインは十分か | 期間別カバレッジ、ステージの質、過去のコンバージョン、停滞パイプライン |
| フォーキャストの信頼度は向上しているか | コミットの正確性、遅延、カテゴリー変動、マネージャー間のキャリブレーション |
| リテンションリスクは抑えられているか | 更新コホート、ヘルスカテゴリー、解約理由、リスクの高い上位アカウント |
| 経営陣は何をしているか | アクション、オーナー、期限、期待されるインパクト |
RevOpsは、取締役会向けストーリーを確定する前にオペレーティングパックを作成すべきです。ストーリーは先に作ってから後付けで裏付けるナラティブではなく、エビデンスの要約であるべきです。
収益モデル別の指標
取締役会向けレポーティングは、ビジネスモデルに合わせるべきです。
| モーション | 重視すべき指標 |
|---|---|
| 新規ビジネス | 生成されたパイプライン、カバレッジ、受注率、セールスサイクル、フォーキャスト |
| 拡大 | 拡大パイプライン、プロダクト定着、アカウント浸透率 |
| 更新 | GRR、更新リスク、ヘルス、救済率、解約理由 |
| 従量課金型 | 消費量、アクティベーション、拡大シグナル、収益のボラティリティ |
| エンタープライズ | 大型案件リスク、購買委員会、セールスサイクル、遅延している案件 |
| SMB | ボリュームコンバージョン、ソース品質、ファネルスピード、営業担当者の生産性 |
RevOpsは、モーションに合わせずに汎用的な取締役会テンプレートをそのまま流用することを避けるべきです。
指標の定義
取締役会向けレポーティングは、定義が曖昧だと破綻します。
以下を定義してください。
- ブッキング
- ARR
- 新規ARR
- 拡大ARR
- 縮小
- 解約
- GRR
- NRR
- 生成されたパイプライン
- 有資格パイプライン
- 予測カテゴリー
- コミット
- ベストケース
- セールスサイクル
- 受注率
定義はレベニューデータディクショナリーと一致させてください。財務、営業、RevOpsがそれぞれ異なる定義を使っていると、取締役会向けの資料は突合作業のための会議になってしまいます。
フォーキャストセクション
フォーキャストセクションには以下を含めるべきです。
- 計画対現行フォーキャスト
- 前回フォーキャストからの変化
- コミットの正確性トレンド
- ベストケースのコンバージョン
- 遅延している案件
- 大型案件リスク
- データの留保事項
- 経営陣のアクション
カテゴリーとエビデンスルールのソースとしてフォーキャストガバナンスを活用してください。取締役会は、信頼度レベルと主なリスクを把握しないままフォーキャストの数字を見るべきではありません。
パイプラインセクション
パイプラインセクションは、将来の計画に対して十分な実質的な商談機会があるかどうかを説明すべきです。
以下を含めてください。
- 期間別の生成されたパイプライン
- クローズ期間別のパイプラインカバレッジ
- セグメント別カバレッジ
- ソース品質
- ステージ転換率
- ステージの停滞期間
- 停滞パイプラインに関する留保事項
- 計画達成に必要なパイプライン
パイプラインカバレッジ比率をコンバージョンとセールスサイクルと組み合わせてください。パイプラインの数字が大きくても、それが停滞していたり、初期ステージだったり、フィットが低かったり、期間外にクローズする見込みだったりすれば、実質的には弱いものになり得ます。
ファネルセクション
ファネルセクションは、需要がどのように収益へと転化するのかを説明すべきです。
以下を含めてください。
- 該当する場合は訪問者からリードへのコンバージョン
- リードから有資格リードへのコンバージョン
- 使用している場合はMQLからSQLへの転換
- SQLから商談への転換
- 商談から受注へのコンバージョン
- ソース別コンバージョン
- ステージ別の速度
- ボトルネック
重要なのは、すべてのファネル指標を示すことではありません。重要なのは、変化のあったコンバージョンポイントと、それに対してチームが何をしているのかを示すことです。
リテンションと拡大のセクション
継続収益型のビジネスでは、取締役会向けレポーティングに顧客収益の質を含める必要があります。
以下を含めてください。
- グロスレベニューリテンション
- ネットレベニューリテンション
- 更新リスク
- 解約理由
- 拡大パイプライン
- 拡大の受注実績
- 顧客ヘルスに関する留保事項
- リスクの高い上位アカウント
カスタマーサクセスのデータはCRMの外に存在することがあります。RevOpsはCSや財務と協力し、更新と拡大のレポーティングが一貫した定義を使うようにすべきです。
データの留保事項
データの留保事項は弱みではありません。責任あるレポーティングの一部です。
例:
- 期間中にソースアトリビューションが変更された。
- ある1つのセグメントで更新リスクのデータが欠落している。
- パイプラインのステージ定義が四半期の途中で変更された。
- 予測カテゴリーが再調整された。
- 買収した1事業だけが異なるCRMプロセスを使用している。
留保事項は明確に述べ、それがトレンドの解釈、フォーキャストの信頼度、あるいは計画の前提にどう影響するかを説明してください。
データの留保事項の書き方
データの留保事項は、解釈を変えるほど具体的でありながら、ストーリーから注意をそらすほど詳細すぎないようにすべきです。
3つのレベルを使ってください。
| 留保事項のレベル | 使うべき場面 | 例 |
|---|---|---|
| 注記 | データの問題は存在するが、見出しの数字は変わらない | 「あるセグメントでは活動ログの記録が遅れていますが、パイプラインの合計は突合済みです。」 |
| 信頼度に関する留保事項 | データの問題が、ある指標への信頼に影響する | 「パートナー管理アカウントの更新リスクのカバレッジが不完全なため、リスクが過小評価されている可能性があります。」 |
| 解釈に関する留保事項 | 定義やシステムの変更がトレンド比較に影響する | 「4月にステージ定義が変更されたため、4月前後のステージ転換率は単純には比較できません。」 |
「データは完璧ではないかもしれません」のような曖昧な留保事項は避けてください。それは取締役会の助けにはなりません。有用な留保事項は、何が影響を受けているか、なぜそれが重要か、そして経営陣が何をしているかを明示します。
良い留保事項のフォーマット:
- 何が影響を受けているか
- どの程度のデータが影響を受けているか
- トレンドは依然として方向性として有用かどうか
- どのような対応が進行中か
- その留保事項がいつ解消される見込みか
例:
「パートナー管理アカウントでは、パートナーのワークスペースからヘルスフィールドがまだ統合されていないため、コマーシャルの更新リスクは過小報告されています。これは更新対象ARRの18パーセントに影響します。財務とCSは、統合が来月稼働するまでこのセグメントを中程度の信頼度として扱っています。」
その留保事項は弱みではありません。むしろ、その数字についてより誠実な見方を取締役会に提供するものです。
取締役会向けナラティブ
優れた取締役会向けナラティブは短いものです。
- 何が変化したか。
- なぜそれが変化したか。
- どんなリスクが残っているか。
- 経営陣が何をしているか。
RevOpsは、そのナラティブを支えるエビデンスを準備すべきです。CRO、CEO、CFOがメッセージの伝え方を決めることができます。
レポーティングワークフロー
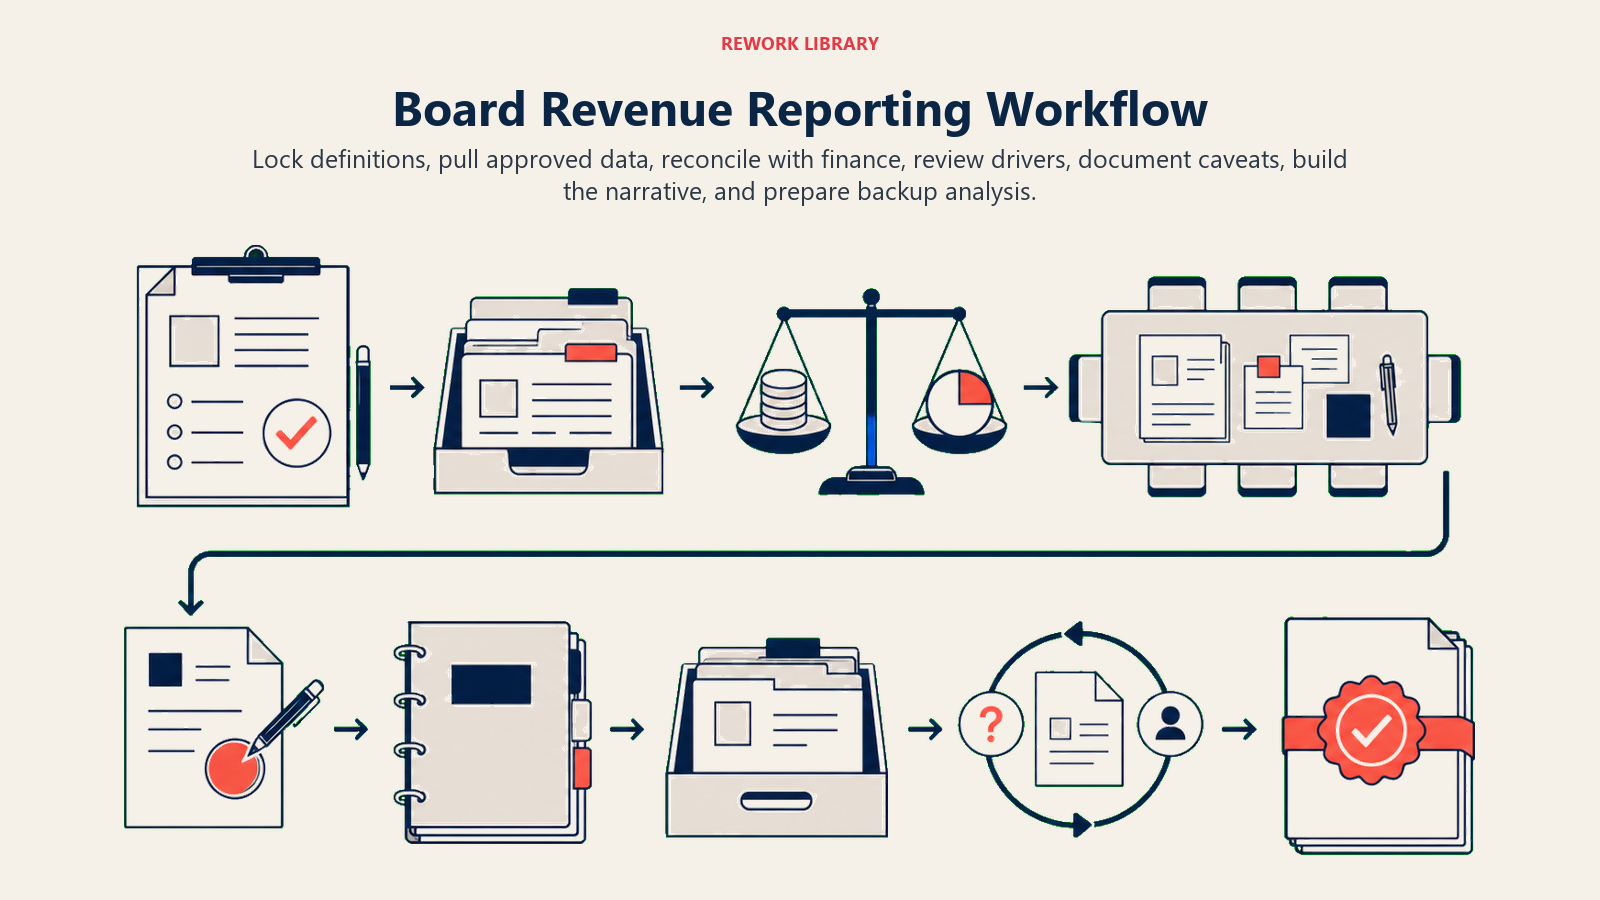
実践的なワークフロー:
- 指標の定義を確定する。
- 承認済みソースからデータを抽出する。
- 財務と突合する。
- 営業、マーケティング、CSのリーダーとレビューする。
- 留保事項を文書化する。
- グラフとナラティブを作成する。
- バックアップの切り口を準備する。
- 次のサイクルに向けて取締役会からの質問を記録する。
バックアップの切り口は重要です。メインの資料はフォーカスを絞ったまま保ちつつ、経営陣はセグメント、ソース、地域、マネージャー、コホートに関する補足質問に答えられるよう準備しておくべきです。
よくある間違い
グラフが多すぎる。 取締役会がストーリーを見失います。
定義がない。 指標が議論の的になってしまいます。
留保事項がない。 弱いデータが実際より確実に見えてしまいます。
アクティビティ指標のみ。 収益の質が不明瞭なままです。
経営陣のアクションがない。 レポーティングが問題を説明するだけで対応策を示しません。
集計データのみのレポーティング。 セグメントのリスクが隠れたままになります。
導入準備チェックリスト
取締役会パッケージを確定する前に:
- 指標が定義されていること。
- ソースが文書化されていること。
- 財務が主要な数字を突合済みであること。
- フォーキャストの信頼度が明示されていること。
- パイプラインの質が可視化されていること。
- 該当する場合、顧客収益指標が含まれていること。
- 留保事項が記載されていること。
- 経営陣のアクションが明確であること。
- バックアップの切り口が準備されていること。
チェックリストが証明すべきこと
取締役会向けのレベニューレポーティングは、経営陣の信頼性を高めるものであるべきです。ストーリーを説明でき、補足質問に答えられ、会社が次に何をするかを示せるだけの明確さでパフォーマンスを説明すべきです。
チャートデザイン
取締役会向けのチャートはシンプルで説得力のあるものにすべきです。
以下にチャートを使ってください。
- 計画対実績トレンド
- 期間別パイプラインカバレッジ
- 経時的なフォーキャストの変化
- ファネルコンバージョントレンド
- リテンションと拡大のトレンド
- セグメント別パフォーマンス
- 営業キャパシティリスク
長い説明を要するチャートは避けてください。理解するために5つも脚注が必要なチャートは、バックアップ資料に回すべきかもしれません。
すべてのチャートにはメッセージがあるべきです。データを示すだけで取締役会の問いに答えないチャートはノイズです。
バックアップ分析
RevOpsは、メインのパッケージに含まれない場合でもバックアップ分析を準備すべきです。
有用なバックアップの切り口:
- ソース別パイプライン
- セグメント別パイプライン
- セグメント別受注率
- 案件規模別セールスサイクル
- マネージャー別フォーキャスト精度
- コホート別解約理由
- プロダクト別拡大
- 在籍期間別の営業担当者生産性
- システム別データ品質の留保事項
バックアップ分析があれば、メインの資料を過負荷にすることなく、リーダーが質問に答えられます。
取締役会前のオペレーティングレビュー
取締役会パッケージを確定する前に、社内でオペレーティングレビューを実施してください。
参加者:
- CEOまたは事業運営責任者
- CROまたは収益部門のリーダー
- CFOまたは財務責任者
- RevOps
- マーケティングリーダー
- カスタマーサクセスリーダー
ストーリー、定義、留保事項、想定される質問をレビューしてください。目標は、取締役会当日に驚きが生じることではなく、事前に足並みを揃えることです。
取締役会向けナラティブの例
例:
「新規ARRは計画の94パーセントで着地しました。終盤ステージのコンバージョンが改善したためエンタープライズは好調でしたが、インバウンドのコンバージョンの弱さと2名の営業担当者の立ち上がり中により、コマーシャルは未達でした。今四半期のフォーキャスト信頼度は中程度です。コミットの質は向上しましたが、来四半期のコマーシャルセグメントのパイプラインカバレッジはしきい値を下回っています。経営陣はキャンペーンの重点を移し、資格基準を厳格化し、コマーシャル部門の2つの採用ポジションの前倒しを進めています。」
このナラティブは、パフォーマンス、原因、リスク、アクションを提示しています。RevOpsは各文の裏付けとなるエビデンスを提供すべきです。
取締役会向けレポーティングとデータへの信頼
取締役会向けレポーティングは、データに対する信頼の問題を浮き彫りにすることがあります。
取締役会準備の際にリーダーが定義について議論するなら、会社にはより良い指標ガバナンスが必要です。財務とRevOpsの数字が一致しないなら、信頼できる情報源のモデルに改善の余地があります。営業とマーケティングがパイプラインのソースについて意見が分かれるなら、アトリビューションルールの見直しが必要です。
取締役会準備を、収益データシステムを改善する契機として活用してください。目標は不完全さを隠すことではありません。目標は、意思決定に使えるほどデータを信頼できるものにし、留保事項について誠実であることです。
取締役会後のフォローアップ
会議後、以下を記録してください。
- 取締役会からの質問
- 依頼された切り口
- 定義に関する懸念
- 修正すべきデータの留保事項
- 追加または削除すべき指標
- フォローアップのオーナー
- 次回パッケージのタイミング
取締役会向けレポーティングはサイクルごとに改善されるべきです。同じ質問が毎回出るのであれば、RevOpsはその回答を標準パッケージに追加するか、根本的なデータのギャップを修正すべきです。
レベニューレポーティングの例
例: パイプラインは目標を上回っているが、受注率は低下している。取締役会向けのストーリーでは、コンバージョンリスクを示さずにパイプラインが健全だと言うべきではありません。リーダーは、ソース品質、ステージ構成、経営陣のアクションを説明すべきです。
例: NRRは好調だが、GRRは弱まっている。取締役会は、拡大が解約を覆い隠していることを見るべきです。RevOpsは拡大の成功とリテンションリスクを切り分け、リーダーが両方に対応できるようにすべきです。
例: フォーキャストの精度は向上したが、それはマネージャーが期間終盤にコミットを引き下げただけだった。それは目標未達よりはましかもしれませんが、それでも初期の確認作業が弱いことを示しています。
過度に強調すべきでない指標
一部の指標は社内では有用ですが、取締役会向けの見出し指標としては弱いものです。
以下を先頭に持ってくることは避けてください。
- コンバージョンを伴わない生のアクティビティ量
- ソース品質を伴わない総リード数
- ステージとタイミングを伴わないパイプライン価値
- セグメント構成を伴わない平均案件規模
- 信頼度を伴わないフォーキャストの数字
- 解約や拡大の結果を伴わない顧客ヘルススコア
これらの指標はバックアップ資料には入れられますが、取締役会向けレポーティングは収益の質と経営陣のアクションに焦点を当てるべきです。
運用リズム
取締役会向けレポーティングは、通常のレベニューケイデンスと連動すべきです。
週次のフォーキャストコールがフォーキャスト信頼度を支えます。月次のファネルレビューがコンバージョン分析を支えます。パイプライン確認が品質の留保事項を支えます。財務突合が計画と実績を支えます。カスタマーサクセスレビューがリテンションと拡大を支えます。
取締役会向けレポーティングのたびに別途慌ただしい準備が必要になるようであれば、運用リズムが十分に成熟していません。取締役会パッケージは、すでに稼働しているシステムのエグゼクティブサマリーであるべきです。
最小限の取締役会パッケージ
小規模な会社は以下から始められます。
- 収益計画対実績
- フォーキャストと信頼度
- パイプラインカバレッジ
- ファネルコンバージョン
- リテンションまたは更新リスク
- 営業キャパシティ
- 主要なリスク
- 経営陣のアクション
これだけで、会議を圧倒することなく収益のストーリーを伝えるには十分です。
品質基準
パッケージを送付する前に、次の問いを立ててください。
- すべての指標を一文で定義できるか
- 財務は見出しの数字を突合できるか
- 収益部門のリーダーはドライバーを説明できるか
- RevOpsはソースデータを説明できるか
- 留保事項は誠実で可視化されているか
- アクションは後で検証できるほど具体的か
答えがノーであれば、グラフを追加する前にパッケージを修正してください。
品質基準のレビュー用の問い
最終確定の前に、もう一組の問いを立ててください。
- 取締役会がまず何を尋ねるか
- どの指標が最も異議を唱えられそうか
- どの留保事項が解釈を変えうるか
- どのアクションがより明確なオーナーシップを必要としているか
- 来四半期にとって最も重要なトレンドはどれか
優れた取締役会向けレポーティングは、過去を提示するだけでなく議論を先取りします。
最良のパッケージは、リーダーが精度をもって語れるようにするものです。それは驚きを避け、リスクを早期に示し、収益データを会議後に会社が行動できるオペレーティングな対話に変えます。
ストーリーは繰り返し語れるほど明確に保ってください。
エビデンスは補足質問に応じられるよう準備しておいてください。
取締役会での質問への備え
会議前に、RevOpsは想定される取締役会からの質問をリーダーがリハーサルできるよう支援すべきです。
よくある質問には以下が含まれます。
| 取締役会からの質問 | 必要な準備 |
|---|---|
| なぜパイプラインカバレッジが動いたのか | ソース、セグメント、ステージ、タイミングの切り口 |
| フォーキャストは保守的か積極的か | コミットの正確性、ベストケースのコンバージョン、留保事項 |
| 受注率の何が変化したか | セグメント構成、案件規模、ソース品質、競合に関するメモ |
| 顧客は解約を相殺できるほど拡大しているか | GRR、NRR、拡大、縮小、解約理由 |
| 来四半期の最大のリスクは何か | パイプラインカバレッジ、営業キャパシティ、更新リスク、大型案件の遅延 |
| 経営陣はどんなアクションを取るか | オーナー、期限、期待されるインパクト、確認作業のリズム |
この準備により、取締役会での議論の焦点が保たれます。リーダーはすべてのバックアップの切り口を暗記する必要はありませんが、エビデンスがどこにあり、どの留保事項が重要かを把握しておくべきです。
会議後、未回答の質問を次のオペレーティングパックに追加してください。同じ質問が2度出るのであれば、その答えは標準パッケージかレベニューケイデンスに組み込まれるべきです。
指標オーナーのサインオフ
取締役会向けのすべての指標には、パッケージが確定する前に指名されたオーナーがいるべきです。
シンプルなサインオフモデルを使ってください。
| 指標領域 | 主たるサインオフ担当 | RevOpsの役割 |
|---|---|---|
| 収益実績 | 財務 | 運用上のソースフィールドを突合する |
| フォーキャスト | 営業リーダーシップと財務 | カテゴリー、変動、留保事項を提供する |
| パイプライン | 営業リーダーシップ | 質、カバレッジ、ステージ、ソース分析を提供する |
| ファネルコンバージョン | マーケティング、営業、RevOps | ライフサイクル定義とコンバージョンロジックを検証する |
| リテンション | CSと財務 | 更新、解約、拡大の定義を揃える |
| データの留保事項 | RevOpsと財務 | 信頼度と解釈の限界を明示する |
サインオフは官僚的である必要はありません。それは終盤の想定外の事態を防ぐものです。営業が最終資料レビューの段階で初めてパイプラインのスライドを見るようであれば、そのプロセスは遅すぎます。財務がストーリー作成後にARRの定義に疑問を呈するようであれば、信頼できる情報源のモデルが機能していないということです。
RevOpsは、ナラティブを磨き上げる前にサインオフを実施すべきです。リーダーが最終メッセージを書く前に、数字と留保事項は安定しているべきです。そうでなければ、定義の修正のたびにストーリーが変わり続けてしまいます。
取締役会前レビューチェックリスト
パッケージを送付する前に、社内で短いレビューを実施してください。
問い:
- 見出しのストーリーはデータと一致しているか
- 実績は財務と突合されているか
- フォーキャストの留保事項は明確に述べられているか
- パイプラインの質とカバレッジの両方が可視化されているか
- 該当する場合、顧客収益のリスクが含まれているか
- 経営陣のアクションは後で検証できるほど具体的か
- 想定される質問に対するバックアップの切り口は準備できているか
- 定義は過去の取締役会パッケージと整合しているか
最後の問いは重要です。取締役会は、説明なく定義が変わったことに気づきます。ある指標が変更された場合は、その変更内容とインパクトを明示してください。その変更が指標を改善するものであれば、その理由を説明してください。それが過去の期間との比較を制限するものであれば、その旨を率直に伝えてください。
取締役会向けレポーティングは、部分的には信頼の問題です。クリーンなサインオフと明確な留保事項があれば、リーダーは突合作業ではなく意思決定に会議の時間を使えるようになります。
RevOpsは、取締役会のサイクル間で何が変わったかの簡潔な記録、定義、ソース、留保事項、パッケージ構成、繰り返される質問を保持しておくべきです。その記録があれば、次のパッケージをより早く作成でき、新しいリーダーがなぜそのレポートがそのような形になっているかを理解する助けになります。
取締役会向けレポーティングの意思決定パケット
取締役会向けのレベニューレポートは、トレードオフを可視化すべきです。
以下を含めてください。
- 計画対実績。
- フォーキャストの信頼度。
- パイプラインのカバレッジと質。
- セグメント別パフォーマンス。
- リテンションと拡大のリスク。
- 営業キャパシティリスク。
- データの留保事項。
- 経営陣に求められる意思決定。
取締役会はすべての運用上の詳細を必要としているわけではありません。収益システムが計画を支えられるかどうか、リスクがどこに集中しているのか、そしてどの経営判断がすでに進行中なのかを理解する必要があるのです。
FAQ
何が収益レポーティングを取締役会向けにふさわしいものにしますか?
一貫した定義、明確なトレンドの文脈、セグメントレベルの可視性、そしてデータ品質やフォーキャスト信頼度に関する誠実な留保事項です。
RevOpsは取締役会にプレゼンテーションすべきですか?
場合によります。より一般的には、RevOpsは信頼できる運用データによってCRO、CEO、CFOを支援します。
学びを深める
Principal Solution Architect
On this page
- 中核となるレポーティングパッケージ
- RevOpsの責任範囲
- 取締役会向けにふさわしいレポーティングとは
- レポーティングの原則
- 取締役会パッケージとオペレーティングパック
- 収益モデル別の指標
- 指標の定義
- フォーキャストセクション
- パイプラインセクション
- ファネルセクション
- リテンションと拡大のセクション
- データの留保事項
- データの留保事項の書き方
- 取締役会向けナラティブ
- レポーティングワークフロー
- よくある間違い
- 導入準備チェックリスト
- チェックリストが証明すべきこと
- チャートデザイン
- バックアップ分析
- 取締役会前のオペレーティングレビュー
- 取締役会向けナラティブの例
- 取締役会向けレポーティングとデータへの信頼
- 取締役会後のフォローアップ
- レベニューレポーティングの例
- 過度に強調すべきでない指標
- 運用リズム
- 最小限の取締役会パッケージ
- 品質基準
- 品質基準のレビュー用の問い
- 取締役会での質問への備え
- 指標オーナーのサインオフ
- 取締役会前レビューチェックリスト
- 取締役会向けレポーティングの意思決定パケット
- FAQ
- 何が収益レポーティングを取締役会向けにふさわしいものにしますか?
- RevOpsは取締役会にプレゼンテーションすべきですか?
- 学びを深める