Innovation de rupture : la théorie de Christensen expliquée (avec exemples)
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Le mot « disruption » est employé si largement qu'il a presque perdu tout sens. Chaque startup se dit disruptive. Chaque nouvelle application prétend bouleverser un secteur. Pourtant, la vraie théorie de Clayton Christensen est bien plus précise que ce que laisse penser ce terme à la mode. Comprendre la définition exacte distingue les dirigeants qui repèrent les menaces tôt de ceux qui ne les reconnaissent que lors du bilan après coup.
Qu'est-ce que l'innovation de rupture ?
L'innovation de rupture est un processus par lequel un produit ou un service s'implante d'abord sur des segments de marché simples et négligés, puis remonte inexorablement vers le haut de gamme, jusqu'à évincer les concurrents établis. Le terme a été forgé par Clayton Christensen, professeur à la Harvard Business School (voir son portrait), dans son livre de 1997, The Innovator's Dilemma.
L'idée essentielle n'est pas qu'une technologie nouvelle bat une technologie ancienne. C'est que les acteurs en place sont structurellement incités à ignorer la menace. Leurs meilleurs clients ne veulent pas de la version moins chère et plus simple. Leurs marges sont plus élevées sur le haut de gamme. Ils continuent donc d'améliorer ce qu'ils vendent déjà, pendant que le challenger devient discrètement suffisant pour une part croissante du marché.
Chiffres clés :
- Les recherches de Christensen ont montré que 93 % des entreprises qui ont réussi avaient démarré avec une stratégie très différente de celle qui a fini par faire leur succès, ce qui suggère que les challengers trouvent souvent leur voie par itération plutôt que par un grand plan figé. (Clayton Christensen Institute, 2016)
- Une analyse du McKinsey Global Institute (2021) a constaté que, dans les secteurs affichant les plus forts scores de disruption, le chiffre d'affaires des acteurs en place avait reculé de 34 % en moyenne sur une décennie, tandis que les nouveaux entrants captaient les parts perdues.
- Une étude de la Harvard Business Review (2015) a montré que les acteurs en place n'identifiaient correctement les menaces de rupture sur leur marché que dans 30 % des cas avant que ces menaces n'atteignent 10 % de part de marché, ce qui illustre l'angle mort structurel décrit par Christensen.
Innovation de rupture et innovation de continuité
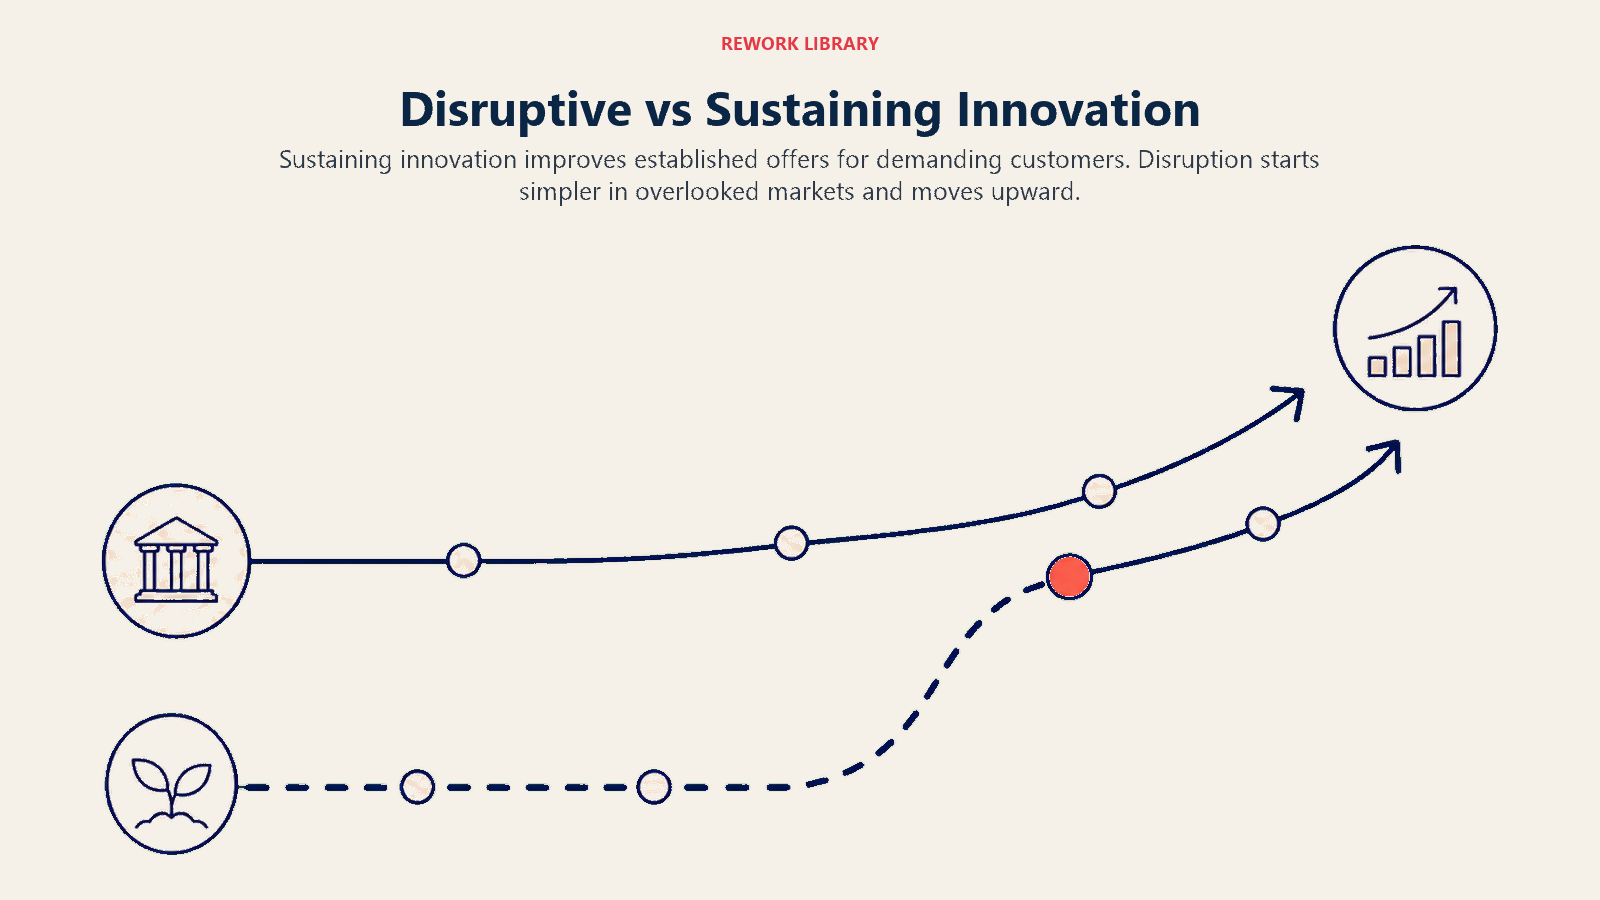
Toute innovation n'est pas une rupture au sens de Christensen. La plupart relèvent en réalité de la continuité : elles améliorent de bons produits pour les clients existants. Ce travail est précieux, mais il ne modifie pas l'équilibre concurrentiel de la même manière.
| Dimension | Innovation de continuité | Innovation de rupture |
|---|---|---|
| Client cible | Clients actuels et rentables | Clients négligés ou non-consommateurs |
| Point de départ | Haut du marché | Bas du marché ou nouveau segment |
| Performance initiale | Supérieure à l'offre actuelle | Inférieure sur les critères du marché de masse |
| Prix | Souvent plus élevé | Plus bas |
| Qui la porte | Entreprises établies | Nouveaux entrants ou acteurs marginaux |
| Réaction des acteurs en place | Investir pour l'améliorer | L'ignorer ou la balayer |
| Résultat à long terme | Gain de part de marché progressif | Risque d'éviction du marché |
| Exemple classique | Tesla Model S (véhicule électrique premium) | Netflix à ses débuts (DVD par correspondance) |
L'innovation de continuité est la façon dont les acteurs en place se font concurrence. L'innovation de rupture est la façon dont les challengers gagnent. La confusion vient de ce que les deux impliquent de nouveaux produits ou de nouvelles fonctionnalités. Ce qui les distingue, c'est leur point de départ et les clients qu'elles servent en premier.
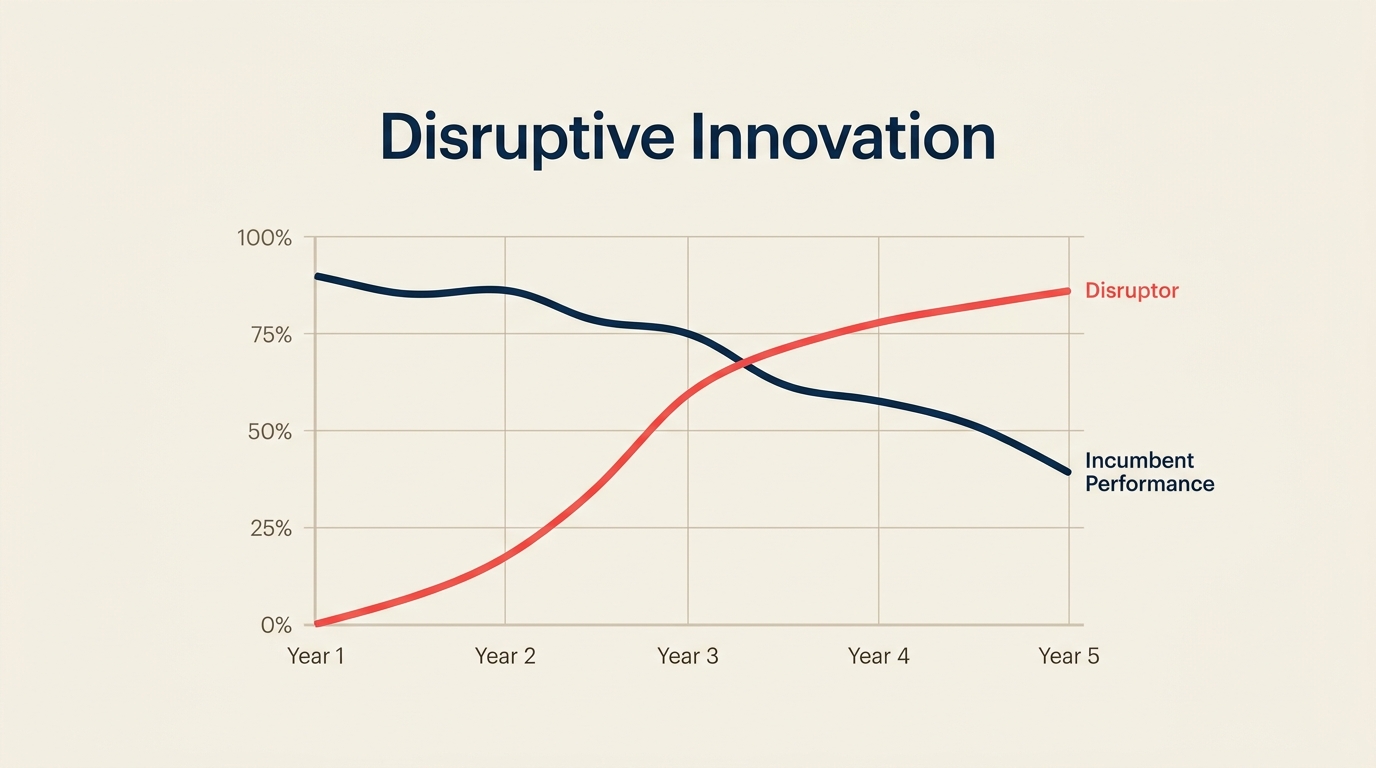
Notez que la rupture est une trajectoire, pas un instant précis. Une entreprise démarre sous le seuil de performance du marché de masse, puis s'améliore. À un moment donné, le produit de rupture devient suffisant pour le milieu du marché, puis pour le haut. À ce stade, l'acteur en place défend généralement la mauvaise colline.
Deux types de rupture : par le bas de gamme et par un nouveau marché
Christensen a identifié deux points d'entrée distincts pour l'innovation de rupture. Les deux suivent la même trajectoire finale, mais elles démarrent à des endroits différents.
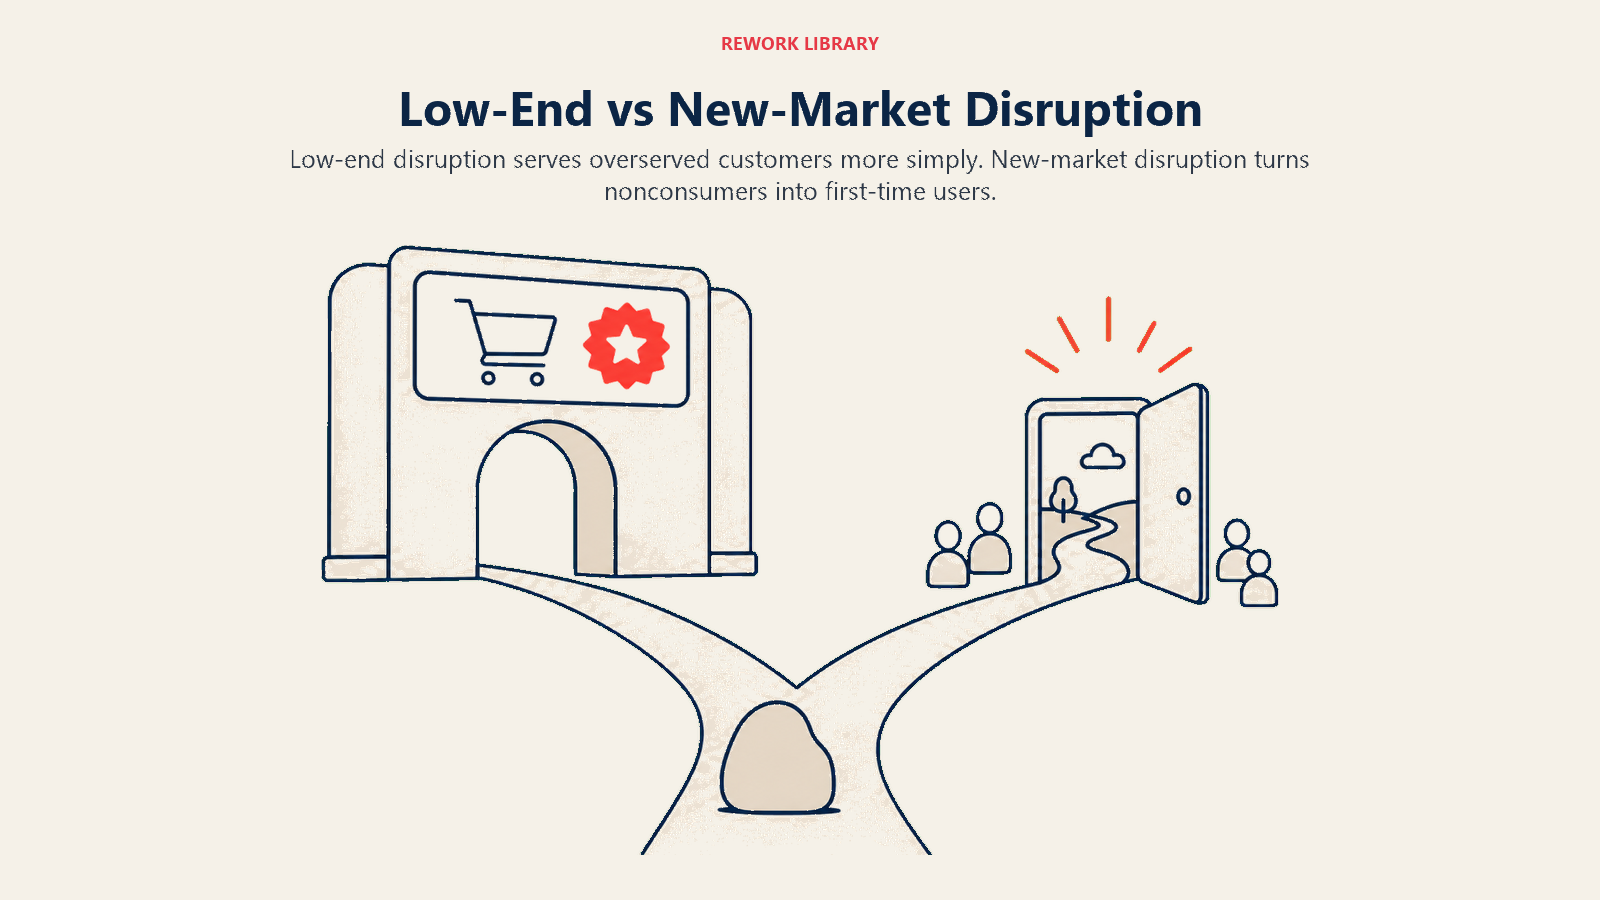
La rupture par le bas de gamme vise les clients au bas d'un marché existant, ceux que les offres actuelles surservent et qui acceptent volontiers une alternative plus simple et moins chère. Les mini-aciéries en sont le cas d'école. Elles sont entrées sur le marché avec de l'armature de béton de faible qualité, un produit dont les aciéries intégrées ne voulaient pas, car les marges y étaient désastreuses. Avec le temps, les mini-aciéries se sont améliorées et ont remonté en gamme, jusqu'à produire de l'acier de construction et de la tôle. À ce stade, elles avaient déjà laminé le secteur.
La rupture par un nouveau marché ne concurrence pas du tout les acteurs en place au départ. Elle crée une nouvelle catégorie de clients qui ne pouvaient auparavant ni s'offrir le produit existant, ni y accéder. Dans les années 1970, les ordinateurs personnels ne rivalisaient pas avec les gros systèmes pour les clients d'IBM. Ils ont ouvert l'informatique à des particuliers et à de petites entreprises qui n'avaient jamais été clients. Ce n'est que plus tard que les PC sont devenus assez puissants pour menacer le marché des grandes entreprises.
Les deux types reposent sur la même dynamique structurelle : les acteurs en place ignorent rationnellement la menace à ses débuts, parce qu'elle ne ressemble pas à un vrai concurrent. Cette réaction rationnelle est précisément ce qui rend la rupture si efficace.
Exemples d'innovation de rupture
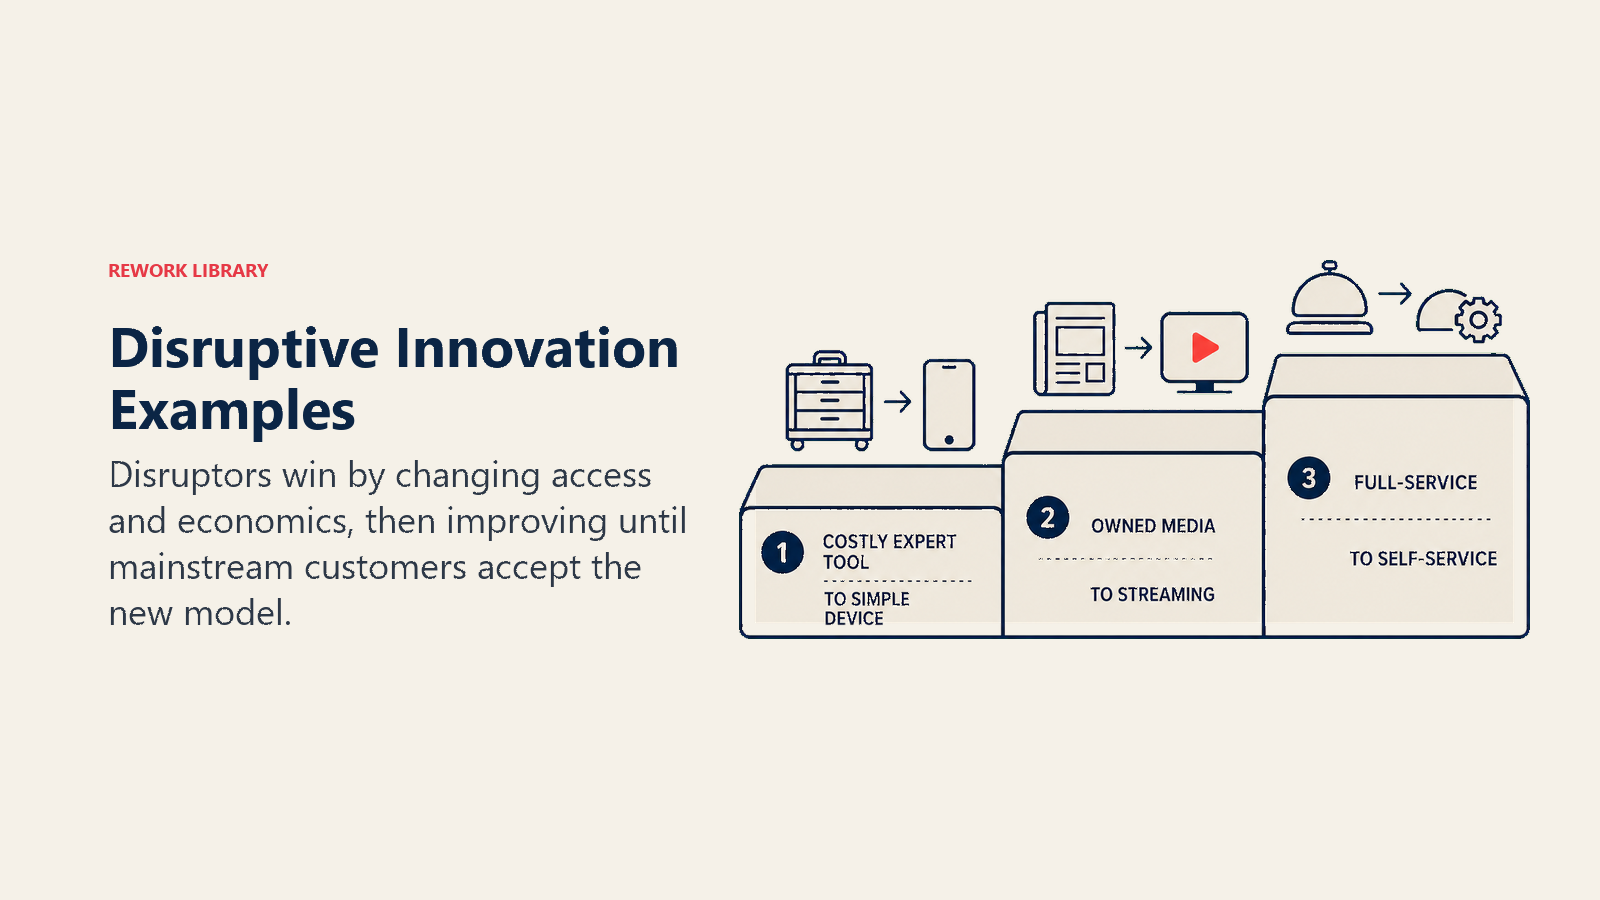
Des exemples concrets aident à affiner le schéma. Dans chaque cas, observez où le challenger a démarré et comment il a progressé.
| Secteur | Challenger | Acteur(s) en place menacé(s) | Point d'entrée | Comment il a remonté en gamme |
|---|---|---|---|---|
| Divertissement à domicile | Netflix (DVD par correspondance, puis streaming) | Blockbuster, télévision par câble | Spectateurs de niche en quête de confort à faible coût | A constitué un catalogue, puis des programmes originaux ; les abonnés du câble ont basculé progressivement |
| Téléphonie mobile | iPhone / écosystème App Store | Nokia, Motorola | Les premiers smartphones offraient une moins bonne qualité d'appel ; ciblage des early adopters technophiles | L'écosystème d'applications a rendu les téléphones indispensables ; les fabricants de téléphones classiques n'avaient aucune réponse |
| Banque de détail | Applications fintech (Chime, Revolut, etc.) | Grandes banques de détail | Populations sans compte ou mal bancarisées, ignorées des grandes banques | Ajout de produits de crédit, d'outils d'épargne et de fonctions de paie ; elles rivalisent désormais pour les comptes du grand public |
| Éducation | Coursera, edX, Khan Academy | Universités et organismes de formation traditionnels | Apprenants qui ne pouvaient pas financer un cursus sur campus ni y accéder | Les certificats reconnus par les employeurs concurrencent désormais les diplômes pour certains postes |
| Automobile | Toyota dans les années 1970 (puis BYD dans l'électrique) | Les trois grands constructeurs américains | Segment économique que les constructeurs américains avaient abandonné car peu rentable | Les progrès de qualité ont amené Toyota sur tous les segments ; BYD suit la même trajectoire dans l'électrique |
| Édition | Substack / plateformes d'autoédition | Maisons d'édition traditionnelles | Auteurs à petite audience qui n'obtenaient pas de contrat | Certains auteurs de Substack gagnent désormais plus que des auteurs publiés de façon traditionnelle |
Netflix mérite un examen approfondi, car l'entreprise a connu deux ruptures. La première, le DVD par correspondance, a fragilisé le modèle des pénalités de retard de Blockbuster. La seconde, le streaming, a fragilisé le câble. À chaque fois, l'acteur en place avait une raison structurelle d'écarter la menace. Blockbuster ne voulait pas cannibaliser ses propres revenus de pénalités de retard. Les câblo-opérateurs ne voulaient pas cannibaliser leur offre groupée.
Comment appliquer la théorie de l'innovation de rupture
Que vous cherchiez à vous protéger de la rupture ou à en être l'auteur, la théorie offre une grille de lecture pratique.
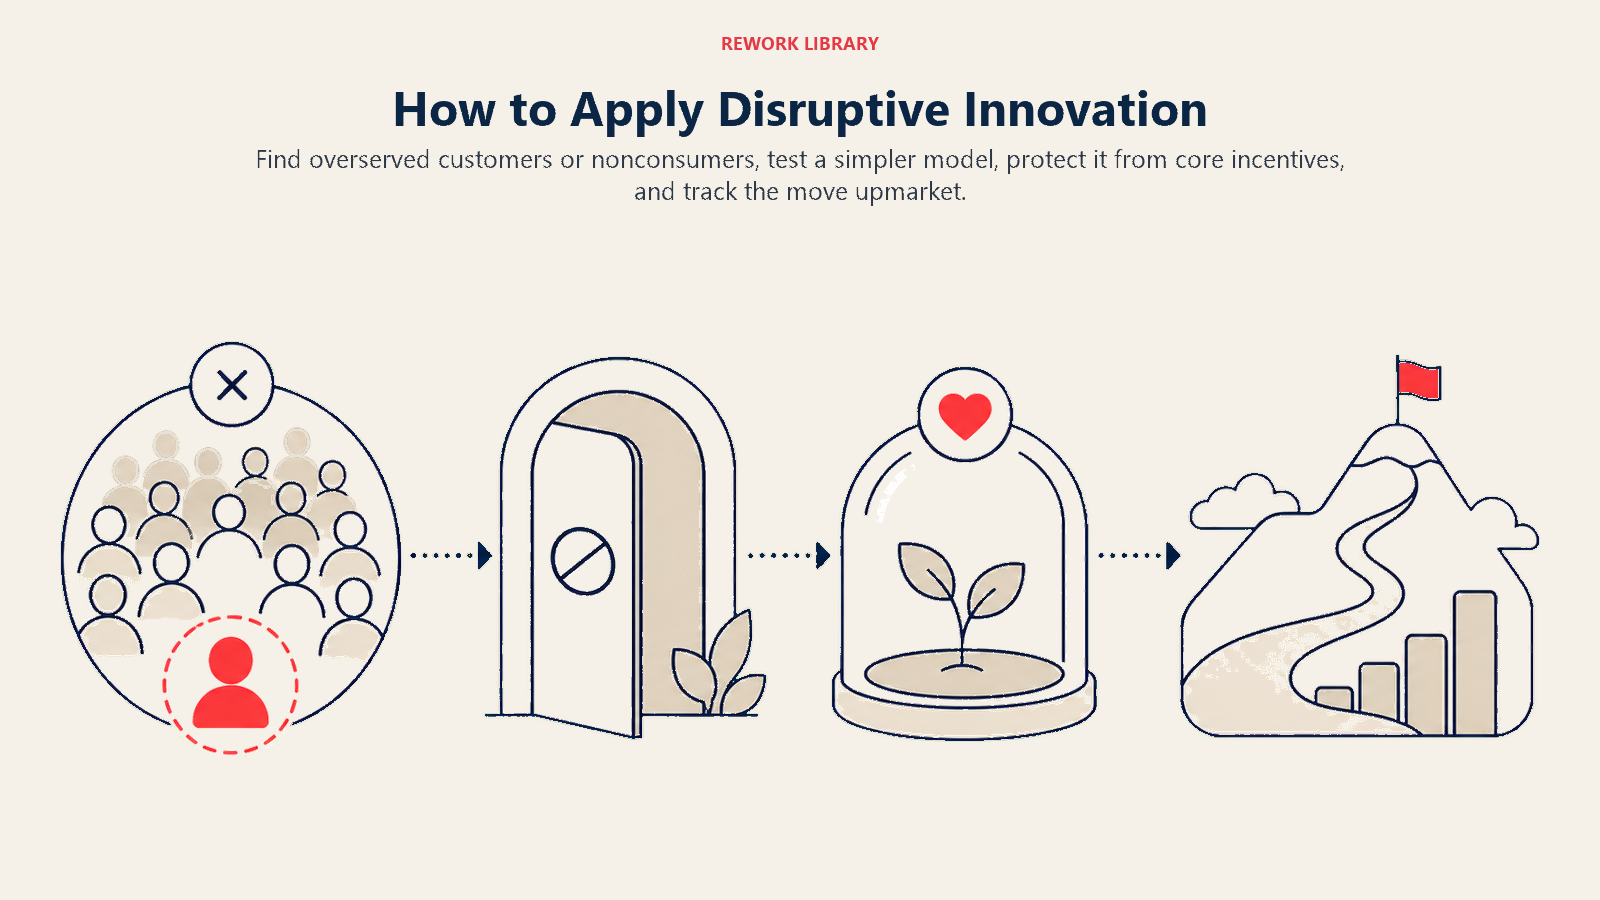
Étape 1 : repérer qui est surservi sur votre marché
Observez le bas de votre base de clients actuelle. Qui paie pour des fonctionnalités qu'il n'utilise pas vraiment ? Ces clients sont des candidats à la rupture. Ils partiront vers une alternative plus simple et moins chère dès qu'elle apparaîtra. Si vous êtes le challenger, ce segment est votre point d'entrée. Si vous êtes l'acteur en place, il constitue votre système d'alerte précoce.
Étape 2 : identifier les non-consommateurs de votre catégorie
Demandez-vous qui pourrait tirer parti de votre offre mais ne peut pas actuellement se l'offrir, y accéder ou la comprendre. La non-consommation est souvent le filon le plus riche pour une rupture par un nouveau marché. La méthode des Jobs-to-be-Done s'y associe bien : elle aide à formuler la tâche que ces non-consommateurs cherchent à accomplir et les raisons pour lesquelles les solutions actuelles les laissent de côté.
Étape 3 : soumettre votre propre portefeuille à un test de résistance à la rupture
Pour chacun de vos produits ou services clés, posez la question : que devrait faire une startup pour offrir 80 % de la valeur à 40 % du prix ? Par où commencerait-elle ? Quel segment de clientèle viserait-elle en premier ? Cet exercice fait émerger les angles d'attaque les plus probables avant qu'un concurrent ne les exploite. Le modèle des trois horizons de croissance est utile ici : les investissements de l'horizon 3 sont souvent ceux qui financent votre propre riposte de rupture.
Étape 4 : créer ou acquérir une unité distincte pour porter la rupture
Les recherches de Christensen sont claires : les acteurs en place ne parviennent presque jamais à se disrupter eux-mêmes depuis une unité existante. Les systèmes d'incitation, les lignes hiérarchiques et les normes culturelles poussent tous à servir les clients actuels et rentables. Il vous faut une équipe distincte, avec une économie distincte. La stratégie océan bleu propose un cadrage voisin pour se ménager un espace sans concurrence plutôt que de combattre le marché existant.
Étape 5 : suivre la trajectoire, pas un instantané
Un concurrent de rupture peut sembler négligeable aujourd'hui. Suivez la vitesse à laquelle il s'améliore par rapport à ce dont le marché a réellement besoin, et non sa comparaison avec votre meilleur produit. La question n'est pas « est-il aussi bon que nous ? » La question est « s'améliore-t-il plus vite que nous ? » C'est l'indicateur avancé qui compte.
Étape 6 : décider de répondre, d'acquérir ou d'ignorer en connaissance de cause
Tout nouvel entrant n'est pas une rupture. Certains ne sont que des concurrents de continuité sous une autre forme. Appliquez la méthode pour trancher : cette menace cible-t-elle des segments surservis ou non consommateurs ? Est-elle sur une trajectoire de remontée en gamme ? Si oui, il vous faut une réponse. Si non, vous pouvez rivaliser comme d'habitude. La courbe du cycle de vie du produit peut aider à situer votre offre principale et à évaluer la marge de manœuvre dont vous disposez.
Idées reçues courantes
Le mot « disruptif » est si largement détourné qu'il vaut la peine de nommer explicitement les erreurs les plus fréquentes.
Idée reçue n° 1 : toute avancée majeure est une rupture. On qualifie souvent l'iPhone de disruptif, mais Christensen lui-même soutenait qu'il s'agissait d'une innovation de continuité pour Apple (il améliorait les smartphones existants pour des clients premium existants) et qu'il n'était disruptif qu'en ce sens qu'il a fini par évincer tout l'écosystème mobile. Une avancée majeure et une rupture ne sont pas synonymes.
Idée reçue n° 2 : la rupture est toujours rapide. Netflix a mis environ dix ans à porter un coup sérieux à Blockbuster, et dix ans de plus à remodeler la télévision. La plupart des ruptures sont lentes au début et ne paraissent évidentes qu'avec le recul. C'est en partie pour cela que les acteurs en place les manquent.
Idée reçue n° 3 : être disrupté signifie avoir pris de mauvaises décisions. Christensen a été explicite : les acteurs en place prennent souvent de très bonnes décisions, compte tenu de ce que leurs données leur indiquent. Leurs meilleurs clients veulent de meilleures performances, pas un produit moins bon à prix réduit. Une allocation rationnelle des ressources conduit directement à la vulnérabilité face à la rupture. Le problème est systémique, et non le fruit d'une incompétence managériale.
Idée reçue n° 4 : la rupture est toujours une bonne chose. Du point de vue de l'efficacité des marchés, la rupture stimule souvent l'innovation et fait baisser les prix. Mais elle détruit aussi des emplois, impose des virages douloureux et peut fragiliser des communautés bâties autour de secteurs établis. Christensen ne célébrait pas la rupture, il la décrivait.
Idée reçue n° 5 : on peut se disrupter soi-même volontairement. La création d'AWS par Amazon est souvent citée comme exemple d'auto-disruption. Mais AWS est d'abord un outil interne devenu ensuite un produit. Il n'a pas cannibalisé l'activité de distribution d'Amazon. La véritable auto-disruption, qui consiste à casser volontairement sa gamme la plus rentable, est extraordinairement rare et exige presque toujours une forte pression extérieure pour être menée à bien.
Bonnes pratiques
- Utilisez la définition de Christensen avec précision. Si un nouvel entrant cible vos meilleurs clients avec un meilleur produit, c'est une menace de continuité. Répondez par une meilleure R&D. S'il cible le bas de votre marché ou des non-consommateurs, traitez-le différemment et plus sérieusement.
- Isolez la fonction de veille sur la rupture. Confiez explicitement à quelqu'un la responsabilité de surveiller les segments du bas de gamme et des non-consommateurs. Ces signaux ne viendront pas de votre équipe commerciale, dont la rémunération dépend de la base de clients actuelle.
- Associez la théorie de la rupture à la matrice d'Ansoff et au value proposition canvas. La matrice d'Ansoff cadre vos options de croissance ; le value proposition canvas aide à formuler ce dont un segment mal servi a réellement besoin. Ensemble, ils dessinent la feuille de route pour savoir où poser une couverture contre la rupture.
- Réexaminez régulièrement vos seuils de « suffisamment bon ». Ce que le marché juge acceptable évolue. Un produit qui ne convenait qu'aux acheteurs à petit budget il y a trois ans peut désormais suffire à votre segment de cœur. Suivez cela méthodiquement.
- Ne confondez pas la théorie avec un permis d'ignorer toute la concurrence. La théorie de l'innovation de rupture est une grille de lecture parmi d'autres. Utilisez-la avec l'analyse de l'avantage concurrentiel et la planification par scénarios pour obtenir une vue complète. La cartographie de Wardley est particulièrement utile ici, car elle montre comment les composants évoluent du nouveau au banalisé, soit exactement là où la rupture tend à s'immiscer.
Questions fréquentes sur l'innovation de rupture
Que voulait dire exactement Clayton Christensen par innovation de rupture ?
Christensen définissait l'innovation de rupture comme un processus où un produit démarre sur des segments de marché négligés ou de bas de gamme, offre une performance plus simple et moins chère que le marché de masse, puis s'améliore au fil du temps jusqu'à évincer les acteurs établis. L'idée centrale est que les acteurs en place sont structurellement incités à ignorer les challengers à leurs débuts, car ceux-ci servent d'abord des clients dont les acteurs en place ne veulent pas.
Uber est-il une innovation de rupture ?
La réponse de Christensen lui-même était non. Uber n'a pas commencé par servir des non-consommateurs ou des clients surservis en bas de gamme. L'entreprise a ciblé les clients qui utilisaient déjà les taxis, avec un produit meilleur et plus pratique. Selon la définition de Christensen, c'est de l'innovation de continuité (ou l'arrivée d'un nouvel entrant doté d'une meilleure technologie), pas une rupture au sens technique. Cela dit, Uber a bien bouleversé le secteur des taxis au sens courant du terme. Les deux définitions créent une confusion permanente.
Les entreprises établies peuvent-elles créer des innovations de rupture ?
Rarement depuis une unité existante, car les incitations jouent contre elles. Les acteurs en place qui réussissent à porter une rupture passent généralement par une filiale distincte, une scission ou le rachat d'une plus petite entreprise déjà engagée sur la trajectoire de rupture. Amazon Web Services, le rachat d'Android par Google et la branche de capital-risque de Johnson and Johnson sont autant d'exemples d'acteurs en place qui créent ou captent la rupture à distance.
En quoi l'innovation de rupture diffère-t-elle de l'innovation incrémentale ?
L'innovation incrémentale améliore un produit existant pour des clients existants sur des critères qu'ils valorisent déjà. L'innovation de rupture est d'abord moins performante sur ces critères, mais apporte de nouveaux bénéfices (coût plus bas, usage plus simple, accès élargi) à un segment de clientèle différent. Avec le temps, le produit de rupture s'améliore et les deux trajectoires se croisent. L'acteur en place fait alors face à une menace sérieuse.
Comment savoir si un concurrent est réellement une rupture ou simplement un nouvel entrant ?
Posez deux questions. D'abord, quel est le client cible ? S'il s'agit de vos clients de cœur, la menace relève de la continuité. S'il s'agit du bas de votre marché ou de personnes qui n'achètent pas du tout aujourd'hui, elle peut être une rupture. Ensuite, quelle est la trajectoire d'amélioration ? Le produit d'un challenger de rupture doit s'améliorer plus vite que le seuil de performance du marché ne monte. Si c'est le cas, il finira par entrer sur votre marché de cœur, même s'il paraît négligeable aujourd'hui. Rupture n'est pas synonyme de changement, et ce n'est pas un compliment à distribuer à toutes les startups au pitch deck tape-à-l'œil. Mais utilisée avec précision, la méthode de Christensen devient l'un des outils les plus utiles du management stratégique : un moyen de repérer les menaces que vos concurrents sont trop à l'aise pour voir et que votre propre organisation est structurellement poussée à ignorer.
Co-Founder & COO
On this page
- Qu'est-ce que l'innovation de rupture ?
- Innovation de rupture et innovation de continuité
- Deux types de rupture : par le bas de gamme et par un nouveau marché
- Exemples d'innovation de rupture
- Comment appliquer la théorie de l'innovation de rupture
- Étape 1 : repérer qui est surservi sur votre marché
- Étape 2 : identifier les non-consommateurs de votre catégorie
- Étape 3 : soumettre votre propre portefeuille à un test de résistance à la rupture
- Étape 4 : créer ou acquérir une unité distincte pour porter la rupture
- Étape 5 : suivre la trajectoire, pas un instantané
- Étape 6 : décider de répondre, d'acquérir ou d'ignorer en connaissance de cause
- Idées reçues courantes
- Bonnes pratiques