Matrice BCG vs matrice GE-McKinsey : comparatif
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Le débat matrice BCG vs matrice GE-McKinsey se résume à un arbitrage entre rapidité et nuance. Ces deux outils aident les dirigeants à décider où investir, conserver ou céder au sein d'un portefeuille d'activités. Mais ils répondent à cette question de façons très différentes, et choisir le mauvais outil pour votre situation fait perdre du temps ou, pire, produit une recommandation trompeuse.
Quelle est la différence entre la matrice BCG et la matrice GE-McKinsey ?
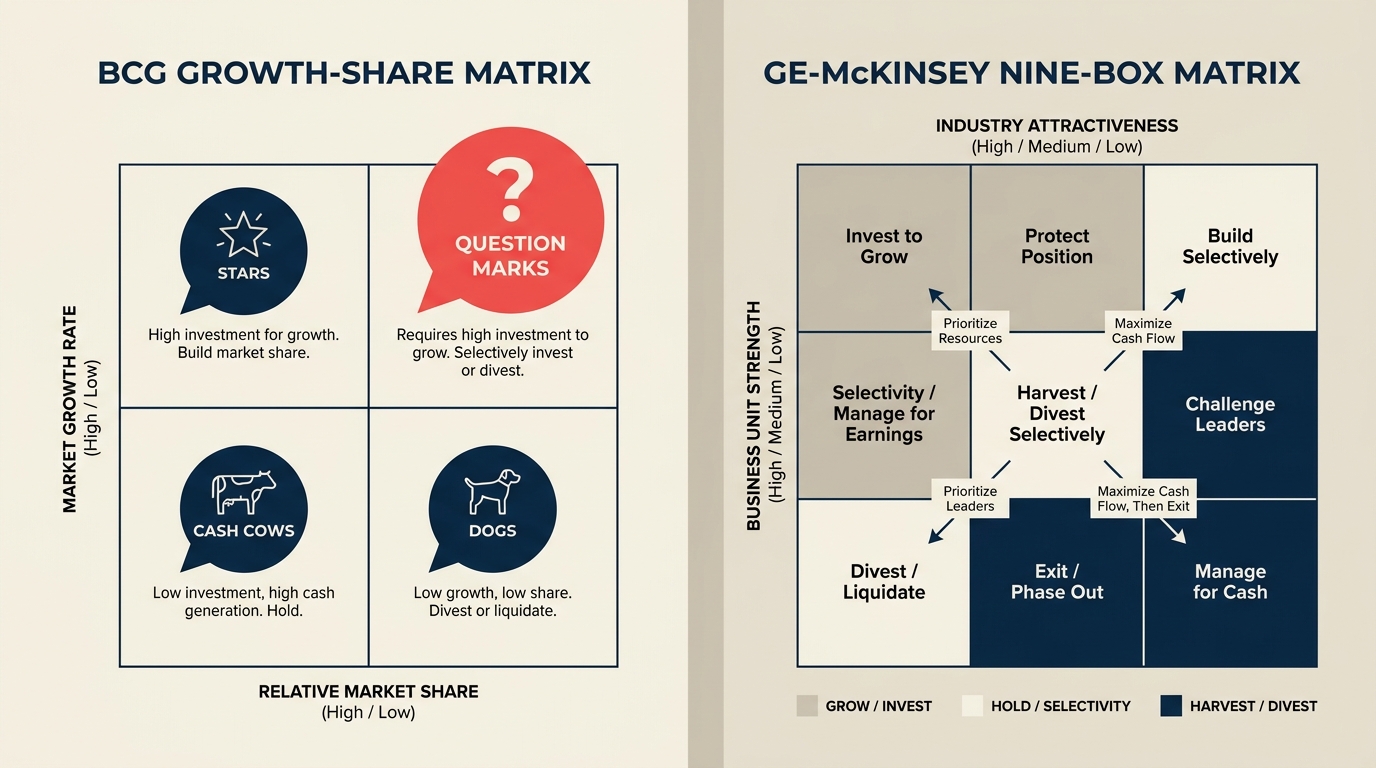
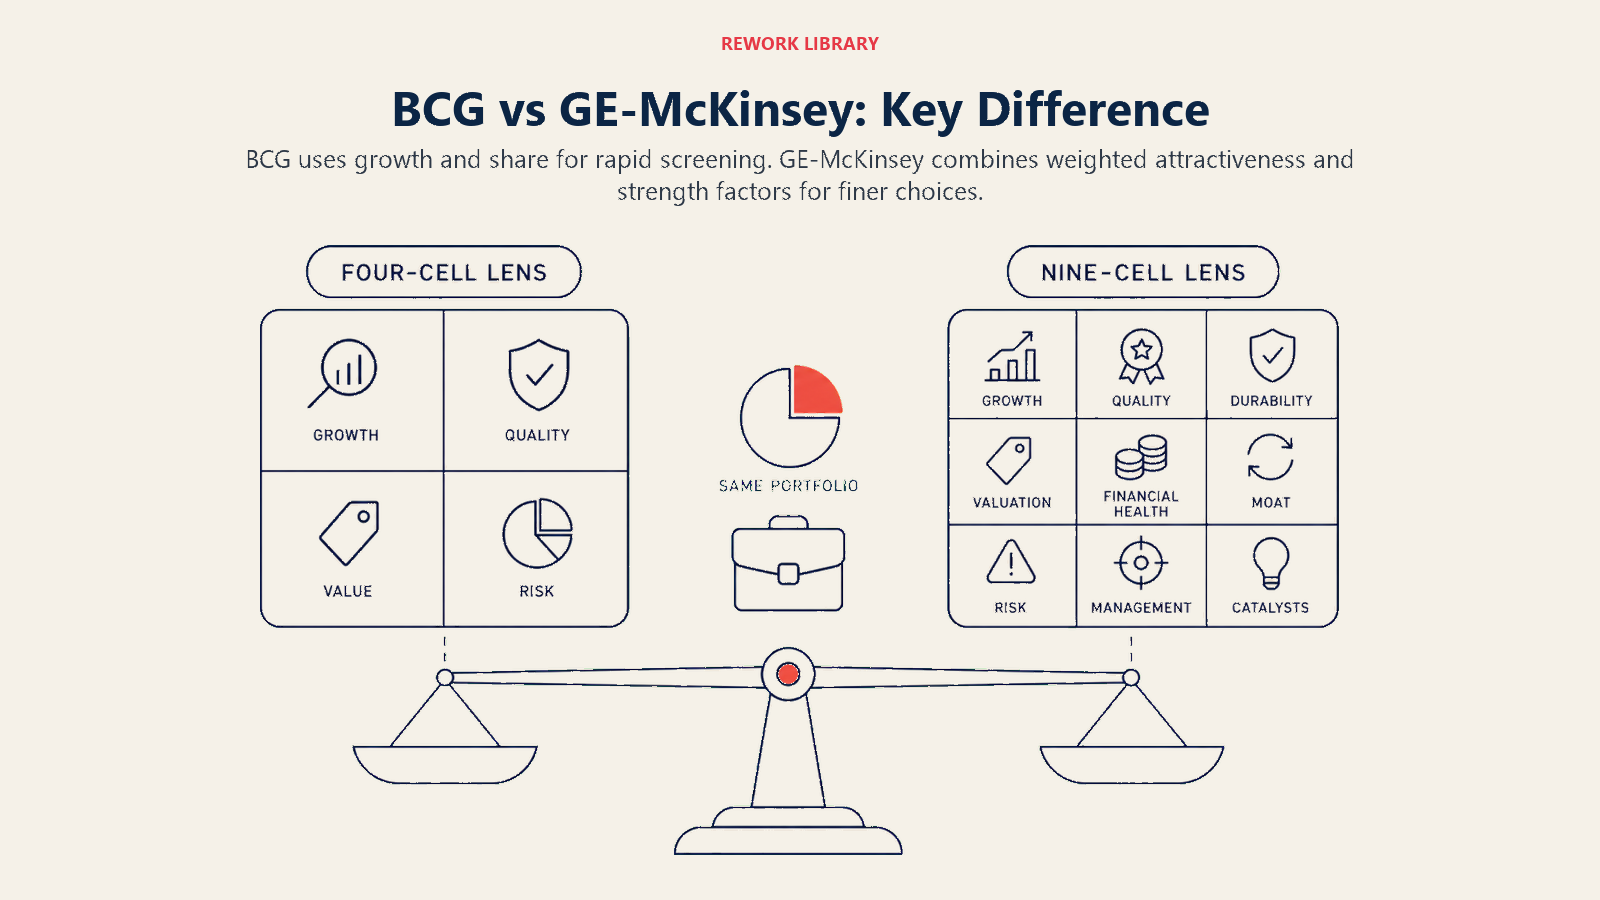
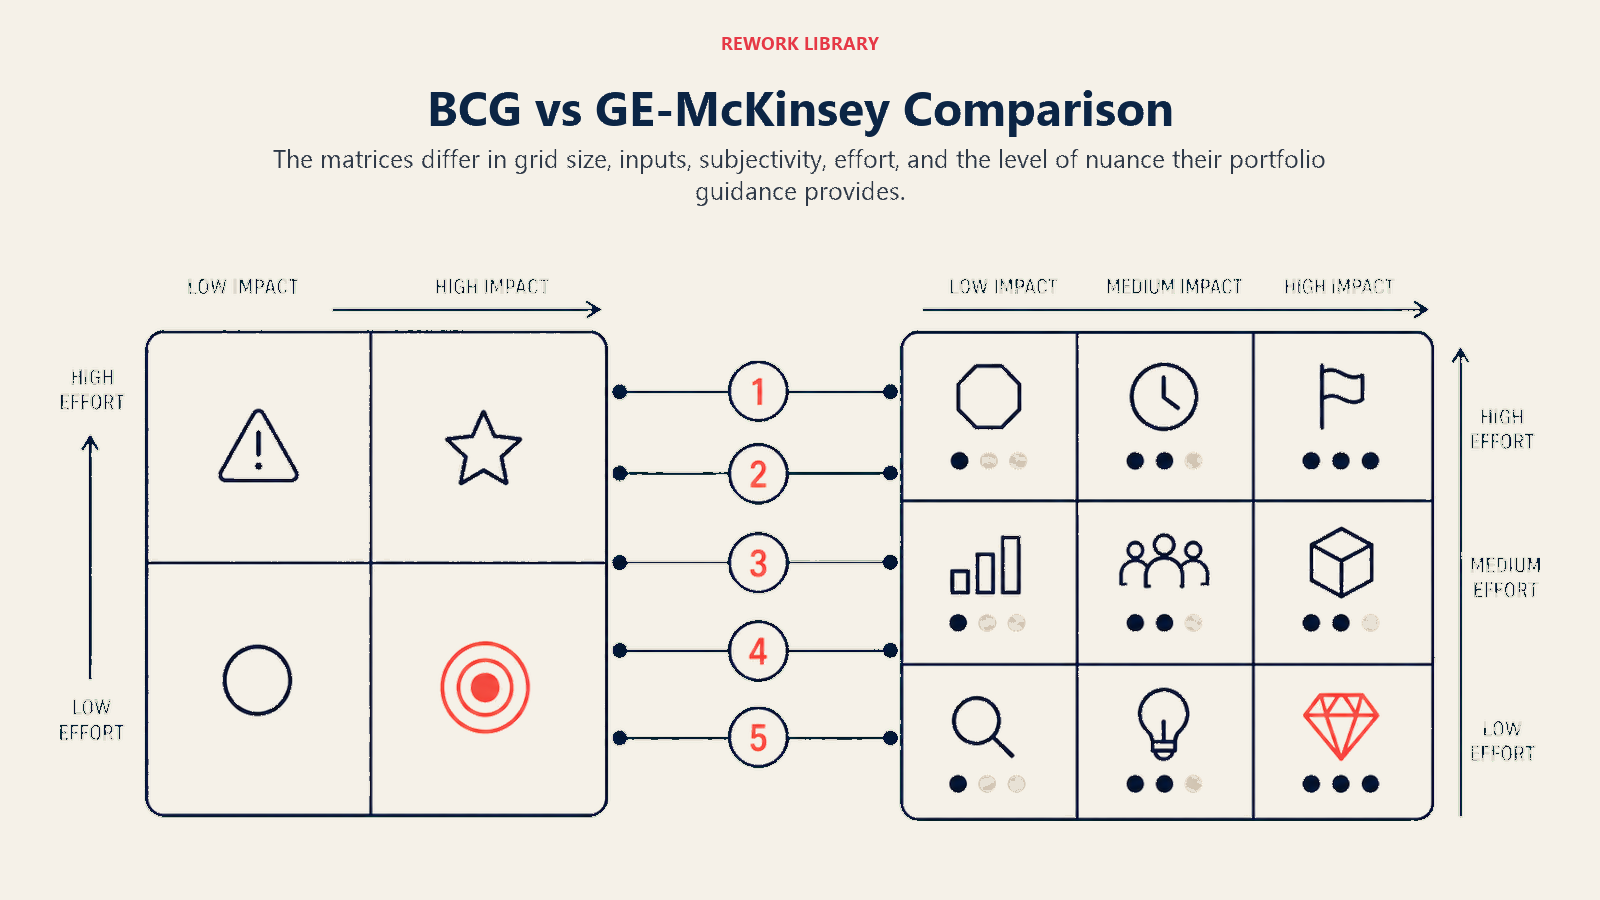
Ce sont deux modèles d'analyse de portefeuille, utilisés pour répartir le capital et les ressources entre unités d'activité ou lignes de produits. La matrice BCG (conçue par le Boston Consulting Group) repose sur une grille 2x2 simple à deux axes : le taux de croissance du marché et la part de marché relative. Elle range chaque unité dans l'un des quatre quadrants : Stars, Cash Cows, Question Marks ou Dogs. La matrice GE-McKinsey utilise une grille 3x3 et note les unités selon l'attractivité du secteur et la force concurrentielle, chacune construite à partir de plusieurs facteurs pondérés. Cette structure plus riche permet des distinctions plus fines, mais exige aussi plus de données et plus d'arbitrages de jugement.
Chiffres clés :
- La matrice BCG a été créée par Bruce Henderson au Boston Consulting Group en 1970, ce qui en fait l'un des plus anciens outils formels de planification de portefeuille encore largement utilisés. (Source : BCG, 1970)
- La matrice GE-McKinsey a été développée par McKinsey and Company pour General Electric au début des années 1970, en réponse directe aux limites de la grille BCG, notamment le besoin de prendre en compte d'autres facteurs que la croissance et la part de marché. (Source : McKinsey, 1971)
- À la fin des années 1970, les modèles de planification de portefeuille étaient utilisés par environ la moitié des entreprises du Fortune 500, selon des recherches citées dans le Journal of Business Strategy (Haspeslagh, 1982).
- Une formule à garder en tête : « la matrice BCG pose deux questions vite ; la matrice GE-McKinsey en pose une douzaine avec soin. »
Qu'est-ce que la matrice BCG ?
La matrice BCG est une grille à deux dimensions qui positionne une unité d'activité ou un produit selon le taux de croissance du marché (axe vertical) et la part de marché relative (axe horizontal). Chaque axe est coupé à un seuil, ce qui crée quatre cases.
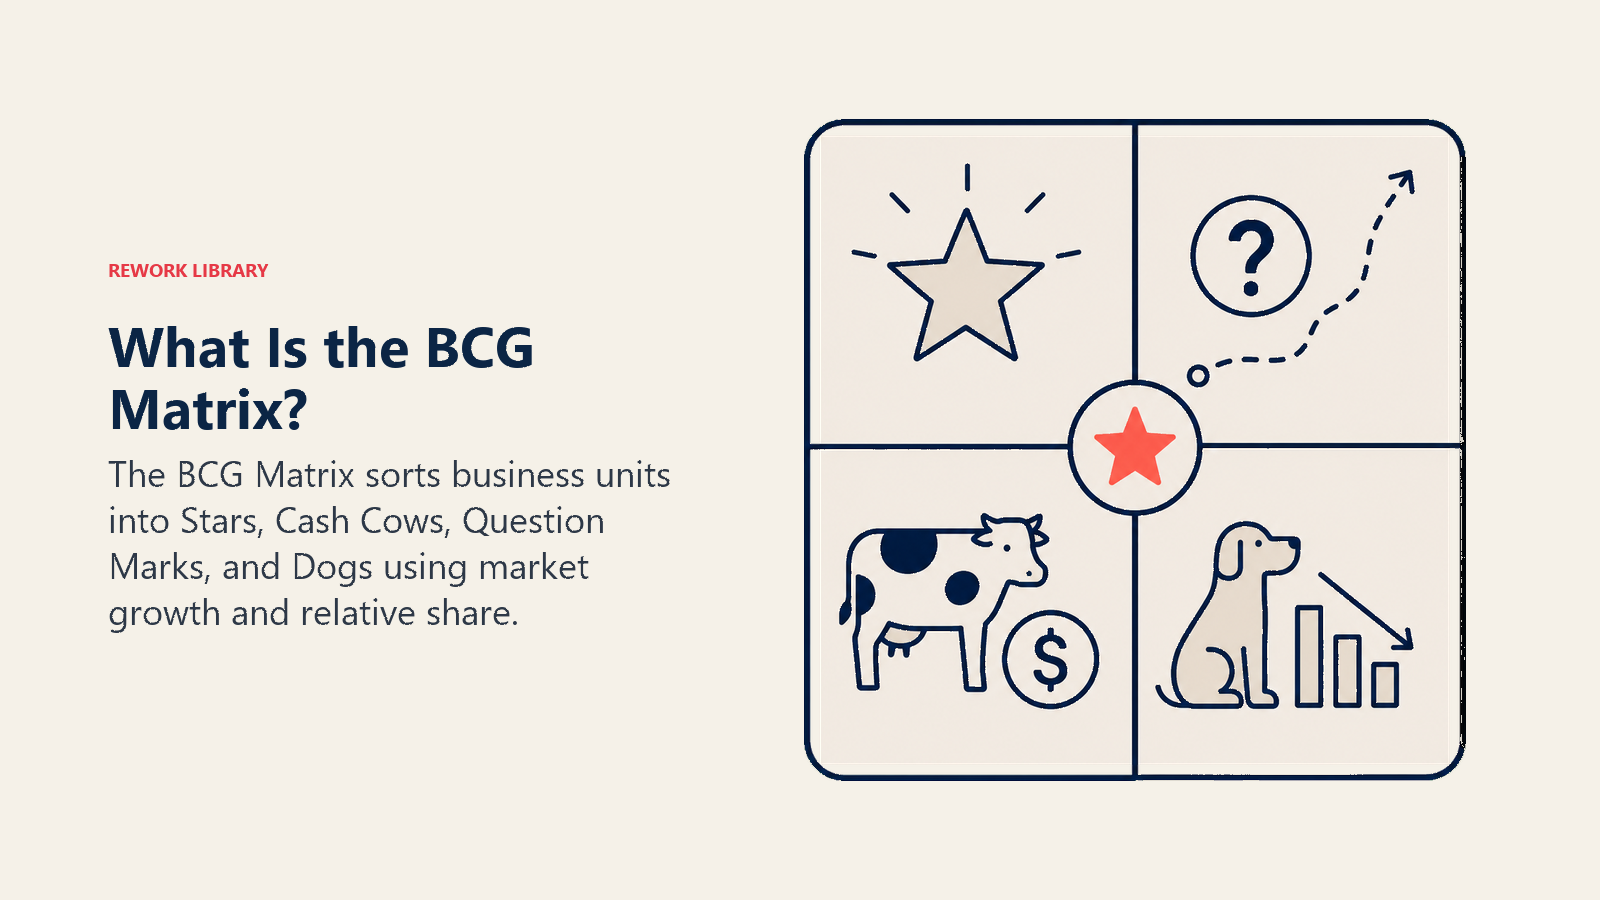
Stars (forte croissance, forte part) : des unités qui dominent des marchés en croissance. Elles consomment de la trésorerie pour soutenir leur essor, mais sont censées devenir des Cash Cows à mesure que les marchés mûrissent.
Cash Cows (faible croissance, forte part) : des leaders de marchés matures. Elles génèrent plus de trésorerie qu'elles n'en consomment, ce qui en fait la principale source de financement du portefeuille.
Question Marks (forte croissance, faible part) : des unités sur des marchés qui croissent vite, mais sans part dominante. La décision consiste à investir pour en faire une Star ou à sortir.
Dogs (faible croissance, faible part) : des unités enlisées sur des marchés stagnants, sans avantage concurrentiel. Ce sont les candidates classiques à la cession, même si certaines dégagent des rendements réguliers sur une niche.
La matrice BCG est rapide à construire. Il suffit de deux données par unité : le taux de croissance du marché et la part de l'unité par rapport à son plus gros concurrent. Cette simplicité est son principal atout et sa principale limite.
Qu'est-ce que la matrice GE-McKinsey ?
La matrice GE-McKinsey est une grille 3x3 qui note chaque unité d'activité selon deux dimensions composites : l'attractivité du secteur (axe vertical) et la force concurrentielle (axe horizontal). Chaque dimension regroupe plusieurs facteurs.
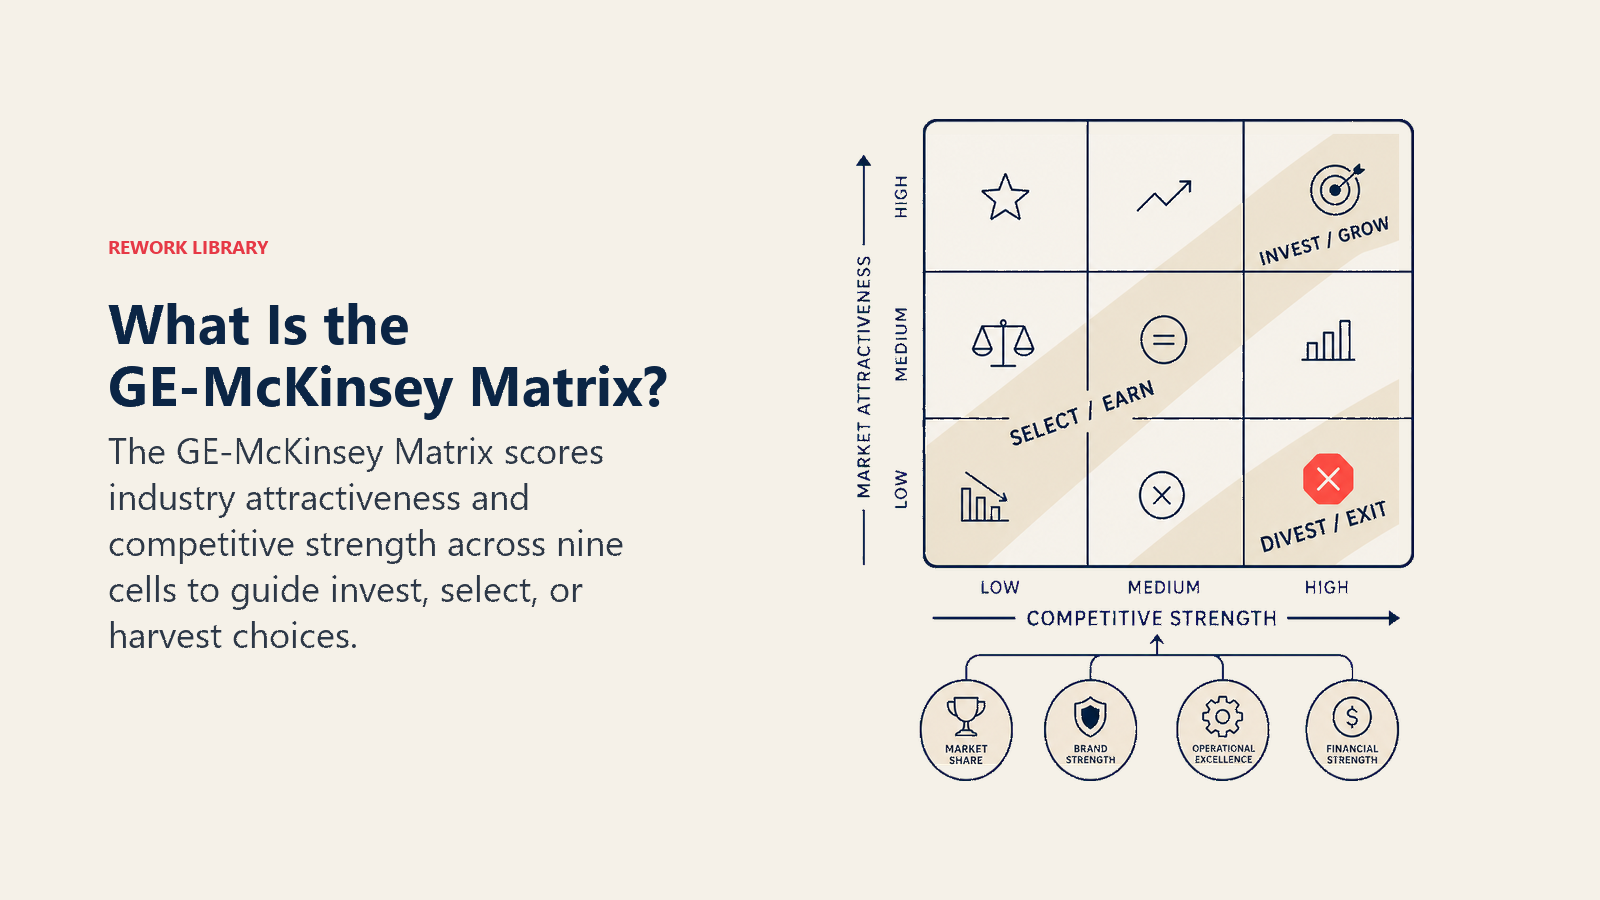
Les facteurs d'attractivité du secteur comprennent généralement la taille du marché, le taux de croissance, les marges, l'intensité concurrentielle, les exigences technologiques et les facteurs environnementaux et réglementaires. Les facteurs de force concurrentielle comprennent la part de marché, la solidité de la marque, la capacité de production, les marges par rapport aux concurrents et la capacité technologique.
Chaque facteur reçoit un poids, puis une note de 1 à 5. La moyenne pondérée place chaque unité sur une échelle à 3 niveaux (faible, moyen, élevé) pour chaque axe.
La grille 3x3 produit trois zones stratégiques.
Investir et croître (cases en haut à gauche, forte attractivité + forte force) : engager des ressources, viser une croissance offensive.
Sélectivité (cases de la diagonale centrale, niveau moyen sur au moins un axe) : investir de façon sélective, corriger des faiblesses précises, ou tenir sa position.
Récolter ou désinvestir (cases en bas à droite, faible attractivité + faible force) : gérer pour la trésorerie, puis sortir, sauf s'il existe une voie claire d'amélioration.
Comme la notation fait appel au jugement, deux équipes peuvent aboutir à des positionnements différents pour la même unité. Cette subjectivité est la faiblesse la plus souvent citée de la matrice GE-McKinsey.
Matrice BCG vs matrice GE-McKinsey : comparaison point par point
Les deux matrices diffèrent par la taille de la grille, les données d'entrée, la subjectivité, l'effort requis et le niveau de nuance des orientations qu'elles donnent pour le portefeuille.
| Dimension | Matrice BCG | Matrice GE-McKinsey |
|---|---|---|
| Taille de la grille | 2x2 (4 cases) | 3x3 (9 cases) |
| Axe vertical | Taux de croissance du marché | Attractivité du secteur (composite) |
| Axe horizontal | Part de marché relative | Force concurrentielle (composite) |
| Nombre de facteurs | 2 (un par axe) | Nombreux (généralement 6 à 12 facteurs pondérés par axe) |
| Complexité | Faible | Élevée |
| Subjectivité | Faible (fondée sur les données) | Élevée (poids et notes dépendent du jugement) |
| Idéale pour | Grands portefeuilles à filtrer rapidement ; priorisation en phase initiale | Conglomérats diversifiés ; décisions engageant des capitaux importants |
| Principale limite | Ignore la rentabilité, la solidité de la marque, les synergies et bien d'autres variables | Les poids des facteurs peuvent être manipulés ; longue à mettre en œuvre |
| Résultat | Un quadrant, avec la stratégie qu'il implique | Une zone, avec des orientations d'investissement priorisées |
| Créée par | Bruce Henderson, BCG, 1970 | McKinsey pour General Electric, début des années 1970 |
Quand utiliser chaque matrice
Utilisez la matrice BCG lorsque :
- Vous avez besoin d'un premier tri rapide sur un grand portefeuille.
- Les données de croissance et de part de marché sont facilement disponibles et fiables.
- Le public a besoin d'un modèle facile à communiquer (présentations au conseil, présentations aux investisseurs).
- Vous travaillez dans un seul secteur où la part de marché est fortement corrélée à la rentabilité.
Utilisez la matrice GE-McKinsey lorsque :
- Le portefeuille couvre plusieurs secteurs aux profils d'attractivité très différents.
- La décision engage assez de capital pour justifier le travail de notation supplémentaire.
- La part de marché seule est un mauvais indicateur de la position concurrentielle (services, B2B, secteurs réglementés).
- Vous devez faire apparaître des nuances qu'une grille 2x2 masquerait, comme une petite unité sur une niche très attractive.
Beaucoup d'équipes stratégie commencent par la matrice BCG pour l'étendue, puis appliquent la matrice GE-McKinsey aux deux ou trois unités pour lesquelles la BCG donne un signal ambigu ou contesté.
Comment choisir et appliquer l'une des deux
Étape 1 : définir vos unités d'analyse
Listez chaque unité d'activité, ligne de produits ou marque à évaluer. Vérifiez que chacune dispose d'une définition de marché défendable : sans elle, les axes de l'une comme de l'autre matrice perdent tout sens. Pour la matrice BCG, calculez la part de marché relative de chaque unité (la part de votre unité divisée par celle du plus gros concurrent). Pour la matrice GE-McKinsey, listez les facteurs qui serviront à noter l'attractivité et la force, et mettez-vous d'accord sur les poids avant de commencer la notation.
Étape 2 : choisir la matrice selon la complexité de la décision
Pour une revue complète du portefeuille d'un conglomérat diversifié, optez par défaut pour la matrice GE-McKinsey. Pour prioriser les investissements produit sur un seul marché, la matrice BCG suffit généralement. En cas de doute, commencez par la BCG pour la vue d'ensemble, puis recourez à l'analyse de l'avantage concurrentiel ou aux cinq forces de Porter pour affiner votre lecture des unités qui se retrouvent dans une zone ambiguë, près du centre.
Étape 3 : noter les axes
Pour la matrice BCG : placez chaque unité selon le taux de croissance et la part de marché relative. Tracez les lignes de séparation à la croissance moyenne du secteur et à 1,0 de part relative. Pour la matrice GE-McKinsey : notez chaque facteur pour chaque unité, appliquez les poids, calculez le score composite et placez l'unité sur la grille 3x3. Documentez vos poids et vos notes, afin que les parties prenantes puissent remettre en question les hypothèses plutôt que la conclusion.
Étape 4 : lire l'implication stratégique de chaque case
Les cases de la matrice BCG impliquent chacune une stratégie : investir dans les Stars, traire les Cash Cows, trancher vite sur les Question Marks et sortir des Dogs, sauf raison stratégique de les conserver. Les zones de la matrice GE-McKinsey suivent une logique proche, avec plus de gradation : les unités de la diagonale centrale imposent de se demander honnêtement s'il existe une voie vers la zone d'investissement. Associez le résultat de la matrice à la matrice d'Ansoff pour concrétiser les options de croissance.
Exemple
Prenons un fabricant de biens de grande consommation avec cinq lignes de produits : café premium, céréales de marque distributeur, eau pétillante, snacks d'origine végétale et une gamme de soupes en conserve en déclin.
Positionnements selon la matrice BCG :
| Produit | Croissance du marché | Part relative | Quadrant |
|---|---|---|---|
| Café premium | Forte (12 %) | Forte (1,4x le leader) | Star |
| Snacks d'origine végétale | Forte (18 %) | Faible (0,3x le leader) | Question Mark |
| Eau pétillante | Moyenne (6 %) | Forte (1,1x le leader) | Cash Cow (limite) |
| Céréales de marque distributeur | Faible (2 %) | Moyenne (0,8x le leader) | Dog (limite) |
| Soupes en conserve | Faible (1 %) | Faible (0,5x le leader) | Dog |
Positionnements selon la matrice GE-McKinsey (version abrégée) :
| Produit | Attractivité du secteur | Force concurrentielle | Zone |
|---|---|---|---|
| Café premium | Forte (4,2/5) | Forte (4,0/5) | Investir et croître |
| Snacks d'origine végétale | Forte (4,5/5) | Faible (2,1/5) | Sélectivité |
| Eau pétillante | Moyenne (3,1/5) | Moyenne (3,4/5) | Sélectivité |
| Céréales de marque distributeur | Moyenne (2,8/5) | Moyenne (2,9/5) | Sélectivité (à surveiller) |
| Soupes en conserve | Faible (1,8/5) | Faible (2,0/5) | Récolter ou désinvestir |
L'analyse GE-McKinsey montre que l'eau pétillante relève de la Sélectivité plutôt que d'une Cash Cow évidente, ce qui invite à vérifier si la position concurrentielle de l'unité s'érode. La matrice BCG seule aurait suggéré de « conserver et récolter », ce qui pourrait être la mauvaise décision.
Erreurs courantes
Traiter les axes de la matrice BCG comme les seuls moteurs. La part de marché est une heuristique utile, pas un tableau complet de la position concurrentielle. Une unité à faible part sur un marché fragmenté peut être très rentable. Confrontez toujours les résultats de la BCG aux données réelles de marge et de flux de trésorerie. Servez-vous d'une analyse SWOT ou d'une analyse PESTEL pour vérifier le contexte.
Fausse précision dans la notation GE-McKinsey. Comme la matrice produit des scores pondérés à une ou deux décimales, les équipes les jugent parfois plus objectifs qu'ils ne le sont. Un score de 3,2 contre 3,4 en attractivité du secteur n'a aucune signification statistique si les facteurs ont été notés par un seul analyste. Mettez-vous d'accord sur les définitions et les poids des facteurs avant la notation, pas après.
Sauter l'étape du « et alors ? ». Les deux matrices produisent un positionnement, pas une décision. L'affectation à un quadrant ou à une zone ouvre la discussion stratégique, elle ne la clôt pas. Associez le résultat à une discussion sur l'allocation des ressources, reliée aux objectifs financiers.
Ignorer les interdépendances du portefeuille. Aucune des deux matrices ne tient compte des synergies entre unités, comme une production partagée, l'effet de halo de la marque ou le réseau de distribution. Un Dog qui amène des clients à une Star peut mériter d'être conservé, même si la matrice dit de le céder.
Pour aller plus loin
Co-Founder & COO
On this page
- Quelle est la différence entre la matrice BCG et la matrice GE-McKinsey ?
- Qu'est-ce que la matrice BCG ?
- Qu'est-ce que la matrice GE-McKinsey ?
- Matrice BCG vs matrice GE-McKinsey : comparaison point par point
- Quand utiliser chaque matrice
- Comment choisir et appliquer l'une des deux
- Étape 1 : définir vos unités d'analyse
- Étape 2 : choisir la matrice selon la complexité de la décision
- Étape 3 : noter les axes
- Étape 4 : lire l'implication stratégique de chaque case
- Exemple
- Erreurs courantes
- Pour aller plus loin