Guide de la levée de fonds stratégique : comment les dirigeants bâtissent et entretiennent leurs relations avec les investisseurs
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
La plupart des fondateurs voient la levée de fonds comme une activité ponctuelle, menée de temps à autre : préparer un deck, contacter des investisseurs, conduire un processus, boucler un tour. Cette vision se comprend, mais elle coûte cher. Les dirigeants qui lèvent des fonds avec succès, de façon régulière et à des conditions favorables, la conçoivent autrement : comme une discipline permanente de construction de relations, qui débouche simplement sur des transactions de capital.
Le tour qui se boucle en juin a été rendu possible par des conversations en janvier, des mises en relation en octobre et une crédibilité construite pendant un an d'exécution démontrée. L'investisseur qui mènera votre Series B a peut-être découvert votre entreprise comme simple observateur de la Series A. Les conditions de votre prochain tour dépendent en partie de la façon dont vous avez géré vos investisseurs actuels pendant le précédent.
Ce guide aborde la levée de fonds comme une discipline de leadership, et pas seulement comme un processus tactique.
Ce que les investisseurs évaluent vraiment
Comprendre la décision des investisseurs est le point de départ d'une levée de fonds stratégique. La plupart des notes d'investissement portent sur la taille du marché, le modèle économique, les indicateurs financiers et la qualité de l'équipe. Mais la décision réelle est rarement aussi linéaire que la note le laisse penser.
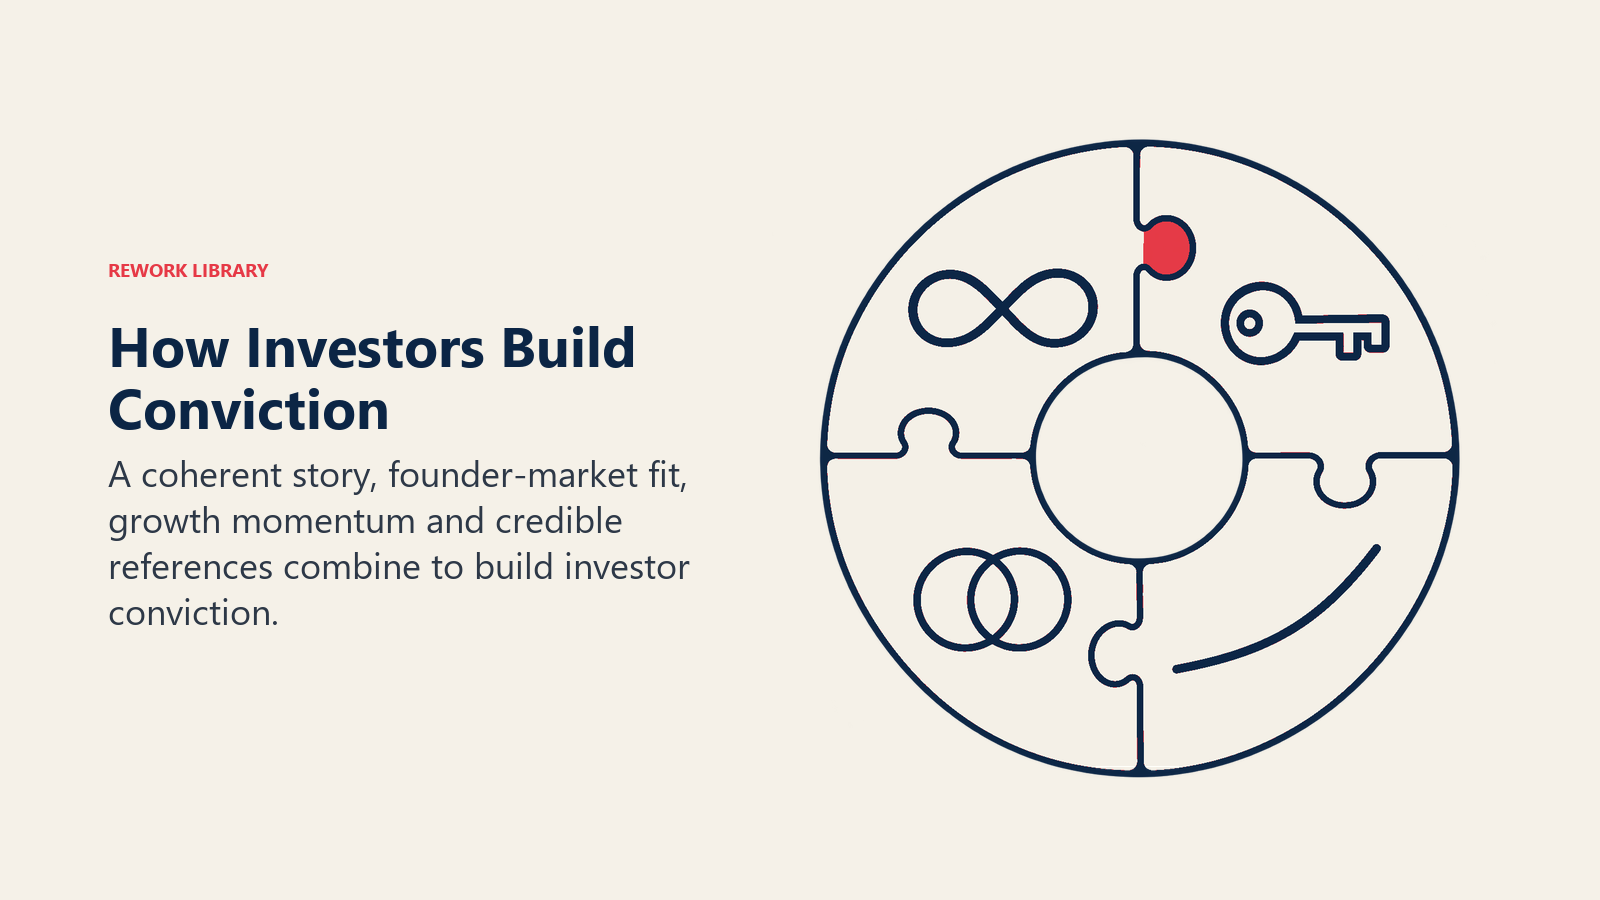
Le test du récit. Les investisseurs comparent votre dossier à un modèle mental de ce que sont les grandes entreprises à un stade donné. Votre travail est de montrer que vous entrez dans ce schéma (ou de le remettre en cause de façon crédible). Le récit de votre entreprise doit être cohérent : pourquoi ce marché, pourquoi maintenant, pourquoi cette équipe, pourquoi cette solution est meilleure que l'existant. Si le récit s'effondre sous les questions, la conviction ne naît pas.
Le test de l'adéquation fondateur-marché. Avant d'évaluer la taille du marché ou les projections financières, les investisseurs se demandent si cette équipe a un avantage propre sur ce marché. Il peut venir d'une expertise du domaine, d'une relation client exclusive, d'une intuition sur le comportement des clients que d'autres ont manquée, ou d'une capacité technique réellement différenciante. Une équipe qui aurait pu être constituée pour attaquer n'importe quel marché attrayant inspire moins de conviction qu'une équipe qui a une raison précise et crédible de gagner sur celui-ci.
Le signal de dynamique. Les investisseurs réagissent davantage à la trajectoire qu'aux chiffres absolus. Une entreprise qui croît de 20 % par mois sur une petite base est plus attrayante qu'une entreprise stabilisée sur une base plus large. Corollaire : lever des fonds est plus difficile quand les indicateurs stagnent ou reculent, et bien plus facile quand la trajectoire est nette et ascendante. Caler son processus de levée sur une période de forte dynamique est un avantage tactique important.
Le réseau de références. Les investisseurs se parlent entre eux et parlent aux gens qui connaissent votre équipe. Votre réputation auprès des clients, des anciens employeurs, des anciens investisseurs et de l'écosystème entrepreneurial au sens large compte. Les fondateurs qui traitent chaque échange professionnel comme une référence potentielle pratiquent la levée de fonds stratégique même quand ils ne sont pas dans un processus formel.
Les types de tours et leur logique stratégique
Les différents types de capital servent des objectifs différents. Choisir le bon type au bon stade relève de la stratégie, pas seulement du financement.
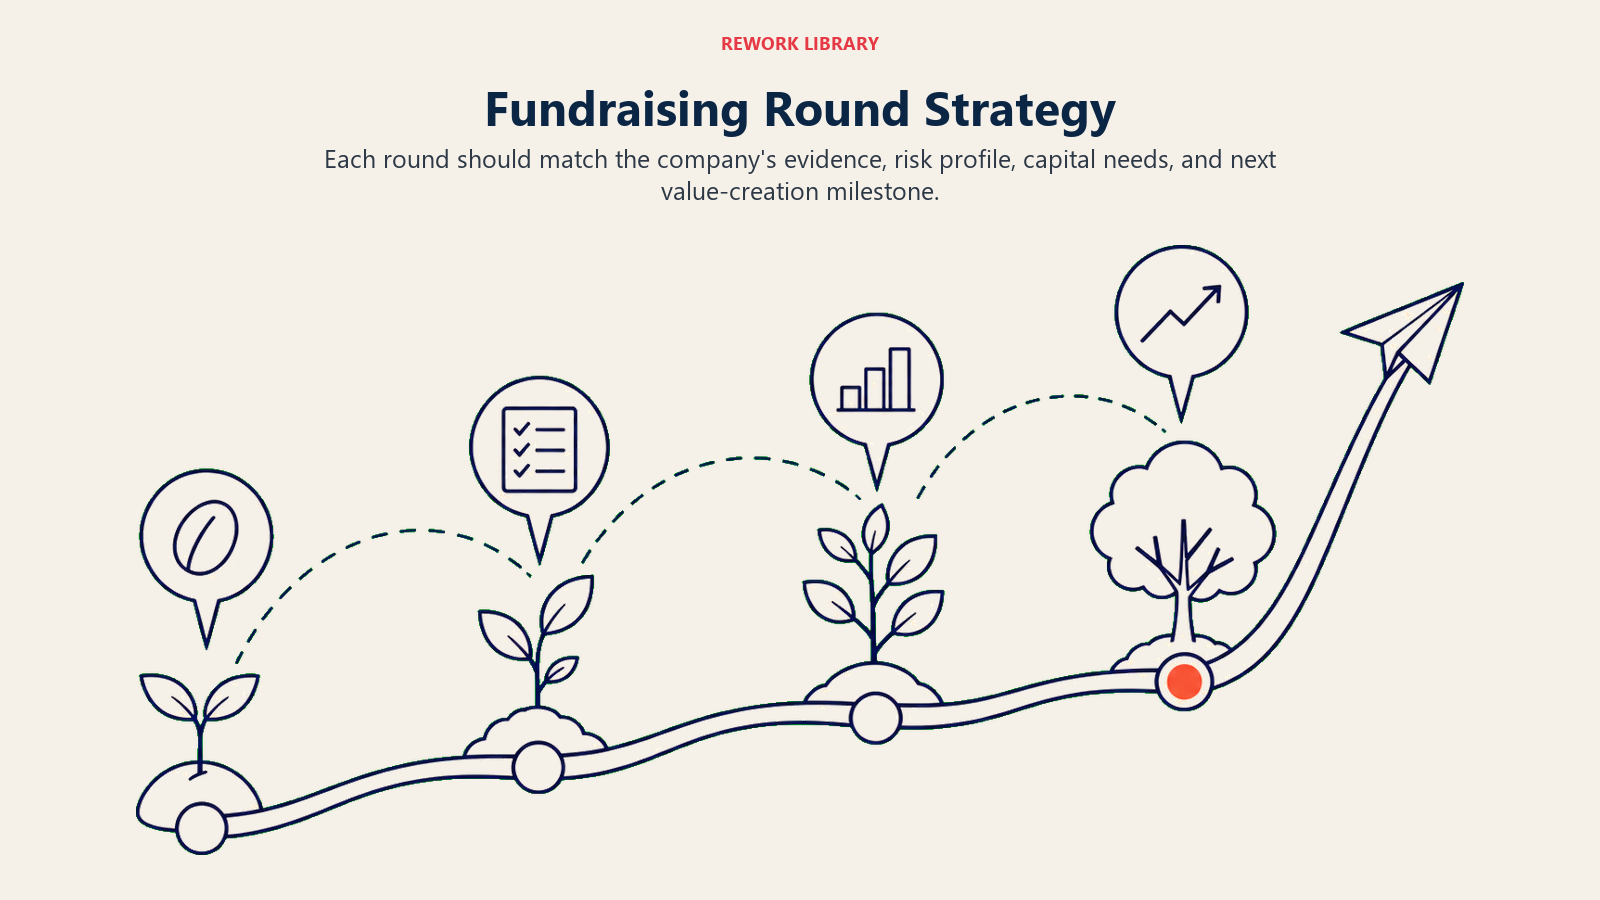
Le pre-seed et le seed conviennent pour valider les hypothèses de base avant de disposer d'une activité reproductible. L'objectif est de recueillir assez d'informations pour savoir si l'entreprise vaut la peine d'être construite, et de bâtir un socle de preuves clients qui rend crédibles les levées suivantes. Les investisseurs seed acceptent davantage d'incertitude et sont compensés par des valorisations plus basses. À ce stade, les bons investisseurs apportent non seulement du capital, mais aussi des réseaux pertinents, une connaissance du marché et de la crédibilité auprès des investisseurs suivants.
La Series A est généralement le premier capital institutionnel de taille. Elle intervient une fois le product-market fit démontré (des clients qui utilisent le produit, en tirent de la valeur et le regretteraient s'il disparaissait), mais avant de disposer d'un go-to-market évolutif pleinement éprouvé. Les investisseurs de Series A cherchent à savoir si l'entreprise peut passer à l'échelle, pas seulement si elle fonctionne. Les indicateurs clés varient selon le secteur, mais incluent en général la rétention (le produit garde-t-il ses clients ?), l'unit economics (le modèle économique fonctionne-t-il à l'échelle unitaire ?) et le taux de croissance.
La Series B et les tours suivants servent à faire passer à l'échelle ce qui fonctionne déjà. À ces stades, les investisseurs mènent une analyse financière proche d'une due diligence classique de private equity : taille du marché, positionnement concurrentiel, profondeur de l'équipe de direction, intégrité du modèle financier et efficacité du go-to-market. La part de storytelling diminue par rapport à l'analyse financière.
La dette et le financement fondé sur les revenus sont des alternatives non dilutives, adaptées aux entreprises à revenus prévisibles et à l'usage des fonds clairement identifié, qui génère un rendement supérieur au coût de la dette. Ces instruments sont de plus en plus accessibles aux entreprises de logiciels et d'abonnements, et peuvent être préférables à l'equity quand l'entreprise peut déployer le capital à un rythme qui rend la dilution coûteuse.
L'investissement stratégique de la part d'investisseurs corporate (de grandes entreprises qui investissent dans leur écosystème) n'est ni du capital purement financier ni un pur bénéfice stratégique. Il s'accompagne d'une complexité relationnelle, de conflits d'intérêts potentiels et de structures de conditions qui peuvent compliquer les levées futures. Les investisseurs stratégiques peuvent ouvrir des relations commerciales et un accès au marché que les investisseurs financiers ne peuvent pas offrir. Ils peuvent aussi poser des contraintes importantes sur les financements et les options de M&A à venir si les conditions ne sont pas négociées avec soin.
Le processus de levée de fonds
Un processus de levée bien mené n'est pas passif. Il est conçu pour créer une circulation d'information et des dynamiques favorables à l'entreprise.
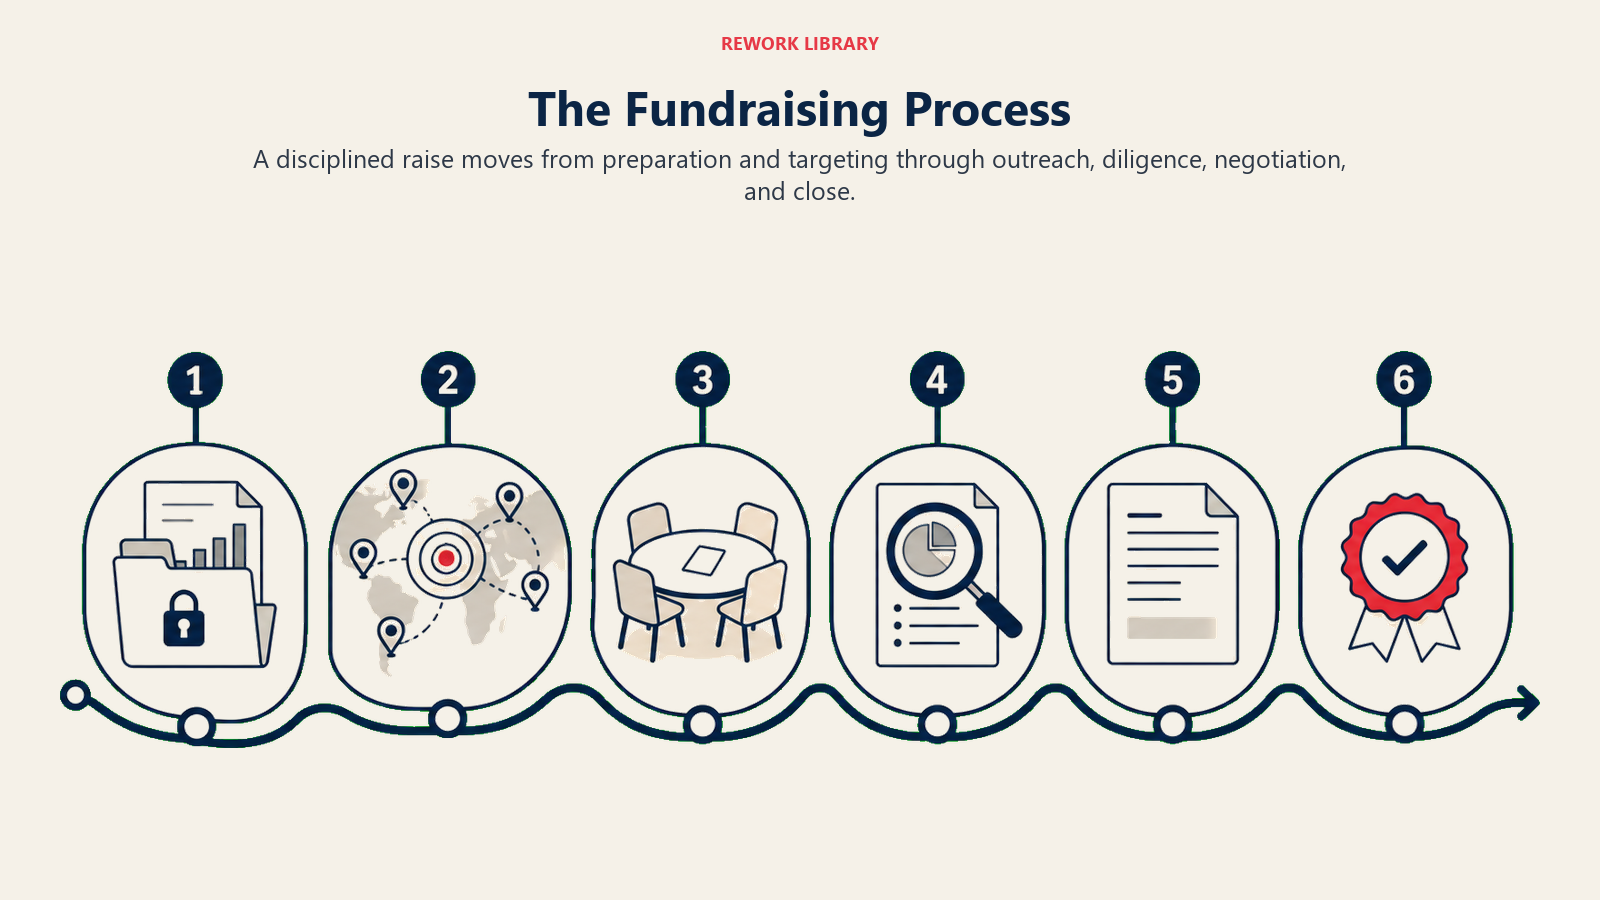
Établissez votre liste cible. Identifiez les investisseurs réellement actifs sur votre stade et votre secteur. Le bon investisseur pour une entreprise de santé au stade seed n'est pas celui d'une entreprise de logiciels d'entreprise en Series B. Un investisseur sans conviction sur votre marché ne portera pas le dossier en interne, quelle que soit la qualité du pitch.
Développez des canaux de mise en relation recommandée. La prospection à froid auprès des investisseurs fonctionne rarement. Les mises en relation recommandées, via des fondateurs du portefeuille, des contacts communs ou des investisseurs qui vous connaissent d'échanges antérieurs, fonctionnent beaucoup plus souvent. Constituer un réseau de personnes capables de faire des recommandations crédibles est un travail de long terme, qu'on ne peut pas improviser pendant un processus.
Menez un processus compact et parallèle. Le pire processus est une succession de conversations séquentielles étalées sur de nombreux mois, où la dynamique se dissipe entre les réunions et où aucun investisseur ne ressent d'urgence. Une meilleure structure mène des conversations parallèles avec plusieurs fonds sur un calendrier resserré, de sorte que l'intérêt d'un investisseur soit visible des autres et que les décisions se prennent en connaissant les alternatives.
Maîtrisez la circulation de l'information. Pendant un processus, chaque information partagée influence la manière dont les investisseurs évaluent l'entreprise. Partagez ce qui démontre vos forces et valide votre récit. Soyez honnête sur les difficultés (les investisseurs sont avertis et les découvriront tôt ou tard), mais réfléchissez au moment et à la manière de présenter les informations qui demandent du contexte pour être bien interprétées.
Gérez la clôture, pas seulement le pitch. Beaucoup de processus échouent non par manque de conviction des investisseurs, mais parce que la mécanique de la signature du term sheet, de la due diligence et de la documentation juridique a créé des retards qui ont érodé la dynamique. Les fondateurs expérimentés disposent d'un avocat spécialisé dans les opérations de venture, de documents types prêts à envoyer et d'une idée claire de ce que sera la due diligence, pour qu'elle ne devienne pas un exercice de découverte.
Ce qu'il faut négocier
La négociation du term sheet ne porte pas que sur la valorisation affichée. De nombreuses clauses ont des conséquences qui dépassent le tour lui-même.
Les préférences de liquidation. L'ordre et le multiple selon lesquels les investisseurs sont payés avant les actionnaires ordinaires lors d'une vente ou d'une liquidation. Les conditions standard (préférence 1x non participante) sont raisonnables. Les préférences participantes, ou les multiples supérieurs à 1x, peuvent réduire sensiblement les gains des fondateurs et des salariés dans des scénarios qui seraient sinon favorables.
La composition du conseil. Chaque tour institutionnel se traduit généralement par un siège au conseil pour l'investisseur. La composition du conseil détermine la gouvernance : qui peut recruter et révoquer le CEO, quelles décisions exigent l'accord du conseil, qui contrôle l'entreprise en situation difficile. Les fondateurs qui cèdent tôt le contrôle du conseil peinent souvent à le récupérer lors des tours suivants, quand ils ont besoin de davantage de capital.
Les clauses anti-dilution. Elles protègent les investisseurs contre les tours futurs à des valorisations plus basses. L'anti-dilution full ratchet est très favorable aux investisseurs et peut être extrêmement douloureuse en cas de down round. L'anti-dilution à moyenne pondérée large est la norme, et plus équilibrée.
Les droits d'information et les droits de souscription proportionnelle (pro-rata). Les investisseurs principaux obtiennent généralement le droit de participer aux tours futurs pour conserver leur pourcentage de détention. C'est en général acceptable, mais cela peut limiter votre flexibilité lors des tours suivants si votre base d'investisseurs initiale est large ou comprend des parties dont la participation continue est complexe.
Gérer les investisseurs existants
La levée de fonds ne s'arrête pas à la clôture du tour. Bien gérer les investisseurs existants est une discipline stratégique qui influe directement sur les levées futures.
Une communication régulière et honnête. Des points d'information réguliers aux investisseurs (mensuels ou trimestriels), qui reconnaissent les difficultés à côté des progrès, construisent la confiance dans la durée. Des investisseurs surpris par une mauvaise nouvelle en réunion du conseil sont plus difficiles à gérer que ceux qui connaissaient le problème à l'avance et ont eu le temps de l'absorber.
Mobilisez activement les réseaux. Les investisseurs ont des réseaux. La plupart sont prêts à faire des mises en relation avec des clients, des recrues potentielles ou des investisseurs suivants si vous le demandez précisément. Des demandes vagues d'« aide » donnent peu. Des demandes précises (« Je cherche une mise en relation avec le Chief Revenue Officer d'entreprises de la catégorie X qui ont des équipes commerciales de 50 à 200 personnes ») produisent des contacts utiles.
Soyez direct sur vos besoins. Si un nouveau tour de financement se prépare, vos investisseurs actuels doivent être parmi les premiers à le savoir. Ils ont des droits d'information et un intérêt économique à la réussite de l'entreprise. Les tenir étroitement informés de la direction que prend l'entreprise et de ses besoins en capital leur permet de se préparer à participer ou de faire des mises en relation qui accélèrent le processus.
Chiffres clés
- La plupart des échecs de levée de fonds sont des échecs de timing, pas de qualité. Une entreprise solide qui lève des fonds dans un marché faible ou sur fond de dégradation macroéconomique aura du mal, quelle que soit sa qualité intrinsèque. Comprendre l'environnement de marché avant de lancer un processus et caler le calendrier en conséquence peut changer beaucoup de choses.
- Le premier term sheet change complètement la dynamique du processus. Un processus sans term sheet est un processus en quête de conviction. Dès qu'un investisseur crédible s'engage, les autres peuvent réagir à son offre au lieu de former leur conviction de zéro. Obtenir le premier term sheet est l'étape décisive.
- Les vérifications de références sont réciproques. Vous pouvez, et vous devez, vérifier les références des investisseurs avant d'accepter leur capital. Les investisseurs qui ont été des administrateurs difficiles, qui ont écarté des fondateurs de leur entreprise ou qui se sont mal comportés dans des situations de crise laissent des traces. Parlez aux fondateurs de leurs entreprises en portefeuille avant de conclure.
Questions fréquentes sur le guide de la levée de fonds stratégique
Quand est-il opportun de lever des capitaux extérieurs ?
Le bon moment, c'est quand vous disposez d'assez de preuves pour défendre l'investissement de façon crédible, quand l'usage des fonds est précis et défendable, et quand l'environnement de marché est favorable. Lever des fonds quand on est à court de trésorerie est le pire moment, car vous perdez votre pouvoir de négociation et signalez une situation de détresse. Le conseil général est de lancer un processus avec 12 à 18 mois de runway devant soi pour pouvoir se permettre d'être sélectif.
Combien faut-il lever ?
Levez assez pour atteindre le prochain point d'inflexion significatif de votre activité : le jalon qui facilitera le tour suivant. Lever trop peu et manquer de runway avant ce jalon est un échec fréquent. Lever trop, à une valorisation trop élevée, crée une pression pour croître à hauteur de cette valorisation, ce qui peut fausser les décisions. La règle empirique de la plupart des opérationnels : levez 18 à 24 mois de runway, selon l'efficacité capitalistique que vous comptez atteindre.
Les fondateurs doivent-ils se soucier de l'investisseur dont ils acceptent l'argent ?
Oui, beaucoup. Les investisseurs dotés d'une solide expertise du domaine, de réseaux de portefeuille actifs et d'une expérience avérée de participation constructive aux conseils créent plus de valeur que ceux qui apportent du capital sans ces atouts. Les investisseurs qui ne partagent pas votre vision, qui font du micromanagement ou qui ont une tolérance au risque différente peuvent créer beaucoup de frictions. La relation avec un investisseur principal dure généralement de cinq à dix ans. Elle mérite autant de due diligence que n'importe quel partenariat d'affaires de long terme.
Quelle est la plus grosse erreur des fondateurs en levée de fonds ?
Sous-estimer le temps nécessaire et s'y prendre trop tard. Un processus de levée qui semble devoir prendre deux mois en prend souvent cinq. Si vous commencez au moment où vous avez besoin de l'argent, vous êtes déjà en difficulté.
Lectures associées
