La discipline de portefeuille : comment les dirigeants gèrent plusieurs paris stratégiques
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Toute organisation un peu complexe mène plusieurs chantiers à la fois : différentes gammes de produits, différentes initiatives de marché, différents paris stratégiques, différents profils d'investissement. Ce n'est pas un problème. Diversifier les paris est la façon dont les organisations gèrent l'incertitude, développent de nouvelles capacités et se positionnent pour des futurs qui ne sont pas entièrement prévisibles.
Mais piloter un portefeuille exige une discipline que la plupart des organisations ne développent jamais. Au lieu de le piloter activement, elles l'accumulent. Les projets sont approuvés sans être hiérarchisés les uns par rapport aux autres. Les ressources sont réparties sur tout plutôt que concentrées sur ce qui compte le plus. Rien n'est jamais arrêté, parce qu'arrêter est difficile. On obtient un portefeuille trop large, trop faiblement doté en ressources et largement déconnecté des vraies priorités stratégiques de l'organisation.
La discipline de portefeuille est la pratique inverse : piloter activement ce dans quoi l'organisation investit, la manière dont ces investissements sont hiérarchisés entre eux et les critères qui déterminent si un projet reste dans le portefeuille ou en sort.
Ce que la discipline de portefeuille n'est pas
Avant de définir ce qu'est la discipline de portefeuille, il vaut la peine de dissiper quelques malentendus.
Elle ne se confond pas avec le fait d'avoir un plan stratégique. Un plan stratégique décrit où l'organisation veut aller. La discipline de portefeuille consiste à vérifier activement que les ressources de l'organisation sont réellement orientées dans cette direction. Beaucoup d'organisations disposent d'excellents documents de stratégie et d'une faible discipline de portefeuille, parce que la stratégie et l'allocation réelle des ressources sont dans les faits déconnectées.
Elle ne se confond pas avec l'efficience. L'efficience consiste à faire les choses avec moins de moyens. La discipline de portefeuille consiste à faire moins de choses, mais bien. Une organisation peut être très efficiente dans l'exécution d'un portefeuille mal composé. La discipline commence par la question de la composition, pas par celle de l'exécution.
Elle n'est pas réservée aux conglomérats diversifiés. Même une organisation relativement recentrée mène en permanence plusieurs paris produit, plusieurs initiatives de marché et plusieurs priorités opérationnelles. La logique de portefeuille s'applique à tous les niveaux : le portefeuille de paris stratégiques du CEO, le portefeuille d'initiatives produit du directeur de la division, le portefeuille de projets du directeur de service.
Le problème de fond : pourquoi les portefeuilles dérivent
Les portefeuilles passent de la cohérence stratégique à la dispersion stratégique par une succession de décisions raisonnables prises une à une.
Les projets sont plus faciles à lancer qu'à arrêter. Lancer une nouvelle initiative demande seulement de s'accorder sur son intérêt. L'arrêter demande de reconnaître qu'elle n'a pas fonctionné ou n'est plus prioritaire, ce qui est inconfortable pour ceux qui l'ont défendue et y ont investi. Le résultat est un effet de cliquet : le portefeuille ne grandit que dans un sens.
Les ressources paraissent abondantes quand elles sont dispersées. Quand un budget est réparti sur vingt initiatives, chaque équipe ne voit que sa part et la juge souvent insuffisante. Le responsable du portefeuille ne voit pas toujours clairement que le niveau global de ressources est intenable. Rendre visible la contrainte totale de ressources sur l'ensemble du portefeuille est plus difficile que de gérer des lignes budgétaires isolées.
L'incertitude fait paraître prématuré tout élagage. Les dirigeants repoussent souvent la décision d'arrêter ou de concentrer, parce que le tableau n'est pas encore clair. Or il ne l'est presque jamais complètement. Les décisions de portefeuille reportées, comme les décisions de performance reportées, aggravent généralement le problème au lieu de le résoudre.
La politique interne favorise le maintien des projets. Chaque initiative d'un portefeuille a un défenseur qui plaidera pour sa poursuite. Le point de vue du portefeuille, qui regarde l'ensemble et arbitre, est souvent sous-représenté face aux défenseurs des initiatives prises une à une.
Les principes de la discipline de portefeuille
Visibilité, critères explicites, ressources concentrées et décisions d'arrêt régulières maintiennent la cohérence des paris.
Rendre le portefeuille visible
La première étape du pilotage d'un portefeuille est de le rendre visible. Cela suppose une vue unique et consolidée de ce dans quoi l'organisation investit : chaque initiative significative, ses besoins en ressources, sa justification stratégique, son état d'avancement et son retour attendu. La plupart des organisations n'ont pas cette vue. Leur portefeuille est dispersé entre plusieurs systèmes de planification, processus budgétaires et stratégies de départements.
Rendre le portefeuille visible révèle immédiatement des problèmes invisibles tant que chaque initiative était gérée séparément : des efforts en double qui poursuivent le même objectif, des initiatives sans justification stratégique claire, des concentrations de ressources en décalage avec les priorités affichées, et des initiatives qui durent depuis des années sans résultats nets.
Définir les critères de priorisation avant d'en avoir besoin
Le moment de définir ce qui fait d'un projet une priorité de portefeuille, c'est avant que les arbitrages précis ne s'imposent. Quand les critères sont définis à l'avance, les décisions de portefeuille consistent à appliquer des critères plutôt qu'à rediscuter la stratégie à chaque fois.
De bons critères de priorisation de portefeuille sont généralement multidimensionnels. Ils combinent le plus souvent : l'adéquation stratégique (cela fait-il avancer la stratégie que nous avons annoncée ?), le retour attendu (quelle est la valeur réaliste si cela fonctionne ?), la probabilité de succès (compte tenu de ce que nous savons de nos capacités et du marché), et la valeur d'option stratégique (cela crée-t-il des choix stratégiques futurs que nous voulons avoir ?).
Ces critères ne feront pas l'unanimité et leur application demande du jugement. Mais en avoir vaut nettement mieux que de décider du portefeuille au gré de débats ponctuels, où l'emporte celui qui argumente le plus brillamment.
L'allocation des ressources, une décision de portefeuille
L'expression la plus concrète d'une stratégie de portefeuille est la manière dont les ressources sont réellement allouées. Si la priorité affichée est le produit A, mais que l'équipe d'ingénierie est répartie à parts égales entre les produits A, B et C, la vraie priorité du portefeuille n'est pas celle qui est annoncée.
La discipline de portefeuille exige que les décisions d'allocation soient prises au niveau du portefeuille, et non au sein de chaque initiative. C'est autant une question de gouvernance que de stratégie : qui a l'autorité d'arbitrer entre les initiatives, et le processus budgétaire lui donne-t-il réellement cette autorité ?
Les organisations qui prennent leurs décisions d'allocation au sein de chaque département ou initiative, puis les consolident vers le haut, obtiennent généralement des portefeuilles qui reflètent le rapport de force entre responsables de départements plutôt que les priorités stratégiques. Il faut une vue au niveau du portefeuille, avec une vraie autorité de réallocation, pour neutraliser cette dynamique.
L'investissement par étapes et les points de décision
L'une des pratiques de pilotage de portefeuille les plus efficaces est l'investissement par étapes : faire de petits paris initiaux, définir des critères clairs de ce qui justifierait un investissement supplémentaire, et ne prendre l'engagement plus lourd que lorsque les premiers éléments le justifient.
Cette approche, parfois appelée processus stage-gate, s'applique explicitement aux nouvelles initiatives et implicitement au portefeuille existant. Une initiative qui dure depuis deux ans sans progrès net doit être évaluée selon les critères mêmes qui justifieraient de continuer à la financer, au lieu d'être supposée mériter la poursuite de l'investissement parce qu'elle est déjà au portefeuille.
Les points de décision forcent la conversation que la plupart des organisations évitent : quels éléments nous conduiraient à investir davantage ici, et lesquels nous conduiraient à arrêter ? Expliciter ces critères avant que les éléments n'arrivent réduit la tendance à justifier la poursuite d'investissements dans des initiatives qui ne fonctionnent pas.
La décision d'arrêt
La décision de portefeuille la plus difficile est l'arrêt. Interrompre une initiative qui ne performe pas suppose de reconnaître que l'investissement initial était une erreur, que les personnes qui y travaillaient seront déplacées ou réorientées, et que l'organisation a perdu du temps et des ressources qu'elle ne récupérera pas. Tout cela coûte réellement, et l'inconfort de le reconnaître est bien réel.
Mais ne pas arrêter les initiatives qui sous-performent coûte aussi. Les ressources qui continuent d'alimenter des initiatives peu performantes n'alimentent pas de meilleures initiatives. Les équipes qui travaillent sur des initiatives auxquelles l'organisation ne croit pas vraiment n'accomplissent rien de significatif et le savent souvent. La performance globale du portefeuille est limitée par ses composantes les plus faibles, qui tirent l'ensemble vers le bas.
Les dirigeants efficaces en matière de discipline de portefeuille entretiennent un rapport lucide à la décision d'arrêt. Ils la traitent comme une réallocation de ressources plutôt que comme un verdict d'échec. Ils créent l'autorisation culturelle d'arrêter ce qui ne fonctionne pas, sans que cela soit un risque de carrière pour ceux qui l'ont défendu. Et ils distinguent les initiatives qui ont échoué parce que le marché ou la technologie ne s'y sont pas prêtés (issue raisonnable d'un pari valable) de celles qui ont échoué à cause de défaillances d'exécution qui auraient dû être détectées plus tôt.
Piloter le cœur de métier et l'horizon
Une grille de lecture utile du portefeuille distingue les investissements dans le cœur de métier (améliorer et protéger ce qui fonctionne déjà), les occasions adjacentes (extensions vers des marchés ou des capacités voisins) et les paris de transformation (domaines vraiment nouveaux, susceptibles de définir l'avenir).
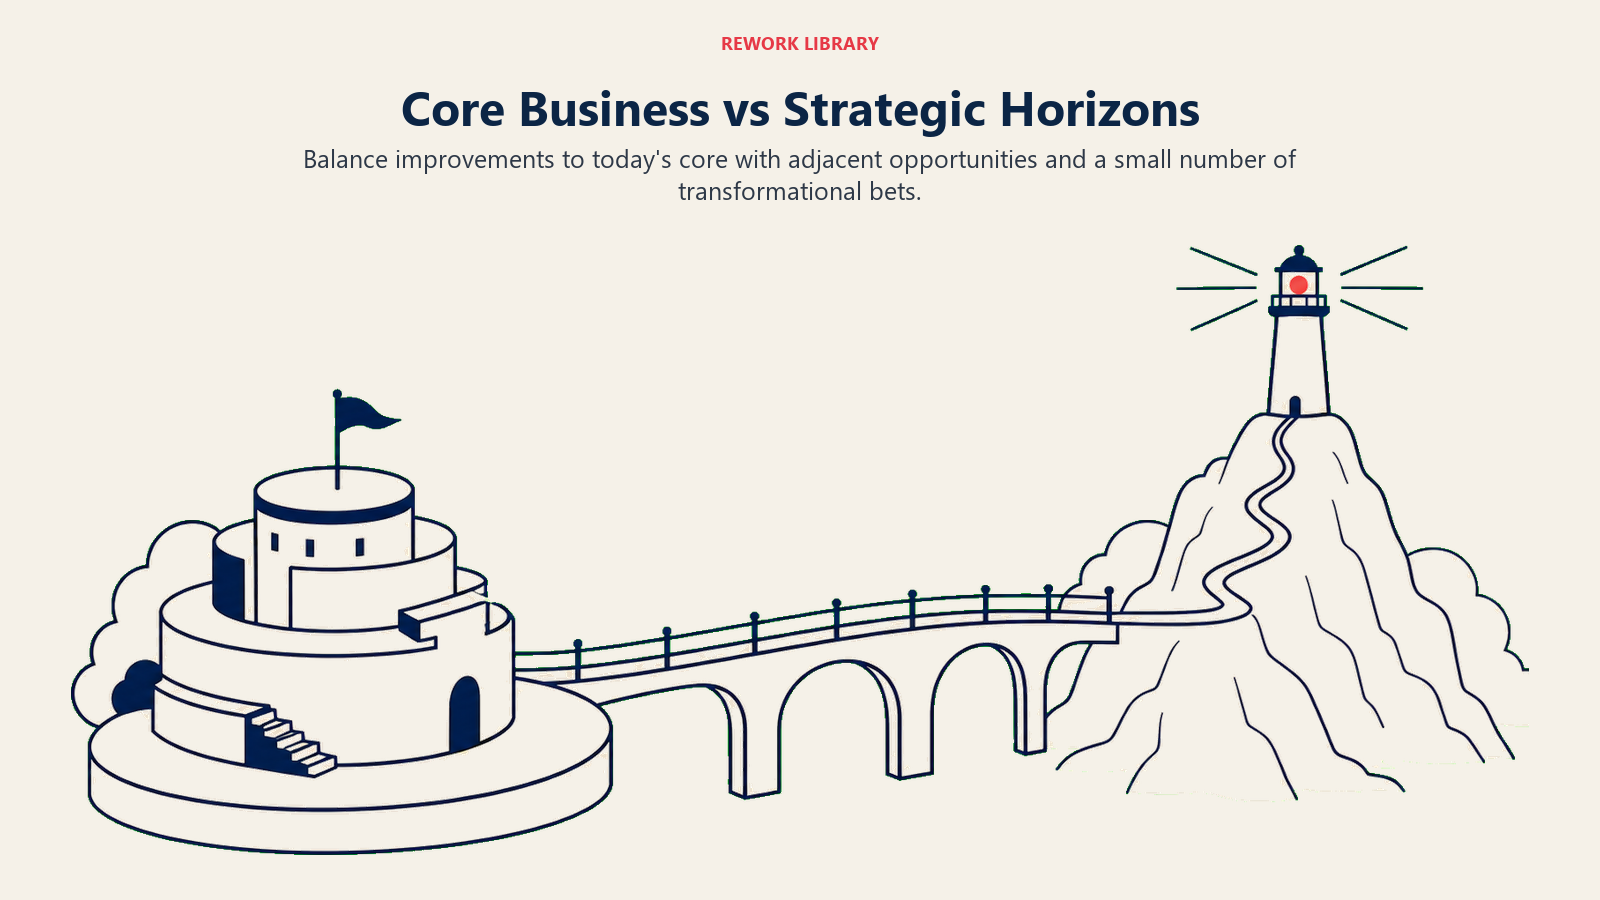
La plupart des organisations surinvestissent dans le cœur de métier et sous-investissent dans l'horizon. Le cœur de métier se justifie plus facilement (retours clairs, moindre incertitude), alors que les paris d'horizon sont plus difficiles à défendre à court terme et perdent souvent les arbitrages internes de ressources face au cœur de métier.
Une discipline de portefeuille efficace implique une décision d'allocation délibérée entre ces catégories. Quelle part des ressources va au cœur de métier, à l'adjacent, à la transformation ? C'est au fond un jugement stratégique sur la tolérance au risque et l'horizon de temps, mais l'expliciter évite que le cœur de métier évince par défaut tout le reste.
Elle exige aussi des approches de pilotage différentes pour chaque catégorie. Les investissements de cœur de métier se pilotent par des indicateurs de performance à court terme. Les investissements adjacents demandent un horizon plus long et d'autres critères de réussite. Les paris de transformation doivent être protégés de l'instinct de l'organisation d'appliquer les mêmes standards de performance que ceux du cœur de métier avant qu'ils n'aient eu le temps de se développer.
Les revues de portefeuille, une pratique de leadership
Le mécanisme opérationnel pour maintenir la discipline de portefeuille est la revue de portefeuille régulière : une conversation structurée de l'équipe de direction sur l'ensemble du portefeuille, et pas seulement des points d'avancement initiative par initiative.
Les revues de portefeuille efficaces posent des questions que l'organisation ne se pose pas naturellement :
Investissons-nous réellement dans nos priorités annoncées, ou l'allocation réelle est-elle différente ? Que nous disent les premiers résultats sur les paris qui fonctionnent ? Qu'est-ce qui nous est le plus incertain, et qu'est-ce qui réduirait cette incertitude ? Si nous devions réallouer 20 % des ressources du portefeuille dès demain, où les mettrions-nous et que supprimerions-nous ?
Ces conversations sont inconfortables. Elles obligent à mettre sur la table des arbitrages que les revues d'initiatives évitent. Mais c'est par elles que la discipline de portefeuille est vraiment maintenue, et pas seulement affichée.
Chiffres clés
- Les recherches sur la stratégie d'entreprise concluent systématiquement que concentrer les ressources sur un petit nombre de paris très prioritaires donne de meilleurs résultats que les répartir uniformément sur un grand portefeuille, en particulier sur des marchés concurrentiels.
- Le résultat le plus fréquent d'un audit de portefeuille dans les organisations matures est la découverte d'un nombre important d'initiatives qui ne se rattachent directement à aucune priorité stratégique affichée, et qui représentent souvent une part notable des dépenses totales de ressources.
- Les organisations dotées d'un rythme explicite de revue de portefeuille, où l'ensemble du portefeuille est examiné au niveau de la direction au moins chaque trimestre, prennent leurs décisions d'arrêt plus tôt et à moindre coût total que celles qui n'en ont pas.
- L'outil de pilotage de portefeuille le plus sous-employé est le point de décision défini à l'avance : des critères, convenus d'avance, qui feraient financer, augmenter, réduire ou arrêter une initiative.
Questions fréquentes sur la discipline de portefeuille
Comment faire quand une équipe très performante travaille sur une initiative peu prioritaire ?
C'est un défi courant du pilotage de portefeuille. La réponse consiste à séparer la décision sur les talents de la décision sur l'initiative. Arrêtez ou réduisez l'initiative sur la base de ses mérites stratégiques, puis prenez une décision distincte et active pour réaffecter les talents à des travaux plus prioritaires. Les collaborateurs performants ne doivent pas rester coincés sur un travail peu prioritaire, mais leur présence ne rend pas l'initiative prioritaire.
Combien de paris stratégiques une organisation peut-elle réalistement mener à la fois ?
Cela dépend beaucoup de la taille de l'organisation et de la nature des paris. Une règle pratique : si vous ne pouvez pas citer de mémoire les trois premières priorités de votre portefeuille, vous en avez trop. Les dirigeants doivent pouvoir exposer la composition et les priorités du portefeuille sans consulter de document.
Chaque initiative doit-elle avoir un objectif de ROI explicite ?
Pas toujours. Certains types d'investissements de portefeuille, en particulier les paris exploratoires, se prêtent mal à des projections de ROI précises. Mais chaque initiative doit avoir des critères clairs de ce que signifie la réussite et des éléments qui feraient poursuivre, augmenter ou arrêter l'investissement.
Comment éviter que les décisions de portefeuille soient dictées par la politique interne plutôt que par les mérites stratégiques ?
Définissez les critères à l'avance, rendez le portefeuille complet visible collectivement par l'équipe de direction et faites intervenir plusieurs points de vue dans l'évaluation. Quand la personne qui détient le plus de pouvoir dans l'organisation est aussi la défenseuse de l'initiative évaluée, signalez ce conflit explicitement et faites appel à des points de vue qui n'ont aucun intérêt dans l'issue.
Quand faut-il augmenter l'investissement dans une initiative plutôt que l'arrêter ?
Quand les premiers éléments indiquent que l'occasion de marché est réelle et que l'approche de l'organisation fonctionne, quand une fenêtre concurrentielle limitée dans le temps s'ouvre, ou quand les premiers paris ont appris assez de choses pour faire le prochain investissement avec une confiance nettement plus élevée. L'essentiel est de fonder la décision d'augmenter sur des éléments factuels plutôt que sur les coûts irrécupérables ou l'optimisme initial.
Lectures associées : Stratégie contrariante | Guide de la stratégie de plateforme | Diriger à grande échelle | Planification de la succession | Stratégie d'entreprise portée par la mission | Enseignements du leadership produit

Co-Founder, Rework.com
On this page
- Ce que la discipline de portefeuille n'est pas
- Le problème de fond : pourquoi les portefeuilles dérivent
- Les principes de la discipline de portefeuille
- Rendre le portefeuille visible
- Définir les critères de priorisation avant d'en avoir besoin
- L'allocation des ressources, une décision de portefeuille
- L'investissement par étapes et les points de décision
- La décision d'arrêt
- Piloter le cœur de métier et l'horizon
- Les revues de portefeuille, une pratique de leadership
- Chiffres clés