Die besten KI-Tools für die Bearbeitung von Versicherungsschäden im Jahr 2026
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Wenn Sie 2026 KI-Tools für die Bearbeitung von Versicherungsschäden bewerten: Sprout.ai und Five Sigma führen bei End-to-End-Automatisierung vom ersten Schadenseingang (First Notice of Loss, FNOL) bis zur Regulierung, Shift Technology und FRISS führen bei Betrugserkennung und Entscheidungsfindung, Tractable und CCC Intelligent Solutions führen bei fotobasierter Schadenserfassung und Kalkulation, Roots (Bevaya) führt bei Dokument-KI und agentenbasierter Schadenbearbeitung, und EvolutionIQ und CLARA Analytics führen bei der Adjuster-Guidance für Erwerbsunfähigkeit, Workers' Comp und Haftpflichtsparten. Dieser Leitfaden bewertet 14 Tools nach der Aufgabe, für die sie tatsächlich gebaut wurden, nicht danach, welcher Anbieter in diesem Quartal die lauteste KI-Ankündigung gemacht hat.
Die Schadenbearbeitung ist der eine Bereich im Versicherungsgeschäft, in dem KI den klarsten und messbarsten Nutzen liefert: kürzere Durchlaufzeiten, weniger Leakage-Kosten und Adjuster, die ihren Tag mit Ermessensentscheidungen statt mit Dateneingabe verbringen. Es ist zugleich der Bereich mit der geringsten Toleranz für eine Blackbox, denn eine falsche oder nicht erklärbare Schadenentscheidung schafft schnell regulatorisches Risiko. Jedes Tool weiter unten wird danach bewertet, was es tatsächlich automatisiert, für wen es gebaut ist und wie es die Compliance-Frage handhabt, auf Basis von Anbieterdokumentation, Fallstudien und Branchenberichten, die im Juli 2026 geprüft wurden.
Update Juli 2026: Was sich geändert hat
- Das NAIC AI Systems Evaluation Tool ist vom Vorschlag in den aktiven Pilotbetrieb übergegangen. Zwölf US-Bundesstaaten (Kalifornien, Colorado, Connecticut, Florida, Iowa, Louisiana, Maryland, Pennsylvania, Rhode Island, Vermont, Virginia und Wisconsin) führen den Piloten von März bis September 2026 durch, eine überarbeitete Version geht zum Fall National Meeting mit möglicher Verabschiedung im November, laut der Regulierungs-Zusammenfassung von Fenwick.
- KI-generierter Betrug wurde zu einem Thema auf Vorstandsebene, nicht mehr nur für die SIU. Verisks Betrugsstudie 2026 ergab, dass nahezu jeder befragte Versicherer KI-bearbeitete Schadenfotos und -dokumente inzwischen als reale Bedrohung einstuft, was Betrugsanbieter wie Shift Technology und FRISS dazu bewegt, ihren bestehenden Betrugsmodellen ein Scoring zur Dokumentenauthentizität hinzuzufügen.
- Dokument-KI verschob sich von OCR zur agentenbasierten Verarbeitung. Roots benannte seine Plattform in Bevaya um und brachte InsurGPT bei der durchgängigen Dokumentenklassifizierung (Straight-Through Processing) in einen Bereich im hohen 90-Prozent-Bereich, ein Sprung gegenüber dem Extraktions-und-Markierungs-Modell, das die meisten Dokument-KI-Tools bis 2025 auslieferten.
- KI für Kfz-Sachschäden wurde in der Fläche zum Mainstream. CCC Intelligent Solutions hat seine KI-Kalkulation inzwischen bei mehr als 6.500 Reparaturwerkstätten und über 125 Versicherern im Einsatz, KI-basierte Produkte wachsen dabei um rund 50 % im Jahresvergleich, ein Zeichen dafür, dass die Technologie längst über die frühen Anwender hinaus verbreitet ist.
Wichtige Fakten
- Versicherungsbetrug kostet die Vereinigten Staaten schätzungsweise 308,6 Milliarden US-Dollar pro Jahr, wovon rund 45 Milliarden US-Dollar auf Sach- und Haftpflichtschäden entfallen, laut dem Wirtschaftsbericht der Coalition Against Insurance Fraud.
- 98 % der Versicherer stimmen zu, dass KI-gestützte Bearbeitungstools einen Anstieg des digitalen Versicherungsbetrugs befeuern, und 99 % geben an, bereits manipulierte oder KI-veränderte Schadendokumentation erlebt zu haben, laut Verisks Studie „State of Insurance Fraud 2026".
- Mehr als ein Drittel der Verbraucher (36 %) sagt, dass sie in Erwägung ziehen würden, ein Schadenfoto oder -dokument digital zu verändern, selbst wenn dies gegen die Regeln ihres Versicherers verstieße, bei den Gen-Z-Befragten steigt dieser Anteil auf 55 %, laut derselben Verisk-Studie.
- Versicherer liefern angemessene digitale Statusupdates, einer der wichtigsten Treiber für die Zufriedenheit mit der Schadenbearbeitung, nur bei 22 % der Schadenfälle, laut der J.D. Power U.S. Claims Digital Experience Study 2025.
- 32 % der Kfz-Versicherungsinteressenten nutzen inzwischen KI-Tools beim Vergleich von Deckungen, und diejenigen, die das tun, wechseln mit 1,3-facher Wahrscheinlichkeit den Versicherer, laut der J.D. Power U.S. Auto Insurance Study 2026.
Schnellvergleichstabelle
| Tool | Am besten für | Einstiegspreis | Wichtigste Stärke | Wichtigste Einschränkung |
|---|---|---|---|---|
| Sprout.ai | End-to-End-Schadenautomatisierung, von FNOL bis Regulierung | Individuell, Demo erforderlich | Automatisierte Schadenregulierung über mehrere dokumentenintensive Sparten hinweg | Keine veröffentlichten Preise, Enterprise-Verkaufszyklus |
| Five Sigma (Clive) | KI-native Plattform für Schadenmanagement | Individuell, Demo erforderlich | Multi-Agent-KI funktioniert eigenständig oder als CMS-Overlay | Jüngere Plattform als Guidewire/Duck Creek für Bestandssysteme |
| Shift Technology | Betrugserkennung und Schadenentscheidungen im großen Maßstab | Individuell, Demo erforderlich | Breiteste KI-Plattform über Underwriting, Schaden und Betrug hinweg | Breiter Umfang bedeutet längere Implementierung als bei einem Einzeltool |
| Tractable | Fotobasierte Schadens- und Reparaturkostenbegutachtung | Individuell, Demo erforderlich | Echtzeit-Computer-Vision, Industriestandard für berührungslose Kostenvoranschläge | Nur Begutachtung, muss mit einem vollständigen Schadensystem kombiniert werden |
| CCC Intelligent Solutions | Kfz-Sachschadenkalkulation im großen Maßstab | Im CCC-Abonnement gebündelt + individuell | Größtes KI-Kalkulationsnetzwerk: 6.500+ Werkstätten, 125+ Versicherer | Am stärksten im Kfz-Bereich; dünner außerhalb des Sachschadens |
| Roots (Bevaya / InsurGPT) | Dokument-KI und agentenbasierte Schadenbearbeitung | Individuell, Demo erforderlich | Bis zu 99 % durchgängige Dokumentenverarbeitung | Enterprise-Implementierung, nicht selbstbedienbar |
| CLARA Analytics (CLARAty.ai) | Workers' Comp, Kfz-Haftpflicht und GL-Schadenintelligenz | Individuell, Demo erforderlich | Größter KI-Datensatz für Personenschäden in der Kategorie | Fokus auf Haftpflicht, weniger relevant für Sachschäden in Eigenregulierung |
| EvolutionIQ | Adjuster-Guidance für Erwerbsunfähigkeit und Workers' Comp | Individuell, Demo erforderlich | Nachgewiesene Reduktion von Claim Flow-Through und LTD-Übergängen | Engerer Fokus: Guidance, nicht FNOL oder Betrug |
| Charlee.ai | Prognose von Prozessrisiko und Schadenschwere, Schaden-Triage | Individuell, Demo erforderlich | Echtzeit-Scoring der Prozesswahrscheinlichkeit | Scoring-Ebene, kein eigenständiges Schaden-Workflow-System |
| Gradient AI | Erklärbares Risiko-Scoring für Schaden und Underwriting | Individuell, Demo erforderlich | Modelle, die auf den eigenen Versichererdaten trainiert werden, nicht auf generischen Benchmarks | Risiko-Scoring-Engine, keine vollständige Schadenplattform |
| FRISS | Betrugs- und Compliance-Scoring beim Intake | Individuell, Demo erforderlich | Echtzeit-Betrugs-Scoring über Underwriting und Schaden hinweg | Kernstärke liegt eher beim Point-of-Sale-Betrug |
| Snapsheet | Virtuelle Begutachtung und Schadenmanagement | Individuell, nicht veröffentlicht | Gestartet in der virtuellen Begutachtung, heute eine vollständige CMS-Option | Keine öffentlichen Preise; jünger im vollständigen CMS-Bereich als Five Sigma |
| Hi Marley | Schadenkommunikation per SMS | Individuell, nicht veröffentlicht | Speziell entwickelter Gesprächsverlauf zwischen Adjuster und Versicherungsnehmer | Führt selbst keinen konversationellen FNOL-Intake durch |
| Ushur | Konversationeller KI-FNOL-Intake | Individuell, nicht veröffentlicht | 24/7-digitaler FNOL mit schneller Einführung | Probabilistische Ausgaben werfen Fragen zum Audit-Trail für strikt regulierte Sparten (LOBs) auf |
1. Sprout.ai: End-to-End-Schadenautomatisierung von FNOL bis zur Regulierung
Sprout.ai ist auf eine einzige Aufgabe ausgerichtet: einen Schaden vom ersten Schadenseingang (FNOL) bis zur Regulierung mit so wenig menschlichem Eingriff wie möglich zu führen. Die Plattform verarbeitet Dokumente, Fotos und strukturierte Daten über die Sparten Kfz, Sach, Reise und Gesundheit hinweg und wendet dann eine Entscheidungslogik an, um einfache Schäden automatisch zu regulieren, während komplexe Fälle mit bereits erledigter Vorarbeit an einen Adjuster weitergeleitet werden.
Seinen Platz an der Spitze dieser Liste verdient sich Sprout.ai in dokumentenintensiven Umgebungen. Das Tool passt gut zu Versicherern, die mehrere Geschäftssparten auf einer einzigen Schadenautomatisierungsebene betreiben wollen, statt separate Einzeltools für FNOL, Dokumentenextraktion und Regulierung zusammenzustückeln. Wie bei den meisten Anbietern auf dieser Liste gibt es keine veröffentlichten Preise, die Vertragsstruktur hängt vom Dokumentenvolumen, den Geschäftssparten und dem Umfang der Regulierung ab. Planen Sie also mit einer individuell zugeschnittenen Demo statt mit einer Selbstbedienungs-Anmeldung.
Am besten für: Mittelgroße bis große Sach-/Haftpflicht- (P&C) und Krankenversicherer, die eine einzige Plattform für die Automatisierung des gesamten Schadenlebenszyklus über mehrere dokumentenintensive Sparten hinweg wollen
Wichtigste Stärken:
- Vollständige Automatisierung von FNOL bis Regulierung, nicht nur ein einzelner Schritt im Workflow
- Deckt mehrere Geschäftssparten (Kfz, Sach, Reise, Gesundheit) auf einer Plattform ab
- Starke Leakage-Prävention und Betrugserkennung direkt in der Regulierungslogik integriert
Einschränkungen:
- Individuelle Enterprise-Preise, eine Demo ist vor jedem Angebot erforderlich
- Der beste ROI zeigt sich bei echtem Dokumentenvolumen, für ein kleines regionales Portfolio weniger überzeugend
- Kein Selbstbedienungs-Testzugang, die Evaluierung erfordert daher einen individuellen Vertriebsprozess
| Was Sie bekommen | Was Sie nicht bekommen |
|---|---|
| Automatisierung über den gesamten Lebenszyklus für mehrere Schadenarten | Keine veröffentlichten Preise oder Selbstbedienungsstufe |
| Starke Dokumenten- und Betrugsbearbeitung in einer Plattform | Erfordert eine individuelle Demo, bevor Sie echte Zahlen sehen |
| Konsistente Regulierung über Geschäftssparten hinweg | Bester Nutzen hängt von einem tatsächlich hohen Dokumentenvolumen ab |
Preise: Individuell, nur Enterprise, Demo erforderlich; die Vertragsstruktur hängt vom Dokumentenvolumen, den Geschäftssparten und dem Regulierungsumfang ab. Siehe sprout.ai.
2. Five Sigma (Clive): KI-native Plattform für Schadenmanagement
Five Sigma verfolgt einen anderen Ansatz als die meisten Anbieter auf dieser Liste: Statt eine KI-Schicht auf ein bestehendes Schadenmanagementsystem aufzusetzen, wurde das CMS selbst von Anfang an um KI herum gebaut. Clive, die Multi-Agent-KI des Unternehmens, arbeitet entweder als Engine innerhalb von Five Sigmas eigenem Cloud-nativen CMS oder als Overlay auf dem bestehenden Schadensystem eines Versicherers, was es zu einer realistischen Option für Versicherer macht, die noch nicht bereit für einen vollständigen Austausch des Kernsystems sind.
Erwähnenswert ist die 2026er Neuerung: nativ integrierte Analysen, angetrieben von Metabase, die Schadenverantwortlichen operative und finanzielle Echtzeitdaten direkt in der Plattform liefern, statt sie in ein externes BI-Tool zu exportieren. Versicherer auf der Plattform berichten laut Five Sigma von einer durchschnittlichen Verkürzung der Durchlaufzeit um mehr als 60 % und einer um 45 % verbesserten Time-to-Settlement. Wenn Sie überlegen, Ihre Schaden-Workflows breiter zu modernisieren, bevor Sie sich für ein einzelnes KI-Tool entscheiden, ist die besten KI-Automatisierungstools eine sinnvolle ergänzende Lektüre.
Am besten für: P&C-Versicherer und MGAs, die ein KI-natives Schadenmanagementsystem wollen, entweder als vollständigen CMS-Ersatz oder als Overlay auf ein bestehendes System
Wichtigste Stärken:
- Multi-Agent-KI (Clive) fest in der Kernplattform verankert, nicht nachträglich hinzugefügt
- Flexible Bereitstellung: eigenständiges CMS oder Overlay auf einem bestehenden System
- Native, integrierte Analysen machen ein separates BI-Tool überflüssig
Einschränkungen:
- Jüngerer Anbieter als Guidewire oder Duck Creek für Versicherer mit hoher Investition in Legacy-Kernsysteme
- Individuelle Preise ohne veröffentlichte Selbstbedienungsstufe
- Durchlaufzeit- und Regulierungswerte stammen vom Anbieter selbst, eine Validierung im eigenen Pilotprojekt lohnt sich
| Was Sie bekommen | Was Sie nicht bekommen |
|---|---|
| KI-natives CMS mit flexibler eigenständiger oder Overlay-Bereitstellung | Keine öffentlichen Preise; abhängig vom Schadenvolumen |
| Native Analyseebene direkt in der Plattform integriert | Geringere Markenbekanntheit als etablierte Kernsystemanbieter |
| Berichtete Verbesserungen bei Durchlaufzeit und Regulierungsgeschwindigkeit | Vom Anbieter gemeldete Kennzahlen sollten im Pilotprojekt validiert werden |
Preise: Individuell, Demo erforderlich, abhängig vom Schadenvolumen. Siehe fivesigmalabs.com.
3. Shift Technology: Betrugserkennung und Schadenentscheidungen im großen Maßstab
Shift Technology ist die breiteste Plattform auf dieser Liste und deckt generative, agentenbasierte und prädiktive KI über Underwriting, Schaden sowie Betrug und Risiko hinweg ab. Das Produkt Claims Fraud Detection bewertet jeden Schaden gegen eine sich weiterentwickelnde Bibliothek von Hunderten Betrugsszenarien und kann strukturierte Daten zusammen mit gescannten Dokumenten, Bildern und Videos analysieren, gestützt auf die Azure-OpenAI-Infrastruktur, um das, was früher Wochen an Dokumentensortierung brauchte, auf Tage zu verdichten.
Shifts Größenordnung zeigt sich an seinen Partnerschaften: Das Unternehmen arbeitet mit der ICA und EXL an einer landesweiten Plattform zur Betrugserkennung in der Kfz-Versicherung, die Anfang 2026 gestartet wurde, und seine Zusammenarbeit mit dem französischen Versicherer Covéa erstreckt sich über Underwriting-Risiko, Schadenbetrug, Compliance-Scoring und Fallmanagement und liefert innerhalb von drei Monaten nach Go-live einen ROI im Underwriting. Diese Breite ist zugleich der Kompromiss: Shift ist für Versicherer gebaut, die eine einzige KI-Plattform über mehrere Risikofunktionen hinweg wollen, keine schmale, reine Schadenlösung.
Am besten für: Große Versicherer und nationale Betrugsbekämpfungsstellen, die eine KI-Plattform über Underwriting-Risiko, Schadenbetrug und Fallmanagement hinweg wollen
Wichtigste Stärken:
- Breitester Funktionsumfang aller Tools auf dieser Liste: Underwriting, Schaden und Betrug in einer Plattform
- Analysiert unstrukturierte Daten (Dokumente, Bilder, Video) zusammen mit strukturierten Schadendaten
- Im nationalen Maßstab bewährt durch Partnerschaften mit Betrugsbekämpfungsstellen und Mehrsparten-Versicherern
Einschränkungen:
- Breiterer Umfang bedeutet eine längere, komplexere Implementierung als bei einem schmalen Einzeltool
- Individuelle Enterprise-Preise ohne veröffentlichte Stufen
- Am besten geeignet für Versicherer, die sich über mehrere Risikofunktionen hinweg engagieren wollen, nicht nur für einen einzelnen Workflow
| Was Sie bekommen | Was Sie nicht bekommen |
|---|---|
| Betrug, Schaden und Underwriting-Risiko in einer KI-Plattform | Keine veröffentlichten Preise oder leichte Einstiegsstufe |
| Im nationalen und Mehrsparten-Enterprise-Maßstab bewährt | Längere Implementierung als bei einem Einzweck-Tool |
| Verarbeitet unstrukturierte Daten (Bilder, Video, Scans) nativ | Voller Nutzen erfordert Engagement über mehr als eine Risikofunktion |
Preise: Individuell, nur Enterprise, Demo erforderlich. Siehe shift-technology.com.
4. Tractable: Fotobasierte Schadens- und Reparaturkostenbegutachtung
Tractable löst ein engeres, aber sehr reales Problem: Smartphone-Fotos eines Versicherungsnehmers werden in Sekunden mit pixelgenauer Präzision in eine Schadenbewertung und einen Reparaturkostenvoranschlag verwandelt, statt tagelang auf eine Vor-Ort-Besichtigung zu warten. Das Tool hat sich zum Industriestandard für die visuelle Echtzeit-Schadenbewertung sowohl bei Kfz- als auch bei Sachschäden entwickelt und verarbeitet täglich Tausende Schäden für mehr als 20 Versicherer und Automobilunternehmen, darunter GEICO und praktisch jeder große japanische Versicherer.
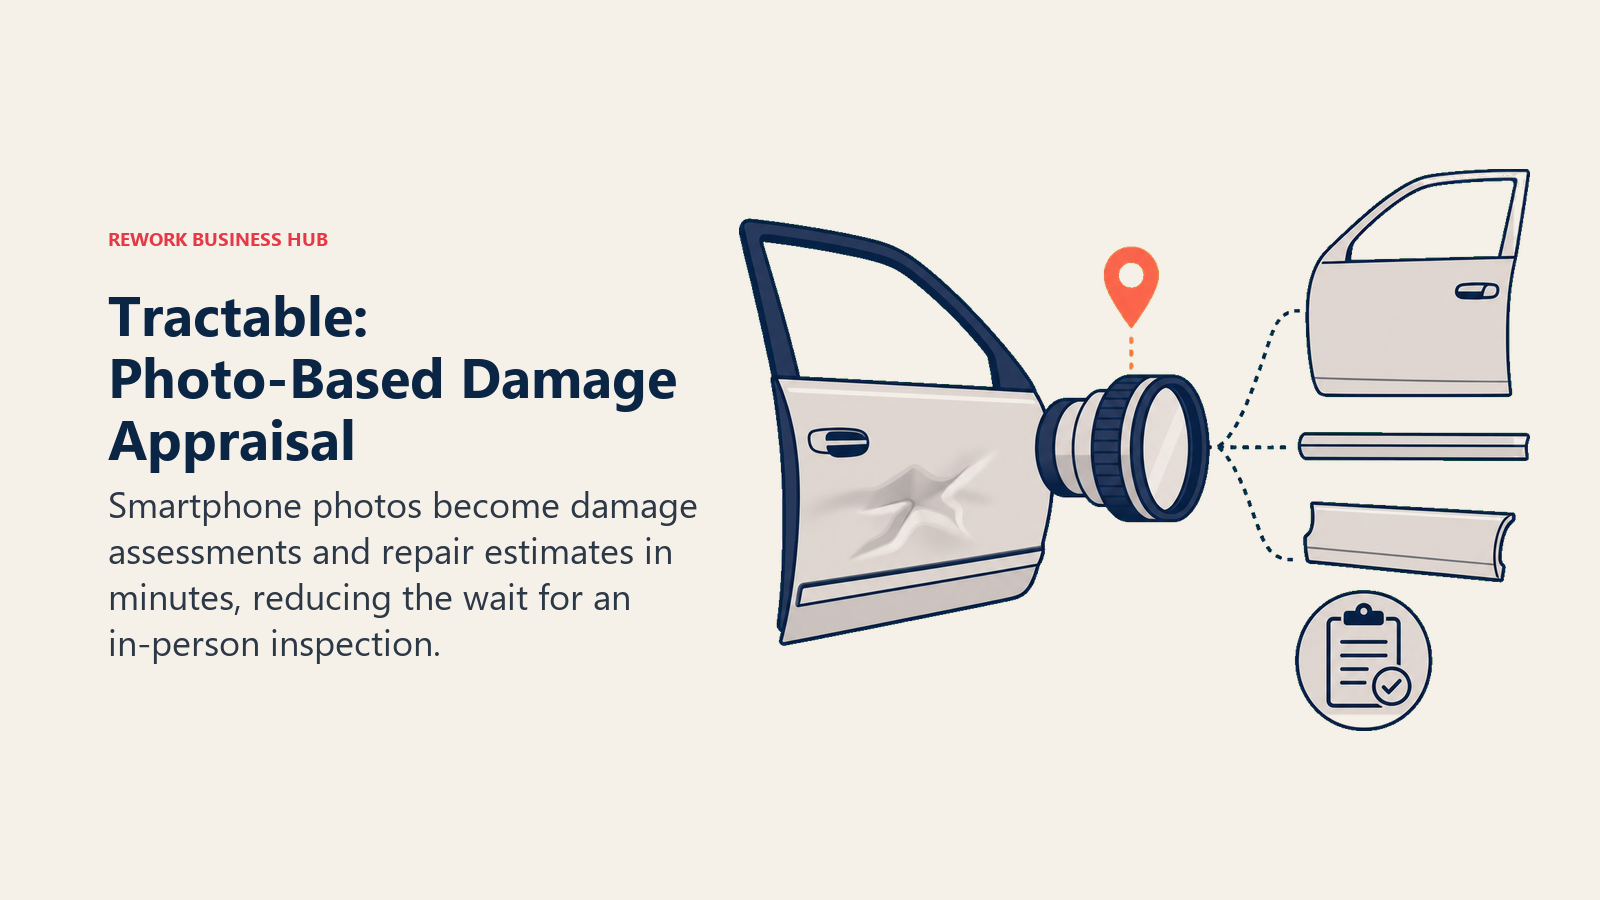
Die Ergebnisse erklären, warum sich das Tool so schnell verbreitet hat: Admiral Seguros berichtete, dass Tractable 90 % seiner Kfz-Kostenvoranschläge berührungslos ermöglichte, wobei 98 % der Bewertungen in unter 15 Minuten abgeschlossen wurden. Das ist die Art von Geschwindigkeitsgewinn, die sich direkt in den Kundenzufriedenheitswerten niederschlägt, insbesondere weil digitale Schadenzufriedenheit so stark von schnellem, sichtbarem Fortschritt abhängt. Der Kompromiss liegt im Funktionsumfang: Tractable begutachtet Schäden, führt aber nicht Ihren FNOL-Intake, Ihr Betrugsscreening oder Ihren vollständigen Schaden-Workflow durch, es muss also in einen breiteren Schaden-Stack eingebettet werden.
Am besten für: Kfz- und Sachversicherer, die eine schnelle, präzise fotobasierte Schadenbegutachtung ohne Wartezeit auf Vor-Ort-Besichtigungen wollen
Wichtigste Stärken:
- Computer-Vision auf Industriestandard-Niveau für visuelle Echtzeit-Schadenbewertung
- Im echten Maßstab bewährt: Tausende Schäden täglich bei mehr als 20 großen Versicherern
- Deutlich schnellere berührungslose Kostenvoranschläge (Admiral Seguros: 90 % berührungslos, 98 % unter 15 Minuten)
Einschränkungen:
- Nur Begutachtung, muss mit einem vollständigen Schadenmanagementsystem kombiniert werden
- Keine öffentlichen Preise; Enterprise-Vertriebsprozess
- Genauigkeit hängt von der Fotoqualität ab, die je nach Versicherungsnehmer variiert
| Was Sie bekommen | Was Sie nicht bekommen |
|---|---|
| Branchenführende Computer-Vision für die Schadenbewertung | Kein vollständiges Schadenmanagement- oder FNOL-System |
| Bewährte Ergebnisse bei berührungslosen Kostenvoranschlägen bei großen Versicherern | Keine veröffentlichten Preisstufen |
| Funktioniert sowohl bei Kfz- als auch bei Sachschäden | Erfordert Integration in einen breiteren Schaden-Workflow |
Preise: Individuell, nur Enterprise, Demo erforderlich. Siehe tractable.ai.
5. CCC Intelligent Solutions: Kfz-Sachschadenkalkulation im großen Maßstab
CCC ist still und leise zum größten KI-Kalkulationsnetzwerk in der Kategorie Kfz-Schaden geworden. Mehr als 6.500 Reparaturwerkstätten nutzen inzwischen CCCs KI-Kalkulation, ebenso über 125 Versicherer, und die KI-Produkte des Unternehmens wachsen um rund 50 % im Jahresvergleich, aktuell auf einem Umsatzniveau von nahezu 120 Millionen US-Dollar pro Jahr. Diese Größenordnung ist relevant, weil sie bedeutet, dass die KI anhand eines riesigen, fortlaufenden Stroms realer Reparatur- und Schadendaten trainiert und validiert wurde, nicht anhand eines begrenzten Pilot-Datensatzes.
CCCs KI erstellt für qualifizierte reparaturfähige Fahrzeuge in Sekunden positionsgenaue Kostenvoranschläge, und ihre Computer-Vision erstreckt sich auch auf Reparatur-versus-Ersatz-Entscheidungen, Reparaturfähigkeitsbestimmungen, Verletzungsprognosen und Regressforderungen. Da CCCs Kalkulationsplattform bereits in den meisten Workflows von Versicherern und Werkstätten verankert ist, ist die Einführung der KI-Ebene in der Regel ein Zusatz zu einem bestehenden Abonnement und keine völlige Neubeschaffung. Der Kompromiss liegt im Funktionsumfang: CCCs Stärke liegt speziell im Kfz-Sachschaden, außerhalb dieses Bereichs ist die Abdeckung dünner als bei dedizierten Mehrsparten-Plattformen wie Sprout.ai oder Five Sigma.
Am besten für: Kfz-Versicherer und Werkstattnetzwerke, die eine KI-Kalkulation wollen, die bereits in das Ökosystem eingebettet ist, auf dem der Großteil der Branche ohnehin läuft
Wichtigste Stärken:
- Größte KI-Kalkulationsreichweite in der Kategorie: 6.500+ Werkstätten, 125+ Versicherer
- Positionsgenaue Kostenvoranschläge in Sekunden für qualifizierte Fahrzeuge
- Erstreckt sich auch auf Reparaturfähigkeit, Totalschaden, Verletzungsprognose und Regress
Einschränkungen:
- In erster Linie auf Kfz-Sachschaden spezialisiert, dünnere Abdeckung außerhalb dieses Bereichs
- Preise sind in bestehende CCC-Abonnements plus individuelle Emerging-Solutions-Zusätze gebündelt, nicht selbstbedienbar
- Weniger nützlich für Sach-, Workers'-Comp- oder Haftpflichtschäden
| Was Sie bekommen | Was Sie nicht bekommen |
|---|---|
| Das größte KI-Kalkulationsnetzwerk im Kfz-Schaden | Engerer Funktionsumfang außerhalb des Kfz-Sachschadens |
| Tiefe Integration in bestehende Werkstatt-Workflows | Nicht selbstbedienbar; gebündelte/individuelle Preise |
| Erstreckt sich auch auf Totalschaden, Regress und Verletzungsprognose | Weniger relevant für Sach- oder haftpflichtlastige Schadenteams |
Preise: Gebündelt in bestehende CCC-Kalkulationsabonnements, zuzüglich individueller Emerging-Solutions-Preise. Siehe cccis.com.
6. Roots (Bevaya / InsurGPT): Dokument-KI und agentenbasierte Schadenbearbeitung
Roots hat seine Flaggschiffplattform im Mai 2026 in Bevaya umbenannt, aufgebaut um InsurGPT, ein Ensemble von KI-Modellen, das auf mehr als 300 Millionen proprietären Versicherungsdokumenten trainiert wurde und versicherungsspezifische Sprache und Kontext auf eine Weise versteht, wie es allgemeine LLMs nicht können. Auf der Schadenseite bedeutet das Dokumentenklassifizierung, -indexierung und -weiterleitung mit bis zu 99 % durchgängiger Verarbeitung (Straight-Through Processing), mit einem Document Indexing AI Agent, der mehr als 70 Dokumenttypen mit über 98 % Genauigkeit klassifiziert.
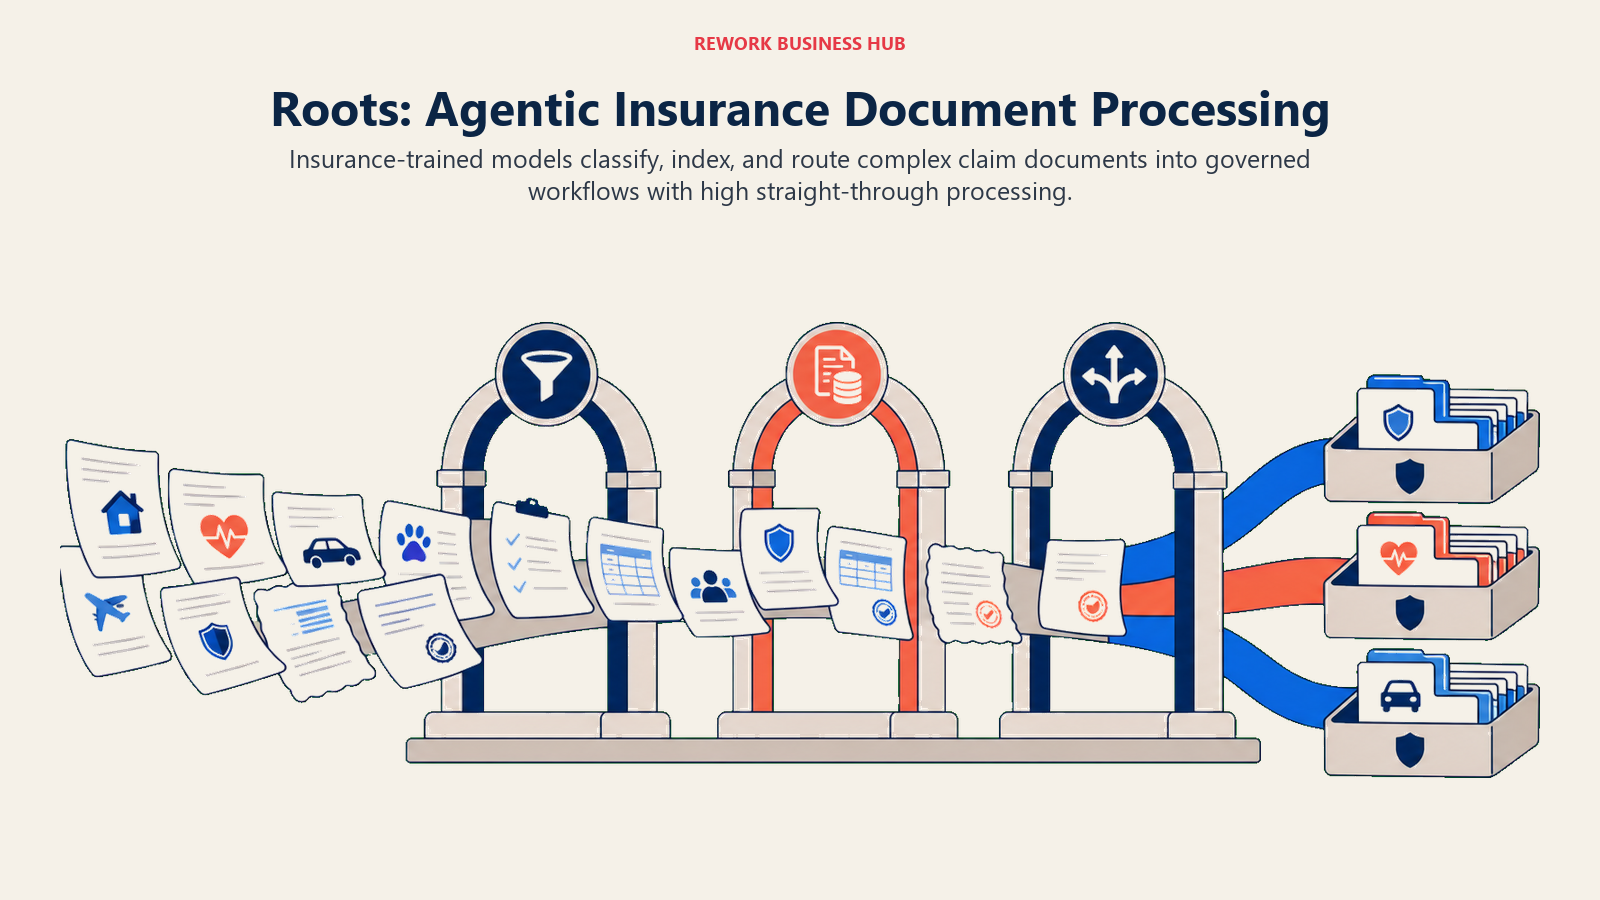
Was Roots von einem typischen OCR-Anbieter unterscheidet, ist die agentenbasierte Ebene: Bevaya erlaubt es Versicherern, Maklern und TPAs, KI-Agenten über Underwriting, Schaden und Policenservice hinweg zu gestalten und zu steuern, statt lediglich Felder aus einem Formular zu extrahieren. Der Dokumentenindexierungs-Accelerator der Plattform wurde von Guidewire speziell für ClaimCenter validiert, und das Unternehmen hat mehr als 115 Produktivimplementierungen bei den größten Organisationen der Branche vorzuweisen, darunter drei der fünf größten P&C-Versicherer. Für Teams, die agentenbasierte KI breiter evaluieren, bevor sie sich auf eine schadenspezifische Implementierung festlegen, deckt die besten KI-Agenten die weitere Kategorie ab.
Am besten für: Enterprise-Versicherer, Makler und TPAs, die eine auf Versicherung trainierte Dokument-KI und agentenbasierte Schadenbearbeitung auf ein bestehendes Kernsystem aufsetzen wollen
Wichtigste Stärken:
- InsurGPT wird speziell auf Versicherungsdokumenten trainiert, kein generisches LLM-Fine-Tuning
- Bis zu 99 % durchgängige Verarbeitung bei Dokumentenklassifizierung und -weiterleitung
- Von Guidewire validierter Accelerator und nachweisliche Erfolge bei großen P&C-Versicherern
Einschränkungen:
- Enterprise-Implementierung, kein leichtgewichtiges Selbstbedienungstool
- Individuelle Preise mit erforderlichem Vertriebs- und Scoping-Prozess
- Bester Nutzen erfordert echtes Dokumentenvolumen und ein bestehendes Kernsystem zur Integration
| Was Sie bekommen | Was Sie nicht bekommen |
|---|---|
| Versicherungsspezifische KI, trainiert auf 300+ Mio. Dokumenten | Nur Enterprise, nicht selbstbedienbar |
| Bis zu 99 % durchgängige Dokumentenverarbeitung | Individuelle Preise, individuell zugeschnittene Implementierung |
| Bewährt im Maßstab der Top-5-P&C-Versicherer, von Guidewire validiert | Benötigt ein bestehendes Kernsystem zur Integration |
Preise: Individuell, nur Enterprise, Demo erforderlich. Siehe bevaya.ai.
7. CLARA Analytics (CLARAty.ai): Schadenintelligenz für Workers' Comp, Kfz-Haftpflicht und GL
CLARA Analytics hat seine Plattform um die schwierigsten und teuersten Schadenfälle herum aufgebaut: Personenschäden über Workers' Compensation, Kfz-Haftpflicht und allgemeine Haftpflicht (GL) hinweg. CLARAty.ai läuft auf dem, was das Unternehmen als größten KI-Datensatz für Personenschadenfälle in der Kategorie bezeichnet, und stellt aus einem einzigen System Dokumentenintelligenz, Schaden-Guidance für Adjuster, Optimierung des Leistungserbringer-Netzwerks und Anwaltsmanagement bereit.
Die Kundenliste verrät, für wen das Tool gebaut ist: Amazon wählte CLARA Analytics gezielt aus, um Gesundheits- und Schadenergebnisse im gesamten unternehmensweiten Workers'-Comp-Programm zu verbessern. 2025 und 2026 erweiterte CLARA sein Angebot um Regresserkennung und ein dediziertes Betrugsprodukt, CLARA Fraud, das Schäden bewertet und datenbasierte Begründungen für SIU-Weiterleitungen liefert, ergänzt durch Claims DocIntel Pro für Dokumentenintelligenz bei Kfz- und Allgemeine-Haftpflicht-Akten. Wenn Personenschäden und Haftpflichtfälle jedoch nicht Ihren primären Volumentreiber darstellen, schränkt CLARAs Fokus die Relevanz im Vergleich zu einer Mehrsparten-Plattform ein.
Am besten für: Versicherer, MGAs/MGUs, Rückversicherer und selbstversicherte Organisationen mit signifikantem Volumen an Workers'-Comp-, Kfz-Haftpflicht- oder GL-Personenschadenfällen
Wichtigste Stärken:
- Größter KI-Datensatz für Personenschadenfälle in der Kategorie, speziell für Haftpflichtsparten entwickelt
- Im Enterprise-Maßstab bewährt (Amazons unternehmensweites Workers'-Comp-Programm)
- Dedizierte Produkte für Betrug (CLARA Fraud) und Dokumentenintelligenz (DocIntel Pro)
Einschränkungen:
- Fokus auf Haftpflicht und Personenschäden, weniger relevant für Sachschäden oder Eigenregulierung
- Individuelle Preise, keine veröffentlichte Selbstbedienungsstufe
- Beste Eignung hängt von echtem Volumen an Workers'-Comp- oder Haftpflichtschäden ab
| Was Sie bekommen | Was Sie nicht bekommen |
|---|---|
| Umfangreichster Datensatz für Personenschäden und Haftpflicht in der Kategorie | Engere Relevanz außerhalb von Workers' Comp, Kfz-Haftpflicht, GL |
| Bewährt bei großen selbstversicherten Organisationen und im Enterprise-Maßstab | Individuelle Preise, keine Selbstbedienungsstufe |
| Dedizierte Produkte für Betrug und Dokumentenintelligenz | Bester Nutzen hängt von echtem Haftpflicht-Schadenvolumen ab |
Preise: Individuell, nur Enterprise, Demo erforderlich. Siehe claraanalytics.com.
8. EvolutionIQ: Adjuster-Guidance für Erwerbsunfähigkeit und Workers' Comp
EvolutionIQ, inzwischen im Besitz von MetLife, konzentriert sich auf eine konkrete und messbare Aufgabe: einem Adjuster bei Erwerbsunfähigkeit oder Workers' Comp die richtige nächste Maßnahme für jeden Schaden zu nennen. Es handelt sich um eine Human-in-the-Loop-KI, das heißt, sie empfiehlt Maßnahmen wie frühere Facharztüberweisungen, statt autonome Entscheidungen zu treffen, was in Sparten, in denen eine falsche Entscheidung reale finanzielle und rechtliche Folgen hat, erheblich ins Gewicht fällt.
Die Ergebnisse gehören zu den konkretesten auf dieser Liste. Versicherer und Drittverwalter (TPAs), die die Plattform seit mehr als einem Jahr nutzen, verzeichnen eine Reduktion des Claim Flow-Through um bis zu 45 % und einen Rückgang der Übergänge von kurzfristiger zu langfristiger Erwerbsunfähigkeit um rund 50 %. EvolutionIQs Produkt Medhub ergänzt eine KI-gestützte medizinische Zusammenfassung speziell für Workers'-Comp-Schäden und reduziert damit die manuelle Aktenprüfung, die bei komplexen Haftpflichtakten viel Zeit der Adjuster beansprucht. Der Besitz durch MetLife ist erwähnenswert für Versicherer, die direkt mit MetLife konkurrieren, manche werden einen Anbieter ohne diese Eigentümerstruktur bevorzugen.
Am besten für: Versicherer für Erwerbsunfähigkeit, Workers' Comp und Haftpflicht, die eine bewährte Next-Best-Action-Guidance für Adjuster wollen, keine vollständige Schadenautomatisierung
Wichtigste Stärken:
- Human-in-the-Loop-Design lässt Adjuster die Kontrolle über finale Entscheidungen behalten
- Dokumentierte, von Versicherern berichtete Reduktionen bei Claim Flow-Through und LTD-Übergängen
- Medhub ergänzt eine KI-gestützte medizinische Zusammenfassung speziell für Workers'-Comp-Akten
Einschränkungen:
- Engerer Fokus als bei vollständigen Schadenautomatisierungsplattformen: Guidance, nicht FNOL oder Betrug
- Der Besitz durch MetLife kann für konkurrierende Versicherer ein Faktor sein
- Individuelle Preise, Enterprise-Vertriebsprozess
| Was Sie bekommen | Was Sie nicht bekommen |
|---|---|
| Bewährte, von Versicherern berichtete Verbesserungen bei Schadenergebnissen | Engerer Fokus: Guidance-Ebene, keine vollständige Schadenautomatisierung |
| Human-in-the-Loop-Design für regulierte Haftpflichtsparten | Der Besitz durch MetLife kann für manche konkurrierenden Versicherer relevant sein |
| KI-gestützte medizinische Zusammenfassung speziell für Workers' Comp | Individuelle Preise ohne veröffentlichte Stufen |
Preise: Individuell, nur Enterprise, Demo erforderlich. Siehe evolutioniq.com.
9. Charlee.ai: Prognose von Prozessrisiko und Schadenschwere, Schaden-Triage
Charlee.ais Aufgabe ist die Prognose, nicht die Verarbeitung. Die auf mehr als 55 Millionen Schäden trainierte Engine bewertet eingehende Schäden nach Betrugsindikatoren, prognostizierter Schwere und Prozesswahrscheinlichkeit und priorisiert sie so, dass einfache Schäden schnell durchlaufen und risikoreiche, vor-prozessuale Fälle frühzeitig die Aufmerksamkeit eines erfahrenen Adjusters erhalten. Genau dieser Triage-Schritt fehlt den meisten Schadenteams: Ohne ihn sieht ein Schaden, der auf einen Rechtsstreit zusteuert, oft identisch aus wie ein Routinefall, bis es bereits zu spät ist, das Ergebnis noch zu ändern.
Charlee.ai ist in mehrere Kern-Schadensysteme integriert, statt als eigenständiges Workflow-Tool verkauft zu werden, darunter eine 2026er Integration mit PCMS Atlas, die Echtzeit-Prozesswahrscheinlichkeits-Scores und Betrugserkennung direkt in diese Plattform einbettet. Zudem überwacht es die Angemessenheit von Reserven und markiert frühzeitig Personenschadenfälle mit hoher Schwere, was Schadenverantwortlichen einen vorausschauenden statt reaktiven Blick verschafft. Da es sich um eine Scoring- und Prognoseebene handelt, muss es auf einem bestehenden Schadenmanagementsystem aufsetzen, statt eines zu ersetzen.
Am besten für: P&C-Versicherer, die eine Prognose von Prozessrisiko und Schadenschwere auf ihr bestehendes Schadenmanagementsystem aufsetzen wollen
Wichtigste Stärken:
- Vortrainiert auf 55+ Mio. Schäden für Prozesswahrscheinlichkeits- und Schweregrad-Scoring
- Priorisiert Schäden nach prognostiziertem Risiko, nicht nur nach Eingangsreihenfolge
- Integriert sich in Kernsysteme (Guidewire, Duck Creek, PCMS Atlas), statt einen Wechsel zu erfordern
Einschränkungen:
- Prognose- und Scoring-Ebene, kein eigenständiges vollständiges Schaden-Workflow-System
- Erfordert Integrationsaufwand mit Ihrem bestehenden CMS
- Individuelle Preise, keine veröffentlichte Selbstbedienungsstufe
| Was Sie bekommen | Was Sie nicht bekommen |
|---|---|
| Prognose von Prozessrisiko und Schadenschwere, trainiert auf 55+ Mio. Schäden | Kein eigenständiges Schadenmanagementsystem |
| Integration in Guidewire, Duck Creek und PCMS Atlas | Erfordert Kernsystem-Integration für die Einführung |
| Frühzeitige Warnungen bei Betrug und hoher Personenschadenschwere | Individuelle Preise, Enterprise-Vertriebsprozess |
Preise: Individuell, nur Enterprise, Demo erforderlich. Siehe charlee.ai.
10. Gradient AI: Erklärbares Risiko-Scoring für Schaden und Underwriting
Gradient AI verfolgt einen daten-first-Ansatz, der es von Tools abhebt, die auf generischen Branchen-Benchmarks trainiert werden: Die Modelle werden auf den eigenen historischen Policen-, Prämien-, Schaden- und Schadenentwicklungsdaten eines Versicherers trainiert und liefern dann einen Risiko-Score mit Erklärungen zur Merkmalsbedeutung, die zeigen, welche Signale die Prognose getrieben haben. Auf der Schadenseite bedeutet das, dass hochriskante Schäden frühzeitig markiert werden, sodass erfahrene Adjuster genau dort eingesetzt werden können, wo sie den größten Unterschied machen.
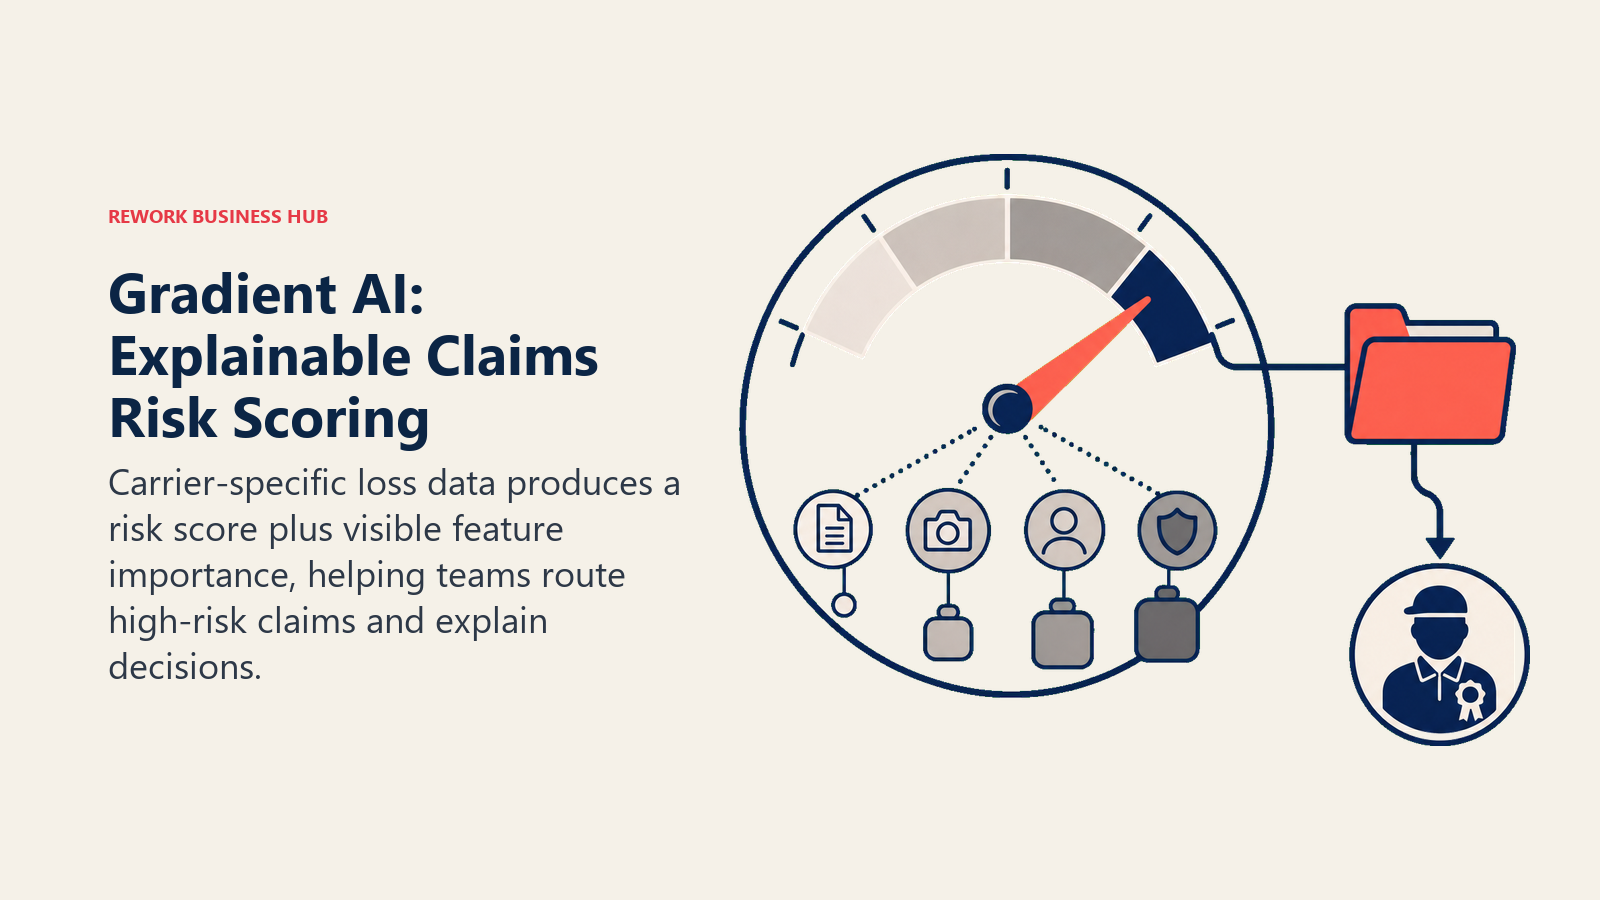
Der Aspekt der Erklärbarkeit ist 2026 wichtiger als noch vor einem Jahr, da das Model Bulletin der NAIC von Versicherern verlangt, erklären zu können, wie ein KI-System zu einer nachteiligen Entscheidung beigetragen hat. Gradient AIs Ebene zur Merkmalsbedeutung ist genau darauf ausgelegt, solche regulatorischen Fragen zu beantworten, was ein bedeutendes Unterscheidungsmerkmal gegenüber Blackbox-Scoring-Engines darstellt. Der Kompromiss liegt im Funktionsumfang: Gradient AI ist eine Risiko-Scoring-Engine, keine vollständige Schadenverarbeitungs- oder Kommunikationsplattform, und funktioniert daher am besten als Ebene auf einem bestehenden CMS.
Am besten für: Versicherer, die ein erklärbares, versichererspezifisches Risiko-Scoring sowohl für Schaden-Triage als auch für Underwriting wollen, keine vollständige Schaden-Workflow-Plattform
Wichtigste Stärken:
- Modelle, die auf den eigenen historischen Daten des Versicherers trainiert werden, nicht auf generischen Benchmarks
- Erklärbares Scoring zur Merkmalsbedeutung, konzipiert für regulatorische Transparenz
- Deckt sowohl Underwriting- als auch Schadenrisiko aus einer einzigen Scoring-Engine ab
Einschränkungen:
- Risiko-Scoring-Engine, keine vollständige Schadenmanagement- oder Kommunikationsplattform
- Erfordert aussagekräftige historische Daten, um ein wirksames versichererspezifisches Modell zu trainieren
- Individuelle Preise, keine veröffentlichte Selbstbedienungsstufe
| Was Sie bekommen | Was Sie nicht bekommen |
|---|---|
| Erklärbare Risiko-Scores, trainiert auf Ihren eigenen Schadendaten | Keine vollständige Schadenverarbeitungs- oder Kommunikationsplattform |
| Nützlich sowohl für Underwriting- als auch für Schadenrisiko | Benötigt ausreichend historische Daten für ein gutes Training |
| Konzipiert mit Blick auf regulatorische Erklärbarkeit | Individuelle Preise, Enterprise-Vertriebsprozess |
Preise: Individuell, nur Enterprise, Demo erforderlich. Siehe gradientai.com.
11. FRISS: Betrugs- und Compliance-Scoring beim Intake
FRISS ist ein in Europa gegründeter Spezialist für Betrugserkennung und eine der nächsten Alternativen zu Shift Technology in dieser Kategorie und deckt drei Phasen ab: Betrugserkennung im Underwriting beim Verkauf der Police, Echtzeit-Betrugs-Scoring beim Schaden-Intake und SIU-Fallmanagement mit Netzwerkanalyse für Ermittler. Das Unternehmen positioniert sich als führender Anbieter dessen, was es Trust Automation nennt, ein Echtzeit-Scoring, das Schadenteams sofortigen Kontext zum Risikoniveau eines Kunden oder einer Interaktion liefert.
FRISS zeichnet sich durch seine Breite über den gesamten Policenlebenszyklus aus: Da es sowohl Anträge als auch Schäden bewertet, kann es Muster erkennen, die erst sichtbar werden, wenn Signale aus der Underwriting-Phase mit dem Verhalten in der Schadenphase verknüpft werden. Die Kernstärke liegt jedoch weiterhin eher auf der Underwriting-Betrugsseite des Geschäfts, Versicherer, deren Hauptschmerzpunkt speziell Betrug in der Schadenphase ist, finden in Shift Technology oder Charlee.ai möglicherweise eine passendere Lösung für diese engere Aufgabe.
Am besten für: Versicherer, die ein Betrugs- und Compliance-Scoring über Underwriting und Schaden hinweg wollen, keine reine Schaden-Einzellösung
Wichtigste Stärken:
- Deckt den gesamten Betrugslebenszyklus ab: Underwriting, Schaden und SIU-Fallmanagement
- Echtzeit-Scoring sowohl beim Policenantrag als auch beim Schaden-Intake
- Starke Präsenz im europäischen Markt als echte Alternative zu Shift Technology
Einschränkungen:
- Kernstärke liegt eher bei der Betrugserkennung im Underwriting als beim reinen Schadenbetrug
- Individuelle Preise ohne veröffentlichte Stufen
- Bester Nutzen erfordert Einsatz sowohl im Underwriting als auch im Schaden, nicht nur im Schaden allein
| Was Sie bekommen | Was Sie nicht bekommen |
|---|---|
| Betrugs-Scoring über den gesamten Policenlebenszyklus | Kernstärke liegt eher beim Underwriting als beim Schaden |
| SIU-Fallmanagement und Netzwerkanalyse inklusive | Keine veröffentlichten Preise |
| Starke Alternative zu Shift Technology, besonders in Europa | Bester Nutzen erfordert Einsatz sowohl im Underwriting als auch im Schaden |
Preise: Individuell, nur Enterprise, Demo erforderlich. Siehe friss.com.
12. Snapsheet: Virtuelle Begutachtung und Schadenmanagement
Snapsheet begann als Unternehmen für virtuelle Begutachtung und hat sich seither zu einem vollständigen Schadenmanagementsystem entwickelt, was ihm eine etwas ungewöhnliche Position verschafft: Es kann eng gefasst für fotobasierte virtuelle Begutachtungen eingeführt werden oder als breitere Schadenplattform, sobald ein Versicherer bereit ist zu expandieren. Das Kernversprechen sind Geschwindigkeit und Genauigkeit: kürzere Durchlaufzeiten, höhere Begutachtungsgenauigkeit und digitale Zahlungen, sodass ein Schaden von der Fotoeinreichung bis zur Auszahlung ohne Vor-Ort-Besichtigung durchlaufen kann.
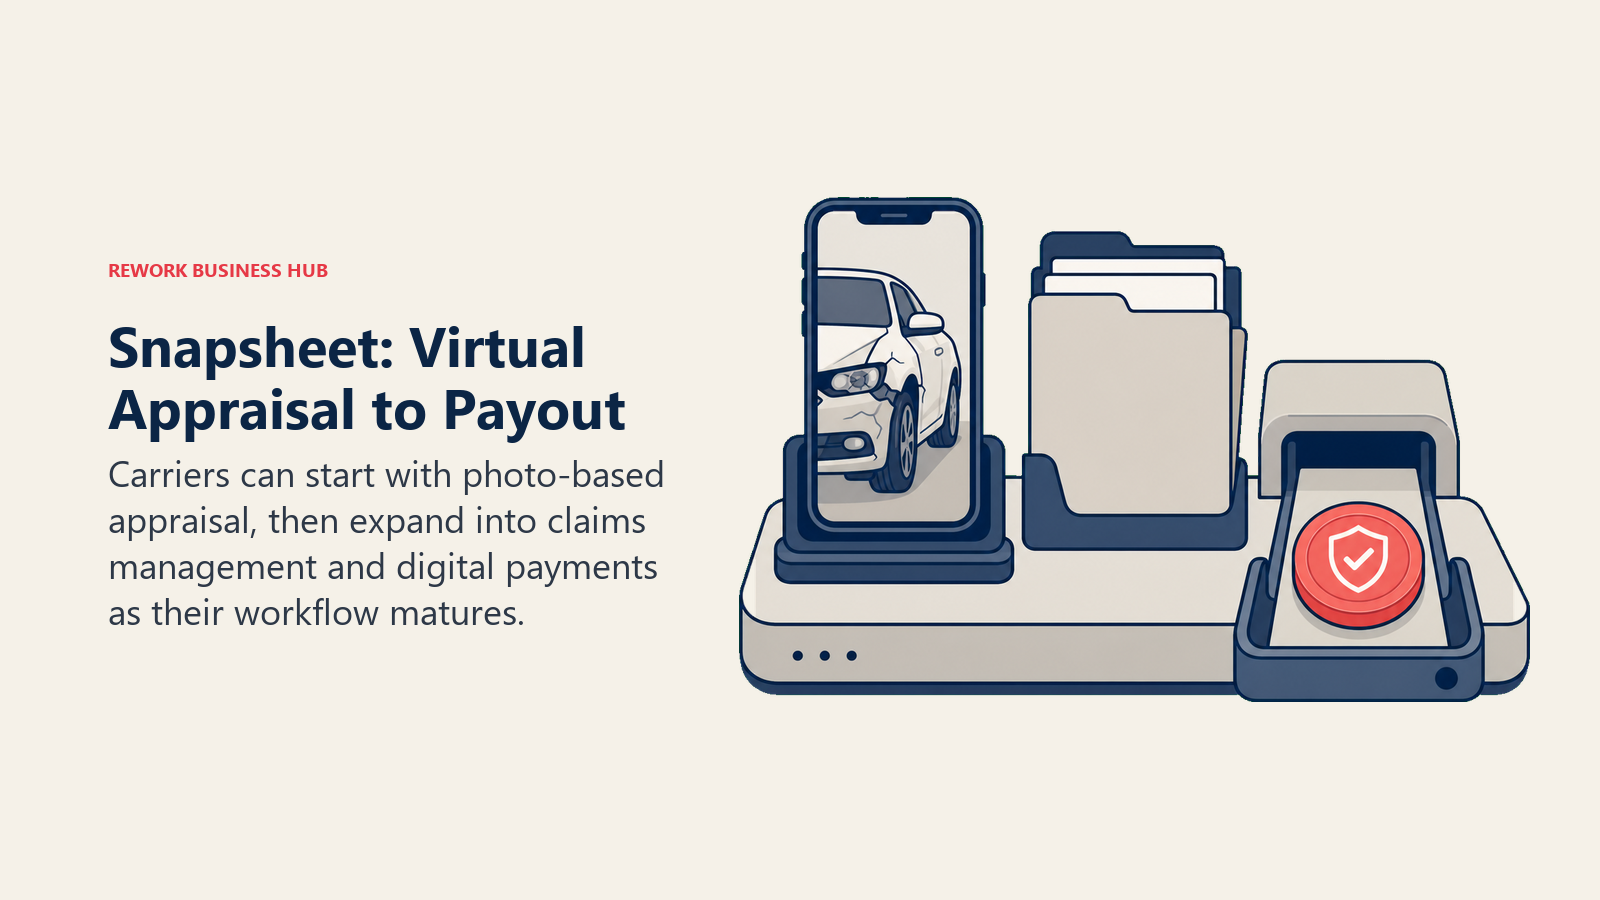
Da sich Snapsheet von einer Einzellösung zu einer Plattform entwickelt hat, statt von Anfang an als vollständiges CMS gebaut zu werden, ist es ein vernünftiger Mittelweg für Versicherer, die mehr wollen als Tractables reinen Begutachtungsumfang, aber noch nicht bereit für das volle Engagement bei Five Sigma oder Sprout.ai sind. Die Preise sind nicht veröffentlicht, und wie bei den meisten Anbietern in dieser Kategorie ist eher eine Abonnementstruktur zu erwarten, die an das Schaden- oder Nutzervolumen gekoppelt ist, statt eines öffentlichen Festpreises.
Am besten für: Kfz-Versicherer, die eine virtuelle Begutachtung mit der Option wollen, sich im Laufe der Zeit zu einer vollständigeren Schadenmanagementplattform zu entwickeln
Wichtigste Stärken:
- Ursprung in der virtuellen Begutachtung, was tiefe Expertise in diesem spezifischen Workflow verschafft
- Weiterentwicklung zu einem vollständigen Schadenmanagementsystem, nicht nur einem Einzeltool
- Digitale Zahlungsfunktion direkt in den Ablauf von Schaden bis Auszahlung integriert
Einschränkungen:
- Keine öffentlichen Preise; vermutlich an das Schaden- oder Nutzervolumen gekoppelt
- Jünger in der vollständigen CMS-Kategorie als dedizierte Plattformen wie Five Sigma
- Weniger bewährt im größten Enterprise-Maßstab als CCC oder Shift Technology
| Was Sie bekommen | Was Sie nicht bekommen |
|---|---|
| Starke Grundlage in virtueller Begutachtung plus wachsende CMS-Funktionen | Keine veröffentlichten Preise |
| Digitale Zahlung direkt in den Schaden-zu-Auszahlungs-Workflow integriert | Jünger in der vollständigen CMS-Kategorie als dedizierte Plattformen |
| Flexibel: eng einführen oder zu einer vollständigen Plattform ausbauen | Weniger Enterprise-Nachweis als CCC oder Shift Technology |
Preise: Individuell, nicht veröffentlicht; Abonnement in der Regel an das Schaden- oder Nutzervolumen gekoppelt. Siehe snapsheetclaims.com.
13. Hi Marley: Schadenkommunikation per SMS
Hi Marley löst ein Problem, das die meisten Schaden-KI-Anbieter ignorieren: das Hin und Her nach dem FNOL, Statusupdates, Dokumentenanfragen, Terminvereinbarungen, das heute über Telefontag und E-Mail abläuft. Es handelt sich um eine speziell entwickelte Konversationsplattform, die Versicherer, Versicherungsnehmer und Dienstleister in einem einzigen vertrauenswürdigen SMS-Thread verbindet, und wird inzwischen von mehr als 130 Kunden genutzt, darunter 13 der 30 größten P&C-Versicherer.
Im Juni 2026 erweiterte Hi Marley sein Angebot über den Schadenbereich hinaus auf den breiteren Versicherungsnehmerservice und startete Hi Marley for Service, um Interaktionen mit hohem Volumen wie Abrechnung und Policenänderungen über denselben strukturierten Kanal abzuwickeln. Diese Erweiterung ist aufschlussreich: Versicherer, die es für die Schadenkommunikation eingeführt hatten, waren zufrieden genug, um dieselbe Erfahrung auch anderswo zu wollen. Für Schadenverantwortliche besonders erwähnenswert: Hi Marley konzentriert sich auf die Kommunikationsebene nach dem FNOL, es führt selbst keinen konversationellen FNOL-Intake durch und lässt sich daher gut mit einem Tool wie Ushur kombinieren, statt es zu ersetzen.
Am besten für: P&C-Versicherer, deren Schadenerfahrung am Hin und Her nach dem FNOL scheitert: Statusupdates, Dokumentenanfragen und Terminvereinbarungen
Wichtigste Stärken:
- Speziell für die P&C-Schadenkommunikation entwickelt, kein nachgerüsteter generischer Kundenservice-Chatbot
- Bewährte Verbreitung: 130+ Kunden, darunter 13 der 30 größten P&C-Versicherer
- Erweiterung 2026 in den Versicherungsnehmerservice zeigt die Ausdauer der Plattform
Einschränkungen:
- Fokus auf Kommunikation nach dem FNOL, übernimmt keinen konversationellen FNOL-Intake
- Individuelle Preise, nicht veröffentlicht
- Für volle Abdeckung am besten mit einem separaten FNOL- oder Schadenmanagement-Tool kombiniert
| Was Sie bekommen | Was Sie nicht bekommen |
|---|---|
| Speziell entwickelte SMS-Kommunikation, vertraut bei den Top-30-P&C-Versicherern | Führt selbst keinen FNOL-Intake durch |
| Ein einziger vertrauenswürdiger Thread über Versicherer, Versicherungsnehmer und Dienstleister | Keine veröffentlichten Preise |
| Erweiterung 2026 in den breiteren Versicherungsnehmerservice | Erfordert Kombination mit einem separaten FNOL-Tool für volle Abdeckung |
Preise: Individuell, nicht veröffentlicht. Siehe himarley.com.
14. Ushur: Konversationeller KI-FNOL-Intake
Ushur ist eine KI-first-Plattform für Kundeninteraktion mit starker Präsenz im Versicherungswesen, und ihr digitaler FNOL-Handler ist darauf ausgelegt, das Gegenteil dessen zu tun, was die meisten veralteten Intake-Prozesse leisten: einem Versicherungsnehmer erlauben, einen Schaden über eine geführte digitale Konversation im Web oder auf dem Handy zu melden, ohne in der Warteschleife zu hängen. Der Anbieter berichtet von 8-mal schnellerer Verarbeitung und einer Kostenreduktion von rund 90 % bei 24/7-Schaden-Intake im Vergleich zu einem klassischen Call-Center-FNOL-Prozess.
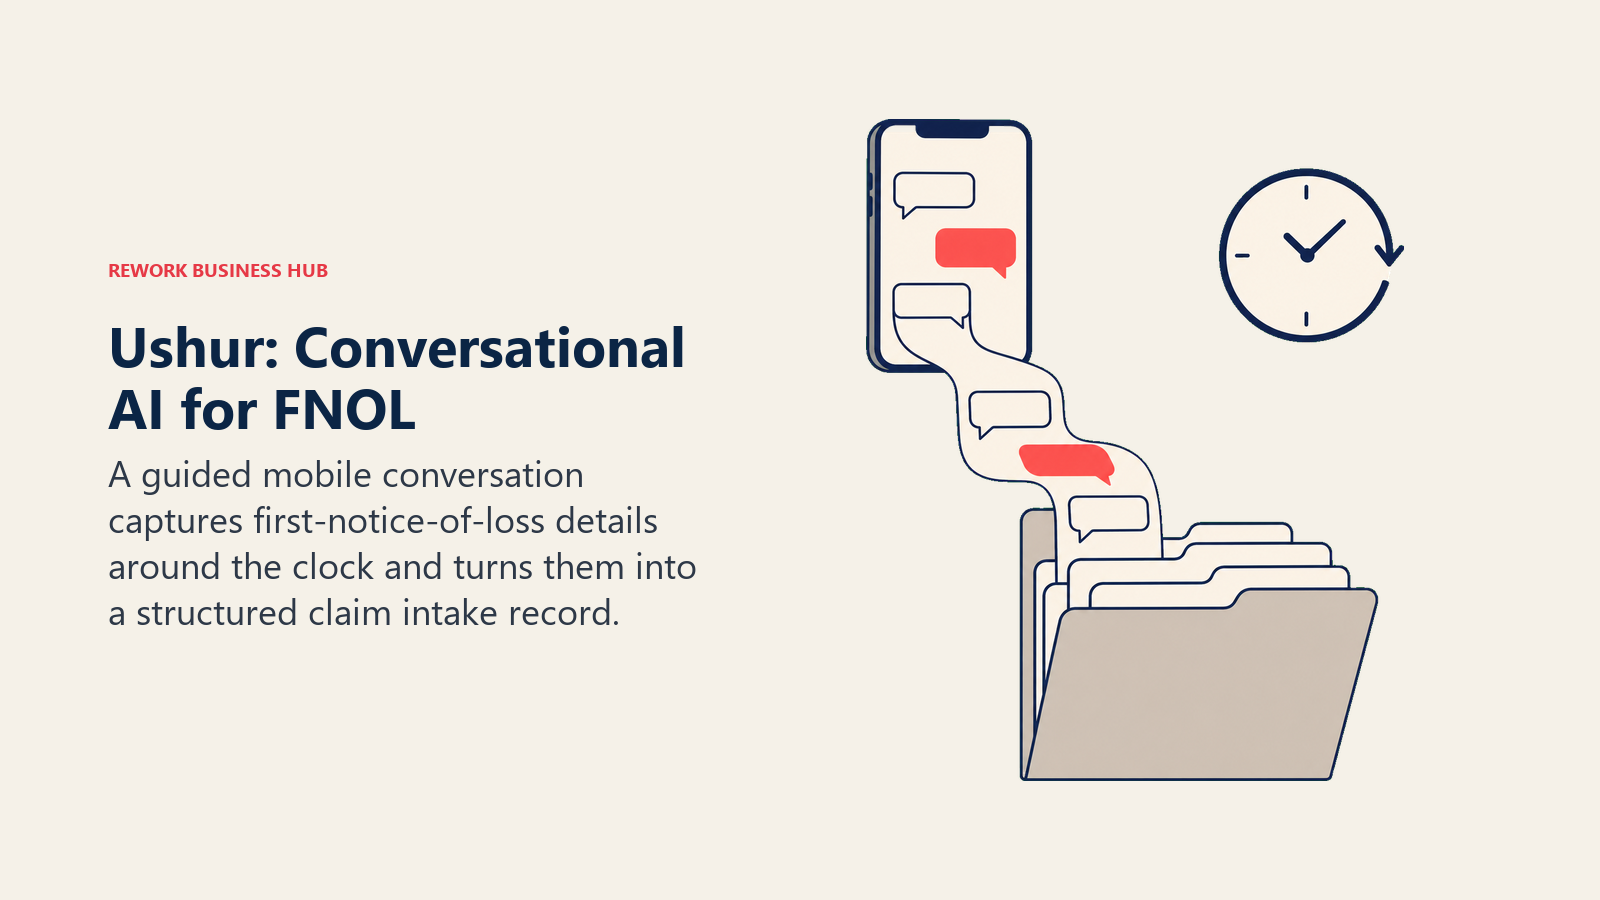
Ushur passt gut, wenn die Priorität auf der Modernisierung der Kundenerfahrung und der Geschwindigkeit bis zur Markteinführung liegt, es ist tatsächlich eine der schnellsten Möglichkeiten, eine moderne FNOL-Eingangstür aufzubauen. Der ehrliche Vorbehalt, der angesichts der regulatorischen Richtung von 2026 ernst genommen werden sollte, ist, dass KI-first-Konversationssysteme von Natur aus stochastisch sind: Die Ausgaben können variieren, wie sie Schadendaten erfassen, und für Sparten, in denen ein strikter Audit-Trail eine harte Compliance-Anforderung ist, muss diese Variabilität vor dem Einsatz für regulierten Intake gründlich getestet werden. Für einen breiteren Blick auf konversationelle KI-Optionen deckt die besten KI-Chatbots die Kategorie außerhalb versicherungsspezifischer Tools ab.
Am besten für: Versicherer, die einen schnellen, modernen konversationellen FNOL-Intake wollen und bereit sind, die Konsistenz der Ausgaben zu validieren, bevor sie ihn in strikt regulierten Sparten einsetzen
Wichtigste Stärken:
- Vom Anbieter berichtete 8-mal schnellere Verarbeitung und rund 90 % Kostenreduktion beim FNOL-Intake
- 24/7-digitale Schadenmeldung ohne Call-Center-Wartezeiten
- Schnelle Markteinführung im Vergleich zu einem vollständigen Neuaufbau der Schadenplattform
Einschränkungen:
- Stochastische KI-Ausgaben können zu Variabilität bei der Erfassung von Schadendaten führen
- Regulierte Sparten mit strikten Audit-Trail-Anforderungen benötigen vor dem Go-live zusätzliche Validierung
- Individuelle Preise, nicht veröffentlicht
| Was Sie bekommen | Was Sie nicht bekommen |
|---|---|
| Schneller, moderner konversationeller FNOL-Intake, rund um die Uhr | Probabilistische Ausgaben benötigen Validierung für regulierte Sparten |
| Berichtete 8-fache Geschwindigkeit und ~90 % Kostenreduktion beim Intake | Keine veröffentlichten Preise |
| Schnelle Markteinführung im Vergleich zu einem vollständigen Plattform-Neuaufbau | Kein vollständiges Schadenmanagement- oder Betrugserkennungssystem |
Preise: Individuell, nicht veröffentlicht. Siehe ushur.ai.
Preise auf einen Blick
| Tool | Einstiegspreis | Preismodell | Demo/Pilot verfügbar? |
|---|---|---|---|
| Sprout.ai | Individuell | Enterprise-Angebot, abhängig von Dokumentenvolumen/Sparte | Ja |
| Five Sigma (Clive) | Individuell | SaaS-Plattform, abhängig vom Schadenvolumen | Ja |
| Shift Technology | Individuell | Enterprise-Plattformlizenzierung | Ja |
| Tractable | Individuell | Volumenbasierte Lizenzierung | Ja |
| CCC Intelligent Solutions | Gebündelt + individuell | Zusatz zu bestehendem CCC-Abonnement | Ja |
| Roots (Bevaya) | Individuell | Enterprise-Lizenzierung für agentenbasierte KI-Plattform | Ja |
| CLARA Analytics | Individuell | Enterprise-SaaS, abhängig von Schadenvolumen/Sparte | Ja |
| EvolutionIQ | Individuell | Enterprise-Lizenzierung für Schaden-Guidance | Ja |
| Charlee.ai | Individuell | Enterprise-Plattformlizenzierung | Ja |
| Gradient AI | Individuell | Modelllizenzierung, abhängig vom Datenvolumen | Ja |
| FRISS | Individuell | Enterprise-Lizenzierung für Betrugs-Scoring | Ja |
| Snapsheet | Individuell, nicht veröffentlicht | SaaS, abhängig von Schaden-/Nutzervolumen | Ja |
| Hi Marley | Individuell, nicht veröffentlicht | SMS-Plattformlizenzierung pro Versicherer | Ja |
| Ushur | Individuell, nicht veröffentlicht | Plattform plus nutzungsbasiert | Ja |
Wie Sie wählen: Entscheidungsrahmen
| Wenn Sie ... benötigen | Wählen Sie ... | Warum |
|---|---|---|
| End-to-End-Schadenautomatisierung von FNOL bis Regulierung über Sparten hinweg | Sprout.ai | Automatisierung des gesamten Lebenszyklus, dokumentenintensiv, auf einer Plattform |
| Ein vollständiges Schadenmanagementsystem mit integrierten KI-Agenten | Five Sigma (Clive) | KI-natives CMS, das eigenständig oder als Overlay funktioniert |
| Betrugserkennung und Entscheidungsfindung im nationalen/Enterprise-Maßstab | Shift Technology | Breiteste Plattform für Betrug und Entscheidungsfindung, im nationalen Maßstab bewährt |
| Sofortige fotobasierte Schadens- und Reparaturkostenschätzungen | Tractable | Computer-Vision, speziell für die visuelle Echtzeit-Schadenbewertung entwickelt |
| Kfz-Sachschadenkalkulation im größten Netzwerkmaßstab | CCC Intelligent Solutions | Bereits eingebettet bei 6.500+ Werkstätten und 125+ Versicherern |
| Dokumentenklassifizierung und agentenbasierte Verarbeitung bei nahezu vollständigem STP | Roots (Bevaya / InsurGPT) | Auf Versicherung trainierte KI, speziell für Schadendokumente entwickelt |
| Schadenintelligenz für Workers' Comp, Kfz-Haftpflicht oder GL-Personenschäden | CLARA Analytics | Größter KI-Datensatz für Personenschadenfälle in der Kategorie |
| Next-Best-Action-Guidance für Adjuster bei Erwerbsunfähigkeit oder Workers' Comp | EvolutionIQ | Human-in-the-Loop-Guidance mit dokumentierten Ergebnisverbesserungen |
| Prognose von Prozessrisiko und Schadenschwere, bevor ein Schaden eskaliert | Charlee.ai | Echtzeit-Scoring der Prozesswahrscheinlichkeit, trainiert auf 55+ Mio. Schäden |
| Erklärbare Risiko-Scores, trainiert auf Ihrer eigenen Schadenhistorie | Gradient AI | Modelle, trainiert auf versichererspezifischen Daten, mit Erklärbarkeit auf Merkmalsebene |
| Echtzeit-Betrugs-Scoring über Underwriting und Schaden-Intake hinweg | FRISS | Point-of-Sale- und Schadenbetrugs-Scoring in einer Plattform |
| Virtuelle Begutachtung mit Raum für Wachstum zu einer vollständigeren Schadenplattform | Snapsheet | Gestartet in der virtuellen Begutachtung, heute eine breitere CMS-Option |
| Strukturierte SMS-Kommunikation zwischen Adjustern und Versicherungsnehmern | Hi Marley | Speziell entwickelter Gesprächsverlauf, vertraut bei den Top-30-P&C-Versicherern |
| Schneller, moderner konversationeller FNOL-Intake | Ushur | 24/7-digitaler FNOL-Handler, entwickelt für Geschwindigkeit und CX |
Rahmen: Nach Versichergröße und Schadenvolumen
| Profil | Volumensignal | Beste Passung |
|---|---|---|
| Kleiner regionaler Versicherer oder MGA | Unter 5.000 Schäden/Monat | Snapsheet, Hi Marley, Ushur |
| Mittelgroßer P&C-Versicherer | 5.000-50.000 Schäden/Monat | Five Sigma, Sprout.ai, Tractable, CLARA Analytics |
| Großer nationaler oder Mehrsparten-Versicherer | 50.000+ Schäden/Monat | Shift Technology, CCC Intelligent Solutions, Roots (Bevaya), Gradient AI |
| Spezialist für Erwerbsunfähigkeit, Workers' Comp, oder TPA | Fokus auf Haftpflicht, jedes Volumen | EvolutionIQ, CLARA Analytics, Charlee.ai |
| SIU oder Betrugsermittlungseinheit | Betrugsspezifisch, nicht volumengetrieben | Shift Technology, FRISS, Charlee.ai |
Compliance, Erklärbarkeit und regulatorisches Risiko
Schaden-KI trägt mehr regulatorisches Gewicht als fast jeder andere KI-Anwendungsfall im Versicherungswesen, weil eine Schadenentscheidung direkt das Geld eines Verbrauchers betrifft. Das im Dezember 2023 verabschiedete Model Bulletin der NAIC zur Nutzung von KI-Systemen durch Versicherer verlangt von Versicherern, ein schriftliches KI-Governance-Programm zu unterhalten und in der Lage zu sein, eine konkrete, zutreffende Erklärung zu liefern, wenn eine KI-gestützte Entscheidung zu einem nachteiligen Ergebnis für einen Versicherungsnehmer führt. Mehr als 40 US-Bundesstaaten haben inzwischen KI-spezifische Versicherungsregulierung auf Basis dieses Rahmenwerks verabschiedet oder ziehen dies aktiv in Betracht, laut der Erfassung der bundesstaatlichen Übernahme von Quarles & Brady.
Das ist für die Tools auf dieser Liste nicht theoretisch. Das AI Systems Evaluation Tool der NAIC, das derzeit bis September 2026 in zwölf Bundesstaaten pilotiert wird, stellt Versicherern strukturierte Fragen zu Governance-Programmen, Bias-Tests, Anbieterüberwachung und Dokumentation, was bedeutet, dass der von Ihnen gewählte KI-Anbieter Teil Ihrer eigenen regulatorischen Prüfungsantworten wird. Stellen Sie vor der Unterzeichnung mit jedem Tool hier drei Fragen: Kann der Anbieter für jede einzelne Schadenentscheidung, die er beeinflusst, eine allgemein verständliche Erklärung liefern? Bleibt bei nachteiligen Ergebnissen ein Mensch in der Schleife, oder handelt das System autonom? Und kann der Anbieter Ihnen seine eigenen Bias-Testergebnisse zeigen, nicht nur den Prozess beschreiben. Tools, bei denen Erklärbarkeit von Anfang an ein zentrales Merkmal ist, wie Gradient AIs Scoring zur Merkmalsbedeutung oder EvolutionIQs Human-in-the-Loop-Design, haben hier gegenüber reinen Blackbox-Scoring-Engines einen echten Vorsprung.
Wohin sich KI-Schadentools entwickeln
Die Schaden-Kategorie bewegt sich gleichzeitig auf zwei Dinge zu: schnellere Verarbeitung und schärfere Prüfung. Jedes Tool auf dieser Liste wetteifert darum, Durchlaufzeit und Leakage zu senken, doch die regulatorischen Pilotprojekte von 2026 machen deutlich, dass Geschwindigkeit ohne Erklärbarkeit eine Haftung ist, kein Gewinn. Erwarten Sie, dass die nächste Welle von Produktankündigungen genauso stark auf „so erklären wir diese Entscheidung" setzt wie auf „so schnell haben wir das gemacht". Auch die Betrugsseite der Kategorie wird schwieriger statt einfacher, da KI-generierte Schadenfotos und -dokumente inzwischen so verbreitet sind, dass Verisk feststellte, dass praktisch jeder Versicherer bereits damit zu tun hat.
Wenn Sie neben dem Schadenbereich speziell Ihr breiteres KI-Toolkit ausbauen, decken die besten KI-Tools für Unternehmen und die besten KI-Tools für Datenanalyse die angrenzenden Kategorien ab, die die meisten Schaden- und Betriebsverantwortlichen parallel evaluieren. Und wenn Ihr Finanzteam im Rahmen eines breiteren KI-Rollouts die Automatisierung von Schadenauszahlungen und Reserven beobachtet, ist die besten KI-Tools für Finanzteams eine nützliche weiterführende Lektüre.
Häufig gestellte Fragen zu KI-Tools für die Bearbeitung von Versicherungsschäden
Welches ist das beste KI-Tool für die Bearbeitung von Versicherungsschäden im Jahr 2026?
Es gibt kein einzelnes bestes Tool, die richtige Wahl hängt von der Aufgabe ab. Sprout.ai und Five Sigma führen bei End-to-End-Schadenautomatisierung, Shift Technology und FRISS führen bei Betrugserkennung, Tractable und CCC Intelligent Solutions führen bei fotobasierter Schadenbegutachtung, Roots (Bevaya) führt bei Dokument-KI, und EvolutionIQ und CLARA Analytics führen bei der Adjuster-Guidance für Erwerbsunfähigkeit und Haftpflichtsparten. Passen Sie das Tool an die konkrete Schadenaufgabe an, nicht an ein allgemeines Ranking.
Können KI-Tools menschliche Schadenadjuster vollständig ersetzen?
Nein, und die meisten Anbieter auf dieser Liste erheben diesen Anspruch auch nicht. EvolutionIQ und Gradient AI sind explizit Human-in-the-Loop und empfehlen Maßnahmen, statt autonome Entscheidungen zu treffen. Selbst Tools mit hohen Straight-Through-Processing-Raten, wie Roots' bis zu 99-prozentiger Dokumentenklassifizierung, automatisieren einen bestimmten Schritt (Dokumentenweiterleitung, Begutachtung, Betrugs-Scoring), ersetzen aber nicht das Urteilsvermögen eines Adjusters bei komplexen oder strittigen Schäden. Auch der regulatorische Druck durch das NAIC Model Bulletin drängt darauf, Menschen bei nachteiligen Ergebnissen in der Schleife zu behalten.
Wie viel kosten KI-Tools für die Schadenbearbeitung?
Nahezu jedes Tool auf dieser Liste nutzt individuelle Enterprise-Preise ohne öffentliche Preisliste, die Vertragsgröße skaliert typischerweise mit Schadenvolumen, Dokumentenvolumen und abgedeckten Geschäftssparten. CCC Intelligent Solutions bildet eine teilweise Ausnahme, da seine KI-Kalkulation oft ein Zusatz zu einem CCC-Abonnement ist, das Versicherer bereits haben. Planen Sie für jedes Tool auf dieser Liste eine individuell zugeschnittene Demo und eine mehrmonatige Evaluierung ein, statt einer Anmeldung am selben Tag.
Was ist FNOL-Automatisierung, und welche Tools beherrschen sie am besten?
FNOL-Automatisierung (First Notice of Loss) erlaubt es einem Versicherungsnehmer, einen Schaden digital über einen geführten Chat oder ein Formular statt per Telefonanruf zu melden, und leitet ihn automatisch in den Schaden-Workflow weiter. Ushur ist speziell für konversationellen FNOL-Intake gebaut, Sprout.ai und Five Sigma behandeln beide FNOL als Einstiegspunkt in ihre breitere Automatisierung, und Hi Marley übernimmt die Kommunikation, die auf das FNOL folgt, statt den Intake-Schritt selbst.
Wie bleiben Versicherer bei der Einführung dieser Tools mit dem NAIC AI Model Bulletin konform?
Prüfen Sie zunächst, ob der Anbieter für jede einzelne Schadenentscheidung, die er beeinflusst, eine allgemein verständliche Erklärung liefern kann, da das Model Bulletin von Versicherern verlangt, nachteilige KI-gestützte Ergebnisse gegenüber Verbrauchern zu erklären. Fordern Sie die eigene Bias-Testdokumentation des Anbieters an, nicht nur eine Beschreibung des Prozesses, und klären Sie, ob bei nachteiligen Entscheidungen ein Mensch in der Schleife bleibt. Mehr als 40 US-Bundesstaaten haben Regeln auf Basis des Model Bulletin verabschiedet oder ziehen dies in Betracht, das ist also keine optionale Sorgfaltsprüfung mehr, sondern wird zu einem festen Bestandteil der Anbieterauswahl.
Welches KI-Tool eignet sich am besten speziell für die Betrugserkennung?
Shift Technology hat die breiteste Betrugsabdeckung, die Underwriting, Schaden und nationale Partnerschaften mit Betrugsbekämpfungsstellen umfasst. FRISS ist die nächste direkte Alternative, besonders stark in Europa und auf der Underwriting-Betrugsseite. CLARA Fraud und Charlee.ai ergänzen beide ein Scoring für Betrug und Prozessrisiko speziell für Haftpflicht- und Personenschadenfälle, was eine engere, aber oft wertvollere Passung für Workers'-Comp- und haftpflichtlastige Portfolios darstellt.
Funktionieren diese KI-Schadentools mit Guidewire oder Duck Creek?
Die meisten sind darauf ausgelegt, sich in bestehende Kernsysteme zu integrieren, statt sie zu ersetzen. Roots' Dokumentenindexierungs-Accelerator ist speziell für ClaimCenter von Guidewire validiert, Charlee.ai integriert sich in Guidewire, Duck Creek und PCMS Atlas, und Shift Technology hat eine dokumentierte Partnerschaft mit Duck Creek für Betrug und Regress. Five Sigma ist die Ausnahme, die entweder als eigenständiges CMS oder als Overlay laufen kann. Bestätigen Sie daher, dass Ihre konkrete Kernsystem-Version die Integration unterstützt, bevor Sie sich festlegen.
Wie aktuell sind diese Preise und diese Tool-Liste?
Die Tools wurden nach realer Verbreitung und Kategorieführerschaft über fünf Aufgaben hinweg ausgewählt: End-to-End-Automatisierung (Sprout.ai, Five Sigma), Betrug und Entscheidungsfindung (Shift Technology, FRISS), Schadenbegutachtung und -kalkulation (Tractable, CCC Intelligent Solutions), Dokument- und agentenbasierte KI (Roots/Bevaya), sowie Adjuster-Guidance und Prognose (CLARA Analytics, EvolutionIQ, Charlee.ai, Gradient AI), ergänzt durch Kommunikations- und Intake-Tools (Hi Marley, Snapsheet, Ushur). Positionierung und Fallstudienzahlen wurden im Juli 2026 gegen Anbieter-Webseiten, Pressemitteilungen und unabhängige Forschung verifiziert. Da nahezu jeder Anbieter hier individuelle Preise nutzt, bestätigen Sie aktuelle Konditionen direkt, bevor Sie budgetieren.
Methodik
Die Tools wurden nach realer Verbreitung und Kategorieführerschaft über fünf verschiedene Aufgaben im Schaden-Workflow ausgewählt: End-to-End-Schadenautomatisierung (Sprout.ai, Five Sigma), Betrugserkennung und Entscheidungsfindung (Shift Technology, FRISS), Schadenbegutachtung und -kalkulation (Tractable, CCC Intelligent Solutions), Dokument- und agentenbasierte KI (Roots/Bevaya), sowie Adjuster-Guidance und prädiktive Triage (CLARA Analytics, EvolutionIQ, Charlee.ai, Gradient AI), abgerundet durch Kommunikations- und Intake-Spezialisten (Hi Marley, Snapsheet, Ushur). Positionierung, Kundenzahlen und Fallstudienkennzahlen wurden im Juli 2026 gegen Anbieter-Webseiten, Pressemitteilungen und unabhängige Branchenberichte (Verisk, J.D. Power, die Coalition Against Insurance Fraud und regulatorische NAIC-Unterlagen) geprüft. Nahezu jeder Anbieter in dieser Kategorie nutzt individuelle, nur auf Anfrage erhältliche Preise, daher beschreiben die Angaben hier das Preismodell und die Struktur statt veröffentlichter Preislisten; bestätigen Sie aktuelle Zahlen direkt bei jedem Anbieter, bevor Sie budgetieren, und überprüfen Sie die regulatorische Positionierung erneut, sobald der Pilot des NAIC AI Systems Evaluation Tool später 2026 abgeschlossen wird.
Principal Product Marketing Strategist
On this page
- Update Juli 2026: Was sich geändert hat
- Wichtige Fakten
- Schnellvergleichstabelle
- 1. Sprout.ai: End-to-End-Schadenautomatisierung von FNOL bis zur Regulierung
- 2. Five Sigma (Clive): KI-native Plattform für Schadenmanagement
- 3. Shift Technology: Betrugserkennung und Schadenentscheidungen im großen Maßstab
- 4. Tractable: Fotobasierte Schadens- und Reparaturkostenbegutachtung
- 5. CCC Intelligent Solutions: Kfz-Sachschadenkalkulation im großen Maßstab
- 6. Roots (Bevaya / InsurGPT): Dokument-KI und agentenbasierte Schadenbearbeitung
- 7. CLARA Analytics (CLARAty.ai): Schadenintelligenz für Workers' Comp, Kfz-Haftpflicht und GL
- 8. EvolutionIQ: Adjuster-Guidance für Erwerbsunfähigkeit und Workers' Comp
- 9. Charlee.ai: Prognose von Prozessrisiko und Schadenschwere, Schaden-Triage
- 10. Gradient AI: Erklärbares Risiko-Scoring für Schaden und Underwriting
- 11. FRISS: Betrugs- und Compliance-Scoring beim Intake
- 12. Snapsheet: Virtuelle Begutachtung und Schadenmanagement
- 13. Hi Marley: Schadenkommunikation per SMS
- 14. Ushur: Konversationeller KI-FNOL-Intake
- Preise auf einen Blick
- Wie Sie wählen: Entscheidungsrahmen
- Rahmen: Nach Versichergröße und Schadenvolumen
- Compliance, Erklärbarkeit und regulatorisches Risiko
- Wohin sich KI-Schadentools entwickeln
- Methodik