2026年版 最高のAI保険金請求処理ツール14選:FNOLから決済までを仕事別にランキング
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
2026年に保険金請求処理向けのAIツールを検討しているなら、第一報(FNOL)から決済までのエンドツーエンド自動化を求めるならSprout.aiとFive Sigmaがリードし、不正検知と意思決定支援ならShift TechnologyとFRISSがリードし、写真ベースの損害査定と見積もりならTractableとCCC Intelligent Solutionsがリードし、ドキュメントAIとエージェント型の請求処理ならRoots(Bevaya)がリードし、障害保険、労災保険、賠償責任保険分野のアジャスター支援ならEvolutionIQとCLARA Analyticsがリードしています。本ガイドは、今四半期に最も声高にAIを打ち出したベンダーではなく、実際にどの仕事のために作られたツールなのかという基準で14のツールをランキングしています。
保険金請求は、保険ビジネスの中でもAIの効果が最も明確かつ測定可能な領域です。サイクルタイムの短縮、リーケージ(保険金の過剰支払い)の削減、そしてアジャスターがデータ入力ではなく判断業務に時間を使えるようになることがその成果です。同時に、ブラックボックスへの許容度が最も低い領域でもあります。誤った、あるいは説明できない請求判断は、規制上のリスクに直結するからです。以下の各ツールは、実際に何を自動化するのか、誰のために作られているのか、コンプライアンスの問題にどう対応しているのかという観点で評価しており、2026年7月時点で確認したベンダー資料、事例研究、業界レポートに基づいています。
2026年7月更新:何が変わったか
- NAICのAIシステム評価ツールが、提案段階から本格的なパイロット運用に移行しました。 カリフォルニア、コロラド、コネチカット、フロリダ、アイオワ、ルイジアナ、メリーランド、ペンシルベニア、ロードアイランド、バーモント、バージニア、ウィスコンシンの12州が2026年3月から9月にかけてパイロットを実施しており、改訂版は11月の採択に向けて秋の全米会議に提出される予定です。詳細はFenwickの規制動向まとめを参照してください。
- AIによる不正が、SIU(特別調査ユニット)だけの問題ではなく取締役会レベルの問題になりました。 Veriskの2026年不正調査によると、調査対象となったほぼすべての保険会社が、AIで編集された請求写真や書類を実際の脅威と見なしており、Shift TechnologyやFRISSといった不正検知ベンダーは、既存の不正モデルに加えて書類の真正性スコアリングを追加する動きを見せています。
- ドキュメントAIが、OCRからエージェント型処理へとシフトしました。 Rootsはプラットフォームを Bevaya にリブランドし、InsurGPTを90%台後半のストレートスルー書類分類へと押し上げました。これは、2025年まで多くのドキュメントAIツールが採用していた抽出とフラグ付けのモデルから大きく進化したものです。
- 自動車物損AIが、大規模に主流化しました。 CCC Intelligent Solutionsは現在、6,500以上の修理工場と125以上の保険会社でAI見積もりを稼働させており、AI関連製品は前年比で約50%成長しています。これは、この技術がアーリーアダプターの保険会社の枠をとうに超えたことを示しています。
重要なポイント
- 保険詐欺は米国において年間およそ3,086億ドルのコストを生んでおり、そのうち損害保険(P&C)関連の請求が約450億ドルを占めています。詳細はCoalition Against Insurance Fraudの経済影響レポートを参照してください。
- 保険会社の98%が、AIを活用した編集ツールがデジタル保険詐欺の増加を後押ししていると回答し、99%がすでに改ざんまたはAIによって加工された請求書類に遭遇したことがあると回答しています。詳細はVeriskの2026年保険詐欺実態調査を参照してください。
- 消費者の3分の1超(36%)が、保険会社の規定に反していたとしても請求写真や書類をデジタル加工することを検討すると回答しており、Z世代の回答者に限ると55%まで上昇します。詳細は同じVerisk調査を参照してください。
- 請求満足度を左右する主な要因の一つであるデジタルでの十分な状況更新を、保険会社が実際に提供できているのはわずか22%の請求にとどまります。詳細はJ.D. Powerの2025年米国請求デジタル体験調査を参照してください。
- 自動車保険の比較検討層の32%が、補償内容を比較する際にAIツールを利用しており、利用者は保険会社を乗り換える可能性が1.3倍高くなっています。詳細はJ.D. Powerの2026年米国自動車保険調査を参照してください。
クイック比較表
| ツール | 最適な用途 | 開始価格 | 主な強み | 主な制約 |
|---|---|---|---|---|
| Sprout.ai | FNOLから決済までのエンドツーエンド請求自動化 | カスタム、デモ必須 | 書類量の多い複数の保険種目にまたがる自動査定 | 公開料金なし、エンタープライズ向け営業サイクル |
| Five Sigma(Clive) | AIネイティブな請求管理プラットフォーム | カスタム、デモ必須 | マルチエージェントAIが単独でもCMSのオーバーレイとしても動作 | レガシー環境にとってはGuidewire/Duck Creekより新しいプラットフォーム |
| Shift Technology | 大規模な不正検知と請求判断支援 | カスタム、デモ必須 | 引受、請求、不正にまたがる最も幅広いAIプラットフォーム | 対象範囲が広い分、単機能ツールより導入期間が長い |
| Tractable | 写真ベースの損害査定と修理費見積もり | カスタム、デモ必須 | リアルタイムのコンピュータビジョン、タッチレス見積もりの業界標準 | 査定機能のみ、フル機能の請求システムとの併用が必要 |
| CCC Intelligent Solutions | 大規模な自動車物損見積もり | CCCサブスクリプションへのバンドル + カスタム | 業界最大のAI見積もりネットワーク:6,500以上の工場、125以上の保険会社 | 自動車分野に強い一方、物損以外は手薄 |
| Roots(Bevaya / InsurGPT) | ドキュメントAIとエージェント型請求処理 | カスタム、デモ必須 | 最大99%のストレートスルー書類処理 | エンタープライズ向け導入、セルフサーブ不可 |
| CLARA Analytics(CLARAty.ai) | 労災、自動車賠償責任、GL(一般賠償責任)請求インテリジェンス | カスタム、デモ必須 | カテゴリ内最大の身体傷害請求AIデータセット | 賠償責任保険中心、第一当事者の物件保険には関連性が薄い |
| EvolutionIQ | 障害保険・労災向けのアジャスター支援 | カスタム、デモ必須 | 実績のある請求フロースルー削減とLTD(長期障害)移行の削減 | 対象範囲は限定的:支援機能のみで、FNOLや不正検知は対象外 |
| Charlee.ai | 訴訟・重症度予測と請求トリアージ | カスタム、デモ必須 | リアルタイムの訴訟可能性スコアリング | スコアリング層であり、単独の請求ワークフローシステムではない |
| Gradient AI | 請求と引受における説明可能なリスクスコアリング | カスタム、デモ必須 | 汎用ベンチマークではなく自社の保険会社データで学習したモデル | リスクスコアリングエンジンであり、フル機能の請求プラットフォームではない |
| FRISS | 受付時点での不正・コンプライアンススコアリング | カスタム、デモ必須 | 引受と請求にまたがるリアルタイム不正スコアリング | 中核的な強みは販売時点の不正検知に偏る |
| Snapsheet | バーチャル査定と請求管理 | カスタム、非公開 | バーチャル査定から始まり、現在はフル機能CMSの選択肢に | 公開料金なし、フルCMSとしてはFive Sigmaより後発 |
| Hi Marley | SMSによる請求コミュニケーション | カスタム、非公開 | アジャスターと契約者間の会話に特化して設計されたスレッド | 会話型のFNOL受付そのものは行わない |
| Ushur | 会話型AIによるFNOL受付 | カスタム、非公開 | 迅速な導入が可能な24時間365日のデジタルFNOL | 確率的な出力のため、厳格な保険種目では監査証跡の課題が残る |
1. Sprout.ai:FNOLから決済までのエンドツーエンド請求自動化
Sprout.aiは、一つの仕事を軸に構築されています。それは、第一報(FNOL)から査定まで、人の手をできる限り介さずに請求を進めることです。このプラットフォームは、自動車、物件、旅行、医療の各分野にわたって書類、写真、構造化データを取り込み、判断ロジックを適用して単純な請求は自動決済し、複雑な請求は下準備を済ませた状態でアジャスターに回します。
Sprout.aiがこのリストの上位に位置づけられる理由は、書類量の多い環境での強さにあります。FNOL、書類抽出、査定それぞれに別々の単機能ツールを組み合わせるのではなく、複数の保険種目を1つの請求自動化レイヤーで運用したい保険会社に適しています。このリストの多くのベンダーと同様に公開料金はなく、契約条件は書類量、保険種目、査定範囲によって決まるため、セルフサーブでの申し込みではなく、範囲を絞ったデモを前提に予算を組んでください。
最適な用途: 書類量の多い複数の保険種目にわたる請求ライフサイクル全体を1つのプラットフォームで自動化したい、中堅から大手のP&Cおよび医療保険会社
主な強み:
- ワークフローの一部だけでなく、FNOLから決済までを完全に自動化
- 自動車、物件、旅行、医療など複数の保険種目を1つのプラットフォームでカバー
- 査定ロジックに組み込まれた強力なリーケージ防止と不正検知
主な制約:
- カスタムかつエンタープライズ限定の料金体系で、見積もり前にデモが必須
- 実際の書類量が多いほど費用対効果が高く、小規模な地域保険会社にはやや魅力が薄い
- セルフサーブのトライアルがなく、評価には範囲を絞った営業プロセスが必要
| 得られるもの | 得られないもの |
|---|---|
| 複数の請求タイプにまたがるライフサイクル全体の自動化 | 公開料金やセルフサーブプランはなし |
| 1つのプラットフォームでの強力な書類処理と不正対応 | 実際の数値を見るには範囲を絞ったデモが必要 |
| 保険種目をまたいだ一貫した査定 | 費用対効果は書類量が実際に多いかどうかに左右される |
料金: カスタム、エンタープライズ限定、デモ必須。契約条件は書類量、保険種目、査定範囲によって決まります。詳細はsprout.aiを参照してください。
2. Five Sigma(Clive):AIネイティブな請求管理プラットフォーム
Five Sigmaは、このリストの多くのツールとは異なるアプローチを取っています。レガシーな請求管理システムにAIレイヤーを後付けするのではなく、CMS自体を最初からAI中心に構築しました。マルチエージェントAIであるCliveは、Five Sigma自社のクラウドネイティブCMS内のエンジンとして動作することも、保険会社の既存の請求システムの上にオーバーレイとして動作することもでき、コアシステムの全面刷新にまだ踏み切れない保険会社にとっても現実的な選択肢となっています。
2026年に注目すべき追加機能は、Metabaseを活用したネイティブの組み込み分析機能です。外部のBIツールにエクスポートすることなく、プラットフォーム内でリアルタイムの業務・財務データを請求部門のリーダーに提供します。Five Sigmaによると、同プラットフォームを利用する保険会社では平均サイクルタイムが60%超短縮し、決済までの時間も45%改善したと報告されています。単機能のAIツールを選ぶ前に、より広い範囲で請求ワークフローの刷新を検討しているなら、最高のAI自動化ツールが参考になります。
最適な用途: フル置き換えのCMSとしても既存システムへのオーバーレイとしても使える、AIネイティブな請求管理システムを求めるP&C保険会社およびMGA
主な強み:
- 後付けではなく、コアプラットフォームに組み込まれたマルチエージェントAI(Clive)
- 柔軟な導入形態:単独のCMSとしても既存システムへのオーバーレイとしても利用可能
- ネイティブの組み込み分析機能により、別途のBIツールが不要
主な制約:
- レガシーなコアシステムに大きく投資してきた保険会社にとっては、GuidewireやDuck Creekより新しい参入者
- カスタム料金で、公開されたセルフサーブプランはなし
- サイクルタイムと決済に関する数値はベンダー報告値であり、自社のパイロットで検証する価値がある
| 得られるもの | 得られないもの |
|---|---|
| 柔軟な単独/オーバーレイ導入が可能なAIネイティブCMS | 公開料金なし、請求件数に応じてスコープを設定 |
| プラットフォームに組み込まれたネイティブ分析レイヤー | レガシーなコアシステムベンダーに比べブランド認知度は発展途上 |
| 報告されているサイクルタイムと決済スピードの改善 | ベンダー報告値はパイロットでの検証が必要 |
料金: カスタム、デモ必須、請求件数に応じてスコープを設定。詳細はfivesigmalabs.comを参照してください。
3. Shift Technology:大規模な不正検知と請求判断支援
Shift Technologyは、このリストの中で最も対象範囲が広いプラットフォームであり、引受、請求、不正・リスクにまたがる生成AI、エージェント型AI、予測AIをカバーしています。同社のClaims Fraud Detection製品は、常時更新される数百の不正シナリオのライブラリに照らして各請求をスコアリングし、構造化データに加えてスキャン書類、画像、動画も分析できます。Azure OpenAIの基盤を活用することで、以前は数週間かかっていた書類整理を数日に圧縮しています。
Shiftの規模は提携関係にも表れています。同社はICAおよびEXLと共同で、2026年初頭に立ち上げた全国規模の自動車保険不正検知プラットフォームに取り組んでおり、フランスの保険会社Covéaとの取り組みでは、引受リスク、請求不正、コンプライアンススコアリング、ケース管理にまたがり、稼働開始から3か月以内に引受面でのROIを実現しています。この幅広さは同時にトレードオフでもあります。Shiftは、請求のみに特化した単機能ソリューションではなく、複数のリスク機能を1つのAIプラットフォームでカバーしたい保険会社向けに作られています。
最適な用途: 引受リスク、請求不正、ケース管理にまたがる1つのAIプラットフォームを求める大手保険会社や全国規模の不正対策機関
主な強み:
- このリストの中で最も対象範囲が広い:引受、請求、不正を1つのプラットフォームでカバー
- 構造化された請求データに加え、非構造化データ(書類、画像、動画)も分析
- 不正対策機関や複数保険種目を扱う保険会社との提携を通じ、全国規模での実績あり
主な制約:
- 対象範囲が広い分、単機能ツールより導入が長期化・複雑化
- カスタムのエンタープライズ料金で、公開されたプランはなし
- 単一のワークフローではなく、複数のリスク機能にまたがってコミットできる保険会社に最適
| 得られるもの | 得られないもの |
|---|---|
| 不正、請求、引受リスクを1つのAIプラットフォームで | 公開料金や軽量な入門プランはなし |
| 全国規模かつ複数保険種目のエンタープライズ規模で実績あり | 単機能ツールより導入期間が長い |
| 非構造化データ(画像、動画、スキャン書類)をネイティブに処理 | 十分な効果を得るには複数のリスク機能へのコミットが必要 |
料金: カスタム、エンタープライズ限定、デモ必須。詳細はshift-technology.comを参照してください。
4. Tractable:写真ベースの損害査定と修理費見積もり
Tractableは、より限定的ではあるものの非常に現実的な課題を解決しています。契約者がスマートフォンで撮影した写真を、対面での検査を何日も待つことなく、数秒でピクセル単位の精度の損害査定と修理見積もりに変換します。自動車と物件の両方の請求にわたるリアルタイムの画像損害査定において業界標準となっており、GEICOをはじめ日本の主要保険会社すべてを含む20社以上の保険会社・自動車関連企業向けに、1日あたり数千件の請求を処理しています。
その成果は、なぜこれほど急速に普及したのかを物語っています。Admiral Segurosは、Tractableによって自動車見積もりの90%がタッチレスで完結し、査定の98%が15分以内に完了したと報告しています。これはまさに、デジタル請求満足度が迅速かつ目に見える進捗にどれほど左右されるかを踏まえると、顧客満足度スコアに直結する種類のスピード向上です。トレードオフは対象範囲です。Tractableは損害を査定するものであり、FNOL受付、不正スクリーニング、フルの請求ワークフローは行わないため、より広い請求スタックの中に組み込む必要があります。
最適な用途: 対面検査を待たずに、迅速かつ正確な写真ベースの損害査定を求める自動車・物件保険会社
主な強み:
- リアルタイムの画像損害査定における業界標準のコンピュータビジョン
- 実際の規模で実績あり:20社以上の主要保険会社にわたり1日数千件の請求を処理
- 大幅に高速化されたタッチレス見積もり(Admiral Seguros:90%がタッチレス、98%が15分以内)
主な制約:
- 査定のみの対象範囲で、フル機能の請求管理システムとの併用が必要
- 公開料金なし、エンタープライズ向け営業プロセス
- 精度は契約者ごとに異なる写真の品質に左右される
| 得られるもの | 得られないもの |
|---|---|
| 損害査定における業界をリードするコンピュータビジョン | フル機能の請求管理システムやFNOLシステムではない |
| 主要保険会社での実績あるタッチレス見積もり結果 | 公開された料金プランなし |
| 自動車と物件の両方の損害に対応 | より広い請求ワークフローへの統合が必要 |
料金: カスタム、エンタープライズ限定、デモ必須。詳細はtractable.aiを参照してください。
5. CCC Intelligent Solutions:大規模な自動車物損見積もり
CCCは、目立たないながらも自動車請求分野で最大のAI見積もりネットワークへと成長しました。現在、6,500以上の修理工場と125以上の保険会社がCCCのAI見積もりを利用しており、同社のAI製品は前年比で約50%成長し、年間収益ベースでおよそ1億2,000万ドルの水準に近づいています。この規模の大きさが重要なのは、限定的なパイロットデータセットではなく、膨大かつ継続的に流入する実際の修理・請求データによってAIが学習・検証されていることを意味するからです。
CCCのAIは、対象となる修理可能車両について明細レベルの見積もりを数秒で生成し、そのコンピュータビジョンは修理か交換かの判断、修理可否の判定、傷害予測、求償請求にまで及びます。CCCの見積もりプラットフォームはすでにほとんどの保険会社・修理工場のワークフローに組み込まれているため、AIレイヤーの導入は新規調達というよりも既存サブスクリプションへのアドオンであることがほとんどです。トレードオフは対象範囲です。CCCの強みは自動車物損に特化しており、それ以外の領域での実績はSprout.aiやFive Sigmaのような複数保険種目対応のプラットフォームに比べると薄くなります。
最適な用途: 業界の大半がすでに利用しているエコシステムに組み込まれたAI見積もりを求める自動車保険会社および修理ネットワーク
主な強み:
- カテゴリ内で最大のAI見積もり実績:6,500以上の工場、125以上の保険会社
- 対象車両について明細レベルの見積もりを数秒で生成
- 修理可否、全損判定、傷害予測、求償にまで対応範囲を拡大
主な制約:
- 主に自動車物損に特化しており、それ以外の分野でのカバー範囲は薄い
- 料金は既存のCCCサブスクリプションへのバンドルとカスタムの新機能アドオンで構成され、セルフサーブではない
- 物件、労災、賠償責任の請求にはあまり適さない
| 得られるもの | 得られないもの |
|---|---|
| 自動車請求における最大のAI見積もりネットワーク | 自動車物損以外では対象範囲が狭い |
| 既存の修理工場ワークフローへの深い統合 | セルフサーブ不可、バンドル/カスタム料金 |
| 全損判定、求償、傷害予測にまで対応 | 物件や賠償責任中心の請求チームにはあまり関連性がない |
料金: 既存のCCC見積もりサブスクリプションへのバンドルに加え、カスタムの新機能向け料金。詳細はcccis.comを参照してください。
6. Roots(Bevaya / InsurGPT):ドキュメントAIとエージェント型請求処理
Rootsは2026年5月に主力プラットフォームをBevayaにリブランドしました。同プラットフォームの中核はInsurGPTで、3億件を超える自社保有の保険関連書類で学習した複数のAIモデルの集合体であり、汎用のLLMにはできない形で保険特有の言語や文脈を理解します。請求業務においては、これが最大99%のストレートスルー処理を実現する書類分類、インデックス化、振り分けにつながっており、Document Indexing AI Agentは70種類を超える書類タイプを98%以上の精度で分類します。
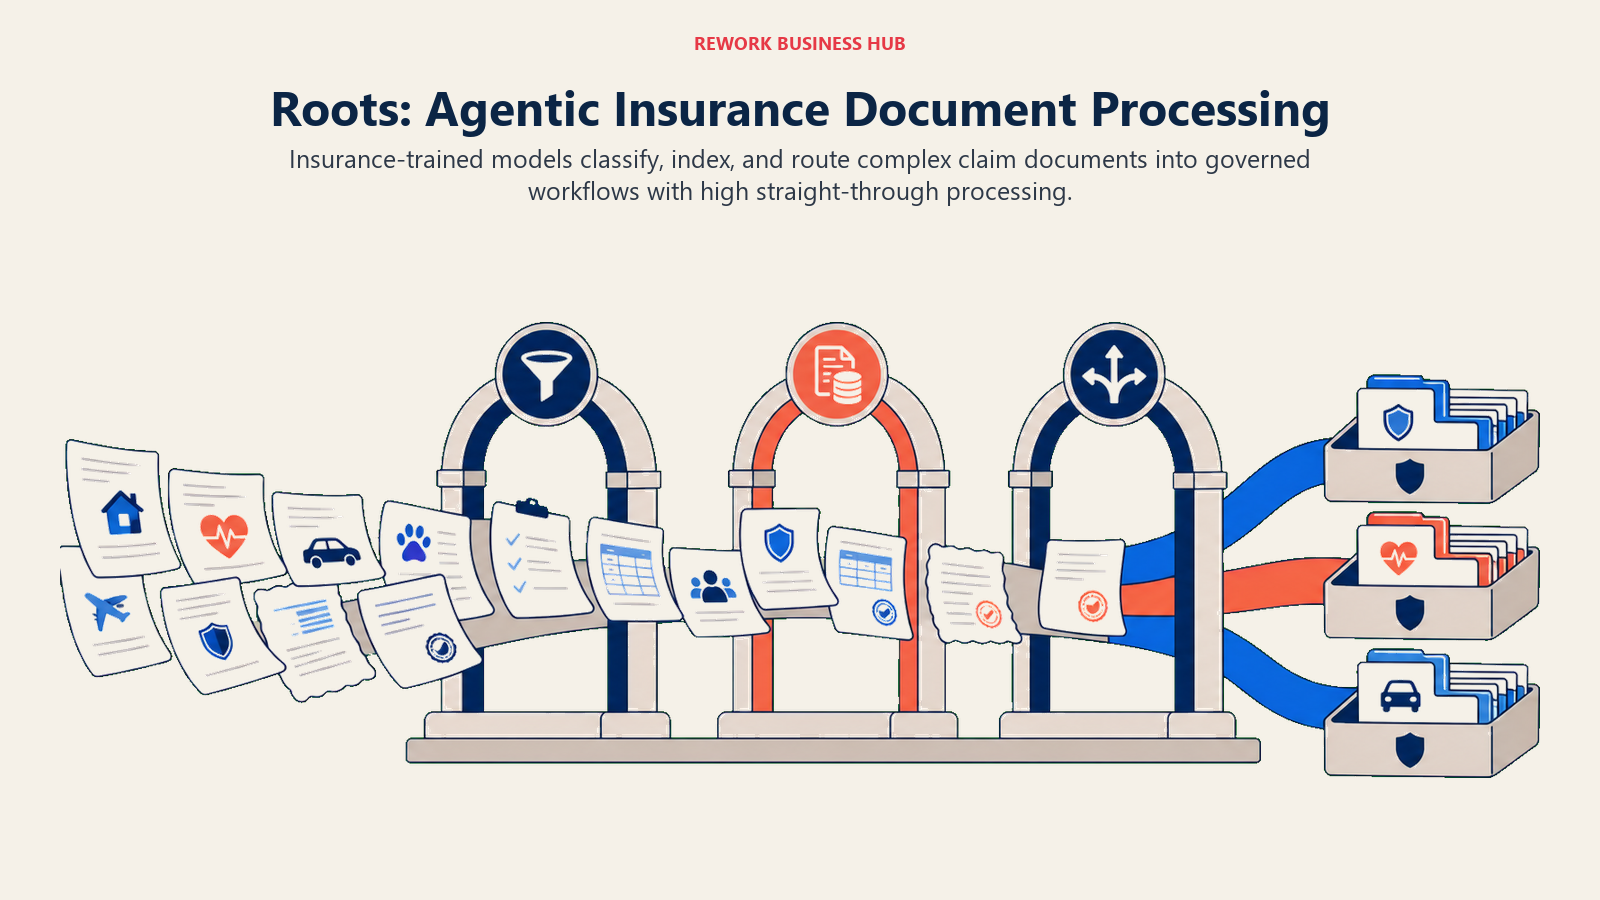
Rootsを一般的なOCRベンダーと分けているのは、そのエージェント層です。Bevayaでは、保険会社、ブローカー、TPA(第三者管理者)が、単にフォームからフィールドを抽出するだけでなく、引受、請求、契約管理にまたがるAIエージェントを設計・統制できます。同プラットフォームの書類インデックス化アクセラレーターは、Guidewireによって特にClaimCenter向けに検証済みで、同社はP&C上位5社のうち3社を含む業界最大級の組織で、115件を超える本番導入実績を積み上げています。請求特化の導入にコミットする前に、より広くエージェント型AIを評価したいチームには、最高のAIエージェントがより広いカテゴリをカバーしています。
最適な用途: 既存のコアシステムに、保険業務向けに学習されたドキュメントAIとエージェント型請求処理を重ねたいエンタープライズの保険会社、ブローカー、TPA
主な強み:
- InsurGPTは汎用LLMのファインチューニングではなく、保険書類に特化して学習
- 書類の分類と振り分けにおいて最大99%のストレートスルー処理
- Guidewire検証済みのアクセラレーターと、大手P&C保険会社での実績
主な制約:
- 軽量なセルフサーブツールではなく、エンタープライズ向け導入
- カスタム料金で、営業とスコープ確定のプロセスが必須
- 十分な効果を得るには、実際の書類量と連携先となる既存のコアシステムが必要
| 得られるもの | 得られないもの |
|---|---|
| 3億件超の書類で学習した保険特化AI | エンタープライズ限定、セルフサーブ不可 |
| 最大99%のストレートスルー書類処理 | カスタム料金、スコープを定めた導入 |
| P&C上位5社規模で実績あり、Guidewire検証済み | 連携先となる既存のコアシステムが必要 |
料金: カスタム、エンタープライズ限定、デモ必須。詳細はbevaya.aiを参照してください。
7. CLARA Analytics(CLARAty.ai):労災、自動車賠償責任、GL向け請求インテリジェンス
CLARA Analyticsは、適切に管理するのが最も難しく、最もコストのかかる請求、すなわち労災、自動車賠償責任、一般賠償責任(GL)にまたがる身体傷害案件を軸にプラットフォームを構築しました。CLARAty.aiは、同社が「カテゴリ内最大の身体傷害請求AIデータセット」と呼ぶものを基盤に稼働しており、書類インテリジェンス、アジャスター向けの請求ガイダンス、提携医療プロバイダーネットワークの最適化、弁護士管理を1つのシステムから提供します。
顧客の顔ぶれを見れば、これが誰のために作られているかがわかります。Amazonは、自社の労災プログラム全体で健康面と請求結果を改善するために、CLARA Analyticsを選定しました。2025年から2026年にかけて、CLARAは求償検知と、請求をスコアリングしてSIU(特別調査ユニット)への照会をデータに基づいて正当化する専用の不正対策製品CLARA Fraud、そして自動車・一般賠償責任案件向けの書類インテリジェンス製品Claims DocIntel Proへと事業を拡大しました。ただし、身体傷害や賠償責任の請求が主な取扱量でない場合、CLARAの専門性の高さは、複数保険種目対応プラットフォームに比べて関連性を狭めることになります。
最適な用途: 労災、自動車賠償責任、GLの身体傷害請求を相当量取り扱う保険会社、MGA/MGU、再保険会社、自家保険組織
主な強み:
- カテゴリ内最大の身体傷害請求AIデータセットで、賠償責任保険分野向けに専用設計
- エンタープライズ規模での実績あり(Amazonの労災プログラム)
- 専用の不正対策製品(CLARA Fraud)と書類インテリジェンス製品(DocIntel Pro)
主な制約:
- 賠償責任・身体傷害に特化しており、物件や第一当事者請求にはあまり関連性がない
- カスタム料金で、公開されたセルフサーブプランはなし
- 最適な適性は、実際の労災・賠償責任請求の取扱量に左右される
| 得られるもの | 得られないもの |
|---|---|
| カテゴリ内で最も深い身体傷害・賠償責任請求データセット | 労災、自動車賠償責任、GL以外では関連性が狭まる |
| 大規模な自家保険およびエンタープライズ規模で実績あり | カスタム料金、セルフサーブプランなし |
| 専用の不正対策・書類インテリジェンス製品 | 十分な効果は実際の賠償責任請求量に左右される |
料金: カスタム、エンタープライズ限定、デモ必須。詳細はclaraanalytics.comを参照してください。
8. EvolutionIQ:障害保険・労災向けのアジャスター支援
現在はMetLife傘下にあるEvolutionIQは、具体的かつ測定可能な一つの仕事に焦点を当てています。それは、障害保険や労災のアジャスターに対し、各請求で取るべき次のアクションを示すことです。これは人間参加型(human-in-the-loop)のAIであり、自律的に判断を下すのではなく、専門医への紹介を早めるといった介入策を推奨します。この点は、判断を誤れば実際の財務的・法的な影響が生じる保険種目において非常に重要です。
その成果は、このリストの中でも特に具体的です。1年以上プラットフォームを利用している保険会社やTPA(第三者管理者)では、請求フロースルーが最大45%削減され、短期障害から長期障害への移行率も約50%削減されています。EvolutionIQのMedhub製品は、労災請求に特化したAIによる医療記録要約機能を追加しており、複雑な賠償責任案件でアジャスターの時間を奪う手作業での記録確認を削減します。MetLife傘下である点は、MetLifeと直接競合する保険会社にとっては留意すべきポイントであり、こうした資本関係のないベンダーを好む会社もあるでしょう。
最適な用途: フルの請求自動化ではなく、実績あるネクストベストアクション支援をアジャスター向けに求める、障害保険、労災、賠償責任保険の保険会社
主な強み:
- 人間参加型の設計により、最終判断の主導権はアジャスターに残る
- 保険会社報告に基づく、請求フロースルーとLTD移行の削減実績
- Medhubが労災案件に特化したAI医療記録要約を追加
主な制約:
- フルの請求自動化プラットフォームより対象範囲が狭い:支援機能のみで、FNOLや不正検知は対象外
- MetLife傘下である点が、競合する保険会社にとって考慮事項になり得る
- カスタム料金、エンタープライズ向け営業プロセス
| 得られるもの | 得られないもの |
|---|---|
| 保険会社報告に基づく実証済みの請求成果改善 | 対象範囲が狭い:支援層であり、フルの請求自動化ではない |
| 規制対象の賠償責任分野向けの人間参加型設計 | MetLife傘下である点が一部の競合保険会社には気になる可能性 |
| 労災向けに特化して構築されたAI医療記録要約 | カスタム料金で公開プランなし |
料金: カスタム、エンタープライズ限定、デモ必須。詳細はevolutioniq.comを参照してください。
9. Charlee.ai:訴訟・重症度予測と請求トリアージ
Charlee.aiの役割は処理ではなく予測です。5,500万件を超える請求で学習したそのエンジンは、入ってくる請求に対して不正の兆候、予測される重症度、訴訟の可能性をスコアリングし、優先順位をつけます。これにより、単純な請求は迅速に進み、高リスクで訴訟前の案件には経験豊富なアジャスターの注意が早期に向けられます。このトリアージのステップこそ、多くの請求チームに欠けているものです。これがなければ、訴訟に向かいつつある請求も、結果を変えられる段階を過ぎるまでは通常の請求と見分けがつかないことが少なくありません。
Charlee.aiは、単独のワークフローツールとして販売されるのではなく、複数のコア請求システムに統合される形で提供されます。2026年にはPCMS Atlasとの統合が行われ、リアルタイムの訴訟可能性スコアと不正検知が同プラットフォームに直接組み込まれました。また、準備金の妥当性を監視し、重症度の高い身体傷害案件を早期にフラグ付けすることで、請求部門のリーダーに事後対応型ではなく先を見据えた視点を提供します。スコアリングと予測を行うレイヤーであるため、既存の請求管理システムを置き換えるのではなく、その上に載せる形で導入する必要があります。
最適な用途: 既存の請求管理システムに、訴訟・重症度予測機能を重ねて導入したいP&C保険会社
主な強み:
- 5,500万件超の請求で事前学習された訴訟可能性・重症度スコアリング
- 受付順ではなく、予測リスクに基づいて請求を優先順位付け
- 乗り換えを求めるのではなく、コアシステム(Guidewire、Duck Creek、PCMS Atlas)と統合
主な制約:
- 予測・スコアリング層であり、単独ではフルの請求ワークフローシステムではない
- 既存のCMSとの統合作業が必要
- カスタム料金で、公開されたセルフサーブプランはなし
| 得られるもの | 得られないもの |
|---|---|
| 5,500万件超の請求で学習した訴訟・重症度予測 | 単独の請求管理システムではない |
| Guidewire、Duck Creek、PCMS Atlasと統合 | 導入にはコアシステムとの統合が必要 |
| 早期の不正・重症身体傷害案件アラート | カスタム料金、エンタープライズ向け営業プロセス |
料金: カスタム、エンタープライズ限定、デモ必須。詳細はcharlee.aiを参照してください。
10. Gradient AI:請求と引受における説明可能なリスクスコアリング
Gradient AIは、汎用の業界ベンチマークで学習したツールとは一線を画す、データファーストのアプローチを取っています。同社のモデルは、保険会社自社の過去の契約、保険料、請求、損害進展データで学習し、どのシグナルが予測を導いたのかを示す特徴量重要度の説明とともにリスクスコアを出力します。請求側では、これによって高リスクの請求が早期にフラグ付けされ、経験豊富なアジャスターを、最も効果を発揮できる案件に振り分けられるようになります。
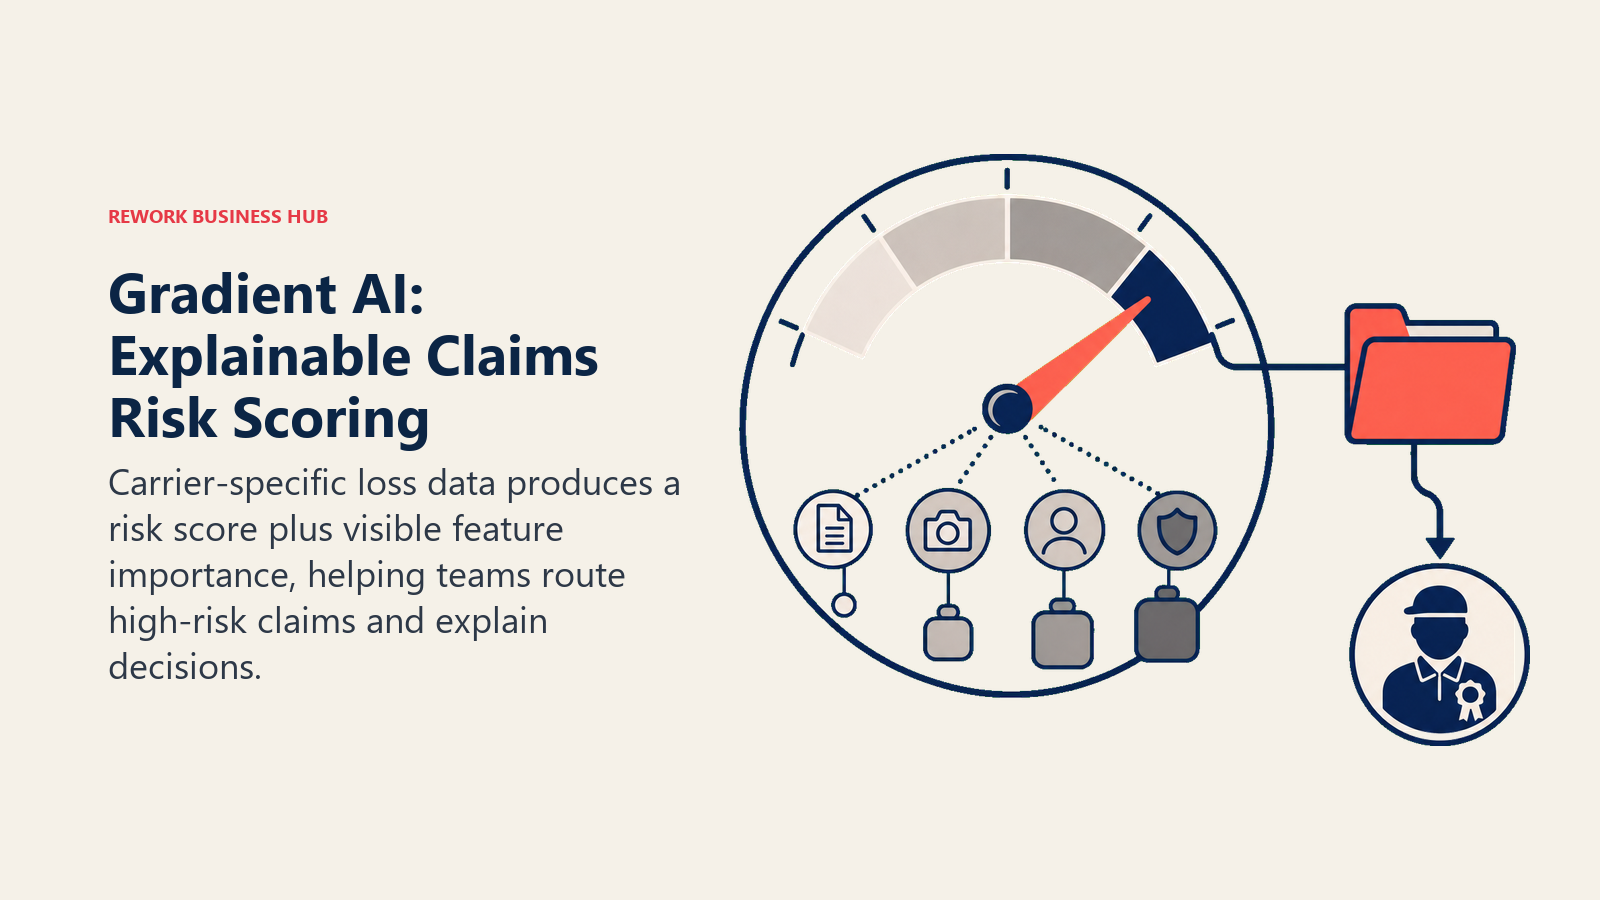
説明可能性という要素は、2026年には1年前よりも重要性を増しています。NAICのモデル通達により、AIシステムが不利益な判断にどう関与したかを保険会社が説明できることが求められているためです。Gradient AIの特徴量重要度レイヤーは、まさにこの種の規制上の問いに答えるために構築されており、ブラックボックス型のスコアリングエンジンに対する意味のある差別化要因となっています。トレードオフは対象範囲です。Gradient AIはリスクスコアリングエンジンであり、フル機能の請求処理・コミュニケーションプラットフォームではないため、既存のCMSの上に載せるレイヤーとして使うのが最適です。
最適な用途: フルの請求ワークフロープラットフォームではなく、請求トリアージと引受の両方に説明可能かつ自社特化のリスクスコアリングを求める保険会社
主な強み:
- 汎用ベンチマークではなく自社の過去データで学習したモデル
- 規制上の透明性のために構築された説明可能な特徴量重要度スコアリング
- 1つのスコアリングエンジンで引受・請求両方のリスクをカバー
主な制約:
- リスクスコアリングエンジンであり、フル機能の請求管理・コミュニケーションプラットフォームではない
- 効果的な自社特化モデルを学習させるには、十分な量の過去データが必要
- カスタム料金で、公開されたセルフサーブプランはなし
| 得られるもの | 得られないもの |
|---|---|
| 自社の請求データで学習した説明可能なリスクスコア | フル機能の請求処理・コミュニケーションプラットフォームではない |
| 引受・請求リスクの両方で活用可能 | 十分に学習させるには十分な過去データが必要 |
| 規制上の説明可能性を念頭に設計 | カスタム料金、エンタープライズ向け営業プロセス |
料金: カスタム、エンタープライズ限定、デモ必須。詳細はgradientai.comを参照してください。
11. FRISS:受付時点での不正・コンプライアンススコアリング
FRISSは欧州発の不正検知専門ベンダーであり、このカテゴリでShift Technologyに最も近い代替候補の一つです。契約販売時点での引受不正検知、受付時点でのリアルタイム請求不正スコアリング、そして調査担当者向けのネットワーク分析を伴うSIU(特別調査ユニット)ケース管理という3つの段階をカバーしています。同社は、自社が「Trust Automation」と呼ぶ、顧客や取引のリスクレベルについて請求チームに即座に文脈を与えるリアルタイムスコアリングの分野で、自らを主要プロバイダーと位置づけています。
FRISSの独自性は、契約ライフサイクル全体にわたる幅広さにあります。申込と請求の両方をスコアリングするため、引受段階のシグナルと請求段階の挙動を結びつけて初めて見えてくるパターンを捉えることができます。ただし、その中核的な強みは依然として引受不正の側に偏っており、主な課題が請求段階の不正そのものである保険会社にとっては、その狭い仕事に対してはShift TechnologyやCharlee.aiの方が適合度が高い場合があります。
最適な用途: 請求のみに特化した単機能ソリューションではなく、引受と請求の両方にまたがる不正・コンプライアンススコアリングを求める保険会社
主な強み:
- 不正対策のライフサイクル全体をカバー:引受、請求、SIUケース管理
- 契約申込と請求受付の両方でリアルタイムスコアリング
- Shift Technologyの真の代替候補として、欧州市場での強い存在感
主な制約:
- 中核的な強みは純粋な請求不正よりも引受不正検知に偏る
- カスタム料金で、公開されたプランはなし
- 十分な効果を得るには、請求単独ではなく引受と請求の両方への導入が必要
| 得られるもの | 得られないもの |
|---|---|
| 契約ライフサイクル全体にわたる不正スコアリング | 中核的な強みは請求より引受に偏る |
| SIUケース管理とネットワーク分析を含む | 公開料金なし |
| 特に欧州でのShift Technologyの有力な代替候補 | 十分な効果には引受・請求両方への導入が必要 |
料金: カスタム、エンタープライズ限定、デモ必須。詳細はfriss.comを参照してください。
12. Snapsheet:バーチャル査定と請求管理
Snapsheetはバーチャル査定の会社として出発し、その後フル機能の請求管理システムへと発展しました。これにより、写真ベースのバーチャル査定に絞って導入することも、保険会社が拡張の準備が整った段階でより広い請求プラットフォームとして導入することもできる、やや独特の立ち位置を得ています。中核的な価値提案はスピードと正確性であり、サイクルタイムの短縮、査定精度の向上、そしてデジタル決済の実現により、対面検査なしで写真提出から支払いまで請求を進められるようにします。
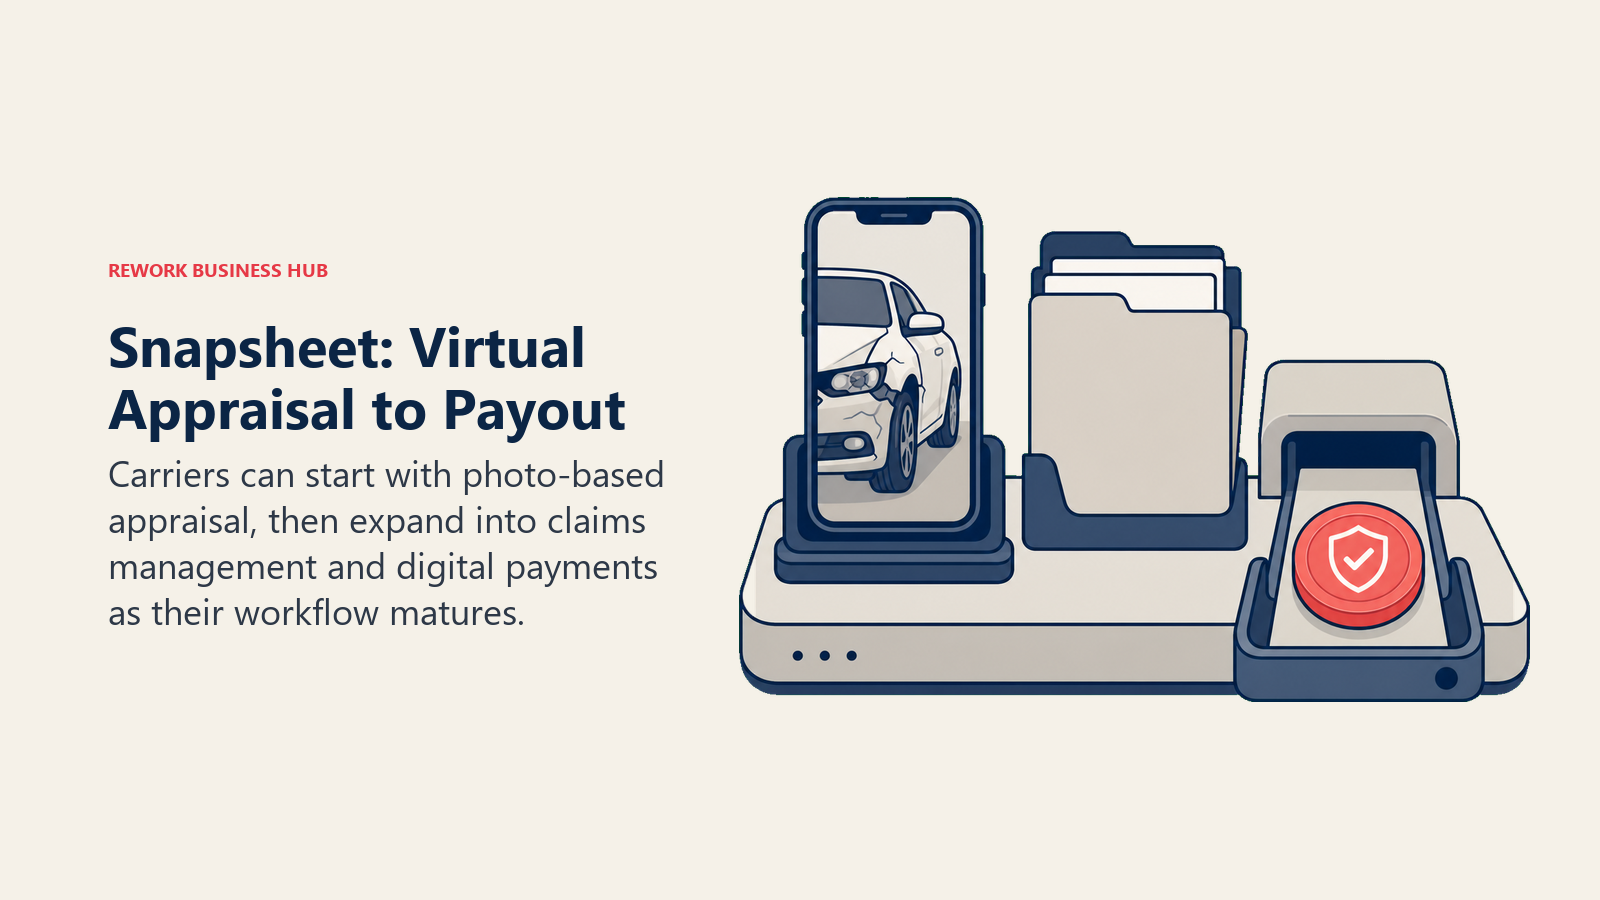
Snapsheetは、最初からフル機能のCMSとして構築されたのではなく、単機能ソリューションからプラットフォームへと成長してきたため、Tractableの純粋な査定機能だけでは物足りないものの、Five SigmaやSprout.aiほどの全面的なコミットメントにはまだ踏み切れない保険会社にとって、妥当な中間的選択肢となっています。料金は公開されておらず、このカテゴリの多くと同様に、一律の公開料金ではなく請求件数やユーザー数に応じたサブスクリプション体系が想定されます。
最適な用途: バーチャル査定を導入しつつ、将来的により本格的な請求管理プラットフォームへと拡張する選択肢も持ちたい自動車保険会社
主な強み:
- バーチャル査定から出発し、その特定のワークフローに深い専門性を持つ
- 単機能ツールにとどまらず、フル機能の請求管理システムへと成長
- 請求から支払いまでの流れにデジタル決済機能を組み込み
主な制約:
- 公開料金なし、請求件数やユーザー数に応じた体系と見られる
- Five Sigmaのような専業プラットフォームに比べ、フルCMSカテゴリへの参入は新しい
- CCCやShift Technologyに比べ、最大規模のエンタープライズでの実績はまだ少ない
| 得られるもの | 得られないもの |
|---|---|
| 強固なバーチャル査定基盤に加え、拡充が進むCMS機能 | 公開料金なし |
| 請求から支払いまでのワークフローにデジタル決済を組み込み | 専業プラットフォームに比べフルCMSカテゴリへの参入は新しい |
| 柔軟性:狭く導入することも、フルプラットフォームへ拡張することも可能 | CCCやShift Technologyに比べエンタープライズ規模での実績は少ない |
料金: カスタム、非公開。サブスクリプションは通常、請求件数やユーザー数に応じます。詳細はsnapsheetclaims.comを参照してください。
13. Hi Marley:SMSによる請求コミュニケーション
Hi Marleyは、ほとんどの請求AIベンダーが見落としている課題を解決します。FNOL後のやり取り、つまり状況更新、書類要求、スケジュール調整といった、今日では電話の行き違いやメールで行われているやり取りです。これは、保険会社、契約者、サービスプロバイダーを1つの信頼できるSMSスレッドでつなぐために専用設計された会話型プラットフォームであり、現在では上位30社のP&C保険会社のうち13社を含む130社を超える顧客に信頼されています。
2026年6月、Hi Marleyは請求業務の枠を超え、契約者サービス全般へと事業を拡大し、請求書発行や契約変更といった大量のやり取りを同じ構造化されたチャネルで扱うHi Marley for Serviceを立ち上げました。この拡大は示唆的です。請求コミュニケーションのために導入した保険会社が、その体験を他の場面でも使いたいと思うほど気に入ったということです。請求部門のリーダーにとって特に留意すべき点として、Hi MarleyはFNOL後のコミュニケーション層に特化しており、会話型のFNOL受付そのものは行いません。そのため、Ushurのようなツールを置き換えるのではなく、それと自然に組み合わせて使うことになります。
最適な用途: FNOL後のやり取り、すなわち状況更新、書類要求、スケジュール調整の部分で請求体験が崩れているP&C保険会社
主な強み:
- 汎用のカスタマーサービスチャットボットの改造ではなく、P&C請求コミュニケーションに特化して設計
- 実績ある導入:上位30社のP&C保険会社のうち13社を含む130社超の顧客
- 2026年の契約者サービスへの拡大が、プラットフォームの持続力を示す
主な制約:
- FNOL後のコミュニケーションに特化しており、会話型のFNOL受付は扱わない
- カスタム料金、非公開
- フルカバレッジを得るには、別途FNOLツールや請求管理ツールとの組み合わせが最適
| 得られるもの | 得られないもの |
|---|---|
| 上位30社のP&C保険会社に信頼される専用設計のSMSコミュニケーション | FNOL受付そのものは行わない |
| 保険会社、契約者、サービスプロバイダーをつなぐ単一の信頼できるスレッド | 公開料金なし |
| 2026年に契約者サービス全般へ事業を拡大 | フルカバレッジには別途FNOLツールとの組み合わせが必要 |
料金: カスタム、非公開。詳細はhimarley.comを参照してください。
14. Ushur:会話型AIによるFNOL受付
Ushurは、保険業界で強い存在感を持つAIファーストの顧客エンゲージメントプラットフォームであり、そのデジタルFNOLハンドラーは、ほとんどのレガシーな受付プロセスとは正反対の仕組みで作られています。契約者は、電話を保留で待つことなく、ウェブやモバイル上でガイド付きのデジタル会話を通じて請求を報告できます。ベンダーの報告によると、従来のコールセンター型FNOLプロセスと比較して、処理速度は8倍、コストは約90%削減され、24時間365日の請求受付が可能になります。
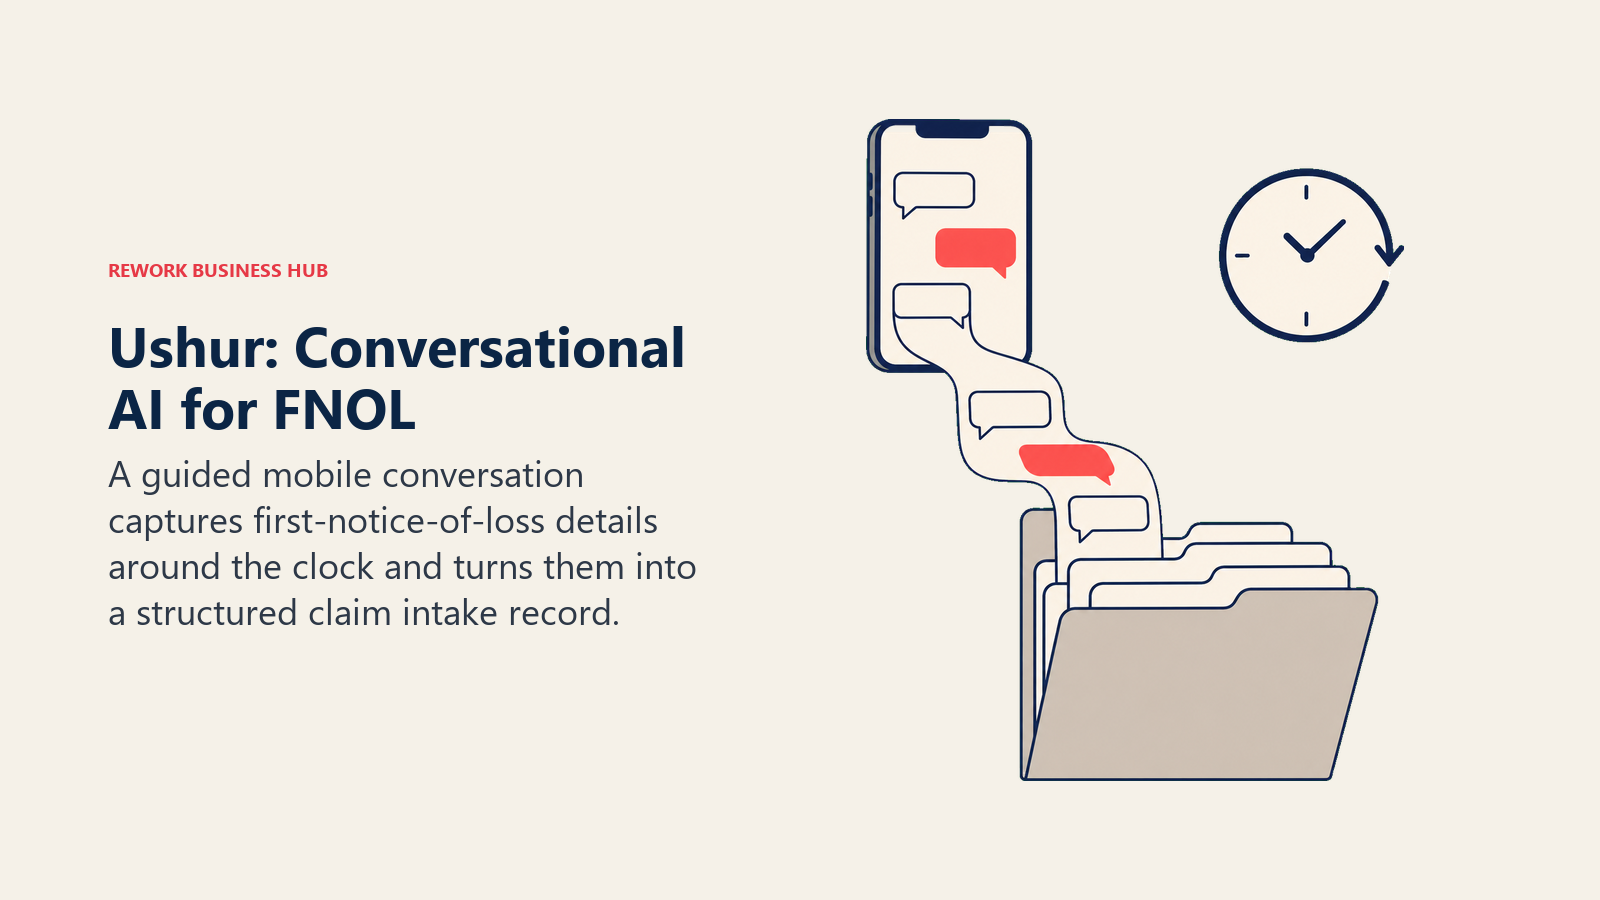
Ushurは、顧客体験の刷新と市場投入スピードを優先する場合に強い適性を発揮し、モダンなFNOLの受付窓口を立ち上げる最も速い方法の一つであることは間違いありません。正直に言うべき留意点として、そして2026年の規制の方向性を踏まえれば真剣に受け止めるべき点として、AIファーストの会話型システムは本質的に確率的であり、請求データの捉え方に出力のばらつきが生じ得ます。厳格な監査証跡がコンプライアンス上の必須要件となる保険種目では、その変動性について、規制対象の受付業務に依存する前に実際のテストが必要です。会話型AIの選択肢をより広く見たい場合は、最高のAIチャットボットが保険特化以外のツールも含むカテゴリをカバーしています。
最適な用途: 迅速でモダンな会話型FNOL受付を求め、厳格に規制された保険種目に導入する前に出力の一貫性を検証する意欲のある保険会社
主な強み:
- ベンダー報告値でFNOL受付の処理速度が8倍、コストが約90%削減
- コールセンターの待ち時間なしの24時間365日デジタル請求報告
- フルの請求プラットフォーム再構築に比べ、市場投入までの速さ
主な制約:
- 確率的なAI出力により、請求データの捉え方にばらつきが生じ得る
- 厳格な監査証跡要件のある保険種目では、稼働前に追加の検証が必要
- カスタム料金、非公開
| 得られるもの | 得られないもの |
|---|---|
| 迅速でモダンな会話型FNOL受付、24時間365日対応 | 規制対象の保険種目では確率的出力の検証が必要 |
| 受付における8倍の速度と約90%のコスト削減の報告 | 公開料金なし |
| フルプラットフォーム再構築に比べ市場投入が迅速 | フル機能の請求管理・不正検知システムではない |
料金: カスタム、非公開。詳細はushur.aiを参照してください。
料金一覧
| ツール | 開始価格 | 料金モデル | デモ/パイロットの可否 |
|---|---|---|---|
| Sprout.ai | カスタム | エンタープライズ見積もり、書類量/保険種目に応じたスコープ | あり |
| Five Sigma(Clive) | カスタム | SaaSプラットフォーム、請求件数に応じたスコープ | あり |
| Shift Technology | カスタム | エンタープライズ向けプラットフォームライセンス | あり |
| Tractable | カスタム | 件数ベースのライセンス | あり |
| CCC Intelligent Solutions | バンドル + カスタム | 既存CCCサブスクリプションへのアドオン | あり |
| Roots(Bevaya) | カスタム | エンタープライズ向けエージェント型AIプラットフォームライセンス | あり |
| CLARA Analytics | カスタム | エンタープライズSaaS、請求件数/保険種目に応じたスコープ | あり |
| EvolutionIQ | カスタム | エンタープライズ向け請求ガイダンスライセンス | あり |
| Charlee.ai | カスタム | エンタープライズ向けプラットフォームライセンス | あり |
| Gradient AI | カスタム | データ量に応じたモデルライセンス | あり |
| FRISS | カスタム | エンタープライズ向け不正スコアリングライセンス | あり |
| Snapsheet | カスタム、非公開 | SaaS、請求件数/ユーザー数に応じたスコープ | あり |
| Hi Marley | カスタム、非公開 | 保険会社ごとのSMSプラットフォームライセンス | あり |
| Ushur | カスタム、非公開 | プラットフォーム料金 + 従量課金 | あり |
選び方:意思決定フレームワーク
| 必要なもの | 選ぶべきツール | 理由 |
|---|---|---|
| 複数の保険種目にまたがるFNOLから決済までのエンドツーエンド請求自動化 | Sprout.ai | 1つのプラットフォームでのライフサイクル全体・書類重視の自動化 |
| AIエージェントを組み込んだフル機能の請求管理システム | Five Sigma(Clive) | 単独でもオーバーレイとしても動作するAIネイティブCMS |
| 全国/エンタープライズ規模での不正検知と判断支援 | Shift Technology | 最も幅広い不正・判断支援プラットフォーム、全国規模で実績あり |
| 即時の写真ベース損害・修理費見積もり | Tractable | リアルタイムの画像損害査定に特化して構築されたコンピュータビジョン |
| 最大規模のネットワークでの自動車物損見積もり | CCC Intelligent Solutions | すでに6,500以上の修理工場と125以上の保険会社に組み込み済み |
| ほぼ完全なストレートスルー処理での書類分類とエージェント型処理 | Roots(Bevaya / InsurGPT) | 請求書類向けに特化して構築された保険業務学習済みAI |
| 労災、自動車賠償責任、GLの身体傷害請求インテリジェンス | CLARA Analytics | カテゴリ内最大の身体傷害請求AIデータセット |
| 障害保険・労災アジャスター向けのネクストベストアクション支援 | EvolutionIQ | 実証済みの成果改善を伴う人間参加型のガイダンス |
| 請求がエスカレートする前の訴訟・重症度予測 | Charlee.ai | 5,500万件超の請求で学習したリアルタイムの訴訟可能性スコアリング |
| 自社の請求履歴で学習した説明可能なリスクスコア | Gradient AI | 自社データで学習し、特徴量レベルの説明可能性を備えたモデル |
| 引受と請求受付にまたがるリアルタイム不正スコアリング | FRISS | 1つのプラットフォームでの販売時点・請求不正スコアリング |
| より本格的な請求プラットフォームへ拡張できるバーチャル査定 | Snapsheet | バーチャル査定から始まり、現在はより広いCMSの選択肢に |
| アジャスターと契約者間の構造化されたSMSコミュニケーション | Hi Marley | 上位30社のP&C保険会社に信頼される専用設計の会話スレッド |
| 迅速でモダンな会話型FNOL受付 | Ushur | スピードと顧客体験のために構築された24時間365日のデジタルFNOLハンドラー |
保険会社の規模と請求量によるフレームワーク
| プロファイル | 件数の目安 | 最適なツール |
|---|---|---|
| 小規模な地域保険会社またはMGA | 月間5,000件未満 | Snapsheet、Hi Marley、Ushur |
| 中堅P&C保険会社 | 月間5,000~50,000件 | Five Sigma、Sprout.ai、Tractable、CLARA Analytics |
| 大手全国規模または複数保険種目の保険会社 | 月間50,000件超 | Shift Technology、CCC Intelligent Solutions、Roots(Bevaya)、Gradient AI |
| 障害保険・労災の専門会社、またはTPA | 賠償責任中心、件数を問わない | EvolutionIQ、CLARA Analytics、Charlee.ai |
| SIUまたは不正調査ユニット | 不正特化、件数によらない | Shift Technology、FRISS、Charlee.ai |
コンプライアンス、説明可能性、規制リスク
請求AIは、保険業界のほぼどのAIユースケースよりも大きな規制上の重みを持ちます。請求判断が消費者のお金に直接影響するためです。2023年12月に採択されたNAICの「保険会社によるAIシステム利用に関するモデル通達」は、保険会社に対して文書化されたAIガバナンスプログラムの維持と、AIが関与した判断が契約者に不利益な結果をもたらした場合に、具体的かつ正確な説明を行えることを求めています。この枠組みを基にしたAI特有の保険規制を、すでに40を超える州が採択済み、あるいは積極的に検討中です。詳細はQuarles & Bradyによる州ごとの採択状況の追跡を参照してください。
これは、このリストのツールにとって理論上の話ではありません。2026年9月まで12州で試行中のNAICのAIシステム評価ツールは、ガバナンスプログラム、バイアステスト、ベンダー監督、文書化について保険会社に構造化された質問を投げかけます。つまり、選んだAIベンダーが、自社の規制検査の回答の一部になるということです。ここで紹介したいずれのツールと契約する前に、次の3つの問いを投げかけてください。ベンダーは、自らが関与した個々の請求判断について平易な言葉で説明できるか。不利益な結果が生じた場合に人間がループに留まるのか、それともシステムが自律的に行動するのか。そして、ベンダーはプロセスの説明だけでなく、自社のバイアステストの結果そのものを見せられるか。Gradient AIの特徴量重要度スコアリングやEvolutionIQの人間参加型設計のように、説明可能性を第一級の機能として組み込んだツールは、純粋なブラックボックス型のスコアリングエンジンに対して、この点で確かな先行優位を持っています。
AI請求ツールの今後の方向性
請求というカテゴリは、より速い処理と、より厳しい審査という2つの方向へ同時に収束しつつあります。このリストのすべてのツールが、サイクルタイムとリーケージの削減を競い合っていますが、2026年の規制パイロットは、説明可能性を伴わないスピードは強みではなく負債になることを明確に示しています。次の波の製品発表では、「どれだけ速くしたか」と同じくらい「この判断をどう説明するか」に力点が置かれると見て間違いありません。カテゴリの不正対策の側面もまた、易しくなるどころかますます難しくなっています。AIが生成した請求写真や書類が一般化し、Veriskの調査ではほぼすべての保険会社がすでにこれに対処していることが明らかになっているためです。
請求業務と並行して、より広範なAIツールキットの構築を進めているなら、最高のAIエンタープライズツールと最高のAIデータ分析ツールが、多くの請求・オペレーションリーダーが並行して検討している隣接カテゴリをカバーしています。また、財務チームがより広範なAI導入の一環として請求支払いと準備金の自動化を注視しているなら、最高のAI財務チーム向けツールも次に読む価値のある記事です。
保険金請求処理向けAIツールに関するよくある質問
2026年に保険金請求処理に最適なAIツールはどれですか。
唯一絶対のベストツールは存在せず、最適な選択はどの仕事をこなしたいかによって決まります。エンドツーエンドの請求自動化ならSprout.aiとFive Sigmaがリードし、不正検知ならShift TechnologyとFRISSがリードし、写真ベースの損害査定ならTractableとCCC Intelligent Solutionsがリードし、ドキュメントAIならRoots(Bevaya)がリードし、障害保険・賠償責任分野のアジャスター支援ならEvolutionIQとCLARA Analyticsがリードしています。総合ランキングではなく、具体的な請求業務にツールを合わせることが重要です。
AIツールは人間の請求アジャスターを完全に置き換えられますか。
いいえ、置き換えられませんし、このリストのほとんどのベンダーもそう主張していません。EvolutionIQとGradient AIは明確に人間参加型であり、自律的に判断を下すのではなく行動を推奨する設計です。Rootsの最大99%の書類分類のようにストレートスルー処理率が高いツールであっても、自動化しているのは書類の振り分け、査定、不正スコアリングといった特定のステップであり、複雑または争いのある請求についてのアジャスターの判断を置き換えるものではありません。NAICのモデル通達による規制上の圧力も、不利益な結果については人間をループに残す方向を後押ししています。
AI請求処理ツールの費用はどのくらいですか。
このリストのほぼすべてのツールが、公開料金表のないカスタムのエンタープライズ料金体系を採用しており、契約規模は通常、請求件数、書類量、対象となる保険種目に応じて変動します。CCC Intelligent Solutionsは、そのAI見積もりが保険会社がすでに持っているCCCサブスクリプションへのアドオンであることが多いため、部分的な例外です。このリストのどのツールについても、即日契約ではなく、範囲を絞ったデモと数か月にわたる評価期間を前提に予算を組んでください。
FNOL自動化とは何ですか、またどのツールが最も優れていますか。
FNOL(第一報)自動化とは、契約者が電話ではなくガイド付きのチャットやフォームを通じてデジタルで請求を報告し、それを自動的に請求ワークフローへと振り分ける仕組みです。Ushurは会話型のFNOL受付に特化して構築されており、Sprout.aiとFive Sigmaはどちらも、より広範な自動化への入口としてFNOLを扱い、Hi MarleyはFNOL受付そのものではなく、その後に続くコミュニケーションを担います。
これらのツールを導入する際、保険会社はNAICのAIモデル通達にどう準拠すればよいですか。
まず、ベンダーが自らが関与した個々の請求判断について平易な言葉で説明できるかを確認することから始めてください。モデル通達は、保険会社がAIが関与した不利益な結果を消費者に説明することを求めているためです。プロセスの説明だけでなく、ベンダー自身のバイアステストの文書を求め、不利益な判断について人間がループに留まるかどうかも確認してください。すでに40を超える州がモデル通達に基づく規則を採択済み、あるいは検討中であり、これはもはや任意のデューデリジェンスではなく、ベンダー選定の標準的な一部になりつつあります。
不正検知に特化するなら、どのAIツールが最適ですか。
Shift Technologyは、引受、請求、全国規模の不正対策機関との提携にまたがり、最も幅広い不正対策の実績を持ちます。FRISSは最も近い直接的な代替候補であり、特に欧州と引受不正の側面で強みを発揮します。CLARA FraudとCharlee.aiはどちらも、賠償責任・身体傷害請求に特化した不正・訴訟リスクスコアリングを追加しており、労災や賠償責任中心のポートフォリオにとっては、対象範囲は狭いものの高い価値を持つ適合先となることが多いです。
これらのAI請求ツールはGuidewireやDuck Creekと連携しますか。
ほとんどは、既存のコアシステムを置き換えるのではなく、それと統合するように作られています。Rootsの書類インデックス化アクセラレーターは特にClaimCenter向けにGuidewire検証済みであり、Charlee.aiはGuidewire、Duck Creek、PCMS Atlasに統合され、Shift Technologyは不正・求償についてDuck Creekとの提携が文書化されています。Five Sigmaは、単独のCMSとしてもオーバーレイとしても動作できる例外であるため、コミットする前に自社の具体的なコアシステムのバージョンが統合をサポートしているかを確認してください。
この料金とツールのリストは、どれくらい最新の情報ですか。
ツールは、5つの仕事領域における実際の導入実績とカテゴリでのリーダーシップを基準に選定しています。エンドツーエンド自動化(Sprout.ai、Five Sigma)、不正・判断支援(Shift Technology、FRISS)、損害査定・見積もり(Tractable、CCC Intelligent Solutions)、ドキュメント・エージェント型AI(Roots/Bevaya)、アジャスター支援・予測(CLARA Analytics、EvolutionIQ、Charlee.ai、Gradient AI)に加え、コミュニケーション・受付ツール(Hi Marley、Snapsheet、Ushur)です。ポジショニングと事例研究の数値は、2026年7月時点でベンダーサイト、プレスリリース、第三者調査に照らして検証しています。ここで紹介したベンダーのほぼすべてがカスタム料金を採用しているため、予算を組む前に最新の条件を直接確認してください。
調査方法
ツールは、請求ワークフローにおける5つの明確な仕事領域における実際の導入実績とカテゴリでのリーダーシップを基準に選定しています。エンドツーエンド請求自動化(Sprout.ai、Five Sigma)、不正検知・判断支援(Shift Technology、FRISS)、損害査定・見積もり(Tractable、CCC Intelligent Solutions)、ドキュメント・エージェント型AI(Roots/Bevaya)、アジャスター支援・予測トリアージ(CLARA Analytics、EvolutionIQ、Charlee.ai、Gradient AI)に加え、コミュニケーション・受付の専門ツール(Hi Marley、Snapsheet、Ushur)を含めています。ポジショニング、顧客数値、事例研究の指標は、2026年7月時点でベンダーサイト、プレスリリース、独立系の業界レポート(Verisk、J.D. Power、Coalition Against Insurance Fraud、NAICの規制関連文書)に照らして確認しています。このカテゴリのベンダーのほぼすべてが、見積もり限定のカスタム料金を採用しているため、ここに示す数値は公開料金表ではなく料金モデルと構造を示すものです。予算を組む前に各ベンダーに直接最新の数値を確認し、NAICのAIシステム評価ツールのパイロットが2026年後半に終了する際には、規制上のポジショニングも再確認してください。
Principal Product Marketing Strategist
On this page
- 2026年7月更新:何が変わったか
- 重要なポイント
- クイック比較表
- 1. Sprout.ai:FNOLから決済までのエンドツーエンド請求自動化
- 2. Five Sigma(Clive):AIネイティブな請求管理プラットフォーム
- 3. Shift Technology:大規模な不正検知と請求判断支援
- 4. Tractable:写真ベースの損害査定と修理費見積もり
- 5. CCC Intelligent Solutions:大規模な自動車物損見積もり
- 6. Roots(Bevaya / InsurGPT):ドキュメントAIとエージェント型請求処理
- 7. CLARA Analytics(CLARAty.ai):労災、自動車賠償責任、GL向け請求インテリジェンス
- 8. EvolutionIQ:障害保険・労災向けのアジャスター支援
- 9. Charlee.ai:訴訟・重症度予測と請求トリアージ
- 10. Gradient AI:請求と引受における説明可能なリスクスコアリング
- 11. FRISS:受付時点での不正・コンプライアンススコアリング
- 12. Snapsheet:バーチャル査定と請求管理
- 13. Hi Marley:SMSによる請求コミュニケーション
- 14. Ushur:会話型AIによるFNOL受付
- 料金一覧
- 選び方:意思決定フレームワーク
- 保険会社の規模と請求量によるフレームワーク
- コンプライアンス、説明可能性、規制リスク
- AI請求ツールの今後の方向性
- 調査方法