More in
AI bei der Arbeit: Neuigkeiten
OpenAI hat ChatGPT-Werbung für kleine Unternehmen ohne Mindestbudget geöffnet
Juni 6, 2026
AI ist überall im Arbeitsalltag. Nur 1 von 10 sagt, sie hat den Job grundlegend verändert
Juni 6, 2026
Vibe Codings 10,5-Mrd.-USD-Moment: AI startet jetzt die meisten neuen Software-Projekte
Juni 6, 2026
AI Agents haben jetzt mehr Systemzugriff als Ihre Mitarbeiter. Die wenigsten sind abgesichert
Juni 5, 2026
Selbst bauen oder kaufen? Beobachten Sie, was die Branchenriesen erworben haben.
Juni 5, 2026
Uber begrenzt die AI-Ausgaben pro Mitarbeiter auf 1.500 USD nach einem Budget-Überschuss
Juni 5, 2026
Trumps AI-Dekret ist deregulatorisch. Ihr Compliance-Risiko hat sich nicht verändert
Juni 4, 2026
AI hat 220 Einhörner unter 1 Mrd. USD gedrückt. Unternehmen aus der Vor-ChatGPT-Ära stehen vor einer Abrechnung
Juni 4, 2026
Token-Preise fielen in diesem Jahr um 67 %. Ihre AI-Rechnung steigt trotzdem
Juni 3, 2026
Kleine Unternehmen, die AI einsetzen, berichten von höheren Umsätzen und kürzeren Arbeitstagen
Juni 3, 2026
Wann AI-Lead-Scoring oder Forecasting einen Menschen in der Entscheidungsschleife braucht
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ihr RevOps-Stack bewertet vermutlich Leads, erstellt Pipeline-Prognosen und routet Deals mit etwas Unterstützung durch AI. Vielleicht bewertet er auch Ihre Vertriebsmitarbeitenden. Nach dem EU AI Act birgt ein Teil davon ein echtes regulatorisches Risiko. Der Großteil nicht. Der Unterschied liegt nicht darin, bei welchem Anbieter Sie kaufen. Entscheidend ist, über wessen Ergebnis die AI entscheidet und ob ein Mensch dieses Ergebnis noch ändern kann, bevor es wirksam wird.
Das ist wichtig, unabhängig davon, wann die Durchsetzung tatsächlich beginnt. Die Fristen haben sich bereits einmal verschoben, und die zugrunde liegende Pflicht (ein Mensch bleibt für folgenreiche AI-Entscheidungen verantwortlich) verschwindet nicht, nur weil sich ein Datum ändert. So kartieren Sie Ihren eigenen Stack statt einer generischen Branchenliste.
Die Risikokarte für AI in RevOps
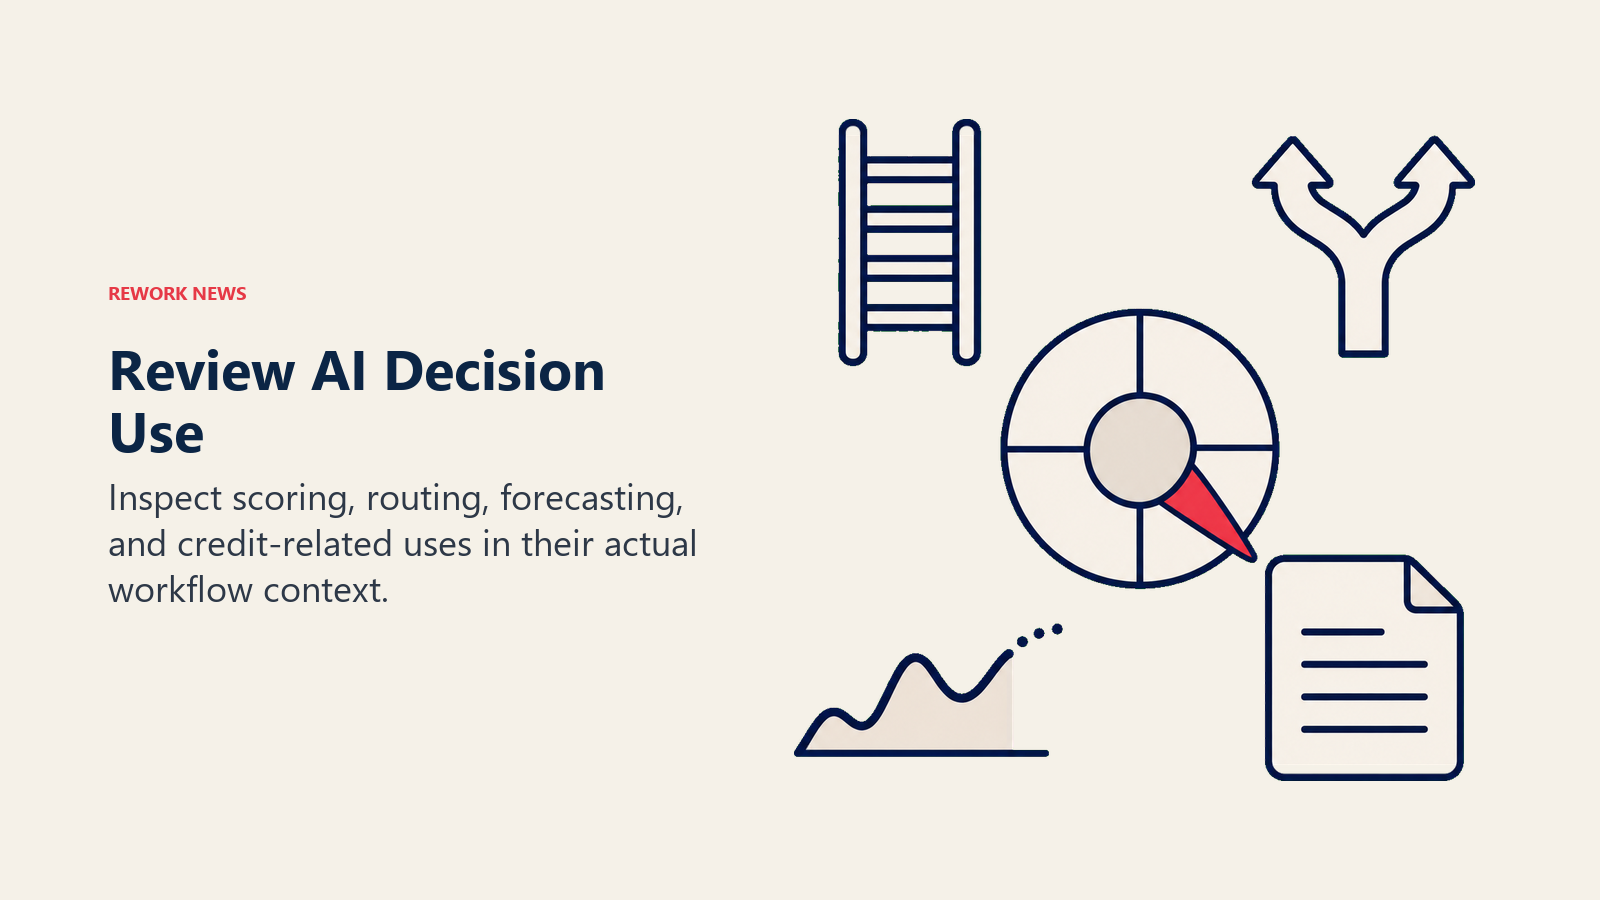
Die Hochrisiko-Kategorie des EU AI Act, die RevOps am direktesten betrifft, steht in Anhang III, und sie ist enger gefasst, als die meisten Compliance-Erklärungen vermuten lassen. Sie zielt auf AI, die die Kreditwürdigkeit natürlicher Personen bewertet, und separat auf AI, die Personen in einem Beschäftigungsverhältnis überwacht, bewertet oder ihnen Aufgaben zuweist. B2B-Lead-Scoring von Unternehmen fällt unter keine der beiden, denn ein Unternehmen ist keine natürliche Person und ein Interessent ist nicht Ihr Mitarbeiter. So ordnen sich gängige RevOps-Tools entlang dieser Linie ein:
| AI-Einsatz in RevOps | Wann ein Hochrisiko bestehen kann | Was das Risiko niedriger hält |
|---|---|---|
| Lead-Scoring von Unternehmen oder Accounts | Selten. Die Bewertung einer Organisation ist keine Bewertung der Kreditwürdigkeit einer natürlichen Person. | Beschränken Sie die Eingaben auf firmografische und verhaltensbezogene B2B-Daten, nicht auf persönliche Kreditdaten einer Einzelperson. |
| Bonitätsprüfungen oder Entscheidungen über Zahlungsbedingungen, die an eine Einzelperson, einen Einzelunternehmer oder einen Bürgen geknüpft sind | Fällt in die Kategorie der Kreditwürdigkeit, wenn die AI eine natürliche Person bewertet. | Leiten Sie das Ergebnis an einen menschlichen Prüfer weiter, der genehmigen, ablehnen oder anpassen kann, bevor die Entscheidung wirksam wird. |
| Pipeline-Forecasting (auf aggregierter, Gebiets- oder Segmentebene) | Gering. Es fließt in eine Geschäftsentscheidung ein, nicht in eine Entscheidung über eine Person. | Halten Sie Prognosen aggregiert. Achten Sie auf Anbieter, die eine individuelle „Rep-Risiko“-Ebene ergänzen. |
| Deal- oder Lead-Routing | Steigt, wenn Routing-Kriterien als Stellvertreter für geschützte Merkmale wirken oder als Aufgabenzuweisung auf Basis des Verhaltens einer Einzelperson funktionieren. | Stützen Sie das Routing auf Account-Merkmale (Gebiet, Segment, Größe), dokumentieren Sie die Logik und überprüfen Sie sie regelmäßig. |
| Leistungsanalysen oder Aktivitätsbewertungen für Vertriebsmitarbeitende | Kann unter die Kategorie Personalmanagement fallen, wenn AI die Leistung einer Einzelperson überwacht und bewertet oder ihre Aufgaben zuweist. | Beziehen Sie bei jeder Vergütungs-, Beförderungs- oder Leistungsmaßnahme, die auf den Analysen beruht, eine Führungskraft ein. |
Ihr Prozess zur Forecast-Governance ist ein guter Ausgangspunkt für diese Bestandsaufnahme, denn er dokumentiert bereits, wer die Pipeline-Zahlen wann bearbeitet. Übertragen Sie diese Dokumentationsgewohnheit auf Scoring- und Routing-Tools, und Sie haben den Großteil der Kartierungsarbeit bereits erledigt.
Ein Mensch bleibt für die Entscheidungen der AI verantwortlich
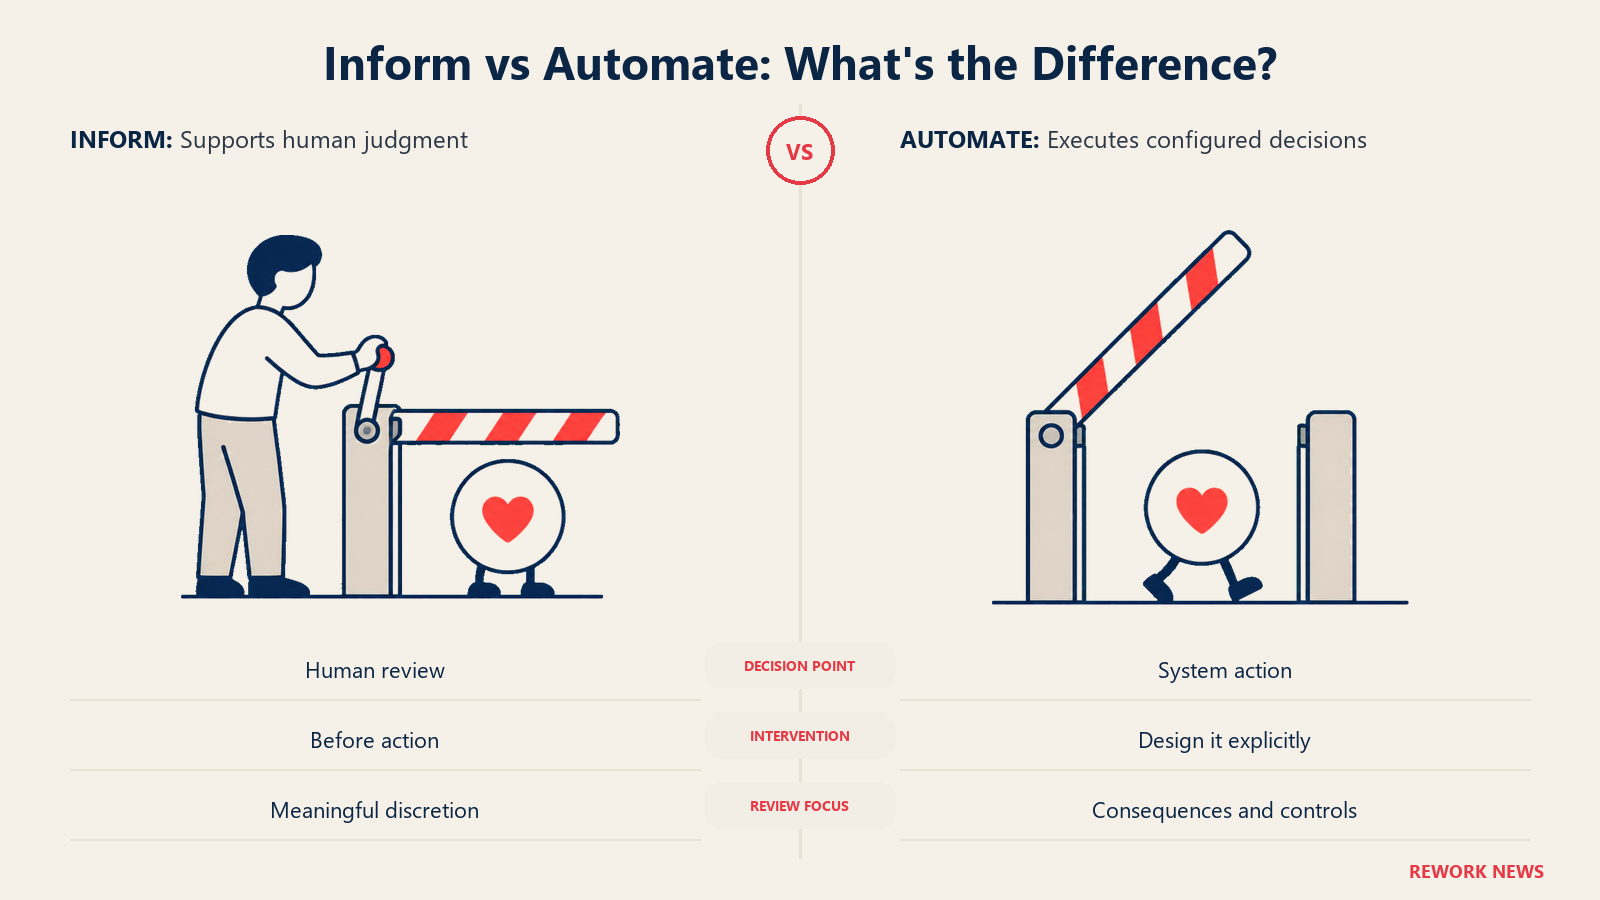
Unabhängig davon, in welche Kategorie ein Tool fällt, gilt eine Unterscheidung, egal wie sich die Fristen verschieben: Liefert die AI Informationen für eine menschliche Entscheidung, oder trifft sie die Entscheidung selbst und lässt einen Menschen sie danach nur noch abnicken?
Ein Deal-Health-Score, den ein Vertriebsmitarbeiter oder eine Führungskraft prüft, bevor gehandelt wird, liegt am risikoärmeren Ende. Jemand wendet Urteilsvermögen an und kann ihn übersteuern. Ein AI-System, das automatisch ein Kreditlimit deckelt, einen Account automatisch von einem Angebot ausschließt oder ohne zwischengeschalteten Prüfschritt direkt in eine Leistungsbeurteilung einfließt, liegt am risikoreicheren Ende, weil die menschliche Kontrolle zu spät kommt, um noch etwas zu ändern.
Hier haben die meisten RevOps-Teams auch einen blinden Fleck, mit dem sie nicht rechnen: Nicht nur das kundenseitige Scoring birgt ein Risiko. AI, die Ihre eigenen Vertriebsmitarbeitenden überwacht und bewertet (Aktivitätsbewertungen, die in Coaching, Gebietsneuzuordnung oder Aufgabenzuweisung auf Basis individuellen Verhaltens einfließen), gehört zur selben Kategorie Personalmanagement wie Recruiting-AI. Wenn Ihr RevOps-Workflow bereits auf AI setzt, um solche Analysen zu erstellen, lautet die entscheidende Frage nicht, wie ausgefeilt das Tool ist. Sondern ob eine Führungskraft mit echter Entscheidungsbefugnis prüft, was es empfiehlt, bevor dem Mitarbeitenden irgendetwas widerfährt.
Bauen Sie den Prüfschritt einmal auf, dokumentieren Sie ihn, und Sie erfüllen sowohl die Erwartung des EU AI Act an menschliche Aufsicht als auch grundlegende Führungspraxis. Diese Kombination wird nicht hinfällig, wenn sich eine Frist erneut verschiebt.
Wo die Fristen stehen (Stand Oktober 2026)
Der Digital Omnibus der EU zur AI, der Ende Juli 2026 in Kraft getreten ist, hat die Termine verschoben, um die herum die meisten RevOps-Compliance-Checklisten aufgebaut waren, wie aus der Analyse des finalen Textes durch Orrick hervorgeht. Nicht alles wurde verschoben. Den vollständigen Zeitplan und seine Bedeutung auf Unternehmensebene finden Sie unter Wie Sie sich auf AI-Regulierung vorbereiten, wenn sich Fristen ständig verschieben; den ursprünglichen Überblick zur Durchsetzung, den dieser Artikel aktualisiert, finden Sie im CEO-Briefing zum EU AI Act.
Die wichtigsten Fakten
- Pflichten für eigenständige Hochrisiko-AI-Systeme nach Anhang III (die Kategorien Kreditwürdigkeit und Personalmanagement, die RevOps betreffen) gelten nun ab dem 2. Dezember 2027 statt ab dem 2. August 2026, laut Orrick.
- Hochrisiko-AI, die in regulierte Produkte eingebettet ist (Kategorien nach Anhang I wie Medizinprodukte und Maschinen), erhält eine längere Vorlaufzeit bis zum 2. August 2028, laut Orrick.
- Die Transparenzregeln nach Artikel 50 (Offenlegung von AI-Interaktionen, Kennzeichnung synthetischer Inhalte, Information über Emotions- oder biometrische Analysen) gelten weiterhin ab dem 2. August 2026 und sind von der Hochrisiko-Verschiebung nicht betroffen, laut Jones Walker.
- Anbieter von Systemen für synthetische Inhalte, die bereits vor dem 2. August 2026 auf dem Markt waren, haben bis zum 2. Dezember 2026 Zeit, den Teil der Transparenzpflicht zum technischen Watermarking umzusetzen, laut Jones Walker.
- Der Mandantenhinweis von Morgan Lewis wertet die Verschiebungen als zusätzliche Zeit, um die Compliance-Arbeiten abzuschließen, und nicht als wesentliche Lockerung der zugrunde liegenden Pflichten.
Für RevOps bedeutet das konkret: Die Uhr für AI zur Kreditbewertung und zur Überwachung von Vertriebsmitarbeitenden läuft länger als bis zum Termin 2026, den sich die meisten Teams vorgemerkt hatten. Das bedeutet nicht, dass die zugrunde liegende Pflicht weggefallen ist, und es betrifft auch nicht die Transparenzregeln, die einen völlig separaten Strang bilden.
Was Sie in den nächsten 30 Tagen tun sollten
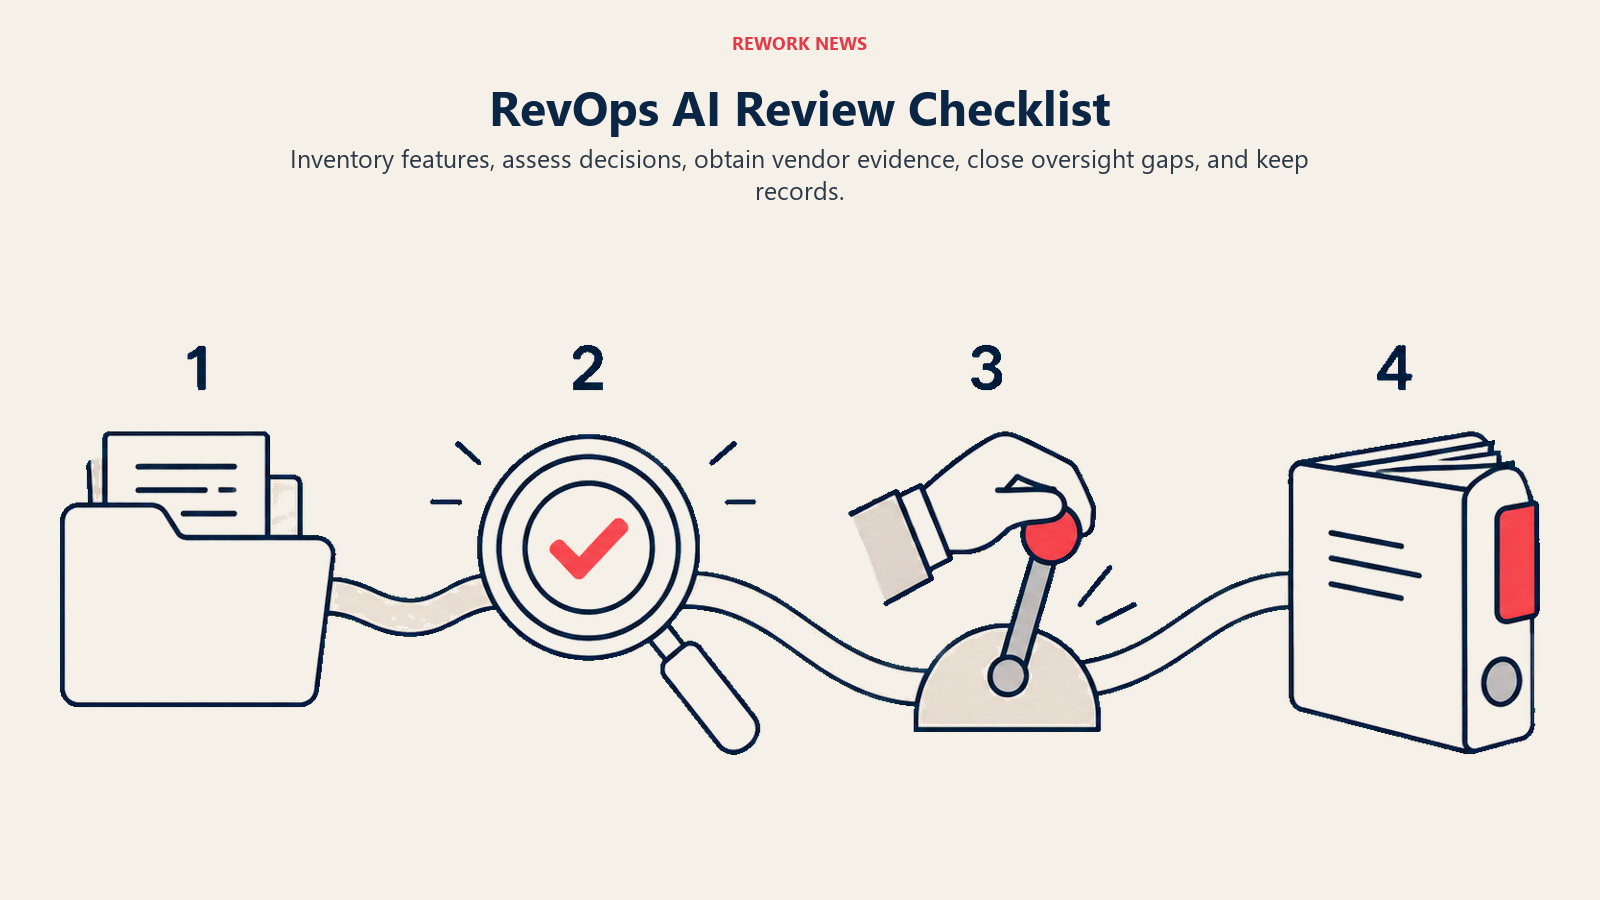
Um damit zu beginnen, brauchen Sie kein Rechtsgutachten. Sie brauchen eine Bestandsaufnahme und einen ehrlichen Blick darauf, wo ein Mensch ein Ergebnis noch ändern kann.
Listen Sie jede AI-Funktion auf, die Scoring, Kredit, Routing oder die Leistung von Vertriebsmitarbeitenden berührt. Gehen Sie Tool für Tool vor: Scoring im CRM, AI in CPQ oder Abrechnung, Routing-Logik und jedes Dashboard mit „Rep-Insights“ oder Aktivitätsbewertung. Wenn Ihr Lead-Scoring, Ihr Routing und das zugrunde liegende Datenmodell über mehrere nicht verbundene Tools verteilt sind, beschleunigt eine Plattform wie Rework, die alles an einem Ort bündelt, diese Bestandsaufnahme, weil Sie die AI-Logik nicht über fünf separate Systeme hinweg abgleichen müssen.
Ordnen Sie jedes Tool anhand der obigen Risikokarte ein. Das meiste B2B-Lead-Scoring ist unproblematisch. Alles, was die Kreditwürdigkeit einer Einzelperson oder die Leistung eines Mitarbeitenden berührt, verdient einen genaueren Blick.
Prüfen Sie, ob es einen echten menschlichen Kontrollpunkt gibt und nicht nur einen nominellen. Fragen Sie, ob die Person, die das AI-Ergebnis prüft, die Zeit, den Kontext und die Befugnis hat, es tatsächlich zu ändern. Lautet die Antwort nein, ist das die Lücke, die Sie zuerst schließen sollten, lange vor jeder Frist.
Vergewissern Sie sich, dass Ihre Transparenzpunkte nach Artikel 50 bereits erledigt sind, denn diese laufen unabhängig von der Verschiebung nach Anhang III nach dem Zeitplan vom August 2026. Wenn Ihre Tools synthetische Inhalte erzeugen oder direkt mit Menschen interagieren, kann diese Offenlegungsarbeit nicht warten.
Halten Sie Ihre Ergebnisse schriftlich fest. Ein kurzes Memo, das jedes Tool, seine Risikokategorie und seinen menschlichen Prüfschritt benennt, ist mehr wert als ein Ordner voller Anbieter-AGB, die Sie nie gelesen haben.
Häufig gestellte Fragen zur AI-Regulierung in RevOps
Bedeutet die Verschiebung des EU AI Act, dass sich RevOps-Teams keine Gedanken mehr über AI-Compliance machen müssen?
Nein. Die Verschiebung hat die Hochrisiko-Frist nach Anhang III für RevOps-relevante Einsätze (AI zur Kreditbewertung und zum Personalmanagement) auf den 2. Dezember 2027 verlegt, doch die Pflicht, diese Systeme zu dokumentieren und zu beaufsichtigen, kommt weiterhin. Unabhängig davon gelten die Transparenzregeln nach Artikel 50 bereits ab August 2026 und sind von der Verschiebung nicht betroffen.
Gilt B2B-Lead-Scoring von Unternehmen oder Accounts nach dem EU AI Act als hochriskant?
In der Regel nicht. Die Kategorie Kreditwürdigkeit in Anhang III bezieht sich auf die Bewertung natürlicher Personen, nicht von Organisationen. Die Bewertung eines Unternehmens oder Accounts anhand firmografischer und verhaltensbezogener Daten fällt daher normalerweise nicht darunter. Das kann sich ändern, wenn das Scoring die persönliche Kreditwürdigkeit oder Finanzierung einer Einzelperson berührt.
Welche AI-Einsätze in RevOps werden am ehesten als hochriskant eingestuft?
Zwei Kategorien stechen hervor: AI, die die Kreditwürdigkeit einer Einzelperson bewertet (eines Einzelunternehmers, Bürgen oder Verbrauchers), und AI, die Ihre eigenen Vertriebsmitarbeitenden auf Basis individuellen Verhaltens oder individueller Leistung überwacht, bewertet oder ihnen Aufgaben zuweist. Beide fallen unter Anhang III, sobald die verschobenen Pflichten greifen.
Was müssen wir vorweisen können, wenn eine Aufsichtsbehörde oder die Rechtsabteilung eines Kunden nach unseren AI-Tools fragt?
Eine Beschreibung, was das Tool tut und welche Daten es nutzt, Nachweise, dass ein Mensch mit echter Befugnis das Ergebnis prüft, bevor eine folgenreiche Entscheidung wirksam wird, und eine Dokumentation, dass die Trainingsdaten auf Qualität und Verzerrungen geprüft wurden. Nichts davon hängt davon ab, an welchem genauen Datum die Durchsetzung beginnt.
Entsteht ein Compliance-Risiko, wenn wir AI nutzen, um die Leistung von Vertriebsmitarbeitenden zu bewerten oder zu überwachen?
Das kann der Fall sein, wenn das Ergebnis der AI ohne vorherige Prüfung durch eine Führungskraft in Entscheidungen wie Aufgabenzuweisung, Beförderung oder Kündigung einfließt. Dieser Einsatz gehört zur Kategorie Personalmanagement des EU AI Act, derselben wie Recruiting-AI, was die meisten RevOps-Teams überrascht, die das Risiko nur auf der kundenseitigen Seite vermuten.