More in
Notícias de AI no Trabalho
A OpenAI Abriu a Publicidade no ChatGPT para Pequenas Empresas com Qualquer Orçamento
jun 6, 2026
AI Está em Todo Lugar no Trabalho. Apenas 1 em 10 Diz que Transformou o Emprego
jun 6, 2026
O Momento de US$ 10,5B do Vibe Coding: AI Agora Inicia a Maioria dos Novos Projetos de Software
jun 6, 2026
Agentes de AI Agora Têm Mais Acesso ao Sistema do que Seus Funcionários. Poucos Estão Protegidos
jun 5, 2026
Você Deve Construir Sua AI ou Comprá-la? Observe o que os Gigantes Compraram.
jun 5, 2026
A Uber Limitou os Gastos de AI por Funcionário a US$ 1.500 por Assento Após um Estouro de Orçamento
jun 5, 2026
O Decreto Executivo de AI de Trump é Desregulamentador. Seu Risco de Conformidade Não Mudou
jun 4, 2026
A AI Empurrou 220 Unicórnios Abaixo de US$ 1B. Empresas Pré-ChatGPT Enfrentam um Acerto de Contas
jun 4, 2026
Os Preços de Token Caíram 67% Este Ano. Sua Conta de AI Está Aumentando de Qualquer Forma
jun 3, 2026
Pequenas Empresas que Usam AI Relatam Maior Receita e Jornadas de Trabalho Mais Curtas
jun 3, 2026
Quando a Pontuação de Leads ou a Previsão com AI Precisa de um Humano no Processo
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Seu stack de RevOps provavelmente pontua leads, faz a previsão do pipeline e distribui negócios com alguma ajuda de AI. Talvez ele também pontue os seus vendedores. Segundo o EU AI Act, parte disso traz uma exposição regulatória real. A maior parte, não. A diferença não está em qual fornecedor você usa. Está em sobre quem a AI está decidindo e se uma pessoa ainda consegue mudar esse resultado antes que ele produza efeito.
Isso importa independentemente de quando a fiscalização realmente começar, porque os prazos já mudaram uma vez e a obrigação de fundo (manter um humano responsável pelas decisões relevantes tomadas por AI) não desaparece só porque uma data mudou. Veja como mapear o seu próprio stack, e não uma lista genérica do setor.
O Mapa de Risco da AI em RevOps
A categoria de alto risco do EU AI Act que afeta RevOps mais diretamente é a do Anexo III, e ela é mais restrita do que a maioria dos materiais explicativos sobre conformidade sugere. Ela mira a AI que avalia a capacidade de crédito de pessoas físicas e, separadamente, a AI que monitora, avalia ou atribui tarefas a pessoas em uma relação de emprego. A pontuação de leads B2B de empresas fica fora das duas, porque uma empresa não é uma pessoa física e um prospect não é seu funcionário. Veja como ferramentas comuns de RevOps se posicionam em relação a essa linha:
| Uso de AI em RevOps | Quando pode ter exposição de alto risco | O que mantém o risco mais baixo |
|---|---|---|
| Pontuação de leads de empresas ou contas | Raramente. Pontuar uma organização não é pontuar a capacidade de crédito de uma pessoa física. | Limite os dados de entrada a dados B2B firmográficos e comportamentais, e não a dados de crédito pessoal de um indivíduo. |
| Análises de crédito ou decisões sobre condições de pagamento ligadas a um indivíduo, empreendedor individual ou fiador | Entra na categoria de capacidade de crédito quando a AI avalia uma pessoa física. | Encaminhe o resultado para um analista de crédito humano que possa aprovar, negar ou ajustar antes que a decisão produza efeito. |
| Previsão do pipeline (no nível agregado, de território ou de segmento) | Baixo. Ela embasa uma decisão de negócio, e não uma decisão sobre uma pessoa. | Mantenha as previsões agregadas. Fique atento a fornecedores que adicionam uma camada de "risco por vendedor" individual por cima. |
| Distribuição de negócios ou leads | Aumenta se os critérios de distribuição funcionarem como substitutos de características protegidas ou como atribuição de tarefas com base no comportamento de um indivíduo. | Baseie a distribuição em atributos da conta (território, segmento, porte), documente a lógica e revise-a periodicamente. |
| Análises de desempenho ou pontuação de atividades de vendedores | Pode entrar na categoria de gestão de trabalhadores se a AI monitorar e avaliar o desempenho de um indivíduo ou atribuir as tarefas dele. | Mantenha um gestor no processo em qualquer ação de remuneração, promoção ou gestão de desempenho embasada por essas análises. |
O seu processo de governança da previsão é um bom ponto de partida para esse inventário, porque ele já documenta quem mexe nos números do pipeline e quando. Estenda esse mesmo hábito de documentação às ferramentas de pontuação e distribuição, e você terá feito a maior parte do trabalho de mapeamento.
Mantenha um Humano Responsável pelo Que a AI Decide
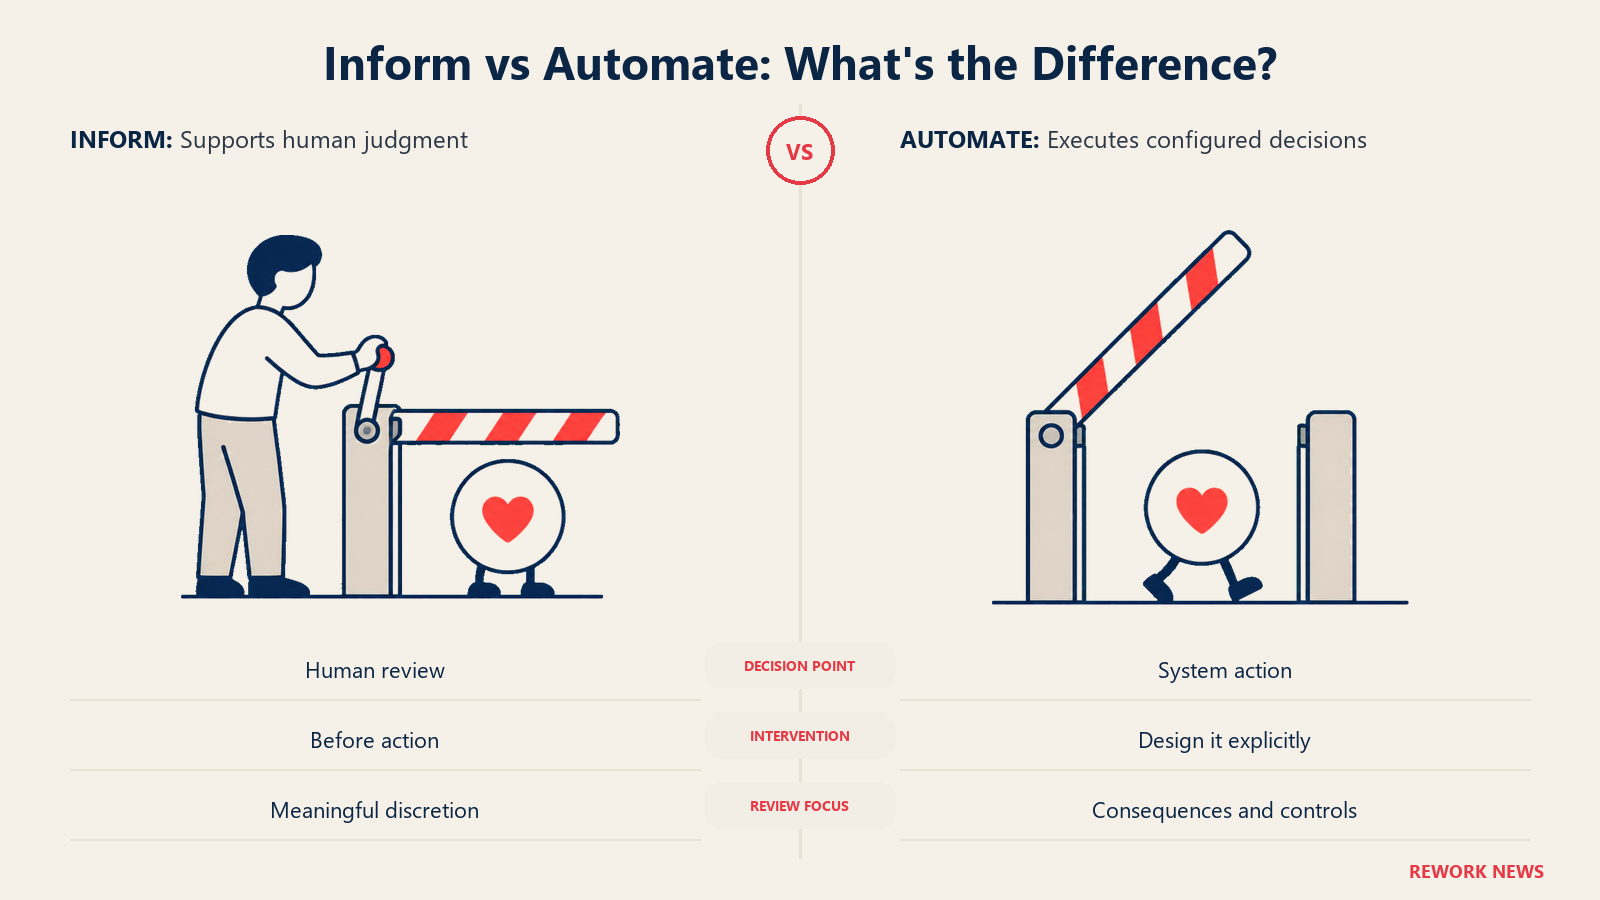
Seja qual for a categoria em que uma ferramenta se encaixa, uma distinção continua válida não importa como os prazos mudem: a AI embasa uma decisão humana ou ela toma a decisão e deixa um humano apenas carimbar depois?
Um score de saúde do negócio que um vendedor ou gestor revisa antes de agir fica no lado de menor risco. Alguém aplica o próprio julgamento e pode ignorar o resultado. Um sistema de AI que limita automaticamente um teto de crédito, exclui automaticamente uma conta de uma oferta ou alimenta diretamente uma avaliação de desempenho sem uma etapa de revisão no meio fica no lado de maior risco, porque a verificação humana acontece tarde demais para mudar qualquer coisa.
É aqui também que a maioria das equipes de RevOps tem um ponto cego inesperado: não é só a pontuação voltada ao cliente que traz exposição. A AI que monitora e avalia os seus próprios vendedores (pontuação de atividades que alimenta coaching, redistribuição de territórios ou atribuição de tarefas com base no comportamento individual) está na mesma categoria de gestão de trabalhadores que a AI de recrutamento. Se o seu fluxo de trabalho de RevOps já depende de AI para esse tipo de análise, a pergunta a fazer não é se a ferramenta é sofisticada. É se um gestor com autoridade real revisa o que ela recomenda antes que algo aconteça com o vendedor.
Crie a etapa de revisão uma vez, documente-a, e você terá atendido tanto à expectativa de supervisão humana do EU AI Act quanto às boas práticas básicas de gestão. Essa combinação não fica obsoleta se um prazo mudar de novo.
Como Estão os Prazos (em Outubro de 2026)
O Digital Omnibus da UE sobre AI, que entrou em vigor no fim de julho de 2026, adiou as datas em torno das quais a maioria dos checklists de conformidade de RevOps foi montada, segundo a análise do texto final feita pela Orrick. Nem tudo mudou. Para o cronograma completo e o que ele significa no nível da empresa, veja Como se Preparar para a Regulação de AI Quando os Prazos Continuam Mudando; para a visão geral original da fiscalização que este artigo atualiza, veja o briefing para CEOs sobre o EU AI Act.
Fatos principais
- As obrigações para sistemas de AI de alto risco autônomos sob o Anexo III (as categorias de capacidade de crédito e de gestão de trabalhadores que afetam RevOps) agora entram em vigor em 2 de dezembro de 2027, e não em 2 de agosto de 2026, segundo a Orrick.
- A AI de alto risco incorporada a produtos regulados (categorias do Anexo I, como dispositivos médicos e máquinas) ganha um prazo maior, até 2 de agosto de 2028, segundo a Orrick.
- As regras de transparência do Artigo 50 (informar a interação com AI, rotular conteúdo sintético, avisar as pessoas sobre análise emocional ou biométrica) continuam entrando em vigor em 2 de agosto de 2026, sem efeito do adiamento de alto risco, segundo a Jones Walker.
- Fornecedores com sistemas de conteúdo sintético que já estavam no mercado antes de 2 de agosto de 2026 têm até 2 de dezembro de 2026 para concluir a parte de marca d'água técnica dessa obrigação de transparência, segundo a Jones Walker.
- O alerta aos clientes da Morgan Lewis interpreta os adiamentos como tempo extra para concluir o trabalho de conformidade, e não como um relaxamento substancial das obrigações subjacentes.
Para RevOps especificamente, isso significa que o prazo para a AI de pontuação de crédito e de monitoramento de vendedores é mais longo do que a data de 2026 que a maioria das equipes tinha marcado. Não significa que a obrigação de fundo desapareceu, e não afeta as regras de transparência, que seguem um caminho totalmente separado.
O Que Fazer nos Próximos 30 Dias
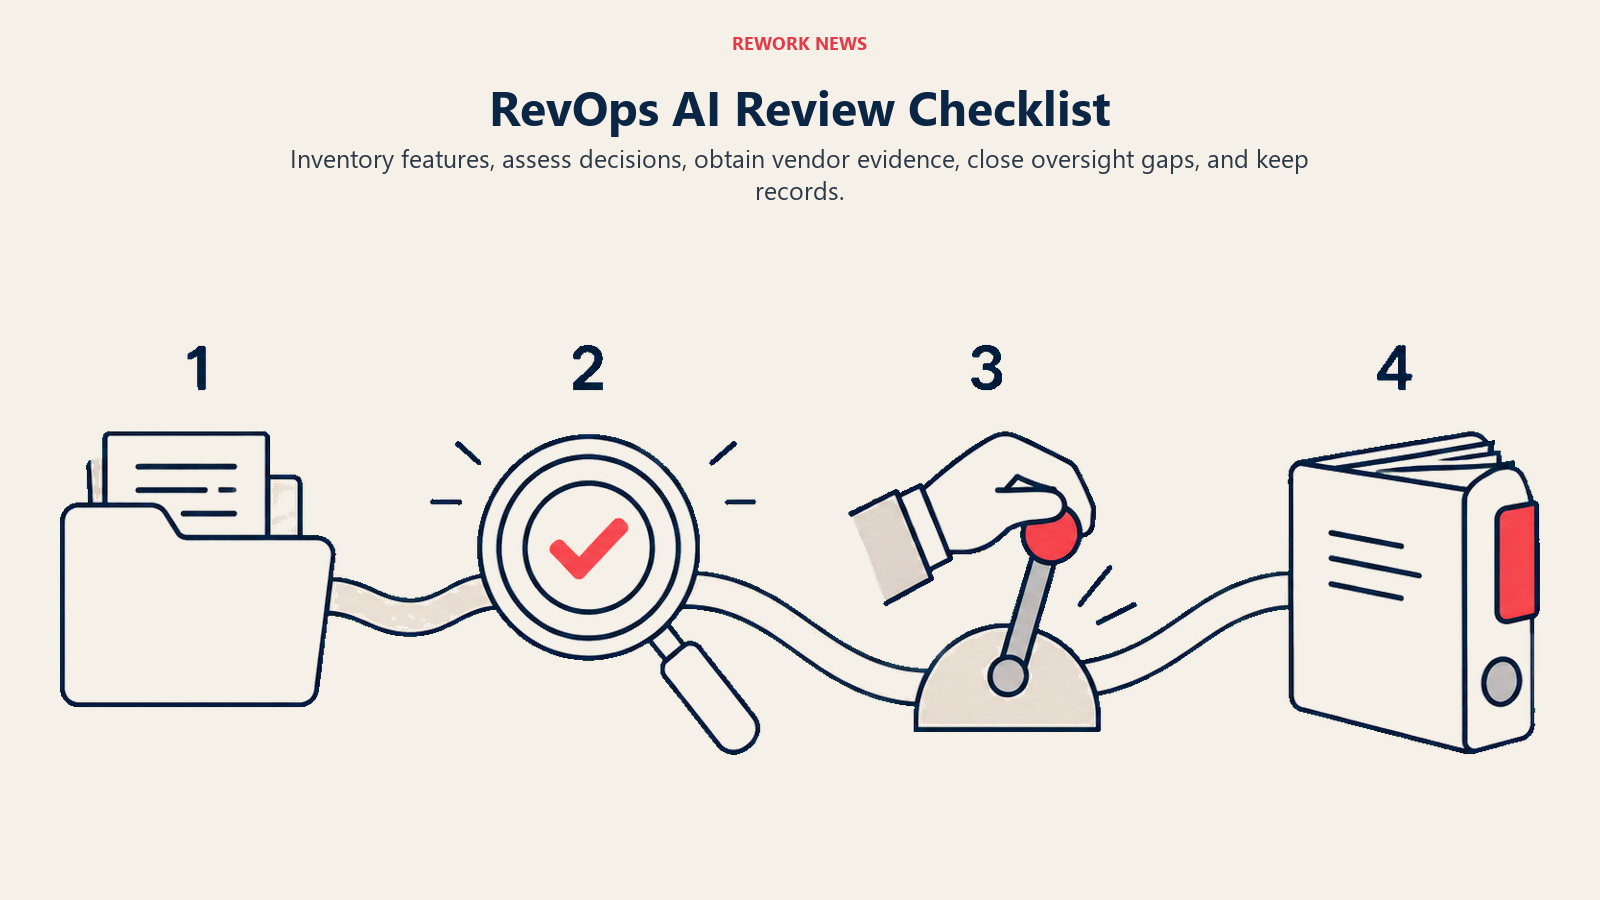
Você não precisa de um parecer jurídico para começar. Precisa de um inventário e de uma análise honesta de onde um humano ainda consegue mudar um resultado.
Liste todos os recursos de AI ligados a pontuação, crédito, distribuição ou desempenho de vendedores. Vá ferramenta por ferramenta: pontuação no CRM, AI de CPQ ou de faturamento, lógica de distribuição e qualquer painel de "insights de vendedores" ou de pontuação de atividades. Se a sua pontuação de leads, a distribuição e o modelo de dados por trás delas estão espalhados por várias ferramentas desconectadas, uma plataforma como o Rework, que reúne tudo em um só lugar, torna esse inventário mais rápido, já que você não precisa conciliar a lógica de AI de cinco sistemas separados.
Classifique cada um com base no mapa de risco acima. A maior parte da pontuação de leads B2B passa sem dificuldade. Qualquer coisa que envolva o crédito de um indivíduo ou o desempenho de um funcionário merece uma análise mais cuidadosa.
Verifique se existe um ponto de controle humano real, e não apenas nominal. Pergunte se a pessoa que revisa o resultado da AI tem tempo, contexto e autoridade para realmente mudá-lo. Se a resposta for não, essa é a lacuna a fechar primeiro, bem antes de qualquer prazo.
Confirme que os itens de transparência do Artigo 50 já estão resolvidos, já que eles seguem o prazo de agosto de 2026, independentemente do adiamento do Anexo III. Se as suas ferramentas geram conteúdo sintético ou interagem diretamente com pessoas, esse trabalho de divulgação não pode esperar.
Registre o que você encontrar. Um memorando curto com o nome de cada ferramenta, sua categoria de risco e sua etapa de revisão humana vale mais do que uma pasta de termos e condições de fornecedores que você não leu.
Perguntas Frequentes sobre Regulação de AI em RevOps
O adiamento do EU AI Act significa que as equipes de RevOps podem parar de se preocupar com a conformidade de AI?
Não. O adiamento levou o prazo de alto risco do Anexo III para os usos relevantes em RevOps (AI de pontuação de crédito e de gestão de trabalhadores) para 2 de dezembro de 2027, mas a obrigação de documentar e supervisionar esses sistemas continua a caminho. Além disso, as regras de transparência do Artigo 50 continuam começando em agosto de 2026 e não são afetadas pelo adiamento.
A pontuação de leads B2B de empresas ou contas é considerada de alto risco segundo o EU AI Act?
Em geral, não. A categoria de capacidade de crédito do Anexo III se aplica à avaliação de pessoas físicas, e não de organizações, então pontuar uma empresa ou conta com base em dados firmográficos e comportamentais normalmente fica fora dela. Isso pode mudar se a pontuação envolver a capacidade de crédito pessoal ou o financiamento de um indivíduo.
Quais usos de AI em RevOps têm mais chance de serem classificados como de alto risco?
Duas categorias se destacam: a AI que avalia a capacidade de crédito de um indivíduo (um empreendedor individual, um fiador ou um consumidor) e a AI que monitora, avalia ou atribui tarefas aos seus próprios vendedores com base no comportamento ou no desempenho individual. As duas entram no Anexo III quando as obrigações adiadas passarem a valer.
O que precisamos ser capazes de mostrar se um regulador ou a equipe jurídica de um cliente perguntar sobre nossas ferramentas de AI?
Uma descrição do que a ferramenta faz e de quais dados ela usa, evidências de que um humano com autoridade real revisa o resultado dela antes que uma decisão relevante produza efeito e documentação de que os dados de treinamento foram verificados quanto à qualidade e ao viés. Nada disso depende da data exata em que a fiscalização começa.
Usar AI para pontuar ou monitorar o desempenho de vendedores cria risco de conformidade?
Pode criar, se o resultado da AI alimentar decisões como atribuição de tarefas, promoção ou desligamento sem que um gestor o revise antes. Esse uso está dentro da categoria de gestão de trabalhadores do EU AI Act, o mesmo grupo da AI de recrutamento, o que surpreende a maioria das equipes de RevOps, que acham que o risco está só no lado voltado ao cliente.
Principal Solution Architect