Modèles de health score : concevoir un scoring efficace de la santé client
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Une entreprise SaaS suivait la santé de ses clients avec un modèle très simple : vert si le client s'était connecté ce mois-ci, jaune sinon, rouge après deux mois sans connexion.
Le problème : son taux de churn atteignait 15 %, mais elle n'anticipait que 40 % des clients perdus. Pire encore, 30 % de ses clients « verts » partaient quand même.
Le directeur Customer Success s'est interrogé : « Pourquoi notre health score est-il si mauvais pour prédire quoi que ce soit ? »
L'analyse des données a révélé ceci :
- La fréquence de connexion seule ne permettait pratiquement pas de prédire la rétention
- Ni la qualité de l'engagement, ni la profondeur de la relation, ni la valeur réellement perçue par le client n'étaient mesurées
- Tous les signaux avaient le même poids, alors que certains comptaient bien plus que d'autres
- Les tendances à la baisse passaient inaperçues, car seul le mois en cours était observé
- Une approche unique pour tous plaçait les clients grands comptes et les PME sur la même échelle
L'équipe a donc reconstruit son health score de zéro :
- Plusieurs dimensions : usage, engagement, sentiment, relation, valeur
- Une pondération fondée sur ce qui prédisait réellement la rétention (usage 35 %, engagement 20 %, etc.)
- Un suivi des tendances et de la dynamique, car la direction compte autant que le score lui-même
- Des modèles distincts par segment (les grands comptes et les PME n'ont pas les mêmes références de « bonne santé »)
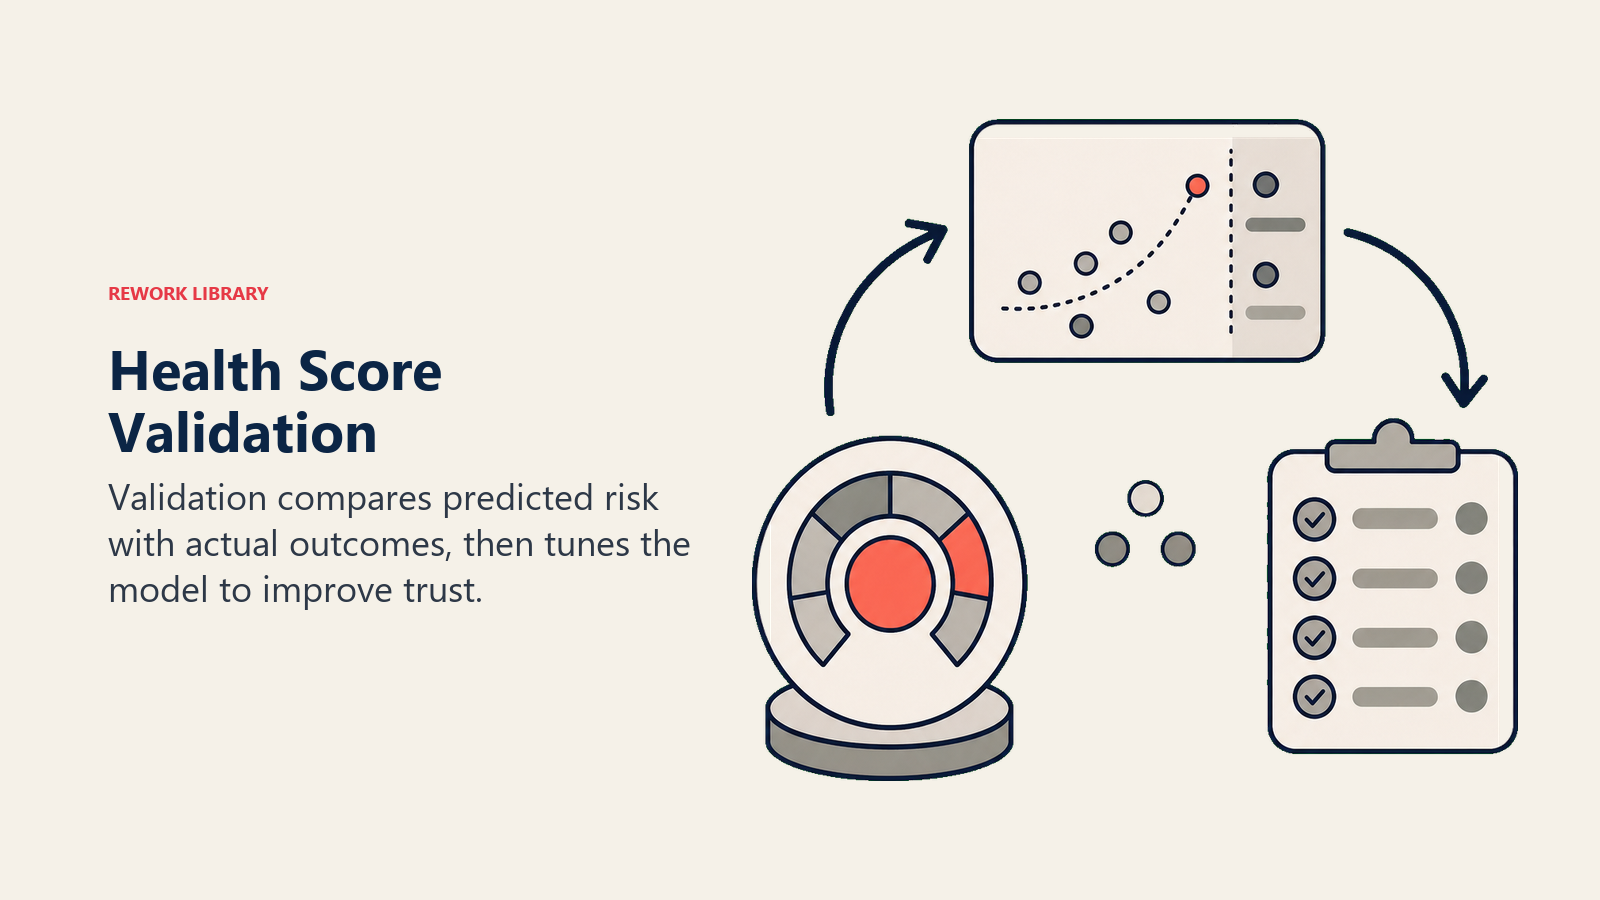
- Une validation trimestrielle par rapport aux renouvellements réellement constatés
Six mois plus tard :
- Elle anticipait 82 % des clients perdus (contre 40 % auparavant)
- Les faux positifs ont chuté de 60 % (beaucoup moins de comptes sains signalés à tort comme à risque)
- Le taux de réussite des interventions a bondi de 45 % (parce que l'équipe agissait sur de vrais signaux, pas sur du bruit)
- Elle a repéré 25 occasions d'expansion qui lui auraient échappé auparavant
La leçon : tous les health scores ne se valent pas. En construire un qui fonctionne exige une conception réfléchie, une validation continue et la volonté de l'affiner sans cesse.
Les fondamentaux du health score
Objectifs et cas d'usage
Ce que fait réellement un health score : Le health score d'un client chiffre la probabilité qu'il atteigne ses objectifs, reste à long terme et développe sa relation avec vous. Ça, c'est la théorie. En pratique, il répond à une question : « Dois-je m'inquiéter pour ce compte ? »
Voici où vous l'utiliserez concrètement :
Priorisation des CSM :
- Quels comptes exigent que je laisse tout tomber et que j'appelle tout de suite ?
- Où consacrer mon temps limité aujourd'hui ?
- Quels comptes se contentent d'un point de suivi trimestriel ?
Gestion des risques :
- Quels clients risquent de partir si je n'agis pas ?
- Quelle est la gravité : alerte jaune ou alerte rouge ?
- Dois-je intervenir cette semaine ou cela peut-il attendre ?
Repérage des occasions :
- Quels comptes sont mûrs pour une discussion d'expansion ?
- Où puis-je encourager une adoption plus poussée sans être pesant ?
- Qui est assez satisfait pour devenir client référent ?
Prévisions :
- Quel taux de rétention peut-on attendre le trimestre prochain ?
- Quel chiffre d'affaires risque de s'évaporer ?
- Que contient réellement notre pipeline d'expansion ?
Reporting à la direction :
- La santé globale du portefeuille (le dashboard que les dirigeants consultent vraiment)
- L'évolution d'un mois à l'autre
- Nos initiatives portent-elles leurs fruits, ou sommes-nous simplement occupés ?
Les types de health scores
Il existe trois grandes familles de health scores, de complexité croissante, chacune s'appuyant sur la précédente.
Health scores descriptifs : Ils indiquent où en sont les choses à l'instant T : « ce client est en bonne santé » ou « celui-ci est à risque ». Ils s'appuient sur le comportement récent et les indicateurs actuels. C'est le point de départ de la plupart des entreprises, et, honnêtement, là où beaucoup restent.
Exemple : Le compte XYZ compte 75 % d'utilisateurs actifs, a participé à son dernier QBR et a donné un NPS de 8. Health score : 78 (en bonne santé). Un simple instantané de sa situation aujourd'hui.
Health scores prédictifs : Ils cherchent à indiquer la direction que prennent les choses : « ce client risque de partir d'ici 90 jours, vu sa trajectoire actuelle ». Ils analysent les schémas et les tendances dans le temps. Il vous faut un historique de données suffisant pour y parvenir.
Exemple : L'usage du compte XYZ recule de 30 % par mois. Il affiche pour l'instant un score « modéré » de 65, mais les calculs montrent qu'il tombera à 42 (à risque) dans 90 jours. L'enseignement : intervenir maintenant, tant que la relation existe, et non quand le client a déjà un pied dehors.
Health scores prescriptifs : Ils indiquent quoi faire. « Ce client a besoin d'un nouvel onboarding, voici le playbook. » Ils comparent les schémas de comptes similaires pour recommander des actions précises. C'est l'approche la plus poussée, qui requiert généralement du machine learning ou une équipe data science très solide.
Exemple : Le compte XYZ a un health score de 58. Votre système constate que des comptes au profil similaire ont gagné 12 à 15 points après une campagne ciblée d'adoption de fonctionnalités. Action recommandée : lancer le même playbook pour ce compte.
Lequel construire ? Commencez par le descriptif, c'est votre socle. Ajoutez le prédictif quand vous disposez d'assez d'historique pour repérer des schémas. Ne construisez le prescriptif que si vous avez les ressources en data science et suffisamment de comptes pour que les schémas aient un sens.
Composantes et dimensions du score
Voici les dimensions que suivent la plupart des entreprises, à peu près par ordre d'importance :
1. Usage et adoption du produit (pondération de 30 à 40 %)
- Utilisateurs actifs (le nombre brut et le pourcentage de licences payées)
- Fréquence de connexion
- Étendue des fonctionnalités (combien en utilisent-ils réellement ?)
- Profondeur des fonctionnalités (sont-ils des utilisateurs avancés ou effleurent-ils simplement le produit ?)
- Tendances d'usage (en hausse, stables ou en baisse)
Pourquoi c'est important : l'usage prédit la rétention mieux que tout le reste. Les clients qui utilisent votre produit restent. Ceux qui ne l'utilisent pas ont déjà un pied dehors.
2. Engagement et activité (pondération de 15 à 25 %)
- La fréquence des échanges avec leur CSM
- Leur présence aux QBR
- La participation aux formations et aux webinaires
- L'implication dans la communauté
- L'engagement par e-mail (ouvertures, clics, réponses)
- La rapidité avec laquelle ils répondent à vos sollicitations
Pourquoi c'est important : les clients engagés ont investi du temps et de l'énergie dans la relation. Les clients désengagés sont à un e-mail concurrent de partir.
3. Relation et sentiment (pondération de 15 à 25 %)
- Ont-ils un sponsor exécutif ?
- Y a-t-il un champion identifié, et reste-t-il impliqué ?
- Scores NPS et CSAT
- Tonalité des retours (sont-ils satisfaits ou frustrés ?)
- Solidité de la relation (l'intuition de votre CSM, chiffrée)
- Couverture des parties prenantes (combien de personnes connaissez-vous dans l'entreprise ?)
Pourquoi c'est important : les relations solides résistent aux bugs produit et aux hausses de prix. Les relations fragiles ne résistent à pas grand-chose.
4. Support et résolution des incidents (pondération de 10 à 15 %)
- Volume de tickets de support
- Gravité des incidents (urgences P1 ou simples questions)
- Délai de résolution
- Notes de satisfaction du support
- Escalades
Pourquoi c'est important : beaucoup de tickets graves signifient soit que le produit ne convient pas, soit que vous avez des problèmes de qualité. Un historique de support propre annonce généralement une relation sereine.
5. Résultats métier et valeur (pondération de 10 à 20 %)
- Objectifs atteints (ceux qu'ils vous ont confiés pendant le cycle de vente)
- ROI démontré (peuvent-ils citer un impact concret ?)
- Cas d'usage étendus (ils ont commencé par les ventes, et le marketing s'y met aussi)
- Jalons de valeur franchis
- Indicateurs d'impact métier qui comptent vraiment pour eux
Pourquoi c'est important : les clients qui voient clairement la valeur renouvellent. Ceux qui ne savent pas exprimer le ROI sont vulnérables au moment du renouvellement.
6. Aspects financiers et commerciaux (pondération de 5 à 10 %)
- Historique de paiement (dans les délais ou systématiquement en retard)
- Statut du contrat
- Historique d'expansion
- Signaux budgétaires (viennent-ils d'annoncer des licenciements ?)
Pourquoi c'est important : les retards de paiement annoncent souvent un churn. Une expansion passée signale généralement la satisfaction.
Méthodes de pondération et de calcul
Comment déterminer les bonnes pondérations :
Ne devinez pas. Voici la méthode rigoureuse :
Étape 1 : plongez dans vos données historiques Menez une analyse de corrélation entre chaque dimension et la rétention réellement observée. Elle montre ce qui prédit vraiment la fidélité des clients.
Exemple d'analyse :
- Corrélation de la dimension usage avec la rétention : 0,72 (prédicteur fort)
- Corrélation de la dimension engagement : 0,48 (prédicteur modéré)
- Corrélation de la dimension sentiment : 0,35 (prédicteur faible à modéré)
- Corrélation de la dimension financière : 0,18 (prédicteur faible)
Étape 2 : pondérez selon le pouvoir prédictif Donnez le plus de poids aux dimensions qui prédisent réellement la rétention. Ne traitez pas tout à égalité sous prétexte que cela paraît équitable.
Exemple de pondération :
- Usage : 35 % (le meilleur prédicteur reçoit le poids le plus élevé)
- Engagement : 25 %
- Valeur : 20 %
- Relation : 15 %
- Financier : 5 % (un prédicteur faible reçoit un poids minimal)
Étape 3 : testez et ajustez Appliquez votre modèle pondéré aux résultats historiques. S'il manque de précision, ajustez et recommencez. Ce n'est pas un exercice à faire une seule fois.
Exemple de calcul :
| Dimension | Pondération | Score brut (0-100) | Score pondéré |
|---|---|---|---|
| Usage | 35 % | 80 | 28,0 |
| Engagement | 25 % | 70 | 17,5 |
| Valeur | 20 % | 75 | 15,0 |
| Relation | 15 % | 60 | 9,0 |
| Financier | 5 % | 90 | 4,5 |
| Total | 100 % | , | 74,0 |
Health score final : 74 (modéré)
Définir les plages et les seuils de score
Plages de health score standard :
En bonne santé (75-100) :
- Usage et engagement solides
- Sentiment positif
- Rétention qui s'annonce solide
- Probablement prêt pour des discussions d'expansion
- À faire : entretenir la relation, chercher des occasions d'expansion, demander des recommandations
Modéré (50-74) :
- Acceptable, mais perfectible
- Quelques lacunes d'usage ou d'engagement à traiter
- Le renouvellement est probable, sans être acquis
- À faire : lancer des actions d'amélioration proactives, combler les lacunes constatées
À risque (25-49) :
- Usage faible ou en baisse
- Engagement ou relation fragile
- La rétention est réellement menacée
- À faire : tout laisser de côté, intervenir immédiatement, élaborer un plan de sauvetage, escalader si nécessaire
Critique (0-24) :
- Produit à peine utilisé, voire totalement dormant
- Aucun engagement
- Le client va probablement partir, sauf miracle
- À faire : escalade au niveau de la direction, mobilisation générale pour sauver le compte
Chaque segment appelle ses propres seuils :
Tous les clients ne se ressemblent pas. Ce qui est « sain » pour un grand compte peut être préoccupant pour une PME.
Clients grands comptes :
- En bonne santé : 70+ (les produits complexes mettent très longtemps à être déployés)
- À risque : <50
- Pourquoi : l'adoption est longue chez les grands comptes. Un usage faible au départ ne signale pas un mécontentement : cela veut dire qu'ils cherchent encore à mettre cinq départements d'accord sur un workflow.
Clients PME :
- En bonne santé : 80+ (produits plus simples, adoption plus rapide)
- À risque : <60
- Pourquoi : les PME devraient être opérationnelles rapidement. Si ce n'est pas le cas, quelque chose cloche.
Vos seuils doivent refléter vos données réelles et le comportement de chaque segment.
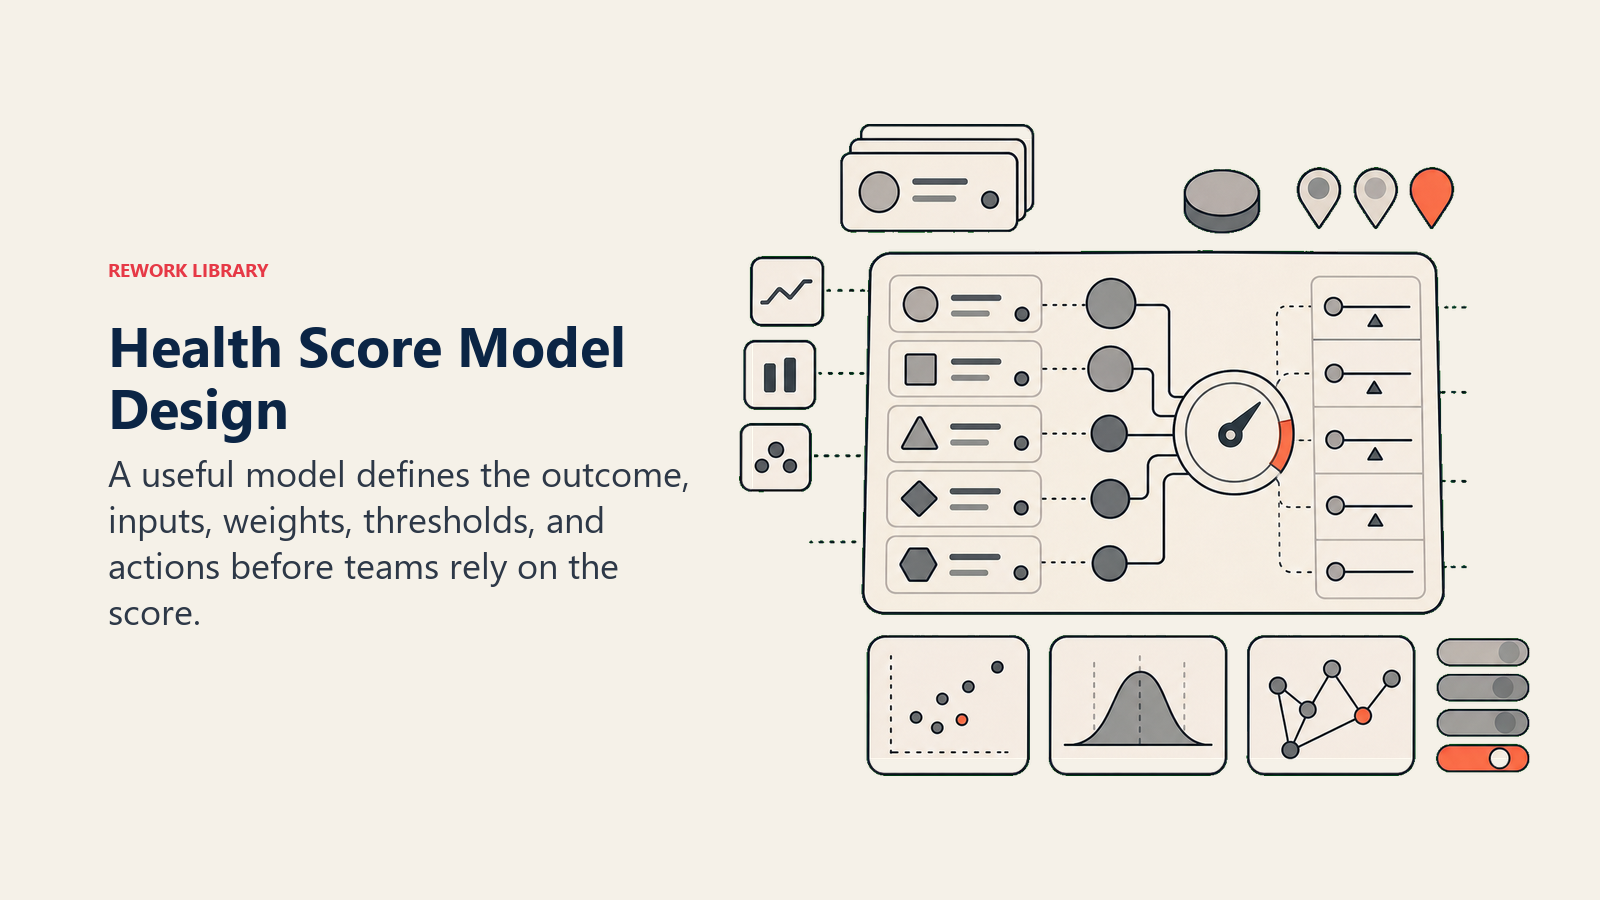
Concevoir votre modèle de health score
Identifier les résultats à prédire
Commencez par l'essentiel : la rétention
- Ce client va-t-il vraiment renouveler ?
- Pour quelle valeur de contrat ?
- Quel sera le taux de renouvellement ?
Ajoutez ensuite des résultats secondaires :
Risque de churn :
- Va-t-il partir dans les 90 prochains jours ?
- De quel type de churn s'agit-il ? (A-t-il choisi de partir, ou a-t-il simplement oublié de payer ?)
Expansion :
- Va-t-il étendre son contrat ?
- Dans quelle proportion ?
- Quel est le bon moment pour en parler ?
Recommandation :
- Sera-t-il client référent ?
- Peut-il vous recommander à d'autres clients ?
- Acceptera-t-il de témoigner sur votre site web ?
Restez simple au départ : Concentrez-vous sur la prédiction rétention contre churn. C'est ce qui compte vraiment. Vous ajouterez la prédiction de l'expansion et de la recommandation plus tard, quand votre modèle de rétention fonctionnera.
Choisir les dimensions du health score
Comment choisir les bonnes dimensions :
Étape 1 : listez en vrac tous les signaux auxquels vous pensez
- Indicateurs d'usage du produit
- Manière dont ils interagissent avec vous
- Indicateurs de relation
- Signaux financiers
- Schémas des tickets de support
- Données de sentiment
- Signaux externes (sont-ils en croissance ? viennent-ils de lever des fonds ? licencient-ils ?)
Étape 2 : déterminez ce que vous pouvez réellement mesurer Soyez honnête sur la réalité de vos données :
- Ces données sont-elles disponibles dès maintenant ?
- Pouvez-vous les intégrer sans un projet d'ingénierie de six mois ?
- La qualité des données est-elle suffisante pour s'y fier ?
Étape 3 : testez ce qui prédit réellement la rétention Menez une analyse de corrélation avec vos résultats réels :
- Corrélation forte (>0,5) : à inclure
- Corrélation modérée (0,3 à 0,5) : à envisager
- Corrélation faible (<0,3) : à écarter, sauf raison stratégique
Étape 4 : n'en faites pas trop
- Trop peu de dimensions : vous passerez à côté de signaux importants
- Trop de dimensions : vous vous noierez dans la complexité et la maintenance
- Le juste milieu : 4 à 6 dimensions
Démarrez avec ces quatre-là :
- Usage (à inclure systématiquement, c'est de loin le meilleur prédicteur)
- Engagement (à quel point ils s'investissent dans la relation)
- Sentiment (NPS, CSAT, ce qu'ils pensent de vous)
- Relation (ont-ils un sponsor exécutif ? un champion actif ?)
Ajoutez les autres à mesure que vos données et vos systèmes gagnent en maturité : concrétisation de la valeur, qualité du support, santé financière.
Déterminer les données d'entrée et les indicateurs
Pour chaque dimension, définissez des indicateurs précis :
Données d'entrée de la dimension usage :
- % de licences avec des utilisateurs actifs (30 derniers jours)
- Nombre moyen de connexions par utilisateur et par semaine
- Nombre de fonctionnalités clés utilisées (étendue)
- Profondeur d'usage dans les fonctionnalités clés
- Tendance d'usage (variation en % d'un mois sur l'autre)
Données d'entrée de la dimension engagement :
- Points de contact avec le CSM par trimestre
- Présence aux QBR (O/N)
- Sessions de formation suivies
- Taux d'ouverture et de clic des e-mails
- Publications ou participation à la communauté
Données d'entrée de la dimension sentiment :
- Dernier score NPS
- CSAT moyen du support (3 derniers mois)
- Tonalité des retours qualitatifs
- Note de relation attribuée par le CSM (échelle de 1 à 5)
Données d'entrée de la dimension relation :
- Sponsor exécutif identifié (O/N)
- Champion actif (O/N)
- Nombre de contacts dans le CRM
- Nombre de départements qui utilisent le produit
- Score de profondeur de la relation (évaluation du CSM)
Données d'entrée de la dimension financière :
- Statut de paiement (à jour, en retard, impayé)
- Expansion au cours des 12 derniers mois (O/N)
- Valeur du contrat (ARR)
Cartographie des sources de données : Documentez l'origine de chaque indicateur :
- Plateforme d'analytique produit
- Système CRM
- Outil de ticketing du support
- Outils d'enquête
- Système de facturation
Établir la méthode de pondération
Attribution des pondérations à partir des données :
Méthode 1 : analyse de corrélation
- Calculez la corrélation entre chaque dimension et la rétention
- Attribuez des pondérations proportionnelles à la force de la corrélation
Exemple :
- Corrélation de l'usage : 0,70 → pondération : 35 %
- Corrélation de l'engagement : 0,50 → pondération : 25 %
- Corrélation du sentiment : 0,40 → pondération : 20 %
- Corrélation de la relation : 0,30 → pondération : 15 %
- Corrélation financière : 0,10 → pondération : 5 %
Méthode 2 : analyse de régression
- Lancez une régression logistique avec le churn comme résultat
- Utilisez les valeurs des coefficients pour orienter les pondérations
- Plus poussée que la simple corrélation
Méthode 3 : jugement d'expert (quand les données manquent)
- Interrogez l'équipe de CSM sur le pouvoir prédictif de chaque dimension
- Pondérez selon le consensus
- Validez par rapport aux résultats à mesure que les données s'accumulent
Méthode 4 : pondération égale (point de départ)
- Toutes les dimensions ont le même poids
- Ajustez en fonction des performances
- Rapide à mettre en place, mais moins précise
Bonne pratique : Commencez par l'analyse de corrélation (si vous avez les données) ou par le jugement d'expert. Affinez les pondérations chaque trimestre selon la précision prédictive.
Développer un modèle à partir des données
Analyser les schémas dans les données historiques
Étapes de l'analyse historique :
Étape 1 : rassemblez les données de rétention
- Données clients des 12 à 24 derniers mois
- Résultats des renouvellements (renouvelé ou perdu)
- Derniers health scores avant le renouvellement
- Scores par dimension
Étape 2 : analyse par segment
- Taux de rétention par plage de health score
- Taux de rétention par score de dimension
- Schémas propres à chaque segment (grands comptes ou PME)
Exemple d'analyse :
| Plage de health score | Taux de rétention | Taille de l'échantillon |
|---|---|---|
| 90-100 | 98 % | 45 |
| 80-89 | 95 % | 112 |
| 70-79 | 88 % | 134 |
| 60-69 | 75 % | 87 |
| 50-59 | 58 % | 56 |
| <50 | 35 % | 41 |
Enseignement : un seuil net apparaît à 60, où la rétention chute fortement.
Étape 3 : identifiez les schémas
- Quels clients perdus avaient un score élevé ? (faux négatifs)
- Quels clients renouvelés avaient un score faible ? (faux positifs)
- Quels signaux avons-nous manqués ?
Étape 4 : affinez le modèle
- Ajustez les pondérations
- Ajoutez les dimensions manquantes
- Recalibrez les seuils
Analyse de corrélation avec les résultats
Mener l'analyse de corrélation :
Pour chaque dimension : Calculez le coefficient de corrélation avec la rétention (de 0 à 1, plus il est élevé, plus le lien est fort)
Exemple de résultats :
- Corrélation du score d'usage avec la rétention : 0,72
- Corrélation du score d'engagement : 0,48
- Corrélation du score de sentiment : 0,35
- Corrélation du score de relation : 0,52
- Corrélation du score financier : 0,21
Interprétation :
- Prédicteurs forts (>0,6) : usage
- Prédicteurs modérés (0,4 à 0,6) : engagement, relation
- Prédicteurs faibles (<0,4) : sentiment, financier
Actions :
- Augmenter la pondération des prédicteurs forts (usage)
- Maintenir des pondérations modérées pour les prédicteurs modérés
- Réduire la pondération des prédicteurs faibles ou les retirer (sauf valeur stratégique)
Analyse multivariée : Certaines dimensions n'ont de pouvoir prédictif qu'en combinaison, pas isolément. Testez les combinaisons :
- Usage faible + engagement faible = risque de churn très élevé
- Usage faible + engagement élevé = occasion de relancer l'onboarding
Distinguer indicateurs prédictifs et indicateurs de façade
Indicateurs prédictifs : Ils prédisent réellement ce qui va se passer. Quand ces chiffres bougent, la rétention bouge.
Exemples :
- Pourcentage d'utilisateurs actifs (vrai prédicteur de rétention)
- Fréquence de connexion (ceux qui se connectent régulièrement restent)
- Présence aux QBR (les clients engagés viennent)
- Profondeur d'adoption des fonctionnalités (les utilisateurs avancés ne partent pas)
Indicateurs de façade : Ils font bonne figure dans un dashboard, mais en disent peu sur la rétention. Ils peuvent être corrélés à la santé du compte, sans pour autant la causer.
Exemples :
- Nombre total d'utilisateurs inscrits (sans intérêt s'ils ne sont pas actifs)
- Volume total de données stockées (sauf si le stockage crée réellement de la valeur pour votre produit)
- Pages vues du produit (naviguer n'est pas utiliser)
- E-mails envoyés (envoyer des e-mails ne signifie rien si personne ne les ouvre)
Comment faire la différence :
Test 1 : l'indicateur est-il corrélé à la rétention ? Faites le calcul. Si l'indicateur bouge sans que la rétention suive, c'est un indicateur de façade.
- Corrélé → potentiellement prédictif
- Non corrélé → probablement de façade
Test 2 : l'améliorer améliore-t-il vraiment la rétention ? C'est le test de causalité.
- Oui → prédictif
- Non → de façade
Test 3 : change-t-il avant ou après le churn ? Le moment compte.
- Change avant le churn → indicateur avancé (utile !)
- Change après le churn → indicateur retardé (trop tard pour agir)
Construisez votre health score sur des indicateurs avancés et prédictifs. Réservez les indicateurs de façade à vos présentations marketing.
Tester et valider les modèles
Comment valider votre modèle :
Étape 1 : testez-le sur les données historiques
- Appliquez votre modèle de health score aux données passées de vos clients
- Comparez ce que le modèle a prédit à ce qui s'est réellement produit
- Calculez vos indicateurs de précision
Étape 2 : mesurez votre précision
Taux de vrais positifs (avez-vous repéré les clients perdus ?) : Parmi les clients qui sont réellement partis, combien aviez-vous signalés comme à risque ?
- Formule : vrais positifs / (vrais positifs + faux négatifs)
- Objectif : >75 %
Taux de vrais négatifs (avez-vous bien identifié les clients sains ?) : Parmi les clients qui ont renouvelé, combien aviez-vous correctement classés comme sains ?
- Formule : vrais négatifs / (vrais négatifs + faux positifs)
- Objectif : >85 %
Précision globale : Sur l'ensemble de vos prédictions, combien étaient justes ?
- Formule : (vrais positifs + vrais négatifs) / nombre total de clients
- Objectif : >80 %
Étape 3 : comprenez pourquoi vous vous êtes trompé
Faux positifs (vous avez dit à risque, mais ils ont renouvelé) :
- Pourquoi votre modèle les jugeait-il à risque ?
- Quel signal vous a échappé qui montrait qu'ils allaient bien ?
- Comment ajuster le modèle pour en réduire le nombre ?
Faux négatifs (vous avez dit en bonne santé, mais ils sont partis) :
- Quels signaux avez-vous complètement manqués ?
- Quelle dimension faut-il ajouter ou pondérer davantage ?
- Ils sont plus dangereux que les faux positifs : vous avez laissé passer un vrai risque
Étape 4 : corrigez votre modèle
- Ajustez les pondérations selon ce que vous avez appris
- Ajoutez les dimensions qui vous manquaient
- Recalibrez vos seuils
- Testez-le à nouveau sur les données historiques
Étape 5 : continuez à le surveiller
- Suivez la précision pendant que le modèle tourne en production
- Comparez chaque mois les prédictions aux renouvellements réels
- Continuez à l'affiner chaque trimestre
Itérer à partir des résultats
Cycle d'amélioration continue :
Revue mensuelle :
- Quels comptes à risque sont réellement partis ?
- Des comptes sains sont-ils partis (angle mort) ?
- Taux de faux positifs (comptes à risque qui ont renouvelé)
- Retours des CSM sur la justesse des scores
Affinage trimestriel :
- Validation complète du modèle
- Ajustement des pondérations
- Recalibrage des seuils
- Ajout ou retrait de dimensions
Refonte annuelle :
- Refonte majeure du modèle si nécessaire
- Intégration de nouvelles sources de données
- Adoption de nouvelles méthodes (ML, etc.)
Exemple d'itération :
Trimestre 1 :
- Précision du modèle : 73 %
- Taux de faux négatifs : 32 % (trop de clients sains sont partis)
- Analyse : la dimension usage n'est pas assez pondérée
- Action : faire passer la pondération de l'usage de 30 % à 40 %
Trimestre 2 :
- Précision du modèle : 79 %
- Taux de faux négatifs : 24 %
- Amélioration : davantage de clients à risque sont repérés
- Nouveau problème : les faux positifs ont augmenté
- Action : abaisser le seuil de risque de <60 à <55
Trimestre 3 :
- Précision du modèle : 84 %
- Faux positifs et faux négatifs équilibrés
- Retour des CSM : les scores paraissent justes
- Action : conserver le modèle actuel et poursuivre la surveillance
Méthodes de calcul du score
Moyenne pondérée simple
C'est ce qu'utilisent la plupart des entreprises : Vous calculez un score par dimension, appliquez vos pondérations et additionnez. Terminé.
Voici comment cela fonctionne :
Étape 1 : notez chaque dimension (0-100)
- Usage : 75 (selon les utilisateurs actifs, la fréquence de connexion, les fonctionnalités employées)
- Engagement : 80 (points de contact, présence aux QBR, participation aux formations)
- Sentiment : 70 (scores NPS et CSAT)
- Relation : 60 (ils ont un champion, mais pas encore de sponsor exécutif)
Étape 2 : appliquez vos pondérations
- Usage : 75 × 0,40 = 30,0
- Engagement : 80 × 0,25 = 20,0
- Sentiment : 70 × 0,20 = 14,0
- Relation : 60 × 0,15 = 9,0
Étape 3 : additionnez Health score total = 30,0 + 20,0 + 14,0 + 9,0 = 73
Pourquoi cela fonctionne :
- Assez simple pour être compris de tous
- Facile à expliquer aux parties prenantes
- On voit exactement ce que chaque dimension apporte
- Flexible, avec des pondérations faciles à ajuster
Les inconvénients :
- Le calcul est linéaire : il ne capte pas les interactions complexes entre dimensions
- Il faut des données pour toutes les dimensions, sinon le calcul ne tient plus
Catégories rouge/jaune/vert
L'approche du feu tricolore : Au lieu d'un score numérique, vous attribuez simplement une couleur. C'est aussi simple que cela.
Comment cela fonctionne :
- Définissez les critères de chaque couleur
- Vérifiez où se situe le compte
- Attribuez la couleur
Exemples de critères :
Vert (en bonne santé) :
- ≥70 % de licences actives ET
- Présence au dernier QBR ET
- NPS ≥7 ET
- Sponsor exécutif engagé
Jaune (modéré) :
- 50 à 69 % de licences actives OU
- Dernier QBR manqué OU
- NPS de 5 à 6 OU
- Pas de sponsor exécutif
Rouge (à risque) :
- <50 % de licences actives OU
- Aucun point de contact depuis 60 jours OU
- NPS <5 OU
- Plusieurs tickets de support P1 ouverts
Pourquoi cela fonctionne :
- Très simple
- Des catégories d'action claires (vert = maintenir, jaune = améliorer, rouge = sauver)
- Les parties prenantes non techniques comprennent immédiatement
Les inconvénients :
- Peu de nuance : vous n'avez que 3 états
- Difficile de prioriser quand 50 comptes sont jaunes
- Impossible de voir les tendances (amélioration ou dégradation)
- Les seuils sont arbitraires (70 % d'usage donne vert, 69 % donne jaune, vraiment ?)
À privilégier si : vous avez une petite équipe, un produit simple, ou si vous débutez dans le suivi de la santé client.
Scoring par points
Méthode : Attribuez des points à des comportements ou des attributs précis. Additionnez les points pour obtenir le score total.
Exemple :
| Critère | Points |
|---|---|
| ≥80 % d'utilisation des licences | 20 |
| 60 à 79 % d'utilisation des licences | 15 |
| <60 % d'utilisation des licences | 5 |
| Présence au dernier QBR | 15 |
| Sponsor exécutif identifié | 15 |
| Champion actif | 10 |
| NPS 9-10 | 15 |
| NPS 7-8 | 10 |
| NPS 0-6 | 0 |
| Aucun ticket de support | 10 |
| Adoption des fonctionnalités ≥70 % | 10 |
| Total possible | 100 |
Client A :
- 75 % d'utilisation : 15 points
- Présence au QBR : 15 points
- Sponsor exécutif en place : 15 points
- Pas de champion : 0 point
- NPS de 8 : 10 points
- 2 tickets de support : 0 point
- 80 % d'adoption des fonctionnalités : 10 points
- Total : 65 points (modéré)
Avantages :
- Facile à construire et à ajuster
- Attribution des points transparente
- Flexible (ajout ou retrait de critères sans difficulté)
Inconvénients :
- Peut devenir complexe (trop de critères)
- Valeurs de points en partie arbitraires
- Peut ne pas refléter les véritables pondérations prédictives
Classement par percentiles
Méthode : Classez les comptes les uns par rapport aux autres, puis attribuez le health score selon le percentile.
Exemple :
- 20 % des comptes les plus performants : 90-100 (en bonne santé)
- 20 à 50 % : 70-89 (bon)
- 50 à 80 % : 50-69 (modéré)
- 20 % des comptes les plus faibles : 0-49 (à risque)
Avantages :
- Comparaison relative (montre où se situe le compte par rapport à ses pairs)
- S'ajuste automatiquement quand le portefeuille s'améliore
- Utile pour le benchmarking
Inconvénients :
- Le score dépend de la cohorte (un même comportement donne un score différent selon la cohorte)
- Les 20 % les plus faibles sont toujours « à risque », même si tous les comptes vont bien
- Ce n'est pas une mesure absolue
Idéal pour : les portefeuilles matures avec une large base clients, le benchmarking, la priorisation.
Modèles de machine learning
L'approche avancée (et compliquée) : Utilisez des algorithmes de ML pour prédire la probabilité de churn à partir des schémas historiques. C'est l'option la plus poussée.
Algorithmes courants :
- Régression logistique (prédit la probabilité de churn de 0 à 1)
- Random forest (ensemble d'arbres de décision)
- Gradient boosting (XGBoost, LightGBM)
- Réseaux de neurones (si vous disposez de jeux de données massifs)
Comment cela fonctionne :
- Entrée : toutes vos données clients (usage, engagement, tout)
- Le modèle s'entraîne seul sur les données historiques de churn
- Sortie : probabilité de churn (0-100 %)
- Votre health score = 100 - probabilité de churn
Pourquoi cela peut être excellent :
- La méthode la plus précise (quand les données sont suffisantes)
- Elle capte les interactions complexes entre dimensions
- Elle repère des schémas qu'aucun humain ne verrait
- Elle s'améliore avec le temps, à mesure que vous l'alimentez
Pourquoi cela peut tourner au cauchemar :
- Il faut une réelle expertise en data science
- Il faut énormément de données historiques (comptez plus de 1 000 clients et 2 ans minimum)
- Le problème de la « boîte noire » : difficile d'expliquer pourquoi un score vaut ce qu'il vaut
- Les coûts d'infrastructure et de maintenance grimpent vite
À privilégier si : vous êtes une grande entreprise SaaS dotée d'une équipe data et de jeux de données matures. Si vous peinez encore à mettre en place un scoring de base, passez votre tour pour l'instant.
Segmentation du modèle
Modèles propres à chaque segment
Pourquoi segmenter : Les segments de clientèle diffèrent par leurs comportements, leurs schémas d'adoption et leurs profils de santé.
Approches de segmentation courantes :
Par taille d'entreprise :
- Grands comptes (plus de 1 000 collaborateurs)
- Mid-Market (100 à 999)
- PME (<100)
Différences :
- Grands comptes : adoption plus lente, implémentations complexes, cycles de vente plus longs
- PME : adoption rapide, usage plus simple, taux de churn plus élevés
Par produit ou par offre :
- Offre Starter/Basic
- Offre Professional
- Offre Enterprise
Différences :
- Offres Enterprise : plus de fonctionnalités, engagement plus élevé attendu
- Offres Starter : fonctionnalités limitées, un engagement plus faible reste signe de bonne santé
Par secteur :
- Santé
- Services financiers
- Technologie
- Industrie
Différences :
- Schémas d'usage propres à chaque secteur
- Les exigences réglementaires influent sur l'engagement
- Moteurs de valeur différents
Par cas d'usage :
- Équipes commerciales
- Équipes marketing
- Équipes d'ingénierie
Différences :
- Usage différent des fonctionnalités
- Courbes d'adoption différentes
- Indicateurs de réussite différents
Prendre en compte l'étape du parcours client
Health score selon l'étape du cycle de vie du client :
Onboarding (0 à 90 jours) :
- Usage de départ plus faible attendu (montée en charge en cours)
- Priorité aux jalons d'activation
- L'engagement compte plus que l'usage
- Seuil : modéré = 40+, en bonne santé = 60+
Adoption (90 jours à 12 mois) :
- L'usage monte en puissance
- L'étendue des fonctionnalités s'élargit
- Les seuils de santé standard s'appliquent
- Seuil : modéré = 50+, en bonne santé = 70+
Maturité (12 mois et plus) :
- Usage et engagement pleins attendus
- Seuils plus élevés pour la bonne santé
- Repérage des signaux d'expansion
- Seuil : modéré = 60+, en bonne santé = 75+
Période de renouvellement (60 jours avant l'échéance) :
- Période critique
- Moindre tolérance au risque
- Attention accrue à la relation et au sentiment
- Seuil : à risque si <65, même si le compte serait normalement modéré
Adaptez le scoring et les seuils à l'étape du parcours client.
Modèle universel ou modèles par segment : quand choisir quoi
Modèle universel (un seul modèle pour tous) :
Avantages :
- Plus simple à construire et à maintenir
- Cohérent sur tout le portefeuille
- Comparaison des comptes facilitée
Inconvénients :
- Moins précis (ne tient pas compte des différences entre segments)
- Peut passer à côté de schémas propres à un segment
- Les limites de l'approche unique pour tous
À privilégier quand :
- La base clients est petite (<200 clients)
- Les segments de clientèle sont homogènes
- Le scoring de santé en est à ses débuts
- Les données ou les ressources sont limitées
Modèles propres à chaque segment :
Avantages :
- Prédictions plus précises
- Prise en compte des comportements de chaque segment
- Meilleur calibrage des seuils
- Benchmarking par segment possible
Inconvénients :
- Plus complexes à construire et à maintenir
- Exigent suffisamment de données par segment
- Comparaison entre segments plus difficile
À privilégier quand :
- La base clients est large (>500 clients)
- Les segments de clientèle sont variés
- Le programme de scoring de santé est mature
- Les données sont suffisantes par segment (>100 clients)
Approche hybride :
- Démarrez avec un modèle universel
- Ajoutez des ajustements par segment (seuils propres à chaque segment)
- Passez progressivement à des modèles totalement distincts à mesure que les données le permettent
Mise en œuvre et opérationnalisation
Technologie et infrastructure
Construire ou acheter :
Acheter : une plateforme de Customer Success
- Des outils comme Gainsight, Totango, ChurnZero, Catalyst
- Avantages : opérationnel rapidement, fonctionnalités éprouvées, mises à jour assurées par l'éditeur
- Inconvénients : de 50 000 à 200 000 $ par an, moins flexible, dépendance à leur système
- À privilégier si : vous avez une équipe CS de taille moyenne ou grande, du budget et le souci de la rapidité
Construire : un système sur mesure
- Stack : votre propre data warehouse + un outil de BI + un moteur de scoring maison
- Avantages : contrôle total, conçu exactement pour vos besoins, moins cher à long terme
- Inconvénients : mobilise du temps d'ingénierie, vous assurez toute la maintenance, lancement plus lent
- À privilégier si : vous avez une équipe technique, des besoins spécifiques et des ressources d'ingénierie disponibles
Hybride : un mélange des deux
- Cœur : une plateforme CS pour le scoring et les alertes
- Sur mesure : votre propre data warehouse pour les analyses complexes
- Intégrations : tout connecter (analytique produit, CRM, support)
- À privilégier si : vous ressemblez à la plupart des entreprises et cherchez un équilibre entre rapidité et flexibilité
Ce dont vous avez réellement besoin :
- Une couche d'intégration des données (qui récupère les données de tous vos systèmes)
- Un moteur de scoring (qui calcule les health scores)
- Une couche de visualisation (des dashboards que les équipes consultent vraiment)
- Un système d'alerte (notifications et workflows automatisés)
- Une base de données historique (pour suivre les tendances dans le temps)
Pipeline de données et automatisation
Flux de données automatisé :
Product DB → ETL → Data Warehouse → Scoring Engine → Dashboard
CRM → API → Data Warehouse → Scoring Engine → Dashboard
Support → API → Data Warehouse → Scoring Engine → Dashboard
Survey → Webhook → Data Warehouse → Scoring Engine → Dashboard
Étapes du pipeline :
1. Extraction :
- Récupérer les données des systèmes sources (analytique produit, CRM, support)
- Fréquence : quotidienne pour la plupart des indicateurs, en temps réel pour les alertes critiques
- Gérer les limites de débit des API et les erreurs
2. Transformation :
- Normaliser les formats de données
- Calculer les indicateurs dérivés (% d'utilisateurs actifs, tendances d'usage)
- Agréger au niveau du compte
- Joindre les données de plusieurs sources
3. Chargement :
- Stocker dans le data warehouse
- Calculer les health scores
- Mettre à jour les dashboards
- Déclencher des alertes quand les seuils sont franchis
4. Archivage :
- Conserver l'historique des scores pour suivre les tendances
- Permettre les comparaisons d'une année sur l'autre
Bonnes pratiques d'automatisation :
- Surveiller la santé du pipeline (alerte en cas d'échec)
- Valider la qualité des données (repérer les anomalies)
- Documenter les sources de données et les transformations
- Versionner la logique de scoring
Fréquence d'actualisation du score
À quelle fréquence recalculer :
En temps réel (en continu) :
- À utiliser pour : les alertes critiques (tickets P1, échecs de paiement)
- Nécessite : un pipeline de données en flux continu, un coût d'infrastructure plus élevé
- Exemple : paiement en retard → alerte immédiate
Chaque jour :
- À utiliser pour : les health scores standard, la plupart des comptes
- Nécessite : un traitement par lots nocturne, une infrastructure modérée
- Exemple : données d'usage mises à jour chaque matin
Chaque semaine :
- À utiliser pour : les comptes à faible intensité de suivi, les indicateurs moins critiques
- Nécessite : un traitement par lots hebdomadaire, une infrastructure simple
- Exemple : comptes PME aux schémas stables
Points à considérer :
- Plus la fréquence est élevée, plus les données sont actuelles, mais plus le coût grimpe
- Une fréquence plus faible suffit à la plupart des besoins et reste plus simple
- Hybride : temps réel pour le critique, quotidien pour le standard
Recommandation : actualisation quotidienne des health scores, temps réel pour les alertes critiques.
Historique et évolution des tendances
Pourquoi la tendance compte autant que le score lui-même :
La direction que prend un compte compte autant que sa position actuelle. Un score de 70 en hausse n'a rien à voir avec un 70 qui chute rapidement.
Ce que la tendance vous apprend :
- Détecter les problèmes tôt, avant qu'ils ne deviennent critiques
- Savoir si vos interventions fonctionnent vraiment
- Repérer les effets saisonniers dont il faut tenir compte
Les fenêtres de temps qui comptent :
Variation sur 30 jours (court terme) :
- Montre les succès rapides ou les nouveaux problèmes
- Alerte si la baisse dépasse 10 points
- Utile pour détecter les problèmes immédiats
Variation sur 90 jours (moyen terme) :
- Montre une amélioration ou une dégradation durable
- L'horizon le plus exploitable pour intervenir
- C'est là que vous devez concentrer vos efforts
Variation sur 12 mois (long terme) :
- Révèle les schémas du cycle de vie client
- Utile pour l'analyse de cohortes
- Aide à comprendre ce que « normal » veut dire
Utilisez des indicateurs de dynamique :
- En amélioration : ↑ (score en hausse)
- Stable : → (score stable, à ±5 points)
- En dégradation : ↓ (score en baisse)
Pourquoi c'est important :
Compte A :
- Score actuel : 70
- Variation sur 30 jours : +8
- Variation sur 90 jours : +15
- Statut : modéré mais en amélioration ↑
- À faire : ce que vous faites fonctionne, poursuivez
Compte B :
- Score actuel : 72
- Variation sur 30 jours : -12
- Variation sur 90 jours : -18
- Statut : modéré mais en dégradation ↓
- À faire : quelque chose ne va pas, enquêtez maintenant et intervenez
Même score, situations totalement différentes, actions totalement différentes.
Intégration aux workflows
Opérationnaliser les health scores :
Workflow quotidien du CSM :
- Consulter le dashboard pour voir les alertes
- Examiner les comptes dont la santé se dégrade
- Se concentrer sur les comptes à risque (score <50)
- Mettre à jour les plans de réussite selon les scores
Playbooks automatisés :
- La santé passe à « à risque » → déclencher le playbook de sauvetage
- La santé passe à « en bonne santé » → déclencher le playbook d'expansion
- 30 jours avant le renouvellement + santé modérée → déclencher le playbook de préparation du renouvellement
Intégration au CRM :
- Synchroniser les health scores avec le CRM (Salesforce, HubSpot)
- Les afficher sur la fiche du compte
- Les utiliser dans le reporting et les prévisions
- Déclencher des alertes pour l'équipe commerciale (escalade à la direction)
Intégration aux canaux de communication :
- Alertes par e-mail aux CSM (synthèse quotidienne des comptes à risque)
- Notifications Slack (alertes critiques)
- Relances automatisées auprès des clients (selon les variations de santé)
Préparation des réunions :
- Consulter le health score avant le QBR
- Préparer les points de discussion (réussites et sujets de préoccupation)
- Construire l'ordre du jour à partir des enseignements sur la santé du compte
Validation et affinage du modèle
Mesure et suivi de la précision
Indicateurs de précision clés :
Précision prédictive : Sur l'ensemble des prédictions, combien étaient correctes ?
- Formule : (vrais positifs + vrais négatifs) / total
- Référence : >80 % est bon, >85 % est excellent
Précision (valeur prédictive positive) : Parmi les clients signalés à risque, combien sont réellement partis ?
- Formule : vrais positifs / (vrais positifs + faux positifs)
- Référence : >60 % (quelques faux positifs sont acceptables pour repérer tous les risques)
Rappel (sensibilité) : Parmi les clients qui sont partis, combien avons-nous signalés à risque ?
- Formule : vrais positifs / (vrais positifs + faux négatifs)
- Référence : >75 % (il est essentiel de repérer l'essentiel du churn)
Score F1 : Équilibre entre précision et rappel
- Formule : 2 × (précision × rappel) / (précision + rappel)
- Référence : >0,70
Suivi mensuel : Calculez ces indicateurs chaque mois, au fil des renouvellements, et comparez les prédictions aux résultats réels.
Analyse des faux positifs et des faux négatifs
Faux positifs (erreur de type I) : Signalés à risque, mais renouvelés.
Impact :
- Temps de CSM gaspillé
- Interventions inutiles
- Lassitude face aux alertes
- Confiance moindre dans les scores
Exemple : Un compte signalé à risque (score 45) a renouvelé à 100 %.
Analyse :
- Pourquoi le modèle l'a-t-il jugé à risque ? (usage faible)
- Pourquoi a-t-il réellement renouvelé ? (il voyait toujours la valeur, il avait un champion au niveau de la direction)
- Enseignement : ajouter la dimension sponsor exécutif, augmenter le poids de la relation
Faux négatifs (erreur de type II) : Signalés en bonne santé, mais partis.
Impact :
- Occasion d'intervenir manquée
- Chiffre d'affaires perdu
- Plus dangereux que les faux positifs
- Érosion de la confiance dans le modèle
Exemple : Un compte signalé en bonne santé (score 78) est parti.
Analyse :
- Quels signaux avons-nous manqués ? (nouveau concurrent, coupe budgétaire)
- Quelle dimension aurait dû le détecter ? (veille concurrentielle, financier)
- Enseignement : ajouter un suivi de la concurrence, augmenter le poids des changements chez les parties prenantes
Processus de revue mensuelle :
- Identifier tous les faux positifs et faux négatifs
- Analyser les causes profondes
- Identifier les améliorations du modèle
- Mettre en œuvre les changements
- Valider sur les données historiques
Détection de la dérive du modèle
Qu'est-ce que la dérive du modèle : La précision de votre modèle se dégrade avec le temps, parce que vos clients, votre produit ou votre marché évoluent. Ce qui prédisait la rétention il y a six mois ne fonctionne peut-être plus aujourd'hui.
Signes que votre modèle dérive :
- Précision en baisse mois après mois
- Plus de faux positifs ou de faux négatifs qu'avant
- Des CSM qui disent « ces scores ne me semblent plus justes »
- De nouveaux schémas que votre modèle ne capte pas
Ce qui provoque la dérive :
- Évolutions du produit (nouvelles fonctionnalités, refonte de l'interface)
- Évolution du comportement des clients (les schémas d'usage changent avec le temps)
- Évolution du marché (arrivée d'un nouveau concurrent)
- Dégradation de la qualité de vos données
Comment la détecter :
- Suivre l'évolution de la précision (si elle baisse pendant 3 mois consécutifs ou plus, c'est une dérive)
- Comparer la précision actuelle à la précision historique
- Surveiller les changements dans la distribution de vos prédictions
Comment la corriger :
- Réentraîner votre modèle sur des données récentes
- Ajouter de nouvelles dimensions qui captent les nouveaux schémas
- Ajuster les pondérations à ce qui compte aujourd'hui
- Mettre à jour les seuils selon le comportement actuel
Comment la prévenir :
- Valider votre modèle chaque trimestre
- Suivre la précision en continu
- Recueillir régulièrement les retours de votre équipe de CSM
- Documenter les changements de produit ou de go-to-market
Revue et mises à jour régulières
Calendrier de maintenance du modèle :
Chaque semaine :
- Surveiller le volume d'alertes et la réactivité face à celles-ci
- Suivre les retours des CSM sur les scores
- Repérer les problèmes de qualité des données
Chaque mois :
- Calculer les indicateurs de précision
- Passer en revue les faux positifs et faux négatifs
- Repérer les gains rapides (ajustements de seuils)
Chaque trimestre :
- Validation complète du modèle
- Ajustement des pondérations
- Ajout ou retrait de dimensions
- Backtest sur des données récentes
- Mise en œuvre des affinements
Chaque année :
- Revue complète du modèle
- Refonte majeure à envisager si nécessaire
- Adoption de nouvelles méthodes (ML, etc.)
- Benchmark par rapport aux standards du secteur
- Alignement sur les priorités stratégiques
Documentation :
- Suivre toutes les modifications du modèle
- Documenter les justifications
- Mesurer l'impact
- Partager les enseignements avec l'équipe
Tests A/B de variantes du modèle
Testez les modifications avant le déploiement complet :
Exemple de test A/B :
Témoin (modèle actuel) :
- Usage : 35 %
- Engagement : 25 %
- Valeur : 20 %
- Relation : 15 %
- Financier : 5 %
Variante (modèle proposé) :
- Usage : 40 % (en hausse)
- Engagement : 25 %
- Valeur : 15 % (en baisse)
- Relation : 20 % (en hausse)
- Financier : 0 % (supprimé)
Mise en place du test :
- Appliquer les deux modèles aux données historiques des 6 derniers mois
- Comparer les indicateurs de précision
- Identifier le modèle qui prédit le mieux
Résultats :
| Indicateur | Modèle actuel | Nouveau modèle |
|---|---|---|
| Précision globale | 78 % | 84 % |
| Précision | 65 % | 72 % |
| Rappel | 73 % | 81 % |
| Score F1 | 0,69 | 0,76 |
Décision : le nouveau modèle fait mieux sur tous les indicateurs. À déployer.
Test en mode fantôme :
- Faire tourner le nouveau modèle en parallèle du modèle actuel
- Ne pas encore agir sur les scores du nouveau modèle
- Comparer les prédictions aux résultats réels pendant 1 à 2 mois
- Si le nouveau modèle est plus précis, basculer
Avantages :
- Valider les améliorations avant le déploiement
- Réduire le risque de dégrader le modèle
- Prendre des décisions fondées sur les données
- Renforcer la confiance dans les changements
Utiliser efficacement les health scores
Priorisation et concentration des CSM
Priorisez les comptes selon leur santé :
Niveau 1 : critique (score <40)
- Action immédiate requise
- Suivi quotidien
- Plans de sauvetage, escalade
- Temps alloué : 40 % du temps du CSM
Niveau 2 : à risque (score 40-60)
- Intervention proactive
- Points de contact hebdomadaires
- Initiatives d'amélioration
- Temps alloué : 30 % du temps du CSM
Niveau 3 : modéré (score 60-75)
- Maintenir et améliorer
- Points de contact tous les 15 jours
- Cadence standard
- Temps alloué : 20 % du temps du CSM
Niveau 4 : en bonne santé (score 75+)
- Maintenir et développer
- Points de contact mensuels
- Discussions d'expansion
- Temps alloué : 10 % du temps du CSM
Priorisation dynamique : Repriorisez chaque jour au gré de l'évolution des health scores. Un compte qui passe de « en bonne santé » à « à risque » remonte immédiatement dans la liste des priorités.
Déclencher les interventions et les playbooks
Les seuils de health score déclenchent des actions :
Le score passe sous 50 :
- Playbook : intervention auprès des comptes à risque
- Actions : analyse des causes profondes, plan de sauvetage, points de suivi hebdomadaires, circuit d'escalade
Le score perd 15 points ou plus en 30 jours :
- Playbook : enquête sur une dégradation rapide
- Actions : appel d'urgence du CSM, identification de la cause, intervention immédiate
Le score remonte à 80+ :
- Playbook : occasion d'expansion
- Actions : repérer les signaux d'expansion, planifier un appel d'expansion, préparer une proposition
60 jours avant le renouvellement + score <70 :
- Playbook : risque de renouvellement
- Actions : préparation du renouvellement, reporting de la valeur, cartographie des parties prenantes, stratégie de négociation
Déclencheurs de playbooks automatisés : Intégrez les health scores à votre plateforme CS pour lancer automatiquement les playbooks quand les seuils sont franchis.
Reporting à la direction
Dashboard mensuel pour la direction :
Synthèse de la santé du portefeuille :
- Nombre total de clients : 487
- En bonne santé (75+) : 312 (64 %)
- Modéré (50-74) : 130 (27 %)
- À risque (<50) : 45 (9 %)
- ARR à risque : 2,3 M$
Tendances :
- Santé en amélioration : 78 comptes (16 %)
- Santé en dégradation : 52 comptes (11 %)
- Tendance nette : positive
Axes de concentration :
- Les 10 principaux comptes à risque (par ARR)
- Comptes approchant du renouvellement
- Réussites des interventions
Actions :
- Clients sauvés ce mois-ci : 8 (450 k$ d'ARR)
- Occasions d'expansion : 15 (780 k$ de potentiel)
Rapports de santé destinés aux clients
Partager les enseignements sur la santé avec les clients :
Ce qu'il faut inclure :
- Indicateurs d'usage (utilisateurs actifs, adoption des fonctionnalités)
- Progression dans le temps (en valorisant la croissance)
- Benchmarks (par rapport à des entreprises similaires)
- Recommandations (axes d'amélioration)
Ce qu'il faut exclure :
- Le « score » ou la « note » de santé proprement dit (cela paraît moralisateur)
- Le vocabulaire « à risque » ou « churn » (formulation négative)
- La méthodologie de scoring interne
Format :
- Intégré à la présentation du QBR
- Synthèse mensuelle par e-mail
- Dashboard en libre-service
Exemple de formulation destinée aux clients :
« Votre adoption a progressé de 18 % ce trimestre ! Vous comptez désormais 78 utilisateurs actifs et vous employez 6 des 8 fonctionnalités clés. Les entreprises à votre niveau d'adoption font état de gains de productivité de 2,3 fois.
Pour tirer encore plus de valeur : - Étendez l'adoption du reporting aux managers (40 % de temps gagné) - Activez les intégrations (60 % d'usage en plus) - Lancez un pilote avec l'équipe marketing (comme [Client X]) »
Ton : positif, serviable, collaboratif (jamais moralisateur ni punitif)
Éviter la suroptimisation
Méfiez-vous de la loi de Goodhart : « Quand une mesure devient un objectif, elle cesse d'être une bonne mesure. » Autrement dit, dès que vous optimisez le health score lui-même, il perd son utilité.
Ce qui peut mal tourner :
Manipuler les indicateurs :
- Les CSM se concentrent sur l'amélioration des scores plutôt que sur la réussite réelle des clients
- Vous optimisez les indicateurs au lieu des résultats
- Exemple : vous poussez les clients à se connecter davantage (l'indicateur s'améliore) sans les aider à tirer de la valeur du produit (le résultat qui compte)
Fausse tranquillité :
- Des scores élevés vous rendent complaisant
- Vous passez à côté d'un contexte important que le score ne capte pas
- Exemple : un compte affiche un score de 85, mais son champion exécutif vient de quitter l'entreprise, et votre modèle ne suit pas cet élément
Vision tunnel :
- Vous ne prêtez attention qu'à ce qui est mesuré
- Les signaux qualitatifs importants sont ignorés
- Exemple : un client visiblement frustré continue d'utiliser le produit par nécessité (usage élevé, sentiment réel désastreux)
Comment éviter ces pièges :
Équilibrez les scores et le jugement humain :
- Laissez les CSM corriger les scores quand ils ont de bonnes raisons de le faire
- Poursuivez les points de suivi qualitatifs réguliers
- Faites confiance à l'intuition de vos CSM quand elle contredit le score
Suivez les résultats, pas seulement les scores :
- Ce qui compte, c'est le taux de rétention, pas les health scores
- Mesurez la satisfaction des clients, pas seulement les chiffres d'usage
- Concentrez-vous sur la concrétisation de la valeur, pas seulement sur les activités d'engagement
Utilisez plusieurs indicateurs :
- Ne vous reposez pas sur un seul health score pour tout
- Suivez séparément l'expansion, la recommandation et la satisfaction
- Gardez une vision globale de ce qui se passe réellement
Révisez régulièrement votre modèle :
- Vérifiez que les scores prédisent toujours les résultats réels
- Ajustez quand les comportements des clients évoluent
- Ajoutez de nouveaux signaux quand vous repérez des lacunes
L'essentiel à retenir
Tous les health scores ne se valent pas. La différence entre un bon health score et un score inutile tient à une conception réfléchie, à une validation continue et à la volonté de l'affiner sans cesse.
Quand vous construisez un modèle de health score qui fonctionne vraiment, voici ce que vous obtenez :
- Une prédiction du churn avec plus de 80 % de précision (oui, c'est réalisable)
- 4 à 6 semaines d'avance pour intervenir avant que les clients ne partent
- Du temps de CSM consacré aux comptes qui ont réellement besoin d'aide
- Des décisions fondées sur les données plutôt que sur l'intuition
- Un Customer Success proactif plutôt que des départs de feu à éteindre en permanence
Un modèle de health score qui fonctionne repose sur ces composantes :
- Un scoring multidimensionnel (usage, engagement, relation, sentiment, et pas un seul facteur)
- Une pondération fondée sur les données (ce qui prédit réellement la rétention dans votre activité)
- Des modèles propres à chaque segment (car les grands comptes et les PME se comportent de façon radicalement différente)
- Un suivi historique des tendances (la dynamique compte autant que le score actuel)
- Une validation continue (vérifiez chaque mois la précision par rapport aux résultats réels)
- Un affinage régulier (mettez le modèle à jour chaque trimestre, à mesure que vous apprenez ce qui marche)
Commencez simple, testez-le sur des résultats réels et continuez à l'améliorer. Votre modèle de health score n'est jamais « terminé » : il doit évoluer au rythme de votre produit, de vos clients et de votre marché.
Construisez un modèle qui prédit vraiment les résultats, pas un modèle qui a seulement belle allure dans un dashboard.
Prêt à construire votre modèle de health score ? Commencez par le suivi de la santé client, mettez en place des systèmes d'alerte précoce et suivez vos indicateurs de rétention.
Pour aller plus loin :
Senior Operations & Growth Strategist
On this page
- Les fondamentaux du health score
- Objectifs et cas d'usage
- Les types de health scores
- Composantes et dimensions du score
- Méthodes de pondération et de calcul
- Définir les plages et les seuils de score
- Concevoir votre modèle de health score
- Identifier les résultats à prédire
- Choisir les dimensions du health score
- Déterminer les données d'entrée et les indicateurs
- Établir la méthode de pondération
- Développer un modèle à partir des données
- Analyser les schémas dans les données historiques
- Analyse de corrélation avec les résultats
- Distinguer indicateurs prédictifs et indicateurs de façade
- Tester et valider les modèles
- Itérer à partir des résultats
- Méthodes de calcul du score
- Moyenne pondérée simple
- Catégories rouge/jaune/vert
- Scoring par points
- Classement par percentiles
- Modèles de machine learning
- Segmentation du modèle
- Modèles propres à chaque segment
- Prendre en compte l'étape du parcours client
- Modèle universel ou modèles par segment : quand choisir quoi
- Mise en œuvre et opérationnalisation
- Technologie et infrastructure
- Pipeline de données et automatisation
- Fréquence d'actualisation du score
- Historique et évolution des tendances
- Intégration aux workflows
- Validation et affinage du modèle
- Mesure et suivi de la précision
- Analyse des faux positifs et des faux négatifs
- Détection de la dérive du modèle
- Revue et mises à jour régulières
- Tests A/B de variantes du modèle
- Utiliser efficacement les health scores
- Priorisation et concentration des CSM
- Déclencher les interventions et les playbooks
- Reporting à la direction
- Rapports de santé destinés aux clients
- Éviter la suroptimisation
- L'essentiel à retenir