Late-Stage Deal Review : comment protéger le chiffre d'affaires sur la ligne d'arrivée
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
C'est dans les 30 derniers jours d'un deal que la plupart des dégâts surviennent. Pas à cause de la concurrence ni des coupes budgétaires, mais à cause de failles que personne n'a repérées.
La revue juridique s'éternise bien au-delà de ce que le champion avait promis. L'economic buyer ne donne plus signe de vie. Une nouvelle partie prenante apparaît alors qu'elle n'était pas dans la conversation initiale. L'équipe d'implémentation soulève des réserves sur le périmètre, et le deal retourne en négociation.
Chacune de ces situations est rattrapable, à condition de la détecter avant qu'elle ne tue le deal ou ne le repousse au trimestre suivant. C'est précisément le rôle de la late-stage deal review.
Chiffres clés : risque des deals en fin de cycle
- 58 % des deals enterprise sont perdus au profit du « no decision » plutôt que d'un concurrent : le statu quo l'emporte parce que personne n'a créé assez d'urgence pour que le client mène son processus d'achat à terme. (CSO Insights, 2024 Win-Loss Analysis)
- Les managers commerciaux qui mènent des revues structurées de fin de cycle sur leurs 10 principaux deals constatent 31 % de glissement de deals en moins sur les trimestres suivants, par rapport à ceux qui s'appuient sur le statut déclaré par les commerciaux. (Gartner, 2024 Sales Leader Benchmark)
- 45 % des écarts de forecast proviennent de deals classés en commit moins de 2 semaines avant la clôture du trimestre, mais qui n'avaient pas encore passé le juridique ni les achats. (Salesforce Research, 2025 Forecasting Accuracy Study)
- Les deals dotés d'un mutual action plan documenté dans les 30 derniers jours se concluent à temps 62 % plus souvent que les deals sans plan. (Forrester, 2024 B2B Sales Execution Report)
- Lorsqu'une nouvelle partie prenante apparaît en toute fin de deal, les taux de closing chutent en moyenne de 34 % si elle n'est pas identifiée et prise en compte dans les 72 heures. (CEB/Gartner, The Challenger Customer)
Pourquoi les deals en fin de cycle exigent un processus de revue spécifique
La plupart des organisations commerciales pratiquent une forme de revue de pipeline. Elles examinent les données du CRM, écoutent les points d'étape des commerciaux et évaluent quels deals sont en bonne voie pour le trimestre. Mais une revue de pipeline générale n'est pas conçue pour détecter les risques propres aux deals en fin de cycle.
Les deals en fin de cycle ont leurs propres modes de défaillance, que l'on ne voit pas en regardant les libellés d'étape ou les dates de closing. Un deal classé en étape 4 avec 90 % de probabilité peut mourir en deux semaines si :
- Le champion ne donne plus de nouvelles et ne répond plus aux e-mails
- Le juridique a trouvé une clause qu'il veut renégocier et que votre commercial n'a pas le pouvoir de concéder
- Le budget de l'economic buyer a été réaffecté lors d'une revue trimestrielle
- La personne qui avait dit oui a quitté l'entreprise
- Une évaluation de sécurité a révélé des constats à corriger avant que les achats puissent approuver
Aucun de ces éléments n'apparaît comme un signal d'alerte dans un rapport de pipeline standard. Ils ne ressortent que si quelqu'un pose les bonnes questions.
La late-stage deal review est ce mécanisme. Il s'agit d'un examen structuré de facteurs de risque précis sur vos deals de plus forte valeur et de plus forte probabilité, dans les 30 à 45 derniers jours avant la date de closing prévue.
Quand lancer une late-stage deal review
Le timing compte. Trop tôt, vous passez en revue des deals qui comportent encore trop d'inconnues. Trop tard, il ne vous reste pas le temps d'agir sur ce que vous découvrez.
La bonne fenêtre se situe 30 à 45 jours avant la date de closing prévue. À ce stade :
- L'évaluation technique doit être terminée ou presque
- L'economic buyer doit être impliqué et informé du projet
- Un projet de contrat ou de SOW doit exister ou être imminent
- La planification de l'implémentation doit avoir commencé
Si l'une de ces conditions manque à J-30, cela constitue en soi un signal de risque à discuter.
Menez des revues formelles sur chaque deal dépassant un certain montant (à vous de définir ce seuil pour votre organisation) et sur tout deal qui pèse dans le forecast du trimestre. Ce sont ceux où un signal manqué coûte réellement de l'argent.
La méthode de late-stage deal review
Une revue approfondie examine six domaines. Parcourez-les tous avec l'AE avant de tirer des conclusions.
1. Engagement du champion
Votre champion est le système circulatoire du deal. S'il n'est pas engagé, plus rien n'avance.
Demandez : quand avez-vous parlé à votre champion pour la dernière fois ? De quoi avez-vous discuté ? Défend-il encore activement le projet en interne ou s'est-il fait discret ? Vous a-t-il présenté les autres décideurs que vous n'avez pas encore rencontrés ? A-t-il reçu les documents dont il a besoin pour défendre la décision en interne ?
À surveiller : un champion difficile à joindre, soudain vague dans les échanges, ou qui a cessé de vous introduire auprès d'autres interlocuteurs. Cela peut signifier qu'il a perdu confiance, perdu son appui politique ou qu'il gère une autre priorité interne. Cela peut aussi signifier que le deal est déjà tranché en interne dans une direction que vous ignorez encore.
La parade : obtenez un échange direct avec le champion. Pas un e-mail de relance, un appel. Demandez-lui explicitement : « Où en est ce projet en interne ? Quelles sont les réserves que je devrais vous aider à lever ? »
2. Accès à l'economic buyer et son engagement
Vous devez avoir la certitude que la personne qui signera le contrat reste engagée dans l'achat et n'a pas été surprise par un élément quelconque.
Demandez : quand avez-vous parlé à l'economic buyer pour la dernière fois ? Connaît-il le prix final ? A-t-il vu le contrat ? Est-il au courant des exigences d'implémentation ? Les priorités de son activité ont-elles changé d'une manière qui pourrait affecter le budget ?
À surveiller : un economic buyer absent des échanges depuis plus de 30 jours, ou que l'AE décrit comme « joignable via le champion ». Dans un deal enterprise en fin de cycle, la personne qui détient le pouvoir de signature doit avoir donné un oui verbal clair sur les conditions, et non un simple hochement de tête lors d'une démo il y a quatre mois.
La parade : si l'economic buyer n'a pas été sollicité récemment, planifiez un appel cette semaine. Un court échange entre un dirigeant de votre côté et le sien est souvent le moyen le plus rapide de renouer le contact et de savoir où il en est.
3. Validation des critères de décision
Les critères de décision peuvent évoluer tard dans le cycle de vente, surtout si une nouvelle partie prenante apparaît ou si le contexte concurrentiel change.
Demandez : l'équipe d'évaluation du client estime-t-elle toujours que votre solution répond à ses critères ? De nouvelles exigences sont-elles apparues ces 30 derniers jours ? Une exigence non satisfaite est-elle retenue contre vous ? Le client a-t-il récemment demandé une comparaison avec un concurrent ?
À surveiller : de nouvelles exigences techniques absentes de l'évaluation initiale, une demande de nouvelle démonstration qui semble remettre en cause un point que vous pensiez réglé, ou un champion moins sûr de l'adéquation qu'il y a 60 jours.
La parade : si les critères de décision ont changé, reconnaissez-le et traitez-le franchement. Tenter de conclure alors que le client garde des doutes sur l'adéquation débouche soit sur un refus, soit sur une concession négociée qui entame votre marge.
4. Statut des achats et du juridique
Le dernier kilomètre d'un deal enterprise passe par les achats et le juridique, et c'est là que les deals glissent le plus souvent.
Demandez : le processus d'achat est-il lancé ? Qui le pilote chez le client ? Avons-nous un calendrier pour la revue juridique ? Le circuit du contrat a-t-il démarré ? Reste-t-il des points ouverts dans le questionnaire de sécurité ? Savons-nous qui, aux achats, a le pouvoir d'approuver ?
À surveiller : des deals où les achats n'ont pas été saisis à J-30 (signal d'alerte majeur), des deals où le juridique relit depuis plus de deux semaines sans avancer, ou des deals où l'AE n'a pas de relation directe avec le contact achats et dépend entièrement du champion pour relayer l'information.
La parade : mettez votre AE en contact direct avec les achats s'il n'a pas déjà cette relation. Comprenez ce qui bloque. Est-ce un manque de ressources de leur côté (trop d'autres revues de fournisseurs) ? Une clause précise du contrat ? L'attente de la validation d'une personne qui n'a pas été sollicitée ? Chaque blocage appelle une réponse différente.
5. Concurrence et risque de « no decision »
Un deal en fin de cycle peut encore mourir au profit d'un concurrent ou du statu quo, et les signes diffèrent dans chaque cas.
Demandez : évaluent-ils encore d'autres fournisseurs ? Ont-ils appelé des références parmi vos clients ? Ont-ils demandé une comparaison tarifaire finale ? A-t-il été question de reporter la décision à l'exercice ou au trimestre suivant ?
À surveiller : des demandes de références (normales, mais surveillez le moment et l'issue), des demandes de réévaluation d'une fonctionnalité qu'un concurrent semble avoir, et le signal le plus dangereux de tous : un champion qui explique que l'« alignement interne » prend plus de temps que prévu. Cette formule signifie souvent qu'une partie prenante senior freine le projet.
Soyez particulièrement attentif au risque de « no decision ». Dans ce scénario, le client décide de ne pas décider. Il n'était pas prêt à changer. Le statu quo est douloureux, mais pas assez pour justifier le risque et l'effort d'un nouvel achat. Remises et fonctionnalités supplémentaires ne feront pas gagner ces deals. Ce qui les fait gagner, c'est de rendre le coût de l'inaction tangible et précis.
La parade face au risque concurrentiel : comprenez exactement ce que le concurrent a ou propose que vous n'avez pas, et abordez-le directement avec le champion. Faire comme si la comparaison n'existait pas ne la fera pas disparaître.
La parade face au risque de no decision : ramenez l'attention du client sur la raison pour laquelle il a lancé cette évaluation. Quel problème métier voulait-il résoudre ? Que devient ce problème s'il attend un an de plus ? Chiffrez le coût de l'inaction si possible.
6. Plan de closing et prochaines actions
Un deal en fin de cycle sans prochaine action claire, précise et proche est un deal qui dérive.
Demandez : quelle est la prochaine étape précise et qui en est responsable ? L'AE connaît-il la date exacte à laquelle le contrat doit être signé pour respecter la date de mise en service annoncée par le client ? Le client a-t-il cette date dans son agenda ? Tous les points ouverts sont-ils consignés dans un mutual action plan ?
À surveiller : des prochaines étapes vagues (« ils relisent le contrat »), l'absence de mutual action plan, des AE incapables de citer une date précise pour la prochaine interaction avec le client, et des deals où le moteur d'urgence est interne à votre entreprise (la fin de trimestre) plutôt qu'externe, propre au client (sa date de mise en service, son exercice fiscal).
La parade : créez ou actualisez le mutual action plan dès maintenant. Partez de la date de mise en service annoncée par le client et remontez à rebours. Rendez chaque étape restante explicite, avec un responsable et une date. Partagez-le avec le client et demandez-lui de le valider. Cette seule action réduit le glissement des deals plus que presque toute autre.
Structurer la réunion de revue
Une late-stage deal review n'est pas une réunion de point d'avancement. C'est une séance de diagnostic. L'AE doit venir préparé à répondre à des questions précises, et pas seulement à décrire l'état du deal.
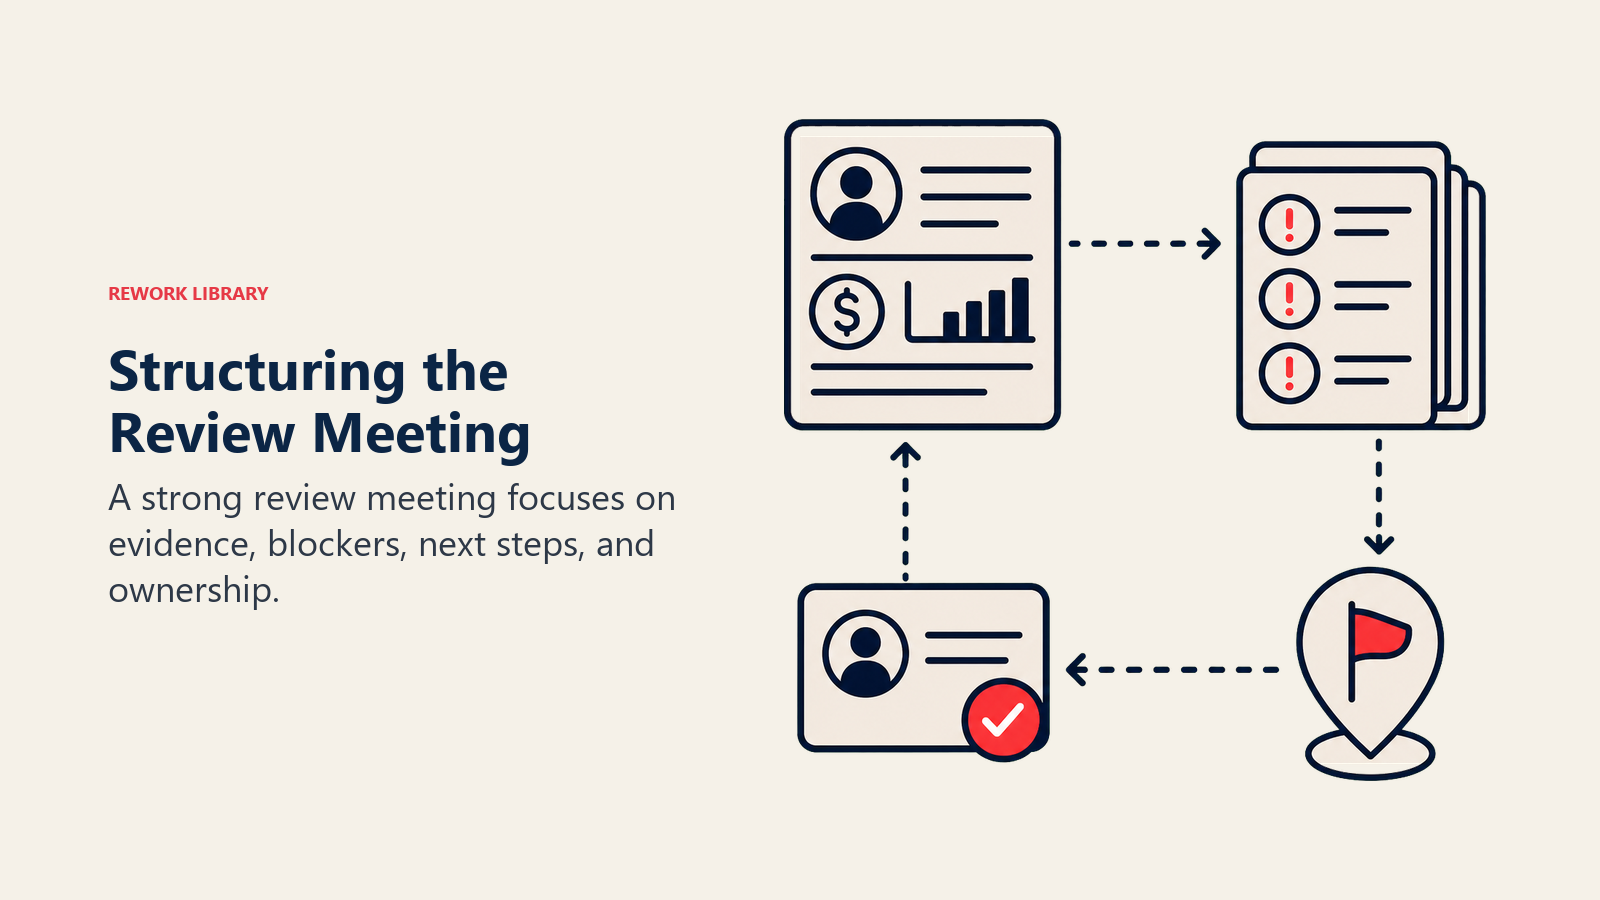
Limitez chaque revue à 30 minutes par deal. Au-delà, vous creusez trop des problèmes de début de cycle ou vous discutez de sujets qui devraient se traiter en dehors de la revue.
Le rôle du manager est de sonder, pas de juger. Posez des questions de suivi sur tout ce qui sonne comme un discours rodé ou vague. L'AE en sait plus que vous sur ce deal. Votre mission est de l'aider à faire ressortir ce qu'il sait et à identifier ce qu'il ignore.
Terminez chaque revue par une liste d'actions claire : qui fait quoi et pour quand. Faites le suivi de ces actions sous 48 heures. Une revue de deal qui produit une liste d'actions que personne n'exécute est pire que pas de revue du tout.
Consignez vos conclusions dans le CRM. Vos forecasts futurs gagneront en fiabilité si vous gardez une trace de ce qui était vrai pour les deals de fin de cycle des trimestres précédents, et pas seulement de leur issue.
Quand escalader
Certaines situations de fin de cycle exigent une escalade au-delà de l'AE et du manager de proximité.
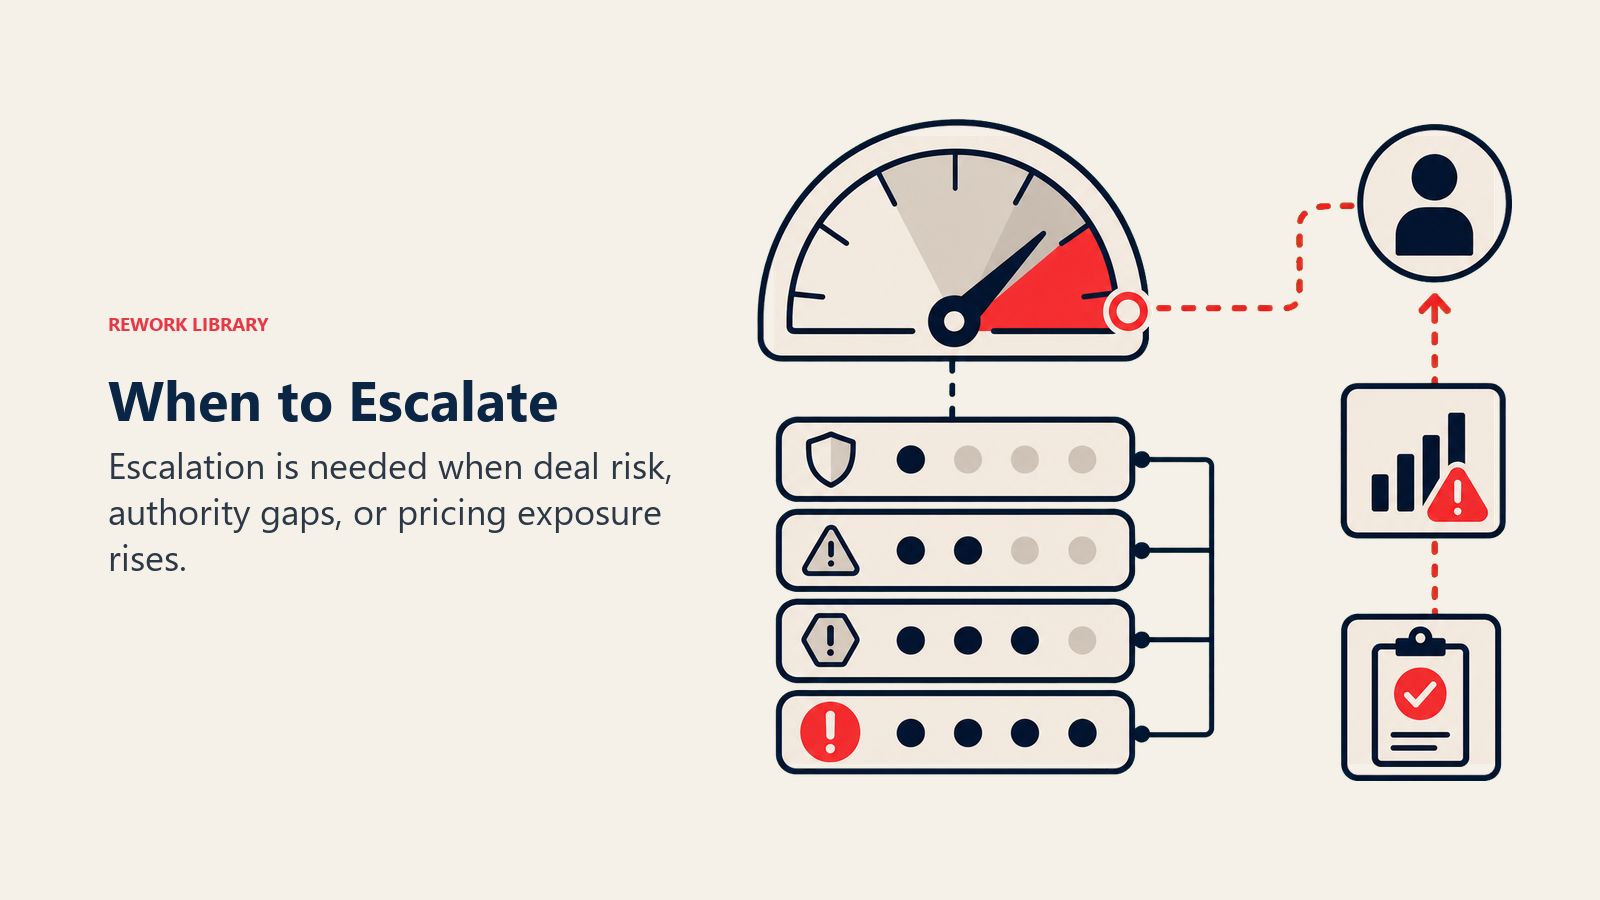
Escaladez lorsque : l'economic buyer reste silencieux depuis plus de deux semaines et que votre champion n'obtient aucune réponse, un point achats ou juridique est bloqué depuis plus de trois semaines, un deal représente plus de 10 % du forecast du trimestre et comporte un risque précis non résolu, ou un nouveau décideur de niveau C-suite apparaît sans avoir été sollicité.
Escalader, c'est qu'un dirigeant de votre côté contacte un interlocuteur senior de l'autre. Ce n'est ni une opération de sauvetage ni un aveu d'échec. Bien présentée, c'est un signal d'engagement et de sérieux. « Nous tenons assez à ce partenariat pour que notre COO vous contacte directement afin de vérifier que nous répondons à vos attentes. »
Ce type d'intervention d'un dirigeant débloque les situations plus vite que n'importe quelle relance de l'AE. Mais utilisez-la avec discernement : mobiliser un dirigeant sur un deal qui ne le justifie pas gaspille du capital politique.
Relier la late-stage review à votre système de leads
La late-stage deal review n'est pas seulement un outil de closing. C'est aussi un mécanisme de retour d'information pour l'ensemble de votre processus de étapes du cycle de vie des leads.
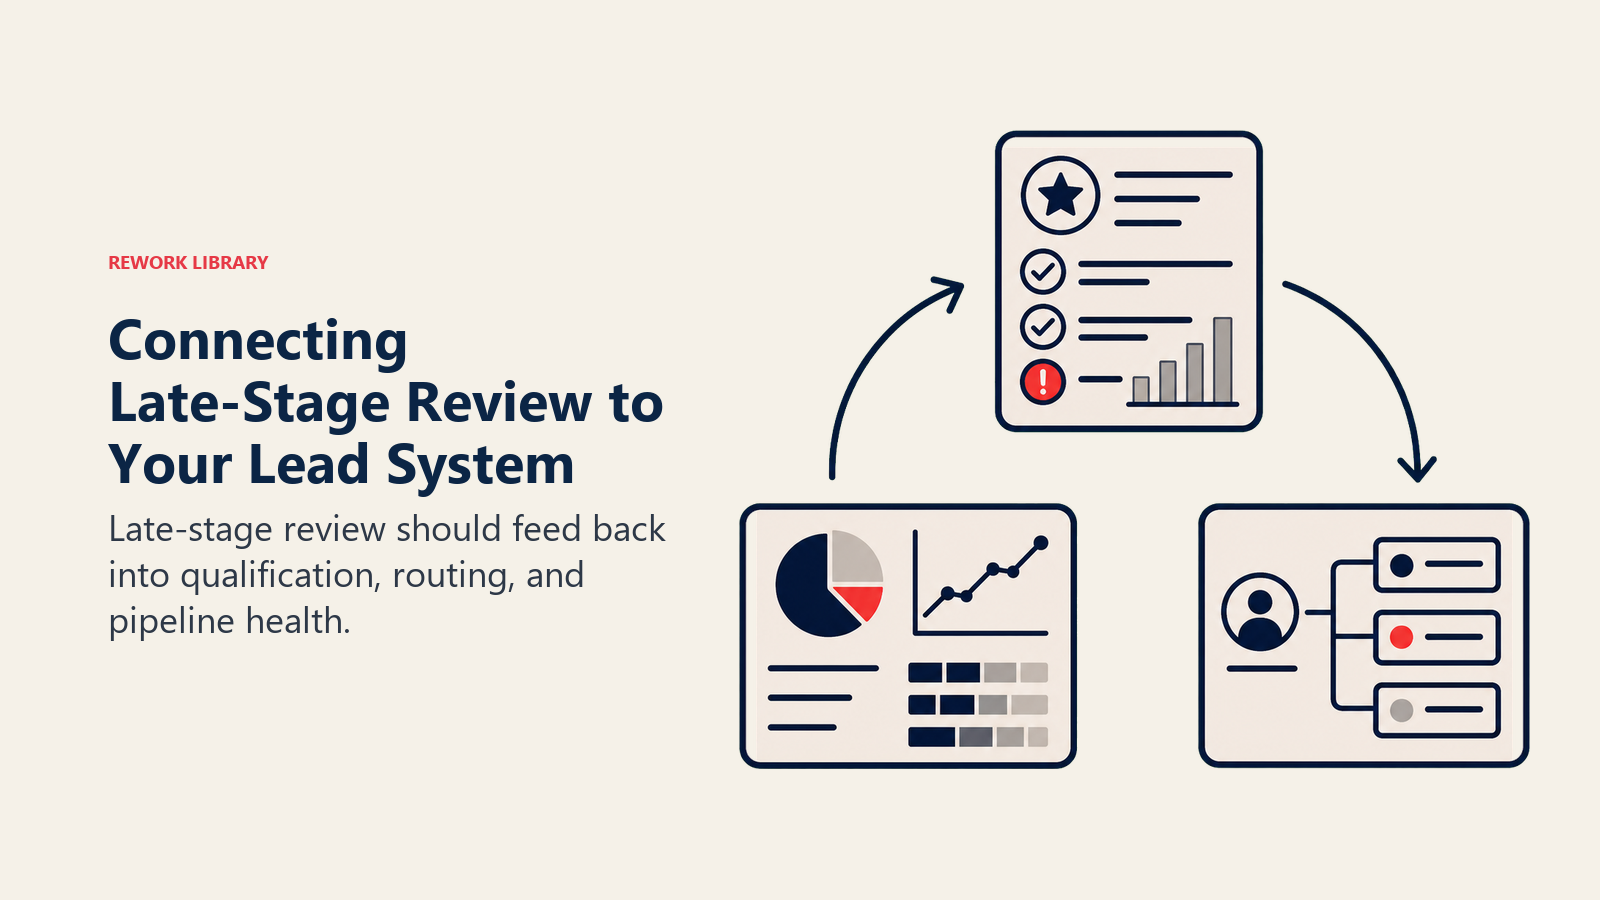
Lorsque vous passez en revue des deals de fin de cycle et que des tendances se dégagent (l'engagement du champion est systématiquement faible, ou les achats ralentissent toujours un certain type de deal), ces tendances doivent guider la conception des premières étapes de votre pipeline. Si chaque deal enterprise est surpris par un processus d'achat qui dure six semaines, intégrez six semaines à vos estimations de cycle de vente et nouez la relation avec les achats plus tôt.
Réinjectez les enseignements des late-stage reviews dans vos systèmes de lead scoring. Les deals qui présentaient un profil précis en entrant en fin de cycle (champion engagé, economic buyer convaincu, contrat lancé) devraient se conclure plus souvent. Si c'est le cas, ce profil devient un signal de scoring qui relève la probabilité des nouveaux deals entrant dans cette étape avec des caractéristiques similaires.
Et appuyez-vous sur la gestion des statuts de leads pour rendre la santé des deals de fin de cycle visible de toute l'équipe revenue, et pas seulement des commerciaux. Quand le marketing voit quels deals en fin de cycle sont à risque, il peut apporter un soutien ciblé en contenus. Quand le customer success voit quels deals vont se conclure, il peut préparer une passation d'onboarding fluide avant même que l'encre ne soit sèche.
Questions fréquentes sur la late-stage deal review
En quoi une late-stage deal review diffère-t-elle d'une revue de pipeline classique ?
Une revue de pipeline examine toutes les opportunités ouvertes à tous les stades et évalue la santé globale du pipeline ainsi que la fiabilité du forecast. Une late-stage deal review va bien plus en profondeur sur un petit nombre de deals de forte valeur et de forte probabilité, situés à 30-45 jours de leur date de closing prévue. Elle examine des facteurs de risque précis (engagement du champion, engagement de l'economic buyer, statut des achats, menaces concurrentielles) que les revues de pipeline générales ne font pas ressortir. L'objectif est de détecter les problèmes tant qu'il reste du temps pour les corriger.
À quelle fréquence mener des late-stage deal reviews ?
Pour la plupart des organisations commerciales, une revue hebdomadaire des deals situés à moins de 30 jours de leur date de closing prévue convient. Dans les deux dernières semaines avant la fin de trimestre, des points quotidiens sur des actions précises peuvent se justifier. Le rythme de revue doit suivre l'urgence : un deal sans risque non résolu demande un suivi plus léger qu'un deal dont les achats sont bloqués depuis deux semaines.
Quel est le plus grand risque pour les deals en fin de cycle ?
Le « no decision » est la première cause d'échec des deals enterprise en fin de cycle : il explique 58 % des deals perdus selon CSO Insights. Le client ne choisit pas un concurrent. Il préfère continuer à vivre avec son problème plutôt que d'accepter le risque et l'effort du changement. Le remède consiste à rendre le coût de l'inaction concret et précis : ramener le client au problème métier qu'il cherchait à résoudre et chiffrer ce que lui coûte une année d'attente supplémentaire.
Que faire d'un deal dont le champion ne donne plus de nouvelles ?
Commencez par le contacter directement pour obtenir un vrai échange, et non un e-mail demandant un point d'avancement. Lors de cet échange, demandez précisément : « Où en est le projet en interne ? Quelles réserves entendez-vous chez les parties prenantes dont je devrais avoir connaissance ? » Si vous ne parvenez pas à joindre le champion sous 48 heures, ce silence est lui-même un signal. Cherchez un autre contact dans l'organisation qui puisse vous donner un avis honnête sur la situation. Escalader par une autre partie prenante vaut mieux que d'attendre.
Les late-stage deal reviews doivent-elles se concentrer uniquement sur les deals à risque ?
Non. Elles doivent examiner tous les deals de forte valeur et de forte probabilité de la fenêtre, pas seulement ceux qui paraissent fragiles. Des deals en apparence sains cachent parfois des risques qui ne ressortent que par un questionnement structuré. Et les deals sains profitent aussi de la revue : elle accélère l'exécution du plan de closing, révèle des occasions de rapprocher l'échéance et garantit que rien ne passe entre les mailles du filet à l'approche de la ligne d'arrivée.
Principal CRM Strategist
On this page
- Pourquoi les deals en fin de cycle exigent un processus de revue spécifique
- Quand lancer une late-stage deal review
- La méthode de late-stage deal review
- 1. Engagement du champion
- 2. Accès à l'economic buyer et son engagement
- 3. Validation des critères de décision
- 4. Statut des achats et du juridique
- 5. Concurrence et risque de « no decision »
- 6. Plan de closing et prochaines actions
- Structurer la réunion de revue
- Quand escalader
- Relier la late-stage review à votre système de leads