2026年版 プライベートエクイティ向け最高のAIツール15選
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
2026年にプライベートエクイティのディールチーム向けAIツールを検討しているなら、非公開企業全体を対象としたAIネイティブなディールソーシングではGrataとSourceScrubがリードし、人間関係主導のパイプライン管理とディールライフサイクル全体をカバーするCRMではAffinityとIntapp DealCloudがリードし、すでに信頼しているデータの上に自然言語検索を重ねたいならPitchBookがリードし、進行中の案件に対するAI支援のデューデリジェンスとリサーチではKeye、Hebbia、Rogoがリードし、マーケットインテリジェンスとマルチモデルのディールワークスペースではAlphaSenseとBlueFlame AIがリードし、エンドツーエンドの自動化を求める小規模なSMB向けM&AチームにはEillaがリードし、ポートフォリオモニタリングとLP向けレポーティングではCanoe IntelligenceとChronographがリードし、契約自動化と安全なデータルームではOntraとDatasiteがリードしています。本ガイドは、ディールソーシング、デューデリジェンス、ポートフォリオモニタリング、法務・データルーム業務など、ファンドのワークフローにおける具体的な業務ごとに15のツールをランキングしており、今四半期に最も派手な資金調達ラウンドを発表したベンダーかどうかでは判断していません。
本ガイドが対象とするのは、プライベートエクイティファーム自身のテックスタック、つまりディールチーム、ポートフォリオオペレーション部門、ファンドの法務機能がファンドを運営するために導入するツールです。実際に足りていないのがポートフォリオ企業内部の財務機能向けAI(FP&A、予測、支出管理)であれば、財務チーム向け最高のAIツールが隣接するそのカテゴリー(Cube、Datarails、Pigment、Anaplan、Ramp)を詳しく解説しています。この2本のガイドは、どちらか一方の代わりではなく、あわせて読むことを前提に作られています。以下の料金は、ベンダーの公式ページ、調達ベンチマークサイト、買い手が報告した契約データを2026年7月時点で照合したものです。
2026年7月更新:何が変わったか
- **Datasiteが買収ラッシュを展開しました。**2025年にGrataを買収した後、2025年8月にはSourcescrubを買収してその人手による検証済みデータをGrataのAIネイティブ検索に統合し、続いて2026年7月1日にBlueFlame AIの買収を完了させ、エージェント型のディールワークスペースを既存のDiligence仮想データルームに組み込みました。これにより1社のベンダーが、PEのディールフローのかなりの部分についてソーシング、デューデリジェンス用ワークスペース、VDRを一手に握ることになりました。
- **Rogoは2026年4月、評価額20億ドルで1億6,000万ドルを調達しました。**評価額7億5,000万ドルでの7,500万ドルのシリーズC調達からわずか3か月後のことで、同社はOpenAIとの提携をさらに拡大し、自社推計でおよそ10万人にのぼるPEおよびヘッジファンドのユーザーを明確なターゲットとしました。
- **Keyeは2026年1月にOdinをリリースしました。**単なる生成型ではなく決定論的なデューデリジェンス・コパイロットと位置づけ、AIのスピードとQofE(クオリティ・オブ・アーニングス)形式の成果物に求められる監査対応レベルの厳密さとのギャップを埋めることを狙っています。
- **Affinityは2026年半ばまでの6か月間で71社の新規プライベートエクイティファームを獲得し、**PE顧客数は330社を突破しました。より多くのミドルマーケットファンドが、スプレッドシートによるパイプライン管理からリレーションシップ・インテリジェンスへと標準を切り替えつつあることを示しています。
重要なポイント
- 企業およびプライベートエクイティのリーダーの86%が生成AIをM&Aワークフローに組み込んでおり、そのうち65%は直近1年以内に導入したという結果が出ています(DeloitteによるGenAI in M&A 2025年調査)。
- プライベートエクイティの回答者の88%が、M&Aチーム向けに生成AIへ100万ドル以上を投資していました(Deloitte)。
- ディールメーカーの67%が、生成AI導入における最大の懸念事項としてデータセキュリティを挙げており、これはデータの品質や可用性(65%)を上回っています(Deloitte)。
- GP(ゼネラルパートナー)がファーム内で生成AIから最も高いROIを得ていると最も多く挙げるワークフローは、デューデリジェンスとディールソーシングの2つです(Bain's GP Outlook for 2026)。
- GPの39%は、2026年中にAIがポートフォリオ企業に重大な財務的インパクトをもたらすとは見込んでいません。この数字は、ディールチームを離れた途端にAIの効果がいかにばらついているかを物語っています(Bain)。
- ディールメーキングにおける生成AI採用企業のうち、40%が戦略立案と市場評価に、それぞれ35%がターゲットスクリーニングとデューデリジェンスに活用しています。これらはいずれも契約前段階であり、2026年時点のツールの大半がここに集中しています(Deloitte)。
クイック比較表
| ツール | 最適な用途 | 開始価格 | 主な強み | 主な制約 |
|---|---|---|---|---|
| Grata | 2,100万社以上の非公開企業を対象としたAIネイティブなディールソーシング | 見積もりのみ、エンタープライズ向け | 文脈を理解するAI検索と、常に更新される非公開企業データセットを兼ね備え、現在はSourcescrubと統合済み | 公開料金なし。Sourcescrub統合の進行に伴いポジショニングが変化中 |
| SourceScrub | カンファレンスや業界イベントに登場する企業に関する、人手検証済みデータ | 年額約2万ドルから | 専門家が確認するExpert-in-the-loop方式の検証済みデータで、ソフトウェア・サービス系ニッチに強い | Datasiteの傘下でGrataへの統合が進行中で、単独製品としての今後は流動的 |
| Affinity | 人間関係主導のソーシングとパイプライン管理CRM | 見積もりのみ、小規模チームで年額約1万2,000〜3万5,000ドル | メールとカレンダーのデータから関係性の強さを自動でスコアリング | ファンド単位の最低料金があり、極めて小規模な独立系スポンサーには価格面で手が届かない |
| Intapp DealCloud | ディールライフサイクル全体をカバーするシステム・オブ・レコード | 見積もりのみ、年額約8万5,000〜143万ドル | ライフサイクル全体にわたるAI支援のディールメモ作成、タグ付け、レポーティング | 複数の役割を巻き込むエンタープライズ導入で、2人チーム向けの設計ではない |
| PitchBook | 公開・非公開市場の両方をカバーするコンプス、マーケットデータ、自然言語検索 | 見積もりのみ、チームあたり年額約1万2,000〜7万ドル | Navigator AI+HIにより、多くのファンドがすでに信頼しているデータセットに対話型検索を追加 | シート単位の料金が急速に上昇し、ユーザー追加のコストは軽くない |
| Keye(Odin) | 決定論的で監査対応レベルのQofE形式デューデリジェンス・コパイロット | 見積もりのみ、エンタープライズ向け | ミドルマーケットのデューデリジェンス向けに、速さだけでなく説明責任を果たせる設計 | 創業2023年の初期段階ベンダーで、導入実績はまだ拡大途上 |
| Hebbia(Matrix) | CIM、開示資料、エキスパートコール記録を横断するマルチエージェント型リサーチ | 見積もりのみ、報告ベースで1シートあたり年額約3,000〜2万ドル | 1回のクエリでPitchBookのデータと自社のデューデリジェンス・アーカイブを突き合わせ可能 | エンタープライズ営業経由のみの価格設定で、文書量が増えるとコストも上昇 |
| Rogo(Felix) | ディール業務向けにExcel、PowerPoint、Wordへ組み込まれたAIコパイロット | 見積もりのみ、エンタープライズ向け複数年契約 | 金融特化にファインチューニングされたモデルが、バンカーやアソシエイトがすでに使っているツールに直接組み込まれる | 公開料金なし。機関投資家クラスの契約向けに構築・価格設定されている |
| AlphaSense | マーケットインテリジェンスとエキスパートコール記録 | 見積もりのみ、1シートあたり年額約1万〜4万ドル以上 | 証券会社レポートや開示資料に加え、豊富なエキスパートコール記録ライブラリ | シート単価が急速に上昇し、エンタープライズ契約の平均額は5万〜10万ドルを超える |
| BlueFlame AI | エージェント型・マルチモデル対応のディールワークスペース | 見積もりのみ、カスタムのエンタープライズ契約 | ソーシング、デューデリジェンス、投資委員会向けメモ作成までを、特定モデルに縛られずオーケストレーション | 買収完了によりDatasite傘下となり、ロードマップと料金は変化の可能性あり |
| Eilla | エンドツーエンドの自動化を求める、小規模なSMB向けM&A・PEチーム | 見積もりのみ、カスタム | 初期段階のデューデリジェンス、コンプス、バリュエーションレポートを1つのワークスペースで自動化 | 創業2022年、シード1回のみの小規模な初期段階ベンダーで、実績は薄め |
| Canoe Intelligence | ポートフォリオおよびGP関連の書類・データ自動化 | 見積もりのみ、カスタム | キャピタルコールからバリュエーションまで、オルタナティブ投資データを抽出・標準化 | それ自体はモニタリング用ダッシュボードではなく、下流にデータを供給する役割 |
| Chronograph | LP・GP向けの大規模なポートフォリオモニタリング、ベンチマーキング、レポーティング | 見積もりのみ、年額約3万〜15万ドル | 25万8,000社以上の非公開企業にわたり、5兆9,000億ドル以上の顧客資本をモニタリング | カスタムベンチマークを必要とする複数ファンドのLPでは料金が急速に上昇 |
| Ontra | 大量のNDA、ジョインダー(参加契約)、契約自動化 | 見積もりのみ、従量課金制 | 汎用のCLMではなく、非公開市場特有の法務エッジケース向けに特化設計 | 文書量が多い企業に最適で、年間数件しか案件がないファームにはオーバースペック |
| Datasite | AI搭載インデックス機能を備えた安全な仮想データルーム | 見積もりのみ、買い手報告の平均は案件あたり年額約6万8,000ドル | AIによるデューデリジェンス・インデックスへの自動分類機能を備え、現在はGrataとSourcescrubのデータもバンドル | 従来型VDR料金モデルのままで、より高度なAI機能はプレミアム契約の裏に隠れている |
フレームワーク:ファームタイプとディール段階別
| ファームプロファイル | 予算シグナル | 最適な選択肢 |
|---|---|---|
| 独立系スポンサー/ソロGP | 無料〜年額2万ドル未満 | PitchBook(シングルシート)、Eilla、SourceScrub(エントリー階層) |
| ロワーミドルマーケット(運用資産5億ドル未満のファンド) | 年額2万〜7万5,000ドル | Grata、Affinity(Essential)、Keye、Chronograph(エントリー) |
| ミドルマーケット(運用資産5億〜50億ドル) | 年額7万5,000〜25万ドル | Hebbia、AlphaSense、Intapp DealCloud(ミドル階層)、Ontra |
| アッパーミドルマーケット/ラージキャップ(運用資産50億ドル超) | 年額25万ドル超 | Rogo、Intapp DealCloud(エンタープライズ)、Chronograph(マルチファンド)、Datasite |
| ポートフォリオオペレーション、複数ファンド横断 | モジュールにより異なる | Canoe Intelligence、Chronograph、Ontra(ファイナンス向けソリューション) |
選び方:意思決定フレームワーク
十数件ものデモに付き合う前に、ファンドのワークフローのどの段階が実際に機能不全を起こしているのかを見極めましょう。多くのファームは、ディールチームが今も共有スプレッドシートで人間関係を管理していることが本当のボトルネックであるにもかかわらず、エンタープライズ向けデューデリジェンス・プラットフォームの評価に調達サイクルを丸ごと浪費してしまいます。逆に、派手なソーシングツールを購入しておきながら、デューデリジェンスには相変わらず6週間の手作業による文書レビューがかかっているというケースもあります。プライベートマーケット以外も含めたこの評価プロセスをより詳しく知りたい場合は、CRMの選び方とERPソフトウェアの選び方の両方で、根底にあるベンダー選定基準を解説しています。
| 必要なもの | 選ぶべきツール | 理由 |
|---|---|---|
| AIネイティブ検索による、幅広い非公開企業の発掘 | Grata | 2,100万社以上のデータセットが、現在は同一オーナーの下でSourcescrubの検証済みデータと統合済み |
| チームの実際のネットワークに基づく、人間関係主導のソーシング | Affinity | メールとカレンダーのデータから関係性を自動スコアリング。プライベートキャピタル向けに特化設計 |
| ソーシング、デューデリジェンス、ポートフォリオを横断する単一のシステム・オブ・レコード | Intapp DealCloud | 複数の単機能ツールをつぎはぎするのではなく、ディールライフサイクル全体を一元管理 |
| すでに信頼しているマーケットデータを対象とした自然言語検索 | PitchBook | NavigatorのAI+HIアプローチは、独立したサイロではなくPitchBookの既存データセットの上に構築 |
| QofE形式の業務向けに、決定論的で監査対応レベルのデューデリジェンス・コパイロット | Keye(Odin) | 速さだけでなく、根拠を持って説明できることを目的に専用設計 |
| 1回のクエリで、CIM・開示資料・エキスパートコールを横断するマルチエージェント型リサーチ | Hebbia(Matrix) | PitchBookのデータと自社の過去のデューデリジェンス・アーカイブを突き合わせ |
| Excel、PowerPoint、Wordに直接組み込まれたAIコパイロット | Rogo(Felix) | ディールチームが毎日開いているツールの中でそのまま使える |
| 深いマーケットインテリジェンスと、エキスパートコール記録のライブラリ | AlphaSense | 証券会社レポート、開示資料、エキスパートコールを1つの検索でカバー。LOI(意向表明書)の前後どちらでも有用 |
| 特定モデルに縛られない、エージェント型のディールワークスペース | BlueFlame AI | ソーシング、デューデリジェンス、投資委員会向けメモ作成を、1つのモデルに固定せずオーケストレーション |
| 小規模なSMB特化のM&Aチーム向けエンドツーエンド自動化 | Eilla | 初期段階のデューデリジェンス、コンプス、バリュエーションレポートを1つのワークスペースでカバー |
| GPからの書類・データ収集を自動化 | Canoe Intelligence | オルタナティブ投資データを抽出・標準化し、下流のツールを常に最新の状態に保つ |
| 実務レベルの規模でのポートフォリオモニタリングとLP向けレポーティング | Chronograph | すでに数十万社にわたる数兆ドル規模の顧客資本をベンチマーク済み |
| 大量のNDAと日常的な契約交渉 | Ontra | 汎用CLMツールの多くが見落とす、非公開市場特有の法務エッジケースに特化設計 |
| AI支援の文書インデックス機能を備えた安全なデータルーム | Datasite | AIによる自動分類に加え、GrataとSourcescrubのデータとの深い統合 |
1. Grata:非公開企業向けAIネイティブなディールソーシング
Grataの狙いは、多くのディールソーシングが今も古びたSICコードと更新の止まった連絡先リストに頼っているという点にあります。常に更新される投資適格レベルのデータセットに対して文脈を理解するAI検索をかければ、キーワードフィルターよりも速く適切なターゲットを見つけられるという考え方です。同プラットフォームは2,100万社以上の非公開企業をカバーし、Salesforce、HubSpot、DealCloudと連携するほか、エージェント型AIを重ねることで、ディールチームはブール検索式を組み立てる代わりに、投資テーマを平易な言葉で記述するだけで済みます。
Grataのポジションは2026年にさらに強まりました。DatasiteがSourcescrubの人手検証によるExpert-in-the-loop方式のデータをGrataの検索基盤に組み込み、AIネイティブな発見機能と人手で確認済みの企業情報を組み合わせたためです。この統合はまだ落ち着いておらず、両製品が完全に統合されるまでの間は、重複や料金変更が生じる可能性があります。
最適な用途: 幅広い非公開企業を対象に、投資テーマ主導のソーシングを行う、あらゆる規模のファンドのディールチーム
主な強み:
- 投資テーマを理解する、文脈重視のAI検索。単なるキーワード一致にとどまらない
- 2,100万社以上の非公開企業データセット。現在はSourcescrubの検証済みデータでさらに強化
- Salesforce、HubSpot、DealCloudのパイプラインとのネイティブ連携
| メリット | デメリット |
|---|---|
| 非公開企業の幅広いカバレッジとAIネイティブ検索 | 公開料金やセルフサーブ階層はなし |
| Sourcescrubの検証済みデータ層による裏付けを獲得 | 2026年半ば時点でプロダクトロードマップは統合作業の途中 |
2. SourceScrub:カンファレンス発の案件向け検証済みデータ
SourceScrubは、生のAI性能ではなくデータ品質の高さで評価を築いてきました。Expert-in-the-loop方式のシステムが、カンファレンス、業界イベント、業界団体の会員情報から取得した企業プロフィールを人手で検証するもので、公開データが乏しい、断片化したソフトウェア・サービス系ニッチでのソーシングにおいて特に重要な役割を果たします。Sourcing Plusは年額約2万ドルから始まり、250社分のエクスポートが可能で、Winning Professional階層ではこれが1,000社分のエクスポートに増え、CRM連携とData Connectが有償アドオンとして追加されます。
2026年におけるより大きな話題は、SourceScrubを現在誰が所有しているかという点です。DatasiteはFrancisco Partnersから2025年8月に同社を買収し、その検証済みデータをGrataに統合しつつあります。つまり、今SourceScrubを評価しているファームは、実質的にはこの統合プラットフォームが今後1年でどこに着地するのかを評価していることになります。
最適な用途: ソフトウェア、テック、カンファレンスの多い業界でソーシングを行う、ミドルマーケットのPE・VCチーム
主な強み:
- Expert-in-the-loop方式の検証は、単なるスクレイピングデータより精度で勝る
- 1,500万社以上の企業プロフィールを定期的に更新
- エンタープライズ専用の競合と比べて、明快なエントリーレベルの料金設定
| メリット | デメリット |
|---|---|
| AI推論任せではなく、人手検証によるデータ品質の高さ | Datasite買収後、単独製品としての将来は不透明 |
| 年額約2万ドルからの透明性のあるエントリー価格 | エクスポート数の上限があり、積極的にソーシングするチームではコストが急速に上昇 |
3. Affinity:プライベートキャピタル向けリレーションシップ・インテリジェンスCRM
Affinityの核となる洞察は、プライベートエクイティにおいてはディールが人間関係に従うことが多く、その逆ではないという点です。同プラットフォームはファーム全体のメールとカレンダーのデータを受動的に取得し、関係性の強さをスコアリングし、温かい紹介(ウォームイントロ)の機会を浮かび上がらせ、主要な連絡先からの反応が途絶えたときにフラグを立てます。これらはすべて、パートナーが手作業でやり取りを記録することなく行われます。現在330社を超えるPEファームがAffinityを利用しており、2026年半ばまでの6か月間だけで71社増えました。ファンドがスプレッドシートによるパイプライン管理から離れつつあることの表れです。
料金は見積もりのみで、シート数とファンド数によって決まります。Vendrの取引データによると、5〜15ユーザー向けのEssential階層契約は年額1万2,000〜3万5,000ドル、15〜40ユーザー向けのAdvanced階層契約は通常年額4万〜12万ドルの範囲に収まります。
最適な用途: ソーシングの強みが生のデータ量ではなく人間関係の密度にあるディールチーム
主な強み:
- 既存のメール・カレンダー活動から関係性の強さを自動スコアリング
- 2026年、プライベートエクイティ業界内で特に強い導入モメンタム
- 後付けの営業用CRMではなく、ファンド構造に合わせて専用設計されたワークフロー
| メリット | デメリット |
|---|---|
| 人間関係のインテリジェンス構築に手作業でのデータ入力は不要 | ファンド単位の最低料金があり、極めて小規模なチームには高コスト |
| 広く導入されているため、新しく加わる人材もすでにこのプラットフォームに慣れていることが多い | 見積もりのみの料金体系で、実質的なシート数の最低条件あり |
4. Intapp DealCloud:ディールライフサイクル全体をカバーするシステム・オブ・レコード
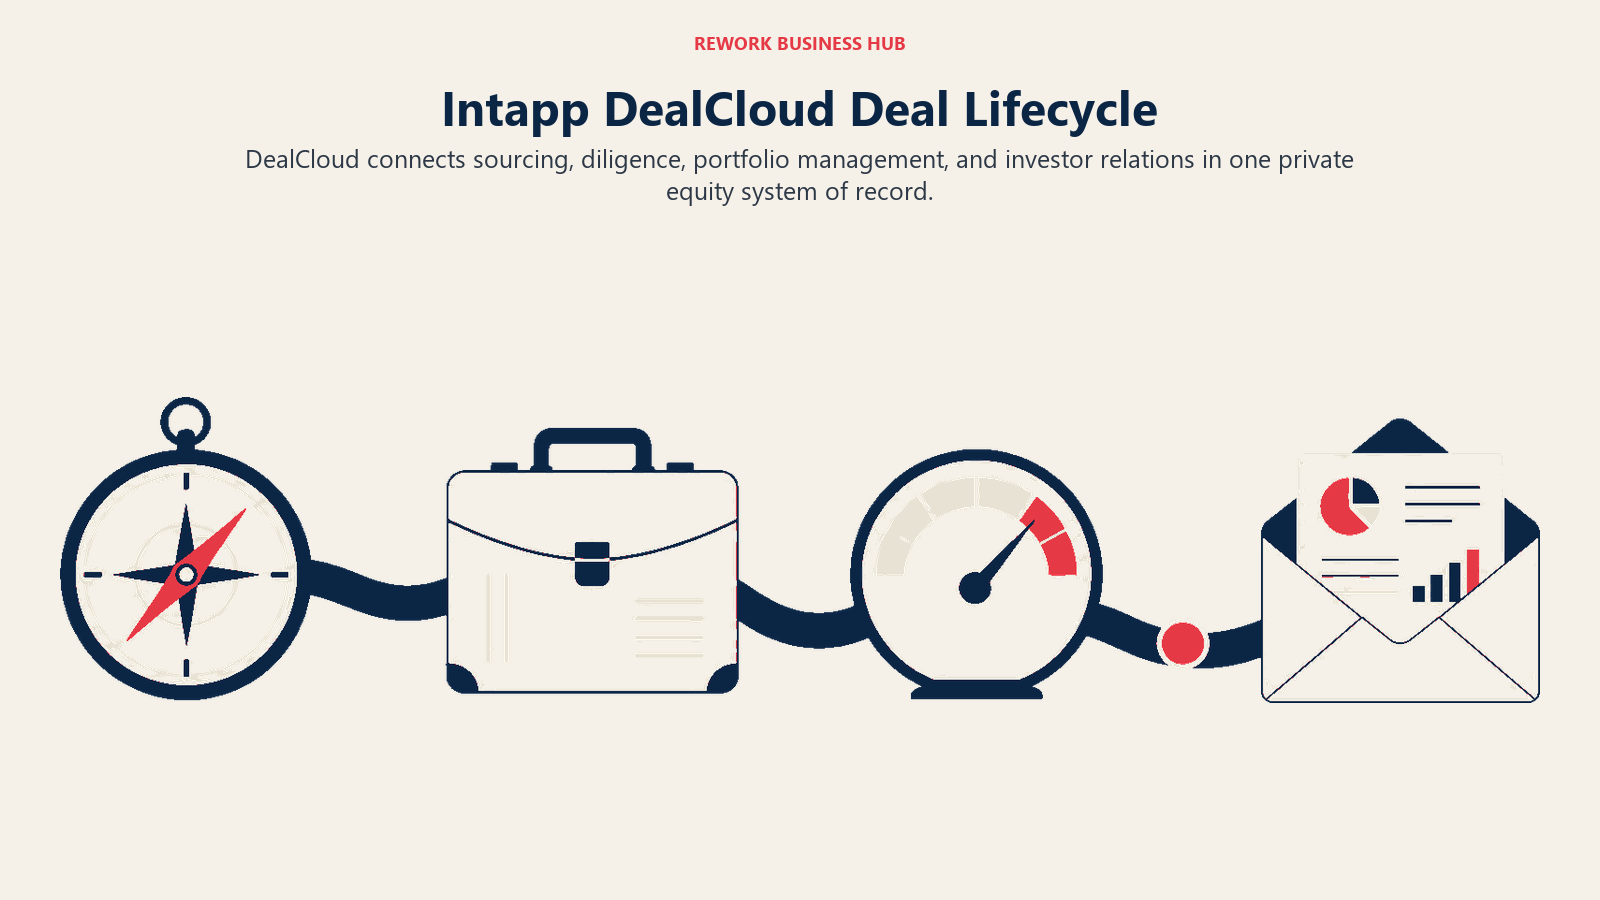
DealCloudは単機能ツールとは正反対のアプローチを取っています。ソーシング、デューデリジェンス、ポートフォリオ管理、投資家対応(IR)を横断する単一のシステム・オブ・レコードを目指しており、Intapp Assistが生成AIによる要約、データタグ付け、文脈に応じたインサイトをその上に重ねます。スプレッドシートやばらばらのツールから完全に卒業し、投資ライフサイクル全体を1つのAI搭載システムで運用したいファンドにとっての選択肢です。プライベートマーケット特化型に絞り込む前に、より幅広いAI対応CRMと比較検討したい場合は、最高のAI CRMツールと最高のCRMソフトウェアもあわせて参考になります。
この網羅性にはエンタープライズ相応のコストと複雑さが伴います。モジュールとファーム規模に応じて年額8万5,000〜143万ドルが目安となり、稼働開始までにベンダー側4役割、クライアント側4役割が関わる導入プロセスが必要です。Paine Schwartz Partnersが2026年にAI主導の成長を加速させる目的で特にDealCloudを選定したことは、このプラットフォームの向かう先を示す有用なシグナルです。
最適な用途: 複数のばらばらなシステムを1つのAI搭載システム・オブ・レコードに置き換える、確立されたミドルマーケットからラージキャップのファンド
主な強み:
- ディールの一段階だけでなく、ライフサイクル全体をカバー
- Intapp Assistがワークフロー内にネイティブで生成AIによる要約とタグ付けを追加
- ファンド固有のレポーティングとガバナンスに対応した深いカスタマイズ性
| メリット | デメリット |
|---|---|
| 5つのばらばらなツールの代わりに1つのAI搭載プラットフォーム | 6桁以上の料金水準で、小規模ファンドには手が届きにくい |
| 大手PEブランドでの大規模な導入実績あり | 複数の役割が関わる導入モデルには相応の時間投資が必要 |
5. PitchBook:すでに信頼しているデータに対する自然言語検索
PitchBookの強みは、2026年に新たなデータセットを発明したことではなく、多くのPE専門家がすでに日々参照しているマーケットデータの上に、AI+HI(AIと人間の知見の組み合わせ)による自然言語検索機能Navigatorを直接重ねたことにあります。複雑な質問を平易な言葉で投げかければ、Navigatorは一般的なモデルによる推測ではなく、PitchBookの基盤データセットに裏打ちされた回答を返します。あわせてVC Exit Predictorや企業プロフィールの即時AI要約といった機能も備えています。
料金は見積もりのみですが、公開されているベンチマークからおおよその目安が分かります。シングルシートで年額約1万2,000〜2万ドル、エンタープライズチームでは7万〜12万4,500ドル以上まで上昇します。ただし人数が増えるほどシート単価は下がり、複数年契約によりさらに割引が適用されます。
最適な用途: すでにPitchBookのデータを活用しており、新たに別のツールを学ぶのではなく、その上にAI検索を重ねたいファーム
主な強み:
- NavigatorのAI+HI検索は、自動化と編集部レベルのデータ品質を両立
- VC Exit Predictorや企業のAI要約が、先を見据えた文脈を追加
- 銀行やコンサルティング出身のアナリスト・アソシエイトのほぼ全員が使い慣れている
| メリット | デメリット |
|---|---|
| 業界の大半がすでに利用している、信頼性の高い基盤データセット | シート単価が高く、大規模なディールチームでは急速にコストが膨らむ |
| ワークフローの変更を強いることなく、AI検索が実際のスピードを追加 | 最大の価値は複数年契約から得られ、短期契約では柔軟性に欠ける |
6. Keye(Odin):決定論的デューデリジェンス・コパイロット
Keyeの創業者たちは、いずれも元McKinsey QuantumBlackかつ元プライベートエクイティ出身であり、ディールパートナーたちからの具体的な不満、すなわち自信ありげに聞こえても出典まで遡れない生成AIの出力はQofE形式の成果物には使えない、という声を起点にこのプラットフォームを構築しました。2026年1月にリリースされたOdinは決定論的なコパイロットと位置づけられています。ディールチームは平易な言葉で質問を投げかけると、もっともらしく聞こえるだけの文章ではなく、監査対応レベルで出典が紐づいた分析結果を得られます。
Keyeは今も初期段階のベンダーです(2023年創業、450万ドルのシード資金を調達済み)。2026年初頭時点で、TSG ConsumerやCenterbridgeといった実名の顧客を抱えています。料金は見積もりのみでエンタープライズ志向であり、AIサブスクリプションのコストと、デューデリジェンス業務をより多く会計事務所に外注するコストとを比較検討するミドルマーケットのディールチームを想定しています。隣接するQofEおよび監査系ワークフローそのものについては、会計向け最高のAIツールで、そのエンゲージメントの反対側で会計事務所が使うツールを解説しています。
最適な用途: 投資委員会や貸し手に対して実際に説明できるAIデューデリジェンス成果物を求める、ミドルマーケットのディールチーム
主な強み:
- 速さだけでなく監査証跡を意識した、決定論的で出典が紐づく出力
- プライベートエクイティとデューデリジェンスの現場経験を持つ創業者たち
- 名の知れたミドルマーケットPEファームでの実名リファレンス
| メリット | デメリット |
|---|---|
| 速さだけでなく、説明責任を果たせることを目的に専用設計 | 既存プレイヤーと比べ、実績の短い初期段階ベンダー |
| QofE隣接のデューデリジェンス業務に直結する適合性 | カスタム料金のみで、公開の料金表なし |
7. Hebbia(Matrix):あらゆる情報を横断するマルチエージェント型リサーチ
HebbiaのMatrixプラットフォームは、最も煩雑なリサーチワークフローをエンドツーエンドで処理するために構築されています。PitchBookのスクリーニング結果を、過去のデューデリジェンスにおけるエキスパートコール記録やCIM文書と1回のクエリで突き合わせ、それを人が各ステップをつなぎ合わせることなく完全な分析へとチェーンしていきます。報告されている成果としては、プライベートエクイティのチームがスクリーニングとデューデリジェンスのリサーチだけで、1案件あたり20〜30時間を削減しているとされています。
料金はすべてエンタープライズ営業プロセスを通じて決まりますが、第三者の報道によるとProfessionalシートは年額約1万ドル、Liteシートは年額3,000〜3,500ドルとされ、シート数に加えて文書量も実際のコスト要因となっています。
最適な用途: スクリーニング、デューデリジェンス、エキスパートネットワークリサーチにわたり、大量の文書を扱うディールチーム
主な強み:
- マルチエージェントのチェーン処理により、複雑で多段階のリサーチを1回のクエリで処理
- 自社のデューデリジェンス・アーカイブと最新のマーケットデータを突き合わせ
- リサーチが重い段階で、1案件あたり20〜30時間の削減が報告されている
| メリット | デメリット |
|---|---|
| 本当に複雑な複数文書にまたがるリサーチを的確に処理 | 不透明なエンタープライズ専用料金で、公開の料金表なし |
| スクリーニングとデューデリジェンスにおける時間削減効果の報告あり | コストは文書量に応じて増加し、利用量の多いユーザーには想定外の負担になり得る |
8. Rogo(Felix):Excel、PowerPoint、Word内で使えるコパイロット
Rogoのエージェント「Felix」は、複雑で多段階の金融業務を、人手による細かなサポートを減らしながら処理するよう設計されています。ディールスクリーニング、CIM作成、バイヤー向けアウトリーチ文案作成、データルームでのデューデリジェンスまで、別のブラウザタブではなくExcel、PowerPoint、Word、そしてファーム自身のデータウェアハウスの中に直接表示されます。すでにトップクラスの投資銀行、PEファーム、資産運用会社にまたがる3万5,000人以上の専門家がこのプラットフォームを利用しています。
Rogoの2026年の軌跡は積極的です。1月に評価額7億5,000万ドルで7,500万ドルのシリーズC調達を行い、続いて4月には評価額20億ドルで1億6,000万ドルのシリーズD調達を実施、さらにOpenAIとの提携によりPEおよびヘッジファンドのユーザーへのアクセスを明確に拡大しました。料金は引き続きエンタープライズ向け、見積もりのみ、複数年契約での販売であり、機関投資家規模を狙う同社の野心と一致しています。エージェント型AIがディール業務全体にどう現れているかをより広く知りたい場合は、最高のAIエージェントで、RogoとHebbiaが競合するカテゴリーを解説しています。
最適な用途: 新しい単独アプリではなく、すでに日常的に使っているツールに組み込まれたAIコパイロットを求めるディールチーム
主な強み:
- Excel、PowerPoint、Wordのワークフロー内へのネイティブ統合
- 汎用LLMのラッパーではなく、金融特化にファインチューニングされたモデル
- 潤沢な資金による急速な成長は、長期的なプラットフォームの安定性を示唆
| メリット | デメリット |
|---|---|
| アナリストやアソシエイトがすでに使っているツールの中でそのまま使える | エンタープライズ専用の複数年契約のみで、セルフサーブの選択肢はなし |
| 2026年の大型資金調達ラウンドとOpenAIとの提携による裏付け | 比較的新しいプラットフォームで、機能の深さはまだ構築途上 |
9. AlphaSense:マーケットインテリジェンスとエキスパートコール記録
AlphaSenseの強みは網羅性にあります。証券会社レポート、企業開示資料、決算説明会の記録、そして豊富なエキスパートコール記録ライブラリを、すべて1つのプラットフォームで検索できます。特にプライベートエクイティにとっては、このエキスパートコールへのアクセスが差別化要因になることが多く、新たに一次インタビューを発注しなくても、ディールチームはターゲットの市場ポジションについて競合他社に劣らない情報を得られます。AlphaSenseはARRが2026年3月に6億ドルに達したと報じられており、2025年末時点の約5億4,000万ドルから増加、業界を横断して7,000社を超えるエンタープライズ顧客を抱えています。
料金は1シートあたり年額1万〜4万ドル以上のレンジで、エンタープライズ契約の平均額は5万〜10万ドル以上、大口顧客の中には7桁を支払うケースもあります。買い手は複数年契約やシート数に応じた料金設定を通じて、定価より低い水準で交渉するのが一般的です。
最適な用途: ソーシングツールに加えて、幅広いマーケットインテリジェンスとエキスパートコールへのアクセスを必要とするディール・ポートフォリオチーム
主な強み:
- 豊富なエキスパートコール記録ライブラリ。LOIの前後どちらでも価値を発揮
- 証券会社レポート、開示資料、企業文書にわたる幅広いカバレッジ
- 7,000社以上の顧客数という社会的証明を伴う、エンタープライズ級の規模
| メリット | デメリット |
|---|---|
| エキスパートコールへのアクセスが、ターゲット評価における実質的な強みに | シート単価はチーム規模とともに急速に上昇 |
| 単一の検索インターフェースで幅広いコンテンツをカバー | エンタープライズ契約の平均額は、ソーシング専用ツールより大幅に高い |
10. BlueFlame AI:エージェント型・マルチモデル対応のディールワークスペース
BlueFlameは、単一目的のツールではなく、インテリジェントなディールワークスペースとしての立ち位置を取っています。マルチモデルのAIオーケストレーションにより、ディールチームは異なるタスク(ソーシング要約、デューデリジェンスQ&A、投資委員会向けメモ案)を、ファーム全体を1社のモデルに縛りつけるのではなく、その業務に最も適したモデルへ振り分けられます。同プラットフォームは、ソフトウェアに加えて、ワークフロー設定と継続的な最適化サポートを含む手厚いオンボーディングモデルを組み合わせています。
BlueFlameにとって2026年を象徴する出来事は、7月1日にDatasiteに買収され、GrataやSourcescrubと同じオーナーの下に加わったことです。この統合は時間をかけてBlueFlameのデータアクセスを強化する可能性がありますが、現時点で評価しているファームは、ロードマップの継続性や、買収後に料金体系が変わるかどうかを直接確認しておくべきです。
最適な用途: 1つのAIモデルに縛られず、ソーシング、デューデリジェンス、メモ作成にまたがるエージェント型ワークスペースを求めるファーム
主な強み:
- ディールワークフロー全体にわたる、特定モデルに縛られないオーケストレーション
- 手厚いオンボーディングと継続的なワークフロー最適化サポート
- 現在はDatasiteの幅広いプライベートマーケットデータ資産による裏付け
| メリット | デメリット |
|---|---|
| 複数の基盤モデルにタスクを振り分けられる柔軟性 | 公開料金なし。すべての契約がカスタム見積もり |
| Datasite買収後、データアクセスが強化 | 買収されたばかりのため、近い将来ロードマップが変わる可能性が高い |
11. Eilla:小規模SMB向けM&Aチームのためのエンドツーエンド自動化
Eillaはロンドン拠点のプラットフォームで、マーケットの小規模な層、すなわち独立系スポンサー、ブティック型のM&Aアドバイザー、そしてリサーチ・デューデリジェンス・バリュエーションのそれぞれに別々のツールを運用するだけの人員がいない小規模PEチーム向けに特化して構築されています。専門家レベルの企業・市場分析によりデューデリジェンスの初期段階を自動化し、リアルタイムの公開・非公開コンプスデータを用いてデータドリブンなバリュエーションレポートを生成し、コンプライアンス管理を犠牲にすることなく自社の内部ファイルをワークフローに取り込めます。
Eillaは実際のところかなり小規模な企業です。これまでのところシード資金150万ドルを1回調達したのみで、創業は2022年のため、HebbiaやRogoほどの導入実績は持っていません。その代わりに、エンタープライズプラットフォームでは価格的に手が届かないチームに向けて、AI支援のディール業務への摩擦の少ない、より手頃な入り口を提供しています。
最適な用途: 5つの単機能ツールではなく1つのワークスペースを必要とする、独立系スポンサーや小規模M&A/PEチーム
主な強み:
- リサーチ、デューデリジェンス、バリュエーションレポーティングを単一プラットフォームでカバー
- 大手ベンダーが十分にカバーできていない、マーケットの小規模な層向けに構築
- コンプライアンス面での妥協なく内部ファイルの取り込みをサポート
| メリット | デメリット |
|---|---|
| エンタープライズツールでは価格的に手が届かない少人数チーム向けに専用設計 | 小規模で初期段階のベンダーであり、公開されている実績は限られる |
| 複数のデューデリジェンス段階を1つのワークスペースでカバー | 競合と比較するための公開料金がない |
12. Canoe Intelligence:オルタナティブ投資データ収集の自動化
Canoeが解決するのは、地味だが具体的な問題です。オルタナティブ投資マネージャーが絶えず受け取るPDF、キャピタルコール通知、GPからの連絡の洪水から、クリーンで標準化されたデータを取り出すという課題です。同プラットフォームは、基本的な財務情報から、詳細な運用指標、セクターエクスポージャー、地域別内訳まで、ファンドレベルとポートフォリオ企業レベルの両方であらゆる情報を抽出し、その構造化データを下流の任意のレポーティング・モニタリングツールへと供給します。
Canoeは2025〜2026年にかけて、クライアントがAI主導の文書要約を直接試せるCanoe Labsや、余計な事務負担なしに生の文書からポートフォリオ分析へと進めるPrime Buchholzとの提携(Canoe x PrimePlus)により、AI領域での存在感を広げました。データがクリーンになった後も、多くのファンドはそれを分析に変換する別のレイヤーを依然として必要としており、データ分析向け最高のAIツールがその隣接ステップを解説しています。
最適な用途: 非構造化のGP関連書類に埋もれており、モニタリングを始める前にクリーンで構造化されたデータを必要とするLP・GP
主な強み:
- ファンドレベルとポートフォリオ企業レベルの両方でデータを抽出・標準化
- GP関連書類の欠落や遅延を自動でモニタリング
- 新しいAI Labs機能により、本格導入前に要約機能を試せる
| メリット | デメリット |
|---|---|
| 文書の混乱という問題を、発生源できちんと解決 | それ自体はモニタリング用ダッシュボードではなく、その下にあるデータ層 |
| 主要なカストディアンやレポーティングプラットフォームと連携 | 公開料金なし |
13. Chronograph:大規模なポートフォリオモニタリングとLP向けレポーティング
Chronographは機関投資家レベルのポートフォリオモニタリングにおける既存の大手であり、2つの製品ラインを運用しています。ファンドやビークルを横断するプライベートキャピタルのコミットメントを可視化するChronograph LPと、ポートフォリオ企業のデータ収集、分析、バリュエーション、レポーティングを自動化するChronograph GPです。2026年時点で同プラットフォームは5兆9,000億ドルを超える顧客投資資本をモニタリングしており、25万8,000社以上の非公開企業が対象となっているほか、四半期ごとに1兆ドルを超える評価額の集計データを処理しています。
料金は、エントリーレベルの導入で年額約3万ドルから、カスタムのベンチマーク要件を必要とする複数ファンドのLP向けでは年額15万ドルまでとなっています。Chronographは2026年6月17日にシリーズAラウンドをクローズしており、確立されたカテゴリーリーダーとして長年地位を保った後も、プラットフォームへの継続的な投資が行われていることを示しています。
最適な用途: 簡易的なダッシュボードではなく、機関投資家レベルのポートフォリオモニタリングとベンチマーキングを必要とするLP・GP
主な強み:
- 顧客資本とポートフォリオ企業カバレッジの圧倒的な規模
- LPとGPそれぞれの実際のワークフローに合わせた、別々の製品ライン
- 複数ファンドのLP向けの深いベンチマーク機能
| メリット | デメリット |
|---|---|
| 真の機関投資家規模での実績あり | カスタムベンチマーク要件があると、料金がレンジの上限に近づく |
| LPとGP向けにそれぞれ専用設計された製品ライン | 単一ファンドのロワーミドルマーケットのスポンサーにはオーバースペック |
14. Ontra:プライベートマーケット向け契約自動化
Ontraは、汎用の契約ライフサイクル管理(CLM)ツールよりも狭く、より深いアプローチを取っています。プライベートキャピタルのファームが絶えず生み出す大量の日常的な契約書、NDA、ジョインダー、ノンリライアンス・レター、アクセス契約、ベンダー契約、LP譲渡契約の交渉と管理を専門に行うため、AIを使って標準化し、交渉を加速させます。放っておけばアソシエイトの時間を大量に食う文書です。
Ontraはファームに汎用の横断型CLMソフトウェアをカスタマイズさせるのではなく、非公開市場特有の法務エッジケースに直接対応しているため、実際に契約量の多いファンドに最も適合する傾向があります。料金は従量課金制で見積もりのみのため、年間数件しか案件を行わないファームには不向きですが、月に何十件ものNDAを処理するファームにとっては明確なメリットとなります。
最適な用途: 特にアクティブな資金調達やディールソーシングの最中にNDAやジョインダーを中心とした大量の日常的な契約交渉を行うファーム
主な強み:
- 後付けのCLMではなく、非公開市場特有の契約タイプ向けに専用設計
- 実際の文書量に応じて拡大する従量課金制の料金体系
- 日常的な法務交渉に費やすアソシエイトの時間を削減
| メリット | デメリット |
|---|---|
| 非公開市場の法務ワークフローへの深い特化 | 契約量の少ないファームでは、コストを正当化できるほどの利用量にならない可能性 |
| 従量課金制により、使わない容量分の支払いを回避 | カスタムかつ見積もりのみの料金で、公開ベンチマークなし |
15. Datasite:AI搭載の仮想データルーム
DatasiteはPEおよびM&A取引の大部分において依然としてデフォルトの仮想データルームであり、2026年のAI強化により、進行中の案件でファンドがすでに頼りにしている安全な文書インフラの上に、あらかじめ定義されたデューデリジェンス・インデックスへの自動分類機能が追加されました。同社にとって2026年最大の動きは機能リリースではなく買収でした。Grata、Sourcescrub、BlueFlame AIを所有することで、Datasiteは単なるデータルームベンダーではなく、フルスタックの非公開市場インテリジェンス・ワークフロープラットフォームとしての立ち位置を確立しています。
料金は案件ごとのプロジェクトベースでカスタマイズされます。334件の実際のM&A案件をベンチマークした買い手報告の平均は年額約6万8,000ドル前後ですが、従来のページ単価制(1ページ0.40〜0.85ドル)がミドルマーケットの案件を今も日常的に5万ドル超に押し上げており、より高度なAI機能は基本料金ではなくプレミアム階層の契約の裏に置かれていることが多い状況です。
最適な用途: AI支援の文書インデックス機能を内蔵した安全なデータルームを必要とする、進行中の重要案件を抱えるファンド
主な強み:
- デューデリジェンス・インデックスへのAI自動分類が、バイサイドのレビューを加速
- GrataとSourcescrubの非公開市場データとの統合を深化
- 極めて機密性の高いディール文書向けの、確立された信頼性の高いインフラ
| メリット | デメリット |
|---|---|
| 機密性の高いディール文書向けの、信頼性が確立されたインフラ | 従来のページ単価制により、現代的な競合よりコストが高くなる可能性 |
| 実際の買収投資に裏打ちされた、拡大するAI機能セット | より高度なAI機能は、プレミアム契約の裏に置かれることが多い |
データセキュリティと機密保持:購入前に確認すべきこと
プライベートエクイティのディールデータは、B2Bデータの中でも群を抜いて機密性の高い部類に入ります。重要な未公開情報(MNPI)、未発表のディール条件、漏えいすれば市場を動かしたりNDA違反となりかねないポートフォリオ企業の財務情報などです。だからこそ、ディールメーカーの67%が生成AI導入における最大の懸念事項として、データ品質そのものよりもデータセキュリティを挙げているのです(DeloitteによるGenAI in M&A 2025年調査)。このリストにあるベンダーと契約する前に、以下の質問について明確な書面での回答を得てください。
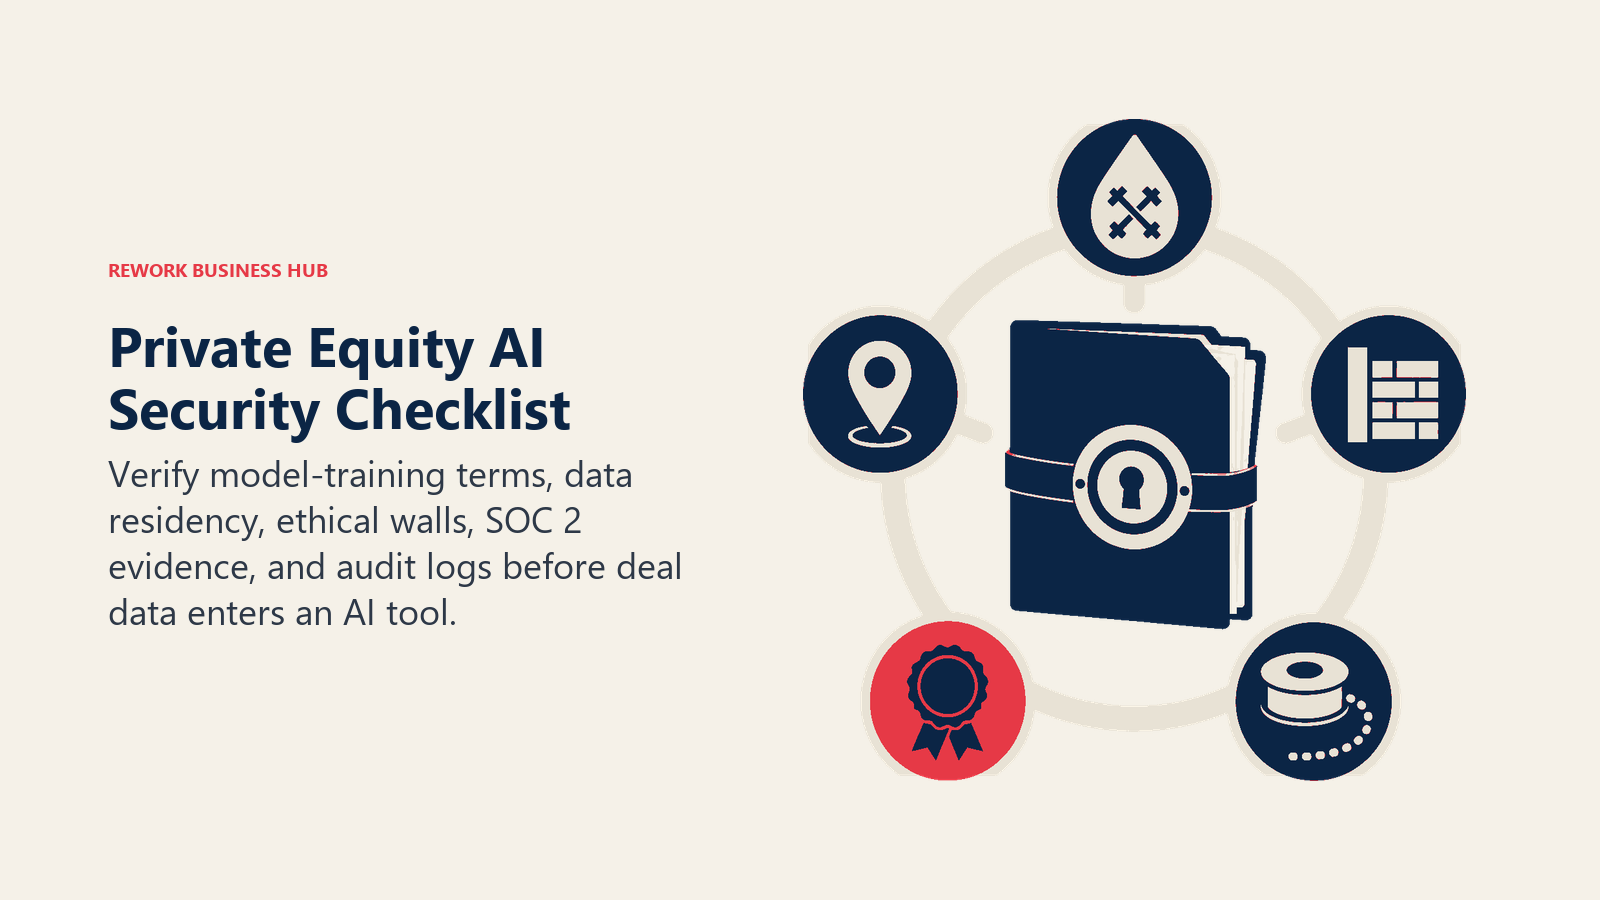
- **ベンダーは自社データで基盤モデルを学習させているか。**ここで紹介したエンタープライズ級のツールはすべて、クライアントの文書が他の顧客と共有されるモデルの学習に使われないという契約上の保証を提供すべきです。
- **データはどこにホスティングされており、それはLPのデータレジデンシー要件を満たしているか。**この点は、国境をまたぐファンドや、特定の規制上の義務を負うLPにとって特に重要です。
- **ディールチーム単位の権限設定とエシカルウォール(情報遮断措置)を設定できるか。**すべてのアソシエイトにすべての進行中案件への可視性を与えてしまうツールは、競合する2つのセルサイド案件が同じファーム内に同時に舞い込んだ瞬間に大きな負債となります。
- **確認できるSOC 2 Type IIレポート(またはそれに相当するもの)はあるか。**ベンダーのセキュリティページの記載を鵜呑みにせず、直接提示を求めましょう。
- **監査証跡はどうなっているか。**LPがGPに対して、ディールにおいてAIがどのように使われたかを尋ねるケースは増えており、AIが何に触れたかを明確なログとして提示できないベンダーは、その説明を不必要に難しくしてしまいます。
次のステップ
今まさにパートナーとアソシエイトの時間を最も費やしているワークフローの段階、ソーシング、デューデリジェンス、ポートフォリオモニタリング、法務のいずれか1つを選び、このリストにある15のツールを一度にすべて評価しようとするのではなく、そのカテゴリーで上位2社のベンダーに絞って30日間の集中パイロットを実施しましょう。ほとんどのファンドにとって、十数件の営業デモよりも、進行中または直近の案件で行う1回の深いパイロットの方が、はるかに多くの手がかりを得られます。
Principal Product Marketing Strategist
On this page
- 2026年7月更新:何が変わったか
- 重要なポイント
- クイック比較表
- フレームワーク:ファームタイプとディール段階別
- 選び方:意思決定フレームワーク
- 1. Grata:非公開企業向けAIネイティブなディールソーシング
- 2. SourceScrub:カンファレンス発の案件向け検証済みデータ
- 3. Affinity:プライベートキャピタル向けリレーションシップ・インテリジェンスCRM
- 4. Intapp DealCloud:ディールライフサイクル全体をカバーするシステム・オブ・レコード
- 5. PitchBook:すでに信頼しているデータに対する自然言語検索
- 6. Keye(Odin):決定論的デューデリジェンス・コパイロット
- 7. Hebbia(Matrix):あらゆる情報を横断するマルチエージェント型リサーチ
- 8. Rogo(Felix):Excel、PowerPoint、Word内で使えるコパイロット
- 9. AlphaSense:マーケットインテリジェンスとエキスパートコール記録
- 10. BlueFlame AI:エージェント型・マルチモデル対応のディールワークスペース
- 11. Eilla:小規模SMB向けM&Aチームのためのエンドツーエンド自動化
- 12. Canoe Intelligence:オルタナティブ投資データ収集の自動化
- 13. Chronograph:大規模なポートフォリオモニタリングとLP向けレポーティング
- 14. Ontra:プライベートマーケット向け契約自動化
- 15. Datasite:AI搭載の仮想データルーム
- データセキュリティと機密保持:購入前に確認すべきこと
- 次のステップ